


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
意料之外的行政罰款往往超過專業稅務維護所需的年度投資。對於國際創業者而言,荷蘭稅務截止日期的複雜性以及尋求英語專業人士的過程,可能會在 Dutch BV 會計成本方面造成重大的營運不確定性。您深知在國外司法管轄區保持合規是業務增長不可妥協的一環,然而服務費用的不透明可能會使預算編列變得困難。本指南為總部位於荷蘭的私人有限公司提供日常記帳、稅務申報以及年度報告費用的專業明細。我們將探討2026年的強制性與選擇性服務以及法定截止日期。這使您能夠為公司維護構建可預測的預算。透過了解企業所得稅與增值稅的具體要求,您可以確保您的實體維持良好存續狀態,同時避免遇到隱藏的合規費用。本概述為重視荷蘭市場準確性與長期穩定性的創始人提供了程序性路線圖。
重點摘要
- 明確區分日常記帳與年度法定申報,以確保2026年營運預算具備可預測性。
- 掌握荷蘭稅務合規所需的強制性季度增值稅(BTW)申報要求及具體紀錄保存規定。
- 評估交易量和業務複雜性如何影響 Dutch BV 會計成本,以便為您的實體選擇最高效的服務層級。
- 深入了解向商會(KVK)提交年度帳目以及提交企業所得稅申報表的法定時限。
- 確認薪資管理的程序性要求,以及遠端服務模式如何協助國際創始人實現合規。
Dutch BV 會計與合規成本結構
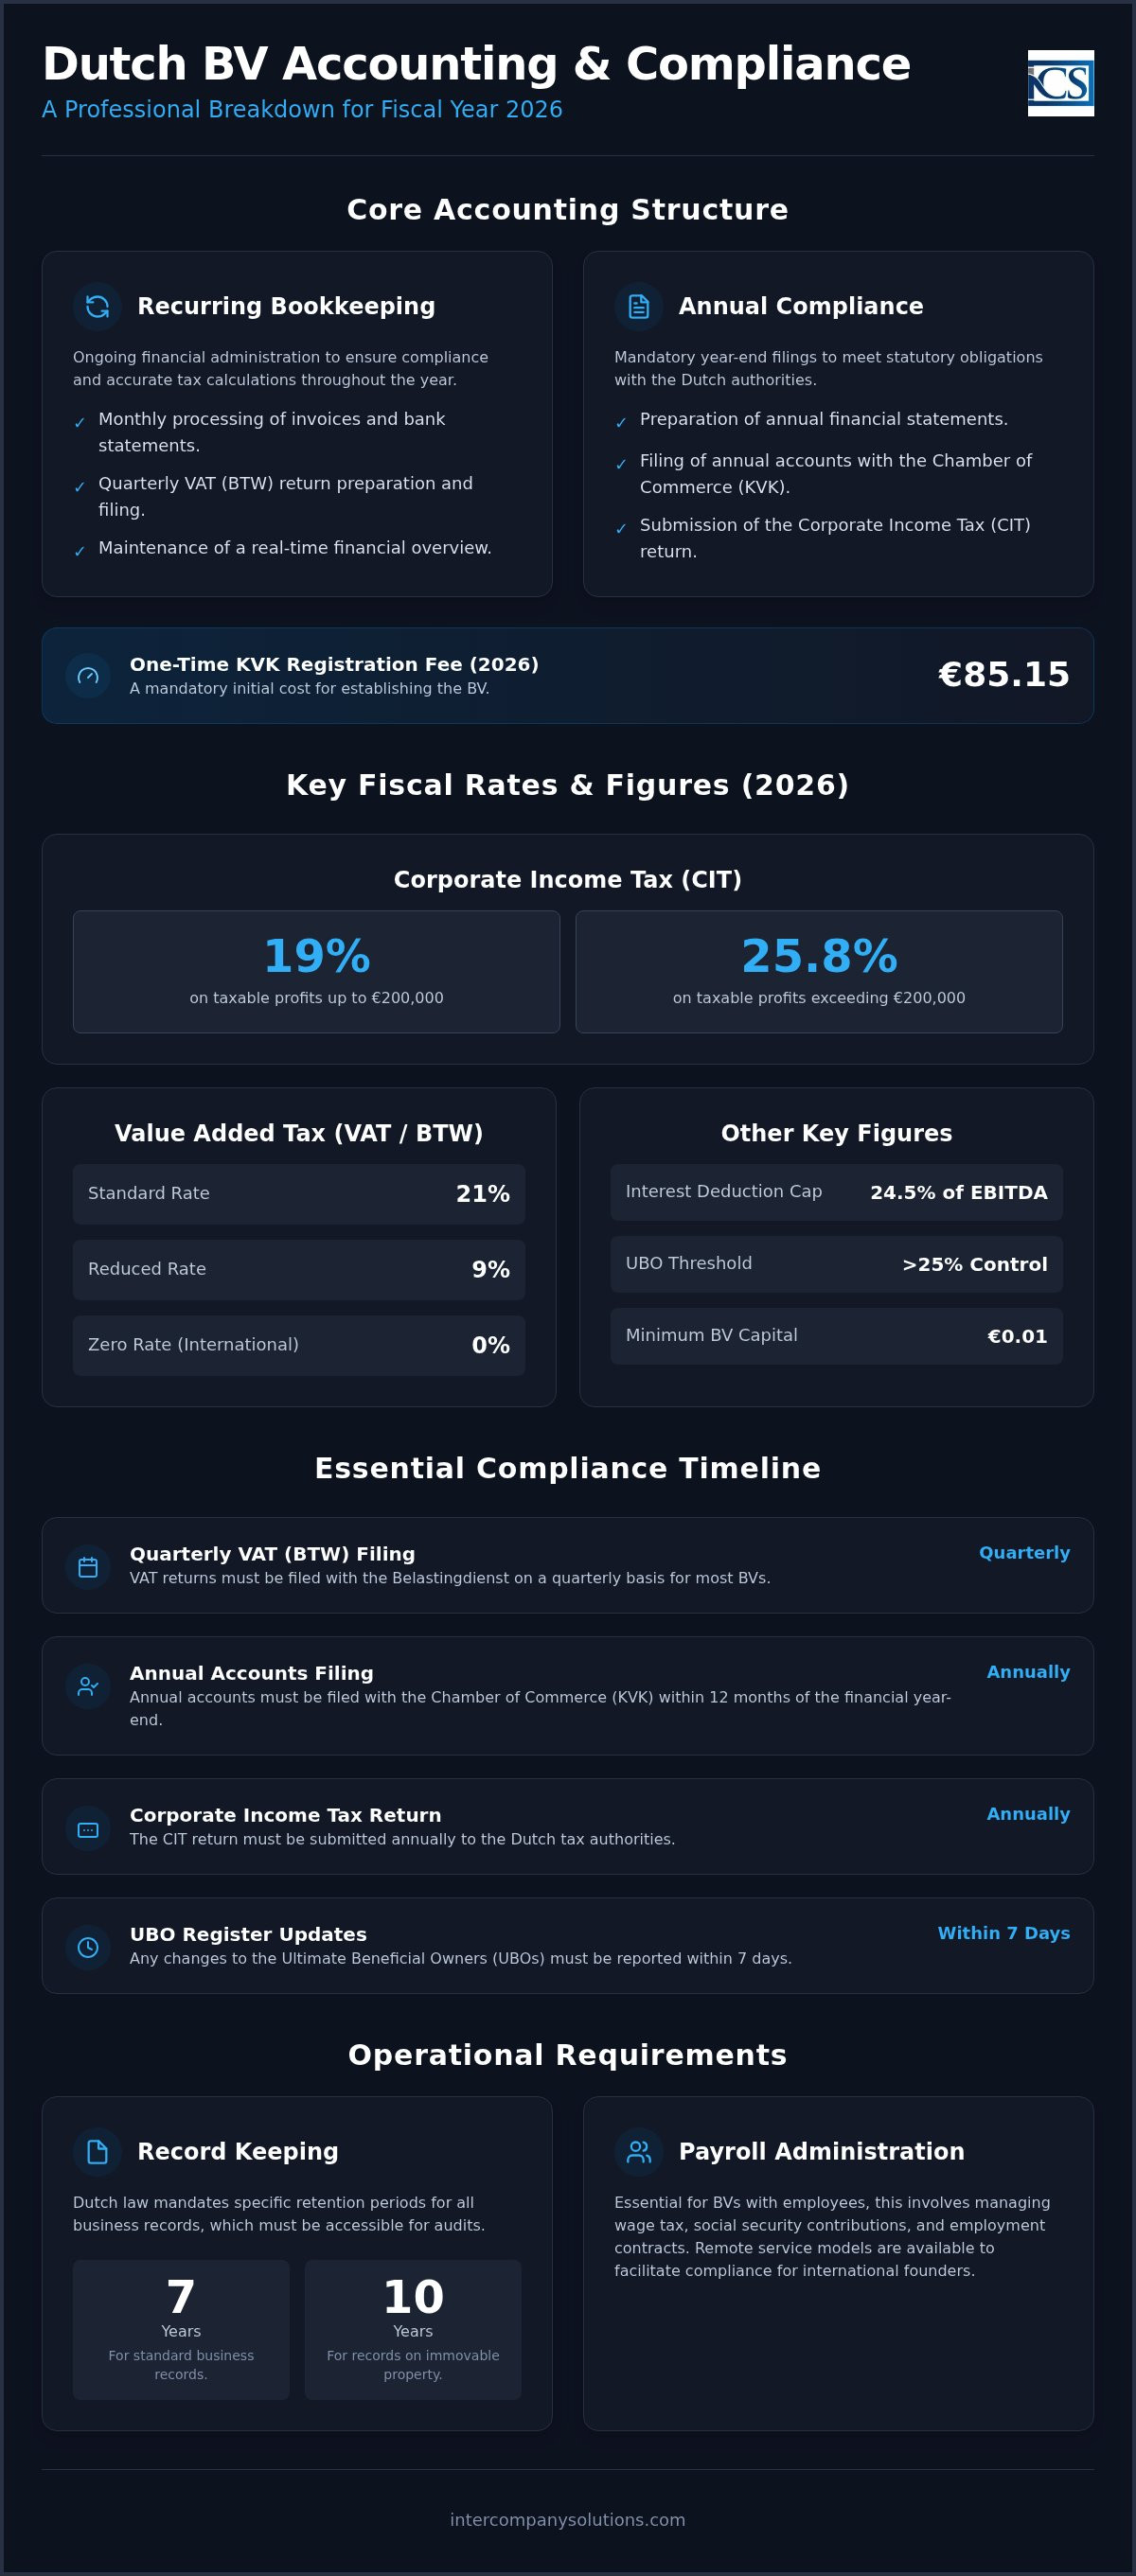
組織荷蘭私人有限責任公司的財務管理需要系統性的方法,以符合法定合規義務。Dutch BV 會計成本架構通常分為兩大類:常態性記帳與年度合規。與 VOF 或 eenmanszaak 等稅務穿透實體不同,Besloten vennootschap (Dutch BV) 為法人,設立時必須透過公證人辦理。相較於較簡易的法律形式,此一正式架構需要更嚴格的報告標準。您可以查閱有關 Dutch BV 公司設立流程的更多詳細資訊,以了解這些初步法律步驟如何影響您的長期合規需求。初始法定必要支出包括 2026 年度一次性的 KVK 註冊費 85.15 歐元。除此之外,外資企業通常需要專門的英文報告與跨境稅務諮詢,以確保符合當地與國際標準。
固定與變動會計費用
固定成本構成基本基準。這些費用通常包括每月常年記帳費,以及編製每季增值稅(BTW)申報。這些服務可確保您的財務帳目維持最新狀態,並在全年度準確計算稅務負債。當您的業務發生重大變更或達到特定門檻時,便會產生變動成本。大型 BV 可能面臨法定查核審計要求,這將大幅增加年度預算。此外,涉及國際重組或智慧財產權的客製化稅務諮詢亦屬於變動支出。請務必記住,最低資本額為 0.01 歐元的 Dutch BV,其承擔的標準年度報告義務與資本額較高的公司完全相同。
2026 年監管基礎
了解財稅環境對於精確編列預算至關重要。稅率保持穩定。在 2026 財政年度中,應稅利潤不超過 200,000 歐元的部分,其企業所得稅(CIT)稅率為 19%。超過此門檻之利潤則按 25.8% 課稅。影響 Dutch BV 會計成本的另一項關鍵因素為利息扣除上限,2026 年定為 EBITDA 的 24.5%。該項規定限制了公司可自應稅所得中扣除的利息金額,從而影響高槓桿企業的淨稅務狀況。妥善的財務規劃可確保從一開始就將這些法規基準納入公司的財稅策略中。這種系統化的方法能建立與 Belastingdienst 之間的信任,並防止逾期申報罰款的累積。
每月記帳與每季增值稅申報
持續不斷的帳務管理是任何公司健全財務體質的基礎。每日或每週進行更新可避免帳務積壓,而帳務積壓往往會推高 Dutch BV 會計成本。透過即時分類發票與銀行對帳單,您可以即時掌握公司的流動資金概況。這種主動的管理方式有助於更妥善地管理現金流,並確保所有可扣除費用均被記錄在案。根據荷蘭政府企業入口網站的規定,BV 必須隨時維持能夠反映其當前財務狀況的帳務紀錄。
增值稅(BTW)申報通常按季向 Belastingdienst 提出。荷蘭標準增值稅率為 21%。9% 的優惠稅率適用於食品、書籍和特定服務等特定產業,而 0% 稅率則適用於特定的國際貿易情況。對外資企業而言,在完成初始 KVK 註冊後,增值稅號的核發通常需要 6 至 8 週。這段等待期是您初期營運時程規劃中的關鍵因素。在預估第一年的 Dutch BV 會計成本及業務活動時,應將此期間納入考量。若您對適用特定稅率的資格有任何疑問,可以聯繫進行諮詢以釐清您的情況。
電子帳簿保存與留存期限
荷蘭法律規定所有商業紀錄至少必須留存 7 年。這包括數位檔案、紙本發票及銀行對帳單。若您的 BV 持有不動產,該法定留存期限將延長至 10 年。電子帳務管理必須符合稅務機關所規定的可存取性與可查核性特定標準。以電子方式儲存紀錄為標準做法,前提是在法定期限內始終保證資料的完整性與真實性。使用雲端會計軟體通常有助於滿足此項要求,同時提供遠距合規所需的透明度。升級系統時,Switch My Books 提供各大會計平台之間轉移財務資料的專業協助。
從事進出口業務的企業必須申請經濟營運者註冊與識別(EORI)號碼。這是貨物進出歐盟時進行清關的前提條件。此外,在歐盟境內進行交易的 BV,其每季申報必須包含歐盟境內交易報告(ICP)。這些報告旨在核算跨境流動且在銷售環節未課徵增值稅的商品與服務。有關這些要求的詳細分析,請參閱我們的荷蘭增值稅註冊指南。準確維護這些紀錄可確保您的企業免於逾期申報附加費,並保持良好的合規紀錄。
年度報告與企業所得稅成本
公司的年度結帳是財政年度中最重要的里程碑。編製年度財務報表是每家 Dutch BV 的法定要求,無論其營運活躍度或營業額高低。這些文件提供了公司財務健全狀況的透明概覽,並作為核定稅額的依據。在編列 Dutch BV 會計成本預算時,創業者必須將依據荷蘭一般公認會計原則(Dutch GAAP)編製該等報表所需的專業知識納入考量。該等帳目必須於年結後 12 個月內向商會(KVK)申報備案,以維持公司的「良好存續」(good standing)狀態。未能履行此項義務不僅會面臨行政罰款;若公司陷入無償債能力狀態,更可能導致董事承擔個人責任。對於金融領域中尋求降低此類風險的人士,您可以深入了解 Versapien 以及他們對人工智慧驅動風險管理的見解。
董事會負責在財政年度結束後五個月內編製財務報表。儘管股東可准予最多延長五個月,但向 KVK 辦理公開備案的最終截止期限仍嚴格限制在年結後 12 個月內。這是一項關鍵期限,因為荷蘭稅務機關與 KVK 會密切監控這些日期。大多數國際創始人營運的是「小型」或「微型」BV,可受惠於簡化的報告準則。根據荷蘭政府企業入口網站,與大型實體相比,這些簡化格式所需的揭露事項較少,資產負債表亦較不繁複。此項分類透過減少必須審計或公開揭露的資料量,有助於控制整體行政管理投入。
企業所得稅計算與繳納
定稿的財務報表構成企業所得稅(CIT)申報的基礎。這些申報表必須使用專用軟體或透過註冊稅務代理人以電子方式提交給 Belastingdienst。在此精確度至關重要;稅務機關會將這些申報資料與 KVK 紀錄及增值稅數據進行交叉比對,以發現任何差異。自 2026 年 5 月 1 日起,Rabobank 一直為荷蘭稅務機關的官方往來銀行,因此任何應繳稅額或退稅均透過該機構處理。儘早完成決算結帳是良好的做法,以避開稅務繁忙期的混亂,並確保有充裕時間進行任何必要的稅務最佳化。您可以在我們關於 Dutch BV 合規會計與稅務義務的文章中找到這些程序步驟的更全面說明。
最後審核日期:2026 年 9 月
薪資管理與雇主合規
在荷蘭聘用員工會帶來特定的行政職責,並直接影響Dutch BV 會計成本。每家聘有員工的 BV 在處理首次薪資發放前,都必須向稅務機關登記薪資稅號。此項登記是每月合規工作的起點,其中包括產生薪資單、社會保障供款以及退休金管理。自 2026 年 7 月 1 日起,年滿 21 歲及以上員工的最低時薪為 €14.99。雇主還必須計入社會保障供款的最高工資基數,2026 財政年度為每年 €79,409。管理這些變數需要有系統的方法,以確保透過 Rabobank 向 Belastingdienst 進行的付款準確且及時。
標準薪資管理包含多項必須每月處理的強制性項目:
- 為所有員工產製數位薪資單。
- 計算並申報社會保障供款及薪資稅。
- 管理退休金計劃登記與每月保費。
- 向 Belastingdienst 申報員工年度所得(Jaaropgave)。
我們的薪資發放與人員配置服務透過將僱傭合約和社會安全申報整合到單一月度發票中,提供結構化的解決方案。對許多跨國實體而言,一項顯著優勢是 30% 稅務補償裁決(30% ruling)。該項優惠措施允許符合資格的跨國員工享有高達其毛薪 30% 的免稅額。這是吸引全球人才的有效工具,但需要在薪資系統內進行精確計算以符合稅收法規。與薪資相關的記錄必須保存至少 7 年,以符合法定審計標準。
名義僱主(EOR)與人員配置解決方案
尚未準備好建立完整本地人力資源部門的外國實體,通常會採用名義僱主(EOR)服務。這種模式允許公司僱用員工,同時由 EOR 提供商承擔遵守荷蘭勞工法的法律責任。這包括管理法定病假工資給付、提供規定的保險,以及在適用情況下遵守集體勞工協議(CAO)。使用 EOR 服務為處於市場進入初期的公司提供了過渡橋樑。欲更詳細了解這些選項,您可以查閱我們的荷蘭薪資發放服務指南。
高技術移民(HSM)成本
從歐盟以外招募人才涉及額外的程序步驟和費用。要僱用高技術移民,BV 通常必須取得移民歸化局(IND)的認可保證人身分。這些申請的行政規費以及後續的簽證申報是您年度人力資源預算的重要組成部分。HSM 員工必須符合特定與年齡掛鉤的薪資門檻,方有資格獲得其居留身分和 30% 裁決。這些門檻每年進行更新。在 2026 年,您必須確保您的薪資給付達到這些最低標準,以避免工作許可或保證人身分被撤銷。這一專門的合規領域需要您的稅務顧問與人力資源行政部門之間進行嚴格協調。
透過 Intercompany Solutions 實現策略性成本管理
有效管理 dutch bv accounting costs 需要一個理解法律設立與財政合規交匯點的合作夥伴。Intercompany Solutions 提供整合公司設立、增值稅申請和日常會計的全面服務方案。這種集中化方式消除了通常導致行政錯誤和意外費用的溝通脫節。透過直接與荷蘭公司法專家合作,您從成立之日起即可清楚掌握貴實體的財務義務。本事務所充當本地監管環境與您全球業務目標之間的橋樑,確保每個程序步驟都精確處理。
簡化遠端合規
非歐盟創始人設立實體的標準途徑是經公證認證的授權書(POA)流程。該方法允許公證人簽署設立公證書,而無需創始人前往荷蘭。我們遠端協助完成此流程,通常在 3 到 5 個工作天內完成 Dutch BV 公司設立。這種高效率降低了初始設立開銷,讓您專注於業務營運增長。當法律和行政基礎由單一服務提供商處理時,完全自海外管理您的荷蘭實體將成為一個可預測的流程。這種遠端模式專為追求效率與嚴謹細節而設計,契合現代國際創業者的需求。
持續支援與諮詢
合規是一項超出年度申報範圍的持續性義務。例如,實質受益人(UBO)的任何變更必須在 7 天內向 KVK 報告,以保持合規性。我們的尊榮秘書服務在第一年包含 10 小時的專屬支援,用於處理此類行政更新並監控關鍵的公司所得稅(CIT)和 BTW 截止日期。這種主動監控對於避免因逾期向 Belastingdienst 申報而產生的附加費至關重要。我們提供初步諮詢,協助創業者為其特定業務模式確定最具成本效益的架構。這可確保您的會計預算與您的實際交易量和複雜度相契合。透過整合這些服務,您可以確保必須保存至少 7 年的記錄隨時可供審計並符合荷蘭法律。
最後審閱時間:2026 年 9 月
確保您荷蘭實體的財務未來
維持 Dutch BV 需要持續關注法定截止日期和精確的簿記工作。透過將經常性簿記與年度報告要求分開,您可以為 dutch bv accounting costs 建立可預測的預算。確保您的實體持續符合 Belastingdienst 和商會的合規要求,可防止行政罰款並維護您在荷蘭的專業信譽。這種結構化的方法讓您可以專注於拓展業務,同時由專家處理各項程序細節。
Intercompany Solutions 是外國創業者的領先專業設立事務所,提供 3 至 5 個工作天內的遠端設立服務。我們以 100% 滿意度保證為您提供進入荷蘭市場的透明途徑。我們的團隊確保您的公司利益從設立之日起即獲得精確無比的關注與高效的處理。
今天建立穩固的行政基礎,確保您的企業為 2026 年及未來的監管要求做好準備。我們期待支援您的國際增長與長期穩定發展。
最後審閱時間:2026 年 9 月
常見問題
Dutch BV 的平均月度會計費用是多少?
每月費用根據貴實體的複雜程度和交易量而有所不同。這些成本通常涵蓋日常簿記和季度 BTW 申報。對於許多國際創業者而言,這些經常性支出採用按月固定收費模式,以確保 dutch bv accounting costs 的可預測性。具體費用取決於處理的發票數量以及公司是否需要額外服務,如薪資發放或專業稅務諮詢。
我的 BV 是否強制僱用荷蘭會計師?
雖然法律上對小型 BV 並未嚴格要求必須聘請外部會計師進行日常簿記,但每個實體都必須向商會(KVK)申報準確的年度決算表。多數外資持有的實體會選擇專業協助,以確保符合荷蘭公認會計原則(Dutch GAAP)和本地稅收法規。聘請專家可防止可能導致董事責任或來自 Belastingdienst 巨額罰款的行政錯誤;Belastingdienst 自 2026 年 5 月 1 日起使用 Rabobank 作為其往來銀行。
2026 年的 KVK 註冊及申報規費是多少?
2026 年在商會註冊 Dutch BV 的一次性規費為 85.15 歐元。此費用在公司首次載入商業登記冊時支付。雖然 KVK 不收取年度會員費,但公司在財政年度結束後 12 個月內以數位方式申報年度決算表時,必須支付少額行政規費。這些費用在整體 dutch bv accounting costs 中僅佔很小一部分,但仍是法定的合規步驟。
外資 BV 取得增值稅號需要多長時間?
對於外資實體,在最初的 KVK 註冊之後,核發增值稅(BTW)號通常需要 6 至 8 週。Belastingdienst 在核發稅號之前,會審查公司的規劃業務活動和經濟實質(substance requirements)。在此期間,公司通常仍可進行初步商業活動,但在註冊完成且稅號正式核發之前,不得收取或退還 BTW。
荷蘭商業記錄的保存要求是什麼?
所有荷蘭商業記錄,包括發票、銀行對帳單和合約,必須至少保存 7 年。若您的 BV 持有不動產,該法定保存要求將延長至 10 年。記錄的儲存方式應確保稅務機關能夠查閱和審計。數位儲存為標準做法,前提是在整個法定期間內確保資料的完整性與真實性。
我能否從海外遠端管理我的 Dutch BV 會計?
您可以完全遠端管理荷蘭實體的全部財務行政工作。現代會計軟體和數位入口網站使創始人與其本地服務提供商之間能夠無縫交換發票和銀行數據。這種便利性確保您無需親自前往荷蘭即可遵守荷蘭的申報截止日期。專業事務所專精於透過安全的數位工作流程和遠端溝通,為非居民創始人提供支援。
2026 年 Dutch BV 的企業所得稅率是多少?
2026 年,應稅利潤不超過 200,000 歐元的部分,企業所得稅(CIT)稅率為 19%。利潤超過該門檻的部分,稅率為 25.8%。這些稅率適用於扣除營業費用和適用稅收抵免後的公司淨利潤。精確的簿記對於確定正確的應稅基礎以及確保公司充分利用所有可用的財政優惠至關重要。
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |