


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
名義稅率很少能完全反映公司的整體稅務狀況。荷蘭對企業的稅務優勢取決於法律架構、所得類型以及是否符合特定資格條件等因素。適用於公司的措施可能不適用於其員工,而跨境活動也可能帶來進一步的考量。
在決定於何處設立或擴展業務時,比較稅率會有所幫助,但單純的稅率無法顯示哪些措施可能適用,或有哪些條件可能會限制其使用。首先應梳理您的業務活動、股權架構、員工配置以及國際關聯。
本文說明了 2026 年可能相關的主要荷蘭稅務措施,包括公司所得稅規定、參股免稅以及針對合格員工的 30% 裁定。本文也概述了在選擇架構或制定投資計畫之前需要確認的重要限制和問題。您可以藉此確定哪些問題需要針對您的具體情況獲得量身定制的稅務諮詢。
重點摘要
- 請根據您的架構、活動、股權和所得類型來評估荷蘭對企業的稅務優勢,而不是將任何措施視為必然的節稅。
- 以公司所得稅稅率級距為起點,然後評估應稅利潤及適用限制如何影響您公司的狀況。
- 在採用參股免稅和租稅協定條件之前,請先對照您的股權和跨境情況進行核實。
- 將您企業的增值稅義務與涉及合格員工且具備特定條件的 30% 裁定分開看待。
- 在設立或擴展之前,請梳理您的活動和股權架構,確認相關規定,並將總稅負與相關的合規要求進行對比。
目錄
荷蘭對企業的稅務優勢:什麼才算實質利益?
稅務優勢是指可能減少、遞延或明確特定合格稅務狀況的規則。它並非必然的節稅,也不適用於所有企業。只有當公司、所得、股權及其他相關事實符合其條件時,一項措施才能帶來實質利益。
荷蘭稅制概述提供了該體系的整體背景資訊。在做出商業決策時,請向荷蘭稅務局查閱適用規則,並評估其如何適用於您的具體情況。在荷蘭開展業務指南為您在考慮架構設立的同時評估其稅務狀況提供了一個起點。
按稅務層級劃分的措施
- 公司層級:公司所得稅稅率適用於應稅利潤。荷蘭稅務局在其公司所得稅指引中規定了 2026 年的稅率與級距。
- 股東層級:參股免稅可能適用於符合條件的持股。根據所涉及的國家和具體情況,跨境租稅協定也可能影響所得的課稅方式。
- 員工層級:30% 裁定是一項與員工相關的稅務便利措施。它並非自動適用於所有雇主或員工的公司稅務扣除項目。
哪些荷蘭稅務措施與企業相關?
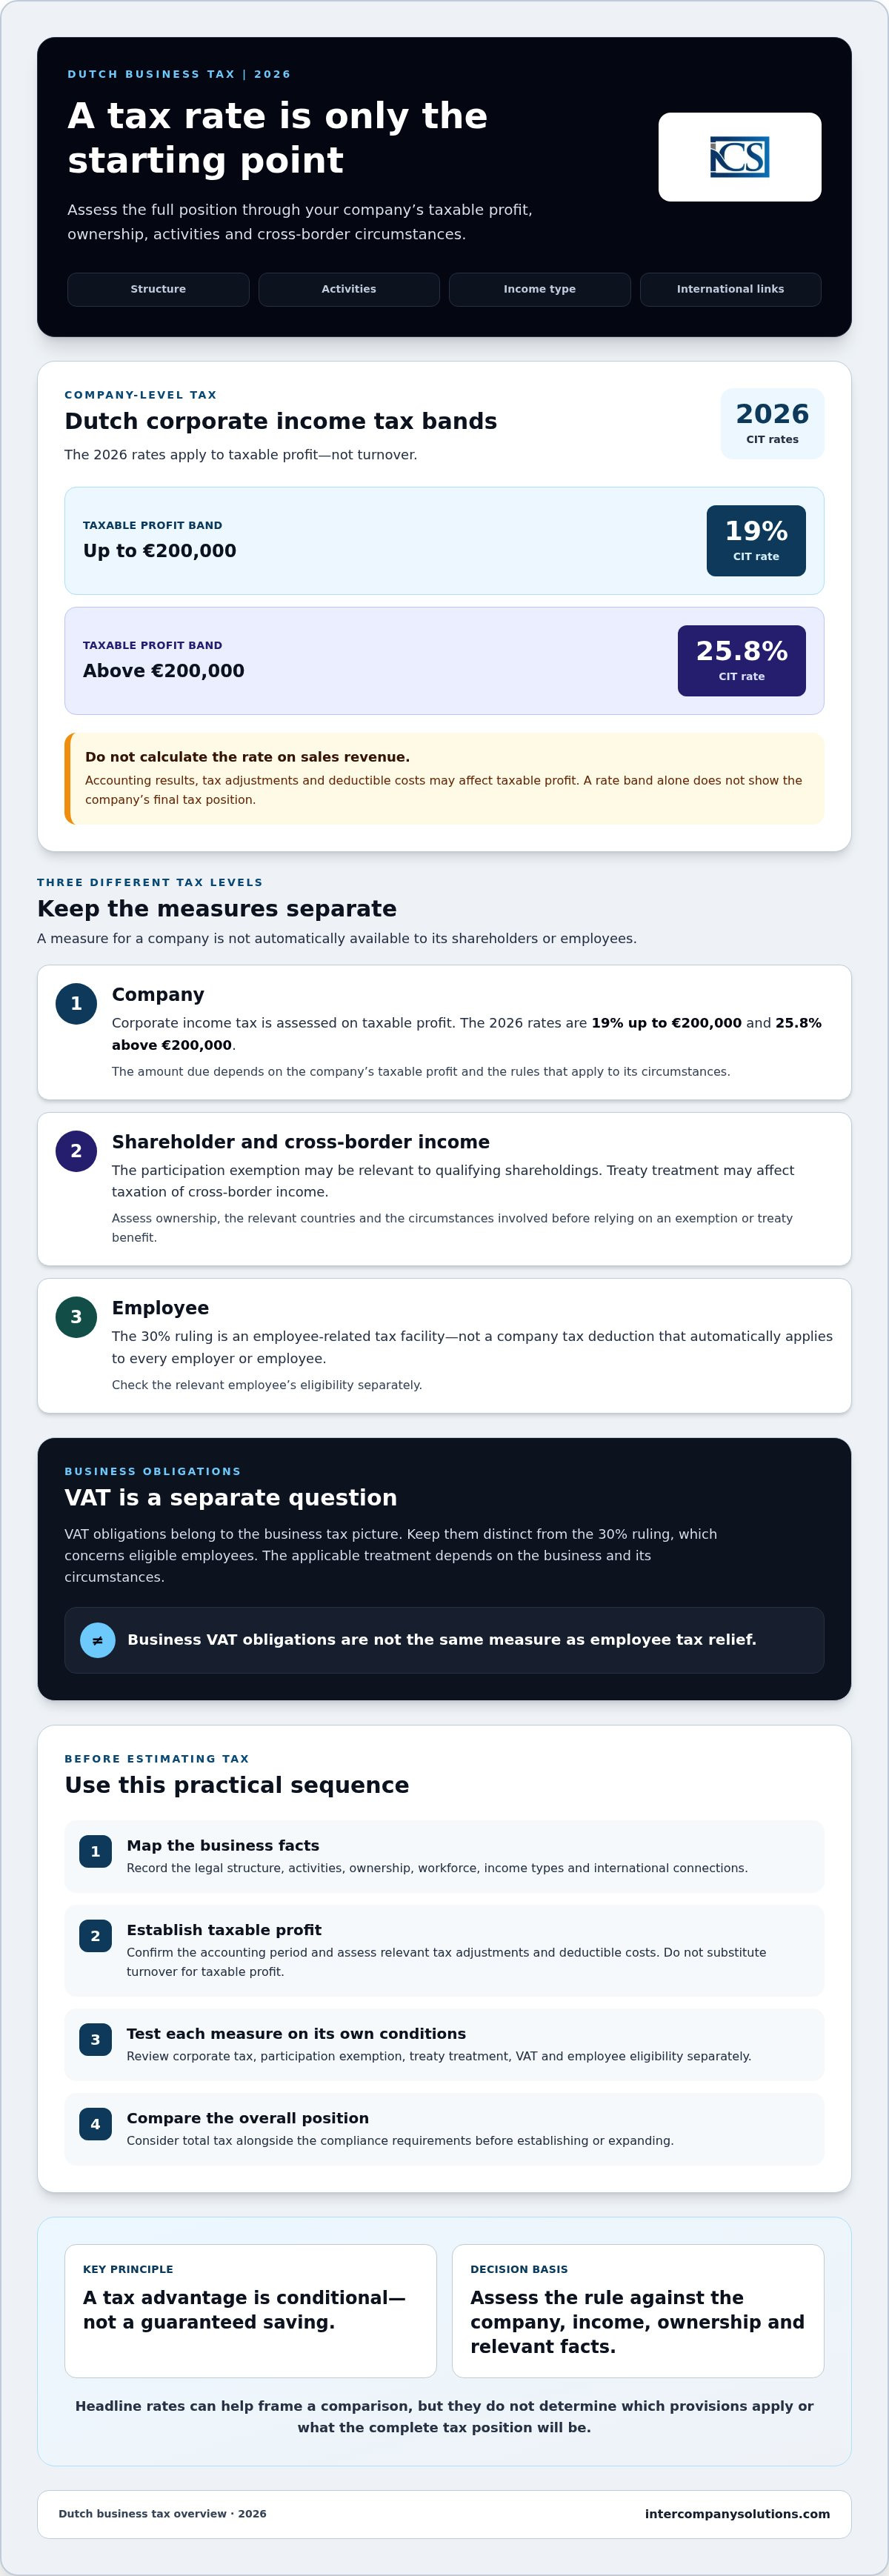
公司所得稅只是整體評估的一部分。2026 年,不超過 200,000 歐元的稅率為 19%,超過 200,000 歐元的部分為 25.8%,但單憑這些稅率無法確定應納稅額。參股免稅和協定待遇需要單獨評估。請對照相關的股權和跨境事實,查閱荷蘭稅務局關於參股免稅和消除雙重課稅的指引。考慮採用 30% 裁定的雇主應單獨查閱稅務局的 30% 裁定指引,以確認員工資格。
為什麼名義稅率無法反映完整的稅務狀況
應稅利潤、可用扣除額、股權結構以及所得類型皆可能影響最終結果。法律架構與業務活動所在地也可能至關重要。舉例而言,擁有海外股東或營運的荷蘭公司可能需要同時考量荷蘭法規與相關外國法規。這並不意味著特定協定優惠或免稅待遇必然適用。
若要評估哪些荷蘭企業稅務優勢可能與您的規劃相關,請對照您的具體事實來驗證各項法規。跨境情況值得進行專業審查,因為稅務處理方式取決於所涉及的國家、實體、所得與安排架構。請避免僅憑名義稅率來選擇架構。
2026年荷蘭公司所得稅:稅率、利潤級距與限額
2026年荷蘭公司所得稅(CIT)稅率為不超過200,000歐元部分為19%,超過部分為25.8%。這些級距適用於應稅利潤,而非營業額。因此,僅憑銷售收入無法判斷適用哪個稅率級距,也無法得知公司應納稅額。
| 應稅利潤級距 | CIT稅率 |
|---|---|
| 不超過200,000歐元 | 19% |
| 超過200,000歐元 | 25.8% |
請查閱Belastingdienst針對適用納稅年度的公司所得稅稅率指引。稅率僅是起點,而非完整的計算。應納稅額取決於應稅利潤以及適用於該公司情況的各項法規。請勿將較高稅率直接套用於營業額,亦勿假設名義稅率本身即代表公司的有效稅負。
2026年荷蘭公司稅級距的運作方式
首先應確定公司在相關期間的應稅利潤。接著評估2026年的級距在現行公司所得稅法規下如何適用。這與直接將稅率套用於總銷售額不同:會計結果與稅務調整皆可能影響應稅利潤。因此,除非會計帳目與稅務狀況的相關假設經過驗證,否則試算的應納稅額可能會產生誤導。
估算公司稅額前應核實的事項
在編製預估稅額前,請確認會計期間並核定公司的應稅利潤。審查其股權結構以及任何可能影響所得定性或荷蘭法規適用的跨境事實。可扣除費用與稅務調整取決於現行法律及公司的具體情況,因此請勿假設每筆會計費用都能獲得相同的稅務處理。
如需更全面了解針對國際企業的荷蘭稅務優惠措施,Invest in Holland概述了可能與外國投資者相關的各項措施。各項措施皆有其自身的適用條件。關於申報與帳簿憑證保存,請參閱相關指引《Dutch BV會計:2026年合規與稅務義務》,並同時對照現行Belastingdienst指引。
在評估荷蘭企業稅務優勢時,這些核實程序相當重要。可靠的估算始於公司的實際數據與具體情況,而非孤立地看待單一稅率。
參股免稅與租稅協定:何時可適用跨境優惠
跨境架構可能引發股利、資本利得與其他所得如何在多個國家課稅的問題。荷蘭參股免稅與租稅協定可能相關,但兩者皆不提供自動適用的優惠。其結果取決於所涉及的公司、股權與所得,以及適用的荷蘭法規與協定。
參股免稅:在預期效益前先確認資格
參股免稅可將來自子公司的合資格收益(例如股利與資本利得)排除在荷蘭母公司的應稅利潤之外。一般持股門檻為至少5%的股份。僅符合該門檻並不構成適用資格:子公司亦必須符合相關的資格規定。特別是非合資格的投資組合投資可能會被排除在免稅範圍之外。請檢視Belastingdienst參股免稅指引以了解現行條件與例外情況。
定性可能取決於子公司的活動及其他事實,因此請勿假設控股公司架構或5%的持股比例就能定論。在財務預測中依賴該免稅待遇或選擇控股架構之前,請先確認稅務處理方式。若具體事實未能明確符合已發布的指引,請尋求專業稅務諮詢。
租稅協定與國際營業所得
荷蘭與另一個國家之間的租稅協定可劃分課稅權,並提供解決雙重課稅的機制。其效力取決於具體協定、所得類型及納稅義務人的情況。租稅協定不一定會免除任一國家的稅負,也不會自動免除申報與報告義務。
應分別評估各項所得來源。股利、利息、權利金及營業利潤在國內法與相關租稅協定下可能適用不同處理方式。請查閱相關國家的協定條文與現行荷蘭法規,並確認公司的架構安排符合任何減免條件。Belastingdienst 關於防止雙重課稅的指引是一個實用的起點,但無法取代對適用協定的檢視。
在設立荷蘭控股公司、轉讓股份或透過多國實體引導所得之前,尋求專家審查大有助益。這些事實可能同時影響適用資格與合規性。應將荷蘭針對企業的稅務優勢視為需對照實際架構進行驗證的事項,而非基於一般描述即可保證獲得的結果。
增值稅與 30% 裁定:區分企業義務與員工減免
增值稅與 30% 裁定影響企業稅務狀況的不同層面。增值稅處理涉及應稅給付與商業交易。30% 裁定則是一項附帶條件的員工稅務措施。它並非企業所得稅扣除額,雇主亦不得逕自推定其適用於每位跨國聘僱人員。
荷蘭增值稅稅率與商業交易
荷蘭設有三種增值稅稅率。正確的稅率取決於所供應的貨物或服務以及交易情況。在開發票或預估增值稅之前,請對照現行 Belastingdienst 增值稅稅率指引核對其分類。
| 增值稅稅率 | 適用情況 |
|---|---|
| 21% | 標準稅率;適用於應課徵標準稅率之給付。 |
| 9% | 優惠稅率;僅適用於符合法規條件之給付。 |
| 0% | 零稅率;僅適用於給付與交易均符合相關條件之情況。 |
切勿僅依據寬泛的產品標籤指定稅率。具體的給付內容與交易情況至關重要。進行跨境銷售的企業亦應查閱相關的給付地規則與報告規則。如需註冊概覽,請參閱《荷蘭增值稅註冊:2026 年外國公司指南》以及稅務機關現行說明。
適用於合資格跨國員工的 30% 裁定
30% 裁定可允許雇主向符合現行條件的員工發放免稅津貼。2026 年,該津貼最高可達薪資的 30%,但須符合資格要求、262,000 歐元的薪資上限,以及一般申請人 48,013 歐元的最低應稅薪資門檻。對於擁有符合資格碩士學位且年齡在 30 歲以下的員工,最低應稅薪資為 36,497 歐元。請參閱 Belastingdienst 的 30% 裁定指引確認適用條件與計算方式。
此措施僅針對合資格員工,而非每一位外籍員工或雇主。雇主在適用前應驗證其資格並處理規定的薪資管理程序。有關雇主的相關考量事項,請參閱荷蘭薪資管理指引。這項區分有助於釐清荷蘭針對企業的稅務優勢中,哪些與公司交易相關,哪些可能涉及勞動力。
在設立或擴張前如何評估荷蘭稅務優勢
結構化的審查有助於您對照實際規劃評估荷蘭企業稅務優勢,而非僅仰賴單一稅率或優惠措施。在選擇架構或落實跨境安排之前,請依序完成以下步驟。
實用的進駐前稅務評估檢查清單
- 明確定義商業活動。記錄公司業務內容、營運地點,以及其客戶與供應商所在地。
- 梳理股權架構。確認股東、母公司、子公司,以及各自的設立地或稅務居住地國家。
- 列出各項所得與交易。將預期的營業所得與股利、其他投資所得、跨境銷售及員工相關安排分別列出。
- 查證潛在相關法規。查閱現行荷蘭指引與相關外國法規。例如,參照 Belastingdienst 公司所得稅指引以明確公司稅務義務,並根據具體事實核對租稅協定或稅務優惠的條件。
- 將稅務與合規要求共同模擬分析。在預估可能稅負狀況的同時,一併評估會計、報告、註冊與申報要求。全面比較各種方案的總體義務,而非僅著眼於宣傳的稅率。
保留評估背後假設的記錄,包括計畫的員工數量、預期活動、所有權變更以及跨境交易。若架構或預測仰賴租稅協定減免、免稅優惠或其他重大跨境假設,在依賴該等假設之前,請先向具備資格的顧問尋求書面建議。
專業執行支援何時能提供協助
一旦選定架構,設立、稅務登記、簿記與申報工作即需相互配合。這些屬於執行層面的工作,與判定某項稅務措施是否適用截然不同。請確認各項義務將由誰負責處理,以及必須保存哪些資訊。荷蘭稅務局的指引與商會的年度財務報表資訊有助於確認相關的申報要求。
有關實際設立資訊,請參閱荷蘭公司設立指南。更廣泛的創業指南亦有助於整理進駐前的各項問題。Intercompany Solutions 為落實營運計畫的企業提供 Dutch BV 設立以及會計與稅務服務。
在進行後續步驟之前,請先與 Intercompany Solutions 討論您的擬議架構與稅務合規要求。
將您的荷蘭稅務評估納入商業計畫
荷蘭對企業的稅務優勢並不僅取決於名義稅率。公司稅適用於應稅利潤,而參股豁免、租稅協定減免以及 30% 裁定等措施則有各自明確的適用條件,並可能在不同層級適用。增值稅待遇亦取決於具體的供應項目與交易。
在設立或擴張業務之前,請先通盤梳理您的業務活動、股權架構、收入、員工及跨境交易。確認適用的法規,隨後將預期的稅務狀況與所需的會計、申報和存檔工作進行對比。若某項決策依賴於跨境假設,請依據所涉及的特定國家與實際情況獲取專業建議。
Intercompany Solutions 支援 Dutch BV 設立以及後續的會計和稅務合規服務。可進行遠距設立,所需時間取決於股權架構的複雜程度。是否具備享有稅務措施的資格,仍取決於您的具體情況與適用法規。
審慎的評估能為您選擇架構和規劃下一步提供更明確的基礎。在清楚掌握相關事實與義務的情況下,您能更具信心地向前推進。
常見問題
荷蘭企業的主要稅務優勢有哪些?
潛在相關的措施包括公司所得稅架構、針對符合條件持股的參股豁免,以及可能影響跨境收入的租稅協定條款。30% 裁定是一項與員工相關的獨立措施,並非一般性的公司稅務優惠。適用資格取決於公司的業務活動、股權架構、收入及具體情況。在將某項措施納入您的稅務預測之前,請查閱最新的 Belastingdienst 指引。
2026 年荷蘭公司所得稅稅率是多少?
在 2026 年,公司所得稅在 200,000 歐元以下部分為 19%,超過 200,000 歐元部分為 25.8%。這些級距適用於應稅利潤,而非營業額。單憑稅率並不能決定應納稅額,因為應稅利潤和適用的法規取決於公司的會計帳目和具體情況。請查閱 Belastingdienst 的公司所得稅稅率,並根據相關會計期間獲取精確計算。
荷蘭的參股豁免是否適用於每一家 BV?
不適用。參股豁免並非自動適用於每家 BV 或每筆股權。一項關鍵條件通常是持股至少達 5%,但同時也適用其他資格規定與例外情況,包括涉及不符合資格之投資組合投資的規定。子公司的特性與母公司的具體情況至關重要。在架構設計或稅務預測中依賴該項豁免之前,請先查閱 Belastingdienst 參股豁免指引。
外資持有的荷蘭公司能否受惠於租稅協定?
若荷蘭與相關國家之間的租稅協定適用於該公司的實際情況和收入,則有可能受惠。租稅協定可以劃分課稅權或提供解決雙重課稅的機制,但並不會自動免除稅務或申報義務。最終結果取決於具體的協定內容、所得類型及實際情況。請將該協定與國內法規以及 Belastingdienst 關於防止雙重課稅的指引一同檢視。
荷蘭企業適用哪些增值稅稅率?
荷蘭的增值稅稅率為 21%、9% 和 0%。適用的稅率取決於所提供的貨物或服務以及交易情況。切勿僅憑一般商品描述來判定適用稅率。請使用當前 Belastingdienst 的增值稅稅率指引查核分類和相關條件。涉及跨境交易的企業亦應評估相關的增值稅待遇與申報要求。
雇主能否為國際員工申請 30% 裁定?
雇主僅能為符合當前適用條件且依規定流程完成申請的員工申請 30% 裁定。該規定並非自動適用於每位國際員工或雇主。2026 年,該項津貼最高可達工資的 30%,但須符合適用上限與規定。雇主應核實員工的具體情況,並諮詢 Belastingdienst 30% 裁定指引。
資料來源
- ICS Payroll - 荷蘭薪資發放服務
- KVK - 在荷蘭商業登記處註冊
- Business.gov.nl - 私人有限責任公司 (bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典第二卷,法人實體)
- Rijksoverheid - 企業經營
- Belastingdienst - 工資稅 (loonheffingen)
- UWV - 雇主義務
- SVB - 荷蘭社會保險
- Belastingdienst - 企業增值稅 (btw)
- 歐盟委員會 - 增值稅規則與稅率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC 全球稅務概覽 - 荷蘭
- ICLG - 荷蘭公司治理法律與法規
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |