


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
進軍荷蘭市場往往並非因為缺乏需求而失敗,而是源於對當地勞工法規遵循的根本誤解。對於國際企業家而言,從外國實體轉變為荷蘭雇主,不僅僅涉及簽發合約。您可能已經意識到,荷蘭勞動法的複雜性以及社會保障供款的不確定性可能會延誤您的成長計畫。遠距管理勞動力需要結構化的方法,以確保在無需於當地親自設立實體據點的情況下,符合所有監管要求。
這份 2026 年指南為國際企業家建立合規的人員配置架構提供了全面的流程藍圖。我們概述了外國公司在荷蘭建立有效薪酬管理的確切步驟,確保您瞭解在薪資稅和退休金供款方面的義務。您將瞭解如何利用 30% 裁定來減輕高技術移民的稅務負擔,並掌握成為 IND 認可保證人的具體要求。本文詳細介紹了從最初招募到維護合規薪酬系統的過渡過程,包括自 2026 年 5 月 1 日起 Belastingdienst 將其主要往來銀行轉移至 Rabobank 的變更。
重點摘要
- 透過比較透過 Dutch BV 直接聘用、名義雇主(EOR)模式以及法定代發薪資架構,確定最適合的人員配置架構。
- 透過納入強制性僱傭合約條款及 2026 財政年度的社會保障義務,確保遵守《荷蘭民法典》。
- 利用 30% 裁定和 IND 保證人資格,透過具稅務效益的薪資架構和加急簽證申請來吸引國際人才。
- 透過向商會支付 85.15 歐元完成註冊並取得雇主稅號,為外國公司的荷蘭薪酬管理營運建立合規系統。
- 利用經合法認證的授權書途徑設立 Dutch BV,無需親自出行即可遠距管理人員配置需求。
外國實體在荷蘭聘用員工的架構選擇
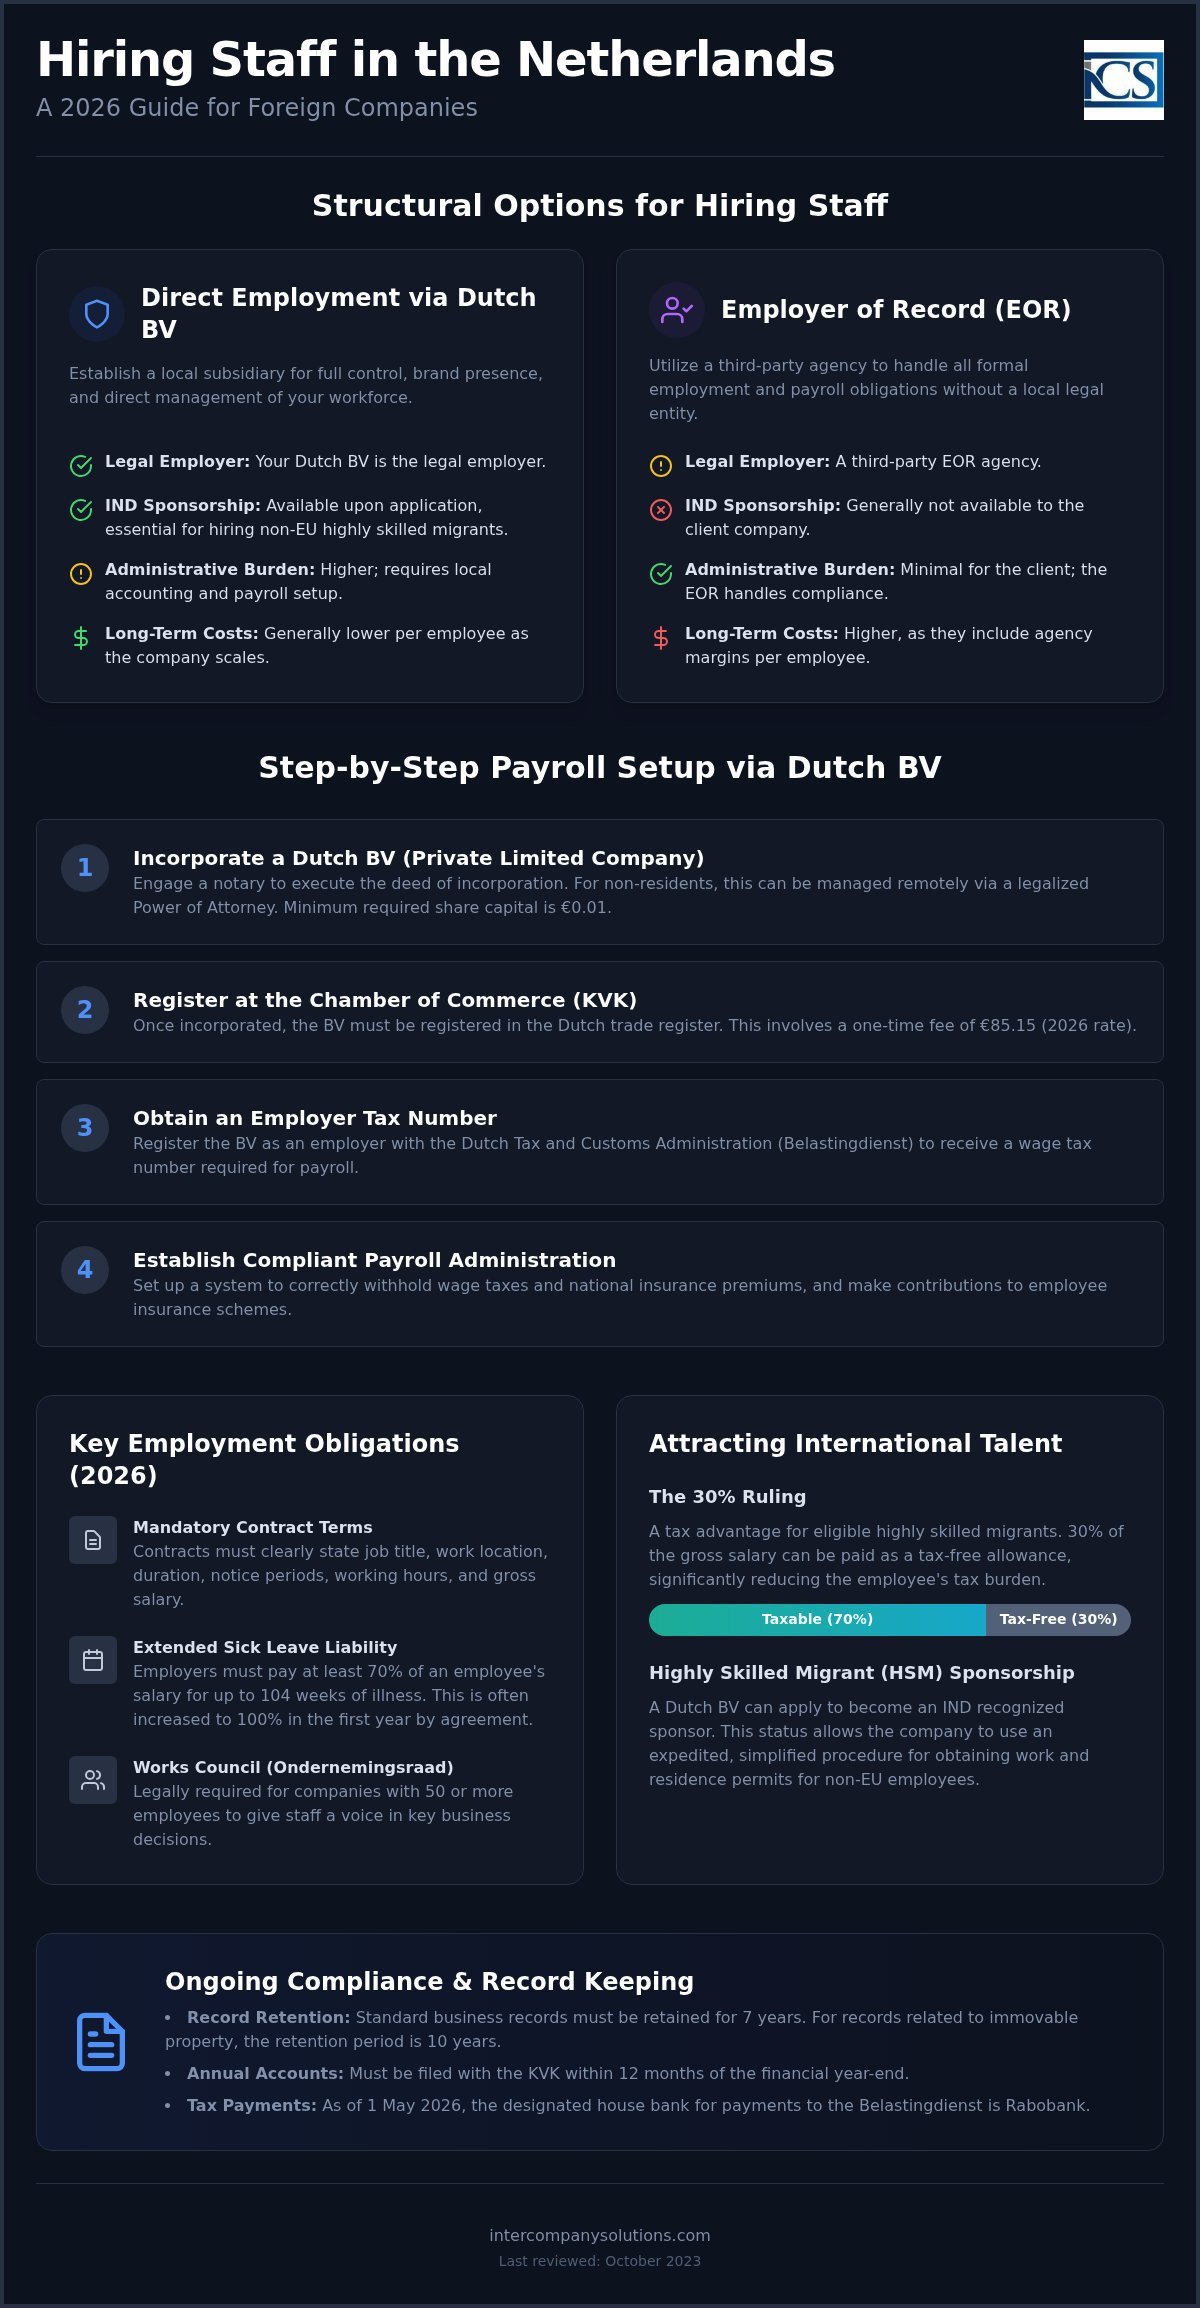
進入荷蘭市場的外國企業必須在透過當地子公司直接聘用或利用第三方人力配置安排之間做出選擇。每種模式在勞動法責任和行政控制權方面都有不同的法律影響。對於外國公司荷蘭薪酬管理的永續策略而言,選擇通常取決於預期員工數量以及取得 IND 認可保證人資格的需求。荷蘭還採用一種特殊的「代發薪資(payrolling)」模式,這是一種法定的回租安排,由第三方機構擔任形式上的雇主,而員工則仍在您的營運指導下工作。
| 特徵 | 直接聘用 (Dutch BV) | 名義雇主 (EOR) / 代發薪資 |
|---|---|---|
| 法定雇主 | 您的 Dutch BV 子公司 | 第三方機構 |
| IND 保證人資格 | 申請後即可獲得 | 客戶通常無法取得 |
| 設立時間 | 2 至 5 個工作天 | 即時 |
| 行政負擔 | 較高(需要當地會計處理) | 對客戶而言極低 |
| 長期成本 | 每位員工成本較低 | 較高(包含機構利潤) |
透過 Dutch BV 子公司直接僱用
設立 Dutch BV 是尋求對其員工隊伍擁有完全自主權的企業的標準途徑。該架構需要公證人簽署成立公證書,且最低股本為 0.01 歐元。成立後,該實體必須向商會(KVK)登記,並支付一次性費用 85.15 歐元。此模式允許企業申請 IND 認可保證人身分,這是聘用非歐盟高技術移民的先決條件。其直接與 Dutch BV 公司設立整合,提供一個透明的架構,以您自己的公司身分管理僱傭合約、社會安全繳款和當地稅務義務。
名義雇主(EOR)與薪資服務模式
EOR 模式是無當地法律實體時聘用員工的入門解決方案。EOR 處理所有法定要求,包括工資稅代扣代繳和社會安全保險費。然而,「用工方」仍須對某些工作場所安全標準承擔責任,並必須依據 Waadi 法規確保該員工享有與直接聘用員工同等的條件。雖然這減少了初期的行政建置工作,但會限制您建立當地品牌影響力或直接擔保簽證的能力。大多數外國實體在員工規模達到使 EOR 的每名員工費用超過維持專屬荷蘭薪酬及會計系統的成本時,便會過渡至 BV 架構。
2026 年法定僱傭要求與工資稅
在荷蘭聘用員工須嚴格遵守《荷蘭民法典》,該法典規定了每份僱傭協議的強制性組成部分。您的合約至少必須載明職稱、工作地點、協議期限以及適用的預告期。亦必須列明工時與稅前薪資,包括法定最低工資要求。對於擁有 50 名或更多員工的公司,設立企業委員會(Ondernemingsraad 或 OR)是一項法律義務;該機構賦予員工在公司重大決策中的發言權。
荷蘭勞動法最顯著的特點之一是雇主在病假方面的義務。若員工因病無法工作,雇主通常必須在長達 104 週的期間內支付其至少 70% 的薪資。在許多情況下,集體勞工協議(CAO)或個人合約會在第一年將此比例提高至 100%。這項長期責任使得穩健的荷蘭外國公司營運薪資管理系統對於有效追蹤請假與管理潛在保險理賠而言不可或缺。
荷蘭工資稅與繳費比率
荷蘭薪資管理涉及多層級的扣除與繳費。作為雇主,您有責任從員工的稅前薪資中代扣工資稅(loonbelasting)與國民保險費(volksverzekeringen)。此外,您必須繳納員工保險費(werknemersverzekeringen),以涵蓋失業和殘疾津貼。除了本薪之外,每位員工均有權獲得至少占其年度稅前工資 8% 的法定度假津貼,通常在 5 月或 6 月一次性發放。
退休金計畫通常在總勞動成本中占有相當大的比重。雖然私人退休金沒有普遍的法定強制要求,但許多產業受 CAO 約束,強制要求提撥特定的退休金基金。如果您需要針對您特定產業評估這些法定成本的詳細資訊,您可以預約諮詢我們的稅務專家。
雇主的企業所得稅合規
透過 BV 架構在荷蘭維持員工隊伍也會帶來更廣泛的企業所得稅責任。在 2026 財政年度,利潤不超過 200,000 歐元的部分,企業所得稅(CIT)稅率為 19%,超過此門檻的部分則為 25.8%。計算應稅利潤時,您必須考慮利息扣除上限,該上限設定為 EBITDA 的 24.5%。合規亦需要嚴謹的記錄保存;所有薪資和公司文件必須保存至少 7 年,若記錄涉及不動產則為 10 年。
自 2026 年 5 月 1 日起,向荷蘭稅務局(Belastingdienst)支付的所有稅款均透過其開戶銀行 Rabobank 進行處理。確保您的內部會計系統已更新以反映這些銀行帳戶資訊,對於避免逾期繳納罰款至關重要。明晰的財務監督可確保您的荷蘭外國公司薪資管理活動完全符合勞動與稅務法規。
吸引國際人才:30% 裁定與 HSM 保證人身分
30% 裁定仍是跨國公司吸引高階專業人才前往荷蘭的主要誘因。該機制允許雇主將員工稅前薪資的 30% 作為境外費用的免稅補償。對於外國公司而言,將此納入其荷蘭外國公司薪資管理策略中,可顯著降低總僱傭成本,同時提高員工的實發淨所得。為符合資格,該員工必須是從國外招募,且在首個工作日之前的 24 個月內,至少有 16 個月居住在距離荷蘭邊境 150 公里以外的地區。
聘用非歐盟人才需要對移民法採取具體架構化的方法。您的荷蘭實體應向移民歸化局(IND)申請「認可保證人」身分以利辦理。該身分允許加急簽證處理,通常在兩到四週內完成。若無此身分,單一許可(GVVA)的申請可能需要數個月。認可保證人必須遵守特定的注意義務與行政義務,包括在四週內申報員工身分的變更以維持合規。
申請 30% 稅收補償裁定
30% 裁定的申請是由雇主與員工共同辦理的程序。必須在僱傭開始之日起四個月內向 Belastingdienst 提出申請,方具追溯效力。若錯過截止日期,該裁定僅自提出申請的次月起適用。2026 年,該裁定的有效期限為五年。這項福利亦簡化了社會安全金的計算,因為免稅部分通常不計入社會保險繳費基數。若員工轉換工作,只要在新合約於前一份合約終止後的三個月內簽訂,該裁定便可轉移至新的荷蘭雇主。
高技術移民(HSM)簽證要求
HSM 計畫依賴荷蘭政府每年按指數調整的嚴格薪資門檻。2026 年,這些門檻依據員工的年齡適用。年滿 30 歲及以上的員工必須達到比 30 歲以下員工更高的稅前月薪要求。畢業於指定頂尖大學且在畢業後三年內找到工作的應屆畢業生,符合較低的「尋工年」門檻。維持對這些門檻的合規是您薪資系統的核心基本要求。低於限制可能導致該移民的居留許可立即被撤銷,並對該荷蘭實體處以高額罰款。
建立荷蘭薪資管理逐步指南
建立本地員工隊伍的流程始於在荷蘭商會(KVK)進行正式註冊。對於需要公證人起草設立契約的 BV,您必須在 2026 年支付 85.15 歐元的一次性 KVK 註冊費。此步驟是荷蘭外國公司薪資管理運作的基石,因為產生的 KVK 號碼是用於所有後續稅務識別碼以及開設本地銀行帳戶所必需的。
遵守透明度法規是關鍵的初期步驟。您必須在公司成立後 7 天內登記所有實質受益人(UBO)。UBO 被定義為持有超過 25% 股份、表決權或所有權權益的任何個人。所有權結構的任何後續變更亦必須在相同的 7 天期限內向 KVK 申報,以避免行政處罰。
雇主註冊與稅務帳戶設立
一旦完成 KVK 註冊,荷蘭實體必須向 Belastingdienst 取得雇主稅號。您可以透過提交「雇主風險評估申報」(Melding Loonheffingen)來完成此操作。該申請使稅務機關能夠對您的企業進行分類並確定適用的社會保險費。獲得批准後,公司將可進入提交每月工資稅申報所需的數位環境。自 2026 年 5 月 1 日起,所有向稅務機關支付的款項必須匯入 Belastingdienst 的官方合作銀行 Rabobank。
日常行政合規與截止期限
成功的荷蘭外國公司薪資管理系統取決於對申報時程的嚴格遵守。工資稅申報及其相應付款截止日期為薪資計算期次月的月底。此外,公司必須在財政年度結束後 12 個月內向 KVK 提交其年度財務報表。此程序與您的公司所得稅(CIT)義務相關聯,2026 年利潤不超過 200,000 歐元的部分稅率為 19%,超過該門檻的部分為 25.8%。為維持符合荷蘭法律規定,您必須保留所有薪資和公司記錄至少 7 年。將這些工作與專業的薪資服務提供商整合,通常可以降低行政錯誤和延遲申報的風險。
透過經認證的授權書遠端管理荷蘭薪資
在荷蘭管理員工隊伍並不需要您親自前往該國。對於非歐盟創始人而言,經認證的授權書(PoA)途徑是建立本地實體並啟動招聘流程的主要方式。這項法律文件允許荷蘭公證人在您留在本國的同時,代表您簽署設立契約。這是一種兼顧速度與法律完備性的結構化方法,確保您的企業在設立階段無需進行跨國旅行即可做好招聘員工的準備。
使用 PoA 可確保您的公司設立從一開始就符合荷蘭民法。這種遠端架構對於需要建立歐元區業務據點同時專注於其全球營運的跨國企業家而言至關重要。透過委託本地公證人執行,您可以確保您的 Dutch BV 的所有技術要求均得到精確滿足。這包括實質受益人(UBO)的法定登記以及向商會的首次備案。
遠端設立與配置工作流程
跨國企業家必須透過其所屬司法管轄區的本地公證人或大使館對其身分證明文件及 PoA 進行認證。一旦荷蘭公證人收到這些經認證的原始文件,BV 即可以 0.01 歐元的最低股本設立。對於外資實體,Belastingdienst 通常需要 6 至 8 週的時間核發增值稅號。在此期間,如果您的業務涉及貨物進出口,您還可以申請 EORI 號碼。在此階段利用專業的公司秘書支援,可確保您向稅號以及自 2026 年 5 月起作為官方稅務合作銀行的 Rabobank 帳戶的申請得到正確處理。
在境外確保長期合規
距離不應影響您對荷蘭勞動法或稅務截止日期的遵守。本地合作夥伴負責處理您每月申報的技術細節,從計算社會保障繳費到為您的外籍員工處理 30% 裁定。該合作夥伴可確保您的荷蘭外國公司薪資管理系統與最新的立法變更(如最低工資或養老金要求的變動)保持同步。您每月將收到一份涵蓋所有就業相關費用的單一且透明的發票,簡化您的跨國簿記。
這個遠端架構是非居民在荷蘭創辦企業的重要組成部分。它使您能夠在完全遵守 UBO 申報義務和 7 年記錄保存政策的同時建立本地團隊。透過將行政負擔委託給本地專家,您可以專注於拓展荷蘭業務。在荷蘭金融和法律基礎設施的可靠支援下,您的薪資系統將保持穩定且合規,成為業務成長的基石。
最後審閱日期:2024 年 10 月
在荷蘭建立合規的員工隊伍
在荷蘭聘用員工需要在勞動法和行政合規方面採取結構化方法。透過遵循經認證的授權書途徑,您可以設立 Dutch BV 並開始招聘,而無需親自前往。您的成功取決於妥善保存七年的準確記錄,並確保自 2026 年 5 月 1 日起按要求將所有稅款匯入 Rabobank。為荷蘭外國公司薪資管理運作實施專業系統,可保護您的企業免受法律風險,同時讓您透過 30% 裁定吸引頂尖國際人才。
我們已協助超過 1,000 位外國企業家在 2 至 5 個工作天內完成遠端設立。我們的服務包含 100% 滿意度保證,以確保精確維護您的專業利益。這種積極主動的方式簡化了您進入荷蘭市場的流程,並為長期成長奠定基礎。對於重視法規遵從與專業知識的公司而言,荷蘭仍然是全球擴張穩定且開放的環境。
最後審閱日期:2024 年 10 月
常見問題
在荷蘭聘用員工需要本地法律實體嗎?
您通常需要一個本地法律實體(例如 Dutch BV)來直接聘用員工並維持對員工隊伍的完全控制權。雖然名義雇主(EOR)是一種替代方案,但 BV 允許您申請 IND 認可保證人身分。設立公司需要公證人以及 0.01 歐元的最低股本。該架構可確保您符合所有本地勞動法和稅法的要求。
2026 年 Dutch BV 所需的最低股本是多少?
2026 年 Dutch BV 所需的最低股本為 0.01 歐元。這使得 BV 成為跨國企業家容易採用的法律架構。設立時,您還必須向商會(KVK)支付 85.15 歐元的一次性註冊費。雖然資本要求較低,但您必須確保該實體具備清償能力,以履行其每月薪資義務以及所有員工的社會保障繳費。
2026 年荷蘭的公司所得稅稅率是多少?
在 2026 財政年度,利潤不超過 200,000 歐元的部分公司所得稅稅率為 19%。超過該金額的任何利潤按 25.8% 課稅。您還必須遵守利息扣除上限,即 EBITDA 的 24.5%。荷蘭外國公司薪資管理的有效運作包括正確扣除人工成本,以確保精確計算您的應稅利潤。自 2026 年 5 月 1 日起,所有稅款均透過 Rabobank 處理。
什麼是 30% 裁定以及它對外國雇主有何好處?
30% 裁定是一項稅收優惠措施,允許雇主將員工總薪資的 30% 作為境外費用免稅津貼進行支付。此福利適用於符合特定薪資門檻且從國外招募的合格國際員工。它降低了雇主的社會保障成本,並增加了員工的淨收入。在 2026 年,該裁定有效期為五年,並且仍然是為您的荷蘭實體吸引高技術人才的重要工具。
荷蘭公司登記薪資和增值稅需要多長時間?
一旦公證人收到經認證的授權書,遠端設立 Dutch BV 需要 2 至 5 個工作天。然而,對於有外國股東的實體,增值稅註冊通常需要 6 至 8 週。一旦您的 KVK 註冊完成並支付 85.15 歐元的費用,您即可獲得雇主稅號。這使您能夠建立薪資系統,並開始向 Belastingdienst 提交每月的工資稅申報。
我可以在不入境的情況下遠端管理荷蘭薪資嗎?
您可以完全在境外管理您的荷蘭外國公司薪資管理工作,而無需親自入境。經認證的授權書途徑允許荷蘭公證人遠端設立您的 BV。接著,您可以委任本地專家處理每月的稅務申報和社會保障繳費。與 Belastingdienst 的所有通訊均採數位化進行,且稅款支付至自 2026 年 5 月 1 日起作為稅務機關官方合作銀行的 Rabobank。
荷蘭雇主的法定社會保障繳費有哪些?
荷蘭雇主須負擔多項法定繳費義務。您必須支付雇員保險費,並從工資總額中代扣代繳國家保險費。主要義務包括:
- 8% 的最低法定度假津貼。
- 長達 104 週的病假薪酬。
- 若適用 CAO,須繳納行業專屬的養老金基金繳費。
必須在您的薪資系統中精確追蹤這些成本,以確保完全符合法規要求並避免 Belastingdienst 的處罰。
資料來源
- ICS Payroll - 荷蘭薪資服務
- KVK - 在荷蘭商業登記處註冊
- Business.gov.nl - 私人有限公司(bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典第二卷,法人實體)
- Rijksoverheid - 企業經營
- Belastingdienst - 公司所得稅稅率
- Belastingdienst - 工資稅(loonheffingen)
- UWV - 雇主義務
- SVB - 荷蘭社會保險
- Belastingdienst - 企業家 BTW
- 歐洲執委會 - 增值稅規則與稅率
- IND - 高技術移民
- IND - 新創企業居留許可
- De Nederlandsche Bank - 監管
- AFM - 牌照與登記冊
- RVO - 開展跨國業務
- Belastingdienst Douane - 海關
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC 全球稅務摘要 - 荷蘭
- ICLG - 荷蘭公司治理法律與法規
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |