


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
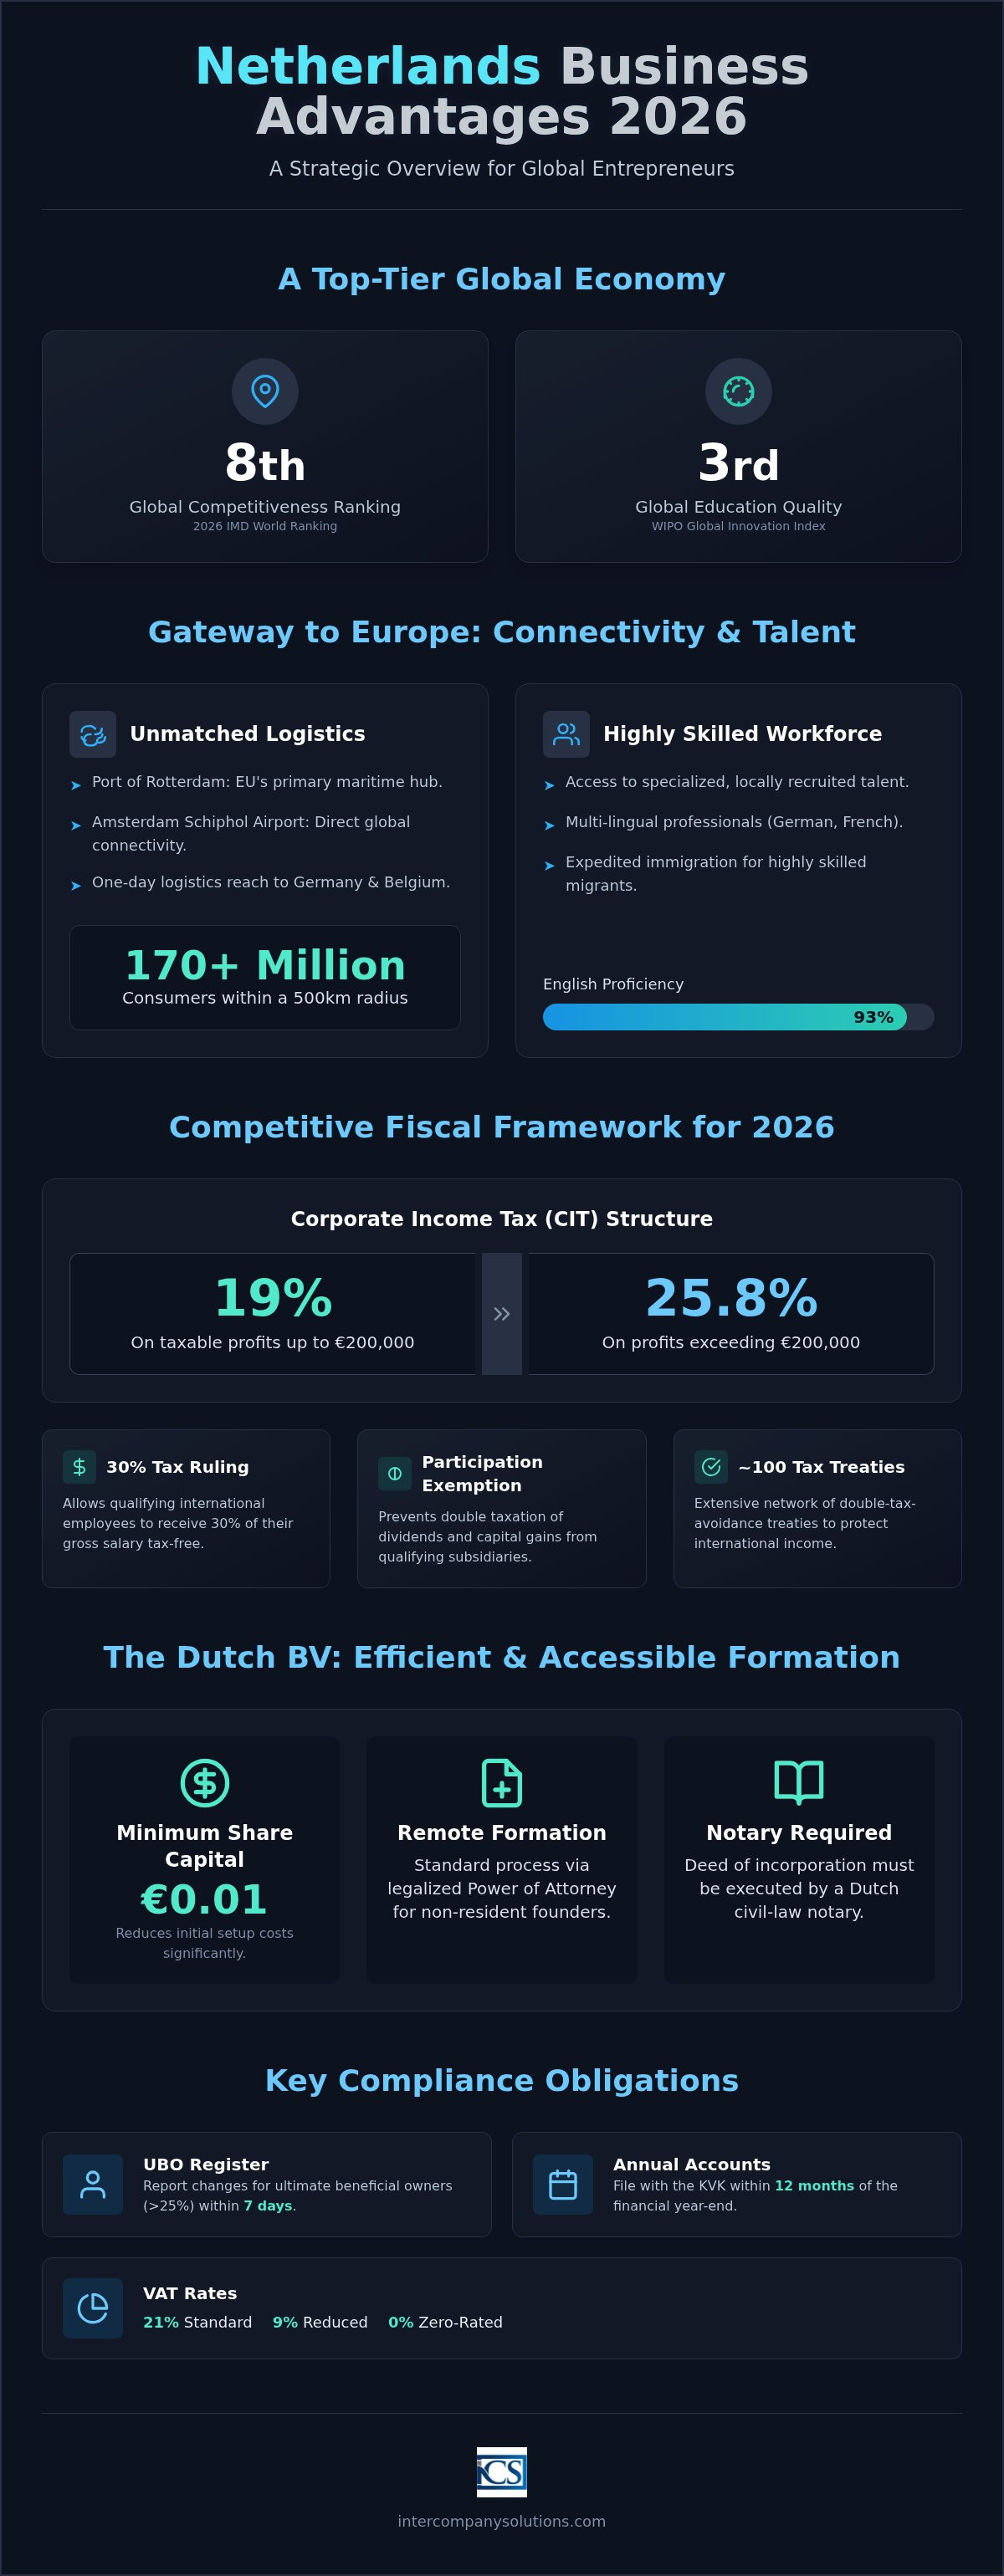
Holandija je obezbedila 8. poziciju na globalnom nivou na IMD rang-listi svetske konkurentnosti za 2026. godinu, pokazujući svoju snagu u međunarodnoj trgovini i tehnološkoj infrastrukturi. Za globalnog preduzetnika, prednosti osnivanja kompanije u Holandiji prevazilaze samo rangiranje i obuhvataju snažan fiskalni okvir i pristup jedinstvenom evropskom tržištu. Verovatno prepoznajete da širenje poslovanja u Evropu često podrazumeva upravljanje visokim porezima na dobit preduzeća i poteškoće izazvane prekograničnim regulatornim preprekama u vašoj matičnoj jurisdikciji.
Osnivanje Dutch BV pruža strateško rešenje za ove izazove kroz transparentan pravni sistem i efikasne opcije daljinskog upravljanja. Ovaj članak pruža sveobuhvatnu analizu fiskalnih, pravnih i operativnih prednosti koje su dostupne međunarodnim vlasnicima preduzeća u 2026. godini. Ispitujemo stopu poreza na dobit preduzeća od 19% na dobit do 200.000 €, ograničenje odbitka kamate od 24,5% EBITDA i proceduralnu jasnoću postupka putem punomoćja za osnivače nerezidente. Razumevanje ovih specifičnih mehanizama pomaže vam da smanjite dvostruko oporezivanje i obezbedite stabilnu osnovu za svoje međunarodne operacije.
Key Takeaways
- Identifikujte kako Holandija deluje kao logistička kapija ka EU, nudeći jednodnevni pristup glavnim tržištima poput Nemačke i Belgije.
- Analizirajte strukturu poreza na dobit preduzeća za 2026. godinu, koja primenjuje stopu od 19% na dobit do 200.000 € i 25,8% na iznose koji prelaze ovaj prag.
- Upoznajte se sa prednostima osnivanja kompanije u Holandiji kroz postupak osnivanja BV na daljinu, koji zahteva minimalni osnovni kapital od samo 0,01 €.
- Istražite inovacioni pejzaž i prednosti tržišta rada, uključujući ubrzane imigracione procedure za visokokvalifikovane migrante putem priznatih sponzora.
- Steknite uvid u obavezne zahteve usklađenosti, kao što su prijavljivanje promena UBO u roku od 7 dana i podnošenje godišnjih finansijskih izveštaja u roku od 12 meseci od završetka poslovne godine.
Strateške geografske i ekonomske prednosti holandskog tržišta
Holandija zadržava svoju poziciju među vodećim svetskim ekonomijama, zauzimajući 8. mesto na IMD rang-listi svetske konkurentnosti za 2026. godinu. Ovaj plasman odražava njenu izuzetnost u međunarodnoj trgovini i institucionalnu stabilnost. Jedna od primarnih prednosti osnivanja privrednog društva u Holandiji jeste neposredan pristup koji pruža holandskoj socijalnoj tržišnoj privredi, koju karakterišu visoka produktivnost i fokus na globalnu logistiku.
Infrastruktura i povezanost za međunarodnu trgovinu
Luka Roterdam ostaje primarno pomorsko čvorište za Evropsku uniju, funkcionišući kao globalna veza za međunarodnu trgovinu. Njeni automatizovani terminali i pristup dubokim vodama omogućavaju preduzećima da upravljaju lancima snabdevanja velikih razmera sa visokom efikasnošću. Za firme koje uspostavljaju korporativna sedišta, aerodrom Amsterdam Shiphol nudi direktnu povezanost sa glavnim globalnim finansijskim centrima uz visoku frekvenciju letova. Ovu fizičku infrastrukturu dopunjuju digitalne mreže svetske klase. Ovi sistemi podržavaju poslovanje na daljinu i specifične zahteve međunarodne e-trgovine putem optičke povezanosti velikih brzina. Ova integracija pomorske, vazdušne i digitalne infrastrukture pozicionira holandsko tržište kao centralno čvorište u globalnoj ekonomiji. Blizina Nemačke i Belgije omogućava kompanijama jednodnevni logistički domet širom Zapadne Evrope. Moguće je dosegnuti preko 170 miliona potrošača u radijusu od 500 kilometara od holandske granice, što zemlju čini idealnom tačkom distribucije za fizičku robu.
Kompetentnost radne snage i poznavanje jezika
Operativna stabilnost u velikoj meri zavisi od kvaliteta lokalnog tržišta rada. Holandija zauzima 3. mesto u svetu po kvalitetu obrazovanja prema WIPO Globalnom indeksu inovacija. Ovaj visoki standard osigurava da pravna lica u stranom vlasništvu mogu lokalno regrutovati specijalizovane talente bez velikih troškova prekvalifikacije. Poznavanje jezika predstavlja izrazitu prednost; 93% holandskog stanovništva govori engleski jezik na visokom profesionalnom nivou. Mnogi stručnjaci takođe tečno govore nemački i francuski, što smanjuje komunikacijske barijere pri upravljanju panevropskim operacijama. Ova jezička svestranost olakšava nesmetanu integraciju za preduzetnike koji pokreću poslovanje u Holandiji iz inostranstva. Dostupnost visokokvalifikovane radne snage pruža pouzdanu osnovu za dugoročni rast i regulatornu usklađenost na holandskom tržištu.
Fiskalne pogodnosti i holandski okvir poreza na dobit pravnih lica u 2026. godini
Holandski poreski sistem je osmišljen da podrži međunarodnu trgovinu i strana ulaganja. Zemlja se dosledno pojavljuje na Forbesovoj rang-listi Najbolje zemlje za poslovanje zahvaljujući svojoj stabilnoj fiskalnoj klimi i transparentnom regulatornom okruženju. Jedna od primarnih prednosti osnivanja privrednog društva u Holandiji jeste konkurentna struktura poreza na dobit pravnih lica (CIT). U 2026. godini, stopa poreza na dobit ostaje 19% za oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po standardnoj stopi od 25,8%.
Holandija ima zaključeno približno 100 sporazuma o izbegavanju dvostrukog oporezivanja širom sveta. Ovi sporazumi štite međunarodne preduzetnike od dvostrukog oporezivanja istog prihoda u različitim jurisdikcijama. Izuzeće učešća u dobiti (participation exemption) predstavlja još jedan temelj holandskog fiskalnog režima. Ono sprečava dvostruko oporezivanje dividendi i kapitalnih dobitaka ostvarenih od zavisnih društava, pod uslovom da su ispunjeni specifični zahtevi u pogledu udela. Ovaj mehanizam je posebno povoljan za holding kompanije koje upravljaju raznovrsnim međunarodnim portfeljima.
Podsticaji za inovacije i rast
Privlačenje globalnih talenata olakšano je poreskom olakšicom od 30% (30% ruling). Ovo omogućava kvalifikovanim međunarodnim zaposlenima da primaju 30% svoje bruto zarade neoporezovano tokom određenog vremenskog perioda. Ovi podsticaji spadaju u ključne prednosti osnivanja privrednog društva u Holandiji za tehnološki orijentisana preduzeća. Za kompanije sa značajnim finansiranjem, ograničenje odbitka kamata postavljeno je na 24,5% EBITDA za fiskalnu 2026. godinu. Od 2006. godine Holandija ne naplaćuje porez na kapital pri emisiji akcija, što smanjuje početne troškove kada vršite osnivanje Dutch BV.
Prednosti u pogledu PDV-a i međunarodnih carina
Preduzeća koja se bave prometom dobara ili usluga moraju se pridržavati propisa o PDV-u. Standardna stopa PDV-a iznosi 21%, dok se snižena stopa od 9% primenjuje na specifične sektore kao što su lekovi i hrana. Kompanije koje trguju van EU moraju podneti zahtev za EORI broj (Economic Operators Registration and Identification) radi lakšeg carinjenja. Detaljne proceduralne korake možete pronaći u našem Vodiču za registraciju za PDV u Holandiji. Upravljanje ovim fiskalnim obavezama zahteva precizno poštovanje rokova koje propisuje Belastingdienst. Od 1. maja 2026. godine, Rabobank posluje kao matična banka holandske poreske i carinske uprave. Ukoliko vam je potrebna pomoć u vezi sa poreskom usklađenošću ili optimizacijom strukture, možete razgovarati sa našim poreskim stručnjacima radi dobijanja smernica prilagođenih vašem specifičnom poslovnom modelu.
Pravne forme i postupak osnivanja BV na daljinu
Izbor odgovarajuće pravne forme je od suštinskog značaja za osiguranje dugoročnih prednosti osnivanja privrednog društva u Holandiji. Dutch BV (Besloten Vennootschap) ostaje preferirani izbor za međunarodne preduzetnike zahvaljujući fleksibilnom korporativnom upravljanju i zaštiti ograničene odgovornosti. Od stupanja na snagu zakonodavstva o Flex-BV, minimalni osnovni kapital za Dutch BV iznosi samo 0,01 €. Ovaj niski prag značajno smanjuje prepreke za ulazak u poređenju sa zahtevom od 18.000 € pre 2012. godine, omogućavajući efikasniju alokaciju kapitala tokom početne faze poslovanja.
Postupak putem overenog punomoćja
Za osnivače koji ne mogu da putuju u Holandiju, postupak putem legalizovanog punomoćja (PoA) pruža pouzdan mehanizam za osnivanje na daljinu. Ovaj proces osigurava da se stručni vodič za osnivanje Dutch BV tačno prati, bez potrebe za fizičkim prisustvom osnivača. Postupak se odvija kroz tri zasebne faze:
- 1. korak: Dostavljanje identifikacionih dokumenata i popunjenog kontrolnog upitnika agentu za osnivanje radi preliminarne provere i izrade osnivačkih akata.
- 2. korak: Legalizacija punomoćja (PoA) u matičnoj zemlji osnivača. Ovo obično zahteva overu kod lokalnog javnog beležnika i apostil ili legalizaciju od strane holandskog konzulata, u zavisnosti od jurisdikcije.
- 3. korak: Potpisivanje osnivačkog akta od strane holandskog javnog beležnika u ime odsutnog osnivača nakon što pristignu svi originalni legalizovani dokumenti.
Ovaj postupak na daljinu predstavlja standardnu proceduru za osnivače van EU. On pruža siguran pravni okvir u kojem javni beležnik overava akt na osnovu dodeljenog ovlašćenja, obezbeđujući potpunu usklađenost sa holandskim korporativnim pravom. Prilikom podnošenja strane dokumentacije, angažovanje iskusne prevodilačke agencije osigurava da sva prevedena uverenja ispunjavaju stroge zahteve holandskog javnog beležnika i Privredne komore.
Holandsko pravo pravi razliku između struktura koje zahtevaju učešće javnog beležnika i onih koje to ne zahtevaju. Subjekti kao što su BV, NV (akcionarsko društvo) i stichting (fondacija) moraju se osnovati putem javnobeležničkog akta. Nasuprot tome, eenmanszaak (preduzetnik), VOF (ortakluk), CV (komanditno društvo) i maatschap (profesionalno partnerstvo) ne zahtevaju javnog beležnika za osnivanje. Profili odgovornosti se značajno razlikuju među ovim strukturama. Kod Dutch BV, sam pravni subjekt snosi pravnu odgovornost za svoje obaveze. Udeličari generalno odgovaraju samo do visine svog kapitalnog uloga, čime se lična imovina štiti od poslovnih poverilaca.
Svi novi subjekti moraju se registrovati u KVK poslovnom registru kako bi dobili jedinstveni identifikacioni broj. Jednokratna naknada za registraciju pri Privrednoj komori iznosi 85,15 € u 2026. godini. Ovaj pojednostavljeni postupak registracije jedna je od operativnih prednosti osnivanja privrednog društva u Holandiji za one koji žele brzo da započnu poslovanje. Nakon registracije, KVK automatski obaveštava Belastingdienst, čime se pokreće postupak izdavanja poreskog broja. Ovaj integrisani sistem obezbeđuje da vaše poslovanje istovremeno bude priznato i od strane privrednih i od strane poreskih organa.
Inovacione prednosti i pogodnosti tržišta rada za strana pravna lica
Holandija dosledno podstiče okruženje pogodno za istraživanje i razvoj. U WIPO Globalnom indeksu inovacija za 2025. godinu, zemlja je zauzela 8. mesto u svetu, što odražava njenu posvećenost tehnološkom napretku. Jedna od operativnih prednosti osnivanja kompanije u Holandiji jeste mogućnost korišćenja ovog inovativnog ekosistema putem visokoobrazovane lokalne radne snage. Za mnoge međunarodne preduzetnike, holandsko tržište rada pruža neophodnu stručnost za skaliranje složenih operacija širom Evropske unije.
Privlačenje globalnih talenata uz 30% ruling
Međunarodne kompanije često imaju potrebu da premeste specijalizovano osoblje u svoja holandska sedišta. Poreska olakšica 30% ruling služi kao značajan podsticaj za ove zaposlene. Prema ovom propisu, kvalifikovani članovi osoblja angažovani iz inostranstva mogu primati 30% svoje bruto zarade neoporezivo. Da bi se kvalifikovao, zaposleni mora posedovati specifičnu stručnost koja je deficitarna na holandskom tržištu rada i ispunjavati minimalne pragove zarada koje vlada utvrđuje na godišnjem nivou. Postupak prijave podrazumeva podnošenje zajedničkog zahteva poslodavca i zaposlenog organu Belastingdienst. Obezbeđivanje ove povlastice povećava konkurentnost preduzeća smanjenjem efektivnog poreskog opterećenja za rukovodeći kadar u sektorima tehnologije i finansija. Radi održavanja visokih standarda korporativne bezbednosti prilikom zapošljavanja, mnoge firme koriste hubhound.com za profesionalne provere kandidata pre zasnivanja radnog odnosa.
Usklađenost sa holandskim radnim zakonodavstvom od suštinskog je značaja za svako strano pravno lice koje zapošljava osoblje na lokalnom nivou. Svi radni odnosi moraju biti dokumentovani pisanim ugovorima koji preciziraju radno vreme, naknadu i otkazne rokove. Poslodavci su odgovorni za tačan obračun i obustavu poreza na zarade, doprinosa za socijalno osiguranje i obaveznih penzijskih uplata. Upravljanje ovim obavezama zahteva pedantnu pažnju prema detaljima kako bi se izbegle kazne poreskih organa. Korišćenje profesionalnih usluga obračuna zarada u Holandiji omogućava vlasnicima preduzeća da eksternalizuju ove administrativne zadatke uz obezbeđivanje potpune usklađenosti sa lokalnim propisima.
Za kompanije koje još uvek nemaju potpuno razvijeno HR odeljenje, Employer of Record (EOR) model pruža način za zapošljavanje osoblja preko priznatog sponzora. Ovaj put je posebno efikasan za dobijanje ubrzanih IND rešenja za visokokvalifikovane migrante (HSM). Priznati sponzori imaju pogodnost kraćih rokova obrade, pri čemu odluke često dobijaju u roku od nekoliko nedelja umesto meseci. Ovaj pojednostavljeni imigracioni proces predstavlja jednu od izrazitih prednosti osnivanja kompanije u Holandiji za firme kojima su potrebni talenti van EU. Ova infrastruktura podržava brzo širenje bez trenutne potrebe za obimnim internim administrativnim resursima.
Regulatorna usklađenost i uspostavljanje prisustva u Holandiji
Održavanje privrednog subjekta zahteva striktno poštovanje regulatornog okvira koji su uspostavili Privredna komora Holandije (KVK) i Poreska i carinska uprava (Belastingdienst). Jedna od dugoročnih prednosti osnivanja kompanije u Holandiji jeste predvidljivost ovih zahteva, što omogućava strukturirano korporativno planiranje. Primarna obaveza za sva holandska pravna lica jeste vođenje registra stvarnih vlasnika (UBO). Kompanije moraju prijaviti sve izmene u podacima o UBO u roku od 7 dana za fizička lica koja poseduju udeo veći od 25%. Ova transparentnost predstavlja osnovnu komponentu holandskog korporativnog integriteta i prati je KVK.
Finansijska odgovornost se reguliše blagovremenim podnošenjem godišnjih finansijskih izveštaja. Svako Dutch BV društvo mora predati svoje finansijske izveštaje u KVK u roku od 12 meseci od završetka finansijske godine. Nepoštovanje ovog roka može dovesti do administrativnih novčanih kazni i potencijalne lične odgovornosti direktora. Pored toga, Belastingdienst nalaže preduzećima da čuvaju svoju administrativnu evidenciju najmanje 7 godina. Ovaj period se produžava na 10 godina za evidenciju koja se odnosi na nepokretnosti. Za plaćanja poreskim organima, važno je napomenuti da Rabobank služi kao matična banka za Belastingdienst od 1. maja 2026. godine.
Kontrolna lista usklađenosti nakon osnivanja
Operativna spremnost počinje neposredno nakon što javni beležnik sačini osnivački akt. Za kompanije koje se bave trgovinom, pribavljanje PDV broja i EORI (Economic Operators Registration and Identification) broja predstavlja sledeći prioritet. Postupak PDV registracije za subjekte u stranom vlasništvu obično traje od 6 do 8 nedelja. Tokom ovog perioda trebalo bi da otvorite i poslovni bankovni račun u Holandiji kako biste omogućili lokalne transakcije. Iako banke primenjuju nezavisne politike prihvatanja klijenata, korišćenje usluga posredovanja pri otvaranju računa može vam pomoći da pripremite neophodnu dokumentaciju u skladu sa holandskim standardima za sprečavanje pranja novca (AML). Tekuća usklađenost uključuje redovno podnošenje PDV prijava - obično na kvartalnom nivou - i pedantno knjigovodstvo kako bi se osiguralo da su sva knjiženja usklađena sa holandskim GAAP ili IFRS standardima.
Obezbeđivanje dugoročnog korporativnog upravljanja
Stabilno upravljanje zahteva stalno praćenje fiskalnih pragova i rokova. Kao što je prethodno navedeno, porez na dobit preduzeća (CIT) je stepenast, pri čemu se stopa od 19% primenjuje na prvih 200.000 € dobiti, a stopa od 25,8% na iznose iznad ovog nivoa. Posedovanje lokalne poslovne adrese predstavlja zakonsku obavezu za KVK registraciju i služi kao zvanična kontakt tačka za službenu korespondenciju. Tokom prve godine poslovanja, mnogi preduzetnici koriste sekretarske usluge za upravljanje administrativnim zadacima, kao što su obrada pošte od organa Belastingdienst i obezbeđivanje ažurnosti svih zakonskih registara. Ovaj strukturirani pristup upravljanju štiti pravni status subjekta i podržava kontinuirane pogodnosti osnivanja kompanije u Holandiji kao vašeg evropskog sedišta.
Poslednja revizija: septembar 2026.
Uspostavljanje strateške baze za globalnu ekspanziju
Holandija ostaje vodeća destinacija za međunarodnu trgovinu u 2026. godini, nudeći jedinstvenu kombinaciju fiskalne efikasnosti i operativne jasnoće. Konkurentna stopa poreza na dobit od 19% na dobit do 200.000 € i široka mreža ugovora o izbegavanju dvostrukog oporezivanja pružaju značajne prednosti za strana pravna lica. Ove ključne pogodnosti osnivanja kompanije u Holandiji olakšavaju nesmetan ulazak na jedinstveno tržište Evropske unije, istovremeno štiteći vašu imovinu kroz stabilan pravni okvir.
Korišćenje pravnog puta overenog punomoćja (Power of Attorney) omogućava osnivanje na daljinu u roku od 3 do 5 radnih dana, obezbeđujući da vaše preduzeće bude spremno za poslovanje bez potrebe za ličnim dolaskom. Nudimo stručnu podršku za PDV i bankarske prijave, pružajući proceduralnu sigurnost neophodnu za složene međunarodne operacije. Naša garancija 100% zadovoljstva odražava našu posvećenost tačnosti i profesionalnim standardima.
Spremni smo da vam pomognemo u zaštiti vaših profesionalnih interesa i izgradnji održivog prisustva na holandskom tržištu. Preduzimanje ovih koraka sada pozicionira vaše poslovanje u samo srce evropskih inovacija i trgovine.
Poslednja revizija: septembar 2026.
Često postavljana pitanja
Mogu li da osnujem holandsku kompaniju na daljinu bez dolaska u Holandiju?
Možete osnovati Dutch BV bez putovanja u Holandiju korišćenjem pravnog puta overenog punomoćja. To podrazumeva overu punomoćja u vašoj matičnoj zemlji, što omogućava javnom beležniku da sačini osnivački akt u vaše ime. Ovo je standardna procedura za osnivače koji nisu nerezidenti i obično traje od 3 do 5 radnih dana od trenutka prijema svih dokumenata. Time se eliminiše potreba za fizičkim prisustvom uz održavanje potpune zakonske usklađenosti.
Koliki je minimalni osnovni kapital potreban za Dutch BV u 2026. godini?
Minimalni osnovni kapital za Dutch BV iznosi 0,01 € u 2026. godini. Ovaj nominalni zahtev je uveden kako bi se snizila barijera za ulazak preduzetnika, zamenjujući prethodni prag od 18.000 €. Iako možete odabrati veći iznos kapitala, fleksibilnost minimuma od 0,01 € omogućava efikasno upravljanje kapitalom tokom inicijalnog formiranja vašeg privrednog subjekta. Tačan iznos kapitala morate navesti u statutu kompanije tokom procesa inkorporacije.
Koje su stope poreza na dobit preduzeća u Holandiji za 2026. godinu?
Stope poreza na dobit preduzeća (CIT) strukturirane su u dva nivoa za 2026. godinu. Stopa od 19% primenjuje se na oporezivu dobit do 200.000 €. Za dobit koja prelazi ovaj prag primenjuje se standardna stopa od 25,8%. Ove konkurentne stope spadaju među primarne pogodnosti osnivanja kompanije u Holandiji, posebno za mala i srednja preduzeća koja traže stabilno fiskalno okruženje. Ove stope su ostale nepromenjene kako bi se obezbedila dugoročna predvidljivost planiranja za međunarodne investitore.
Koliko traje proces osnivanja holandske kompanije za strane državljane?
Osnivanje Dutch BV društva obično traje između 3 i 5 radnih dana nakon dostavljanja sve overene dokumentacije. Ovaj vremenski okvir obuhvata overu akta od strane javnog beležnika i naknadnu registraciju u KVK poslovnom registru. Novi subjekti plaćaju jednokratnu KVK taksu za registraciju u iznosu od 85,15 € u 2026. godini. Registracija kod poreskih organa radi dobijanja PDV i EORI brojeva obično sledi nakon toga i može trajati dodatnih 6 do 8 nedelja za subjekte u stranom vlasništvu.
Šta je UBO registar i koji su zahtevi za izveštavanje?
UBO registar identifikuje krajnje stvarne vlasnike kompanije, definisane kao fizička lica sa udelom većim od 25% u pravnom licu. Usklađenost zahteva da se sve promene podataka o UBO prijave u KVK u roku od 7 dana. Ovaj registar ima za cilj sprečavanje finansijskog kriminala i obezbeđuje korporativnu transparentnost unutar holandskog pravnog sistema. Nepoštovanje propisa može rezultirati administrativnim novčanim kaznama, pa je vođenje tačne i ažurne evidencije u registru od suštinskog značaja za upravljanje.
Da li mi je potreban holandski bankovni račun za registraciju BV društva?
Nije vam potreban holandski bankovni račun da biste završili inicijalnu registraciju BV društva u KVK. Osnovni kapital se može uplatiti nakon što kompanija bude osnovana. Međutim, posedovanje lokalnog poslovnog bankovnog računa neophodno je za svakodnevno poslovanje i plaćanje poreza organu Belastingdienst, koji koristi Rabobank kao svoju matičnu banku od 1. maja 2026. godine. Pružamo usluge posredovanja pri otvaranju računa kako bismo vam pomogli u pripremi dokumentacije za ove prijave.
Šta je 30% ruling i kako koristi mojoj holandskoj kompaniji?
30% ruling je šema poreske nadoknade koja omogućava kvalifikovanim međunarodnim zaposlenima da primaju 30% svoje bruto zarade neoporezivo. Ovaj podsticaj pomaže vašoj kompaniji da privuče globalne talente povećanjem neto prihoda za visokokvalifikovane migrante. Time se smanjuju ukupni troškovi zapošljavanja za kompaniju, dok se holandsko tržište rada čini konkurentnijim za specijalizovane pozicije. Da bi se ostvarila ova pogodnost, zaposleni mora biti angažovan iz inostranstva i ispunjavati specifične zahteve u pogledu zarade i stručnosti koje propisuje vlada.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |