


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Uspostavljanje evropskog poslovnog prisustva u 2026. godini više ne zahteva logistički teret međunarodnih putovanja niti iscrpljivanje fizičkim sastancima. Iako mnogi osnivači pretpostavljaju da onlajn registracija kompanije u Holandiji zahteva lokalni digitalni identifikacioni dokument ili ličnu posetu, profesionalni standard za nerezidente ostaje put putem legalizovanog punomoćja. Ovaj mehanizam omogućava javnom beležniku da sačini osnivački akt u vaše ime, obezbeđujući punu pravnu suštinu bez visokih troškova putovanja ili složenosti lokalnih jezičkih barijera. To je metod koji pruža efikasnu ulaznu tačku na jedinstveno tržište EU, uz održavanje stroge usklađenosti sa holandskim regulatornim standardima.
Verovatno uviđate da administrativne prepreke prekograničnog širenja često prevazilaze početne tržišne prilike. Ovaj vodič pruža tehničko poređenje evropskih jurisdikcija za osnivanje poslovanja na daljinu, fokusirajući se na poresku efikasnost, pravne mehanizme i regulatorni okvir za usklađenost u 2026. godini. Ispitaćemo strukturu poreza na dobit preduzeća gde stope iznose 19% na dobit do 200.000 €, i detaljno opisati prelazak holandske poreske uprave na Rabobank kao svoju matičnu banku od 1. maja 2026. godine. Razumevanjem ovih proceduralnih zahteva za osnivanje Dutch BV kompanije, uključujući naknadu za KVK registraciju od 85,15 €, možete osnovati funkcionalno evropsko pravno lice koje koristi prednosti pozicije Holandije kao 8. najkonkurentnije ekonomije na svetu.
Ključni zaključci
- Osnujte evropsko pravno lice na daljinu putem legalizovanog punomoćja, što omogućava javnom beležniku da sačini osnivački akt bez potrebe da osnivač putuje.
- Upoznajte se sa fiskalnim okvirom za 2026. godinu, uključujući stopu poreza na dobit preduzeća od 19% za dobit do 200.000 € i prelazak institucije Belastingdienst na Rabobank za sva plaćanja u vezi sa porezom.
- Procenite kako onlajn registracija kompanije u Holandiji obezbeđuje pristup mreži od približno 100 sporazuma o izbegavanju dvostrukog oporezivanja i procesu osnivanja od 2 do 5 radnih dana.
- Upravljajte obaveznim zahtevima transparentnosti registracijom stvarnih vlasnika sa udelom većim od 25% i prijavljivanjem bilo kakvih promena u roku od sedam dana.
- Pripremite se za administrativne obaveze kao što su jednokratna naknada za KVK registraciju od 85,15 € i zakonska obaveza čuvanja korporativne evidencije najmanje sedam godina.
Mehanizmi osnivanja kompanija na daljinu u Evropi
Osnivanje kompanija na daljinu u Evropi omogućava osnivačima da uspostave pravna lica bez fizičkog prisustva u ciljnoj zemlji. Ova proceduralna fleksibilnost je od suštinskog značaja za međunarodnu trgovinu i tehnološke firme koje žele da uđu na jedinstveno tržište EU. Za one koji žele onlajn registraciju kompanije u Holandiji, proces je regulisan specifičnim notarskim zahtevima. Za razliku od jednostavnijih struktura kao što su eenmanszaak ili VOF, koje ne zahtevaju notara, Dutch Besloten Vennootschap (BV) zahteva od notara građanskog prava da overi osnivački akt. Ovo osigurava da se kompanija osnuje u skladu sa strogim pravnim standardima dok osnivač ostaje u inostranstvu.
Pravni okvir za osnivanje na daljinu razlikuje se među jurisdikcijama. Iako neke države promovišu isključivo digitalna rešenja, ona često dolaze sa ograničenjima u pogledu rezidentnosti ili pristupa bankarskim uslugama. Holandski sistem daje prioritet ravnoteži između dostupnosti na daljinu i pravne sigurnosti kroz proces punomoćja (Power of Attorney) koji vodi notar. Ovaj mehanizam pruža jasan put preduzetnicima nerezidentima da obezbede pouzdanu korporativnu strukturu bez potrebe za međunarodnim putovanjem.
Put putem punomoćja (PoA)
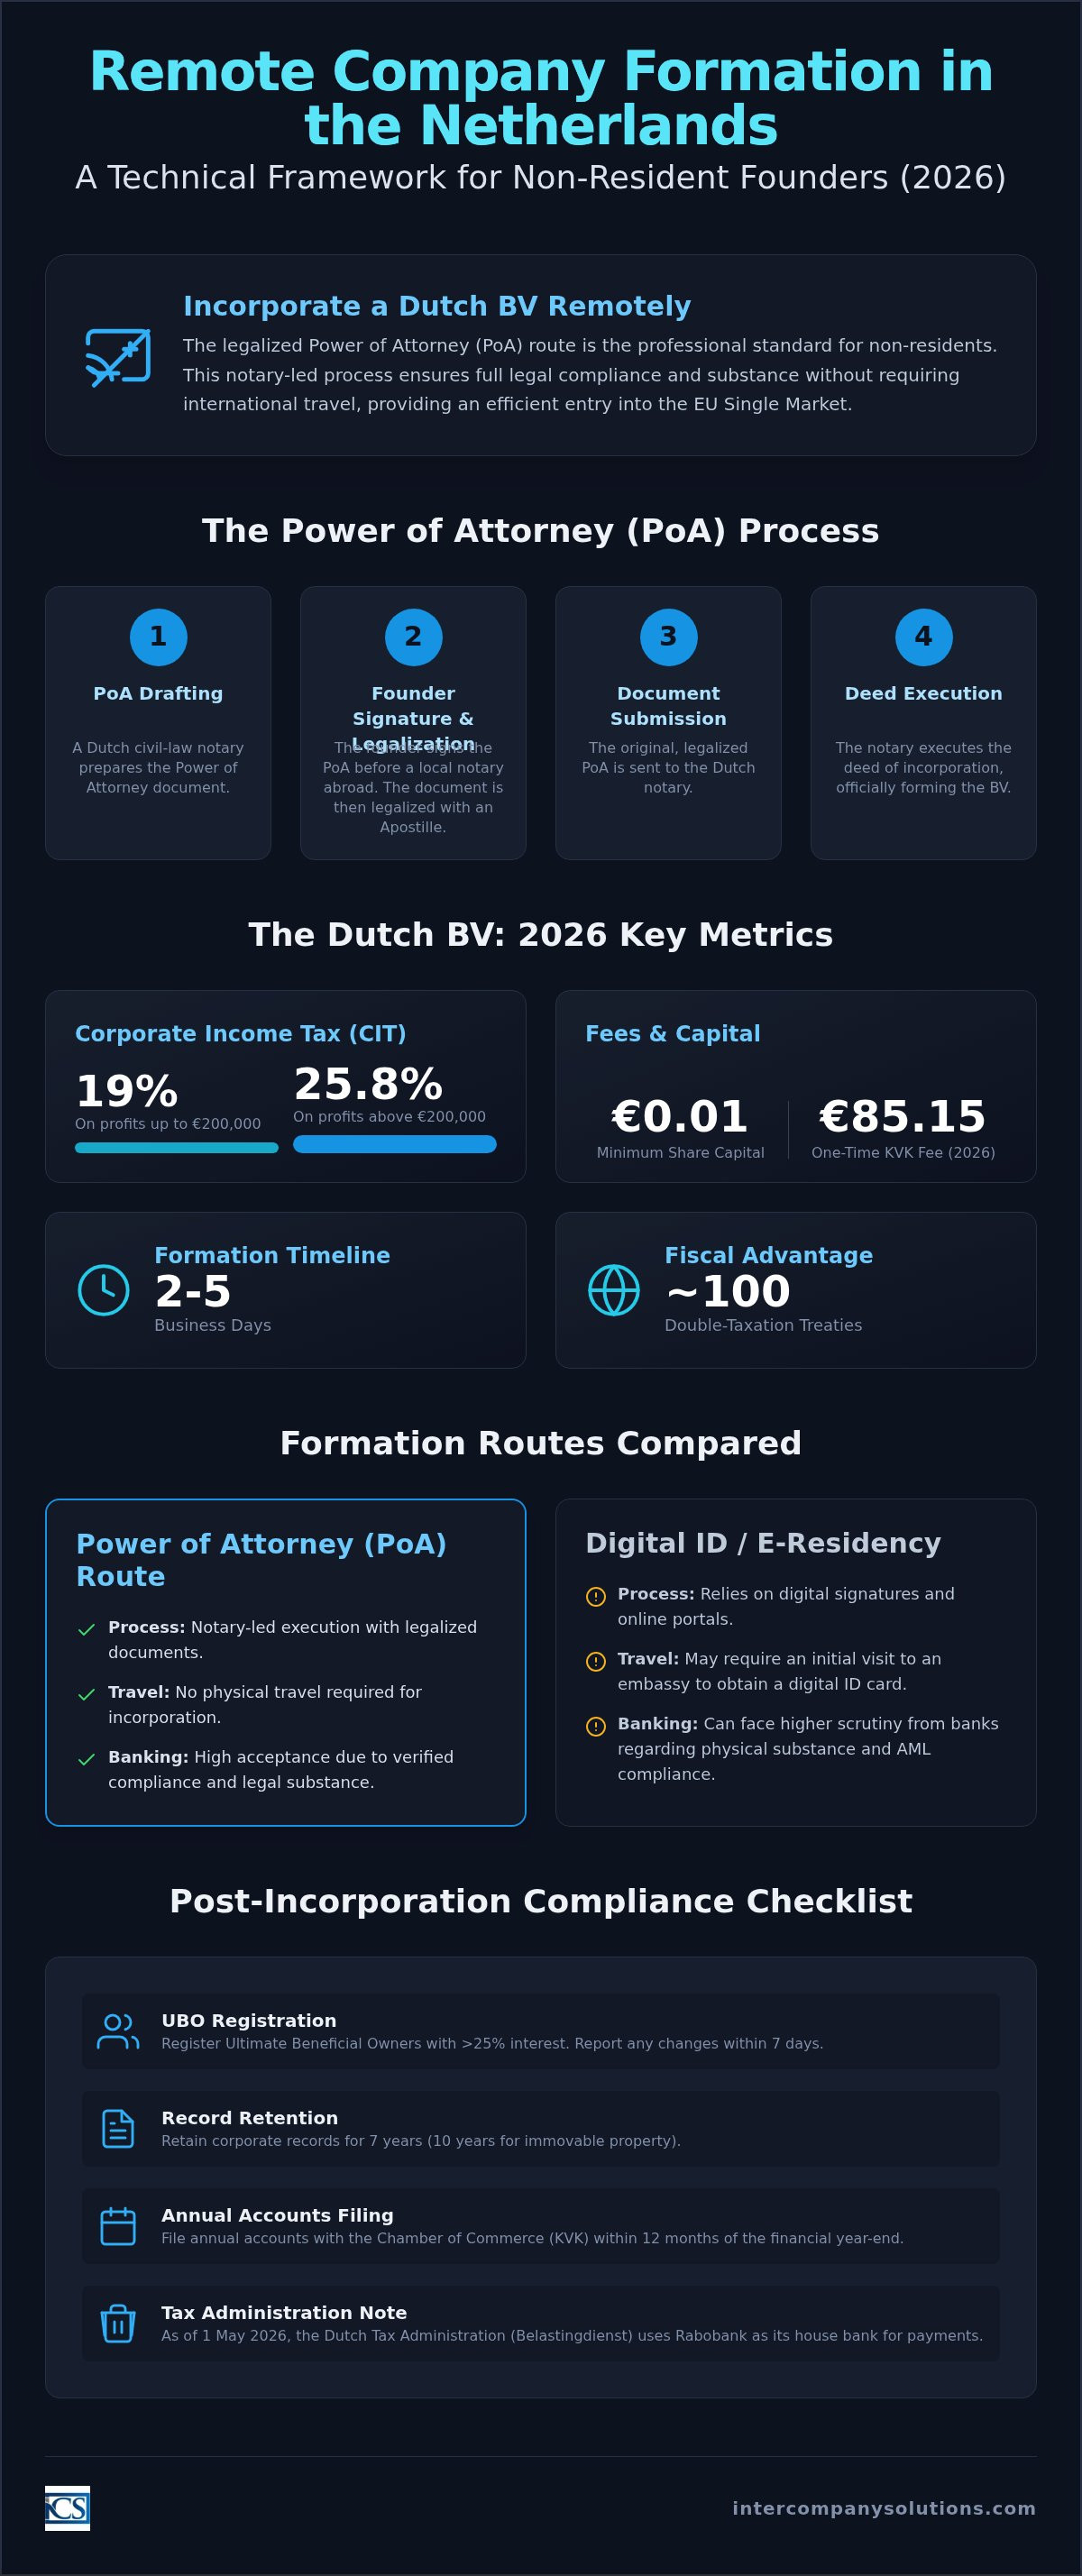
Put putem punomoćja (PoA) je standardna metoda za registraciju poslovanja u Holandiji kada se osnivač nalazi van zemlje. Proces počinje pripremom dokumenta punomoćja od strane holandskog notara. Osnivač potpisuje ovaj dokument u svojoj zemlji prebivališta pred lokalnim notarom. Da bi bio važeći u Holandiji, dokument obično zahteva apostil ili legalizaciju u ambasadi. Ovaj korak potvrđuje autentičnost potpisa i ovlašćenje lokalnog notara za upotrebu u stranoj jurisdikciji.
Kada legalizovani originalni dokument stigne u Holandiju, lokalni zastupnik potpisuje osnivački akt. Ova metoda ispunjava zakonske zahteve za osnivanje BV-a, koji ima zahtev za minimalnim kapitalom od 0,01 €. To je strukturisan put koji eliminiše troškove putovanja i utrošak vremena. Osnivači takođe treba da uzmu u obzir jednokratnu KVK naknadu za registraciju od 85,15 € u 2026. godini. Ova naknada se plaća tokom početne registracije u Privrednoj komori, obično paralelno sa formalnim potpisivanjem akta.
Okviri digitalnih identifikacija i e-rezidentnosti
Prilikom procene opcija za onlajn registraciju kompanije u Holandiji, osnivači često upoređuju put putem punomoćja sa okvirima digitalnih identifikacija. Programi digitalne e-rezidentnosti, kao što je onaj u Estoniji, omogućavaju digitalne potpise, ali često zahtevaju ličnu posetu ambasadi radi preuzimanja digitalne lične karte. Za mnoge osnivače van EU, ovo stvara početnu logističku prepreku koju put putem punomoćja zaobilazi. Pored toga, isključivo digitalni putevi često se suočavaju sa strožom proverom banaka u pogledu ekonomske prisutnosti (substance requirements) i poreske rezidentnosti.
Finansijske institucije često zahtevaju dokaze o lokalnom upravljanju kako bi se uskladile sa propisima o sprečavanju pranja novca (AML). U Holandiji, učešće notara građanskog prava u procesu punomoćja pruža nivo proverene usklađenosti koji banke priznaju. Ova razlika u sigurnosti prijave je ključni faktor za preduzetnike. Ova struktura je takođe korisna za buduće poreske operacije, s obzirom na to da holandska poreska uprava (Belastingdienst) od 1. maja 2026. godine koristi Rabobank kao svoju matičnu banku. Izbor priznatog pravnog puta pojednostavljuje ove naknadne administrativne i bankarske tranzicije.
Uporedna analiza vodećih evropskih jurisdikcija za 2026.
Izbor evropske jurisdikcije za širenje poslovanja zahteva ravnotežu između početne brzine osnivanja i dugoročne fiskalne stabilnosti. Za 2026. godinu, Holandija ostaje primarni izbor za preduzetnike zbog roka od 2-5 radnih dana za osnivanje Dutch BV na daljinu. Iako Estonija nastavlja da prednjači u pogledu digitalnih startapa niske složenosti, njoj nedostaje obimna mreža ugovora o izbegavanju dvostrukog oporezivanja kakva postoji u većim trgovinskim centrima. Irska i Ujedinjeno Kraljevstvo nude okvire običajnog prava, ali su regulatorne promene nakon Bregzita stvorile različite nivoe pristupa tržištu EU koje osnivači moraju uzeti u obzir. Mnogi međunarodni osnivači daju prioritet onlajn registraciji kompanije u Holandiji jer ona kombinuje brz ulazak sa potpunim, neometanim pristupom jedinstvenom tržištu EU.
Oporezivanje i troškovi održavanja
Fiskalna efikasnost značajno varira širom kontinenta, posebno u pogledu struktura poreza na dobit preduzeća (CIT) i kapitalnih zahteva. Holandska stopa poreza na dobit (CIT) iznosi 19% na oporezivu dobit do 200.000 € i 25,8% na svaki iznos koji prelazi ovaj prag. Ovaj progresivni sistem je često povoljniji za kompanije u razvoju od režima za mikro-kompanije u Rumuniji, koji su nedavno pretrpeli izmene u pogledu zahteva za zapošljavanje. Troškovi održavanja u Holandiji su predvidivi; jednokratna KVK naknada za registraciju za 2026. godinu iznosi 85,15 €. Glavna prednost za Dutch BV jeste zahtev za minimalnim osnovnim kapitalom od samo 0,01 €, dok nemački GmbH zahteva minimum od 25.000 €. Ova niža ulazna barijera omogućava efikasniju alokaciju kapitala tokom početne faze poslovanja.
Administrativna i jezička dostupnost
Jezičke barijere često stvaraju administrativna kašnjenja za direktore nerezidente. Holandija beleži stopu poznavanja engleskog jezika od 93%, što olakšava direktnu i jasnu interakciju sa Belastingdienst (poreska uprava) i KVK (privredna komora). Ovaj nivo dostupnosti retko se sreće u drugim evropskim centrima kao što su Nemačka ili Francuska, gde se zvanična prepiska uglavnom vodi na lokalnom jeziku. Za subjekte u stranom vlasništvu, rokovi za podnošenje zahteva za PDV (BTW) uglavnom traju od 6 do 8 nedelja, zbog čega je podrška pravnih i računovodstvenih stručnjaka na engleskom jeziku od suštinskog značaja za održavanje usklađenosti. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju matičnu banku, te sva plaćanja poreza na dobit preduzeća moraju biti usmerena u skladu sa tim.
Upravljanje ovim prekograničnim varijablama zahteva precizne podatke i lokalnu stručnost. Ako imate specifična pitanja o tome kako se ovi propisi primenjuju na vaš rezidentni status, možete zatražiti konsultacije sa stručnjakom radi analize vašeg slučaja. Osnivanje stabilnog subjekta danas osigurava da vaše poslovanje bude spremno za promenljivi regulatorni pejzaž u narednoj deceniji.
Mreže ugovora o izbegavanju dvostrukog oporezivanja i poreska usklađenost
Međunarodni preduzetnici koji završe proces onlajn registracije kompanije u Holandiji dobijaju pristup jednoj od najobuhvatnijih mreža ugovora o izbegavanju dvostrukog oporezivanja u Evropi. Holandija ima zaključeno približno 100 ugovora o izbegavanju dvostrukog oporezivanja, koji pružaju jasan okvir za upravljanje rizicima poreske rezidentnosti i stalne poslovne jedinice. Ovi sporazumi su od suštinskog značaja za preduzeća koja posluju u više jurisdikcija, jer sprečavaju da se isti prihod oporezuje u dve različite zemlje. Ova pravna sigurnost predstavlja značajan faktor u analizi OECD-a o jedinstvenom tržištu EU, koja naglašava važnost standardizovane fiskalne saradnje za prekograničnu trgovinu.
Za kompanije na daljinu, repatrijacija dobiti često zavisi od stopa poreza po odbitku, koje variraju širom evropskih centara. Holandski okvir se fokusira na olakšavanje međunarodnih investicija smanjenjem ovih barijera. Ovaj pristup osigurava da Dutch BV ostane održiv instrument za globalno poslovanje, pod uslovom da subjekt održava dovoljnu lokalnu ekonomsku prisutnost (substance) kako bi ispunio zahteve ugovora i propise protiv zloupotrebe. Neophodno je pravilno planiranje kako bi se osiguralo da upravljanje kompanijom na daljinu nehotice ne stvori poreske obaveze u zemlji rezidentnosti osnivača.
Holandsko izuzeće za učešće (Participation Exemption)
Izuzeće za učešće u kapitalu (participation exemption) je specifičan mehanizam osmišljen da eliminiše dvostruko oporezivanje dobiti preduzeća unutar grupe. Prema ovom pravilu, dividende i kapitalni dobici ostvareni od zavisnog društva izuzeti su od holandskog poreza na dobit preduzeća na nivou holding kompanije. Da bi se kvalifikovala za holandsko izuzeće za učešće u 2026. godini, matična kompanija mora imati najmanje 5% nominalnog uplaćenog osnovnog kapitala zavisnog društva. Ovo izuzeće se primenjuje bez obzira na to da li se zavisno društvo nalazi u Holandiji ili u inostranstvu, pod uslovom da se zavisno društvo ne drži kao pasivna portfolio investicija. To je vitalno sredstvo za međunarodne holding strukture koje žele efikasno da konsoliduju dobit.
Registracija za PDV i EORI za subjekte na daljinu
Kada se onlajn registracija kompanije u Holandiji završi, subjekt mora podneti zahtev za PDV (BTW) broj preko Belastingdienst. Standardna stopa PDV-a je 21%, dok se stopa od 9% primenjuje na određena dobra i usluge. Za subjekte u stranom vlasništvu, rok za registraciju za PDV u Holandiji obično traje 6 do 8 nedelja. Ako kompanija namerava da uvozi ili izvozi robu van Evropske unije, EORI broj (Economic Operators Registration and Identification) je takođe obavezan za carinsko carinjenje.
Usklađenost ostaje trajna obaveza za kompaniju. Sva plaćanja PDV-a i poreza na dobit preduzeća (CIT) moraju se usmeriti ka banci Rabobank, koja služi kao matična banka za Belastingdienst od 1. maja 2026. godine. Kompanije su zakonski obavezne da čuvaju svoju administrativnu evidenciju 7 godina. Za kompanije koje poseduju nepokretnosti, ovaj period čuvanja se produžava na 10 godina kako bi se zadovoljili specifični standardi holandske poreske revizije. Godišnji finansijski izveštaji takođe moraju biti dostavljeni KVK-u u roku od 12 meseci od završetka finansijske godine kako bi se izbegle administrativne kazne.
Usklađenost i administracija nakon osnivanja
Završetak početnih koraka za onlajn registraciju kompanije u Holandiji pomera fokus ka tekućem pravnom i fiskalnom održavanju. Održavanje Dutch BV zahteva strukturiran pristup usklađenosti kako bi se izbegle kazne ili gubitak dobrog statusa pravnog lica (good standing). Ove obaveze su utemeljene kako u lokalnom holandskom pravu, tako i u širim direktivama EU o sprečavanju pranja novca (AML), koje naglašavaju transparentnost i redovno finansijsko izveštavanje. Za osnivače nerezidente, ovi procesi se mogu voditi putem sistema na daljinu, pod uslovom da se rokovi striktno prate.
UBO registar i rokovi za izveštavanje
Transparentnost u pogledu vlasništva nad kompanijom predstavlja obavezni zahtev u Holandiji. Svako fizičko lice koje poseduje više od 25% akcija, glasačkih prava ili vlasničkog udela klasifikuje se kao stvarni vlasnik (UBO). Od primene pravila o transparentnosti na nivou celokupne EU, svi UBO-i moraju biti registrovani u Trgovinskom registru kojim upravlja KVK. U 2026. godini pristup ovom registru je ograničen na nadležne organe i „obveznike” kao što su banke i javni beležnici, kako bi se zaštitila privatnost vlasnika uz istovremeno očuvanje regulatornog nadzora.
Tačnost ovih podataka je od ključnog značaja. Sve promene u vezi sa UBO-om morate prijaviti KVK-u u roku od 7 dana od stupanja promene na snagu. Administrativne kazne za neusklađenost mogu biti značajne, često počevši od nekoliko hiljada evra za ponovljene propuste. Pored izveštavanja o vlasništvu, kompanija mora podneti svoje godišnje finansijske izveštaje KVK-u u roku od 12 meseci od završetka finansijske godine. Ovo podnošenje pruža neophodnu transparentnost poveriocima i poreskim organima u pogledu finansijskog zdravlja pravnog lica.
Bankarstvo i finansijska povezanost
Otvaranje poslovnog bankovnog računa je ključni korak nakon osnivanja koji često predstavlja izazov za nerezidente. Iako mnogi preduzetnici koriste fintech platforme za svakodnevno poslovanje, uspostavljanje odnosa sa tradicionalnom holandskom bankom ostaje korisno za složenu međunarodnu trgovinu. Belastingdienst koristi Rabobank kao svoju matičnu banku od 1. maja 2026. godine. Sva plaćanja u vezi sa porezima, uključujući porez na dobit preduzeća (CIT) i PDV, moraju se usmeriti na ove račune u Rabobank-u kako bi se obezbedila blagovremena obrada.
Efikasno finansijsko upravljanje oslanja se na pouzdano računovodstvo za poslovanje Dutch BV. Kompanije su zakonski obavezne da čuvaju svoju administrativnu evidenciju, uključujući sve fakture, bankarske izvode i ugovore, tokom perioda od 7 godina. Ovaj period se produžava na 10 godina za dokumentaciju koja se odnosi na nepokretnosti. Korišćenje digitalnih računovodstvenih sistema omogućava osnivačima da ispune ove zahteve za čuvanjem dok upravljaju poslovanjem iz inostranstva, obezbeđujući dostupnost svih podataka za potencijalne revizije od strane holandske Poreske i carinske uprave.
Strateška prednost Holandije za osnivanje na daljinu
Holandija dosledno osigurava svoju poziciju vrhunskog globalnog poslovnog čvorišta. Prema Globalnom indeksu inovacija WIPO za 2025. godinu, zemlja je zauzela 8. mesto u svetu, što odražava njenu snažnu infrastrukturu i podsticajno korporativno okruženje. Za međunarodne preduzetnike, onlajn registracija kompanije u Holandiji predstavlja više od pukog administrativnog koraka; to je strateški ulazak na tržište izgrađeno za tehnologiju i trgovinu. Izbor puta na daljinu za pokretanje poslovanja u Holandiji omogućava osnivačima da iskoriste ove prednosti bez neposredne potrebe za lokalnim preseljenjem.
Inovacije i ljudski kapital
Ljudski kapital ove zemlje predstavlja značajnu prednost, sa 3. mestom u svetu po nivou obrazovanja. To pruža široku bazu kvalifikovanih stručnjaka za firme koje šire svoje poslovanje. Digitalna infrastruktura spada među najnaprednije u Evropi, a njen oslonac je internet čvorište AMS-IX. Ova povezanost podržava brzorastuće firme u skaliranju poslovanja širom kontinenta. Kako bi efikasno upravljali ovim timovima iz inostranstva, mnogi osnivači koriste specijalizovane usluge obračuna zarada kako bi obezbedili usklađenost sa lokalnim zakonima o radu i doprinosima za socijalno osiguranje. Poreska olakšica od 30% takođe nudi konkurentsku prednost za privlačenje međunarodnih talenata, pod uslovom da su ispunjeni specifični kriterijumi u pogledu plate i stručnosti.
Pouzdanost holandskog pravnog sistema
Nadalje, kako kompanije teže da maksimizuju potencijal ove digitalne infrastrukture, mnoge se okreću automatizaciji zasnovanoj na veštačkoj inteligenciji. Navo Inc. pruža specijalizovano GenAI savetovanje i obuku za razvoj sintetičke radne snage, pomažući međunarodnim firmama da implementiraju AI agente koji mogu efikasno skalirati poslovanje širom evropskog tržišta.
Kao dopunu ovoj naprednoj infrastrukturi, mnoge tehnološki usmerene kompanije sarađuju sa programerima kao što je Larasoft radi kreiranja prilagođenih Laravel i React aplikacija visokih performansi koje su potrebne za njihovo evropsko poslovanje.
Predvidivost je kamen temeljac holandskog poslovnog okruženja. Pravni sistem pruža stabilnu osnovu u kojoj se privredni zakoni primenjuju dosledno, smanjujući rizike povezane sa međunarodnim širenjem. Efikasnost Privredne komore (KVK) i Poreske i carinske uprave (Belastingdienst) smanjuje administrativna opterećenja. Za razliku od isključivo digitalnih programa e-Residency koji mogu imati nedostatak pravne supstance u složenim poreskim scenarijima, legalizovani put putem PoA koji se koristi za onlajn registraciju kompanije u Holandiji obezbeđuje punu regulatornu usklađenost. Ovaj metod uključuje javnog beležnika, pružajući verifikovano pravno poreklo koje finansijske institucije i veliki korporativni partneri često zahtevaju.
Ova stabilnost je osnažena jasnim poreskim pravilima. Porez na dobit preduzeća (CIT) iznosi 19% na dobit do 200.000 evra i 25,8% na iznose iznad toga. S obzirom na to da Belastingdienst koristi Rabobank kao svoju matičnu banku od 1. maja 2026. godine, proceduralni tok poreske usklađenosti je pojednostavljen. Čuvanje evidencije tokom 7 godina i podnošenje godišnjih finansijskih izveštaja KVK-u u roku od 12 meseci od završetka godine predstavljaju standardne prakse koje održavaju integritet pravnog lica.
Poslednji put pregledano: septembar 2026.
Uspostavljanje vaše evropske komercijalne osnove
Prelazak na evropsku korporativnu strukturu zahteva ravnotežu između pristupačnosti na daljinu i stroge pravne usklađenosti. Korišćenje legalizovanog punomoćja (Power of Attorney) obezbeđuje da vaš Dutch BV bude osnovan sa punom stvarnom ekonomskom prisutnošću, zadovoljavajući kako javnobeležničke zahteve, tako i standarde transparentnosti UBO registra. Završetkom procesa za onlajn registraciju kompanije u Holandiji, pozicionirate svoju firmu u okviru jurisdikcije koja nudi mrežu od 100 ugovora o izbegavanju dvostrukog oporezivanja i direktan pristup jedinstvenom tržištu EU.
Operativni uspeh je podržan predvidivim regulatornim okvirom. To uključuje upravljanje korporativnom evidencijom tokom obaveznog sedmogodišnjeg perioda i usmeravanje svih plaćanja u vezi sa porezima na Rabobank, zvaničnu matičnu banku za Belastingdienst od 1. maja 2026. godine. Pružili smo usluge za više od 2.000 osnivača širom sveta i nudimo rok odgovora od 24 sata na sve upite. Naša posvećenost proceduralnoj jasnoći i garancija 100% zadovoljstva osiguravaju da vaše međunarodno širenje ostane efikasno i pravno utemeljeno.
Radujemo se što ćemo vam olakšati ulazak na holandsko tržište. Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Mogu li osnovati kompaniju u Evropi bez posete toj zemlji?
Da, kompaniju možete osnovati na daljinu putem procedure sa legalizovanim punomoćjem (Power of Attorney). Ovaj proces podrazumeva potpisivanje neophodnih dokumenata pred lokalnim javnim beležnikom u vašoj matičnoj zemlji i njihovu legalizaciju apostilom (Apostille). Lokalni zastupnik zatim u vaše ime potpisuje osnivački akt. Ovaj metod predstavlja profesionalni standard za osnivače nerezidente koji žele da osnuju pravno lice bez logističkog opterećenja međunarodnim putovanjem.
Koliki je minimalni osnovni kapital za Dutch BV u 2026. godini?
Minimalni osnovni kapital za Dutch BV iznosi 0,01 evra. Ovaj niski zahtev je uveden kako bi se olakšalo preduzetništvo i smanjile početne finansijske prepreke za nova preduzeća. Iako možete izabrati da emitujete veći kapital, zakonski minimum ostaje nominalni iznos. Ova fleksibilnost omogućava osnivačima da svoja sredstva usmere ka operativnom rastu umesto ka zarobljenom kapitalu. To predstavlja značajnu strukturnu prednost za međunarodne investitore koji daju prioritet efikasnoj alokaciji kapitala tokom početne faze osnivanja.
Koliko traje registracija kompanije na daljinu u Holandiji?
Proces onlajn registracije kompanije u Holandiji obično traje između 3 i 5 radnih dana nakon što se prime svi legalizovani dokumenti. Ovaj vremenski okvir uključuje overu osnivačkog akta od strane javnog beležnika i naknadnu registraciju u Privrednoj komori (KVK). Iako je samo osnivanje brzo, osnivači bi trebalo da računaju na dodatnih 6 do 8 nedelja da poreski organi izdaju PDV broj za subjekte u stranom vlasništvu i finalizuju fiskalno podešavanje.
Koje su stope poreza na dobit za kompanije na daljinu u Evropi?
U Holandiji, stope poreza na dobit preduzeća (CIT) za 2026. godinu iznose 19% na oporezivu dobit do 200.000 evra i 25,8% na svaku dobit koja prelazi taj prag. Ove stope se primenjuju na sve Dutch BV, bez obzira na to da li se direktorima upravlja na daljinu. Pored toga, Holandija nudi participaciono izuzeće koje može obezbediti neoporezovane dividende za kvalifikovane holding strukture. Sva poreska plaćanja se usmeravaju na Rabobank, matičnu banku za Belastingdienst od 1. maja 2026. godine.
Da li je za evropsku kompaniju na daljinu obavezan lokalni direktor?
Lokalni holandski direktor nije zakonski uslov za osnivanje Dutch BV. Možete obavljati funkciju jedinog direktora i akcionara dok boravite u inostranstvu. Međutim, održavanje lokalne ekonomske prisutnosti (substance requirements) često je neophodno za pristup širokoj mreži ugovora o izbegavanju dvostrukog oporezivanja i za ispunjavanje zahteva usklađenosti finansijskih institucija. Iako lokalni direktor nije obavezan za registraciju, to je strateško pitanje za kompanije koje teže dubokoj integraciji u evropski finansijski sistem i dugoročnoj regulatornoj stabilnosti.
Kako se registrovati kao UBO za holandsku kompaniju na daljinu?
Kao stvarni vlasnik (UBO) registrujete se tokom početne registracije kompanije u KVK-u. Svako fizičko lice koje poseduje više od 25% akcija ili glasačkih prava mora biti upisano u UBO registar. Ovaj proces se obavlja na daljinu u sklopu osnivačke dokumentacije. Ukoliko dođe do promena u vlasništvu nakon što je onlajn registracija kompanije u Holandiji završena, ova ažuriranja morate prijaviti KVK-u u roku od 7 dana radi održavanja pravne usklađenosti i transparentnosti.
Koji su dokumenti potrebni za proceduru putem legalizovanog punomoćja?
Potrebna dokumentacija uključuje važeći identifikacioni dokument, kao što je pasoš, i popunjenu kontrolnu listu za osnivanje. Glavni dokument je punomoćje (PoA), koje mora biti potpisano u prisustvu lokalnog javnog beležnika i legalizovano apostilom (Apostille) ili konzularnom legalizacijom. Za korporativne akcionare, neophodni su dodatni dokumenti poput izvoda iz stranog trgovinskog registra i statuta kompanije radi provere ovlašćenja lica koje potpisuje.
Izvori
- ICS Payroll - Holandske usluge obračuna zarada
- KVK - Registracija u holandski poslovni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Poslovanje
- Belastingdienst - Stope poreza na dobit preduzeća
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sistem
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |