


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Neočekivane administrativne kazne često premašuju godišnje ulaganje potrebno za profesionalno fiskalno održavanje. Za međunarodne preduzetnike, složenost holandskih poreskih rokova i potraga za stručnjacima koji govore engleski jezik mogu stvoriti značajnu operativnu neizvesnost u pogledu troškova računovodstva za Dutch BV. Svesni ste da je očuvanje usklađenosti u stranoj jurisdikciji aspekt rasta o kome se ne pregovara, ali nedostatak transparentnosti u naknadama za usluge može otežati planiranje budžeta. Ovaj vodič pruža profesionalni pregled periodičnih troškova knjigovodstva, podnošenja poreskih prijava i godišnjeg izveštavanja za društva sa ograničenom odgovornošću sa sedištem u Holandiji. Ispitaćemo obavezne u odnosu na opcione usluge i zakonske rokove za 2026. godinu. Ovo vam omogućava da strukturirate predvidiv budžet za korporativno održavanje. Razumevanjem specifičnih zahteva za porez na dobit preduzeća i PDV, možete osigurati da vaše pravno lice ostane u dobrom statusu bez suočavanja sa skrivenim troškovima usklađenosti. Ovaj pregled služi kao proceduralna mapa puta za osnivače koji cene tačnost i dugoročnu stabilnost na holandskom tržištu.
Ključni zaključci
- Uspostavite jasnu razliku između tekućeg knjigovodstva i godišnjih zakonskih podnesaka kako biste obezbedili predvidiv operativni budžet za 2026. godinu.
- Upravljajte obaveznim zahtevima za tromesečno podnošenje prijava za PDV (BTW) i specifičnim pravilima o čuvanju evidencije neophodnim za holandsku poresku usklađenost.
- Procenite kako obim transakcija i složenost poslovanja utiču na troškove računovodstva za Dutch BV kako biste izabrali najefikasniji nivo usluge za svoje pravno lice.
- Steknite jasno razumevanje obaveznih rokova za predaju godišnjih finansijskih izveštaja Privrednoj komori (KVK) i podnošenje poreskih prijava za porez na dobit preduzeća.
- Identifikujte proceduralne zahteve za obračun zarada i način na koji model usluga na daljinu olakšava usklađenost za međunarodne osnivače.
Sadržaj
Struktura troškova računovodstva i usklađenosti za Dutch BV
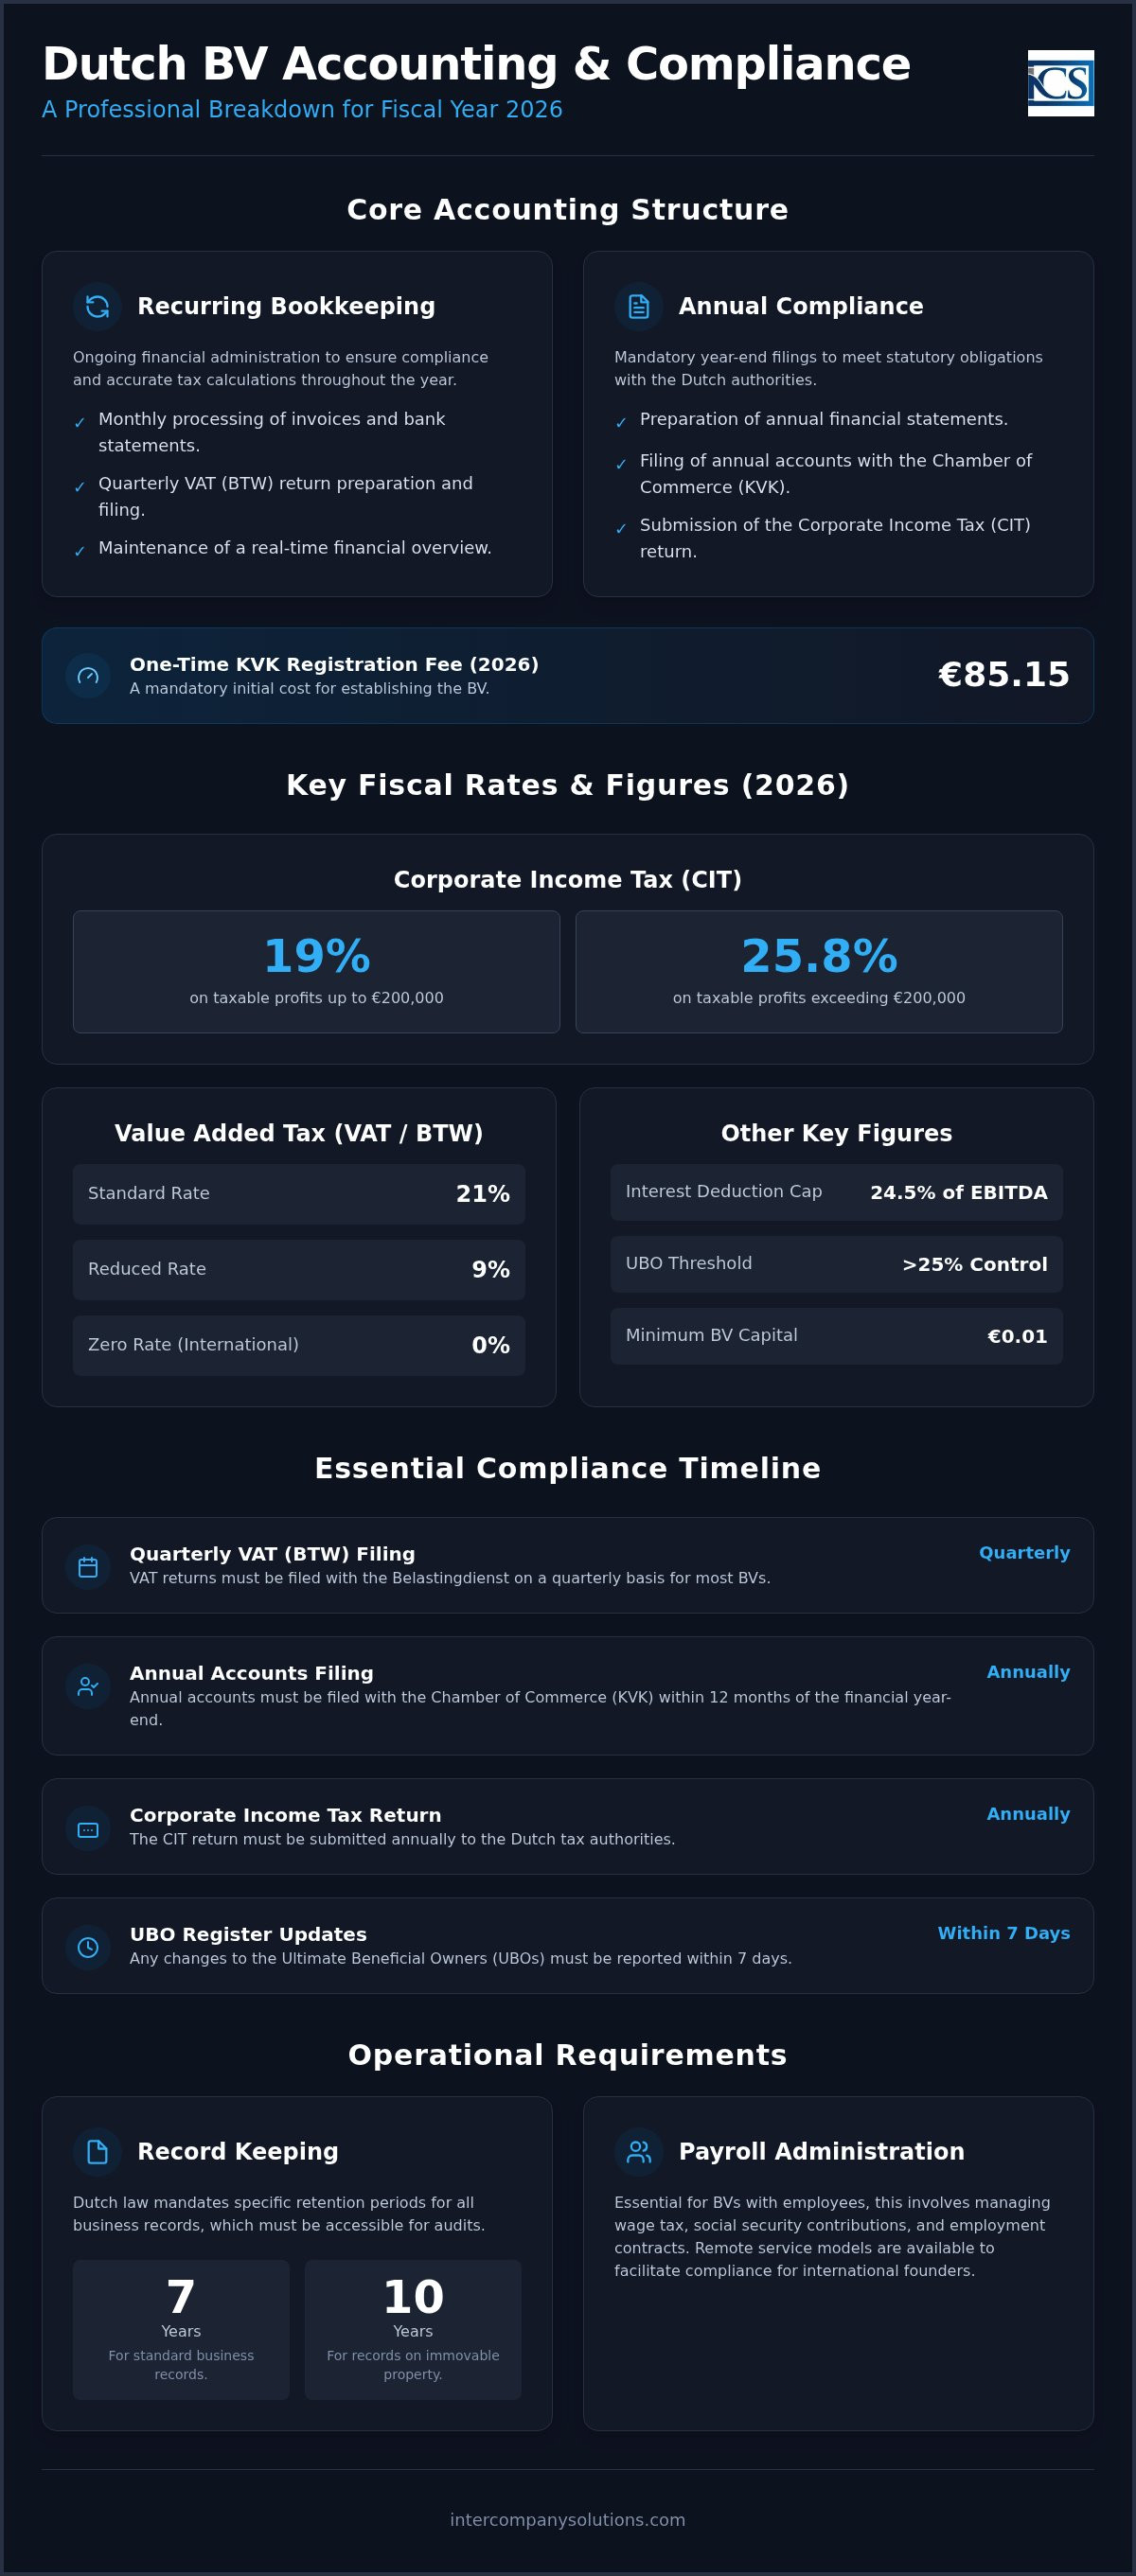
Organizovanje finansijske administracije holandskog društva sa ograničenom odgovornošću zahteva sistematičan pristup radi ispunjavanja zakonskih obaveza. Okvir za troškove računovodstva za Dutch BV se obično deli u dve posebne kategorije: redovno knjigovodstvo i godišnja usklađenost. Za razliku od transparentnih entiteta kao što su VOF ili eenmanszaak, Besloten vennootschap (Dutch BV) je pravno lice koje zahteva notara za svoje osnivanje. Ova formalna struktura iziskuje rigorozniji nivo izveštavanja nego jednostavnije pravne forme. Možete pronaći više detalja o procesu osnivanja Dutch BV kompanije kako biste razumeli kako ovi početni pravni koraci utiču na vaše dugoročne potrebe za usklađenošću. Početni obavezni troškovi uključuju jednokratnu naknadu za KVK registraciju od 85,15 € za 2026. godinu. Pored toga, entiteti u stranom vlasništvu često zahtevaju specijalizovano izveštavanje na engleskom jeziku i prekogranično poresko savetovanje kako bi se obezbedila usklađenost i sa lokalnim i sa međunarodnim standardima.
Fiksni naspram varijabilnih računovodstvenih troškova
Fiksni troškovi čine osnovu. Oni uglavnom uključuju mesečne paušale za knjigovodstvo i pripremu kvartalnih prijava PDV-a (BTW). Ove usluge osiguravaju da vaša administracija ostane ažurna i da se poreske obaveze tačno obračunavaju tokom cele godine. Varijabilni troškovi nastaju kada vaše poslovanje prolazi kroz značajne promene ili dostigne određene pragove. Velika preduzeća tipa BV mogu se suočiti sa obaveznim zahtevima revizije, što značajno povećava godišnji budžet. Pored toga, namensko poresko savetovanje u vezi sa međunarodnim restrukturiranjem ili intelektualnom svojinom spada u varijabilne rashode. Od suštinskog je značaja zapamtiti da Dutch BV sa minimalnim kapitalom od 0,01 € ima iste standardne godišnje obaveze izveštavanja kao i kompanija sa većom kapitalizacijom.
Regulatorne osnove za 2026. godinu
Razumevanje fiskalnog okruženja je neophodno za precizno planiranje budžeta. Poreske stope su stabilne. Za finansijsku 2026. godinu, stopa poreza na dobit preduzeća (CIT) iznosi 19% za oporezivu dobit do 200.000 €. Svaka dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Još jedan kritičan faktor za troškove računovodstva za Dutch BV jeste ograničenje odbitka kamata, koje je za 2026. godinu postavljeno na 24,5% EBITDA. Ovaj propis ograničava iznos kamata koji kompanija može odbiti od svog oporezivog prihoda, što utiče na neto poresku poziciju visoko zaduženih entiteta. Pravilno finansijsko planiranje osigurava da ova regulatorna merila budu integrisana u fiskalnu strategiju vaše kompanije od samog početka. Ovaj metodični pristup gradi poverenje kod Belastingdienst i sprečava gomilanje kazni za neblagovremeno podnošenje prijava.
Mesečno knjigovodstvo i kvartalne prijave PDV-a
Kontinuirana administracija je temelj fiskalnog zdravlja svake kompanije. Dnevna ili nedeljna ažuriranja sprečavaju administrativna kašnjenja koja često povećavaju troškove računovodstva za Dutch BV. Blagovremenim kategorisanjem faktura i bankovnih izvoda održavate pregled likvidnosti vaše kompanije u realnom vremenu. Ovaj proaktivni pristup omogućava bolje upravljanje tokovima gotovine i osigurava evidentiranje svih odbitnih troškova. Prema poslovnom portalu holandske vlade, BV mora da vodi administraciju koja u svakom trenutku odražava njenu trenutnu finansijsku situaciju.
Prijave PDV-a (BTW) se obično podnose kvartalno organu Belastingdienst. Standardna holandska stopa PDV-a je 21%. Snižena stopa od 9% primenjuje se na specifične sektore kao što su hrana, knjige i određene usluge, dok se 0% koristi za posebne scenarije međunarodne trgovine. Za entitete u stranom vlasništvu, izdavanje PDV broja obično traje od 6 do 8 nedelja nakon početne KVK registracije. Ovaj period čekanja je kritičan faktor u vašem početnom operativnom rasporedu. Ovo trajanje treba uzeti u obzir prilikom projektovanja vaših troškova računovodstva za Dutch BV i poslovnih aktivnosti u prvoj godini. Ako imate pitanja o ispunjavanju uslova za posebne stope, možete se obratiti za konsultacije kako biste razjasnili svoju poziciju.
Elektronsko vođenje i čuvanje evidencije
Holandski zakon zahteva da se sva poslovna evidencija čuva najmanje 7 godina. Ovo uključuje digitalne datoteke, papirne fakture i bankovne izvode. Ako vaš BV poseduje nepokretnosti, ovaj zakonski rok čuvanja se produžava na 10 godina. Digitalna administracija mora ispunjavati posebne standarde dostupnosti i mogućnosti revizije koje propisuju poreski organi. Elektronsko čuvanje evidencije predstavlja standard, pod uslovom da integritet i autentičnost podataka ostanu zagarantovani tokom celog obaveznog perioda. Korišćenje računovodstvenog softvera u oblaku često olakšava ispunjavanje ovog zahteva, istovremeno pružajući transparentnost neophodnu za usklađenost na daljinu. Prilikom nadogradnje vaših sistema, Switch My Books pruža stručnu pomoć za migraciju finansijskih podataka između vodećih računovodstvenih platformi.
Preduzeća koja se bave uvozom i izvozom moraju podneti zahtev za registracioni i identifikacioni broj privrednih subjekata (EORI). Ovo je preduslov za carinjenje prilikom kretanja robe u Evropsku uniju ili van nje. Pored toga, kvartalne prijave za BV kompanije koje trguju unutar EU moraju uključivati izveštaje o transakcijama unutar zajednice (ICP). Ovi izveštaji evidentiraju robu i usluge prenete preko granica bez obračuna PDV-a na mestu prodaje. Za detaljan pregled ovih zahteva, pogledajte naš vodič za registraciju PDV-a u Holandiji. Tačno vođenje ovih evidencija osigurava da vaš entitet izbegne doplate za neblagovremeno podnošenje prijava i zadrži besprekoran status usklađenosti.
Godišnje izveštavanje i troškovi poreza na dobit preduzeća
Godišnje zaključivanje poslovnih knjiga kompanije predstavlja najznačajniju prekretnicu u fiskalnoj godini. Sastavljanje godišnjih finansijskih izveštaja je zakonska obaveza za svaki Dutch BV, bez obzira na nivo aktivnosti ili promet. Ovi dokumenti pružaju transparentan pregled finansijskog zdravlja kompanije i služe kao osnova za poreska razrezivanja. Prilikom planiranja budžeta za troškove računovodstva za Dutch BV, preduzetnici moraju uzeti u obzir specijalizovanu stručnost potrebnu za sastavljanje ovih izveštaja u skladu sa holandskim opšteprihvaćenim računovodstvenim principima (Dutch GAAP). Ovi finansijski izveštaji moraju biti podneti Privrednoj komori (KVK) u roku od 12 meseci od završetka godine kako bi se održao status urednog poslovanja kompanije („good standing”). Neispunjavanje ove obaveze nije samo pitanje administrativnih kazni; to može dovesti do lične odgovornosti direktora ukoliko kompanija postane nesolventna. Za one u finansijskom sektoru koji žele da ublaže takve rizike, možete saznati više o Versapien i njihovim uvidima u upravljanje rizicima zasnovano na veštačkoj inteligenciji.
Upravni odbor je odgovoran za pripremu finansijskih izveštaja u roku od pet meseci od završetka fiskalne godine. Iako akcionari mogu odobriti produženje do dodatnih pet meseci, krajnji rok za objavljivanje u KVK ostaje striktno 12 meseci nakon završetka godine. To je kritičan rok jer holandski poreski organi i KVK pažljivo prate ove datume. Većina međunarodnih osnivača upravlja „malim” ili „mikro” BV entitetima, koji imaju pogodnost pojednostavljenih standarda izveštavanja. Prema poslovnom portalu holandske vlade, ovi pojednostavljeni formati zahtevaju manje obelodanjivanja i manje složen bilans stanja u poređenju sa većim entitetima. Ova kategorizacija pomaže u upravljanju ukupnim administrativnim ulaganjima smanjenjem obima podataka koji moraju biti revidirani ili javno objavljeni.
Obračun i plaćanje poreza na dobit (CIT)
Završeni finansijski izveštaji čine osnovu za prijavu poreza na dobit preduzeća (CIT). Ove prijave se moraju podneti elektronskim putem organu Belastingdienst korišćenjem specijalizovanog softvera ili preko registrovanog poreskog posrednika. Tačnost je ovde od presudnog značaja; poreski organi upoređuju ove prijave sa podacima iz KVK i podacima o PDV-u kako bi identifikovali neslaganja. Od 1. maja 2026. godine, Rabobank je zvanična matična banka za holandske poreske organe, tako da se sve poreske obaveze ili povraćaji obrađuju preko ove institucije. Dobra je praksa rano zaključiti račune kako bi se izbegla gužva tokom poreske sezone i obezbedilo dovoljno vremena za sve neophodne poreske optimizacije. Detaljniji pregled ovih proceduralnih koraka možete pronaći u našem članku o računovodstvu za usklađenost i poreske obaveze Dutch BV.
Poslednji put pregledano: septembar 2026.
Administracija obračuna zarada i usklađenost poslodavca
Zapošljavanje osoblja u Holandiji uvodi specifične administrativne obaveze koje direktno utiču na troškove računovodstva za Dutch BV. Svaka BV sa zaposlenima mora se registrovati za broj poreza na zarade kod poreskih organa pre obrade prve isplate zarade. Ova registracija predstavlja polaznu tačku za mesečnu usklađenost, koja uključuje generisanje platnih listića, doprinose za socijalno osiguranje i upravljanje penzijama. Za zaposlene starosti od 21 godine i starije, minimalna satnica iznosi 14,99 € od 1. jula 2026. godine. Poslodavci takođe moraju uzeti u obzir maksimalnu osnovicu zarade za doprinose za socijalno osiguranje, koja iznosi 79.409 € godišnje za fiskalnu 2026. godinu. Upravljanje ovim varijablama zahteva metodičan pristup kako bi se osiguralo da uplate ka Belastingdienst, procesuirane preko Rabobank, budu tačne i pravovremene.
Standardna administracija obračuna zarada obuhvata nekoliko obaveznih komponenti kojima se mora upravljati na mesečnom nivou:
- Generisanje digitalnih platnih listića za sve zaposlene.
- Obračun i podnošenje prijava doprinosa za socijalno osiguranje i poreza na zarade.
- Upravljanje prijavama na penzijske planove i mesečnim premijama.
- Godišnje izveštavanje o prihodima zaposlenih prema Belastingdienst (Jaaropgave).
Naše usluge obračuna zarada i zapošljavanja pružaju strukturirano rešenje objedinjavanjem ugovora o radu i prijava za socijalno osiguranje u jednu mesečnu fakturu. Značajna prednost za mnoga međunarodna pravna lica jeste pravilo o poreskoj naknadi od 30% (30% ruling). Ova pogodnost omogućava kvalifikovanim međunarodnim zaposlenima da prime do 30% svoje bruto zarade neoporezovano. To je efikasan instrument za privlačenje globalnih talenata, iako zahteva precizan obračun u okviru sistema zarada kako bi se održala usklađenost sa poreskim propisima. Evidencija koja se odnosi na obračun zarada mora se čuvati najmanje 7 godina kako bi se ispunili zakonski standardi revizije.
Employer of Record i rešenja za zapošljavanje
Strana pravna lica koja još uvek nisu spremna da uspostave potpuno lokalno odeljenje za ljudske resurse često koriste usluge Employer of Record (EOR). Ovaj model omogućava kompaniji da angažuje osoblje dok EOR pružalac usluga preuzima pravnu odgovornost za usklađenost sa holandskim radnim zakonodavstvom. To uključuje upravljanje obaveznim naknadama za bolovanje, obezbeđivanje potrebnih osiguranja i pridržavanje kolektivnih ugovora o radu (CAO) tamo gde je primenjivo. Korišćenje EOR usluga predstavlja prelazno rešenje za kompanije u ranim fazama ulaska na tržište. Za detaljniji pregled ovih opcija možete pogledati naš vodič za usluge obračuna zarada u Holandiji.
Troškovi za visokokvalifikovane migrante (HSM)
Zapošljavanje talenata izvan Evropske unije uključuje dodatne proceduralne korake i troškove. Da bi zaposlio visokokvalifikovane migrante, Dutch BV obično mora dobiti status priznatog sponzora od Službe za imigraciju i naturalizaciju (IND). Administrativne takse za ove prijave i naknadna podnošenja zahteva za vizu predstavljaju ključne komponente vašeg godišnjeg budžeta za ljudske resurse. HSM zaposleni moraju ispuniti specifične starosne pragove zarada kako bi se kvalifikovali za svoj status boravka i pravilo od 30%. Ovi pragovi se ažuriraju godišnje. U 2026. godini morate osigurati da vaše ponude zarada ispunjavaju ove minimume kako biste izbegli oduzimanje radnih dozvola ili sponzorskog statusa. Ova specijalizovana oblast usklađenosti zahteva pažljivu koordinaciju između vaših poreskih savetnika i HR administracije.
Strateško upravljanje troškovima uz Intercompany Solutions
Efikasno upravljanje troškovima računovodstva za Dutch BV zahteva partnera koji razume presek pravnog osnivanja i fiskalne usklađenosti. Intercompany Solutions pruža sveobuhvatan paket usluga koji objedinjuje osnivanje kompanije, prijave za PDV i tekuće računovodstvo. Ovaj centralizovani pristup eliminiše komunikacione propuste koji često dovode do administrativnih grešaka i neočekivanih troškova. Radeći direktno sa holandskim korporativnim stručnjacima, stičete jasan uvid u finansijske obaveze vašeg pravnog lica od dana osnivanja. Naša firma deluje kao most između lokalnog regulatornog okvira i vaših globalnih poslovnih ciljeva, obezbeđujući da se svakom proceduralnom koraku pristupi sa preciznošću.
Pojednostavljena usklađenost na daljinu
Standardni put za osnivače van EU za osnivanje pravnog lica jeste postupak legalizovanog punomoćja (POA). Ovaj metod omogućava notaru da izvrši overu osnivačkog akta bez potrebe da osnivač putuje u Holandiju. Mi olakšavamo ovaj proces na daljinu, obično završavajući osnivanje Dutch BV kompanije u roku od 3 do 5 radnih dana. Ova efikasnost smanjuje početne režijske troškove osnivanja i omogućava vam da se fokusirate na operativni rast. Upravljanje vašim holandskim pravnim licem u potpunosti iz inostranstva postaje predvidiv proces kada pravne i administrativne temelje vodi jedan pružalac usluga. Ovaj model rada na daljinu osmišljen je radi brzine i pedantne pažnje posvećene detaljima, prateći zahteve savremenih međunarodnih preduzetnika.
Kontinuirana podrška i savetovanje
Usklađenost je stalna obaveza koja prevazilazi godišnja podnošenja izveštaja. Na primer, sve promene stvarnog vlasnika (UBO) moraju se prijaviti u KVK u roku od 7 dana kako bi se održala regulatorna usklađenost. Naše premijum sekretarske usluge uključuju 10 sati posvećene podrške u prvoj godini za rešavanje ovakvih administrativnih ažuriranja i praćenje ključnih rokova za CIT i PDV. Ovo proaktivno praćenje je ključno za izbegavanje doplata povezanih sa zakašnjelim podnošenjem Belastingdienst-u. Nudimo inicijalne konsultacije kako bismo pomogli preduzetnicima da odrede najisplativiju strukturu za svoj specifični poslovni model. To osigurava da je vaš računovodstveni budžet usklađen sa vašim stvarnim obimom transakcija i složenošću. Objedinjavanjem ovih usluga osiguravate da vaša evidencija, koja se mora čuvati najmanje 7 godina, ostane spremna za reviziju i usklađena sa holandskim zakonom.
Poslednji put pregledano: septembar 2026.
Osiguravanje finansijske budućnosti vašeg holandskog pravnog lica
Održavanje Dutch BV-a zahteva stalnu pažnju prema zakonskim rokovima i precizno vođenje evidencije. Razdvajanjem tekućeg knjigovodstva od zahteva za godišnje izveštavanje možete izgraditi predvidiv budžet za troškove računovodstva za Dutch BV. Osiguravanje da vaše pravno lice ostane usklađeno sa Belastingdienst-om i Privrednom komorom sprečava administrativne kazne i štiti vaš profesionalni ugled u Holandiji. Ovaj strukturirani pristup vam omogućava da se fokusirate na rast poslovanja dok stručnjaci vode računa o proceduralnim detaljima.
Intercompany Solutions je vodeća specijalizovana firma za osnivanje privrednih društava za strane preduzetnike, koja nudi osnivanje na daljinu u roku od 3-5 radnih dana. Pružamo transparentan most ka holandskom tržištu uz 100% garanciju zadovoljstva. Naš tim obezbeđuje da se vašim korporativnim interesima upravlja sa pedantnom pažnjom posvećenom detaljima i efikasnošću od dana osnivanja.
Uspostavljanje snažne administrativne osnove danas osigurava da vaše poslovanje bude spremno za regulatorne zahteve u 2026. godini i nadalje. Radujemo se pružanju podrške vašem međunarodnom rastu i dugoročnoj stabilnosti.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Kolika je prosečna mesečna naknada za računovodstvo za Dutch BV?
Mesečne naknade variraju u zavisnosti od složenosti i obima transakcija vašeg pravnog lica. Ovi troškovi obično pokrivaju tekuće knjigovodstvo i kvartalne prijave PDV-a. Za mnoge međunarodne preduzetnike, ovi tekući troškovi su strukturirani kao mesečni paušal kako bi se obezbedili predvidivi troškovi računovodstva za Dutch BV. Konkretna naknada odražava broj obrađenih faktura i to da li kompanija zahteva dodatne usluge kao što su obračun zarada ili specijalizovano poresko savetovanje.
Da li je obavezno angažovati holandskog računovođu za moj BV?
Iako ne postoji stroga zakonska obaveza za male BV subjekte da angažuju eksternog računovođu za svakodnevno knjigovodstvo, svako pravno lice mora podneti tačne godišnje finansijske izveštaje Privrednoj komori (KVK). Većina privrednih društava u stranom vlasništvu bira stručnu pomoć kako bi osigurala usklađenost sa holandskim računovodstvenim standardima (Dutch GAAP) i lokalnim poreskim propisima. Korišćenje usluga stručnjaka sprečava administrativne greške koje bi mogle dovesti do odgovornosti direktora ili značajnih kazni od strane Belastingdienst-a, koji od 1. maja 2026. koristi Rabobank kao svoju matičnu banku.
Kolike su KVK naknade za registraciju i podnošenje izveštaja u 2026. godini?
Jednokratna naknada za registraciju Dutch BV-a u Privrednoj komori iznosi 85,15 € u 2026. godini. Ova naknada se plaća prilikom početnog upisa kompanije u privredni registar. Iako ne postoji godišnja članarina za KVK, kompanije moraju platiti male administrativne takse prilikom digitalnog podnošenja svojih godišnjih finansijskih izveštaja u roku od 12 meseci od kraja poslovne godine. Ovi troškovi predstavljaju manji deo ukupnih troškova računovodstva za Dutch BV, ali ostaju obavezan korak usklađenosti.
Koliko vremena je potrebno za dobijanje PDV broja za BV u stranom vlasništvu?
Za pravna lica u stranom vlasništvu, izdavanje PDV (BTW) broja obično traje 6 do 8 nedelja nakon početne KVK registracije. Belastingdienst sprovodi proveru planiranih aktivnosti kompanije i stvarne ekonomske prisutnosti (substance) pre dodele broja. Tokom ovog perioda kompanija često može da obavlja preliminarne poslovne aktivnosti, ali ne može zaračunavati niti tražiti povraćaj PDV-a dok se registracija ne završi i broj zvanično ne izda.
Koji su zahtevi za čuvanje holandske poslovne evidencije?
Sva holandska poslovna evidencija, uključujući fakture, bankarske izvode i ugovore, mora se čuvati minimalno 7 godina. Ako vaš BV poseduje nepokretnosti, ova zakonska obaveza čuvanja produžava se na 10 godina. Evidencija treba da se čuva na način koji osigurava da bude dostupna i podobna za reviziju od strane poreskih organa. Digitalno skladištenje je standardna praksa, pod uslovom da se integritet i autentičnost podataka održavaju tokom celog zakonskog perioda.
Mogu li upravljati računovodstvom svog Dutch BV-a na daljinu iz inostranstva?
Celokupnom finansijskom administracijom svog holandskog pravnog lica možete upravljati na daljinu. Savremeni računovodstveni softver i digitalni portali omogućavaju nesmetanu razmenu faktura i bankarskih podataka između osnivača i njihovog lokalnog pružaoca usluga. Ova dostupnost osigurava da ostanete usklađeni sa holandskim rokovima za podnošenje izveštaja bez potrebe za fizičkim prisustvom u Holandiji. Profesionalne firme su specijalizovane za pružanje podrške osnivačima nerezidentima putem bezbednih digitalnih radnih tokova i komunikacije na daljinu.
Kolika je stopa poreza na dobit preduzeća za Dutch BV u 2026. godini?
U 2026. godini stopa poreza na dobit preduzeća (CIT) iznosi 19% za oporezivu dobit do 200.000 €. Za dobit koja prelazi ovaj prag, poreska stopa iznosi 25,8%. Ove stope se primenjuju na neto dobit kompanije nakon odbitka poslovnih rashoda i primenjivih poreskih kredita. Tačno knjigovodstvo je neophodno za utvrđivanje ispravne poreske osnovice i obezbeđivanje da kompanija iskoristi sve dostupne fiskalne podsticaje.
Izvori
- ICS Payroll - Usluge obračuna zarada u Holandiji
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit preduzeća
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (btw) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- IND - Visokokvalifikovani migrant
- IND - Boravišna dozvola za startape
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sistem
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |