


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
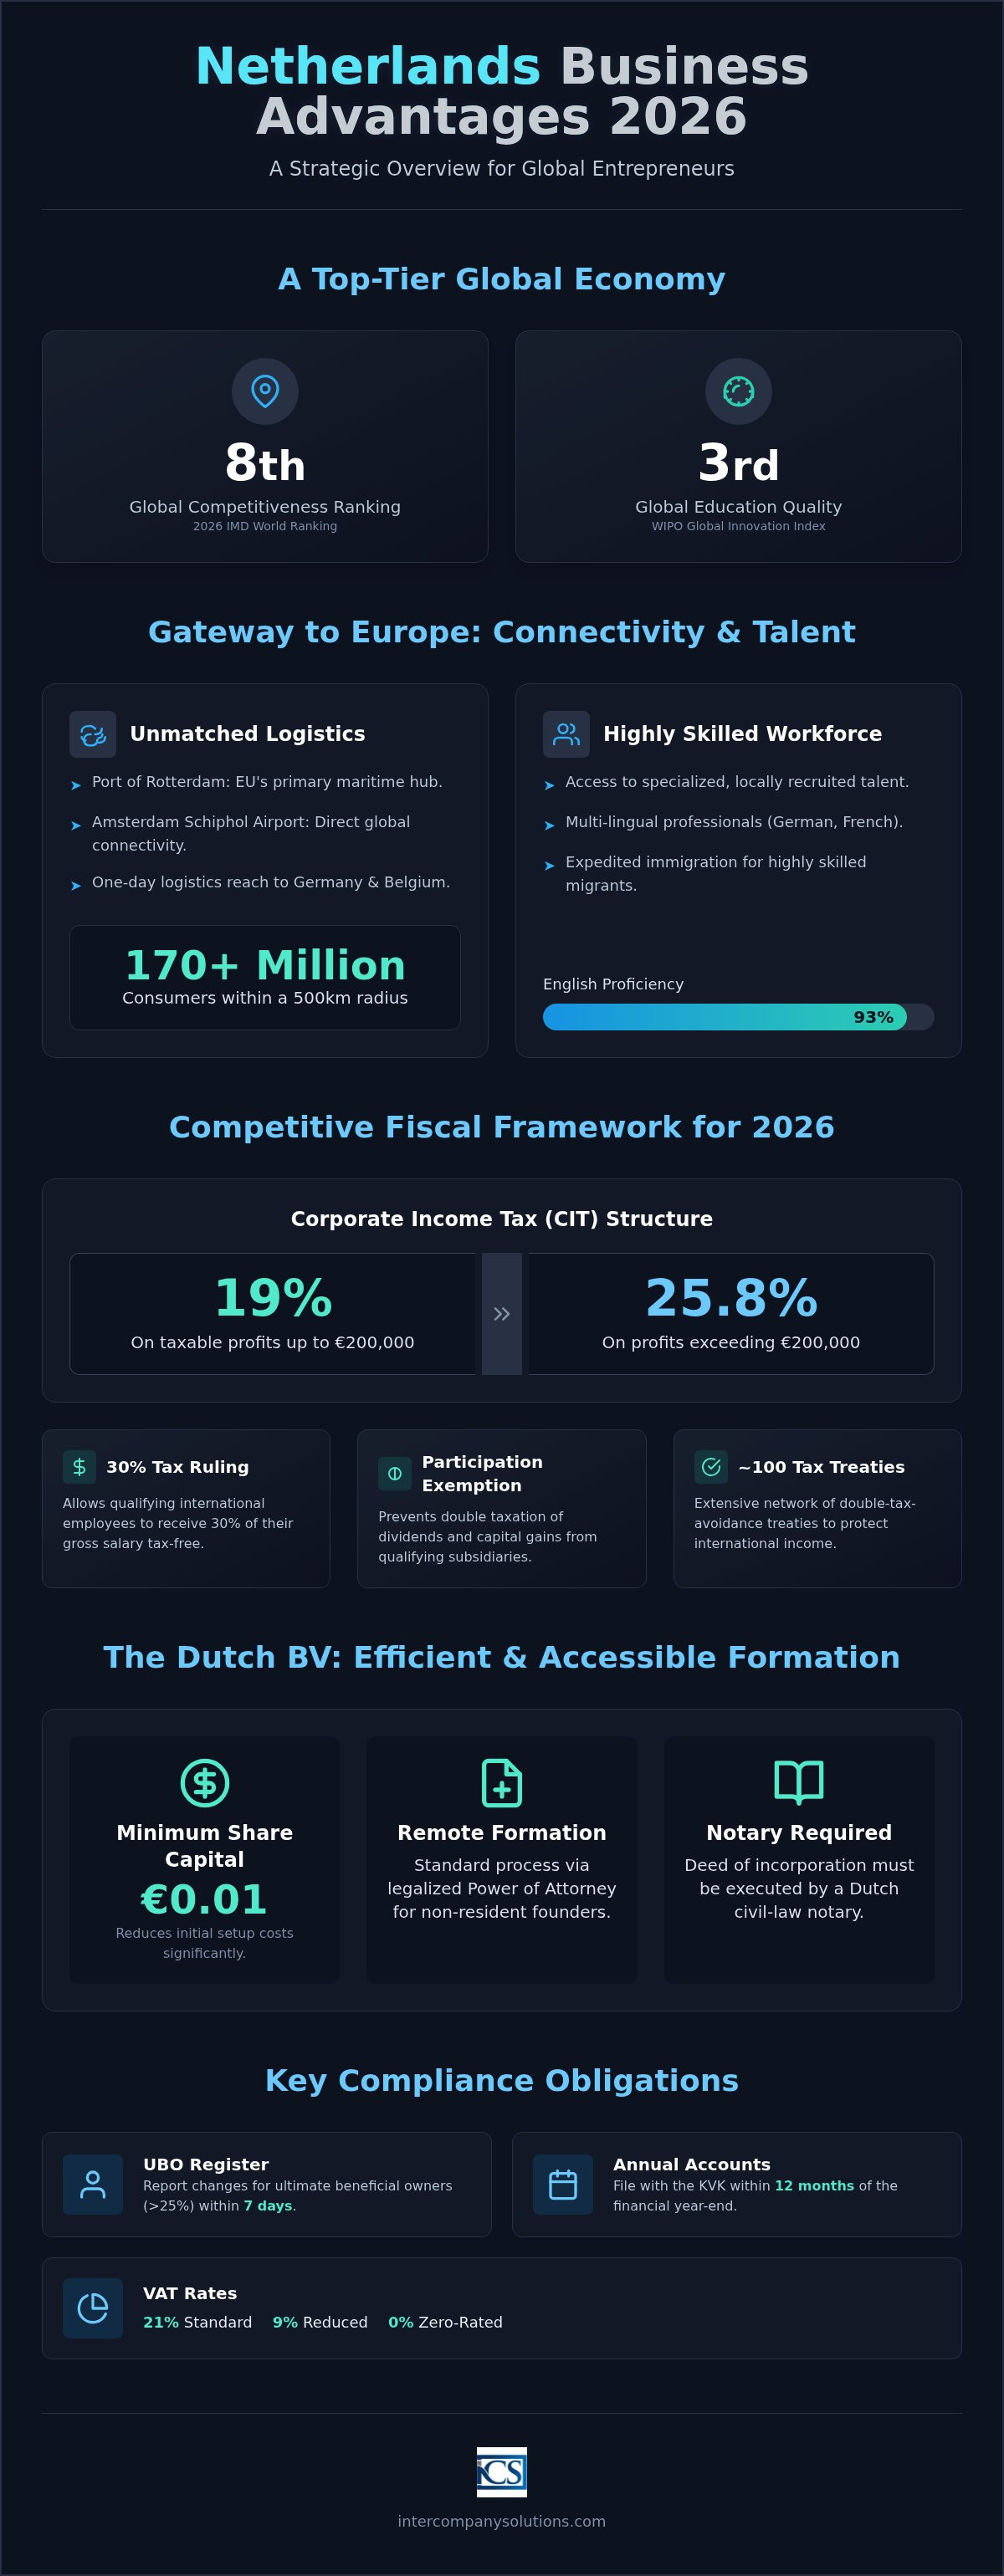
Holandia zajęła 8. pozycję na świecie w rankingu IMD World Competitiveness Ranking 2026, demonstrując swoją siłę w handlu międzynarodowym oraz infrastrukturze technologicznej. Dla globalnego przedsiębiorcy korzyści z założenia spółki w Holandii wykraczają poza sam ranking, obejmując solidne ramy fiskalne oraz dostęp do jednolitego rynku europejskiego. Zapewne zdajesz sobie sprawę, że ekspansja do Europy często wiąże się z zarządzaniem wysokimi podatkami dochodowymi od osób prawnych oraz barierami regulacyjnymi o charakterze transgranicznym w Twojej rodzimej jurysdykcji.
Założenie Dutch BV stanowi strategiczne rozwiązanie tych wyzwań dzięki przejrzystemu systemowi prawnemu i efektywnym opcjom zdalnego zarządzania. Niniejszy artykuł zawiera kompleksową analizę korzyści fiskalnych, prawnych i operacyjnych dostępnych dla międzynarodowych właścicieli firm w 2026 roku. Omawiamy stawkę podatku dochodowego od osób prawnych w wysokości 19% dla zysków do 200 000 EUR, limit odliczenia odsetek wynoszący 24,5% EBITDA oraz przejrzystość proceduralną ścieżki opartej na pełnomocnictwie dla założycieli niebędących rezydentami. Zrozumienie tych konkretnych mechanizmów pomaga ograniczyć podwójne opodatkowanie i zabezpieczyć stabilną bazę dla działalności międzynarodowej.
Kluczowe wnioski
- Dowiedz się, jak Holandia działa jako brama logistyczna do UE, oferując jednodniowy dostęp do głównych rynków, takich jak Niemcy i Belgia.
- Przeanalizuj strukturę podatku dochodowego od osób prawnych na 2026 rok, która stosuje stawkę 19% dla zysków do 200 000 EUR oraz 25,8% dla kwot przekraczających ten próg.
- Poznaj korzyści wynikające z założenia spółki w Holandii w ramach zdalnej ścieżki tworzenia BV, która wymaga minimalnego kapitału zakładowego w wysokości zaledwie 0,01 EUR.
- Odkryj krajobraz innowacji i zalety rynku pracy, w tym przyspieszone procedury imigracyjne dla wysoko wykwalifikowanych migrantów za pośrednictwem uznanych sponsorów.
- Uzyskaj jasność co do obowiązkowych wymogów compliance, takich jak zgłaszanie zmian dotyczących UBO w terminie 7 dni oraz składanie rocznych sprawozdań finansowych w ciągu 12 miesięcy od zakończenia roku obrotowego.
Strategiczne korzyści geograficzne i gospodarcze rynku holenderskiego
Holandia utrzymuje swoją pozycję w czołówce gospodarek światowych, zajmując 8. miejsce w rankingu IMD World Competitiveness Ranking w 2026 r. Ta lokata odzwierciedla jej doskonałe wyniki w handlu międzynarodowym oraz stabilność instytucjonalną. Jedną z głównych korzyści z założenia firmy w Holandii jest bezpośredni dostęp do holenderskiej społecznej gospodarki rynkowej, charakteryzującej się wysoką produktywnością i zorientowaniem na globalną logistykę.
Infrastruktura i połączenia na potrzeby handlu międzynarodowego
Port w Rotterdamie pozostaje głównym węzłem morskim Unii Europejskiej, pełniąc funkcję globalnego ogniwa handlu międzynarodowego. Jego zautomatyzowane terminale i dostęp do wód głębokowodnych umożliwiają przedsiębiorstwom zarządzanie łańcuchami dostaw na dużą skalę z wysoką efektywnością. Dla firm tworzących siedziby korporacyjne port lotniczy Amsterdam-Schiphol oferuje bezpośrednie połączenia z głównymi globalnymi centrami finansowymi o dużej częstotliwości lotów. Tę infrastrukturę fizyczną uzupełniają światowej klasy sieci cyfrowe. Systemy te wspierają zdalne operacje biznesowe oraz szczególne wymagania międzynarodowego handlu elektronicznego dzięki szybkim łączom światłowodowym. Ta integracja infrastruktury morskiej, lotniczej i cyfrowej pozycjonuje rynek holenderski jako centralny węzeł w gospodarce globalnej. Bliskość Niemiec i Belgii pozwala firmom na osiągnięcie jednodniowego zasięgu logistycznego w całej Europie Zachodniej. W promieniu 500 kilometrów od granicy Holandii można dotrzeć do ponad 170 milionów konsumentów, co czyni ten kraj idealnym punktem dystrybucyjnym dla towarów fizycznych.
Kompetencje siły roboczej i biegłość językowa
Stabilność operacyjna w dużej mierze zależy od jakości lokalnego rynku pracy. Holandia zajmuje 3. miejsce na świecie pod względem jakości edukacji według WIPO Global Innovation Index. Ten wysoki standard gwarantuje, że podmioty z udziałem zagranicznym mogą rekrutować wyspecjalizowane talenty lokalnie, bez ponoszenia znacznych kosztów przekwalifikowania. Wyraźną zaletą jest biegłość językowa; 93% populacji Holandii posługuje się językiem angielskim na wysokim poziomie zawodowym. Wielu specjalistów mówi płynnie również po niemiecku i francusku, co zmniejsza bariery komunikacyjne podczas zarządzania operacjami ogólnoeuropejskimi. Ta wszechstronność językowa ułatwia sprawną integrację przedsiębiorcom rozpoczynającym działalność gospodarczą w Holandii z zagranicy. Dostępność wysoko wykwalifikowanej siły roboczej stanowi solidną podstawę dla długoterminowego wzrostu i przestrzegania przepisów na rynku holenderskim.
Korzyści podatkowe i holenderskie ramy podatku dochodowego od osób prawnych w 2026 r.
Holenderski system podatkowy został zaprojektowany z myślą o wspieraniu handlu międzynarodowego i inwestycji zagranicznych. Kraj ten regularnie pojawia się w rankingach Forbes Best Countries for Business dzięki stabilnemu klimatowi fiskalnemu i przejrzystemu otoczeniu regulacyjnemu. Jedną z głównych korzyści z założenia firmy w Holandii jest konkurencyjna struktura podatku dochodowego od osób prawnych (CIT). W 2026 r. stawka CIT wynosi nadal 19% w odniesieniu do dochodów do opodatkowania do 200 000 EUR. Dochody przekraczające ten próg są opodatkowane według stawki podstawowej wynoszącej 25,8%.
Holandia posiada około 100 umów o unikaniu podwójnego opodatkowania na całym świecie. Umowy te chronią międzynarodowych przedsiębiorców przed podwójnym opodatkowaniem tego samego dochodu w różnych jurysdykcjach. Kolejnym filarem holenderskiego reżimu fiskalnego jest zwolnienie z tytułu udziałów kapitałowych (participation exemption). Zapobiega ono podwójnemu opodatkowaniu dywidend i zysków kapitałowych osiąganych ze spółek zależnych, o ile spełnione są określone wymogi dotyczące posiadania udziałów. Mechanizm ten jest szczególnie korzystny dla spółek holdingowych zarządzających zróżnicowanymi portfelami międzynarodowymi.
Zachęty dla innowacji i wzrostu
Przyciąganie globalnych talentów ułatwia orzeczenie dotyczące ulgi podatkowej 30% (30% ruling). Umożliwia ono kwalifikującym się pracownikom międzynarodowym otrzymywanie 30% wynagrodzenia brutto bez podatku przez określony czas. Zachęty te należą do kluczowych korzyści z założenia firmy w Holandii dla przedsiębiorstw opartych na technologii. W przypadku przedsiębiorstw ze znaczącym finansowaniem limit odliczenia odsetek ustalono na 24,5% EBITDA na rok podatkowy 2026. Od 2006 r. Holandia nie nakłada podatku kapitałowego od emisji udziałów, co obniża koszty początkowe podczas tworzenia Dutch BV.
VAT i międzynarodowe korzyści celne
Przedsiębiorstwa zajmujące się sprzedażą towarów lub świadczeniem usług muszą przestrzegać przepisów dotyczących podatku VAT. Podstawowa stawka VAT wynosi 21%, natomiast stawka obniżona w wysokości 9% ma zastosowanie do określonych sektorów, takich jak leki i żywność. Firmy prowadzące handel poza UE muszą złożyć wniosek o nadanie numeru EORI (Economic Operators Registration and Identification) w celu usprawnienia odprawy celnej. Szczegółowe kroki proceduralne można znaleźć w naszym przewodniku po rejestracji do VAT w Holandii. Zarządzanie tymi zobowiązaniami podatkowymi wymaga ścisłego przestrzegania terminów wyznaczonych przez Belastingdienst. Od 1 maja 2026 r. Rabobank pełni funkcję banku obsługującego holenderską administrację podatkowo-celną. W przypadku zapotrzebowania na wsparcie w zakresie zgodności podatkowej lub optymalizacji struktury, można porozmawiać z naszymi specjalistami ds. podatków, aby uzyskać wskazówki dostosowane do konkretnego modelu biznesowego.
Struktury prawne i proces zdalnego zakładania spółki BV
Wybór właściwej formy prawnej ma fundamentalne znaczenie dla zapewnienia długoterminowych korzyści z założenia firmy w Holandii. Dutch BV (Besloten Vennootschap) pozostaje preferowanym wyborem dla międzynarodowych przedsiębiorców ze względu na elastyczny ład korporacyjny oraz ochronę w postaci ograniczonej odpowiedzialności. Od momentu wejścia w życie przepisów Flex-BV minimalny kapitał zakładowy dla Dutch BV wynosi zaledwie 0,01 EUR. Ten niski próg znacząco obniża bariery wejścia w porównaniu z obowiązującym przed 2012 r. wymogiem 18 000 EUR, co pozwala na bardziej efektywną alokację kapitału w fazie rozruchu.
Ścieżka zalegalizowanego pełnomocnictwa
Dla założycieli, którzy nie mogą udać się do Holandii, ścieżka zalegalizowanego pełnomocnictwa (PoA) stanowi niezawodny mechanizm zdalnego założenia spółki. Proces ten gwarantuje, że profesjonalny przewodnik po zakładaniu Dutch BV jest ściśle realizowany bez konieczności fizycznej obecności założyciela. Procedura składa się z trzech odrębnych etapów:
- Krok 1: Złożenie dokumentów tożsamości oraz wypełnionej listy kontrolnej u agenta rejestracyjnego w celu wstępnej weryfikacji i sporządzenia projektów dokumentów założycielskich.
- Krok 2: Poświadczenie pełnomocnictwa (PoA) w kraju ojczystym założyciela. Zazwyczaj wymaga to wizyty u lokalnego notariusza oraz opatrzenia klauzulą apostille lub legalizacji przez holenderski konsulat, w zależności od jurysdykcji.
- Krok 3: Podpisanie aktu założycielskiego przez holenderskiego notariusza w imieniu założyciela działającego zdalnie po otrzymaniu wszystkich oryginalnych, poświadczonych dokumentów.
Ta zdalna ścieżka stanowi standardową procedurę dla założycieli spoza UE. Zapewnia ona bezpieczne ramy prawne, w których notariusz sporządza akt na podstawie udzielonego pełnomocnictwa, gwarantując pełną zgodność z holenderskim prawem spółek. W przypadku przedkładania dokumentacji zagranicznej skorzystanie z usług doświadczonego biura tłumaczeń zapewnia, że wszystkie przetłumaczone zaświadczenia spełniają rygorystyczne wymogi holenderskiego notariusza oraz Izby Handlowej.
Prawo holenderskie rozróżnia struktury wymagające udziału notariusza oraz te, które go nie wymagają. Podmioty takie jak BV, NV (spółka akcyjna) oraz stichting (fundacja) muszą zostać założone w drodze aktu notarialnego. Z kolei eenmanszaak (jednoosobowa działalność gospodarcza), VOF (spółka jawna), CV (spółka komandytowa) oraz maatschap (spółka partnerska) nie wymagają udziału notariusza do ich utworzenia. Profile odpowiedzialności różnią się znacznie w zależności od struktury. W przypadku Dutch BV sam podmiot ponosi odpowiedzialność prawną za swoje zobowiązania. Udziałowcy odpowiadają zasadniczo wyłącznie do wysokości wniesionego wkładu kapitałowego, co chroni majątek osobisty przed wierzycielami spółki.
Wszystkie nowe podmioty muszą zarejestrować się w rejestrze przedsiębiorstw KVK, aby otrzymać unikalny numer identyfikacyjny. Jednorazowa opłata rejestracyjna w Izbie Handlowej wynosi 85,15 EUR w 2026 r. Ten usprawniony proces rejestracji stanowi jedną z operacyjnych korzyści z założenia firmy w Holandii dla osób pragnących szybko rozpocząć działalność handlową. Po rejestracji KVK automatycznie informuje Belastingdienst, co inicjuje procedurę nadania numeru podatkowego. Ten zintegrowany system gwarantuje, że przedsiębiorstwo zostaje jednocześnie uznane zarówno przez organy rejestrowe, jak i podatkowe.
Innowacje i korzyści na rynku pracy dla podmiotów zagranicznych
Holandia konsekwentnie tworzy środowisko sprzyjające badaniom i rozwojowi. W rankingu WIPO Global Innovation Index 2025 kraj ten zajął 8. miejsce na świecie, co odzwierciedla jego zaangażowanie w postęp technologiczny. Jedną z korzyści operacyjnych wynikających z założenia spółki w Holandii jest możliwość wykorzystania tego innowacyjnego ekosystemu za pośrednictwem wysoko wykształconej lokalnej siły roboczej. Dla wielu międzynarodowych przedsiębiorców holenderski rynek pracy zapewnia wiedzę specjalistyczną niezbędną do skalowania złożonych operacji w całej Unii Europejskiej.
Przyciąganie globalnych talentów dzięki uldze 30%
Przedsiębiorstwa międzynarodowe często muszą przenieść wyspecjalizowany personel do swojej holenderskiej siedziby. Ulga podatkowa w postaci zwrotu 30% kosztów (30% ruling) stanowi istotną zachętę dla takich pracowników. Zgodnie z tymi przepisami kwalifikujący się pracownicy rekrutowani z zagranicy mogą otrzymać 30% swojego wynagrodzenia brutto bez opodatkowania. Aby się zakwalifikować, pracownik musi posiadać określoną wiedzę specjalistyczną, rzadko spotykaną na holenderskim rynku pracy, oraz spełniać minimalne progi wynagrodzenia ustalane corocznie przez rząd. Procedura aplikacyjna obejmuje złożenie wspólnego wniosku przez pracodawcę i pracownika do Belastingdienst. Uzyskanie tej ulgi zwiększa konkurencyjność przedsiębiorstwa poprzez obniżenie efektywnego obciążenia podatkowego dla kadry wyższego szczebla w sektorach technologicznym i finansowym. Aby utrzymać wysokie standardy bezpieczeństwa korporacyjnego podczas zatrudniania, wiele firm korzysta z serwisu hubhound.com do profesjonalnej weryfikacji przeszłości kandydatów przed zatrudnieniem.
Zgodność z holenderskim prawem pracy jest kluczowa dla każdego zagranicznego podmiotu zatrudniającego pracowników lokalnie. Wszelkie stosunki pracy muszą być udokumentowane w formie umów pisemnych określających czas pracy, wynagrodzenie oraz okresy wypowiedzenia. Pracodawcy są odpowiedzialni za prawidłowe potrącanie zaliczek na podatek dochodowy od wynagrodzeń, składek na ubezpieczenia społeczne oraz obowiązkowych składek emerytalnych. Zarządzanie tymi obowiązkami wymaga skrupulatnej dbałości o szczegóły, aby uniknąć kar ze strony organów podatkowych. Korzystanie z profesjonalnych usług kadrowo-płacowych w Holandii pozwala właścicielom firm na outsourcing tych zadań administracyjnych przy jednoczesnym zapewnieniu pełnej zgodności z lokalnymi przepisami.
W przypadku firm, które nie posiadają jeszcze pełnego działu HR, model Employer of Record (EOR) zapewnia możliwość zatrudniania personelu za pośrednictwem uznanego sponsora. Ścieżka ta jest szczególnie skuteczna w celu uzyskania przyspieszonego rozpatrzenia wniosków do IND dla wysoko wykwalifikowanych migrantów (HSM). Uznani sponsorzy korzystają z krótszych terminów rozpatrywania wniosków, często otrzymując decyzje w ciągu kilku tygodni zamiast miesięcy. Ten usprawniony proces imigracyjny jest jedną z wyraźnych korzyści z założenia spółki w Holandii dla firm potrzebujących talentów spoza UE. Infrastruktura ta wspiera szybką ekspansję bez natychmiastowej konieczności posiadania rozbudowanych wewnętrznych zasobów administracyjnych.
Zgodność z przepisami i ustanowienie obecności w Holandii
Utrzymanie podmiotu gospodarczego wymaga ścisłego przestrzegania ram regulacyjnych ustanowionych przez Holenderską Izbę Handlową (KVK) oraz administrację podatkową i celną (Belastingdienst). Jedną z długoterminowych korzyści wynikających z założenia spółki w Holandii jest przewidywalność tych wymogów, co pozwala na ustrukturyzowane planowanie korporacyjne. Podstawowym obowiązkiem wszystkich podmiotów holenderskich jest prowadzenie rejestru rzeczywistych beneficjentów (UBO). Spółki muszą zgłaszać wszelkie zmiany danych w rejestrze UBO w ciągu 7 dni w przypadku osób posiadających ponad 25% udziałów. Przejrzystość ta jest kluczowym elementem holenderskiej rzetelności korporacyjnej i podlega monitorowaniu przez KVK.
Odpowiedzialność finansowa jest realizowana poprzez terminowe składanie sprawozdań rocznych. Każda Dutch BV musi złożyć swoje sprawozdanie finansowe w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. Niedotrzymanie tego terminu może skutkować administracyjnymi karami pieniężnymi oraz potencjalną osobistą odpowiedzialnością członków zarządu. Ponadto Belastingdienst wymaga od przedsiębiorstw przechowywania dokumentacji administracyjnej przez okres co najmniej 7 lat. Okres ten wydłuża się do 10 lat w przypadku dokumentacji dotyczącej nieruchomości. W przypadku płatności na rzecz organów podatkowych należy pamiętać, że od 1 maja 2026 r. Rabobank pełni funkcję banku rozliczeniowego dla Belastingdienst.
Lista kontrolna zgodności po utworzeniu spółki
Gotowość operacyjna rozpoczyna się natychmiast po sporządzeniu aktu założycielskiego przez notariusza. W przypadku przedsiębiorstw prowadzących działalność handlową kolejnym priorytetem jest uzyskanie numeru VAT oraz numeru Wspólnotowego Systemu Rejestracji i Identyfikacji Podmiotów Gospodarczych (EORI). Proces rejestracji do celów VAT dla podmiotów będących własnością zagraniczną trwa zazwyczaj od 6 do 8 tygodni. W tym okresie należy również otworzyć holenderski rachunek bankowy dla firm w celu ułatwienia transakcji lokalnych. Chociaż banki stosują niezależne polityki akceptacji klientów, skorzystanie z usług pomocy w otwarciu rachunku bankowego może pomóc w przygotowaniu niezbędnej dokumentacji spełniającej holenderskie standardy przeciwdziałania praniu pieniędzy (AML). Bieżąca zgodność z przepisami obejmuje regularne składanie deklaracji VAT, zazwyczaj w cyklu kwartalnym, oraz skrupulatną księgowość zapewniającą zgodność wszystkich zapisów ze standardami Dutch GAAP lub IFRS.
Zapewnienie długoterminowego ładu korporacyjnego
Stabilny ład korporacyjny wymaga stałego monitorowania progów fiskalnych i terminów. Jak ustalono wcześniej, podatek dochodowy od osób prawnych (CIT) jest progresywny: stawka 19% dotyczy pierwszych 200 000 EUR zysku, a stawka 25,8% ma zastosowanie do kwot powyżej tego poziomu. Posiadanie lokalnego adresu siedziby jest wymogiem prawnym do rejestracji w KVK i służy jako oficjalny punkt kontaktowy dla korespondencji urzędowej. W pierwszym roku działalności wielu przedsiębiorców korzysta z usług sekretariatu korporacyjnego w celu zarządzania zadaniami administracyjnymi, takimi jak przetwarzanie korespondencji z Belastingdienst oraz zapewnienie bieżącej aktualizacji wszystkich rejestrów statutowych. Takie ustrukturyzowane podejście do zarządzania chroni status prawny podmiotu i wspiera dalsze korzyści płynące z założenia spółki w Holandii jako europejskiej centrali.
Ostatni przegląd: wrzesień 2026
Utworzenie strategicznej bazy dla globalnej ekspansji
Holandia pozostaje wiodącym kierunkiem dla handlu międzynarodowego w 2026 r., oferując unikalne połączenie efektywności podatkowej i przejrzystości operacyjnej. Konkurencyjna 19% stawka podatku dochodowego od osób prawnych od zysków do 200 000 EUR oraz rozległa sieć umów o unikaniu podwójnego opodatkowania zapewniają istotne korzyści podmiotom zagranicznym. Te kluczowe korzyści z założenia spółki w Holandii ułatwiają płynne wejście na jednolity rynek Unii Europejskiej, chroniąc jednocześnie Twoje aktywa w oparciu o stabilne ramy prawne.
Wykorzystanie ścieżki zalegalizowanego pełnomocnictwa (Power of Attorney) umożliwia zdalne utworzenie spółki w ciągu 3-5 dni roboczych, zapewniając gotowość firmy do prowadzenia działalności handlowej bez konieczności podróżowania. Oferujemy eksperckie wsparcie przy wnioskach o rejestrację do VAT i otwarciu rachunków bankowych, zapewniając pewność proceduralną wymaganą w złożonych operacjach międzynarodowych. Nasza gwarancja 100% satysfakcji odzwierciedla nasze zaangażowanie w precyzję i standardy zawodowe.
Jesteśmy gotowi pomóc Ci w zabezpieczeniu Twoich interesów zawodowych i budowaniu trwałej obecności na rynku holenderskim. Podjęcie tych kroków już teraz stawia Twoją firmę w samym centrum europejskich innowacji i handlu.
Ostatni przegląd: wrzesień 2026
Często zadawane pytania
Czy mogę założyć holenderską spółkę zdalnie, bez wizyty w Holandii?
Możesz założyć Dutch BV bez podróży do Holandii, korzystając ze ścieżki zalegalizowanego pełnomocnictwa (Power of Attorney). Wiąże się to z legalizacją pełnomocnictwa w kraju zamieszkania, co pozwala notariuszowi na podpisanie aktu założycielskiego w Twoim imieniu. Jest to standardowa procedura dla założycieli niebędących rezydentami i zazwyczaj trwa od 3 do 5 dni roboczych od momentu otrzymania wszystkich dokumentów. Eliminuje to konieczność fizycznej obecności, zachowując pełną zgodność z prawem.
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla Dutch BV wynosi 0,01 EUR w 2026 roku. Ten symboliczny wymóg został wprowadzony w celu obniżenia bariery wejścia dla przedsiębiorców, zastępując wcześniejszy próg 18 000 EUR. Chociaż można wybrać wyższą kwotę kapitału, elastyczność minimum w wysokości 0,01 EUR pozwala na efektywne zarządzanie kapitałem podczas początkowego tworzenia podmiotu gospodarczego. Dokładną kwotę kapitału należy określić w umowie spółki podczas procesu rejestracji.
Jakie są stawki podatku dochodowego od osób prawnych w Holandii w 2026 roku?
Stawki podatku dochodowego od osób prawnych (CIT) w 2026 r. są podzielone na dwa progi. Stawka 19% ma zastosowanie do dochodów podlegających opodatkowaniu do kwoty 200 000 EUR. W odniesieniu do wszelkich zysków przekraczających ten próg stosuje się stawkę podstawową w wysokości 25,8%. Te konkurencyjne stawki stanowią jedną z podstawowych korzyści z założenia spółki w Holandii, zwłaszcza dla małych i średnich przedsiębiorstw poszukujących stabilnego otoczenia podatkowego. Stawki te pozostały na niezmienionym poziomie, aby zapewnić międzynarodowym inwestorom pewność planowania długoterminowego.
Ile trwa proces rejestracji spółki w Holandii dla cudzoziemców?
Utworzenie Dutch BV trwa zazwyczaj od 3 do 5 dni roboczych od momentu złożenia wszystkich zalegalizowanych dokumentów. Okres ten obejmuje sporządzenie aktu notarialnego oraz późniejszą rejestrację w rejestrze handlowym KVK. Nowe podmioty muszą uiścić jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR w 2026 roku. Rejestracja w organach podatkowych w celu uzyskania numerów VAT i EORI następuje zazwyczaj później i w przypadku podmiotów będących własnością zagraniczną może zająć dodatkowo od 6 do 8 tygodni.
Czym jest rejestr UBO i jakie są wymogi sprawozdawcze?
Rejestr UBO identyfikuje ostatecznych beneficjentów rzeczywistych spółki, definiowanych jako osoby fizyczne posiadające ponad 25% udziałów w danym podmiocie. Wymogi prawne nakazują zgłaszanie wszelkich zmian dotyczących informacji o UBO do KVK w ciągu 7 dni. Rejestr ten ma na celu zapobieganie przestępstwom finansowym i zapewnia przejrzystość korporacyjną w holenderskim systemie prawnym. Nieprzestrzeganie tych przepisów może skutkować administracyjnymi karami pieniężnymi, dlatego prowadzenie dokładnej i aktualnej dokumentacji w rejestrze jest kluczowe dla prawidłowego ładu korporacyjnego.
Czy potrzebuję holenderskiego rachunku bankowego, aby zarejestrować BV?
Do dokonania wstępnej rejestracji BV w KVK nie jest wymagany holenderski rachunek bankowy. Kapitał zakładowy może zostać wpłacony po zarejestrowaniu spółki. Jednak posiadanie lokalnego rachunku bankowego dla firm jest niezbędne do codziennej działalności operacyjnej oraz do płacenia podatków na rzecz Belastingdienst, który od 1 maja 2026 r. korzysta z Rabobanku jako banku rozliczeniowego. Świadczymy usługi pomocy bankowej, aby ułatwić przygotowanie dokumentacji do wniosków o otwarcie takich rachunków.
Czym jest ulga 30% i jakie korzyści przynosi mojej holenderskiej spółce?
Ulga 30% (30% ruling) to program zwrotu kosztów podatkowych, który pozwala uprawnionym pracownikom międzynarodowym na otrzymanie 30% wynagrodzenia brutto bez opodatkowania. Ta zachęta pomaga Twojej firmie przyciągać globalne talenty poprzez zwiększenie dochodu netto dla wysoko wykwalifikowanych migrantów. Obniża to ogólne koszty zatrudnienia dla przedsiębiorstwa, jednocześnie czyniąc holenderski rynek pracy bardziej konkurencyjnym w przypadku stanowisk specjalistycznych. Aby skorzystać z ulgi, pracownik musi zostać zrekrutowany z zagranicy i spełniać określone wymogi rządowe dotyczące wynagrodzenia oraz wiedzy specjalistycznej.
Sources
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (Holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Wysoko wykwalifikowany migrant
- IND - Zezwolenie na pobyt dla start-upów
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- BOIP - Rejestracja znaków towarowych w Beneluksie
- WIPO - System madrycki
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |