


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ustanowienie obecności gospodarczej w Europie w 2026 roku nie wymaga już ciężaru logistycznego związanego z podróżami międzynarodowymi ani uciążliwych spotkań osobistych. Podczas gdy wielu założycieli zakłada, że rejestracja spółki online w Holandii wymaga lokalnego cyfrowego dokumentu tożsamości lub fizycznej wizyty, profesjonalnym standardem dla nierezydentów pozostaje ścieżka zalegalizowanego pełnomocnictwa. Mechanizm ten umożliwia notariuszowi sporządzenie aktu założycielskiego w Twoim imieniu, zapewniając pełny substrat prawny bez wysokich kosztów podróży czy trudności związanych z lokalną barierą językową. Jest to metoda zapewniająca efektywne wejście na jednolity rynek UE przy zachowaniu ścisłej zgodności z holenderskimi standardami regulacyjnymi.
Prawdopodobnie dostrzegasz, że przeszkody administracyjne związane z ekspansją transgraniczną często przewyższają początkowe możliwości rynkowe. Niniejszy przewodnik zawiera techniczne porównanie europejskich jurysdykcji pod kątem zdalnego zakładania działalności gospodarczej, skupiając się na efektywności podatkowej, mechanizmach prawnych oraz otoczeniu regulacyjnym w 2026 roku. Przeanalizujemy strukturę podatku dochodowego od osób prawnych, w której stawki wynoszą 19% dla zysków do 200 000 EUR, oraz szczegółowo opiszemy przejście holenderskiej administracji podatkowej na Rabobank jako jej bank obsługujący od 1 maja 2026 roku. Rozumiejąc te wymogi proceduralne dotyczące tworzenia spółek Dutch BV, w tym opłatę rejestracyjną KVK w wysokości 85,15 EUR, możesz utworzyć w pełni funkcjonalny podmiot europejski, który czerpie korzyści z pozycji Holandii jako 8. najbardziej konkurencyjnej gospodarki na świecie.
Kluczowe wnioski
- Utwórz podmiot europejski zdalnie przy użyciu procedury zalegalizowanego pełnomocnictwa, która umożliwia notariuszowi sporządzenie aktu założycielskiego bez konieczności podróżowania przez założyciela.
- Poznaj ramy fiskalne na 2026 rok, w tym stawkę podatku dochodowego od osób prawnych wynoszącą 19% dla zysków do 200 000 EUR oraz przejście Belastingdienst na Rabobank w zakresie wszystkich płatności związanych z podatkami.
- Oceń, w jaki sposób rejestracja spółki online w Holandii zapewnia dostęp do sieci około 100 umów o unikaniu podwójnego opodatkowania oraz proces tworzenia podmiotu trwający od 2 do 5 dni roboczych.
- Zarządzaj obowiązkowymi wymogami przejrzystości poprzez rejestrację beneficjentów rzeczywistych posiadających udziały przekraczające 25% oraz zgłaszanie wszelkich zmian w terminie siedmiu dni.
- Przygotuj się na obowiązki administracyjne, takie jak jednorazowa opłata rejestracyjna KVK w wysokości 85,15 EUR oraz wymóg prawny dotyczący przechowywania dokumentacji korporacyjnej przez co najmniej siedem lat.
Mechanizmy zdalnej rejestracji spółek w Europie
Zdalna rejestracja spółki w Europie pozwala założycielom na utworzenie podmiotów prawnych bez fizycznej obecności w kraju docelowym. Ta elastyczność proceduralna jest kluczowa dla handlu międzynarodowego i firm technologicznych planujących wejście na jednolity rynek UE. W przypadku podmiotów realizujących proces taki jak online company registration Netherlands, procedura podlega określonym wymogom notarialnym. W przeciwieństwie do prostszych struktur, takich jak eenmanszaak czy VOF, które nie wymagają udziału notariusza, Dutch Besloten Vennootschap (BV) wymaga sporządzenia aktu założycielskiego przez notariusza prawa cywilnego. Zapewnia to utworzenie spółki zgodnie z rygorystycznymi standardami prawnymi podczas pobytu założyciela za granicą.
Ramy prawne dotyczące zdalnego zakładania podmiotów różnią się w zależności od jurysdykcji. Choć niektóre kraje promują rozwiązania w pełni cyfrowe, często wiążą się one z ograniczeniami dotyczącymi rezydencji lub dostępu do bankowości. Holenderski system stawia na równowagę między zdalną dostępnością a pewnością prawną dzięki procedurze pełnomocnictwa poświadczonego notarialnie. Mechanizm ten zapewnia jasną ścieżkę dla przedsiębiorców niebędących rezydentami w celu zabezpieczenia stabilnej struktury korporacyjnej bez konieczności podróży międzynarodowych.
Ścieżka pełnomocnictwa (Power of Attorney – PoA)
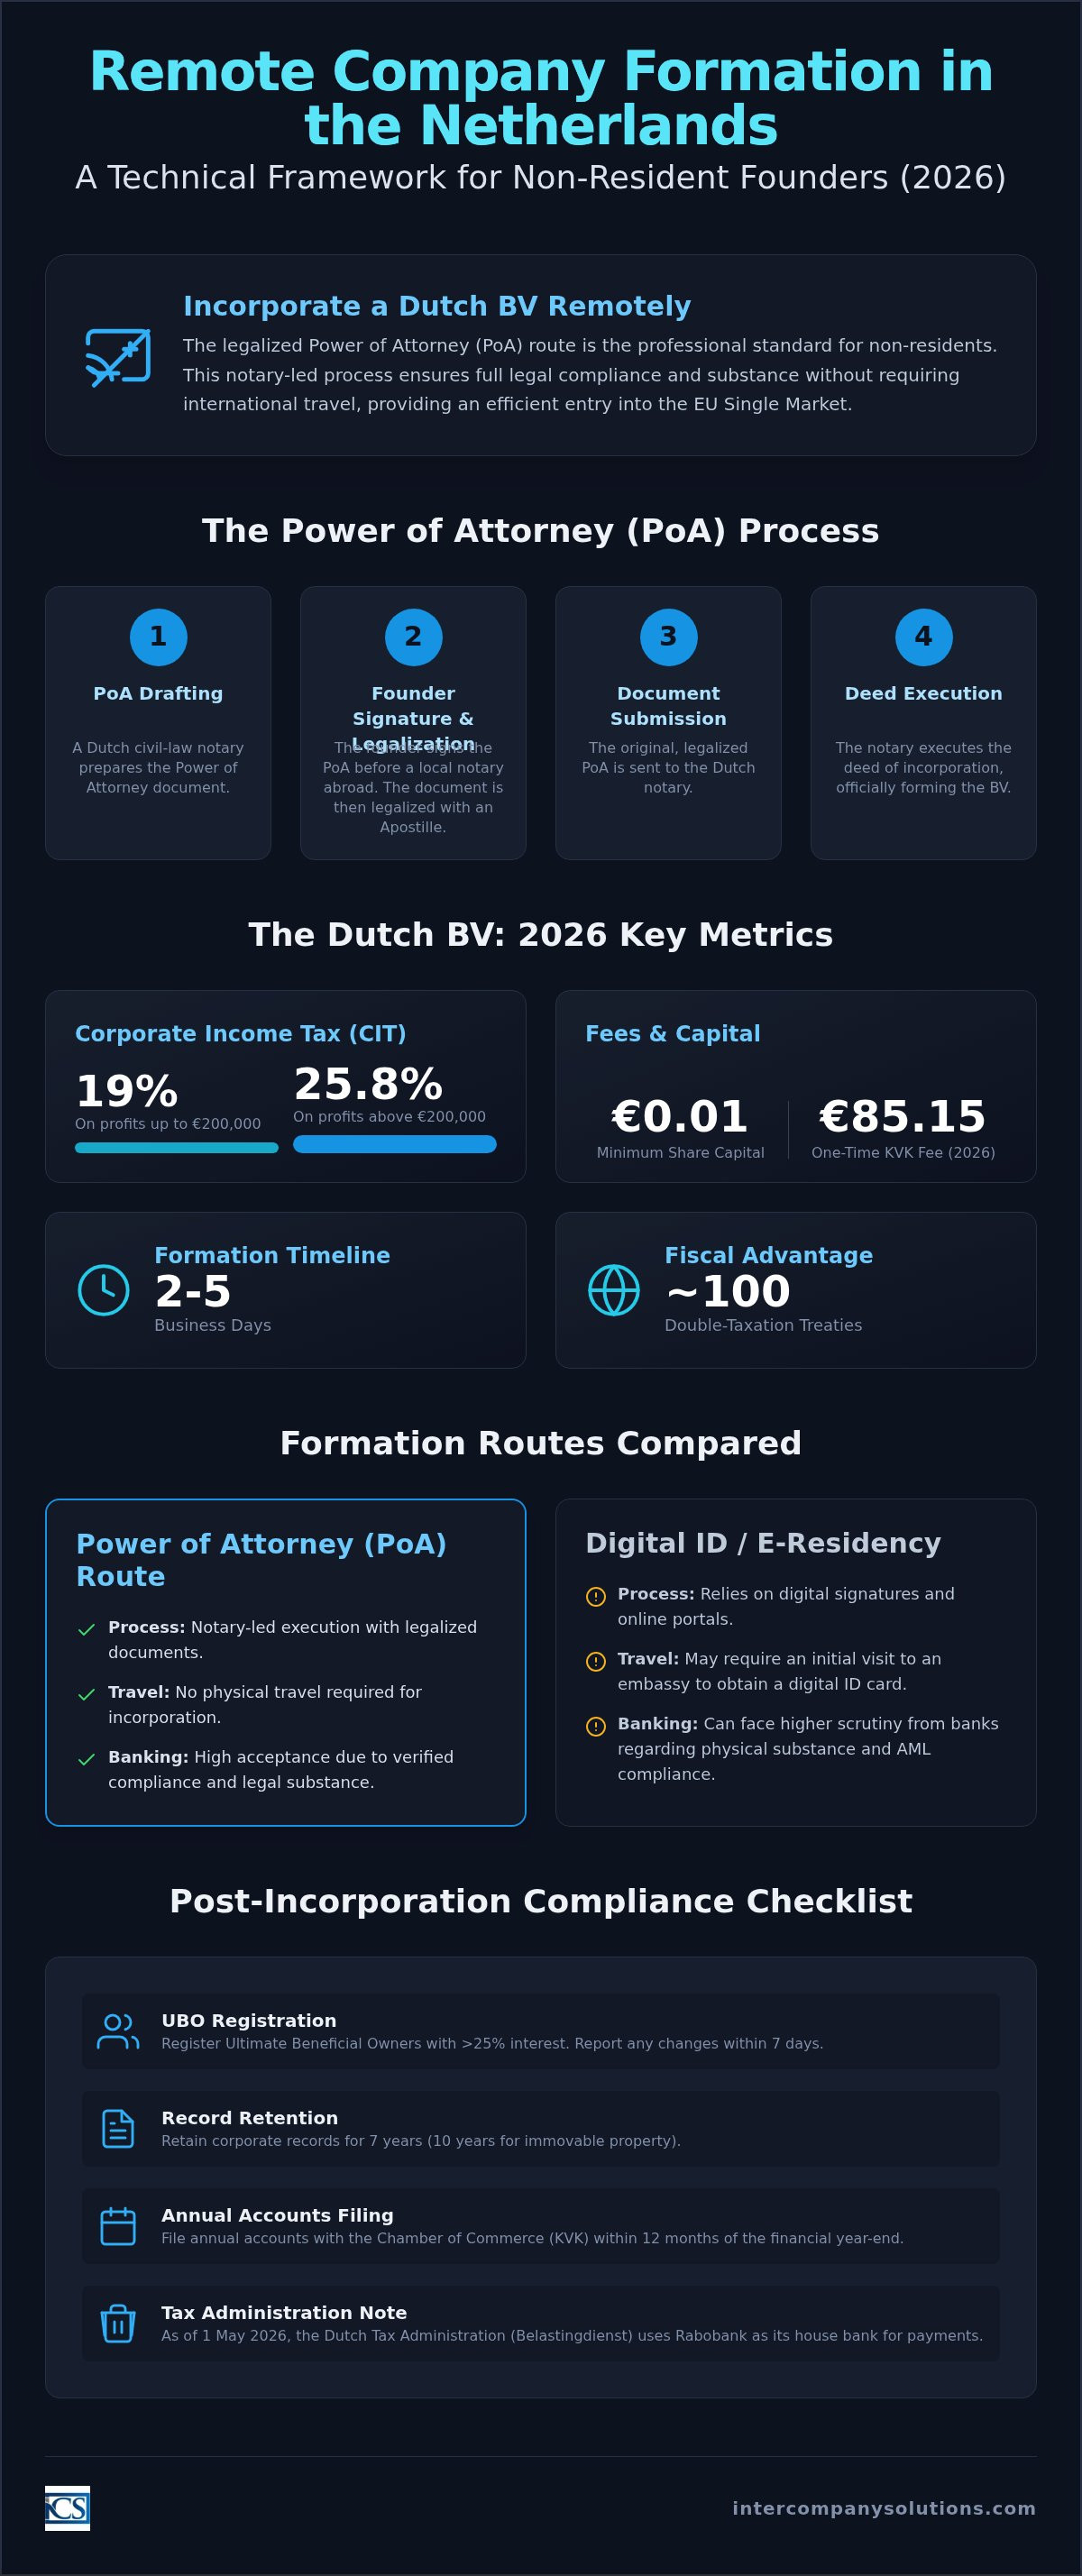
Ścieżka PoA jest standardową metodą procedury Netherlands business registration, gdy założyciel przebywa poza granicami kraju. Proces rozpoczyna się od sporządzenia dokumentu pełnomocnictwa przez holenderskiego notariusza. Założyciel podpisuje ten dokument w kraju swojego zamieszkania w obecności miejscowego notariusza. Aby dokument był ważny w Holandii, zazwyczaj wymagane jest opatrzenie go klauzulą Apostille lub legalizacja konsularna. Krok ten potwierdza autentyczność podpisu oraz uprawnienia miejscowego notariusza do celów prawnych w zagranicznej jurysdykcji.
Gdy zalegalizowany oryginał dokumentu dotrze do Holandii, lokalny przedstawiciel podpisuje akt założycielski. Metoda ta spełnia wymogi prawne dotyczące utworzenia Dutch BV, w przypadku której minimalny kapitał zakładowy wynosi 0,01 EUR. Jest to ustrukturyzowana ścieżka pozwalająca uniknąć kosztów podróży oraz nakładu czasu. Założyciele powinni również uwzględnić jednorazową opłatę rejestracyjną KVK w wysokości 85,15 EUR w 2026 roku. Opłata ta uiszczana jest podczas wstępnej rejestracji w Izbie Handlowej, zazwyczaj równolegle z formalnym podpisaniem aktu.
Tożsamość cyfrowa i programy e-rezydentury
Oceniając możliwości w zakresie online company registration Netherlands, założyciele często porównują ścieżkę PoA z systemami tożsamości cyfrowej. Programy cyfrowej e-rezydentury, takie jak w Estonii, umożliwiają składanie podpisów cyfrowych, lecz często wymagają osobistej wizyty w ambasadzie w celu odebrania cyfrowej karty tożsamości. Dla wielu założycieli spoza UE stanowi to początkową przeszkodę logistyczną, którą ścieżka PoA pozwala ominąć. Ponadto procedury w pełni cyfrowe spotykają się często z bardziej rygorystyczną weryfikacją ze strony banków pod kątem fizycznej obecności (substance) i rezydencji podatkowej.
Instytucje finansowe regularnie wymagają dowodów na obecność lokalnego zarządu w celu spełnienia wymogów przepisów o przeciwdziałaniu praniu pieniędzy (AML). W Holandii udział notariusza prawa cywilnego w procedurze PoA zapewnia poziom zweryfikowanej zgodności, który jest uznawany przez banki. Ta różnica w bezpieczeństwie rejestracji stanowi kluczowy czynnik dla przedsiębiorców. Taka struktura jest również korzystna dla przyszłych operacji podatkowych, ponieważ Belastingdienst (holenderska administracja podatkowa) od 1 maja 2026 roku korzysta z Rabobanku jako swojego banku rozliczeniowego. Wybór uznanej ścieżki prawnej upraszcza te późniejsze procesy administracyjne i bankowe.
Analiza porównawcza czołowych jurysdykcji europejskich 2026
Wybór europejskiej jurysdykcji do ekspansji wymaga zachowania równowagi między początkową szybkością założenia a długoterminową stabilnością fiskalną. W 2026 roku Holandia pozostaje głównym wyborem dla przedsiębiorców ze względu na czas realizacji wynoszący 2-5 dni roboczych w przypadku zdalnej procedury Dutch BV formation. Choć Estonia nadal przoduje w segmencie nieskomplikowanych cyfrowych startupów, brakuje jej tak rozbudowanej sieci umów o unikaniu podwójnego opodatkowania, jaką dysponują większe centra handlowe. Irlandia i Wielka Brytania oferują systemy oparte na common law, jednak zmiany regulacyjne po Brexicie wygenerowały zróżnicowany poziom dostępu do rynku UE, co założyciele muszą wziąć pod uwagę. Wielu międzynarodowych założycieli wybiera online company registration Netherlands, ponieważ łączy ona szybkie rozpoczęcie działalności z pełnym, niezakłóconym dostępem do jednolitego rynku UE.
Opodatkowanie i koszty utrzymania
Efektywność fiskalna różni się znacznie w zależności od kraju, szczególnie w odniesieniu do stawek podatku dochodowego od osób prawnych (CIT) i wymogów kapitałowych. Holenderska stawka CIT wynosi 19% dla dochodów do opodatkowania do 200 000 EUR oraz 25,8% od każdej kwoty przekraczającej ten próg. Ten progresywny system jest często bardziej korzystny dla rozwijających się firm niż reżimy dla mikroprzedsiębiorstw w Rumunii, które przeszły niedawne zmiany w zakresie wymogów zatrudnienia. Koszty utrzymania w Holandii są przewidywalne; jednorazowa opłata rejestracyjna KVK na 2026 rok wynosi 85,15 EUR. Istotną zaletą Dutch BV jest minimalny kapitał zakładowy wynoszący zaledwie 0,01 EUR, podczas gdy niemiecka GmbH wymaga minimum 25 000 EUR. Ta niższa bariera wejścia pozwala na bardziej efektywną alokację kapitału w fazie początkowej.
Dostępność administracyjna i językowa
Bariery językowe często powodują opóźnienia administracyjne w przypadku dyrektorów niebędących rezydentami. Holandia wykazuje 93% wskaźnik biegłości w języku angielskim, co ułatwia bezpośredni i przejrzysty kontakt z Belastingdienst (organem podatkowym) oraz KVK (Izbą Handlową). Taki poziom dostępności jest rzadko spotykany w innych europejskich ośrodkach, takich jak Niemcy czy Francja, gdzie oficjalna korespondencja prowadzona jest zazwyczaj w języku urzędowym danego kraju. W przypadku podmiotów z kapitałem zagranicznym procedury rejestracji do VAT trwają zazwyczaj od 6 do 8 tygodni, co sprawia, że obsługa prawno-księgowa w języku angielskim jest niezbędna do zachowania zgodności z przepisami. Od 1 maja 2026 roku Belastingdienst korzysta z Rabobanku jako swojego banku rozliczeniowego, a wszystkie płatności z tytułu podatków firmowych muszą być kierowane na te rachunki.
Zarządzanie tymi transgranicznymi zmiennymi wymaga precyzyjnych danych i lokalnej wiedzy eksperckiej. Jeśli masz pytania dotyczące tego, jak przepisy te odnoszą się do Twojego statusu rezydencji, możesz zamówić konsultację ze specjalistą w celu przeanalizowania Twojej sprawy. Utworzenie stabilnego podmiotu już dziś zapewnia przygotowanie przedsiębiorstwa na zmieniające się otoczenie regulacyjne w nadchodzącej dekadzie.
Sieci umów o unikaniu podwójnego opodatkowania i zgodność podatkowa
Przedsiębiorcy międzynarodowi, którzy ukończą proces online company registration Netherlands, uzyskują dostęp do jednej z najbardziej rozbudowanych sieci umów podatkowych w Europie. Holandia posiada około 100 umów o unikaniu podwójnego opodatkowania, które określają jasne ramy zarządzania rezydencją podatkową i ryzykiem powstania zakładu podatkowego (permanent establishment). Umowy te są niezbędne dla przedsiębiorstw działających w wielu jurysdykcjach, ponieważ zapobiegają podwójnemu opodatkowaniu tego samego dochodu w dwóch różnych państwach. Ta pewność prawna jest istotnym elementem analiz OECD dotyczących jednolitego rynku UE, podkreślających znaczenie standaryzacji współpracy fiskalnej w handlu transgranicznym.
W przypadku spółek zarządzanych zdalnie transfer zysków zależy często od stawek podatku u źródła, które różnią się pomiędzy poszczególnymi europejskimi hubami. Holenderskie ramy prawne skupiają się na ułatwianiu inwestycji międzynarodowych poprzez redukcję tych barier. Takie podejście gwarantuje, że Dutch BV pozostaje efektywnym instrumentem do prowadzenia operacji globalnych, pod warunkiem że podmiot utrzymuje wystarczającą lokalną substancję ekonomiczną (substance requirements), aby spełnić warunki umów oraz reguł przeciwdziałania unikaniu opodatkowania. Wymagane jest właściwe planowanie, aby zdalne zarządzanie spółką nie doprowadziło do niezamierzonego powstania zobowiązań podatkowych w kraju rezydencji założyciela.
Holenderskie zwolnienie z tytułu uczestnictwa (Participation Exemption)
Zwolnienie z tytułu uczestnictwa jest mechanizmem stworzonym w celu wyeliminowania podwójnego opodatkowania zysków spółek w ramach grupy kapitałowej. Zgodnie z tą zasadą dywidendy oraz zyski kapitałowe pochodzące ze spółki zależnej są zwolnione z holenderskiego podatku dochodowego od osób prawnych na poziomie spółki holdingowej. Aby zakwalifikować się do Dutch participation exemption w 2026 roku, spółka dominująca musi posiadać co najmniej 5% nominalnego, opłaconego kapitału zakładowego spółki zależnej. Zwolnienie to ma zastosowanie bez względu na to, czy spółka zależna znajduje się w Holandii, czy za granicą, pod warunkiem że udział w spółce zależnej nie stanowi pasywnej inwestycji portfelowej. Jest to kluczowe narzędzie dla międzynarodowych struktur holdingowych dążących do efektywnej konsolidacji zysków.
Rejestracja VAT i EORI dla podmiotów zarządzanych zdalnie
Po sfinalizowaniu procesu online company registration Netherlands podmiot musi złożyć wniosek o nadanie numeru BTW (VAT) w Belastingdienst. Standardowa stawka BTW wynosi 21%, natomiast stawka 9% dotyczy określonych towarów i usług. W przypadku podmiotów należących do kapitału zagranicznego procedura Netherlands VAT registration trwa zazwyczaj 6-8 tygodni. Jeżeli spółka zamierza importować lub eksportować towary poza Unię Europejską, obowiązkowe do celów odprawy celnej jest również uzyskanie numeru EORI (Economic Operators Registration and Identification).
Zgodność z przepisami nakłada na spółkę bieżące obowiązki. Wszelkie płatności z tytułu BTW i podatku dochodowego od osób prawnych (CIT) muszą być kierowane do Rabobanku, który od 1 maja 2026 roku pełni funkcję banku rozliczeniowego Belastingdienst. Spółki są prawnie zobowiązane do przechowywania dokumentacji administracyjnej przez okres 7 lat. W przypadku spółek posiadających nieruchomości okres ten ulega wydłużeniu do 10 lat zgodnie z wymogami holenderskich kontroli podatkowych. Sprawozdania finansowe muszą być również składane w KVK w terminie do 12 miesięcy od zakończenia roku obrotowego, aby uniknąć kar administracyjnych.
Zgodność z przepisami i administracja po rejestracji spółki
Ukończenie początkowych kroków w zakresie rejestracji spółki online w Holandii przenosi punkt ciężkości na bieżącą obsługę prawną i podatkową. Utrzymanie Dutch BV wymaga ustrukturyzowanego podejścia do zgodności z przepisami, aby uniknąć kar lub utraty statusu good standing. Obowiązki te wynikają zarówno z lokalnego prawa holenderskiego, jak i z szerszych unijnych dyrektyw w sprawie przeciwdziałania praniu pieniędzy (AML), które kładą nacisk na przejrzystość oraz regularną sprawozdawczość finansową. Dla założycieli niebędących rezydentami procesy te są w pełni wykonalne za pośrednictwem systemów zdalnych, pod warunkiem ścisłego przestrzegania terminów.
Rejestr UBO i terminy raportowania
Przejrzystość w zakresie struktury własnościowej spółki jest w Holandii wymogiem obowiązkowym. Każda osoba fizyczna, która posiada ponad 25% udziałów, praw głosu lub praw własności, jest klasyfikowana jako rzeczywisty beneficjent (UBO). Od momentu wdrożenia ogólnounijnych przepisów dotyczących przejrzystości wszyscy UBO muszą być zarejestrowani w rejestrze handlowym prowadzonym przez KVK. W 2026 r. dostęp do tego rejestru jest ograniczony do właściwych organów oraz „podmiotów zobowiązanych”, takich jak banki i notariusze, w celu ochrony prywatności właścicieli przy jednoczesnym zachowaniu nadzoru regulacyjnego.
Dokładność tych danych ma kluczowe znaczenie. Wszelkie zmiany dotyczące UBO należy zgłosić do KVK w terminie 7 dni od dnia wejścia zmiany w życie. Administracyjne kary pieniężne za brak zgodności mogą być znaczne i w przypadku powtarzających się zaniedbań często zaczynają się od kilku tysięcy euro. Oprócz raportowania struktury własnościowej spółka musi złożyć roczne sprawozdanie finansowe w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Złożenie to zapewnia wierzycielom i organom podatkowym niezbędną przejrzystość w zakresie kondycji finansowej podmiotu.
Bankowość i powiązania finansowe
Otwarcie firmowego rachunku bankowego to kluczowy krok po rejestracji spółki, który często stanowi wyzwanie dla osób niebędących rezydentami. Choć wielu przedsiębiorców korzysta z platform fintechowych do codziennych operacji, nawiązanie relacji z tradycyjnym bankiem holenderskim pozostaje korzystne w przypadku złożonego handlu międzynarodowego. Belastingdienst korzysta z Rabobanku jako swojego banku obsługującego od 1 maja 2026 r. Wszelkie płatności podatkowe, w tym podatek dochodowy od osób prawnych (CIT) oraz VAT, należy kierować na te rachunki w Rabobanku, aby zapewnić terminowe przetwarzanie.
Skuteczne zarządzanie finansami opiera się na rzetelnej księgowości dla działalności Dutch BV. Spółki są prawnie zobowiązane do przechowywania dokumentacji administracyjnej, w tym wszystkich faktur, wyciągów bankowych i umów, przez okres 7 lat. Okres ten wydłuża się do 10 lat w przypadku dokumentów dotyczących nieruchomości. Korzystanie z cyfrowych systemów księgowych pozwala założycielom spełnić te wymogi w zakresie przechowywania dokumentacji przy jednoczesnym zarządzaniu przedsiębiorstwem z zagranicy, gwarantując dostępność wszystkich danych na potrzeby ewentualnych kontroli przeprowadzanych przez holenderską administrację podatkową i celną.
Strategiczna przewaga Holandii przy zdalnym zakładaniu działalności
Holandia niezmiennie utrzymuje pozycję w czołówce globalnych centrów biznesowych. Według Global Innovation Index 2025 publikowanego przez WIPO kraj ten zajął 8. miejsce na świecie, co odzwierciedla jego solidną infrastrukturę i sprzyjające środowisko korporacyjne. Dla międzynarodowych przedsiębiorców rejestracja spółki online w Holandii stanowi coś więcej niż tylko formalność administracyjną; to strategiczne wejście na rynek stworzony z myślą o technologii i handlu. Wybór ścieżki zdalnej na potrzeby założenia firmy w Holandii pozwala założycielom wykorzystać te atuty bez natychmiastowej konieczności relokacji.
Innowacje i kapitał ludzki
Kapitał ludzki tego kraju stanowi istotny atut, plasując się na 3. miejscu na świecie pod względem poziomu wykształcenia. Zapewnia to szeroki dostęp do wykwalifikowanych specjalistów dla firm rozwijających swoją działalność. Infrastruktura cyfrowa należy do najbardziej zaawansowanych w Europie, a jej filarem jest punkt wymiany ruchu internetowego AMS-IX. Ta łączność wspiera szybko rozwijające się firmy w skalowaniu działalności na całym kontynencie. Aby skutecznie zarządzać tymi zespołami z zagranicy, wielu założycieli korzysta z wyspecjalizowanych usług kadrowo-płacowych w celu zapewnienia zgodności z lokalnym prawem pracy i składkami na ubezpieczenia społeczne. Ulga podatkowa 30% oferuje również przewagę konkurencyjną w przyciąganiu międzynarodowych talentów, pod warunkiem spełnienia określonych kryteriów dotyczących wynagrodzenia i specjalistycznej wiedzy.
Niezawodność holenderskiego systemu prawnego
Ponadto, dążąc do maksymalizacji potencjału tej infrastruktury cyfrowej, wiele firm zwraca się ku automatyzacji opartej na sztucznej inteligencji. Navo Inc. świadczy specjalistyczne usługi doradztwa i coachingu w zakresie GenAI w celu rozwoju syntetycznej siły roboczej, pomagając międzynarodowym firmom wdrażać agentów AI, którzy mogą efektywnie skalować operacje na rynku europejskim.
W celu uzupełnienia tej zaawansowanej infrastruktury wiele firm technologicznych współpracuje z wykonawcami takimi jak Larasoft, aby tworzyć dedykowane, wysoce wydajne aplikacje Laravel i React, niezbędne do prowadzenia działalności w Europie.
Przewidywalność stanowi fundament holenderskiego krajobrazu biznesowego. System prawny zapewnia stabilną podstawę, w której przepisy prawa gospodarczego są stosowane jednolicie, co ogranicza ryzyko związane z ekspansją międzynarodową. Sprawność Izby Handlowej (KVK) oraz administracji podatkowo-celnej (Belastingdienst) zmniejsza obciążenia administracyjne. W odróżnieniu od programów e-rezydentury opartych wyłącznie na rozwiązaniach cyfrowych, którym może brakować odpowiedniej substancji biznesowej w złożonych scenariuszach podatkowych, zalegalizowana ścieżka pełnomocnictwa stosowana przy rejestracji spółki online w Holandii zapewnia pełną zgodność z przepisami. Metoda ta angażuje notariusza prawa cywilnego, zapewniając zweryfikowane umocowanie prawne, które jest często wymagane przez instytucje finansowe i dużych partnerów korporacyjnych.
Tę stabilność wzmacniają jasne zasady fiskalne. Podatek dochodowy od osób prawnych (CIT) wynosi 19% dla zysków do 200 000 EUR oraz 25,8% dla kwot powyżej tego progu. W związku z tym, że od 1 maja 2026 r. Belastingdienst korzysta z Rabobanku jako swojego banku obsługującego, procedury związane z wypełnianiem obowiązków podatkowych są usprawnione. Przechowywanie dokumentacji przez 7 lat oraz składanie rocznych sprawozdań finansowych w KVK w ciągu 12 miesięcy od zakończenia roku to standardowe praktyki, które gwarantują rzetelność podmiotu.
Ostatni przegląd: wrzesień 2026 r.
Budowa europejskich fundamentów komercyjnych
Przejście na europejską strukturę korporacyjną wymaga równowagi między zdalną dostępnością a rygorystyczną zgodnością z przepisami prawa. Wykorzystanie ścieżki zalegalizowanego pełnomocnictwa gwarantuje, że Państwa Dutch BV zostanie utworzona z pełną substancją biznesową, spełniając zarówno wymogi notarialne, jak i standardy przejrzystości rejestru UBO. Kończąc proces rejestracji spółki online w Holandii, pozycjonują Państwo swoją firmę w jurysdykcji oferującej sieć 100 umów o unikaniu podwójnego opodatkowania oraz bezpośredni dostęp do jednolitego rynku UE.
Sukces operacyjny opiera się na przewidywalnych ramach regulacyjnych. Obejmuje to prowadzenie dokumentacji spółki przez obowiązkowy siedmioletni okres oraz kierowanie wszelkich płatności podatkowych do Rabobanku, oficjalnego banku obsługującego Belastingdienst od 1 maja 2026 r. Obsłużyliśmy ponad 2000 założycieli na całym świecie i zapewniamy 24-godzinny czas odpowiedzi na wszelkie zapytania. Nasze zaangażowanie w przejrzystość procedur oraz gwarancja 100% satysfakcji sprawiają, że Państwa międzynarodowa ekspansja przebiega sprawnie i zgodnie z prawem.
Z przyjemnością pomożemy Państwu we wejściu na rynek holenderski. Ostatni przegląd: wrzesień 2026 r.
Często zadawane pytania
Czy mogę założyć spółkę w Europie bez konieczności wizyty w danym kraju?
Tak, spółkę można założyć zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa. Proces ten polega na podpisaniu niezbędnych dokumentów przed lokalnym notariuszem w kraju zamieszkania i opatrzeniu ich klauzulą Apostille. Następnie lokalny pełnomocnik podpisuje akt założycielski w Państwa imieniu. Metoda ta stanowi profesjonalny standard dla założycieli niebędących rezydentami, którzy chcą utworzyć podmiot prawny bez konieczności podróży międzynarodowych.
Jaki jest minimalny kapitał zakładowy dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla Dutch BV wynosi 0,01 EUR. Ten niski wymóg wprowadzono, aby wspierać przedsiębiorczość i obniżyć początkowe bariery finansowe dla nowych firm. Choć można wyemitować wyższy kapitał, ustawowe minimum pozostaje kwotą symboliczną. Elastyczność ta pozwala założycielom przeznaczyć zasoby na rozwój operacyjny zamiast na zamrażanie kapitału. Stanowi to istotną przewagę strukturalną dla inwestorów międzynarodowych, dla których priorytetem jest efektywna alokacja kapitału na początkowym etapie tworzenia podmiotu.
Ile trwa zdalna rejestracja spółki w Holandii?
Proces rejestracji spółki online w Holandii trwa zazwyczaj od 3 do 5 dni roboczych od momentu otrzymania wszystkich zalegalizowanych dokumentów. Czas ten obejmuje sporządzenie aktu założycielskiego przez notariusza prawa cywilnego oraz późniejszy wpis do rejestru Izby Handlowej (KVK). Chociaż samo założenie spółki przebiega szybko, założyciele powinni uwzględnić dodatkowe 6 do 8 tygodni na nadanie numeru VAT przez organy podatkowe dla podmiotów należących do cudzoziemców oraz sfinalizowanie rejestracji podatkowej.
Jakie są stawki podatku dochodowego od osób prawnych dla spółek zarządzanych zdalnie w Europie?
W Holandii stawki podatku dochodowego od osób prawnych (CIT) w 2026 r. wynoszą 19% od dochodu podlegającego opodatkowaniu do kwoty 200 000 EUR oraz 25,8% od wszelkich dochodów przekraczających ten próg. Stawki te mają zastosowanie do wszystkich Dutch BV, niezależnie od tego, czy zarząd prowadzi działalność zdalnie. Ponadto Holandia oferuje zwolnienie z tytułu uczestnictwa (participation exemption), które może zapewnić nieopodatkowane dywidendy dla kwalifikujących się struktur holdingowych. Wszystkie płatności podatkowe są kierowane do Rabobanku, banku obsługującego Belastingdienst od 1 maja 2026 r.
Czy dla europejskiej spółki zarządzanej zdalnie wymagany jest lokalny dyrektor?
Posiadanie lokalnego holenderskiego dyrektora nie jest wymogiem prawnym przy zakładaniu Dutch BV. Mogą Państwo pełnić funkcję jedynego dyrektora i udziałowca, mieszkając za granicą. Jednak utrzymanie lokalnej substancji biznesowej jest często konieczne, aby móc korzystać z szerokiej sieci umów o unikaniu podwójnego opodatkowania oraz spełnić wymogi instytucji finansowych w zakresie compliance. Chociaż lokalny dyrektor nie jest obowiązkowy przy rejestracji, stanowi on strategiczny czynnik dla firm dążących do głębokiej integracji z europejskim systemem finansowym i długoterminowej stabilności regulacyjnej.
Jak zarejestrować się jako UBO w przypadku holenderskiej spółki zarządzanej zdalnie?
Rejestracji rzeczywistego beneficjenta (UBO) dokonuje się podczas początkowej rejestracji spółki w KVK. Każda osoba fizyczna posiadająca ponad 25% udziałów lub praw głosu musi zostać wpisana do rejestru UBO. Proces ten odbywa się zdalnie w ramach dokumentacji założycielskiej. W przypadku zmian w strukturze własnościowej po zakończeniu rejestracji spółki online w Holandii, należy zgłosić te aktualizacje do KVK w ciągu 7 dni w celu zachowania zgodności z prawem i przejrzystości.
Jakie dokumenty są wymagane w przypadku ścieżki zalegalizowanego pełnomocnictwa?
Wymagana dokumentacja obejmuje ważny dokument tożsamości, taki jak paszport, oraz wypełnioną listę kontrolną dotyczącą założenia spółki. Podstawowym dokumentem jest pełnomocnictwo (PoA), które musi zostać podpisane w obecności lokalnego notariusza i zalegalizowane za pomocą klauzuli Apostille lub legalizacji konsularnej. W przypadku udziałowców korporacyjnych konieczne są dodatkowe dokumenty, takie jak wyciąg z zagranicznego rejestru handlowego oraz statut spółki, w celu weryfikacji umocowania osoby reprezentującej.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- BOIP - Rejestracja znaków towarowych w Beneluksie
- WIPO - System madrycki
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |