


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nieoczekiwane kary administracyjne często przewyższają roczną inwestycję wymaganą na profesjonalną obsługę podatkową. W przypadku międzynarodowych przedsiębiorców złożoność holenderskich terminów podatkowych oraz poszukiwanie anglojęzycznych specjalistów mogą stwarzać znaczną niepewność operacyjną dotyczącą kosztów księgowości Dutch BV. Zdają sobie Państwo sprawę, że zachowanie zgodności z przepisami w obcej jurysdykcji jest bezdyskusyjnym warunkiem rozwoju, a jednak brak przejrzystości opłat za usługi może utrudniać planowanie budżetu. Niniejszy przewodnik przedstawia profesjonalne zestawienie cyklicznych wydatków na księgowość, składanie deklaracji podatkowych oraz sprawozdawczość roczną dla spółek z ograniczoną odpowiedzialnością z siedzibą w Holandii. Przeanalizujemy usługi obowiązkowe i opcjonalne oraz terminy ustawowe na 2026 rok. Pozwala to na zaplanowanie przewidywalnego budżetu na obsługę spółki. Dzięki zrozumieniu szczegółowych wymogów dotyczących podatku dochodowego od osób prawnych oraz VAT mogą Państwo zapewnić dobrą kondycję formalnoprawną swojego podmiotu, unikając ukrytych opłat za obsługę zgodności. Niniejsze omówienie służy jako proceduralny plan działania dla założycieli, którzy cenią dokładność i długoterminową stabilność na rynku holenderskim.
Kluczowe wnioski
- Wyraźne rozróżnienie między bieżącą księgowością a rocznymi sprawozdaniami ustawowymi w celu zapewnienia przewidywalnego budżetu operacyjnego na 2026 rok.
- Poznanie obowiązkowych wymogów dotyczących kwartalnego składania deklaracji VAT (BTW) oraz szczegółowych zasad przechowywania dokumentacji niezbędnych do zachowania zgodności z holenderskimi przepisami podatkowymi.
- Ocena, w jaki sposób wolumen transakcji i złożoność działalności gospodarczej wpływają na koszty księgowości Dutch BV, aby wybrać najbardziej efektywny poziom usług dla swojego podmiotu.
- Uzyskanie wiedzy na temat obowiązkowych terminów składania rocznych sprawozdań finansowych w Izbie Handlowej (KVK) oraz składania deklaracji podatku dochodowego od osób prawnych.
- Określenie wymogów proceduralnych dotyczących obsługi płacowej oraz tego, w jaki sposób model obsługi zdalnej ułatwia zachowanie zgodności z przepisami międzynarodowym założycielom.
Spis treści
Struktura kosztów księgowości i compliance Dutch BV
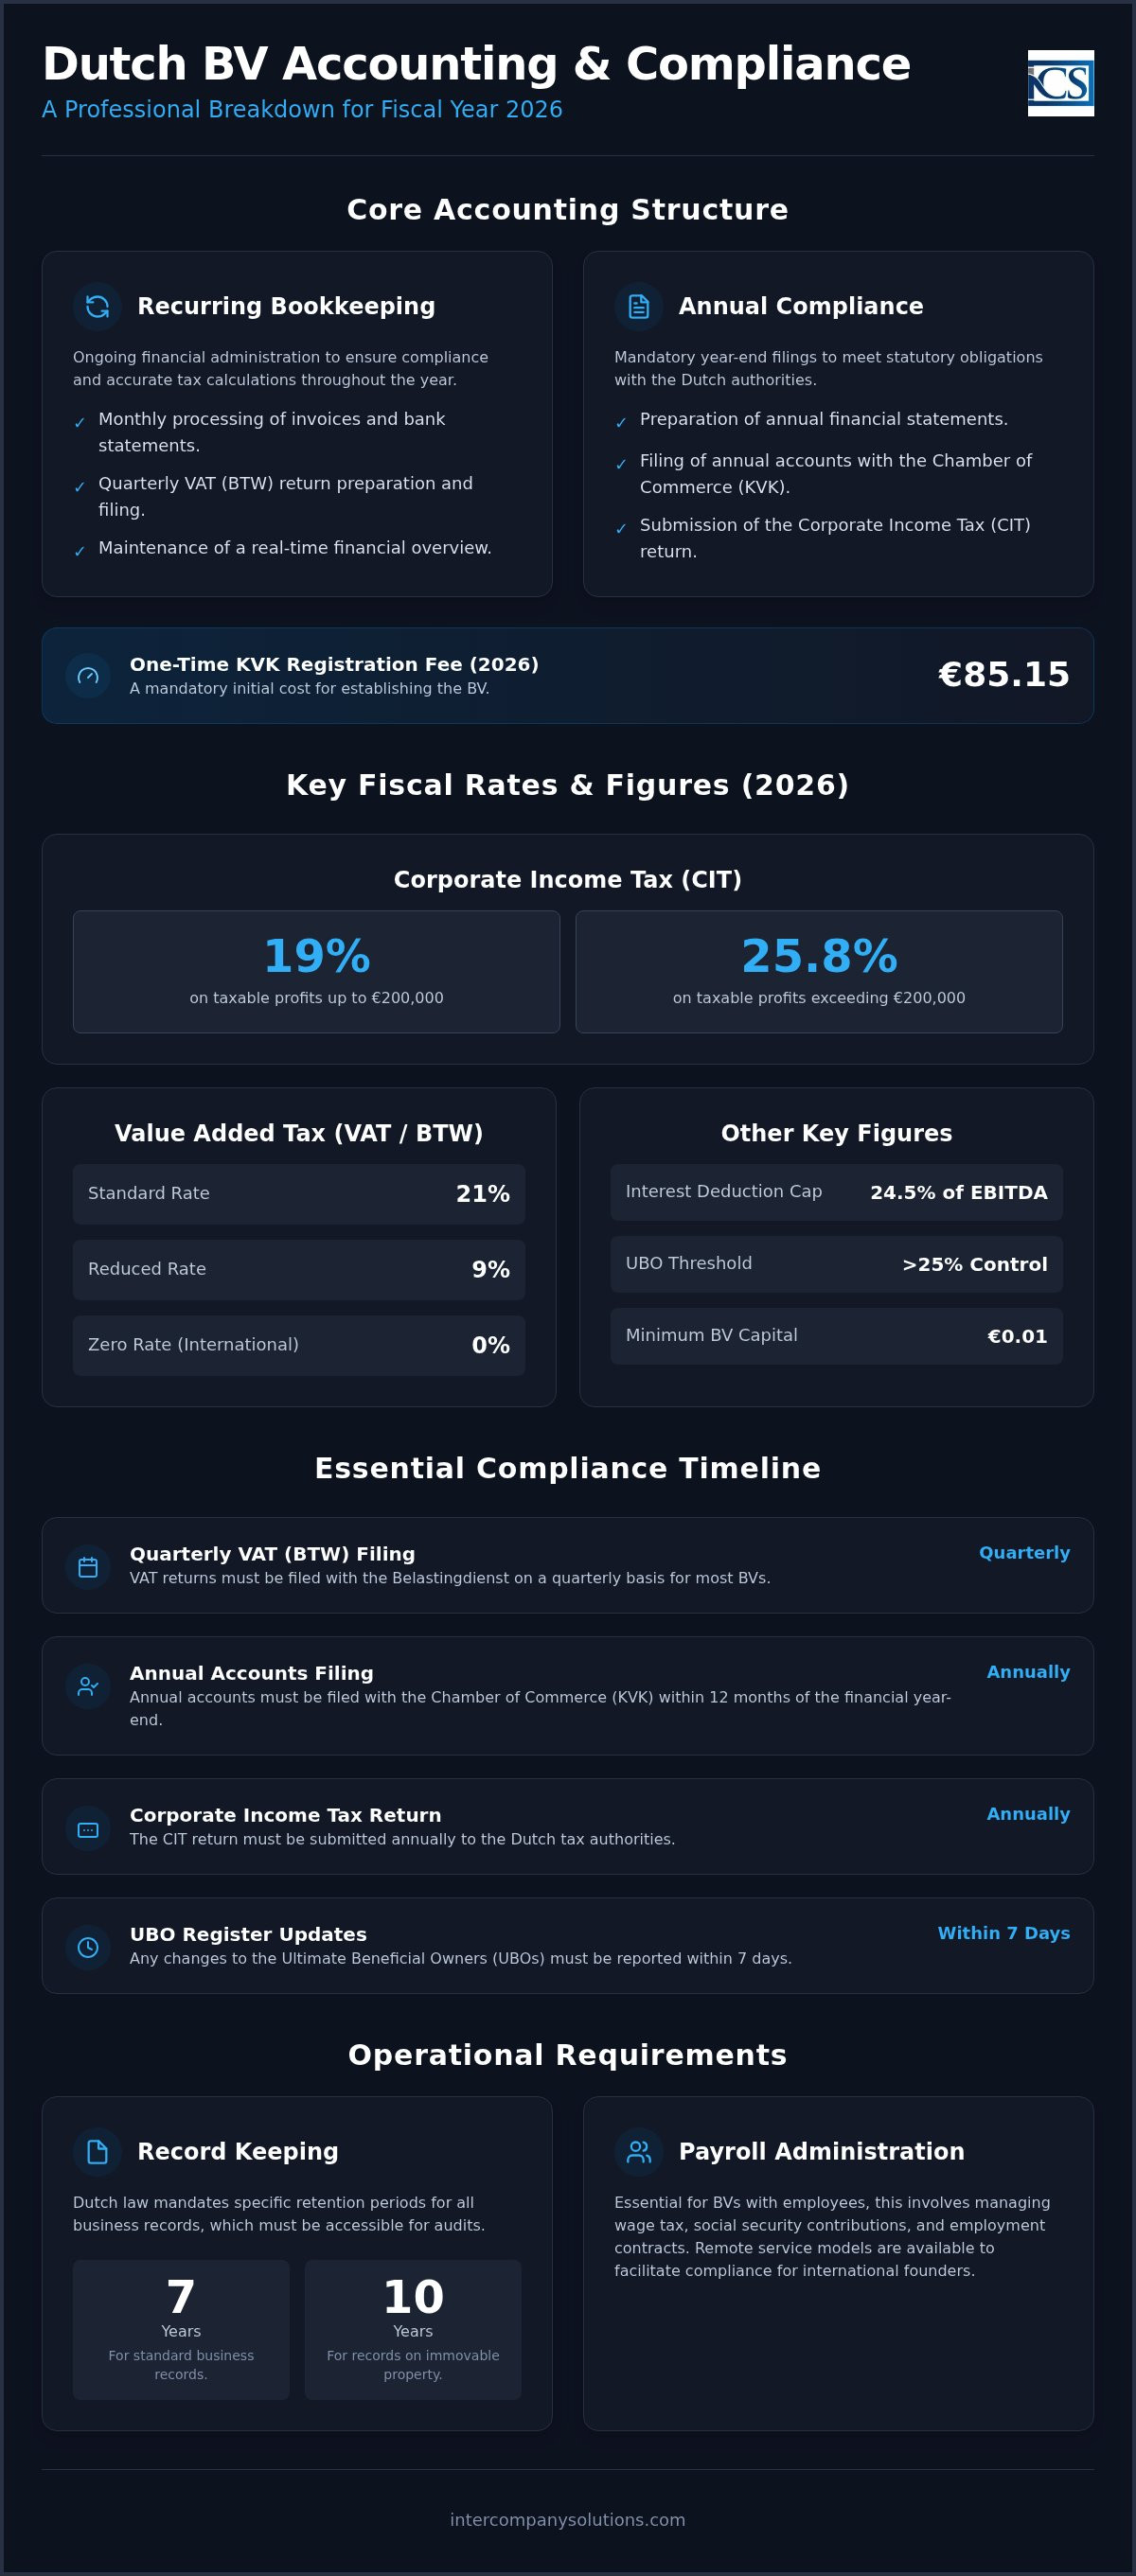
Organizacja administracji finansowej holenderskiej spółki z ograniczoną odpowiedzialnością wymaga systematycznego podejścia w celu spełnienia obowiązków ustawowych. Ramy określające dutch bv accounting costs dzielą się zazwyczaj na dwie odrębne kategorie: bieżącą księgowość oraz roczną sprawozdawczość i compliance. W przeciwieństwie do podmiotów transparentnych podatkowo, takich jak VOF czy eenmanszaak, Besloten vennootschap (Dutch BV) jest osobą prawną, która wymaga sporządzenia aktu notarialnego w celu jej założenia. Ta formalna struktura wiąże się z bardziej rygorystycznym poziomem sprawozdawczości niż prostsze formy prawne. Więcej szczegółów na temat procesu rejestracji spółki Dutch BV pozwala zrozumieć, w jaki sposób te początkowe kroki prawne wpływają na długoterminowe potrzeby w zakresie zgodności z przepisami. Początkowe obowiązkowe wydatki obejmują jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR na 2026 rok. Ponadto podmioty należące do inwestorów zagranicznych często wymagają specjalistycznej sprawozdawczości w języku angielskim oraz transgranicznego doradztwa podatkowego w celu zapewnienia zgodności zarówno ze standardami lokalnymi, jak i międzynarodowymi.
Stałe a zmienne koszty księgowe
Koszty stałe stanowią podstawę. Obejmują one zasadniczo comiesięczny ryczałt za prowadzenie ksiąg rachunkowych oraz przygotowywanie kwartalnych deklaracji VAT (BTW). Usługi te zapewniają bieżącą aktualizację ewidencji oraz dokładne wyliczanie zobowiązań podatkowych w ciągu całego roku. Koszty zmienne pojawiają się, gdy przedsiębiorstwo przechodzi istotne zmiany lub osiąga określone progi wielkościowe. Duże podmioty Dutch BV mogą podlegać obowiązkowemu badaniu sprawozdań finansowych przez biegłego rewidenta, co znacząco zwiększa roczny budżet. Ponadto zindywidualizowane doradztwo podatkowe dotyczące restrukturyzacji międzynarodowej lub własności intelektualnej kwalifikuje się jako wydatek zmienny. Należy pamiętać, że Dutch BV z kapitałem minimalnym w wysokości 0,01 EUR podlega takim samym standardowym obowiązkom w zakresie rocznej sprawozdawczości jak spółka o wyższej kapitalizacji.
Podstawy regulacyjne na 2026 rok
Zrozumienie otoczenia fiskalnego jest kluczowe dla precyzyjnego budżetowania. Stawki podatkowe są stabilne. W roku podatkowym 2026 stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% dla dochodów do opodatkowania do kwoty 200 000 EUR. Wszelkie zyski przekraczające ten próg są opodatkowane stawką 25,8%. Kolejnym istotnym czynnikiem wpływającym na dutch bv accounting costs jest limit odliczenia odsetek, który na 2026 rok został ustalony na poziomie 24,5% EBITDA. Przepis ten ogranicza kwotę odsetek, jaką spółka może odliczyć od dochodu do opodatkowania, co wpływa na ostateczną pozycję podatkową podmiotów o wysokim poziomie zadłużenia. Właściwe planowanie finansowe zapewnia uwzględnienie tych wskaźników regulacyjnych w strategii fiskalnej przedsiębiorstwa już od samego początku. Takie metodyczne podejście buduje zaufanie w relacjach z Belastingdienst i zapobiega naliczaniu kar za nieterminowe składanie deklaracji.
Miesięczna księgowość i kwartalne deklaracje VAT
Bieżące prowadzenie ewidencji stanowi fundament kondycji finansowej każdej firmy. Codzienne lub cotygodniowe księgowania zapobiegają zaległościom administracyjnym, które często podnoszą dutch bv accounting costs. Dzięki terminowej kategoryzacji faktur i wyciągów bankowych zachowują Państwo bieżący wgląd w płynność finansową przedsiębiorstwa. To proaktywne podejście pozwala na efektywniejsze zarządzanie przepływami pieniężnymi i zapewnia ujęcie wszystkich kosztów uzyskania przychodów. Zgodnie z informacjami podanymi przez holenderski portal rządowy dla przedsiębiorców, BV musi prowadzić ewidencję, która w sposób ciągły odzwierciedla jej aktualną sytuację finansową.
Deklaracje VAT (BTW) są zazwyczaj składane do Belastingdienst w okresach kwartalnych. Standardowa holenderska stawka VAT wynosi 21%. Obniżona stawka 9% ma zastosowanie do określonych sektorów, takich jak żywność, książki oraz wybrane usługi, natomiast 0% stosuje się w określonych sytuacjach w handlu międzynarodowym. W przypadku podmiotów z kapitałem zagranicznym nadanie numeru VAT trwa zazwyczaj od 6 do 8 tygodni od momentu początkowej rejestracji w KVK. Ten okres oczekiwania jest kluczowym elementem wstępnego harmonogramu operacyjnego. Należy uwzględnić ten czas przy planowaniu dutch bv accounting costs oraz działalności operacyjnej w pierwszym roku. W przypadku pytań dotyczących prawa do zastosowania określonych stawek można skontaktować się w celu odbycia konsultacji, aby wyjaśnić status spółki.
Elektroniczne prowadzenie i przechowywanie dokumentacji
Prawo holenderskie wymaga przechowywania wszelkiej dokumentacji biznesowej przez okres co najmniej 7 lat. Obejmuje to pliki cyfrowe, faktury papierowe oraz wyciągi bankowe. Jeżeli BV posiada nieruchomości, ten ustawowy okres przechowywania wydłuża się do 10 lat. Elektroniczne prowadzenie dokumentacji musi spełniać określone standardy w zakresie dostępności i możliwości przeprowadzenia audytu, wyznaczone przez organy podatkowe. Przechowywanie dokumentacji w formie elektronicznej jest standardem, pod warunkiem zagwarantowania integralności i autentyczności danych przez cały wymagany okres. Korzystanie z oprogramowania księgowego opartego na chmurze często ułatwia spełnienie tego wymogu, zapewniając jednocześnie przejrzystość niezbędną do zdalnego zarządzania compliance. Podczas modernizacji systemów Switch My Books zapewnia fachowe wsparcie w migracji danych finansowych między głównymi platformami księgowymi.
Przedsiębiorstwa prowadzące działalność importową i eksportową muszą wystąpić o nadanie numeru EORI (Economic Operators Registration and Identification). Jest to warunek konieczny do odprawy celnej przy przemieszczaniu towarów na terytorium Unii Europejskiej lub poza nie. Ponadto kwartalne deklaracje spółek BV handlujących w ramach UE muszą obejmować informacje podsumowujące o transakcjach wewnątrzwspólnotowych (ICP). Deklaracje te uwzględniają towary i usługi przemieszczane ponad granicami, w przypadku których VAT nie jest naliczany w punkcie sprzedaży. Szczegółowe omówienie tych wymogów znajduje się w naszym przewodniku dotyczącym rejestracji do VAT w Holandii. Prawidłowe prowadzenie tej ewidencji gwarantuje, że podmiot uniknie dopłat za zwłokę i zachowa nienaganną historię zgodności z przepisami.
Sprawozdawczość roczna i koszty podatku dochodowego od osób prawnych
Roczne zamknięcie ksiąg rachunkowych spółki stanowi najważniejszy etap w roku podatkowym. Sporządzenie rocznego sprawozdania finansowego jest wymogiem ustawowym dla każdej Dutch BV, bez względu na poziom jej aktywności czy obroty. Dokumenty te zapewniają rzetelny obraz kondycji finansowej spółki i stanowią podstawę do wymiaru podatku. Budżetując dutch bv accounting costs, przedsiębiorcy muszą uwzględnić specjalistyczną wiedzę wymaganą do sporządzenia tych sprawozdań zgodnie z holenderskimi ogólnie przyjętymi zasadami rachunkowości (Dutch GAAP). Sprawozdania te należy złożyć w Izbie Handlowej (KVK) w ciągu 12 miesięcy od zakończenia roku obrotowego, aby utrzymać status "good standing" spółki. Niedopełnienie tego obowiązku nie wiąże się wyłącznie z karami administracyjnymi; może prowadzić do osobistej odpowiedzialności zarządców w przypadku niewypłacalności spółki. Przedstawiciele sektora finansowego dążący do ograniczenia takich ryzyk mogą dowiedzieć się więcej o firmie Versapien i jej analizach dotyczących zarządzania ryzykiem opartego na sztucznej inteligencji.
Zarząd odpowiada za sporządzenie sprawozdania finansowego w terminie pięciu miesięcy od zakończenia roku obrotowego. Chociaż zgromadzenie wspólników może przedłużyć ten termin o maksymalnie pięć dodatkowych miesięcy, ostateczny termin publikacji w KVK wynosi bezwzględnie 12 miesięcy po zakończeniu roku. Jest to termin kluczowy, ponieważ holenderskie organy podatkowe oraz KVK ściśle go monitorują. Większość międzynarodowych założycieli prowadzi "małe" lub "mikro" podmioty BV, które korzystają z uproszczonych standardów sprawozdawczości. Zgodnie z informacjami podanymi przez holenderski portal rządowy dla przedsiębiorców, te uproszczone formaty wymagają mniejszego zakresu ujawnień oraz mniej skomplikowanego bilansu niż w przypadku większych jednostek. Kwalifikacja ta pomaga zoptymalizować łączne nakłady administracyjne poprzez zmniejszenie wolumenu danych, które muszą podlegać badaniu audytorskiemu lub publicznemu ujawnieniu.
Kalkulacja i zapłata CIT
Zatwierdzone sprawozdania finansowe stanowią podstawę deklaracji podatku dochodowego od osób prawnych (CIT). Zeznania te należy składać drogą elektroniczną do Belastingdienst za pomocą specjalistycznego oprogramowania lub za pośrednictwem zarejestrowanego pośrednika podatkowego. Precyzja ma tutaj kluczowe znaczenie; organy podatkowe zestawiają te deklaracje z danymi z rejestru KVK oraz informacjami z zakresu VAT w celu wykrycia rozbieżności. Od 1 maja 2026 r. Rabobank pełni funkcję oficjalnego banku obsługującego holenderskie organy podatkowe, w związku z czym wszelkie zobowiązania podatkowe lub zwroty są rozliczane za pośrednictwem tej instytucji. Dobrą praktyką jest wczesne zamykanie ksiąg, aby uniknąć presji czasu w sezonie podatkowym i zapewnić sobie wystarczającą ilość czasu na niezbędne optymalizacje podatkowe. Bardziej szczegółowe omówienie tych etapów proceduralnych znajduje się w naszym artykule na temat księgowości Dutch BV w zakresie compliance i zobowiązań podatkowych.
Last reviewed: September 2026
Administracja płacowa i zgodność pracodawcy z przepisami
Zatrudnianie pracowników w Holandii wiąże się ze specyficznymi obowiązkami administracyjnymi, które bezpośrednio wpływają na koszty księgowe Dutch BV. Każda BV zatrudniająca pracowników musi zarejestrować się w organach podatkowych w celu uzyskania numeru podatku od wynagrodzeń przed realizacją pierwszej wypłaty wynagrodzenia. Rejestracja ta stanowi punkt wyjścia dla comiesięcznej zgodności z przepisami, która obejmuje generowanie pasków wynagrodzeń, składki na ubezpieczenia społeczne oraz zarządzanie programami emerytalnymi. W przypadku pracowników w wieku 21 lat i starszych minimalna stawka godzinowa wynosi 14,99 € od 1 lipca 2026 r. Pracodawcy muszą również uwzględnić maksymalną podstawę wymiaru składek na ubezpieczenia społeczne, która wynosi 79 409 € rocznie w roku podatkowym 2026. Zarządzanie tymi zmiennymi wymaga metodycznego podejścia, aby zapewnić, że płatności na rzecz Belastingdienst, realizowane za pośrednictwem Rabobank, są dokładne i terminowe.
Standardowa administracja płacowa obejmuje kilka obowiązkowych elementów, którymi należy zarządzać co miesiąc:
- Generowanie cyfrowych pasków wynagrodzeń dla wszystkich pracowników.
- Obliczanie i deklarowanie składek na ubezpieczenia społeczne oraz podatku od wynagrodzeń.
- Zarządzanie rejestracjami w programach emerytalnych i miesięcznymi składkami.
- Roczne raportowanie dochodów pracowników do Belastingdienst (Jaaropgave).
Nasze usługi w zakresie kadr, płac i personelu zapewniają uporządkowane rozwiązanie dzięki konsolidacji umów o pracę i zgłoszeń do ubezpieczeń społecznych na jednej comiesięcznej fakturze. Istotną zaletą dla wielu międzynarodowych podmiotów jest ulga podatkowa 30% (30% ruling). Rozwiązanie to pozwala kwalifikującym się pracownikom zagranicznym na otrzymanie do 30% wynagrodzenia brutto bez podatku. Jest to skuteczne narzędzie przyciągania globalnych talentów, choć wymaga precyzyjnych wyliczeń w systemie płacowym w celu zachowania zgodności z przepisami podatkowymi. Dokumentacja kadrowo-płacowa musi być przechowywana przez co najmniej 7 lat, aby spełnić ustawowe standardy kontroli.
Rozwiązania w zakresie Employer of Record i personelu
Podmioty zagraniczne, które nie są jeszcze gotowe na utworzenie pełnego lokalnego działu HR, często korzystają z usług Employer of Record (EOR). Model ten umożliwia przedsiębiorstwu zatrudnianie personelu, podczas gdy dostawca usług EOR przejmuje odpowiedzialność prawną za zgodność z holenderskim prawem pracy. Obejmuje to wypłatę obowiązkowych świadczeń chorobowych, zapewnienie wymaganych ubezpieczeń oraz przestrzeganie postanowień branżowych układów zbiorowych (CAO), tam gdzie mają one zastosowanie. Korzystanie z usług EOR stanowi pomost dla firm na wczesnym etapie wejścia na rynek. Bardziej szczegółowe omówienie tych opcji można znaleźć w naszym przewodniku po usługach kadrowo-płacowych w Holandii.
Koszty związane z zatrudnieniem wysoko wykwalifikowanych migrantów (HSM)
Rekrutacja pracowników spoza Unii Europejskiej wiąże się z dodatkowymi formalnościami i kosztami. Aby zatrudnić wysoko wykwalifikowanych migrantów, podmiot typu BV musi z reguły uzyskać status uznanego sponsora w Urzędzie ds. Imigracji i Naturalizacji (IND). Opłaty administracyjne za te wnioski oraz późniejsze procedury wizowe stanowią istotne pozycje w rocznym budżecie HR. Pracownicy o statusie HSM muszą spełniać określone progi wynagrodzeń zależne od wieku, aby kwalifikować się do uzyskania statusu rezydenta oraz skorzystania z ulgi 30%. Progi te są aktualizowane corocznie. W 2026 roku należy upewnić się, że oferowane wynagrodzenie spełnia te minima, co pozwoli uniknąć cofnięcia zezwolenia na pracę lub utraty statusu sponsora. Ten wyspecjalizowany obszar zgodności wymaga ścisłej koordynacji pomiędzy doradcami podatkowymi a działem kadr.
Strategiczne zarządzanie kosztami z Intercompany Solutions
Efektywne zarządzanie pozycją taką jak koszty księgowości Dutch BV wymaga partnera, który rozumie powiązania między prawnym procesem rejestracji spółki a wymogami prawa podatkowego. Intercompany Solutions oferuje kompleksowy pakiet usług, który łączy zakładanie spółek, rejestrację do celów VAT oraz bieżącą obsługę księgową. To scentralizowane podejście eliminuje luki komunikacyjne, które często prowadzą do błędów administracyjnych i nieprzewidzianych opłat. Współpracując bezpośrednio z holenderskimi specjalistami prawa spółek, uzyskują Państwo pełną przejrzystość zobowiązań finansowych podmiotu już od dnia rejestracji. Nasza firma działa jako pomost łączący lokalne otoczenie regulacyjne z Państwa globalnymi celami biznesowymi, dbając o precyzyjne przeprowadzenie każdego kroku proceduralnego.
Uproszczona obsługa formalności w trybie zdalnym
Standardową procedurą zakładania spółki przez założycieli spoza UE jest proces wykorzystujący zalegalizowane pełnomocnictwo (POA). Metoda ta umożliwia notariuszowi sporządzenie aktu założycielskiego bez konieczności przyjazdu założyciela do Holandii. Koordynujemy ten proces w pełni zdalnie, zazwyczaj finalizując utworzenie spółki Dutch BV w ciągu 3 do 5 dni roboczych. Taka sprawność ogranicza początkowe koszty organizacyjne i pozwala skupić się na rozwoju operacyjnym. Zarządzanie holenderskim podmiotem w całości z zagranicy staje się przewidywalnym procesem, gdy fundamenty prawne i administracyjne powierza się jednemu wykonawcy. Ten zdalny model został zaprojektowany z myślą o szybkości działania i skrupulatnej dbałości o szczegóły, odpowiadając potrzebom współczesnych międzynarodowych przedsiębiorców.
Bieżące wsparcie i doradztwo
Zapewnienie zgodności z przepisami to ciągły obowiązek wykraczający poza coroczne sprawozdania finansowe. Przykładowo, wszelkie zmiany dotyczące rzeczywistego beneficjenta (UBO) muszą zostać zgłoszone do KVK w ciągu 7 dni, aby zachować zgodność z regulacjami. Nasze usługi sekretariatu korporacyjnego w pakiecie premium obejmują 10 godzin dedykowanego wsparcia w pierwszym roku na obsługę takich aktualizacji administracyjnych oraz monitorowanie kluczowych terminów w podatkach CIT i VAT. Ten proaktywny nadzór ma kluczowe znaczenie dla uniknięcia sankcji i dopłat związanych z opóźnieniami wobec Belastingdienst. Oferujemy wstępną konsultację, aby pomóc przedsiębiorcom wybrać najbardziej optymalną kosztowo strukturę dla ich modelu biznesowego. Gwarantuje to dopasowanie budżetu księgowego do rzeczywistego wolumenu transakcji i stopnia ich złożoności. Konsolidacja tych usług sprawia, że Państwa dokumentacja, którą należy przechowywać przez co najmniej 7 lat, pozostaje stale przygotowana do kontroli i zgodna z prawem holenderskim.
Ostatni przegląd: wrzesień 2026 r.
Zabezpieczenie przyszłości finansowej holenderskiego podmiotu
Prowadzenie Dutch BV wymaga nieustannej dbałości o terminy ustawowe i precyzyjnego prowadzenia ewidencji. Poprzez oddzielenie bieżącej księgowości od rocznych obowiązków sprawozdawczych można zbudować przewidywalny budżet na koszty księgowości Dutch BV. Zagwarantowanie pełnej zgodności podmiotu z wymogami Belastingdienst oraz Izby Handlowej zapobiega karom administracyjnym i chroni reputację biznesową firmy w Holandii. Tak ustrukturyzowane podejście pozwala skupić się na skalowaniu działalności, podczas gdy specjaliści zarządzają szczegółami proceduralnymi.
Intercompany Solutions to wiodąca wyspecjalizowana firma rejestrująca spółki dla zagranicznych przedsiębiorców, oferująca utworzenie podmiotu w trybie zdalnym w ciągu 3-5 dni roboczych. Zapewniamy przejrzyste wejście na rynek holenderski z gwarancją 100% satysfakcji. Nasz zespół dba o interesy korporacyjne klientów z najwyższą dbałością o detale i efektywność od pierwszego dnia działalności.
Stworzenie solidnych fundamentów administracyjnych już dziś sprawi, że Państwa firma będzie przygotowana na wymogi regulacyjne w 2026 roku i kolejnych latach. Z przyjemnością będziemy wspierać Państwa międzynarodowy rozwój i długoterminową stabilność.
Ostatni przegląd: wrzesień 2026 r.
Najczęściej zadawane pytania
Jaka jest średnia miesięczna opłata za księgowość Dutch BV?
Miesięczne opłaty różnią się w zależności od złożoności operacji i wolumenu transakcji danego podmiotu. Koszty te zazwyczaj obejmują bieżące prowadzenie ksiąg oraz kwartalne deklaracje VAT. Dla wielu międzynarodowych przedsiębiorców te powtarzalne wydatki mają formę comiesięcznego ryczałtu, co zapewnia przewidywalne koszty księgowości Dutch BV. Dokładna wysokość opłaty odzwierciedla liczbę przetwarzanych faktur oraz to, czy spółka wymaga usług dodatkowych, takich jak obsługa kadrowo-płacowa czy specjalistyczne doradztwo podatkowe.
Czy zatrudnienie holenderskiego księgowego dla mojej BV jest obowiązkowe?
Choć małe spółki BV nie mają bezwzględnego obowiązku prawnego zatrudniania zewnętrznego księgowego do codziennej ewidencji, każdy podmiot musi składać prawidłowe roczne sprawozdania finansowe do Izby Handlowej (KVK). Większość podmiotów z kapitałem zagranicznym wybiera profesjonalną pomoc, aby zapewnić pełną zgodność ze standardami Dutch GAAP oraz lokalnymi przepisami podatkowymi. Korzystanie z usług specjalisty zapobiega błędom administracyjnym, które mogłyby prowadzić do osobistej odpowiedzialności członków zarządu lub znacznych kar nakładanych przez Belastingdienst, który od 1 maja 2026 roku korzysta z Rabobanku jako swojego banku rozliczeniowego.
Jakie są opłaty rejestracyjne i sprawozdawcze w KVK w 2026 roku?
Jednorazowa opłata za rejestrację Dutch BV w Izbie Handlowej wynosi 85,15 EUR w 2026 roku. Kwotę tę uiszcza się przy pierwszym wpisie spółki do rejestru handlowego. Chociaż KVK nie pobiera rocznych opłat członkowskich, przedsiębiorstwa płacą niewielkie opłaty administracyjne przy cyfrowym składaniu rocznych sprawozdań finansowych w terminie do 12 miesięcy od zakończenia roku obrotowego. Koszty te stanowią niewielką część łącznych wydatków, jakimi są koszty księgowości Dutch BV, lecz pozostają obowiązkowym wymogiem formalnym.
Jak długo trwa uzyskanie numeru VAT dla podmiotu BV z kapitałem zagranicznym?
W przypadku podmiotów należących do inwestorów zagranicznych nadanie numeru VAT (BTW) trwa zazwyczaj od 6 do 8 tygodni od momentu wstępnej rejestracji w KVK. Belastingdienst przeprowadza weryfikację planowanej działalności firmy oraz wymogów w zakresie substancji biznesowej przed nadaniem numeru. W tym okresie spółka może zazwyczaj podejmować wstępne czynności biznesowe, lecz nie może naliczać ani odliczać podatku VAT do momentu sfinalizowania rejestracji i oficjalnego wydania numeru.
Jakie są wymogi dotyczące przechowywania dokumentacji biznesowej w Holandii?
Cała holenderska dokumentacja gospodarcza, w tym faktury, wyciągi bankowe i umowy, musi być przechowywana przez okres co najmniej 7 lat. Jeżeli spółka BV posiada nieruchomości, ustawowy okres przechowywania dokumentacji wydłuża się do 10 lat. Dane powinny być zarchiwizowane w sposób zapewniający do nich dostęp oraz możliwość audytu przez organy podatkowe. Przechowywanie w formie cyfrowej stanowi powszechną praktykę, pod warunkiem zachowania integralności i autentyczności danych przez cały wymagany przepisami okres.
Czy mogę zarządzać księgowością Dutch BV zdalnie z zagranicy?
Całą administracją finansową holenderskiego podmiotu można zarządzać w trybie w pełni zdalnym. Nowoczesne oprogramowanie księgowe i portale cyfrowe umożliwiają bezproblemową wymianę faktur i danych bankowych pomiędzy założycielem a lokalnym biurem rachunkowym. Dostęp ten gwarantuje terminowe wywiązywanie się z holenderskich obowiązków sprawozdawczych bez konieczności fizycznej obecności w Holandii. Profesjonalne firmy specjalizują się we wspieraniu nierezydentów za pośrednictwem bezpiecznych cyfrowych procesów pracy i komunikacji zdalnej.
Jaka jest stawka podatku dochodowego od osób prawnych dla Dutch BV w 2026 roku?
W 2026 roku stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% dla dochodu do opodatkowania do kwoty 200 000 EUR. Nadwyżka dochodu ponad ten próg jest opodatkowana stawką 25,8%. Stawki te mają zastosowanie do dochodu netto spółki po odliczeniu kosztów uzyskania przychodów i przysługujących ulg podatkowych. Rzetelne prowadzenie ksiąg rachunkowych jest niezbędne do prawidłowego ustalenia podstawy opodatkowania oraz zagwarantowania spółce możliwości skorzystania z wszelkich dostępnych preferencji fiskalnych.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |