

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-19 · Last reviewed 2026-08-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandia jest najbardziej strategicznym punktem wejścia dla sprzedawców na Amazonie spoza UE, a jednak wielu z nich traci tysiące w płynnym kapitale przez niepotrzebne płacenie podatku VAT od importu na granicy. Płacenie z góry opłat z tytułu podatku VAT od importu w Holandii w e-commerce może poważnie ograniczyć Twoją płynność finansową, zwłaszcza w przypadku zapasów o dużym wolumenie. Większość sprzedawców rozumie, że przestrzeganie przepisów VAT jest obowiązkowe, aby uniknąć zawieszenia konta na Amazonie, lecz wymogi techniczne dla podmiotów niemających siedziby w UE często pozostają niejasne.
Prawdopodobnie nie chcesz ryzykować rozwoju swojej firmy przez błędy regulacyjne lub zablokowane przesyłki. Niniejszy profesjonalny przewodnik przedstawia wymogi na 2026 rok dotyczące rejestracji do holenderskiego podatku VAT oraz ustawowej zgodności z przepisami. Zapewniamy międzynarodowym sprzedawcom przejrzystą ścieżkę uzyskania numeru EORI oraz zezwolenia na podstawie Artykułu 23, które umożliwia odroczenie podatku VAT od importu do okresowej deklaracji. Postępując zgodnie z tą listą kontrolną procedur, możesz utrzymać zgodny z przepisami status w Amazon Seller Central, jednocześnie wykorzystując Holandię jako efektywne podatkowo centrum dla swoich globalnych operacji.
Kluczowe wnioski
- Dowiedz się, kiedy magazynowanie zapasów w holenderskim magazynie rodzi natychmiastowy obowiązek rejestracji do VAT, niezależnie od łącznego wolumenu sprzedaży.
- Dowiedz się, jak zezwolenie na podstawie Artykułu 23 optymalizuje płynność finansową poprzez odroczenie płatności podatku VAT od importu w Holandii w e-commerce do okresowej deklaracji podatkowej.
- Zidentyfikuj obowiązkową dokumentację wymaganą do pomyślnej rejestracji do VAT i EORI, w tym niezbędne odpisy z Izby Handlowej (KVK).
- Poznaj ustawowe terminy składania deklaracji oraz wymóg przechowywania dokumentacji przez 7 lat, niezbędny do utrzymania zgodnego z przepisami konta Amazon Seller Central.
- Oceń korzyści z założenia Dutch BV, w tym ograniczoną odpowiedzialność oraz stawki podatku dochodowego od osób prawnych na 2026 rok wynoszące 19% dla zysków do 200 000 EUR.
Określenie Twoich holenderskich obowiązków w zakresie VAT jako sprzedawcy Amazon
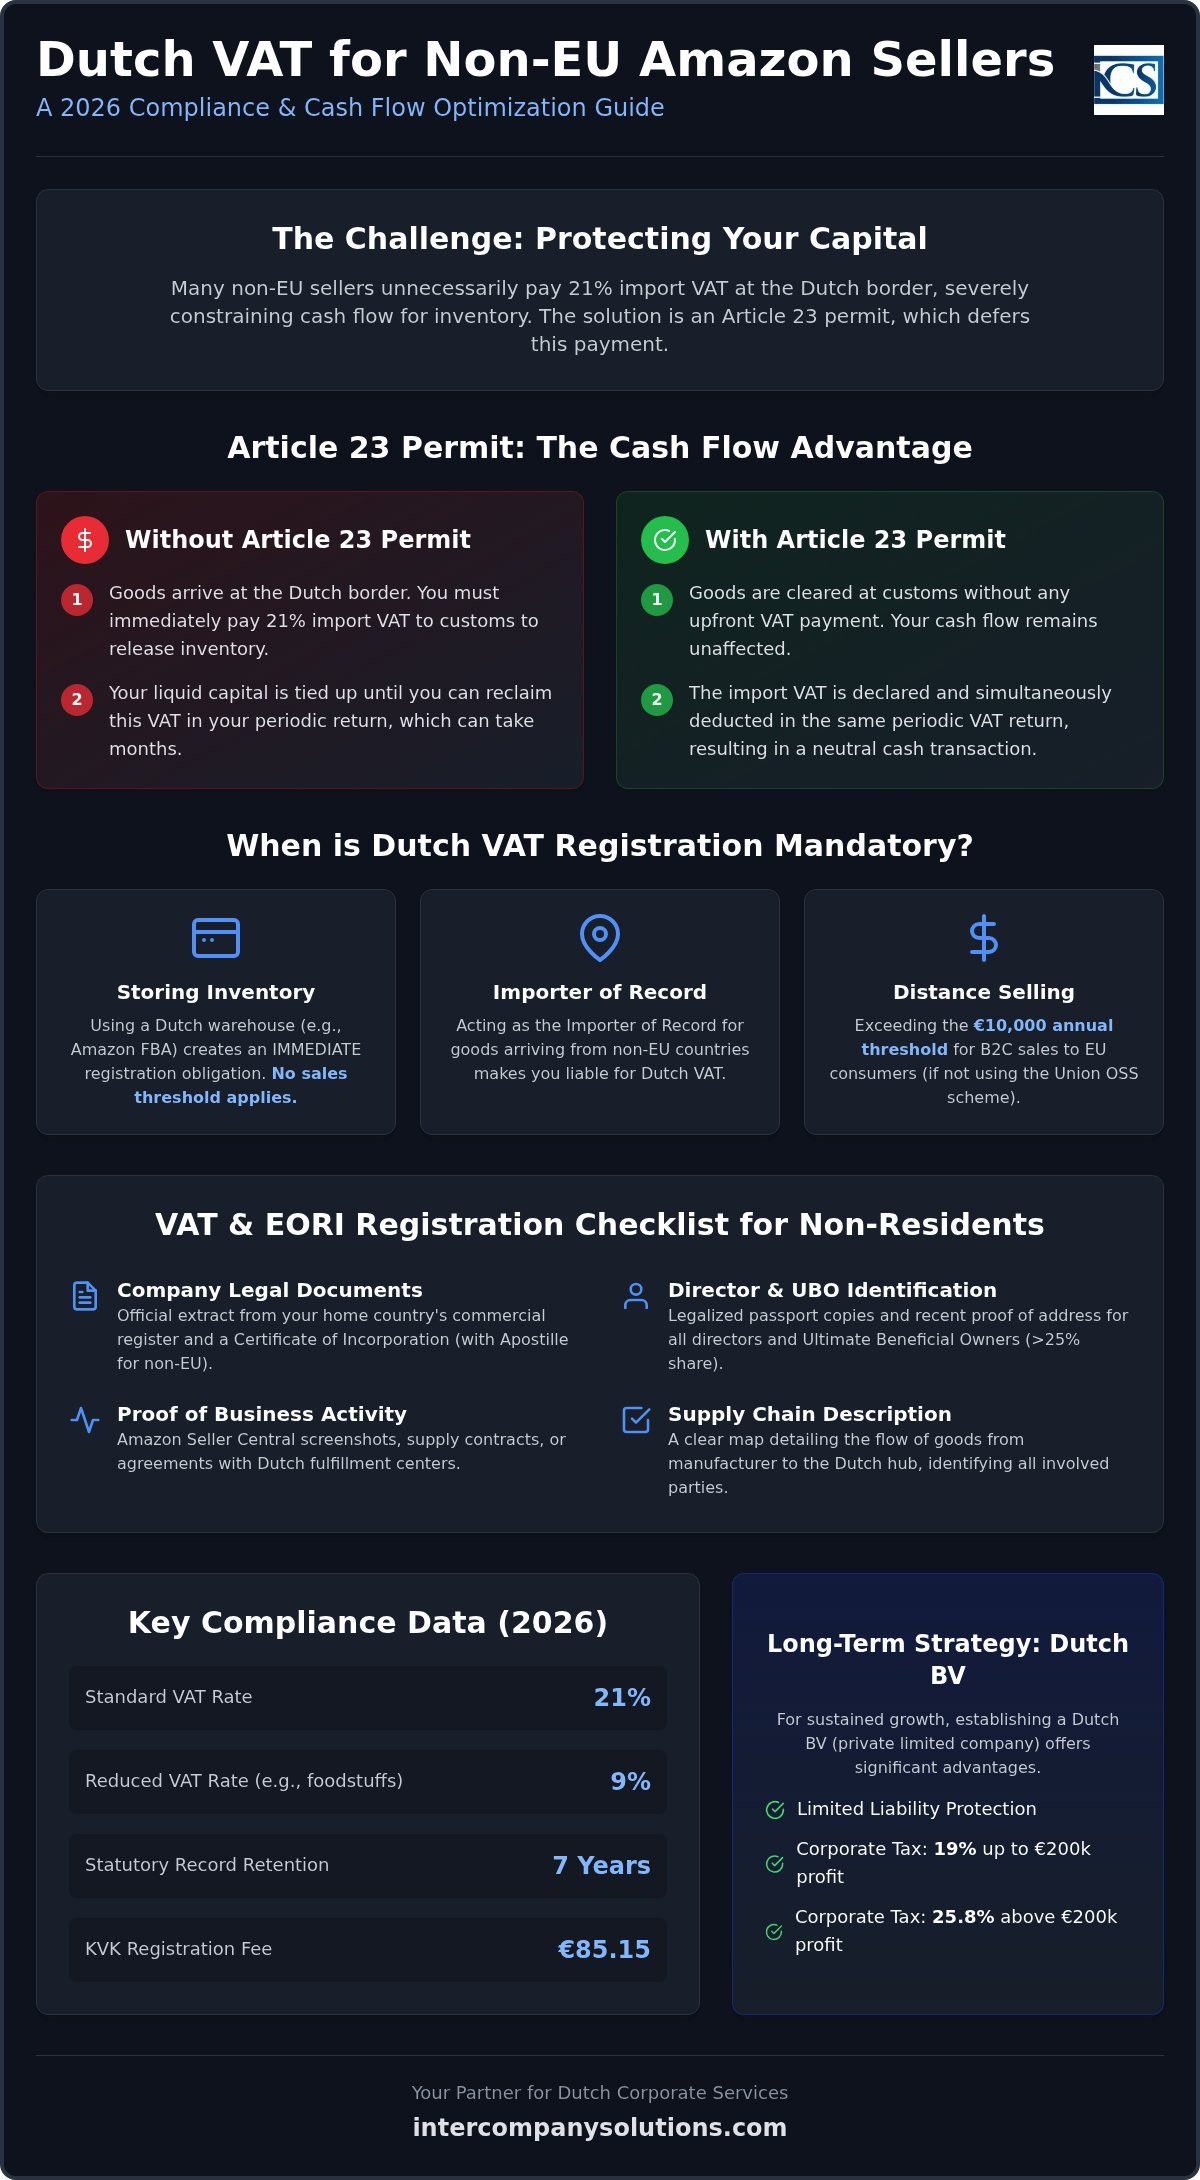
Magazynowanie fizycznych zapasów towarów w granicach Holandii rodzi natychmiastowy obowiązek rejestracji do celów VAT. W przeciwieństwie do sprzedaży na odległość, która podlega określonym progom, w przypadku lokalnego magazynowania nie istnieje minimalny limit obrotu. Jeśli korzystasz z Amazon FBA, a Twoje towary są przechowywane w holenderskim centrum logistycznym (fulfillment center), musisz uzyskać holenderski numer VAT-ID przed dokonaniem pierwszej sprzedaży. Wymóg ten stanowi fundamentalny element holenderskiego systemu podatku od wartości dodanej, zapewniając, że wszelka działalność handlowa związana z lokalnymi zapasami jest ewidencjonowana na potrzeby Belastingdienst.
Amazon Seller Central ściśle egzekwuje zgodność z przepisami na swoich rynkach europejskich. Platforma nie aktywuje usług FBA dla rynku holenderskiego bez zweryfikowanego numeru VAT-ID. Ten proces weryfikacji zapobiega zawieszeniu konta i zapewnia, że procedury dotyczące podatku VAT od importu w holenderskim e-commerce są przestrzegane prawidłowo od samego początku. Należy również odróżnić sprzedaż konsumencką B2C, w przypadku której pobiera się holenderski podatek VAT, od transakcji B2B, w których mechanizm odwrotnego obciążenia ma często zastosowanie do nabywców biznesowych posiadających ważny numer VAT.
Scenariusze obowiązkowej lokalnej rejestracji do celów VAT
Konkretne działania operacyjne wymagają lokalnej rejestracji, niezależnie od kraju siedziby Twojej firmy. Międzynarodowi sprzedawcy często podlegają tym wymogom w trzech głównych przypadkach. Po pierwsze, utrzymywanie zapasów w jakimkolwiek holenderskim magazynie, zarządzanym przez Amazon lub zewnętrznego dostawcę usług logistycznych, wymaga posiadania lokalnego numeru. Po drugie, występowanie w charakterze importera rejestrowanego (Importer of Record, IoR) dla towarów przybywających z krajów spoza UE, takich jak Chiny czy Stany Zjednoczone, rodzi obowiązek podatkowy w Holandii. Po trzecie, jeśli Twoja łączna wewnątrzwspólnotowa sprzedaż towarów na odległość (B2C) na rzecz konsumentów w UE przekroczy roczny próg 10 000 EUR i nie wybrano unijnej procedury OSS, musisz zarejestrować się lokalnie w Holandii w odniesieniu do wszelkich dostaw realizowanych na rzecz holenderskich klientów.
Rola procedury VAT One-Stop Shop (OSS)
Unijna procedura OSS upraszcza raportowanie wewnątrzwspólnotowej sprzedaży B2C na terytorium UE. Umożliwia ona sprzedawcom składanie pojedynczej kwartalnej deklaracji dla całej sprzedaży na odległość zamiast rejestracji w każdym państwie członkowskim. Procedura OSS ma jednak istotne ograniczenia, które sprzedawcy Amazon muszą rozumieć. Nie obejmuje ona lokalnego magazynowania towarów. Jeśli magazynujesz towary w holenderskim magazynie, aby zapewnić krótszy czas dostawy, nadal potrzebujesz lokalnego holenderskiego numeru VAT obok rejestracji w OSS. Musisz powiązać ten konkretny holenderski numer ze swoimi ustawieniami podatkowymi na Amazon, aby upewnić się, że platforma stosuje prawidłową stawkę podstawową 21% lub stawkę obniżoną 9% dla określonych kategorii, takich jak artykuły spożywcze czy leki. Prawidłowa synchronizacja pomiędzy deklaracjami OSS a lokalnymi deklaracjami składanymi w Holandii jest niezbędna, aby uniknąć podwójnego opodatkowania lub luk w zgodności z przepisami.
Lista kontrolna: Wymagania dotyczące rejestracji do celów VAT w Holandii
Uzyskanie holenderskiego numeru VAT to ustrukturyzowany proces, który wymaga precyzyjnej dokumentacji spełniającej wymogi Belastingdienst. Na początek należy zweryfikować formę prawną spółki. W przypadku podmiotów holenderskich wiąże się to z przedłożeniem aktualnego odpisu z izby handlowej (KVK); w 2026 r. opłata rejestracyjna KVK wynosi 85,15 EUR. Spółki będące nierezydentami muszą przedstawić równoważny oficjalny odpis z rejestru handlowego w swoim kraju macierzystym. Dokumentacja ta stanowi główny dowód na to, że przedsiębiorstwo jest prawnie uznaną osobą prawną uprawnioną do prowadzenia działalności handlowej w ramach obowiązków przedsiębiorców w zakresie holenderskiego podatku VAT.
Odprawa celna dla operacji podatku VAT od importu w holenderskim e-commerce jest niemożliwa bez ważnego numeru rejestracyjnego i identyfikacyjnego przedsiębiorców (EORI). Należy złożyć wniosek o jego nadanie równolegle z rejestracją do celów VAT. Ponadto organy podatkowe wymagają dokumentów tożsamości wszystkich aktywnych członków zarządu oraz każdego rzeczywistego beneficjenta (UBO) posiadającego ponad 25% udziałów lub praw głosu w spółce. Aby wykazać rzeczywisty zamiar prowadzenia działalności gospodarczej, należy przedstawić dowody aktywności w branży e-commerce. Zrzuty ekranu z Amazon Seller Central pokazujące status konta, umowy na dostawy od producentów lub podpisane umowy z holenderskimi centrami logistycznymi są zazwyczaj wystarczające.
Dokumentacja dla sprzedawców będących nierezydentami
Sprzedawcy z siedzibą poza Holandią podlegają dodatkowym procedurom weryfikacyjnym. Należy dostarczyć zalegalizowane kopie paszportów oraz aktualne potwierdzenia adresu zamieszkania wszystkich członków zarządu. Jeśli spółka jest zarejestrowana w jurysdykcji spoza UE, wymagany jest certyfikat rejestracji (Certificate of Incorporation) z klauzulą Apostille. Belastingdienst wymaga również szczegółowego opisu łańcucha dostaw. Powinien on jasno obrazować drogę towarów od producenta do holenderskiego węzła logistycznego, wskazując wszystkie podmioty zaangażowane w proces transportu i magazynowania. Przejrzysta dokumentacja na tym etapie pozwala uniknąć opóźnień w fazie rejestracji do podatku VAT od importu w holenderskim e-commerce.
Zdalna rejestracja na podstawie pełnomocnictwa
Międzynarodowi przedsiębiorcy nie muszą przyjeżdżać do Holandii, aby dokonać rejestracji podatkowej. Można skorzystać z zalegalizowanego pełnomocnictwa (Power of Attorney, PoA), aby upoważnić przedstawiciela do złożenia wniosku w swoim imieniu. W 2026 r. czas rozpatrywania wniosków przez Belastingdienst wynosi zazwyczaj od czterech do sześciu tygodni, w zależności od stopnia skomplikowania sprawy. Po zatwierdzeniu otrzymuje się dwa odrębne numery. Omzetbelastingnummer służy do wewnętrznej komunikacji z urzędem skarbowym, natomiast VAT-ID (zaczynający się od NL) to numer używany na fakturach oraz w ustawieniach podatkowych konta Amazon. Jeśli potrzebujesz wsparcia w dopełnieniu tych formalności administracyjnych, możesz skontaktować się z naszym wyspecjalizowanym zespołem podatkowym w celu uzyskania pomocy.
Korzyści strategiczne: Artykuł 23 i odroczenie podatku VAT z tytułu importu
Holandia funkcjonuje jako główny węzeł logistyczny Europy dzięki efektywnemu systemowi odraczania płatności podatku. Na mocy art. 23 holenderskiej ustawy o podatku VAT sprzedawcy mogą odroczyć płatność podatku od importu z momentu wprowadzenia towaru na terytorium kraju do okresowej deklaracji VAT. Mechanizm ten skutecznie eliminuje konieczność natychmiastowej płatności gotówkowej na granicy. W przypadku operacji podatku VAT od importu w holenderskim e-commerce oznacza to, że Twój kapitał nie jest zamrożony na rachunkach Belastingdienst w oczekiwaniu na zwrot. Zamiast tego podatek VAT jest wykazywany w tej samej deklaracji jednocześnie jako podatek należny i naliczony, co skutkuje neutralną pozycją pod względem płynności finansowej.
Numer EORI służy do identyfikacji celnej, lecz to zezwolenie na mocy art. 23 przyznaje uprawnienie do odroczenia. Bez tego konkretnego zezwolenia należy uiścić należny podatek VAT według obowiązującej stawki przed zwolnieniem towarów. Większość towarów konsumpcyjnych podlega stawce podstawowej 21%, choć niektóre kategorie mogą kwalifikować się do stawek obniżonych. Możesz sprawdzić oficjalne stawki VAT w Holandii dla swojej konkretnej kategorii produktów, aby poznać potencjalne zobowiązania podczas procedury odprawy celnej.
Kwalifikowalność i przedstawicielstwo podatkowe
Spółki będące nierezydentami mają obowiązek ustanowienia przedstawiciela podatkowego, aby móc korzystać z preferencji na mocy art. 23. Przedstawiciel ten działa jako lokalny pośrednik i przejmuje odpowiedzialność za składane deklaracje podatkowe. Choć podmioty zagraniczne mogą złożyć wniosek, założenie Dutch BV często usprawnia tę procedurę. Lokalna spółka BV jest holenderskim rezydentem podatkowym, co zazwyczaj przekłada się na niższe wymogi organów podatkowych dotyczące kaucji gwarancyjnej. Nasze usługi księgowo-podatkowe (Accounting & Tax Services) obejmują pełnienie tych obowiązków przedstawicielskich, zapewniając pełną zgodność Twojej firmy ze wszystkimi przepisami ustawowymi przy jednoczesnym zachowaniu statusu uprawniającego do odroczenia.
Kalkulacja wpływu finansowego
Korzyści finansowe są najbardziej widoczne w przypadku importu towarów o dużej wartości. Wyobraźmy sobie przesyłkę elektroniki użytkowej o wartości celnej 200 000 EUR. Bez odroczenia należałoby uiścić 42 000 EUR podatku VAT natychmiast po przybyciu do portu w Rotterdamie lub na lotnisko Schiphol. Posiadając zezwolenie na mocy art. 23, zachowujesz te 42 000 EUR na rachunku bankowym, co pozwala na reinwestowanie w reklamę lub dodatkowy towar. To zmniejszenie zapotrzebowania na kapitał obrotowy stanowi istotną przewagę konkurencyjną dla sprzedawców Amazon skalujących swoją działalność w UE. Więcej szczegółów na temat procesu rejestracji znajduje się w naszym przewodniku na temat rejestracji do celów VAT w Holandii dla spółek zagranicznych.
Zgodność operacyjna: wymogi dotyczące fakturowania i składania deklaracji
Utrzymanie zgodności z przepisami wymaga ścisłego przestrzegania holenderskiego kwartalnego cyklu składania deklaracji. Deklaracje VAT należy składać do ostatniego dnia miesiąca następującego po każdym kwartale kalendarzowym; przykładowo termin za pierwszy kwartał upływa 30 kwietnia. W tym procesie do większości towarów handlowych stosuje się stawkę podstawową 21%, podczas gdy określone pozycje, takie jak książki czy niektóre leki, kwalifikują się do stawki obniżonej 9%. Właściwe zarządzanie dokumentacją import VAT Netherlands ecommerce gwarantuje, że kwoty podatku naliczonego odliczone w tych deklaracjach są zgodne z danymi holenderskich organów celnych.
Holenderskie standardy fakturowania w e-commerce
Każda sprzedaż wymaga ważnej faktury spełniającej określone wymogi ustawowe, aby mogła zostać uznana za zgodną z przepisami. Należy na niej umieścić holenderski numer VAT-ID, dane klienta, unikalny numer faktury oraz jednoznaczny opis sprzedanych towarów. W przypadku przemieszczania zapasów między centrami logistycznymi w UE realizuje się wewnątrzwspólnotowe dostawy towarów opodatkowane stawką 0%. Transfery te nie podlegają opodatkowaniu podatkiem VAT, lecz muszą być dokładnie udokumentowane w księgach rachunkowych oraz w informacji podsumowującej UE (EC Sales List). Usługa kalkulacji podatku VAT w Amazon (VCS) może zautomatyzować generowanie większości tych dokumentów, jednak to przedsiębiorca ponosi prawną odpowiedzialność za prawidłowość ostatecznych danych. Więcej informacji na temat tych wymogów technicznych znajduje się w naszym przewodniku E-commerce accounting in the Netherlands.
Belastingdienst wymaga 7-letniego okresu przechowywania dokumentacji dla całej ewidencji przedsiębiorstwa. Obowiązek ten obejmuje cyfrowe kopie faktur, wyciągi bankowe oraz dokumenty celne powiązane z przesyłkami. Utrzymanie porządku w tych plikach jest kluczowe, ponieważ urząd skarbowy może zażądać przeprowadzenia kontroli ksiąg w dowolnym momencie w trakcie tego siedmioletniego okresu. Przechowywanie w formie cyfrowej jest dopuszczalne pod warunkiem zagwarantowania integralności i czytelności danych.
Kary i zarządzanie ryzykiem
Otoczenie kontrolne w 2026 roku staje się w coraz większym stopniu oparte na danych i transparentne. Organy podatkowe otrzymują obecnie zautomatyzowane dane o obrotach bezpośrednio z platform takich jak Amazon, na podstawie ogólnounijnych dyrektyw o wymianie informacji podatkowych. Rozbieżności między zadeklarowaną sprzedażą a danymi z platformy mogą skutkować natychmiastowym wszczęciem postępowań wyjaśniających lub nałożeniem kar administracyjnych. Złożenie deklaracji po terminie wiąże się zazwyczaj ze standardowymi karami pieniężnymi, natomiast strukturalne nieprawidłowości w deklaracjach VAT mogą prowadzić do bardziej szczegółowych kontroli. Zarządzanie tym ryzykiem wymaga proaktywnego podejścia do comiesięcznej księgowości oraz dokładnego zrozumienia relacji między raportami generowanymi przez Amazon a holenderskim prawem podatkowym.
Ostatni przegląd: sierpień 2026
Założenie spółki Dutch BV dla długoterminowego rozwoju na Amazon
Utworzenie holenderskiej spółki z ograniczoną odpowiedzialnością (Dutch BV) zapewnia solidne ramy prawne do skalowania działalności na platformie Amazon. Poza profesjonalnym wizerunkiem marki i ograniczoną odpowiedzialnością, jakie spółka oferuje międzynarodowym założycielom, Dutch BV posiada status lokalnego rezydenta podatkowego. Status ten ułatwia uzyskanie pozwolenia na mocy artykułu 23 (Article 23), które jest kluczowe dla zarządzania kosztami z tytułu import VAT Netherlands ecommerce. Na rok 2026 stawki podatku dochodowego od osób prawnych (CIT) wynoszą 19% dla dochodu do opodatkowania do kwoty 200 000 EUR oraz 25,8% dla nadwyżki powyżej tego progu.
Proces rejestracji jest w pełni dostępny dla przedsiębiorców niebędących rezydentami. Minimalny wymagany kapitał zakładowy wynosi zaledwie 1 EUR, a jednorazowa opłata za rejestrację w KVK w 2026 roku to 85,15 EUR. W przeciwieństwie do rejestracji do VAT dla podmiotów zagranicznych, założenie Dutch BV wymaga sporządzenia aktu założycielskiego przez holenderskiego notariusza. Konieczne jest również zgłoszenie wszystkich beneficjentów rzeczywistych (UBO) posiadających udziały powyżej 25% do holenderskiego rejestru UBO. Jako podmiot holenderski, Dutch BV musi prowadzić ewidencję gospodarczą przez ustawowy 7-letni okres przechowywania, zapewniając dostępność wszystkich dokumentów finansowych na wypadek potencjalnej kontroli.
Założenie spółki BV a rejestracja do celów VAT podmiotu zagranicznego
Wielu sprzedawców rozpoczyna od rejestracji do celów podatku VAT jako podmiot zagraniczny, jednak wraz ze wzrostem obrotów przechodzi na pełną formę osoby prawnej. Holenderska spółka Dutch BV umożliwia dostęp do lokalnej bankowości korporacyjnej oraz holenderskich rozwiązań płatniczych, takich jak iDEAL, co może zwiększyć współczynnik konwersji we własnym sklepie internetowym. Przejście to wiąże się z zamknięciem zagranicznej rejestracji VAT i przeniesieniem ustawień w Amazon Seller Central na nowy podmiot. Wybór struktury Dutch BV często pozwala uzyskać lepsze warunki handlowe u dostawców i partnerów logistycznych, którzy preferują współpracę z lokalnymi podmiotami. Możesz dowiedzieć się więcej o zakładaniu Dutch BV, aby ocenić, czy ta struktura odpowiada Twoim długoterminowym celom ekspansji.
Etapy wdrożenia dla sprzedawców na Amazon
W celu zapewnienia płynnego wejścia na rynek zalecamy równoległe złożenie wniosków o założenie spółki Dutch BV, nadanie numeru VAT-ID oraz numeru EORI. Takie skoordynowane podejście zapobiega przestojom w łańcuchu dostaw i gwarantuje, że odroczenie z tytułu import VAT Netherlands ecommerce będzie aktywne jeszcze przed dotarciem pierwszej przesyłki. Jeżeli prowadzona działalność wymaga zatrudnienia lokalnego personelu do obsługi magazynu lub obsługi klienta, można skorzystać z usług kadrowo-płacowych w celu zapewnienia zgodności z holenderskim prawem pracy. Przedsiębiorcy spoza UE nie muszą przyjeżdżać do Holandii, aby sfinalizować ten proces; cała procedura może zostać przeprowadzona zdalnie w oparciu o poświadczone pełnomocnictwo. Jeśli chcesz rozpocząć ten proces, zamów konsultację za pośrednictwem naszej strony kontaktowej.
Ostatni przegląd: sierpień 2026
Zabezpieczenie wejścia na holenderski rynek w 2026 roku
Spełnienie wymogów w zakresie import VAT Netherlands ecommerce to konieczność proceduralna, która dzięki odroczeniu płatności na mocy artykułu 23 (Article 23) zapewnia wyraźną przewagę konkurencyjną. Sprzedawcy międzynarodowi muszą zrównoważyć bieżące potrzeby w zakresie rejestracji do VAT i EORI z długoterminowymi decyzjami strukturalnymi, takimi jak utworzenie spółki Dutch BV. Utrzymanie zgodności z przepisami ustawowymi, w tym 7-letni okres przechowywania dokumentacji oraz prawidłowe składanie kwartalnych deklaracji, gwarantuje niezakłócone funkcjonowanie konta w Amazon Seller Central.
Intercompany Solutions specjalizuje się w obsłudze tego procesu dla międzynarodowych przedsiębiorców. Oferujemy specjalistyczne wsparcie podatkowe w obszarze e-commerce oraz wiedzę ekspercką w zakresie odroczenia z artykułu 23 (Article 23), co pozwala zoptymalizować przepływy pieniężne w przedsiębiorstwie. Nasz zespół realizuje zdalną procedurę założenia spółki w ciągu 3 do 5 dni roboczych, umożliwiając ustanowienie profesjonalnej obecności w Holandii bez konieczności podróży międzynarodowych. Służymy pomocą w szybkim i precyzyjnym dopełnieniu tych formalności administracyjnych.
Z przyjemnością wesprzemy Twoją ekspansję na holenderskim rynku e-commerce i pomożemy zbudować stabilne fundamenty pod rozwój w Europie.
Ostatni przegląd: sierpień 2026
Często zadawane pytania
Czy muszę posiadać holenderską spółkę, aby uzyskać holenderski numer VAT dla sprzedaży na Amazon?
Nie, utworzenie holenderskiej osoby prawnej, takiej jak Dutch BV, nie jest konieczne do uzyskania holenderskiego numeru VAT. Spółki niebędące rezydentami mogą zarejestrować się bezpośrednio w Belastingdienst jako przedsiębiorcy zagraniczni. Rozwiązanie to jest powszechnie stosowane przez sprzedawców, którzy chcą wyłącznie rozliczać zobowiązania z tytułu import VAT Netherlands ecommerce bez konieczności tworzenia pełnej struktury lokalnej. Choć założenie Dutch BV nie jest obowiązkowe, często okazuje się preferowanym wyborem dla podmiotów dążących do łatwiejszego dostępu do holenderskich rachunków bankowych lub niższych kaucji zabezpieczających przy ubieganiu się o zezwolenie na odroczenie podatku importowego.
Ile czasu trwa uzyskanie numeru VAT w Holandii w 2026 roku?
W 2026 roku standardowy czas rozpatrywania wniosku o rejestrację do holenderskiego podatku VAT dla spółki zagranicznej wynosi od czterech do sześciu tygodni. Czas ten zależy od kompletności dokumentacji, w tym urzędowo poświadczonych dokumentów tożsamości oraz dowodów prowadzenia działalności gospodarczej. W przypadku jednoczesnego ubiegania się o numer EORI lub zezwolenie z artykułu 23 (Article 23), wnioski te są zwykle rozpatrywane równolegle. Opóźnienia wynikają najczęściej z konieczności udzielenia organom podatkowym dodatkowych wyjaśnień dotyczących łańcucha dostaw lub umów z producentami.
Czym jest zezwolenie z artykułu 23 (Article 23) i jak pomaga sprzedawcom na Amazon?
Zezwolenie z artykułu 23 (Article 23) to licencja na odroczenie, która umożliwia przeniesienie rozliczenia importowego podatku VAT z momentu odprawy granicznej do okresowej deklaracji VAT. Przynosi to sprzedawcom na Amazon korzyść w postaci znacznej poprawy płynności finansowej, ponieważ eliminuje konieczność natychmiastowej zapłaty 21% podatku VAT przy odprawie celnej towarów. Podatek jest wówczas wykazywany w tej samej deklaracji jednocześnie jako należny i naliczony, co zapewnia neutralność finansową dla kapitału obrotowego i zarządzania stanem magazynowym.
Czy mogę zarejestrować się do holenderskiego podatku VAT zdalnie spoza UE?
Tak, cały proces rejestracji do podatku VAT można przeprowadzić zdalnie spoza Unii Europejskiej. Wymagane jest dostarczenie poświadczonych dokumentów oraz pełnomocnictwa (PoA) dla lokalnego przedstawiciela, który przeprowadzi procedurę rejestracyjną przed holenderskimi organami podatkowymi. Ścieżka ta została stworzona z myślą o międzynarodowych przedsiębiorcach, którzy nie posiadają fizycznej siedziby w Holandii. Umożliwia ona dopełnienie wszystkich wymogów związanych z import VAT Netherlands ecommerce bez konieczności osobistej wizyty w kraju.
Jakie są stawki podatku VAT w Holandii w 2026 roku?
W 2026 roku podstawowa stawka podatku VAT w Holandii wynosi 21% i ma zastosowanie do większości towarów konsumpcyjnych sprzedawanych na platformie Amazon. Stawka obniżona 9% dotyczy określonych kategorii, takich jak książki, artykuły spożywcze oraz wybrane produkty farmaceutyczne. Obowiązuje również stawka 0%, stosowana m.in. w transporcie międzynarodowym oraz przy dostawach towarów do innych państw członkowskich UE. W celu zachowania zgodności z przepisami należy upewnić się, że ustawienia podatkowe na koncie Amazon prawidłowo odzwierciedlają te stawki w zależności od oferowanych kategorii produktów.
Czym różni się numer EORI od numeru VAT?
Tak, numer EORI jest innym identyfikatorem niż numer VAT, choć w handlu międzynarodowym wymagane są oba te numery. Numer EORI służy wyłącznie organom celnym do identyfikacji przedsiębiorcy podczas importu i eksportu towarów. Numer VAT służy do rozliczania podatku od towarów i usług z Belastingdienst oraz do wystawiania faktur na rzecz klientów. Posiadanie obu numerów jest niezbędne do sprawnego zarządzania łańcuchem dostaw i zapewnienia zgodności podatkowej przy imporcie zapasów na rynek holenderski w celu ich dalszej dystrybucji.
Co się stanie, jeśli będę sprzedawać na Amazon.nl bez numeru VAT?
Sprzedaż na platformie Amazon.nl bez zweryfikowanego numeru VAT doprowadzi do natychmiastowego zawieszenia konta sprzedawcy. Amazon jest prawnie zobowiązany do weryfikacji statusu podatkowego sprzedawców w celu przeciwdziałania oszustwom w podatku VAT na terytorium UE. W przypadku planowania korzystania z usługi Realizacja przez Amazon (FBA) i magazynowania towarów w holenderskim magazynie, aktywacja tych usług jest niemożliwa do czasu wprowadzenia i zweryfikowania numeru VAT-ID. Zapewnia to prawidłowe opodatkowanie każdej transakcji już od pierwszej sprzedaży.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |