


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nizozemska je osigurala 8. mjesto u svijetu na ljestvici IMD World Competitiveness Ranking za 2026. godinu, pokazujući svoju snagu u međunarodnoj trgovini i tehnološkoj infrastrukturi. Za globalnog poduzetnika, prednosti osnivanja društva u Nizozemskoj nadilaze samo rangiranje te uključuju snažan fiskalni okvir i pristup jedinstvenom europskom tržištu. Vjerojatno prepoznajete da širenje u Europu često uključuje upravljanje visokim porezima na dobit i preprekama prekograničnih regulatornih poteškoća u vašoj matičnoj jurisdikciji.
Osnivanje Dutch BV pruža strateško rješenje za ove izazove kroz transparentan pravni sustav i učinkovite mogućnosti upravljanja na daljinu. Ovaj članak pruža sveobuhvatnu analizu fiskalnih, pravnih i operativnih prednosti dostupnih međunarodnim vlasnicima poduzeća u 2026. godini. Ispitujemo stopu poreza na dobit od 19% na dobit do 200.000 €, ograničenje odbitka kamata od 24,5% EBITDA-e te proceduralnu jasnoću postupka putem punomoći za osnivače nerezidente. Razumijevanje ovih specifičnih mehanizama pomaže vam smanjiti dvostruko oporezivanje i osigurati stabilnu bazu za vaše međunarodno poslovanje.
Ključni zaključci
- Prepoznajte kako Nizozemska djeluje kao logistička vrata prema EU-u, nudeći jednodnevni pristup ključnim tržištima poput Njemačke i Belgije.
- Analizirajte strukturu poreza na dobit za 2026. godinu, koja primjenjuje stopu od 19% na dobit do 200.000 € i 25,8% na iznose koji prelaze taj prag.
- Shvatite prednosti osnivanja društva u Nizozemskoj putem postupka osnivanja BV-a na daljinu, koji zahtijeva minimalni temeljni kapital od samo 0,01 €.
- Istražite inovacijsko okruženje i prednosti tržišta rada, uključujući ubrzane useljeničke postupke za visokokvalificirane migrante putem priznatih sponzora.
- Steknite jasnoću o obveznim zahtjevima usklađenosti, kao što su prijava promjena UBO-a unutar 7 dana i podnošenje godišnjih financijskih izvještaja unutar 12 mjeseci od završetka godine.
Strateške geografske i ekonomske prednosti nizozemskog tržišta
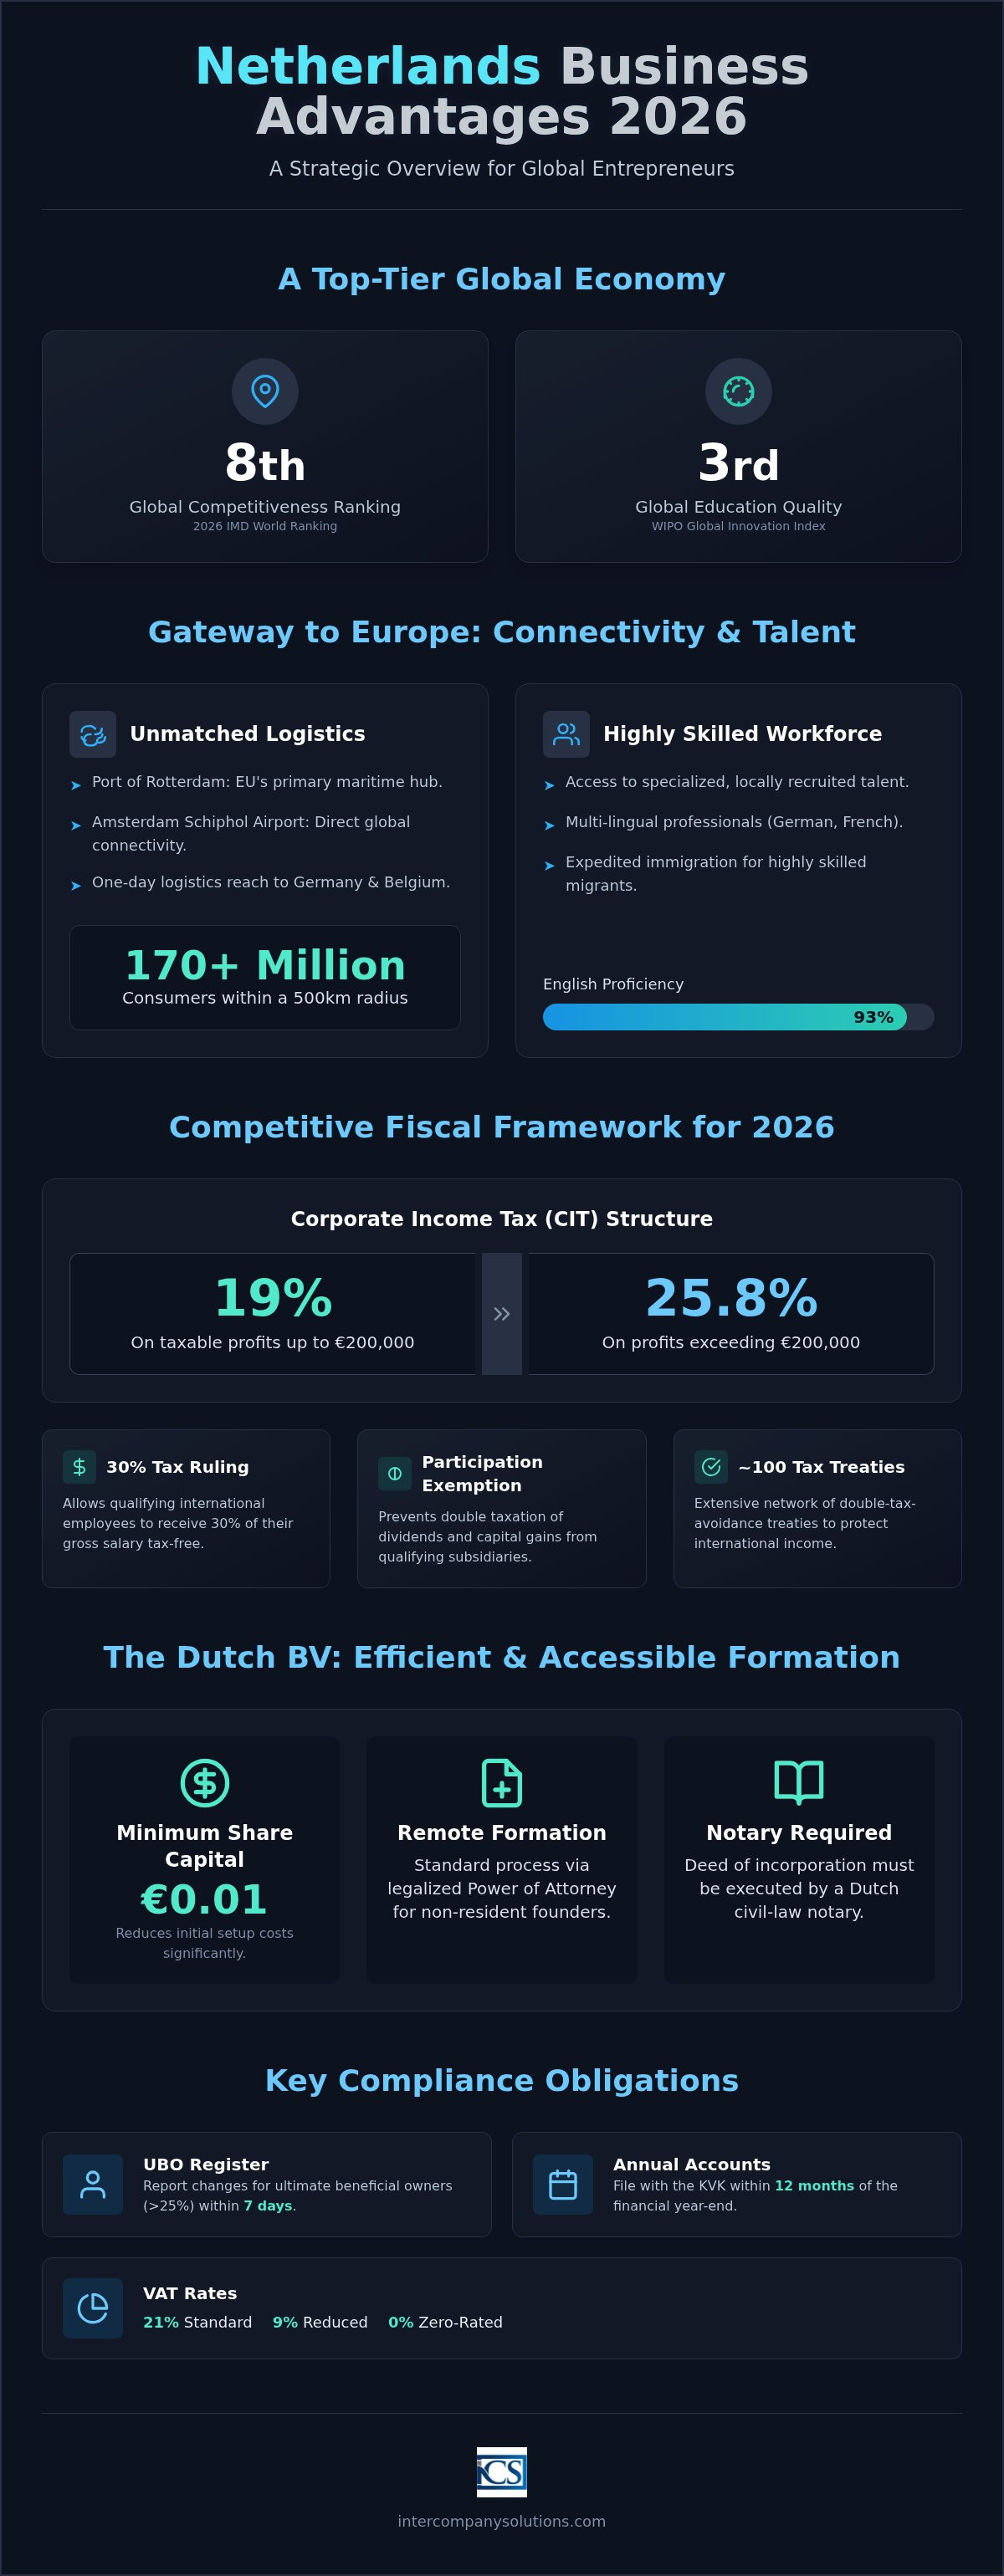
Nizozemska zadržava svoju poziciju vodećeg svjetskog gospodarstva, zauzimajući 8. mjesto na ljestvici svjetske konkurentnosti IMD-a za 2026. godinu. Ovaj plasman odražava njezinu izvrsnost u međunarodnoj trgovini i institucionalnu stabilnost. Jedna od primarnih prednosti osnivanja trgovačkog društva u Nizozemskoj jest trenutačni pristup koji pruža nizozemskom socijalnom tržišnom gospodarstvu, koje karakteriziraju visoka produktivnost i usmjerenost na globalnu logistiku.
Infrastruktura i povezanost za međunarodnu trgovinu
Luka Rotterdam ostaje glavno pomorsko čvorište Europske unije, djelujući kao globalna poveznica za međunarodnu trgovinu. Njezini automatizirani terminali i pristup dubokom moru omogućuju poduzećima upravljanje velikim opskrbnim lancima uz visoku učinkovitost. Za tvrtke koje uspostavljaju sjedišta, Zračna luka Amsterdam Schiphol nudi izravnu povezanost s glavnim globalnim financijskim središtima uz visoku učestalost letova. Ovu fizičku infrastrukturu nadopunjuju digitalne mreže svjetske klase. Ovi sustavi podržavaju poslovanje na daljinu i specifične zahtjeve međunarodne e-trgovine putem optičke povezanosti velikih brzina. Ova integracija pomorske, zračne i digitalne infrastrukture pozicionira nizozemsko tržište kao središnje čvorište u globalnom gospodarstvu. Blizina Njemačke i Belgije omogućuje tvrtkama postizanje jednodnevnog logističkog dosega diljem Zapadne Europe. Moguće je dosegnuti više od 170 milijuna potrošača unutar radijusa od 500 kilometara od nizozemske granice, što zemlju čini idealnom distribucijskom točkom za fizičku robu.
Kompetentnost radne snage i poznavanje jezika
Operativna stabilnost uvelike ovisi o kvaliteti lokalne baze radne snage. Nizozemska zauzima 3. mjesto u svijetu po kvaliteti obrazovanja prema WIPO-vom Globalnom indeksu inovacija. Ovaj visoki standard osigurava da subjekti u inozemnom vlasništvu mogu lokalno zapošljavati specijalizirane talente bez visokih troškova prekvalifikacije. Poznavanje jezika izrazita je prednost; 93% nizozemskog stanovništva govori engleski jezik na visokoj profesionalnoj razini. Mnogi stručnjaci također tečno govore njemački i francuski, što smanjuje komunikacijske prepreke pri upravljanju paneuropskim operacijama. Ova jezična svestranost olakšava neometanu integraciju poduzetnicima koji pokreću poslovanje u Nizozemskoj iz inozemstva. Dostupnost visokokvalificirane radne snage pruža pouzdan temelj za dugoročni rast i usklađenost s propisima na nizozemskom tržištu.
Porezne pogodnosti i nizozemski okvir poreza na dobit u 2026.
Nizozemski porezni sustav osmišljen je kako bi podržao međunarodnu trgovinu i inozemna ulaganja. Zemlja se dosljedno pojavljuje na ljestvici Forbes Best Countries for Business zahvaljujući svojoj stabilnoj fiskalnoj klimi i transparentnom regulatornom okruženju. Jedna od primarnih prednosti osnivanja trgovačkog društva u Nizozemskoj jest konkurentna struktura poreza na dobit (CIT). U 2026. godini stopa poreza na dobit ostaje 19% za oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po standardnoj stopi od 25,8%.
Nizozemska održava približno 100 ugovora o izbjegavanju dvostrukog oporezivanja diljem svijeta. Ovi ugovori štite međunarodne poduzetnike od dvostrukog oporezivanja istog dohotka u različitim jurisdikcijama. Izuzeće sudjelovanja još je jedan temelj nizozemskog poreznog sustava. Ono sprječava dvostruko oporezivanje dividendi i kapitalnih dobitaka ostvarenih od ovisnih društava, pod uvjetom da su ispunjeni specifični uvjeti udjela. Ovaj je mehanizam posebno pogodan za holding društva koja upravljaju raznolikim međunarodnim portfeljima.
Poticaji za inovacije i rast
Privlačenje globalnih talenata olakšano je pravilom o poreznoj naknadi od 30%. To omogućuje kvalificiranim inozemnim zaposlenicima primanje 30% svoje bruto plaće neoporezivo tijekom određenog razdoblja. Ovi poticaji spadaju među ključne prednosti osnivanja trgovačkog društva u Nizozemskoj za tehnološki usmjerena poduzeća. Za društva sa znatnim financiranjem, ograničenje odbitka kamata postavljeno je na 24,5% EBITDA-e za poreznu godinu 2026. Od 2006. godine Nizozemska ne naplaćuje porez na kapital pri izdavanju udjela, što smanjuje početne troškove kada provodite osnivanje Dutch BV.
Prednosti u pogledu PDV-a i međunarodne carine
Poduzeća koja se bave prodajom robe ili usluga moraju se pridržavati propisa o PDV-u. Standardna stopa PDV-a iznosi 21%, dok se snižena stopa od 9% primjenjuje na određene sektore poput lijekova i hrane. Društva koja trguju izvan EU-a moraju podnijeti zahtjev za registracijski i identifikacijski broj gospodarskih subjekata (EORI) kako bi olakšala carinjenje. Detaljne proceduralne korake možete pronaći u našem Vodiču za registraciju za PDV u Nizozemskoj. Upravljanje ovim poreznim obvezama zahtijeva precizno poštivanje rokova koje postavlja Belastingdienst. Od 1. svibnja 2026. Rabobank djeluje kao matična banka za nizozemsku poreznu i carinsku upravu. Ako vam je potrebna pomoć u vezi s poreznom usklađenošću ili optimizacijom strukture, možete razgovarati s našim poreznim stručnjacima radi dobivanja smjernica prilagođenih vašem specifičnom poslovnom modelu.
Pravni oblici i postupak osnivanja društva BV na daljinu
Odabir ispravnog pravnog subjekta ključan je za osiguranje dugoročnih prednosti osnivanja trgovačkog društva u Nizozemskoj. Dutch BV (Besloten Vennootschap) ostaje preferirani izbor za međunarodne poduzetnike zbog fleksibilnog korporativnog upravljanja i zaštite s ograničenom odgovornošću. Od uvođenja zakonodavstva o Flex-BV-u, minimalni temeljni kapital za Dutch BV iznosi samo 0,01 €. Ovaj niski prag znatno smanjuje ulazne prepreke u usporedbi sa zahtjevom prije 2012. godine od 18.000 €, omogućujući učinkovitiju raspodjelu kapitala tijekom početne faze poslovanja.
Postupak putem ovjerene punomoći
Za osnivače koji ne mogu putovati u Nizozemsku, postupak putem ovjerene punomoći (PoA) pruža pouzdan mehanizam za osnivanje na daljinu. Ovaj postupak osigurava točno praćenje stručnog vodiča za osnivanje Dutch BV bez potrebe za fizičkom prisutnošću osnivača. Postupak se odvija u tri zasebne faze:
- 1. korak: Podnošenje identifikacijskih dokumenata i popunjenog kontrolnog popisa agentu za osnivanje radi početne provjere i izrade osnivačkih akata.
- 2. korak: Ovjera punomoći (PoA) u matičnoj zemlji osnivača. To obično zahtijeva lokalnog javnog bilježnika i apostille ili legalizaciju u nizozemskom konzulatu, ovisno o jurisdikciji.
- 3. korak: Sklapanje osnivačkog akta od strane nizozemskog javnog bilježnika u ime osnivača na daljinu nakon zaprimanja svih izvornih ovjerenih dokumenata.
Ovaj postupak na daljinu standardna je procedura za osnivače izvan EU-a. Pruža siguran pravni okvir u kojem javni bilježnik sklapa akt na temelju dodijeljene ovlasti, osiguravajući potpunu usklađenost s nizozemskim pravom društava. Prilikom podnošenja inozemne dokumentacije, angažiranje iskusnog prevoditeljskog ureda osigurava da sve prevedene potvrde zadovoljavaju stroge zahtjeve nizozemskog javnog bilježnika i Gospodarske komore.
Nizozemsko pravo razlikuje oblike koji zahtijevaju javnog bilježnika od onih koji to ne zahtijevaju. Pravni subjekti kao što su BV, NV (dioničko društvo) i stichting (zaklada) moraju se osnovati javnobilježničkim aktom. Nasuprot tome, eenmanszaak (obrt / samostalna djelatnost), VOF (javno trgovačko društvo), CV (komanditno društvo) i maatschap (profesionalno partnerstvo) ne zahtijevaju javnog bilježnika za svoje osnivanje. Profili odgovornosti znatno se razlikuju među ovim oblicima. U Dutch BV-u, sam subjekt snosi pravnu odgovornost za svoje dugove. Udjeličari općenito odgovaraju samo do iznosa svog uloga u kapital, što štiti osobnu imovinu od poslovnih vjerovnika.
Svi novi subjekti moraju se registrirati u trgovački registar KVK-a kako bi dobili jedinstveni identifikacijski broj. Jednokratna naknada za registraciju pri Gospodarskoj komori iznosi 85,15 € u 2026. godini. Ovaj pojednostavljeni postupak registracije jedna je od operativnih prednosti osnivanja trgovačkog društva u Nizozemskoj za one koji žele brzo započeti s poslovanjem. Nakon registracije, KVK automatski obavještava Belastingdienst, čime se pokreće postupak izdavanja poreznog broja. Ovaj integrirani sustav osigurava da vaše poslovanje istovremeno priznaju i trgovačka i porezna tijela.
Prednosti inovacija i tržišta rada za inozemne subjekte
Nizozemska dosljedno potiče okruženje pogodno za istraživanje i razvoj. U globalnom indeksu inovacija WIPO-a za 2025. godinu, država se plasirala na 8. mjesto u svijetu, što odražava njezinu posvećenost tehnološkom napretku. Jedna od operativnih prednosti osnivanja društva u Nizozemskoj jest mogućnost iskorištavanja ovog inovativnog ekosustava putem visokoobrazovane lokalne radne snage. Mnogim međunarodnim poduzetnicima nizozemsko tržište rada pruža stručnost potrebnu za širenje složenih operacija diljem Europske unije.
Privlačenje globalnih talenata uz pravilo od 30%
Međunarodna društva često moraju premjestiti specijalizirano osoblje u svoja nizozemska sjedišta. Porezna olakšica od 30% služi kao značajan poticaj za te zaposlenike. Prema ovom propisu, kvalificirani zaposlenici angažirani iz inozemstva mogu primati 30% svoje bruto plaće neoporezivo. Da bi se kvalificirao, zaposlenik mora posjedovati specifičnu stručnost koja je rijetka na nizozemskom tržištu rada i zadovoljiti minimalne pragove plaća koje vlada utvrđuje na godišnjoj razini. Postupak prijave uključuje podnošenje zajedničkog zahtjeva poslodavca i zaposlenika tijelu Belastingdienst. Ostvarivanje ove olakšice povećava korporativnu konkurentnost smanjenjem efektivnog poreznog opterećenja za visokokvalificirano osoblje u tehnološkom i financijskom sektoru. Kako bi održale visoke standarde korporativne sigurnosti pri zapošljavanju, mnoge tvrtke koriste hubhound.com za profesionalne provjere kandidata prije zapošljavanja.
Usklađenost s nizozemskim radnim pravom ključna je za svaki inozemni subjekt koji zapošljava lokalno osoblje. Svi radni odnosi moraju biti dokumentirani pisanim ugovorima koji preciziraju radno vrijeme, primitke od rada i otkazne rokove. Poslodavci su odgovorni za točan obračun i obustavu poreza na dohodak i prireza, doprinosa za socijalno osiguranje i obveznih mirovinskih uplata. Upravljanje tim obvezama zahtijeva pedantnu pažnju kako bi se izbjegle kazne poreznih tijela. Korištenje profesionalnih usluga obračuna plaća u Nizozemskoj omogućuje vlasnicima poduzeća prepuštanje tih administrativnih poslova vanjskim stručnjacima uz osiguravanje potpune usklađenosti s lokalnim propisima.
Za društva koja još nemaju cjeloviti odjel za ljudske resurse, model registriranog poslodavca (Employer of Record - EOR) pruža mogućnost zapošljavanja osoblja putem priznatog sponzora. Ovaj je put posebno učinkovit za ostvarivanje ubrzanih IND prijava za visokokvalificirane migrante (HSM). Priznati sponzori ostvaruju kraće rokove obrade, često primajući odluke unutar nekoliko tjedana umjesto mjeseci. Ovaj pojednostavljeni imigracijski postupak jedna je od izrazitih prednosti osnivanja društva u Nizozemskoj za tvrtke kojima su potrebni talenti izvan EU-a. Ova infrastruktura podržava brzo širenje bez trenutne potrebe za opsežnim internim administrativnim resursima.
Regulatorna usklađenost i uspostavljanje nizozemske prisutnosti
Održavanje poslovnog subjekta zahtijeva strogo pridržavanje regulatornog okvira koji su uspostavili Nizozemska gospodarska komora (KVK) i Porezna i carinska uprava (Belastingdienst). Jedna od dugoročnih prednosti osnivanja društva u Nizozemskoj jest predvidljivost ovih zahtjeva, što omogućuje strukturirano korporativno planiranje. Primarna obveza za sve nizozemske subjekte jest vođenje registra stvarnih vlasnika (UBO). Društva moraju prijaviti sve promjene podataka o UBO-u u roku od 7 dana za pojedince koji drže udio veći od 25%. Ova transparentnost temeljna je komponenta nizozemskog korporativnog integriteta i pod nadzorom je KVK.
Financijska odgovornost vodi se kroz pravodobno podnošenje godišnjih financijskih izvještaja. Svaki Dutch BV mora podnijeti svoje financijske izvještaje tijelu KVK u roku od 12 mjeseci od završetka financijske godine. Nepoštivanje ovog roka može rezultirati administrativnim novčanim kaznama i potencijalnom osobnom odgovornošću direktora. Osim toga, Belastingdienst zahtijeva od poduzeća čuvanje poslovne dokumentacije najmanje 7 godina. Ovo se razdoblje produžuje na 10 godina za evidencije koje se odnose na nekretnine. Za plaćanja poreznim tijelima nužno je imati na umu da Rabobank služi kao poslovna banka tijela Belastingdienst od 1. svibnja 2026. godine.
Kontrolni popis usklađenosti nakon osnivanja
Operativna spremnost započinje odmah nakon što javni bilježnik potvrdi osnivački akt. Za društva koja se bave trgovinom, sljedeći je prioritet ishođenje PDV broja (BTW) i registracijskog i identifikacijskog broja gospodarskih subjekata (EORI). Postupak registracije za BTW za subjekte u inozemnom vlasništvu obično traje 6 do 8 tjedana. Tijekom tog razdoblja trebali biste također otvoriti nizozemski poslovni bankovni račun kako biste olakšali lokalne transakcije. Iako banke primjenjuju neovisne politike prihvaćanja klijenata, korištenje usluga pomoći pri otvaranju bankovnih računa može vam pomoći u pripremi potrebne dokumentacije radi ispunjavanja nizozemskih standarda za sprječavanje pranja novca (AML). Tekuća usklađenost uključuje redovite prijave BTW-a, obično na tromjesečnoj osnovi, te pedantno knjigovodstvo kako bi se osiguralo da su svi unosi usklađeni s nizozemskim GAAP ili MSFI standardima.
Osiguravanje dugoročnog korporativnog upravljanja
Stabilno upravljanje zahtijeva stalno praćenje poreznih pragova i rokova. Kao što je prethodno utvrđeno, porez na dobit (CIT) je višerazinski, pri čemu se stopa od 19% primjenjuje na prvih 200.000 € dobiti, a stopa od 25,8% na iznose iznad te razine. Posjedovanje lokalne poslovne adrese zakonski je uvjet za registraciju pri KVK i služi kao službena kontaktna točka za državnu korespondenciju. Tijekom prve godine poslovanja mnogi poduzetnici koriste tajničke usluge za vođenje administrativnih poslova, poput obrade pošte od tijela Belastingdienst i osiguravanja redovitog ažuriranja svih propisanih registara. Ovaj strukturirani pristup upravljanju štiti pravni status subjekta i podržava kontinuirane prednosti osnivanja društva u Nizozemskoj kao vašeg europskog sjedišta.
Posljednja provjera: rujan 2026.
Uspostavljanje strateške baze za globalno širenje
Nizozemska ostaje vodeće odredište za međunarodnu trgovinu u 2026. godini, nudeći jedinstvenu kombinaciju fiskalne učinkovitosti i operativne jasnoće. Konkurentna stopa poreza na dobit od 19% na dobit do 200.000 € i opsežna mreža ugovora o izbjegavanju dvostrukog oporezivanja pružaju značajne prednosti inozemnim subjektima. Ove ključne prednosti osnivanja društva u Nizozemskoj olakšavaju nesmetan ulazak na jedinstveno tržište Europske unije, štiteći pritom vašu imovinu kroz stabilan pravni okvir.
Korištenje legalizirane punomoći omogućuje osnivanje na daljinu u roku od 3 do 5 radnih dana, osiguravajući pripremljenost vašeg poduzeća za poslovanje bez potrebe za osobnim dolaskom. Nudimo stručnu podršku za BTW i bankovne zahtjeve, pružajući proceduralnu sigurnost potrebnu za složene međunarodne operacije. Naše jamstvo 100% zadovoljstva odražava našu predanost točnosti i profesionalnim standardima.
Spremni smo vam pomoći u osiguravanju vaših profesionalnih interesa i izgradnji održive prisutnosti na nizozemskom tržištu. Poduzimanje ovih koraka sada pozicionira vaše poslovanje u samo središte europskih inovacija i trgovine.
Posljednja provjera: rujan 2026.
Često postavljana pitanja
Mogu li osnovati nizozemsko društvo na daljinu bez posjeta Nizozemskoj?
Možete osnovati Dutch BV bez putovanja u Nizozemsku korištenjem postupka legalizirane punomoći. To uključuje ovjeru i legalizaciju punomoći u vašoj matičnoj zemlji, što javnom bilježniku omogućuje potpisivanje i potvrđivanje osnivačkog akta u vaše ime. To je standardni postupak za osnivače nerezidente i obično traje 3 do 5 radnih dana nakon zaprimanja svih dokumenata. Time se uklanja potreba za fizičkom prisutnošću uz potpuno očuvanje zakonske usklađenosti.
Koji je minimalni temeljni kapital potreban za Dutch BV u 2026. godini?
Minimalni temeljni kapital za Dutch BV iznosi 0,01 € u 2026. godini. Ovaj nominalni zahtjev uveden je kako bi se smanjile prepreke za ulazak poduzetnika, zamjenjujući prethodni prag od 18.000 €. Iako možete odabrati veći iznos kapitala, fleksibilnost minimuma od 0,01 € omogućuje učinkovito upravljanje kapitalom tijekom početnog osnivanja vašeg poslovnog subjekta. Točan iznos kapitala morate navesti u statutu društva tijekom postupka osnivanja.
Koje su stope poreza na dobit u Nizozemskoj za 2026. godinu?
Stope poreza na dobit (CIT) strukturirane su u dvije razine za 2026. godinu. Stopa od 19% primjenjuje se na oporezivu dobit do 200.000 €. Za dobit koja prelazi ovaj prag primjenjuje se standardna stopa od 25,8%. Ove konkurentne stope među primarnim su prednostima osnivanja društva u Nizozemskoj, posebno za mala i srednja poduzeća koja traže stabilno fiskalno okruženje. Ove su stope ostale nepromijenjene kako bi se međunarodnim investitorima osigurala dugoročna sigurnost planiranja.
Koliko traje postupak osnivanja nizozemskog društva za strane državljane?
Osnivanje Dutch BV obično traje između 3 i 5 radnih dana nakon predaje sve legalizirane dokumentacije. Ovaj vremenski okvir uključuje potvrđivanje akta od strane javnog bilježnika i naknadni upis u sudski registar pri KVK. Novi subjekti moraju platiti jednokratnu naknadu za registraciju pri KVK u iznosu od 85,15 € u 2026. godini. Registracija pri poreznim tijelima radi dobivanja BTW i EORI brojeva obično slijedi nakon toga i može potrajati dodatnih 6 do 8 tjedana za subjekte u inozemnom vlasništvu.
Što je UBO registar i koji su zahtjevi izvještavanja?
UBO registar identificira stvarne vlasnike društva, definirane kao pojedince s udjelom većim od 25% u subjektu. Usklađenost zahtijeva da se sve promjene podataka o UBO-u moraju prijaviti tijelu KVK u roku od 7 dana. Cilj ovog registra jest sprječavanje financijskog kriminala i osiguravanje korporativne transparentnosti unutar nizozemskog pravnog sustava. Nepoštivanje može rezultirati administrativnim novčanim kaznama, stoga je vođenje točnih i ažurnih evidencija u registru ključno za upravljanje.
Trebam li nizozemski bankovni račun za registraciju društva tipa BV?
Nije vam potreban nizozemski bankovni račun za dovršetak početne registracije društva tipa BV pri KVK. Temeljni kapital može se uplatiti nakon što je društvo osnovano. Međutim, posjedovanje lokalnog poslovnog bankovnog računa nužno je za svakodnevno poslovanje i plaćanje poreza tijelu Belastingdienst, koje koristi Rabobank kao svoju poslovnu banku od 1. svibnja 2026. godine. Pružamo usluge bankovne podrške kako bismo vam pomogli u pripremi dokumentacije za ove zahtjeve za otvaranje računa.
Što je pravilo od 30% i kako ono koristi mom nizozemskom društvu?
Pravilo od 30% program je porezne naknade koji kvalificiranim međunarodnim zaposlenicima omogućuje primanje 30% njihove bruto plaće bez oporezivanja. Ovaj poticaj pomaže vašem društvu privući globalne talente povećanjem neto dohotka za visokokvalificirane migrante. Smanjuje ukupne troškove zapošljavanja za društvo, istovremeno čineći nizozemsko tržište rada konkurentnijim za specijalizirane uloge. Da bi ostvario pravo, zaposlenik mora biti angažiran iz inozemstva i zadovoljiti specifične zahtjeve u pogledu plaće i stručnosti koje propisuje vlada.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |