


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Neočekivane upravne kazne često premašuju godišnje ulaganje potrebno za profesionalno porezno održavanje. Za međunarodne poduzetnike, složenost nizozemskih poreznih rokova i potraga za stručnjacima koji govore engleski jezik mogu stvoriti znatnu operativnu nesigurnost u pogledu računovodstvenih troškova za Dutch BV. Prepoznajete da je usklađenost s propisima u stranoj jurisdikciji neupitan aspekt rasta, no nedostatak transparentnosti u naknadama za usluge može otežati planiranje proračuna. Ovaj vodič pruža stručni pregled ponavljajućih troškova knjigovodstva, poreznih prijava i godišnjeg izvještavanja za privatna društva s ograničenom odgovornošću sa sjedištem u Nizozemskoj. Proučit ćemo obvezne u odnosu na neobvezne usluge te zakonske rokove za 2026. godinu. To vam omogućuje strukturiranje predvidljivog proračuna za korporativno održavanje. Razumijevanjem specifičnih zahtjeva za porez na dobit i PDV možete osigurati da vaš poslovni subjekt ostane u dobrom statusu bez suočavanja sa skrivenim troškovima usklađenosti. Ovaj pregled služi kao proceduralni plan za osnivače koji cijene točnost i dugoročnu stabilnost na nizozemskom tržištu.
Ključni zaključci
- Uspostavite jasnu razliku između tekućeg knjigovodstva i godišnjih zakonskih podnesaka kako biste osigurali predvidljiv operativni proračun za 2026. godinu.
- Upoznajte se s obveznim zahtjevima za tromjesečnu prijavu PDV-a (BTW) i specifičnim pravilima o čuvanju evidencije nužnima za nizozemsku poreznu usklađenost.
- Procijenite kako opseg transakcija i složenost poslovanja utječu na računovodstvene troškove za Dutch BV kako biste odabrali najučinkovitiju razinu usluge za svoj subjekt.
- Osigurajte razumijevanje obveznih rokova za podnošenje godišnjih financijskih izvještaja Gospodarskoj komori (KVK) i predaju prijava poreza na dobit.
- Utvrdite proceduralne zahtjeve za obračun plaća i način na koji model usluga na daljinu olakšava usklađenost za međunarodne osnivače.
Sadržaj
Struktura računovodstvenih troškova i troškova usklađenosti za Dutch BV
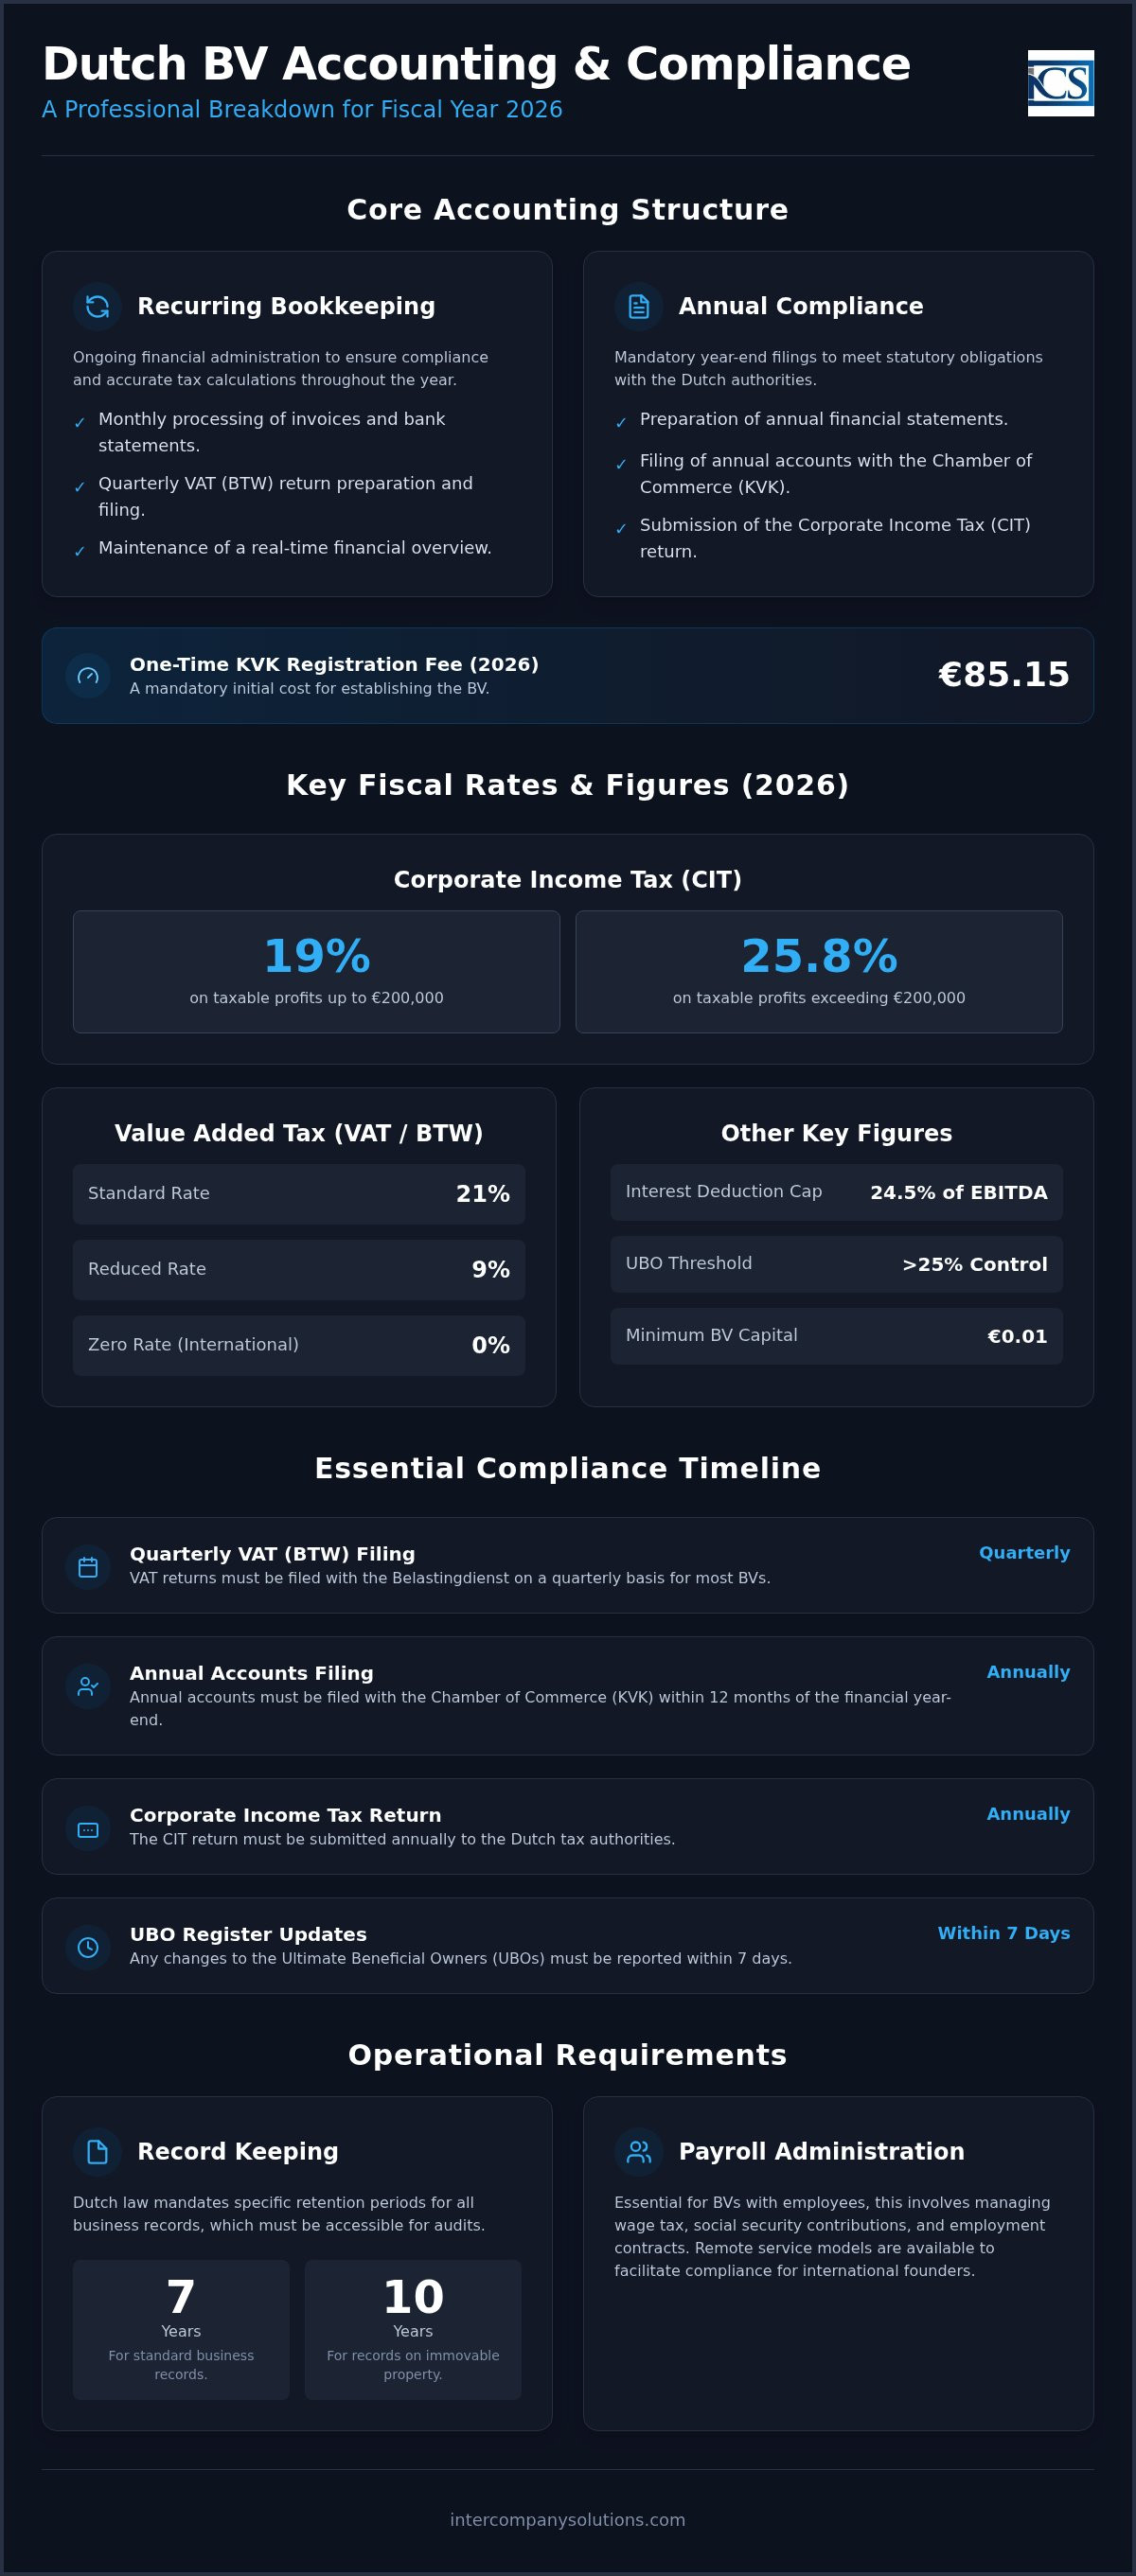
Organiziranje financijskog poslovanja nizozemskog društva s ograničenom odgovornošću zahtijeva sustavan pristup radi ispunjavanja zakonskih obveza. Okvir za računovodstvene troškove za Dutch BV obično je podijeljen u dvije zasebne kategorije: redovito knjigovodstvo i godišnja usklađenost. Za razliku od porezno transparentnih subjekata kao što su VOF ili eenmanszaak, Besloten vennootschap (Dutch BV) je pravna osoba za čije je osnivanje potreban javni bilježnik. Ova formalna struktura zahtijeva strožu razinu izvještavanja u usporedbi s jednostavnijim pravnim oblicima. Više pojedinosti o postupku osnivanja društva Dutch BV možete pronaći kako biste razumjeli kako ovi početni pravni koraci utječu na vaše dugoročne potrebe usklađenosti. Početni obvezni troškovi uključuju jednokratnu naknadu za registraciju pri KVK u iznosu od 85,15 € za 2026. godinu. Povrh toga, subjekti u stranom vlasništvu često zahtijevaju specijalizirano izvještavanje na engleskom jeziku i prekogranično porezno savjetovanje kako bi se osigurala usklađenost s lokalnim i međunarodnim standardima.
Fiksni u odnosu na varijabilne računovodstvene troškove
Fiksni troškovi čine osnovu. Oni općenito uključuju mjesečni paušal za knjigovodstvo i pripremu tromjesečnih prijava BTW-a. Ove usluge osiguravaju ažurnost vašeg računovodstva i točan izračun poreznih obveza tijekom cijele godine. Varijabilni troškovi nastaju kada vaše poslovanje prolazi kroz značajne promjene ili dosegne određene pragove. Velika društva BV mogu biti podložna obveznoj zakonskoj reviziji, što znatno povećava godišnji proračun. Osim toga, prilagođeni porezni savjeti u vezi s međunarodnim restrukturiranjem ili intelektualnim vlasništvom spadaju u varijabilne izdatke. Važno je imati na umu da Dutch BV s minimalnim temeljnim kapitalom od 0,01 € ima iste standardne obveze godišnjeg izvještavanja kao i društvo s višom kapitalizacijom.
Regulatorni temelji za 2026. godinu
Razumijevanje fiskalnog okruženja ključno je za točno planiranje proračuna. Porezne stope su stabilne. Za financijsku godinu 2026., stopa poreza na dobit (CIT) iznosi 19% za oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Još jedan ključan čimbenik u računovodstvenim troškovima za Dutch BV jest ograničenje odbitka kamata, koje je za 2026. godinu postavljeno na 24,5% EBITDA-e. Ovaj propis ograničava iznos kamata koji društvo može odbiti od svog oporezivog dohotka, što utječe na neto porezni položaj visoko zaduženih subjekata. Pravilno financijsko planiranje osigurava integraciju ovih regulatornih mjerila u fiskalnu strategiju vašeg društva od samog početka. Ovaj metodički pristup gradi povjerenje s Belastingdienst i sprječava gomilanje kazni zbog nepravodobnog podnošenja prijava.
Mjesečno knjigovodstvo i tromjesečne prijave BTW-a
Kontinuirano vođenje poslovanja temelj je fiskalnog zdravlja svakog društva. Dnevna ili tjedna ažuriranja sprječavaju administrativni zaostatak koji često povećava računovodstvene troškove za Dutch BV. Pravodobnim razvrstavanjem računa i bankovnih izvadaka održavate uvid u likvidnost svog društva u stvarnom vremenu. Ovaj proaktivni pristup omogućuje bolje upravljanje novčanim tokom i osigurava evidentiranje svih porezno priznatih troškova. Prema poslovnom portalu nizozemske vlade, BV mora voditi evidenciju koja u svakom trenutku odražava njegov trenutačni financijski položaj.
Prijave poreza na dodanu vrijednost (BTW) obično se podnose tromjesečno Belastingdienstu. Standardna nizozemska stopa BTW-a iznosi 21%. Snižena stopa od 9% primjenjuje se na specifične sektore kao što su hrana, knjige i određene usluge, dok se 0% primjenjuje na određene scenarije međunarodne trgovine. Za subjekte u stranom vlasništvu, izdavanje BTW broja obično traje od 6 do 8 tjedana nakon početne registracije pri KVK. Ovo razdoblje čekanja ključan je čimbenik u vašem početnom operativnom vremenskom okviru. To trajanje trebate uzeti u obzir pri procjeni računovodstvenih troškova za Dutch BV i poslovnih aktivnosti u prvoj godini. Ako imate pitanja o tome ispunjavate li uvjete za primjenu određenih stopa, možete se obratiti radi savjetovanja kako biste razjasnili svoj položaj.
Elektroničko vođenje evidencije i čuvanje dokumentacije
Nizozemski zakon nalaže da se cjelokupna poslovna dokumentacija mora čuvati najmanje 7 godina. To uključuje digitalne datoteke, papirnate račune i bankovne izvatke. Ako vaš BV posjeduje nekretnine, ovaj zakonski rok čuvanja produžuje se na 10 godina. Digitalno vođenje poslovnih knjiga mora zadovoljavati posebne standarde dostupnosti i mogućnosti revizije koje su postavila porezna tijela. Elektronička pohrana zapisa predstavlja standard, pod uvjetom da su cjelovitost i vjerodostojnost podataka zajamčeni tijekom cijelog obveznog razdoblja. Korištenje računovodstvenog softvera u oblaku često olakšava ispunjavanje ovog zahtjeva, pružajući pritom transparentnost potrebnu za usklađenost na daljinu. Prilikom nadogradnje vaših sustava, Switch My Books pruža stručnu pomoć pri migraciji financijskih podataka između vodećih računovodstvenih platformi.
Poslovni subjekti koji se bave uvozom i izvozom moraju podnijeti zahtjev za EORI broj (Economic Operators Registration and Identification). To je preduvjet za carinjenje pri kretanju robe u Europsku uniju ili iz nje. Osim toga, tromjesečne prijave za BV društva koja trguju unutar EU-a moraju uključivati izvješća o transakcijama unutar Zajednice (ICP). Ova izvješća evidentiraju robu i usluge prenesene preko granica bez obračuna BTW-a na mjestu prodaje. Za detaljan pregled ovih zahtjeva proučite naš vodič za registraciju za nizozemski BTW. Točno vođenje ovih evidencija osigurava da vaš subjekt izbjegne naknade za kašnjenje s prijavom i zadrži besprijekoran status usklađenosti.
Godišnje izvještavanje i troškovi poreza na dobit
Godišnji zaključak poslovnih knjiga društva predstavlja najznačajniju prekretnicu u financijskoj godini. Sastavljanje godišnjih financijskih izvještaja zakonska je obveza za svaki Dutch BV, bez obzira na razinu aktivnosti ili promet. Ovi dokumenti pružaju transparentan pregled financijskog stanja društva i služe kao temelj za porezne procjene. Prilikom planiranja računovodstvenih troškova za Dutch BV, poduzetnici moraju uzeti u obzir stručnost potrebnu za sastavljanje ovih izvještaja u skladu s nizozemskim općeprihvaćenim računovodstvenim načelima (Dutch GAAP). Ovi se izvještaji moraju predati Trgovačkoj komori (KVK) u roku od 12 mjeseci od završetka financijske godine kako bi se održao status urednog poslovanja ("good standing") društva. Neispunjavanje ove obveze nije samo pitanje administrativnih novčanih kazni; ono može dovesti i do osobne odgovornosti direktora ako društvo postane nesolventno. Za subjekte u financijskom sektoru koji žele ublažiti takve rizike, možete saznati više o Versapienu i njihovim uvidima u upravljanje rizikom temeljeno na umjetnoj inteligenciji.
Uprava je odgovorna za sastavljanje financijskih izvještaja u roku od pet mjeseci od završetka financijske godine. Iako dioničari mogu odobriti produljenje do najviše pet dodatnih mjeseci, konačni rok za objavu pri KVK ostaje strogo 12 mjeseci nakon završetka godine. Riječ je o kritičnom roku jer nizozemska porezna tijela i KVK pomno prate ove datume. Većina međunarodnih osnivača upravlja "malim" ili "mikro" BV društvima, koja imaju pogodnost primjene pojednostavljenih standarda izvještavanja. Prema poslovnom portalu nizozemske vlade, ovi pojednostavljeni formati zahtijevaju manje objavljivanja podataka i manje složenu bilancu u usporedbi s većim subjektima. Ova kategorizacija pomaže u upravljanju ukupnim administrativnim troškovima smanjenjem količine podataka koji se moraju revidirati ili javno objaviti.
Izračun i plaćanje CIT-a
Zaključeni financijski izvještaji čine osnovu za prijavu poreza na dobit (CIT). Ove se prijave moraju podnijeti elektroničkim putem Belastingdienstu upotrebom specijaliziranog softvera ili putem registriranog poreznog posrednika. Točnost je ovdje od presudne važnosti; porezna tijela uspoređuju ove prijave s evidencijama KVK i podacima o BTW-u radi utvrđivanja neslaganja. Od 1. svibnja 2026. Rabobank je službena poslovna banka nizozemskih poreznih tijela, pa se sve porezne obveze ili povrati obrađuju putem ove institucije. Preporučuje se zaključiti poslovne knjige ranije kako bi se izbjegla gužva tijekom porezne sezone i osiguralo dovoljno vremena za sve potrebne porezne optimizacije. Opsežniji pregled ovih proceduralnih koraka možete pronaći u našem članku o računovodstvu za usklađenost i porezne obveze za Dutch BV.
Posljednji pregled: rujan 2026.
Administracija plaća i usklađenost poslodavca
Zapošljavanje osoblja u Nizozemskoj uvodi specifične administrativne obveze koje izravno utječu na troškove računovodstva Dutch BV-a. Svaki BV sa zaposlenicima mora se registrirati za porezni broj za obračun plaća pri poreznim tijelima prije obrade prve isplate plaće. Ova je registracija polazna točka za mjesečnu usklađenost, što uključuje izradu isplatnih lista, doprinose za socijalno osiguranje i upravljanje mirovinama. Za zaposlenike u dobi od 21 godine i starije, minimalna satnica iznosi 14,99 € od 1. srpnja 2026. Poslodavci također moraju uzeti u obzir maksimalnu osnovicu plaće za doprinose za socijalno osiguranje, koja iznosi 79.409 € godišnje za fiskalnu godinu 2026. Upravljanje ovim varijablama zahtijeva metodičan pristup kako bi se osiguralo da su plaćanja prema Belastingdienst, obrađena putem banke Rabobank, točna i pravovremena.
Standardna administracija plaća uključuje nekoliko obveznih komponenti kojima se mora upravljati na mjesečnoj bazi:
- Izrada digitalnih isplatnih lista za sve zaposlenike.
- Obračun i prijava doprinosa za socijalno osiguranje i poreza na plaće.
- Upravljanje prijavama u mirovinske planove i mjesečnim premijama.
- Godišnje izvještavanje o dohotku zaposlenika prema Belastingdienst (Jaaropgave).
Naše usluge obračuna plaća i zapošljavanja pružaju strukturirano rješenje objedinjavanjem ugovora o radu i prijava socijalnog osiguranja na jednom mjesečnom računu. Značajna prednost za mnoge međunarodne subjekte jest pravilo o 30% neoporezive naknade (30% ruling). Ova pogodnost omogućuje kvalificiranim međunarodnim zaposlenicima primanje do 30% bruto plaće bez oporezivanja. To je učinkovit alat za privlačenje globalnih talenata, iako zahtijeva precizan izračun unutar sustava obračuna plaća kako bi se osigurala usklađenost s poreznim propisima. Evidencija koja se odnosi na obračun plaća mora se čuvati najmanje 7 godina radi zadovoljavanja zakonskih revizijskih standarda.
Employer of Record i rješenja za zapošljavanje
Strani subjekti koji još nisu spremni uspostaviti cjeloviti lokalni odjel ljudskih resursa često koriste usluge Employer of Record (EOR). Ovaj model omogućuje tvrtki zapošljavanje osoblja dok pružatelj EOR usluga preuzima pravnu odgovornost za usklađenost s nizozemskim radnim pravom. To uključuje upravljanje obveznim isplatama naknada za bolovanje, ugovaranje propisanih polica osiguranja i poštivanje kolektivnih ugovora (CAO) gdje je primjenjivo. Korištenje EOR usluga pruža prijelazno rješenje za tvrtke u ranim fazama ulaska na tržište. Za detaljniji pregled ovih mogućnosti možete proučiti naš vodič za usluge obračuna plaća u Nizozemskoj.
Troškovi za visokokvalificirane migrante (HSM)
Zapošljavanje talenata izvan Europske unije uključuje dodatne proceduralne korake i troškove. Za zapošljavanje visokokvalificiranih migranata, Dutch BV obično mora dobiti status priznatog sponzora od Službe za imigraciju i naturalizaciju (IND). Upravne pristojbe za te zahtjeve i naknadne prijave za vize ključne su stavke vašeg godišnjeg proračuna za ljudske resurse. HSM zaposlenici moraju zadovoljiti specifične dohodovne pragove ovisno o dobi kako bi se kvalificirali za boravišni status i pravilo od 30%. Ovi se pragovi ažuriraju na godišnjoj razini. U 2026. godini morate osigurati da vaše ponude plaća zadovoljavaju te minimalne iznose kako biste izbjegli ukidanje radnih dozvola ili sponzorskog statusa. Ovo specijalizirano područje usklađenosti zahtijeva pažljivu koordinaciju između vaših poreznih savjetnika i kadrovske administracije.
Strateško upravljanje troškovima uz Intercompany Solutions
Učinkovito upravljanje računovodstvenim troškovima za Dutch BV zahtijeva partnera koji razumije sjecište pravnog osnivanja i porezne usklađenosti. Intercompany Solutions pruža sveobuhvatan paket usluga koji integrira osnivanje društva, prijave za PDV i tekuće računovodstvo. Ovaj centralizirani pristup uklanja komunikacijske nedostatke koji često dovode do administrativnih pogrešaka i neočekivanih troškova. Izravnom suradnjom s nizozemskim korporativnim stručnjacima stječete jasan uvid u financijske obveze vašeg subjekta od dana osnivanja. Naša tvrtka djeluje kao most između lokalnog regulatornog okvira i vaših globalnih poslovnih ciljeva, osiguravajući precizno vođenje svakog proceduralnog koraka.
Pojednostavljena usklađenost na daljinu
Standardni postupak za osnivače izvan EU-a za osnivanje subjekta jest postupak putem ovjerene punomoći (POA). Ova metoda omogućuje javnom bilježniku potpisivanje osnivačkog akta bez potrebe da osnivač putuje u Nizozemsku. Taj postupak vodimo na daljinu, pri čemu osnivanje Dutch BV društva obično dovršavamo u roku od 3 do 5 radnih dana. Ova učinkovitost smanjuje početne režijske troškove osnivanja i omogućuje vam da se usredotočite na operativni rast. Upravljanje vašim nizozemskim subjektom u potpunosti iz inozemstva postaje predvidljiv proces kada pravne i administrativne temelje vodi jedan pružatelj usluga. Ovaj model na daljinu osmišljen je za brzinu i pedantnu posvećenost detaljima, zadovoljavajući zahtjeve suvremenih međunarodnih poduzetnika.
Kontinuirana podrška i savjetovanje
Usklađenost je trajna obveza koja nadilazi godišnja podnošenja izvješća. Na primjer, sve promjene u pogledu stvarnog vlasnika (UBO) moraju se prijaviti u KVK u roku od 7 dana radi održavanja regulatorne usklađenosti. Naše premium tajničke usluge uključuju 10 sati namjenske pomoći u prvoj godini za rješavanje takvih administrativnih ažuriranja i praćenje ključnih rokova za porez na dobit (CIT) i BTW. Ovo proaktivno praćenje ključno je za izbjegavanje novčanih kazni i zateznih naknada povezanih s nepravodobnim podnošenjem prijava tijelu Belastingdienst. Nudimo inicijalne konzultacije kako bismo pomogli poduzetnicima odrediti najisplativiju strukturu za njihov specifični poslovni model. To osigurava usklađenost vašeg računovodstvenog proračuna sa stvarnim opsegom i složenošću transakcija. Objedinjavanjem ovih usluga osiguravate da vaša dokumentacija, koja se mora čuvati najmanje 7 godina, ostane spremna za reviziju i usklađena s nizozemskim pravom.
Zadnji pregled: rujan 2026.
Osiguravanje financijske budućnosti vašeg nizozemskog subjekta
Održavanje Dutch BV društva zahtijeva stalnu pažnju prema zakonskim rokovima i precizno vođenje poslovnih knjiga. Razdvajanjem tekućeg knjigovodstva od obveza godišnjeg izvještavanja možete stvoriti predvidljiv proračun za troškove računovodstva za Dutch BV. Osiguravanje stalne usklađenosti vašeg subjekta s tijelima Belastingdienst i gospodarskom komorom sprječava administrativne kazne i štiti vaš profesionalni ugled u Nizozemskoj. Ovaj strukturirani pristup omogućuje vam da se usredotočite na širenje poslovanja dok stručnjaci vode računa o proceduralnim pojedinostima.
Intercompany Solutions vodeća je specijalizirana tvrtka za osnivanje poduzeća za strane poduzetnike, koja nudi osnivanje na daljinu u roku od 3 do 5 radnih dana. Pružamo transparentan pristup nizozemskom tržištu uz 100% jamstvo zadovoljstva. Naš tim osigurava da se vašim korporativnim interesima upravlja s pedantnom posvećenošću detaljima i učinkovitošću od dana osnivanja.
Uspostavljanje čvrstih administrativnih temelja danas osigurava pripremljenost vašeg poslovanja za regulatorne zahtjeve u 2026. godini i nakon toga. Radujemo se pružanju podrške vašem međunarodnom rastu i dugoročnoj stabilnosti.
Zadnji pregled: rujan 2026.
Često postavljana pitanja
Kolika je prosječna mjesečna računovodstvena naknada za Dutch BV?
Mjesečne naknade variraju ovisno o složenosti i opsegu transakcija vašeg subjekta. Ovi troškovi obično pokrivaju redovno knjigovodstvo i tromjesečne prijave BTW-a. Za mnoge međunarodne poduzetnike ti se periodični troškovi strukturiraju kao mjesečni paušal kako bi se osigurali predvidljivi računovodstveni troškovi za Dutch BV. Konkretna naknada odražava broj obrađenih računa te zahtijeva li tvrtka dodatne usluge poput obračuna plaća ili specijaliziranog poreznog savjetovanja.
Je li obvezno angažirati nizozemskog računovođu za moj BV?
Iako ne postoji stroga zakonska obveza za male BV subjekte da angažiraju vanjskog računovođu za svakodnevno knjigovodstvo, svaki subjekt mora predati točne godišnje financijske izvještaje gospodarskoj komori (KVK). Većina subjekata u stranom vlasništvu odabire stručnu pomoć kako bi osigurala usklađenost s nizozemskim GAAP-om i lokalnim poreznim propisima. Korištenje stručnjaka sprječava administrativne pogreške koje bi mogle dovesti do odgovornosti direktora ili značajnih kazni od strane tijela Belastingdienst, koje od 1. svibnja 2026. koristi Rabobank kao svoju poslovnu banku.
Kolike su naknade za registraciju i predaju izvještaja pri KVK u 2026. godini?
Jednokratna naknada za upis Dutch BV društva u trgovački registar pri gospodarskoj komori iznosi 85,15 € u 2026. godini. Ova se naknada plaća prilikom početnog upisa društva u sudski registar. Iako ne postoji godišnja članarina za KVK, tvrtke plaćaju male administrativne pristojbe prilikom digitalnog podnošenja godišnjih financijskih izvještaja u roku od 12 mjeseci od završetka financijske godine. Ovi troškovi čine manji dio ukupnih računovodstvenih troškova za Dutch BV, ali ostaju obvezan korak za postizanje usklađenosti.
Koliko je vremena potrebno za dobivanje PDV broja za BV u stranom vlasništvu?
Za subjekte u stranom vlasništvu, izdavanje PDV (BTW) broja obično traje 6 do 8 tjedana nakon početne registracije pri KVK. Belastingdienst provodi provjeru planiranih aktivnosti tvrtke i ekonomske prisutnosti (substance) prije dodjele broja. Tijekom tog razdoblja tvrtka često može obavljati preliminarne poslovne aktivnosti, ali ne može obračunavati niti tražiti povrat BTW-a sve dok se registracija ne dovrši i broj službeno ne izda.
Koji su zahtjevi za čuvanje nizozemske poslovne dokumentacije?
Sva nizozemska poslovna dokumentacija, uključujući račune, bankovne izvatke i ugovore, mora se čuvati najmanje 7 godina. Ako vaš BV posjeduje nekretnine, ovaj zakonski rok čuvanja produžuje se na 10 godina. Dokumentacija se mora čuvati na način koji osigurava njezinu dostupnost i mogućnost revizije od strane poreznih tijela. Digitalno pohranjivanje standardna je praksa, pod uvjetom da se integritet i vjerodostojnost podataka održavaju tijekom cijelog zakonskog razdoblja.
Mogu li upravljati računovodstvom svog Dutch BV društva na daljinu iz inozemstva?
Cjelokupnim financijskim poslovanjem vašeg nizozemskog subjekta možete upravljati na daljinu. Suvremeni računovodstveni softver i digitalni portali omogućuju neometanu razmjenu računa i bankovnih podataka između osnivača i lokalnog pružatelja usluga. Ova dostupnost osigurava poštivanje nizozemskih rokova za podnošenje prijava bez potrebe za fizičkom prisutnošću u Nizozemskoj. Profesionalne tvrtke specijalizirane su za podršku nerezidentnim osnivačima putem sigurnih digitalnih radnih procesa i komunikacije na daljinu.
Kolika je stopa poreza na dobit za Dutch BV u 2026. godini?
U 2026. godini stopa poreza na dobit (CIT) iznosi 19% za oporezivu dobit do 200.000 €. Za dobit koja prelazi taj prag stopa poreza iznosi 25,8%. Ove se stope primjenjuju na neto dobit tvrtke nakon odbitka poslovnih rashoda i primjenjivih poreznih olakšica. Točno knjigovodstvo ključno je za utvrđivanje ispravne porezne osnovice i osiguravanje da tvrtka iskoristi sve dostupne porezne poticaje.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- IND - Visokokvalificirani migrant
- IND - Boravišna dozvola za start-up
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sustav
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |