


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерландия зае 8-о място в световен мащаб в класацията за световна конкурентоспособност на IMD за 2026 г., демонстрирайки силата си в международната търговия и технологичната инфраструктура. За глобалния предприемач ползите от учредяването на дружество в Нидерландия надхвърлят обикновеното класиране, като включват стабилна фискална рамка и достъп до европейския единен пазар. Вероятно осъзнавате, че разрастването в Европа често е свързано с управление на високи корпоративни данъци и трудности, породени от трансгранични регулаторни пречки в местната ви юрисдикция.
Учредяването на Dutch BV предоставя стратегическо решение за тези предизвикателства чрез прозрачна правна система и ефективни възможности за дистанционно управление. Тази статия представя цялостен анализ на фискалните, правните и оперативните предимства, достъпни за международните собственици на бизнес през 2026 г. Разглеждаме 19%-ната ставка на корпоративния данък върху доходите за печалби до 200 000 евро, ограничението за приспадане на лихви от 24,5% от EBITDA и процедурната яснота на процедурата чрез пълномощно за учредители, които не са местни лица. Разбирането на тези специфични механизми ви помага да намалите двойното данъчно облагане и да осигурите стабилна основа за вашите международни операции.
Ключови изводи
- Установете как Нидерландия действа като логистичен портал към ЕС, осигурявайки еднодневен достъп до основни пазари като Германия и Белгия.
- Анализирайте структурата на корпоративния данък за 2026 г., която прилага ставка от 19% върху печалби до 200 000 евро и 25,8% върху сумите, надвишаващи този праг.
- Разберете предимствата на учредяването на дружество в Нидерландия чрез процедурата за дистанционно учредяване на BV, която изисква минимален дружествен капитал от само 0,01 евро.
- Проучете иновационната среда и предимствата на пазара на труда, включително ускорените имиграционни процедури за висококвалифицирани мигранти чрез признати спонсори.
- Получете яснота относно задължителните изисквания за съответствие, като например деклариране на промени относно UBO в рамките на 7 дни и подаване на годишни финансови отчети в рамките на 12 месеца след края на финансовата година.
Стратегически географски и икономически предимства на нидерландския пазар
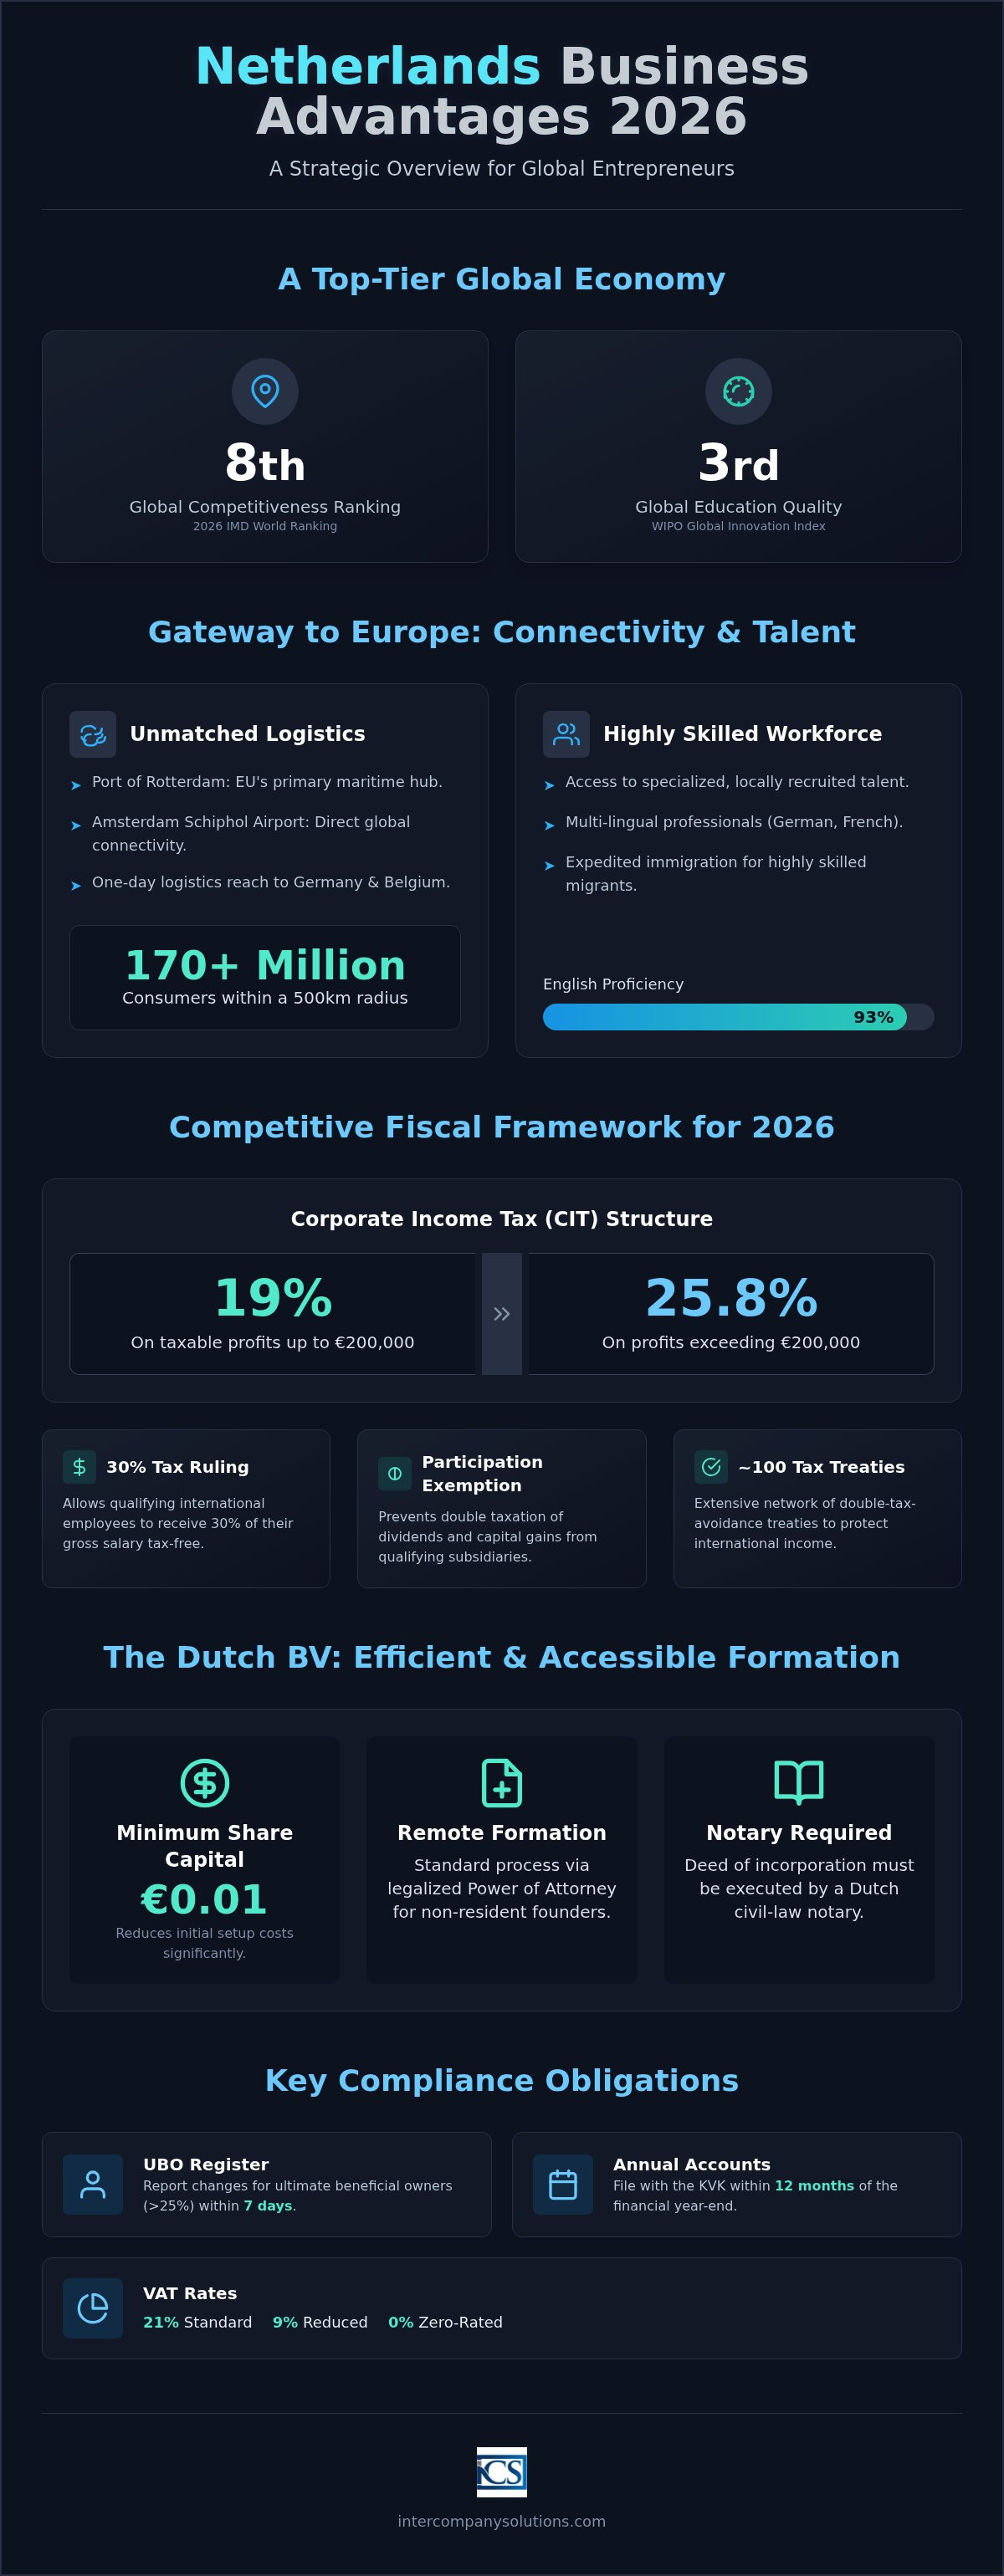
Нидерландия запазва позицията си на водеща световна икономика, заемайки 8-мо място в Класацията за световна конкурентоспособност на IMD за 2026 г. Това класиране отразява нейните високи постижения в международната търговия и институционалната стабилност. Едно от основните предимства на учредяването на дружество в Нидерландия е непосредственият достъп, който то предоставя до нидерландската социална пазарна икономика, характеризираща се с висока производителност и фокус върху глобалната логистика.
Инфраструктура и свързаност за международна търговия
Пристанището в Ротердам остава основният морски хъб за Европейския съюз, функционирайки като глобална връзка за международна търговия. Неговите автоматизирани терминали и дълбоководният достъп позволяват на предприятията да управляват мащабни вериги на доставки с висока ефективност. За дружествата, установяващи корпоративни седалища, летище Amsterdam Schiphol предлага директна свързаност с основните световни финансови центрове с висока честота на полетите. Тази физическа инфраструктура се допълва от цифрови мрежи от световна класа. Тези системи подпомагат дистанционните бизнес операции и специфичните изисквания на международната електронна търговия чрез високоскоростна оптична свързаност. Тази интеграция на морска, въздушна и цифрова инфраструктура позиционира нидерландския пазар като централен възел в глобалната икономика. Близостта до Германия и Белгия позволява на компаниите да постигнат еднодневен логистичен обхват в цяла Западна Европа. Възможно е да се достигне до над 170 милиона потребители в радиус от 500 километра от нидерландската граница, което прави страната идеална дистрибуционна точка за материални стоки.
Компетентност на работната сила и езикови умения
Оперативната стабилност зависи в голяма степен от качеството на местния трудов пазар. Нидерландия се нарежда на 3-то място в света по качество на образованието според Глобалния иновационен индекс на WIPO. Този висок стандарт гарантира, че дружествата с чуждестранна собственост могат да наемат специализирани кадри на местно ниво без значителни разходи за преквалификация. Владеенето на езици е отчетливо предимство; 93% от нидерландското население говори английски език на високо професионално ниво. Много специалисти владеят свободно също немски и френски език, което намалява комуникационните бариери при управлението на паневропейски операции. Тази езикова гъвкавост улеснява плавната интеграция на предприемачи, които стартират бизнес в Нидерландия от чужбина. Наличието на висококвалифицирана работна сила осигурява надеждна основа за дългосрочен растеж и спазване на нормативните изисквания на нидерландския пазар.
Данъчни предимства и нидерландската рамка за корпоративно подоходно облагане през 2026 г.
Нидерландската данъчна система е структурирана така, че да подпомага международната търговия и чуждестранните инвестиции. Страната редовно присъства в класациите на Forbes за най-добри държави за бизнес благодарение на стабилния си фискален климат и прозрачна регулаторна среда. Едно от основните предимства на учредяването на дружество в Нидерландия е конкурентната структура на корпоративния подоходен данък (CIT). През 2026 г. ставката на корпоративния данък остава 19% за облагаема печалба до 200 000 евро. Печалбите, надвишаващи този праг, се облагат със стандартна ставка от 25,8%.
Нидерландия поддържа приблизително 100 спогодби за избягване на двойното данъчно облагане в световен мащаб. Тези спогодби защитават международните предприемачи от двойно облагане на един и същ доход в различни юрисдикции. Освобождаването при участие (participation exemption) е друг крайъгълен камък на нидерландския данъчен режим. То предотвратява двойното данъчно облагане на дивиденти и капиталови печалби, получени от дъщерни дружества, при условие че са изпълнени специфични изисквания за дялово участие. Този механизъм е особено изгоден за холдингови дружества, управляващи разнообразни международни портфейли.
Стимули за иновации и растеж
Привличането на таланти от световен мащаб се улеснява от 30%-вото данъчно облекчение (30% reimbursement ruling). Това позволява на отговарящите на условията международни служители да получават 30% от брутното си възнаграждение необлагаемо за определен период. Тези стимули са сред ключовите предимства на учредяването на дружество в Нидерландия за технологично ориентирани предприятия. За дружества със значително финансиране ограничението за приспадане на лихви е определено на 24,5% от EBITDA за данъчната 2026 година. От 2006 г. Нидерландия не облага с капиталов данък емитирането на акции, което намалява първоначалните разходи, когато извършвате учредяване на Dutch BV.
ДДС и международни митнически предимства
Предприятията, извършващи продажба на стоки или услуги, трябва да спазват разпоредбите за ДДС. Стандартната ставка на ДДС е 21%, докато намалена ставка от 9% се прилага за специфични сектори като лекарствени продукти и храни. Компаниите, търгуващи извън ЕС, трябва да кандидатстват за регистрационен и идентификационен номер на икономически оператор (EORI), за да улеснят митническото оформяне. Можете да намерите подробни процедурни стъпки в нашето Ръководство за регистрация по ДДС в Нидерландия. Управлението на тези фискални задължения изисква стриктно спазване на сроковете на Belastingdienst. От 1 май 2026 г. Rabobank служи като обслужваща банка за нидерландската данъчна и митническа администрация. Ако се нуждаете от съдействие за спазване на данъчното законодателство или оптимизиране на структурата, можете да се консултирате с нашите данъчни специалисти за насоки, съобразени с вашия конкретен бизнес модел.
Правни форми и процесът на дистанционно учредяване на BV
Изборът на правилната правна форма е от съществено значение за осигуряване на дългосрочните предимства от учредяването на дружество в Нидерландия. Дружеството Dutch BV (Besloten Vennootschap) остава предпочитаният избор за международни предприемачи поради гъвкавото си корпоративно управление и защитата с ограничена отговорност. След влизането в сила на законодателството за Flex-BV, минималният дружествен капитал за Dutch BV е само 0,01 евро. Този нисък праг значително намалява бариерите за навлизане в сравнение с изискването преди 2012 г. за 18 000 евро, позволявайки по-ефективно разпределение на капитала по време на началната фаза.
Процедурата чрез легализирано пълномощно
За учредители, които не могат да пътуват до Нидерландия, процедурата чрез легализирано пълномощно (PoA) осигурява надежден механизъм за дистанционно учредяване. Този процес гарантира, че професионалното ръководство за учредяване на Dutch BV се следва точно, без да е необходимо учредителят да присъства физически. Процедурата преминава през три отделни етапа:
- Стъпка 1: Предоставяне на документи за самоличност и попълнен контролен списък на агента по учредяване за първоначална проверка и изготвяне на учредителните документи.
- Стъпка 2: Легализация на пълномощното (PoA) в държавата по произход на учредителя. Това обикновено изисква местен нотариус и апостил или легализация от нидерландско консулство, в зависимост от юрисдикцията.
- Стъпка 3: Изповядване на учредителния акт от нидерландския нотариус от името на дистанционния учредител след получаване на всички оригинални легализирани документи.
Тази дистанционна процедура е стандартният ред за учредители извън ЕС. Тя осигурява сигурна правна рамка, при която нотариусът оформя акта въз основа на предоставените пълномощия, гарантирайки пълно съответствие с нидерландското дружествено право. При подаване на чуждестранна документация, ангажирането на опитна агенция за преводи гарантира, че всички преведени удостоверения отговарят на строгите изисквания на нидерландския нотариус и Търговската камара.
Нидерландското право разграничава структурите, които изискват нотариус, от тези, които не изискват. Дружества като BV, NV (публично акционерно дружество) и stichting (фондация) трябва да бъдат учредени чрез нотариален акт. Обратно, eenmanszaak (едноличен търговец), VOF (събирателно дружество), CV (командитно дружество) и maatschap (гражданско дружество) не изискват нотариус за своето учредяване. Профилите на отговорност се различават значително между тези структури. При Dutch BV самото дружество носи правна отговорност за задълженията си. Съдружниците по правило отговарят само до размера на своя капиталов дял, което защитава личните активи от кредиторите на дружеството.
Всички нови дружества трябва да се регистрират в търговския регистър на KVK, за да получат уникален идентификационен номер. Еднократната такса за регистрация в Търговската камара е 85,15 евро през 2026 г. Този оптимизиран процес на регистрация е едно от оперативните предимства на учредяването на дружество в Нидерландия за тези, които искат бързо да започнат търговска дейност. След регистрацията KVK автоматично уведомява Belastingdienst, с което се стартира процесът по издаване на данъчен номер. Тази интегрирана система гарантира, че дружеството ви се признава едновременно както от търговските, така и от данъчните органи.
Предимства при иновациите и пазара на труда за чуждестранни субекти
Нидерландия последователно насърчава среда, благоприятна за научноизследователска и развойна дейност. В Глобалния иновационен индекс на СIPO (WIPO) за 2025 г. страната се класира на 8-мо място в световен мащаб, което отразява нейния ангажимент към технологичния напредък. Едно от оперативните предимства при учредяване на дружество в Нидерландия е възможността да се използва тази иновативна екосистема чрез високообразована местна работна сила. За много международни предприемачи нидерландският пазар на труда осигурява необходимия опит за мащабиране на сложни операции в рамките на Европейския съюз.
Привличане на глобални таланти чрез 30% ruling
Международните компании често трябва да преместят специализиран персонал в своите нидерландски централи. Данъчната схема за 30% компенсация (30% ruling) служи като съществен стимул за тези служители. Съгласно тази разпоредба, отговарящите на условията служители, наети от чужбина, могат да получават 30% от брутното си възнаграждение без облагане с данъци. За да се класира, служителят трябва да притежава специфичен експертен опит, който е дефицитен на нидерландския пазар на труда, и да отговаря на минималните прагове за заплата, определяни ежегодно от правителството. Процедурата по кандидатстване включва подаване на съвместно искане от работодателя и служителя до Belastingdienst. Получаването на това данъчно облекчение повишава корпоративната конкурентоспособност чрез намаляване на ефективната данъчна тежест за ръководни кадри в секторите на технологиите и финансите. За поддържане на високи стандарти за корпоративна сигурност при наемане, много фирми използват hubhound.com за професионални проверки на миналото преди наемане на работа.
Спазването на нидерландското трудово право е задължително за всяко чуждестранно лице, което наема персонал на местно ниво. Всички трудови правоотношения трябва да бъдат документирани в писмени договори, които определят работното време, възнаграждението и сроковете за предизвестие. Работодателите носят отговорност за точното удържане на данъците върху заплатите, осигурителните вноски и задължителните пенсионни плащания. Управлението на тези задължения изисква прецизно внимание към детайла, за да се избегнат санкции от страна на данъчните органи. Използването на професионални payroll services in the Netherlands позволява на собствениците на бизнес да възложат тези административни задачи на външни изпълнители, като същевременно осигурят пълно съответствие с местните регулации.
За дружества, които все още нямат цялостен отдел „Човешки ресурси“, моделът Employer of Record (EOR) предоставя начин за наемане на персонал чрез признат спонсор. Този маршрут е особено ефективен за получаване на ускорено разглеждане на заявления от IND за висококвалифицирани мигранти (HSM). Признатите спонсори се възползват от по-кратки срокове за обработка, като често получават решения в рамките на няколко седмици, вместо месеци. Този оптимизиран имиграционен процес е едно от отчетливите предимства при учредяване на дружество в Нидерландия за фирми, изискващи таланти извън ЕС. Тази инфраструктура подкрепя бързото разрастване без незабавна необходимост от обширни вътрешни административни ресурси.
Регулаторно съответствие и установяване на нидерландско присъствие
Поддържането на корпоративен субект изисква стриктно спазване на регулаторната рамка, установена от Нидерландската търговска камара (KVK) и Данъчната и митническа администрация (Belastingdienst). Едно от дългосрочните предимства при учредяване на дружество в Нидерландия е предвидимостта на тези изисквания, което позволява структурирано корпоративно планиране. Основно задължение за всички нидерландски субекти е поддържането на регистъра на действителните собственици (UBO). Дружествата трябва да съобщават за всякакви промени в информацията за UBO в рамките на 7 дни за физически лица, притежаващи дял над 25%. Тази прозрачност е основен компонент на нидерландския корпоративен интегритет и се наблюдава от KVK.
Финансовата отчетност се управлява чрез навременното подаване на годишните финансови отчети. Всяко Dutch BV трябва да представи своите финансови отчети в KVK в рамките на 12 месеца след края на финансовата година. Неспазването на този срок може да доведе до административни глоби и потенциална лична отговорност за директорите. Освен това, Belastingdienst изисква от предприятията да съхраняват своята счетоводна и административна документация за минимален срок от 7 години. Този период се удължава на 10 години за записи, свързани с недвижимо имущество. За плащания към данъчните власти е важно да се отбележи, че Rabobank служи като обслужваща банка за Belastingdienst от 1 май 2026 г.
Списък за проверка на съответствието след учредяването
Оперативната готовност започва веднага след като нотариусът оформи учредителния акт. За дружества, ангажирани в търговия, получаването на ДДС (BTW) номер и номер за регистрация и идентификация на икономическите оператори (EORI) е следващият приоритет. Процесът по регистрация по BTW за чуждестранни субекти обикновено отнема между 6 и 8 седмици. През този период следва също да откриете нидерландска фирмена банкова сметка, за да улесните местните трансакции. Въпреки че банките поддържат независими политики за одобрение, използването на услуги за банково съдействие може да ви помогне да подготвите необходимата документация за покриване на нидерландските стандарти срещу изпирането на пари (AML). Текущото съответствие включва редовно подаване на декларации по BTW - обикновено на тримесечна база - и прецизно счетоводство, за да се гарантира, че всички счетоводни записвания са в съответствие със стандартите на нидерландския GAAP или IFRS.
Осигуряване на дългосрочно корпоративно управление
Стабилното корпоративно управление изисква постоянен мониторинг на фискалните прагове и срокове. Както бе посочено по-рано, корпоративният подоходен данък (CIT) е структуриран на нива, като ставка от 19% се прилага за първите €200 000 от печалбата, а 25,8% - за сумите над това ниво. Поддържането на местен официален адрес е законово изискване за регистрация в KVK и служи като официален адрес за кореспонденция с държавните органи. През първата година от дейността много предприемачи използват секретарски услуги за управление на административни задачи, като обработка на поща от Belastingdienst и осигуряване на актуално състояние на всички законови регистри. Този структуриран подход към управлението защитава правния статут на дружеството и подкрепя продължаващите ползи от учредяване на дружество в Нидерландия като ваша европейска централа.
Последна редакция: септември 2026 г.
Установяване на стратегическа база за глобална експанзия
Нидерландия остава водеща дестинация за международен бизнес и през 2026 г., предлагайки уникална комбинация от фискална ефективност и оперативна яснота. Конкурентната ставка на корпоративния данък от 19% за печалби до €200 000 и обширната мрежа от спогодби за избягване на двойното данъчно облагане осигуряват значителни предимства за чуждестранните субекти. Тези основни предимства при учредяване на дружество в Нидерландия улесняват плавния достъп до единния пазар на Европейския съюз, като същевременно защитават вашите активи чрез стабилна правна рамка.
Използването на процедурата с легализирано пълномощно позволява дистанционно учредяване в рамките на 3-5 работни дни, гарантирайки готовността на вашия бизнес за търговска дейност без необходимост от физическо пътуване. Ние предлагаме експертна подкрепа за регистрация по BTW и банкови заявления, осигурявайки процедурната увереност, необходима за сложни международни операции. Нашата 100% гаранция за удовлетвореност отразява ангажимента ни към прецизност и професионални стандарти.
Готови сме да ви съдействаме за защитата на вашите професионални интереси и изграждането на устойчиво присъствие на нидерландския пазар. Предприемането на тези стъпки днес позиционира вашия бизнес в сърцето на европейските иновации и търговия.
Последна редакция: септември 2026 г.
Често задавани въпроси
Мога ли да открия нидерландско дружество дистанционно, без да посещавам Нидерландия?
Можете да учредите Dutch BV, без да пътувате до Нидерландия, като използвате процедурата с легализирано пълномощно. Това включва легализиране на пълномощно във вашата страна, което позволява на нотариус да подпише учредителния акт от ваше име. Това е стандартната процедура за чуждестранни учредители и обикновено отнема от 3 до 5 работни дни след получаване на всички документи. Тя елиминира необходимостта от физическо присъствие, като същевременно гарантира пълно правно съответствие.
Какъв е минималният изискуем акционерен капитал за Dutch BV през 2026 г.?
Минималният акционерен капитал за Dutch BV е €0,01 през 2026 г. Това номинално изискване беше въведено за намаляване на бариерите за навлизане пред предприемачите, заменяйки предишния праг от €18 000. Въпреки че можете да изберете по-висок размер на капитала, гъвкавостта на минимума от €0,01 позволява ефективно управление на капитала по време на първоначалното образуване на вашето търговско дружество. Точният размер на капитала трябва да бъде посочен в устава на дружеството в процеса на учредяване.
Какви са корпоративните данъчни ставки в Нидерландия за 2026 г.?
Ставките на корпоративния подоходен данък (CIT) са структурирани на две нива за 2026 г. Ставка от 19% се прилага за облагаема печалба до €200 000. За печалби, надвишаващи този праг, се прилага стандартна ставка от 25,8%. Тези конкурентни ставки са сред основните предимства при учредяване на дружество в Нидерландия, особено за малки и средни предприятия, търсещи стабилна фискална среда. Ставките остават непроменени, за да осигурят дългосрочна сигурност при планирането за международните инвеститори.
Колко време отнема процесът по учредяване на нидерландско дружество за чужденци?
Учредяването на Dutch BV обикновено отнема между 3 и 5 работни дни след представяне на цялата легализирана документация. Този срок включва оформянето на акта от нотариуса и последващата регистрация в Търговския регистър на KVK. Новите субекти заплащат еднократна такса за регистрация в KVK в размер на €85,15 през 2026 г. Регистрацията в данъчните органи за издаване на BTW и EORI номера обикновено следва този етап и може да отнеме допълнителни 6 до 8 седмици за дружества с чуждестранна собственост.
Какво представлява UBO регистърът и какви са изискванията за докладване?
Регистърът на действителните собственици (UBO регистър) идентифицира действителните собственици на дружеството, дефинирани като физически лица с участие от над 25% в предприятието. Законодателството изисква всякакви промени в данните за UBO да се докладват на KVK в рамките на 7 дни. Този регистър има за цел да предотврати финансовите престъпления и гарантира корпоративна прозрачност в нидерландската правна система. Неспазването на изискванията може да доведе до административни глоби, поради което поддържането на точни и актуални данни в регистъра е съществено за доброто управление.
Необходима ли ми е нидерландска банкова сметка за регистрация на BV?
Не се нуждаете от нидерландска банкова сметка, за да завършите първоначалната регистрация на BV в KVK. Акционерният капитал може да бъде внесен след учредяването на дружеството. Наличието на местна фирмена банкова сметка обаче е от съществено значение за ежедневните операции и плащането на данъци към Belastingdienst, която използва Rabobank за своя обслужваща банка от 1 май 2026 г. Ние предлагаме услуги за банково съдействие, за да ви помогнем при подготовката на документацията за откриване на тези сметки.
Какво представлява 30% ruling и как помага на моето нидерландско дружество?
30% ruling представлява схема за данъчно освобождаване на компенсации, която позволява на квалифицирани международни служители да получават 30% от брутното си възнаграждение без данъчно облагане. Този стимул помага на вашето дружество да привлича световни таланти, като повишава нетния доход за висококвалифицираните мигранти. Той намалява общите разходи за труд за компанията, като същевременно прави нидерландския пазар на труда по-конкурентоспособен за специализирани позиции. За да се възползва от облекчението, служителят трябва да бъде нает от чужбина и да отговаря на специфични изисквания за заплата и квалификация, определени от правителството.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |