


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Установяването на европейско бизнес присъствие през 2026 г. вече не изисква логистичната тежест на международните пътувания или изтощението от физически срещи. Докато много основатели предполагат, че онлайн регистрацията на компания в Нидерландия изисква местна електронна идентификация или физическо посещение, професионалният стандарт за нерезиденти остава процедурата чрез легализирано пълномощно. Този механизъм позволява на нотариус по гражданско право да оформи учредителния акт от ваше име, като гарантира пълна правна субстанция без високите разходи за пътуване или сложните местни езикови бариери. Това е метод, който осигурява ефективна входна точка към Единния пазар на ЕС, като същевременно поддържа стриктно съответствие с нидерландските регулаторни стандарти.
Вероятно осъзнавате, че административните пречки пред трансграничната експанзия често надделяват над първоначалните пазарни възможности. Това ръководство предоставя техническо сравнение на европейските юрисдикции за дистанционно създаване на бизнес, като се фокусира върху данъчната ефективност, правните механизми и регулаторната среда през 2026 г. Ще разгледаме структурата на корпоративния подоходен данък, където ставките са 19% за печалби до 200 000 евро, и ще детайлизираме прехода на Нидерландската данъчна администрация към Rabobank като нейна обслужваща банка от 1 май 2026 г. Чрез разбирането на тези процедурни изисквания за учредяване на компания Dutch BV, включително регистрационната такса на KVK от 85,15 евро, можете да създадете функционално европейско дружество, което се възползва от позицията на Нидерландия като 8-мата най-конкурентоспособна икономика в световен мащаб.
Основни изводи
- Учредете европейско дружество дистанционно чрез процедурата с легализирано пълномощно, която позволява на нотариус по гражданско право да оформи учредителния акт, без да се изисква пътуване от страна на основателя.
- Запознайте се с фискалната рамка за 2026 г., включително 19% ставка на корпоративния подоходен данък за печалби до 200 000 евро и прехода на Belastingdienst към Rabobank за всички плащания, свързани с данъци.
- Оценете как онлайн регистрацията на компания в Нидерландия предоставя достъп до мрежа от приблизително 100 спогодби за избягване на двойното данъчно облагане и процес на учредяване в рамките на 2-5 работни дни.
- Управлявайте задължителните изисквания за прозрачност, като регистрирате действителните собственици с дял над 25% и докладвате всякакви промени в рамките на седем дни.
- Подгответе се за административните задължения, като например еднократната такса за регистрация в KVK от 85,15 евро и законовото изискване за съхраняване на корпоративната документация за минимум седем години.
Механизми за дистанционно учредяване на дружество в Европа
Дистанционното учредяване на дружество в Европа позволява на основателите да създават юридически лица без физическо присъствие в целевата държава. Тази процедурна гъвкавост е от съществено значение за предприятията от сферата на международната търговия и технологиите, които се стремят да навлязат на Единния европейски пазар. За тези, които предприемат онлайн регистрация на дружество в Нидерландия, процесът се регулира от специфични нотариални изисквания. За разлика от по-опростените правни форми като eenmanszaak или VOF, които не изискват участие на нотариус, при Dutch Besloten Vennootschap (BV) се изисква нотариус по гражданско право да изповяда учредителния акт. Това гарантира, че дружеството е учредено съгласно строги правни стандарти, докато основателят остава в чужбина.
Правната рамка за дистанционно стартиране варира между отделните юрисдикции. Докато някои държави насърчават изцяло цифрови решения, те често са съпътствани от ограничения по отношение на пребиваването или банковия достъп. Нидерландската система отдава приоритет на баланса между дистанционната достъпност и правната сигурност чрез нотариално заверен процес на упълномощаване (Power of Attorney). Този механизъм предоставя ясен път за местно неустановени предприемачи да си осигурят стабилна корпоративна структура без необходимост от международни пътувания.
Процедурата чрез пълномощно (PoA)
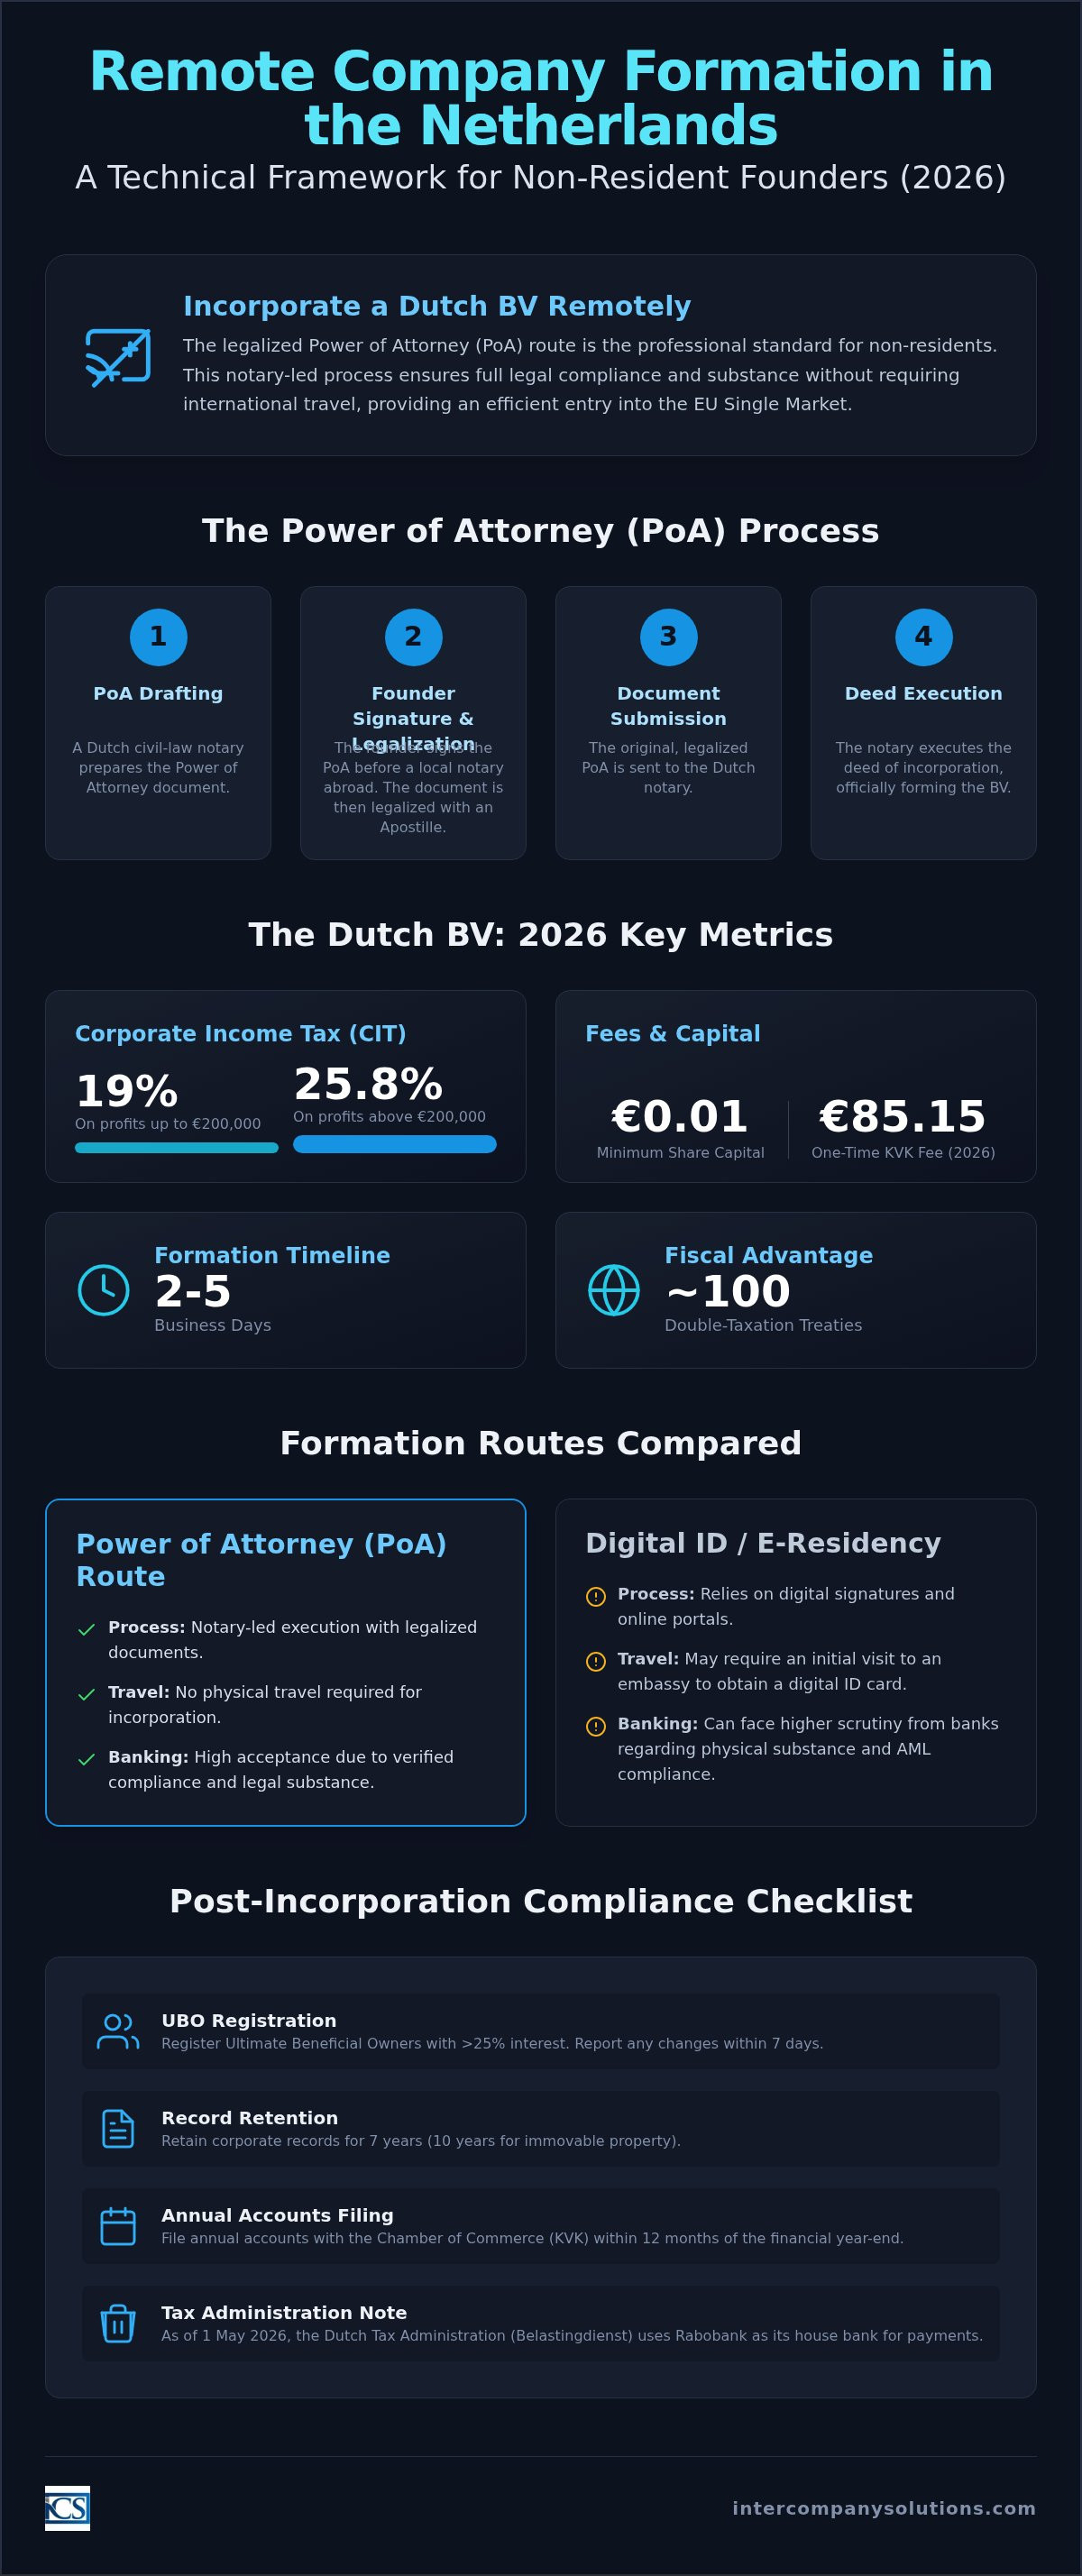
Процедурата чрез PoA е стандартният метод за регистрация на бизнес в Нидерландия, когато основателят се намира извън страната. Процесът започва с изготвянето на документ за упълномощаване от нидерландски нотариус. Основателят подписва този документ в своята държава на пребиваване пред местен нотариус. За да бъде валиден в Нидерландия, документът обикновено изисква апостил или консулска легализация. Тази стъпка потвърждава автентичността на подписа и правомощията на местния нотариус за използване в чужда юрисдикция.
След като легализираният оригинален документ пристигне в Нидерландия, местен представител изповядва учредителния акт. Този метод удовлетворява законовото изискване за формиране на BV, което изисква минимален капитал от едва 0,01 евро. Това е структуриран подход, който спестява пътни разходи и ангажименти по отношение на време. Основателите трябва също така да предвидят еднократната държавна такса за регистрация в KVK от 85,15 евро за 2026 г. Тази такса се заплаща по време на първоначалното вписване в Търговската камара, обикновено паралелно с официалното изповядване на акта.
Дигитална идентификация и рамки за електронно пребиваване
Когато оценяват възможностите за онлайн регистрация на дружество в Нидерландия, основателите често сравняват процедурата чрез PoA с рамките за дигитална идентификация. Програмите за електронно пребиваване (e-Residency), като тази в Естония, позволяват електронно подписване, но често изискват физическо посещение на посолство за получаване на карта за дигитална самоличност. За много основатели извън ЕС това създава първоначално логистично препятствие, което процесът с PoA заобикаля. Освен това изцяло цифровите пътища често срещат по-строг контрол от страна на банките относно икономическото присъствие (substance requirements) и данъчното пребиваване.
Финансовите институции често изискват доказателства за местно управление с цел спазване на разпоредбите за борба с изпирането на пари (AML). В Нидерландия участието на нотариус по гражданско право в процеса чрез PoA предоставя ниво на верифицирано съответствие, което банките признават. Тази разлика в сигурността на подаването е критичен фактор за предприемачите. Тази структура е полезна и за бъдещи фискални операции, тъй като нидерландската данъчна администрация (Belastingdienst) използва Rabobank като своя обслужваща банка от 1 май 2026 г. Изборът на признат законов път опростява тези последващи административни и банкови преходи.
Сравнителен анализ на водещите европейски юрисдикции за 2026 г.
Изборът на европейска юрисдикция за разширяване изисква баланс между скоростта на първоначалното създаване и дългосрочната фискална стабилност. За 2026 г. Нидерландия остава първостепенен избор за предприемачите поради срока от 2 до 5 работни дни за дистанционно учредяване на Dutch BV. Докато Естония продължава да води при нискосложните дигитални стартъпи, тя няма толкова всеобхватна мрежа от данъчни спогодби, каквато присъства в по-големите търговски центрове. Ирландия и Обединеното кралство предлагат системи на общото право, но регулаторните промени след Брекзит създадоха различни нива на достъп до пазара на ЕС, които основателите трябва да вземат под внимание. Много международни основатели отдават приоритет на онлайн регистрация на дружество в Нидерландия, тъй като тя съчетава бързо навлизане с пълен и безпрепятствен достъп до Единния европейски пазар.
Данъчно облагане и разходи за поддръжка
Фискалната ефективност варира значително на континента, особено по отношение на структурите на корпоративния данък върху дохода (CIT) и капиталовите изисквания. Нидерландската ставка на CIT е 19% за облагаема печалба до 200 000 евро и 25,8% за всяка сума, надвишаваща този праг. Тази прогресивна система често е по-благоприятна за растящи дружества в сравнение с режимите за микропредприятия в Румъния, където наскоро бяха въведени промени в изискванията за заетост. Разходите за поддръжка в Нидерландия са предвидими; еднократната такса за регистрация в KVK за 2026 г. е 85,15 евро. Основно предимство за Dutch BV е изискването за минимален акционерен капитал от едва 0,01 евро, докато за германско GmbH се изисква минимум 25 000 евро. Тази по-ниска бариера за навлизане позволява по-ефективно разпределение на капитала по време на началната фаза.
Административна и езикова достъпност
Езиковите бариери често водят до административни забавяния за местно неустановени управители. Нидерландия отчита 93% ниво на владеене на английски език, което улеснява пряката и ясна комуникация с Belastingdienst (Данъчната администрация) и KVK (Търговската камара). Такова ниво на достъпност се среща рядко в други европейски центрове като Германия или Франция, където официалната кореспонденция обикновено се води на местния език. За дружества с чуждестранна собственост сроковете за регистрация по ДДС обикновено са между 6 и 8 седмици, което прави англоезичната подкрепа от правни и счетоводни специалисти от съществено значение за поддържането на нормативно съответствие. От 1 май 2026 г. Belastingdienst използва Rabobank като своя обслужваща банка, като всички плащания на корпоративни данъци трябва да бъдат насочвани съответно към нея.
Управлението на тези трансгранични променливи изисква точни данни и местен опит. Ако имате конкретни въпроси относно това как тези регулации се прилагат към вашия статут на пребиваване, можете да заявите консултация със специалист, който да разгледа вашия случай. Създаването на стабилно юридическо лице днес гарантира, че бизнесът ви е подготвен за развиващата се регулаторна среда през следващото десетилетие.
Мрежи от спогодби за избягване на двойното данъчно облагане и спазване на фискалните изисквания
Международните предприемачи, които преминават през процеса по онлайн регистрация на дружество в Нидерландия, получават достъп до една от най-всеобхватните мрежи от данъчни спогодби в Европа. Нидерландия поддържа приблизително 100 спогодби за избягване на двойното данъчно облагане, които предоставят ясна рамка за управление на рисковете, свързани с данъчното пребиваване и мястото на стопанска дейност. Тези споразумения са от съществено значение за предприятия, опериращи в множество юрисдикции, тъй като предотвратяват облагането на един и същ доход в две различни държави. Тази правна сигурност представлява съществен фактор в анализите на ОИСР относно Единния европейски пазар, подчертаващи важността на стандартизираното фискално сътрудничество за трансграничната търговия.
При дистанционно управляваните компании репатрирането на печалба често зависи от ставките на данъка при източника, които варират в различните европейски центрове. Нидерландската рамка се фокусира върху насърчаването на международните инвестиции чрез намаляване на тези бариери. Този подход гарантира, че Dutch BV остава надежден инструмент за глобални операции, при условие че дружеството поддържа достатъчно местно икономическо присъствие (substance requirements), за да отговори на изискванията на спогодбите и правилата срещу злоупотреби. Необходимо е правилно планиране, за да се гарантира, че дистанционното управление на компанията няма неволно да породи данъчни задължения в държавата на пребиваване на основателя.
Нидерландското освобождаване за участия (Participation Exemption)
Освобождаването за участия представлява специфичен механизъм, предназначен да елиминира двойното данъчно облагане върху корпоративните печалби в рамките на една група. Съгласно това правило дивидентите и капиталовите печалби, получени от дъщерно дружество, са освободени от нидерландски корпоративен данък върху дохода на нивото на холдинговото дружество. За да се класира за нидерландското освобождаване за участия през 2026 г., дружеството майка трябва да притежава най-малко 5% от номиналния внесен акционерен капитал на дъщерното дружество. Това освобождаване се прилага независимо дали дъщерното дружество се намира в Нидерландия или в чужбина, при условие че то не се държи като пасивна портфейлна инвестиция. Това е ключов инструмент за международни холдингови структури, стремящи се към ефективна консолидация на печалбите.
Регистрация по ДДС и EORI за дистанционни дружества
След като процесът по онлайн регистрация на дружество в Нидерландия приключи, дружеството трябва да подаде заявление за ДДС номер чрез Belastingdienst. Стандартната ставка на ДДС е 21%, докато намалена ставка от 9% се прилага за определени стоки и услуги. За дружества с чуждестранна собственост срокът за регистрация по ДДС в Нидерландия обикновено отнема 6-8 седмици. Ако дружеството възнамерява да внася или изнася стоки извън Европейския съюз, регистрационният и идентификационен номер на икономическите оператори (EORI) също е задължителен за митническото оформяне.
Спазването на нормативните изисквания остава непрекъснато задължение за дружеството. Всички плащания по ДДС и корпоративен данък върху дохода (CIT) трябва да бъдат насочвани към Rabobank, която изпълнява функцията на обслужваща банка на Belastingdienst от 1 май 2026 г. Компаниите са задължени по закон да съхраняват своята счетоводна и административна документация за срок от 7 години. За дружества, притежаващи недвижими имоти, този срок на съхранение се удължава на 10 години, за да се спазят специфичните нидерландски стандарти за данъчен одит. Годишните финансови отчети също трябва да се подават в KVK в рамките на 12 месеца след края на финансовата година, за да се избегнат административни санкции.
Спазване на регулаторните изисквания и администрация след учредяването
Завършването на първоначалните стъпки за online company registration Netherlands пренася фокуса върху текущото правно и данъчно поддържане. Поддържането на Dutch BV изисква структуриран подход към съответствието, за да се избегнат санкции или загуба на добра правна репутация (good standing). Тези задължения произтичат както от местното нидерландско законодателство, така и от по-широките директиви на ЕС срещу изпирането на пари (AML), които поставят акцент върху прозрачността и редовната финансова отчетност. За чуждестранните учредители тези процеси са напълно управляеми чрез дистанционни системи, при условие че сроковете се следят стриктно.
Регистърът на UBO и срокове за докладване
Прозрачността по отношение на фирмената собственост е задължително изискване в Нидерландия. Всяко физическо лице, което притежава повече от 25% от акциите, правата на глас или дяловото участие, се класифицира като действителен собственик (Ultimate Beneficial Owner - UBO). След прилагането на общоевропейските правила за прозрачност, всички UBO трябва да бъдат вписани в Търговския регистър, воден от KVK. През 2026 г. достъпът до този регистър е ограничен до компетентните органи и "задължените субекти", като например банки и нотариуси, с цел защита на неприкосновеността на личния живот на собствениците при запазване на регулаторния надзор.
Точността на тези данни е от първостепенно значение. Длъжни сте да докладвате всякакви промени относно UBO на KVK в рамките на 7 дни от влизането на промяната в сила. Административните глоби за неспазване могат да бъдат значителни, като често започват от няколко хиляди евро при повторни пропуски. Наред с отчитането на собствеността, дружеството трябва да подаде годишните си финансови отчети в KVK в срок до 12 месеца след края на финансовата година. Това подаване осигурява необходимата прозрачност за кредиторите и данъчните органи относно финансовото състояние на субекта.
Банкова и финансова свързаност
Осигуряването на фирмена банкова сметка е критична стъпка след учредяването, която често представлява предизвикателство за чуждестранните лица. Макар много предприемачи да използват финтех платформи за ежедневните операции, установяването на отношения с традиционна нидерландска банка остава полезно за сложни международни търговски операции. Belastingdienst използва Rabobank като своя обслужваща банка от 1 май 2026 г. Всички плащания, свързани с данъци, включително корпоративен подоходен данък (CIT) и ДДС, трябва да бъдат насочвани към тези сметки в Rabobank, за да се гарантира навременната им обработка.
Ефективното финансово управление разчита на стабилно счетоводство за дейността на Dutch BV. Дружествата са законово задължени да съхраняват своята административна документация, включително всички фактури, банкови извлечения и договори, в продължение на 7 години. Този срок се удължава до 10 години за документи, свързани с недвижими имоти. Използването на дигитални счетоводни системи позволява на учредителите да отговарят на тези изисквания за съхранение, докато управляват бизнеса от чужбина, като гарантира, че всички данни са на разположение за евентуални ревизии от Belastingdienst.
Стратегическото предимство на Нидерландия за дистанционно учредяване
Нидерландия последователно затвърждава позицията си на глобален бизнес център от най-високо ниво. Според Глобалния иновационен индекс на WIPO за 2025 г. страната се нарежда на 8-мо място в световен мащаб, което отразява нейната стабилна инфраструктура и благоприятна корпоративна среда. За международните предприемачи процедурата по online company registration Netherlands представлява много повече от административна стъпка; тя е стратегически вход към пазар, създаден за технологии и търговия. Изборът на дистанционния маршрут за стартиране на бизнес в Нидерландия позволява на учредителите да се възползват от тези предимства без непосредствена необходимост от физическо преместване.
Иновации и човешки капитал
Човешкият капитал на страната е значителен актив, заемащ 3-то място в света по образователно равнище. Това осигурява голям ресурс от квалифицирани специалисти за компании, които разширяват дейността си. Дигиталната инфраструктура е сред най-напредналите в Европа, поддържана от интернет борсата AMS-IX. Тази свързаност помага на бързо развиващите се фирми да мащабират своите операции на целия континент. За ефективното управление на тези екипи от чужбина много учредители използват специализирани услуги за ТРЗ и работна заплата, за да гарантират спазването на местното трудово законодателство и социалноосигурителните вноски. Данъчното правило за 30% необлагаемо възстановяване на разходи (30% ruling) също предоставя конкурентно предимство за привличане на международни таланти, при условие че са изпълнени специфични критерии за възнаграждение и квалификация.
Надеждност на нидерландската правна система
Освен това, тъй като компаниите се стремят да максимизират потенциала на тази дигитална инфраструктура, мнозина се насочват към автоматизация чрез изкуствен интелект. Navo Inc. предоставя специализирани консултации и обучение по GenAI за изграждане на синтетична работна сила, като помага на международни фирми да внедряват AI агенти, способни ефективно да мащабират операциите на европейския пазар.
В допълнение към тази модерна инфраструктура, много ориентирани към технологиите компании си партнират с разработчици като Larasoft, за да създават персонализирани високопроизводителни приложения на Laravel и React, необходими за техните европейски операции.
Предвидимостта е крайъгълен камък на нидерландския бизнес пейзаж. Правната система предоставя стабилна основа, при която търговските закони се прилагат последователно, намалявайки рисковете, свързани с международната експанзия. Ефективността на Търговската камара (KVK) и данъчната администрация (Belastingdienst) намалява административната тежест. За разлика от програмите за изцяло дигитално е-резидентство, при които може да липсва изискваната икономическа субстанция при сложни данъчни казуси, процедурата с легализирано пълномощно (PoA), използвана за online company registration Netherlands, гарантира пълно регулаторно съответствие. Този метод включва нотариус по гражданско право, осигурявайки удостоверен правен произход, който често се изисква от финансовите институции и мащабните корпоративни партньори.
Тази стабилност е подкрепена от ясни фискални правила. Корпоративният подоходен данък (CIT) е определен на 19% за печалби до 200 000 евро и 25,8% за сумите над този праг. След като Belastingdienst използва Rabobank като своя обслужваща банка от 1 май 2026 г., процедурният процес за спазване на данъчните изисквания е оптимизиран. Съхраняването на документацията в продължение на 7 години и подаването на годишните отчети в KVK в срок до 12 месеца след края на годината са стандартни практики, които поддържат интегритета на дружеството.
Последен преглед: септември 2026 г.
Изграждане на вашата европейска търговска основа
Преходът към европейска корпоративна структура изисква баланс между дистанционната достъпност и стриктното спазване на законите. Използването на маршрута с легализирано пълномощно гарантира, че вашето Dutch BV е учредено с пълно правно и икономическо присъствие, покривайки както нотариалните изисквания, така и стандартите за прозрачност на регистъра на UBO. Чрез завършване на процеса по online company registration Netherlands вие позиционирате фирмата си в юрисдикция, предлагаща мрежа от 100 спогодби за избягване на двойното данъчно облагане и директен достъп до Единния пазар на ЕС.
Оперативният успех се подкрепя от предвидима регулаторна рамка. Това включва управление на фирмената документация за задължителния седемгодишен период и насочване на всички данъчни плащания към Rabobank, официалната обслужваща банка на Belastingdienst от 1 май 2026 г. Ние сме обслужили над 2000 учредители от цял свят и осигуряваме отговор в рамките на 24 часа за всички запитвания. Нашият ангажимент към процедурна яснота и 100% гаранция за удовлетвореност гарантира, че вашата международна експанзия ще остане ефективна и юридически изправна.
Очакваме с нетърпение да съдействаме за навлизането ви на нидерландския пазар. Последен преглед: септември 2026 г.
Често задавани въпроси
Мога ли да учредя дружество в Европа без да посещавам страната?
Да, можете да учредите дружество дистанционно чрез процедурата с легализирано пълномощно. Този процес включва подписване на необходимите документи пред местен нотариус във вашата страна и тяхната легализация с апостил. След това местен представител подписва учредителния акт от ваше име. Този метод е професионалният стандарт за чуждестранни учредители, които желаят да създадат юридическо лице без логистичната тежест на международните пътувания.
Какъв е минималният дружествен капитал за Dutch BV през 2026 г.?
Минималният дружествен капитал за Dutch BV е 0,01 евро. Това минимално изискване беше въведено, за да улесни предприемачеството и да намали първоначалните финансови бариери пред новите бизнеси. Въпреки че можете да изберете записването на по-голям капитал, законовият минимум остава символична сума. Тази гъвкавост позволява на учредителите да насочат ресурсите си към оперативен растеж, вместо да блокират капитал. Това представлява значително структурно предимство за международните инвеститори, които дават приоритет на ефективното разпределение на капитала по време на първоначалната фаза на учредяване.
Колко време отнема дистанционната регистрация на фирма в Нидерландия?
Процесът по online company registration Netherlands обикновено отнема между 3 и 5 работни дни след получаване на всички легализирани документи. Този срок включва оформянето на учредителния акт от нотариус по гражданско право и последващото вписване в Търговската камара (KVK). Въпреки че самото учредяване се извършва бързо, учредителите трябва да предвидят допълнителни 6 до 8 седмици за данъчните власти, за да издадат номер по ДДС за чуждестранна собственост и да финализират данъчната регистрация.
Какви са корпоративните данъчни ставки за дистанционни компании в Европа?
В Нидерландия ставките на корпоративния подоходен данък (CIT) за 2026 г. са 19% върху облагаемата печалба до 200 000 евро и 25,8% за всяка печалба над този праг. Тези ставки се прилагат за всички Dutch BVs, независимо дали управителите управляват дистанционно. Освен това Нидерландия предлага режим за освобождаване при участие (participation exemption), който може да осигури необлагаеми дивиденти при квалифицирани холдингови структури. Всички данъчни плащания се насочват към Rabobank, обслужващата банка на Belastingdienst от 1 май 2026 г.
Изисква ли се местен управител за дистанционна европейска компания?
Местен нидерландски управител не е законово изискване за учредяване на Dutch BV. Можете да бъдете единствен управител и акционер, докато пребивавате в чужбина. Поддържането на местно икономическо присъствие обаче често е необходимо за получаване на достъп до обширната мрежа от спогодби за избягване на двойното данъчно облагане и за изпълнение на изискванията за съответствие на финансовите институции. Въпреки че местният управител не е задължителен за регистрацията, това е стратегически фактор за компании, търсещи дълбока интеграция в европейската финансова система и дългосрочна регулаторна стабилност.
Как да се регистрирам като UBO за дистанционна нидерландска компания?
Регистрирате се като действителен собственик (UBO) по време на първоначалната регистрация на дружеството в KVK. Всяко физическо лице, притежаващо повече от 25% от акциите или правата на глас, трябва да бъде вписано в регистъра на UBO. Този процес се извършва дистанционно като част от документите за учредяване. Ако настъпят промени в собствеността след приключване на online company registration Netherlands, трябва да докладвате тези актуализации на KVK в рамките на 7 дни, за да поддържате законово съответствие и прозрачност.
Какви документи са необходими за процедурата с легализирано пълномощно?
Изискваната документация включва валиден документ за самоличност, като международен паспорт, и попълнен въпросник за учредяване. Основният документ е пълномощното (PoA), което трябва да бъде подписано пред местен нотариус и легализирано с апостил или консулска легализация. За корпоративни акционери са необходими допълнителни документи, като извлечение от чуждестранния търговски регистър и уставът на дружеството, за да се потвърди представителната власт на подписващото лице.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |