


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Неочакваните административни санкции често надвишават годишната инвестиция, необходима за професионално фискално обслужване. За международните предприемачи сложността на нидерландските данъчни срокове и търсенето на англоговорящи специалисти могат да създадат значителна оперативна несигурност относно счетоводните разходи за Dutch BV. Вие осъзнавате, че спазването на регулаторните изисквания в чужда юрисдикция е неизменен аспект на растежа, но липсата на прозрачност в таксите за услуги може да затрудни бюджетирането. Това ръководство предоставя професионална разбивка на текущото счетоводство, подаването на данъчни декларации и годишните разходи за отчитане за базираните в Нидерландия дружества с ограничена отговорност. Ще разгледаме задължителните спрямо незадължителните услуги и законоустановените срокове за 2026 г. Това ви позволява да структурирате предвидим бюджет за корпоративна поддръжка. Като разберете специфичните изисквания за корпоративния данък и ДДС, можете да гарантирате, че вашето дружество запазва добрия си статус, без да се сблъсквате със скрити такси за съответствие. Този преглед служи като процедурна пътна карта за учредители, които ценят точността и дългосрочната стабилност на нидерландския пазар.
Key Takeaways
- Установете ясно разграничение между текущото счетоводство и годишните законоустановени отчети, за да осигурите предвидим оперативен бюджет за 2026 г.
- Ориентирайте се в задължителните изисквания за тримесечно подаване на ДДС (BTW) и специфичните правила за съхранение на документация, необходими за данъчното съответствие в Нидерландия.
- Оценете как обемът на трансакциите и сложността на бизнеса влияят върху счетоводните разходи за Dutch BV, за да изберете най-ефективното ниво на обслужване за вашето дружество.
- Придобийте ясно разбиране за задължителните срокове за подаване на годишни отчети в Търговската камара (KVK) и подаване на декларации за корпоративен данък.
- Идентифицирайте процедурните изисквания за администриране на заплати и как моделът на дистанционно обслужване улеснява съответствието за международни учредители.
Съдържание
- Структура на счетоводните разходи и разходите за съответствие на Dutch BV
- Месечно счетоводство и тримесечни справки-декларации по ДДС
- Годишно отчитане и разходи за корпоративен подоходен данък
- Трудова администрация и съответствие за работодатели
- Стратегическо управление на разходите с Intercompany Solutions
Структура на счетоводните разходи и разходите за съответствие на Dutch BV
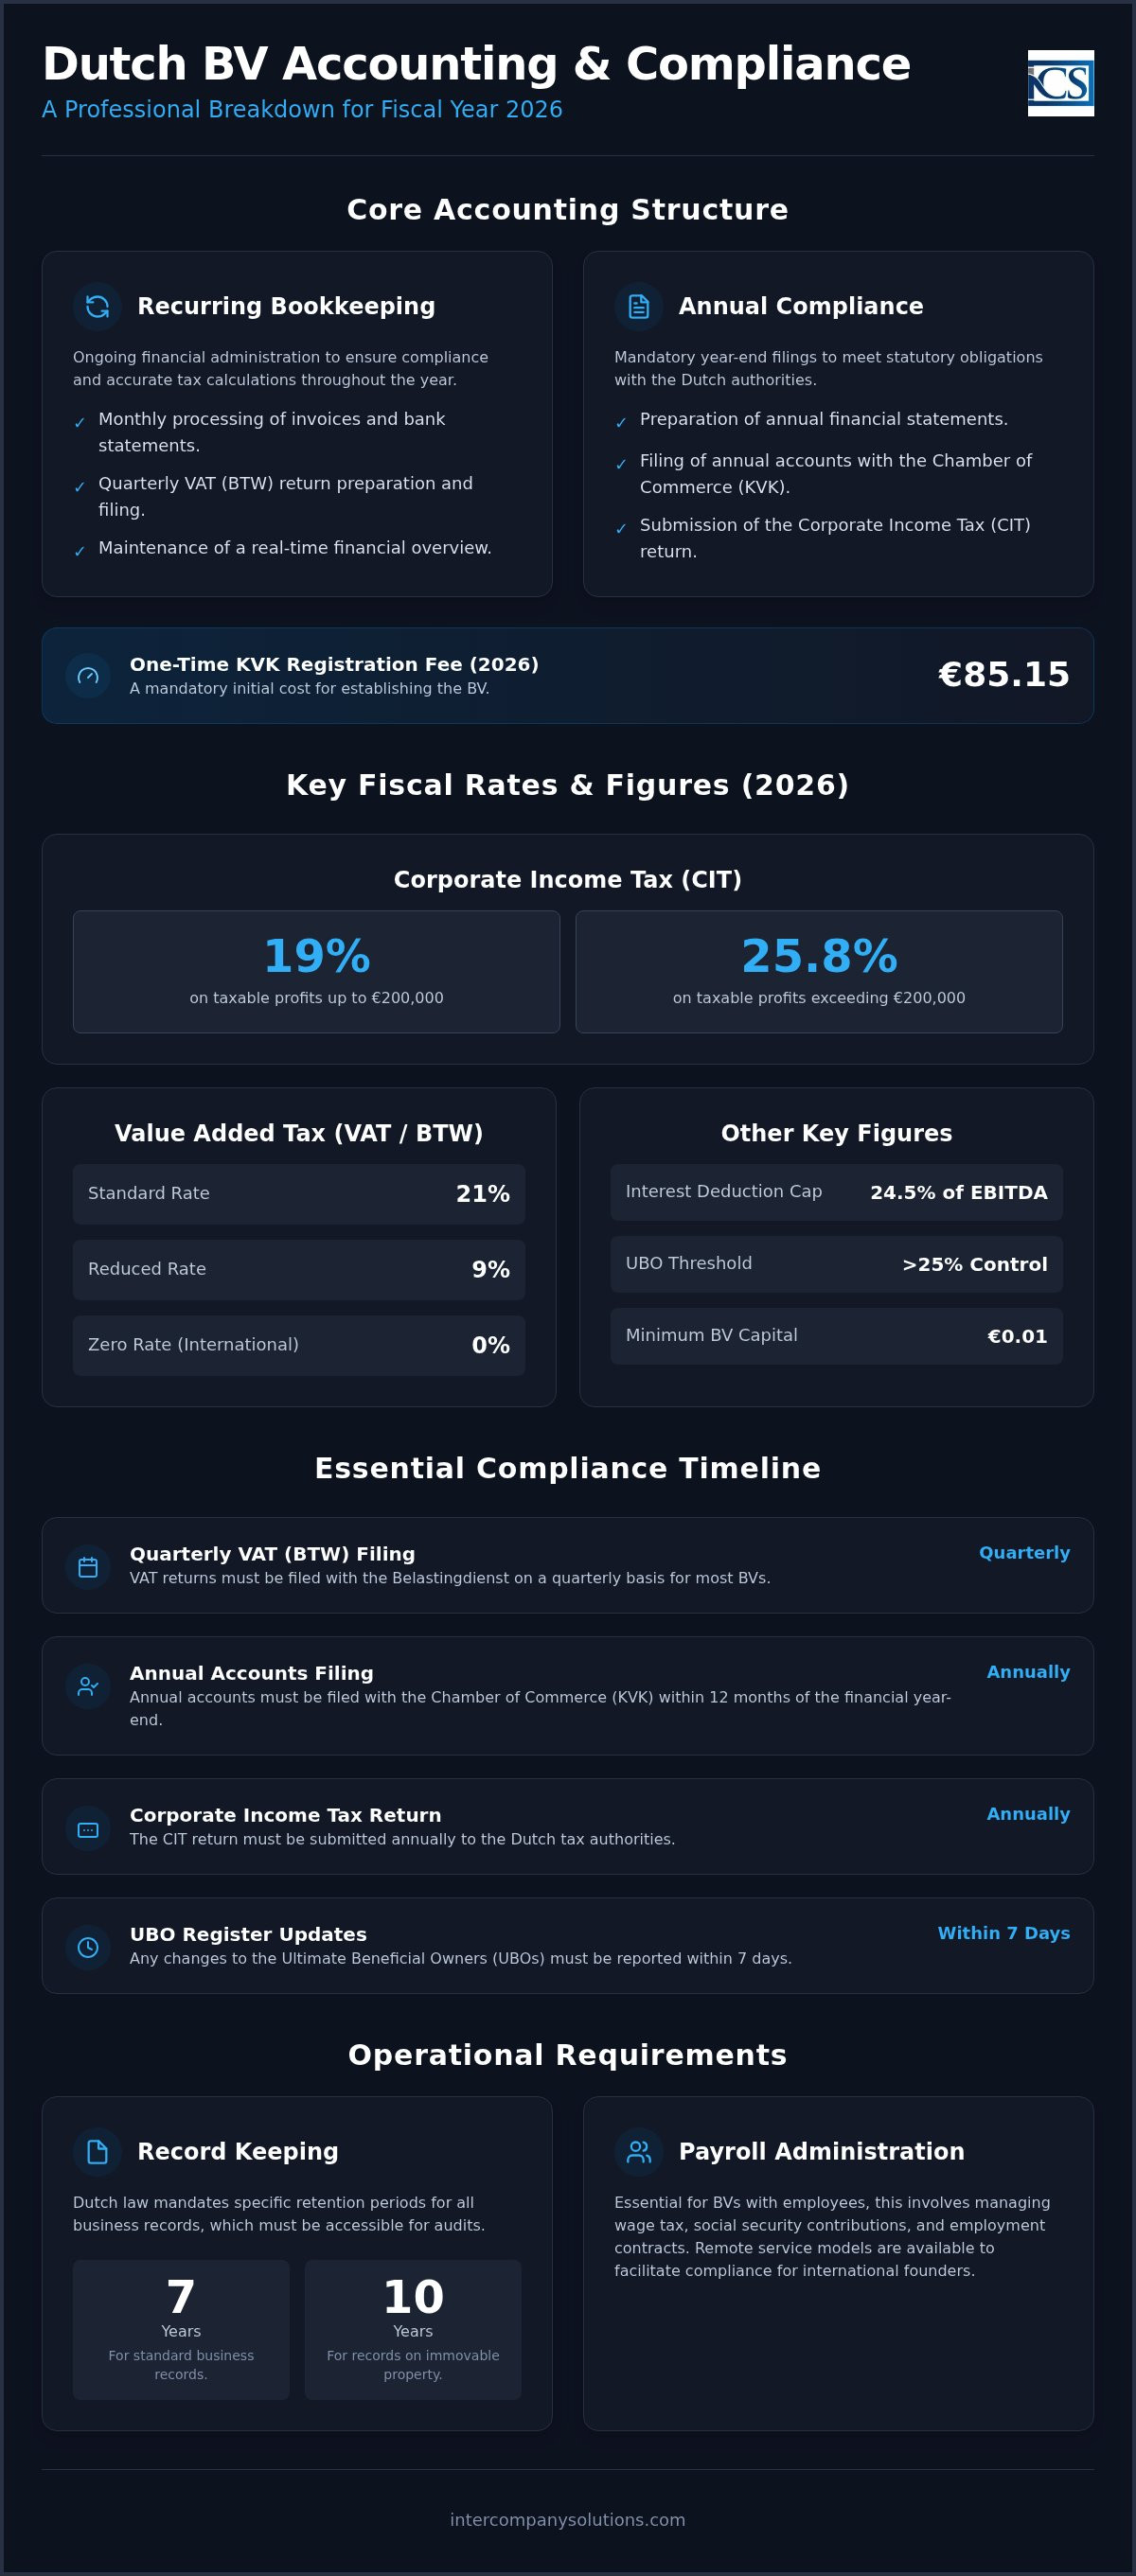
Организирането на финансовото администриране на нидерландско дружество с ограничена отговорност изисква систематичен подход за изпълнение на законовите задължения. Рамката за счетоводни разходи за Dutch BV обикновено се разделя на две отделни категории: текущо счетоводство и годишно регулаторно съответствие. За разлика от данъчно прозрачните правни форми като VOF или eenmanszaak, Besloten vennootschap (Dutch BV) е юридическо лице, което изисква нотариус за учредяването си. Тази официална структура налага по-строго ниво на отчитане в сравнение с по-простите правни форми. Можете да намерите повече подробности относно процеса на учредяване на дружество Dutch BV, за да разберете как тези първоначални правни стъпки влияят върху дългосрочните ви нужди от регулаторно съответствие. Първоначалните задължителни разходи включват еднократна такса за регистрация в KVK от 85,15 евро за 2026 г. Освен това дружествата с чуждестранна собственост често изискват специализирано отчитане на английски език и трансгранични данъчни консултации, за да осигурят съответствие както с местните, така и с международните стандарти.
Фиксирани спрямо променливи счетоводни разходи
Фиксираните разходи съставляват основата. Те обикновено включват месечни абонаменти за счетоводно обслужване и изготвяне на тримесечни справки-декларации по ДДС (BTW). Тези услуги гарантират, че вашето административно отчитане остава актуално и че данъчните задължения се изчисляват точно през цялата година. Променливите разходи възникват, когато бизнесът ви претърпи значителни промени или достигне специфични прагове. Големите BV могат да се сблъскат със задължителни изисквания за одит, което значително увеличава годишния бюджет. Освен това индивидуалните данъчни консултации относно международно преструктуриране или интелектуална собственост попадат в обхвата на променливите разходи. Важно е да се помни, че Dutch BV с минимален капитал от 0,01 евро носи същите стандартни годишни задължения за отчитане като компания с по-висока капитализация.
Регулаторни основи за 2026 г.
Разбирането на фискалната среда е от съществено значение за точното бюджетиране. Данъчните ставки са стабилни. За финансовата 2026 година ставката на корпоративния подоходен данък (CIT) е 19% за облагаема печалба до 200 000 евро. Печалбите над този праг се облагат с 25,8%. Друг критичен фактор при счетоводните разходи за Dutch BV е ограничението за приспадане на лихви, което е определено на 24,5% от EBITDA за 2026 г. Тази регулация ограничава размера на лихвите, които дружеството може да приспадне от облагаемия си доход, което влияе върху нетната данъчна позиция на силно задлъжнелите предприятия. Правилното финансово планиране гарантира, че тези регулаторни референтни стойности са интегрирани във фискалната стратегия на вашата компания от самото начало. Този методичен подход изгражда доверие с Belastingdienst и предотвратява натрупването на санкции за забавено подаване.
Месечно счетоводство и тримесечни справки-декларации по ДДС
Непрекъснатото водене на счетоводна отчетност е основата на фискалното здраве на всяка компания. Ежедневните или седмичните актуализации предотвратяват административното изоставане, което често увеличава счетоводните разходи за Dutch BV. Чрез своевременното категоризиране на фактури и банкови извлечения поддържате преглед в реално време на ликвидността на вашата компания. Този проактивен подход позволява по-добро управление на паричните потоци и гарантира отчитането на всички подлежащи на приспадане разходи. Според бизнес портала на правителството на Нидерландия, едно BV трябва да поддържа документация, която отразява текущото му финансово състояние по всяко време.
Справките-декларации по ДДС (BTW) обикновено се подават на тримесечна база пред Belastingdienst. Стандартната нидерландска ставка на ДДС е 21%. Намалена ставка от 9% се прилага за конкретни сектори като храни, книги и определени услуги, докато 0% се използва при специфични сценарии в международната търговия. За дружества с чуждестранна собственост издаването на ДДС номер обикновено отнема от 6 до 8 седмици след първоначалната регистрация в KVK. Този период на изчакване е критичен фактор във вашия първоначален оперативен график. Трябва да вземете предвид този период, когато прогнозирате своите счетоводни разходи за Dutch BV и бизнес активността си за първата година. Ако имате въпроси относно приложимостта на конкретни ставки, можете да се свържете с нас за консултация, за да изясните позицията си.
Електронно водене и съхранение на документация
Нидерландското законодателство изисква цялата фирмена документация да се съхранява за срок от минимум 7 години. Това включва цифрови файлове, хартиени фактури и банкови извлечения. Ако вашето BV притежава недвижимо имущество, този законов срок за съхранение се удължава на 10 години. Дигиталното администриране трябва да отговаря на конкретни стандарти за достъпност и възможност за одитиране, определени от данъчните органи. Електронното съхранение на записи е стандартната практика, при условие че целостта и автентичността на данните остават гарантирани през целия задължителен период. Използването на облачно базиран счетоводен софтуер често улеснява спазването на това изискване, като същевременно осигурява прозрачността, необходима за дистанционно спазване на нормативните изисквания. При модернизиране на вашите системи Switch My Books предоставя експертна помощ за мигриране на финансови данни между основните счетоводни платформи.
Предприятията, ангажирани с внос и износ, трябва да кандидатстват за регистрационен и идентификационен номер на икономическите оператори (EORI). Това е предварително условие за митническо оформяне при превоз на стоки към или извън Европейския съюз. Освен това тримесечните декларации за BV, които търгуват в рамките на ЕС, трябва да включват справки за вътреобщностни доставки (ICP). Тези отчети отразяват стоките и услугите, преминаващи през граница, без начисляване на ДДС на мястото на продажбата. За подробно описание на тези изисквания вижте нашето ръководство за регистрация по ДДС в Нидерландия. Точното водене на тези записи гарантира, че дружеството ви избягва глоби за забавено подаване и поддържа безупречна регулаторна история.
Годишно отчитане и разходи за корпоративен подоходен данък
Годишното приключване на счетоводните книги на дружеството представлява най-важният етап във финансовата година. Изготвянето на годишни финансови отчети е законово изискване за всяко Dutch BV, независимо от нивото му на активност или размер на оборота. Тези документи предоставят прозрачен преглед на финансовото състояние на дружеството и служат като основа за данъчните оценки. При бюджетирането на счетоводни разходи за Dutch BV предприемачите трябва да вземат предвид специализирания експертен опит, необходим за съставянето на тези отчети в съответствие с нидерландските общоприети счетоводни принципи (Dutch GAAP). Тези отчети трябва да бъдат обявени пред Търговската камара (KVK) в рамките на 12 месеца от края на финансовата година, за да се запази статусът на дружеството като действащо и изрядно. Неизпълнението на това задължение не води единствено до административни глоби; то може да доведе до лична отговорност за директорите, ако дружеството изпадне в неплатежоспособност. За работещите във финансовия сектор, които търсят начини за ограничаване на подобни рискове, можете да научите повече за Versapien и техния експертен опит в управлението на риска чрез изкуствен интелект.
Управителният съвет носи отговорност за изготвянето на финансовите отчети в рамките на пет месеца след края на финансовата година. Въпреки че акционерите могат да разрешат удължаване с до пет допълнителни месеца, крайният срок за публикуване в KVK остава строго фиксиран на 12 месеца след края на годината. Това е критичен срок, тъй като нидерландските данъчни власти и KVK следят тези дати отблизо. Повечето международни учредители управляват „малки“ или „микро“ BV, които се възползват от опростени стандарти за отчитане. Според бизнес портала на правителството на Нидерландия, тези опростени формати изискват по-малко оповестявания и по-малко сложен счетоводен баланс в сравнение с по-големите предприятия. Тази категоризация помага за контролиране на общите административни разходи чрез намаляване на обема от данни, които трябва да бъдат одитирани или публично оповестени.
Изчисляване и плащане на CIT
Финализираните финансови отчети са основата за данъчната декларация за корпоративен подоходен данък (CIT). Тези декларации трябва да се подават по електронен път до Belastingdienst чрез специализиран софтуер или чрез регистриран данъчен посредник. Точността тук е от първостепенно значение; данъчните власти съпоставят тези подадени данни с регистрите на KVK и данните за ДДС, за да установят несъответствия. От 1 май 2026 г. Rabobank е официалната обслужваща банка на нидерландските данъчни власти, така че всички данъчни задължения или възстановявания се обработват чрез тази институция. Добра практика е да приключите счетоводството си по-рано, за да избегнете натоварването по време на данъчната кампания и да си осигурите достатъчно време за необходимите данъчни оптимизации. Можете да намерите по-изчерпателен преглед на тези процедурни стъпки в нашата статия за счетоводство за регулаторно съответствие и данъчни задължения на Dutch BV.
Последен преглед: септември 2026 г.
Администриране на заплатите и нормативно съответствие за работодатели
Наемането на персонал в Нидерландия въвежда специфични административни задължения, които пряко влияят върху счетоводните разходи за Dutch BV. Всяко BV с наети служители трябва да се регистрира за данъчен номер за данък върху заплатите в данъчните органи преди обработката на първото изплащане на заплата. Тази регистрация е отправната точка за ежемесечното съответствие, което включва издаване на фишове за заплати, осигурителни вноски и управление на пенсионното осигуряване. За служители на възраст 21 и повече години минималната часова работна заплата е 14,99 евро от 1 юли 2026 г. Работодателите трябва също така да отчитат максималния осигурителен доход за социалноосигурителни вноски, който възлиза на 79 409 евро годишно за фискалната 2026 година. Управлението на тези променливи изисква методичен подход, за да се гарантира, че плащанията към Belastingdienst, обработвани през Rabobank, са точни и навременни.
Стандартното администриране на заплатите включва няколко задължителни компонента, които трябва да се управляват на месечна база:
- Генериране на електронни фишове за заплати за всички служители.
- Изчисляване и подаване на декларации за осигурителните вноски и данъка върху трудовите възнаграждения.
- Управление на регистрациите в пенсионни схеми и месечните вноски.
- Годишно отчитане на доходите на служителите пред Belastingdienst (Jaaropgave).
Нашите услуги по ТРЗ и осигуряване на персонал предоставят структурирано решение чрез консолидиране на трудовите договори и осигурителните декларации в една месечна фактура. Значително предимство за много международни дружества е 30%-вото правило за данъчно възстановяване. Тази преференция позволява на отговарящите на условията международни служители да получават до 30% от брутното си възнаграждение освободени от данъци. Това е ефективен инструмент за привличане на таланти от цял свят, въпреки че изисква прецизно изчисление в рамките на системата за ТРЗ, за да се запази пълно съответствие с данъчните разпоредби. Документацията, свързана с ТРЗ, трябва да се съхранява най-малко 7 години, за да отговаря на законовите стандарти за одит.
Employer of Record и решения за персонал
Чуждестранните дружества, които все още не са готови да изградят пълен местен отдел по управление на човешките ресурси, често използват услугите на регистриран работодател (Employer of Record - EOR). Този модел позволява на компанията да наема служители, докато EOR доставчикът поема правната отговорност за спазването на нидерландското трудово законодателство. Това включва администриране на задължителните плащания при отпуск по болест, осигуряване на изискуемите застраховки и придържане към колективните трудови договори (CAO), където са приложими. Използването на EOR услуга осигурява плавен преход за компаниите в началните етапи на навлизане на пазара. За по-подробен преглед на тези възможности можете да се запознаете с нашето ръководство за ТРЗ услуги в Нидерландия.
Разходи за висококвалифицирани мигранти (HSM)
Набирането на таланти извън Европейския съюз включва допълнителни процедурни стъпки и разходи. За да наеме висококвалифицирани мигранти, едно Dutch BV обикновено трябва да получи статут на признат спонсор от Службата за имиграция и натурализация (IND). Административните такси за тези заявления и последващите визови процедури са съществени пера от вашия годишен бюджет за персонал. HSM служителите трябва да отговарят на специфични възрастови прагове на възнаграждението, за да се квалифицират за статут на пребиваване и за 30%-вото правило. Тези прагове се актуализират ежегодно. През 2026 г. трябва да гарантирате, че вашите предложения за заплати покриват тези минимуми, за да избегнете отнемане на разрешенията за работа или на спонсорския статут. Тази специфична сфера на съответствие изисква прецизна координация между вашите данъчни консултанти и администрацията по ЧР.
Стратегическо управление на разходите с Intercompany Solutions
Ефективното управление на разходите за счетоводство на Dutch BV изисква партньор, който разбира връзката между правното учредяване и фискалното съответствие. Intercompany Solutions предоставя цялостен пакет от услуги, съчетаващ учредяване на дружеството, регистрация по BTW и текущо счетоводно обслужване. Този централизиран подход премахва комуникационните пропуски, които често водят до административни грешки и непредвидени такси. Чрез директна работа с нидерландски корпоративни специалисти получавате пълна яснота относно финансовите задължения на вашето дружество от деня на неговото учредяване. Нашата кантора служи като мост между местната регулаторна рамка и вашите глобални бизнес цели, като гарантира безупречното изпълнение на всяка процедурна стъпка.
Опростено дистанционно съответствие
Стандартният ред за учредители извън ЕС за регистриране на дружество е процедурата с легализирано пълномощно (Power of Attorney - POA). Този метод позволява на нотариуса да изповяда учредителния акт, без да се налага учредителят да пътува до Нидерландия. Ние обезпечаваме този процес изцяло дистанционно, като обикновено финализираме учредяването на компания тип Dutch BV в срок от 3 до 5 работни дни. Тази оперативност намалява първоначалните разходи за стартиране и ви позволява да се съсредоточите върху разрастването на дейността. Управлението на вашето нидерландско дружество изцяло от чужбина се превръща в предвидим процес, когато правните и административните основи се поемат от един доставчик. Този дистанционен модел е съобразен с изискванията за бързина и педантичност на съвременните международни предприемачи.
Текуща поддръжка и консултации
Спазването на нормативните изисквания е непрекъснат процес, надхвърлящ годишното отчитане. Например всяка промяна при действителния собственик (UBO) трябва да бъде вписана в KVK в рамките на 7 дни, за да се запази регулаторното съответствие. Нашите премиум секретарски услуги включват 10 часа специализирана помощ през първата година за обработка на подобни административни актуализации и следене на критичните срокове за CIT и BTW. Това проактивно наблюдение е ключово за предотвратяване на санкциите, съпътстващи закъснелите подавания към Belastingdienst. Предоставяме първоначална консултация, която помага на предприемачите да определят най-изгодната структура за техния конкретен бизнес модел. Това осигурява пълно съответствие между счетоводния бюджет и реалния обем и сложност на вашите трансакции. Консолидирането на тези услуги гарантира, че документацията ви, подлежаща на задължително съхранение от минимум 7 години, е винаги готова за проверка и напълно съобразена с нидерландското законодателство.
Последен преглед: септември 2026 г.
Осигуряване на финансовото бъдеще на вашето нидерландско дружество
Поддържането на Dutch BV изисква неотклонно спазване на законовите срокове и прецизно водене на документацията. Чрез ясно разделяне на текущото счетоводство от годишните отчетни задължения можете да заложите предвидим бюджет за разходите за счетоводство на Dutch BV. Гарантирането на пълно съответствие с изискванията на Belastingdienst и Търговската камара предпазва от административни глоби и защитава вашата репутация в Нидерландия. Този организиран подход ви позволява да се съсредоточите върху мащабирането на бизнеса, докато специалисти управляват процедурните изисквания.
Intercompany Solutions е водеща специализирана кантора за учредяване на дружества от чуждестранни предприемачи, предлагаща дистанционна процедура в рамките на 3-5 работни дни. Предоставяме надежден вход към нидерландския пазар със 100% гаранция за удовлетвореност. Екипът ни защитава вашите корпоративни интереси с внимание към детайла и висока ефективност още от деня на учредяване.
Полагането на стабилна административна основа днес подготвя бизнеса ви за регулаторните изисквания през 2026 г. и след това. Очакваме възможността да подпомогнем вашия международен растеж и дългосрочна устойчивост.
Последен преглед: септември 2026 г.
Често задавани въпроси
Каква е средната месечна такса за счетоводство на Dutch BV?
Месечните такси варират според сложността на дейността и обема на трансакциите на дружеството. Тези разходи по принцип включват текущото счетоводно отчитане и подаването на тримесечните декларации за BTW. За много международни предприемачи тези регулярни разходи се договорят като фиксиран месечен абонамент, което гарантира предвидими счетоводни разходи за Dutch BV. Конкретният размер се определя от броя обработени фактури и необходимостта от допълнителни услуги като ТРЗ или специализирани данъчни консултации.
Задължително ли е наемането на нидерландски счетоводител за моето BV?
Макар да няма императивно законово изискване малките дружества от тип BV да ползват външен счетоводител за ежедневното отчитане, всяко предприятие е длъжно да подава изрядни годишни финансови отчети пред Търговската камара (KVK). Повечето компании с чуждестранни собственици залагат на професионално съдействие, за да осигурят съответствие с нидерландските счетоводни стандарти (Dutch GAAP) и данъчното законодателство. Работата със специалист елиминира риска от административни грешки, които биха могли да доведат до лична отговорност на управителя или значителни санкции от Belastingdienst, чиято обслужваща банка от 1 май 2026 г. е Rabobank.
Какви са таксите на KVK за регистрация и подаване на отчети през 2026 г.?
Еднократната такса за първоначална регистрация на Dutch BV в Търговската камара възлиза на 85,15 евро през 2026 г. Сумата се заплаща при първоначалното вписване на дружеството в търговския регистър. Въпреки че няма годишна членска такса към KVK, компаниите заплащат малки административни такси при електронното подаване на своите годишни финансови отчети в 12-месечния срок след края на финансовата година. Тези такси съставляват незначителна част от общите счетоводни разходи за Dutch BV, но са задължителен етап от регулаторното съответствие.
Колко време отнема получаването на BTW номер за BV с чуждестранна собственост?
При дружества, притежавани от чуждестранни лица, издаването на BTW номер обикновено отнема между 6 и 8 седмици след регистрацията в KVK. Преди да предостави номера, Belastingdienst прави проверка на планираната търговска дейност и наличното икономическо присъствие (substance). През този период дружеството най-често има право да предприема подготвителни търговски стъпки, но не може да начислява или възстановява BTW, докато регистрацията не бъде окончателно вписана и номерът официално издаден.
Какви са сроковете за съхранение на фирмена документация в Нидерландия?
Цялата търговска документация в Нидерландия, включително фактури, банкови извлечения и сключени договори, подлежи на задължително съхранение за период от минимум 7 години. Ако вашето BV притежава недвижими имоти, този законоустановен срок се увеличава на 10 години. Документите следва да се съхраняват във вид, позволяващ безпрепятствен достъп и одит от данъчните органи. Стандартът в практиката е дигиталният архив, стига автентичността и целостта на данните да останат гарантирани през целия нормативно определен период.
Възможно ли е дистанционно водене на счетоводството на Dutch BV от чужбина?
Цялостното финансово-счетоводно обслужване на вашето нидерландско дружество може да се управлява изцяло дистанционно. Съвременният счетоводен софтуер и защитените онлайн портали правят обмена на фактури и банкови извлечения между управителя и местния счетоводител изключително лесен. Тази технологична обезпеченост гарантира коректно подаване на отчетите в нидерландските срокове без изискване за физическо присъствие в страната. Специализираните кантори осигуряват цялостно обслужване на чуждестранни учредители чрез сигурни дигитални канали и дистанционна комуникация.
Каква е ставката на корпоративния данък за Dutch BV през 2026 г.?
През 2026 г. ставката на корпоративния подоходен данък (CIT) е 19% за облагаема печалба в размер до 200 000 евро. За печалби над тази граница данъчната ставка е 25,8%. Посочените ставки се начисляват върху нетната финансова печалба на предприятието след приспадане на признатите за дейността разходи и допустимите данъчни облекчения. Прецизното счетоводство е от първостепенно значение за акуратното изчисляване на облагаемата основа и за пълноценното прилагане на нормативно предвидените данъчни преференции.
Sources
- ICS Payroll - ТРЗ услуги в Нидерландия
- KVK - Регистрация в Търговския регистър на Нидерландия
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния данък
- Belastingdienst - Данъци върху възнагражденията (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- IND - Висококвалифициран мигрант
- IND - Разрешение за пребиваване за стартиращ бизнес (start-up)
- BOIP - Регистрация на търговска марка в Бенелюкс
- WIPO - Мадридска система
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |