
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
申請 30% 裁定是雇主與員工之間的共同程序,而非員工可自行辦理的稅務表格。了解如何為員工申請 30% 裁定,意味著及早確認資格,並使申請與入職日期及薪資核算設定相互配合。
資格取決於員工的具體情況和薪資,且申請截止日期可能會影響該裁定的生效時間。雇主應在提交前核對相關條件、協商由誰收集申請的各個部分,並將該等資訊與僱傭及薪資記錄進行比對。獲准後,薪資核算必須遵循裁定的條款及生效日期。以下步驟涵蓋上述核對、共同申請以及後續應留存的記錄。
重點摘要
- 在準備申請前,請核對員工的招募或調動情況、居住歷史以及適用的薪資標準。
- 雇主與員工使用準確的個人、僱傭及薪資資訊共同提出申請。
- 協調入職日期與提交時機,因為截止日期可能會影響裁定生效的時間。
- 獲准後,使薪資發放指示與該裁定保持一致,並妥善整理申請及證明記錄。
- 在變更薪資處理方式前,請對照 Belastingdienst 目前的指引審查員工情況的變更。
荷蘭 30% 裁定對國際員工的意義
荷蘭 30% 裁定(正式名稱為 30% 機制)是一項針對從國外招募或調派至荷蘭之特定員工的稅務安排。若員工與雇主符合條件且荷蘭稅務局核准該申請,雇主可透過薪資發放提供符合資格之境外額外成本的免稅津貼。Belastingdienst 關於 30% 機制的指引載明了官方條件。若欲深入了解該機制在荷蘭稅收體系中的定位與背景,請參閱此 30% 裁定概述。
該裁定並非自動適用於每位國際新聘員工。適用資格取決於員工的個人情況、聘僱安排以及適用的法規要求。此外,獲得核准並不代表員工的全部薪資均可免稅。該機制涉及的是津貼的稅務處理方式,並受限於適用於該員工個別情況的規定與限額。
30% 裁定的作用與非其涵蓋範圍
在符合條件的情況下,該機制允許雇主在適用規定的範圍內,將境外額外成本津貼視為免稅。這是一種薪資補償機制,而非由員工單獨申報的個人所得稅扣除額。該稅務處理須經申請並獲核准後方能生效,且必須在薪資發放中予以執行。由於每位員工的適用資格、薪資水準及個人情況各不相同,因此最終計算出的實發薪資可能存在差異。
雇主在評估適用資格及擬採行的薪資處理方式之前,不應向員工承諾特定的實發薪資金額。核准決定及其具體條款決定了該津貼的後續處理方式。
申請主體:雇主與員工的責任
雇主與員工須共同向荷蘭稅務局提交申請。雇主負責協調整體流程,並提供準確的聘僱與薪資發放明細,包括聘僱開始日期及薪資資訊。員工則須提供完整的個人資料,以及先前的居住地與工作經歷詳細資訊。這些細節有助於確立是否符合相關法定條件。
對雇主而言,該流程的第一步是將此申請視為與薪資管理相關聯的共同責任,而非僅由員工單方面提出的稅務請求。雙方應就各項資料的收集分工達成共識,並在提交前核對資訊的一致性。接著,評估各項資格條件並備妥申請文件。
30% 裁定與移民居留許可相互獨立。它並不賦予在荷蘭居住或工作的權利,且具備此項稅務機制的適用資格亦不代表該員工已取得法定的居留或工作授權。相關要件取決於個人的國籍與移民身分。雇主應利用 IND 的工作與居留資訊 另行評估這些要件。
在開始申請 30% 裁定之前核查員工資格
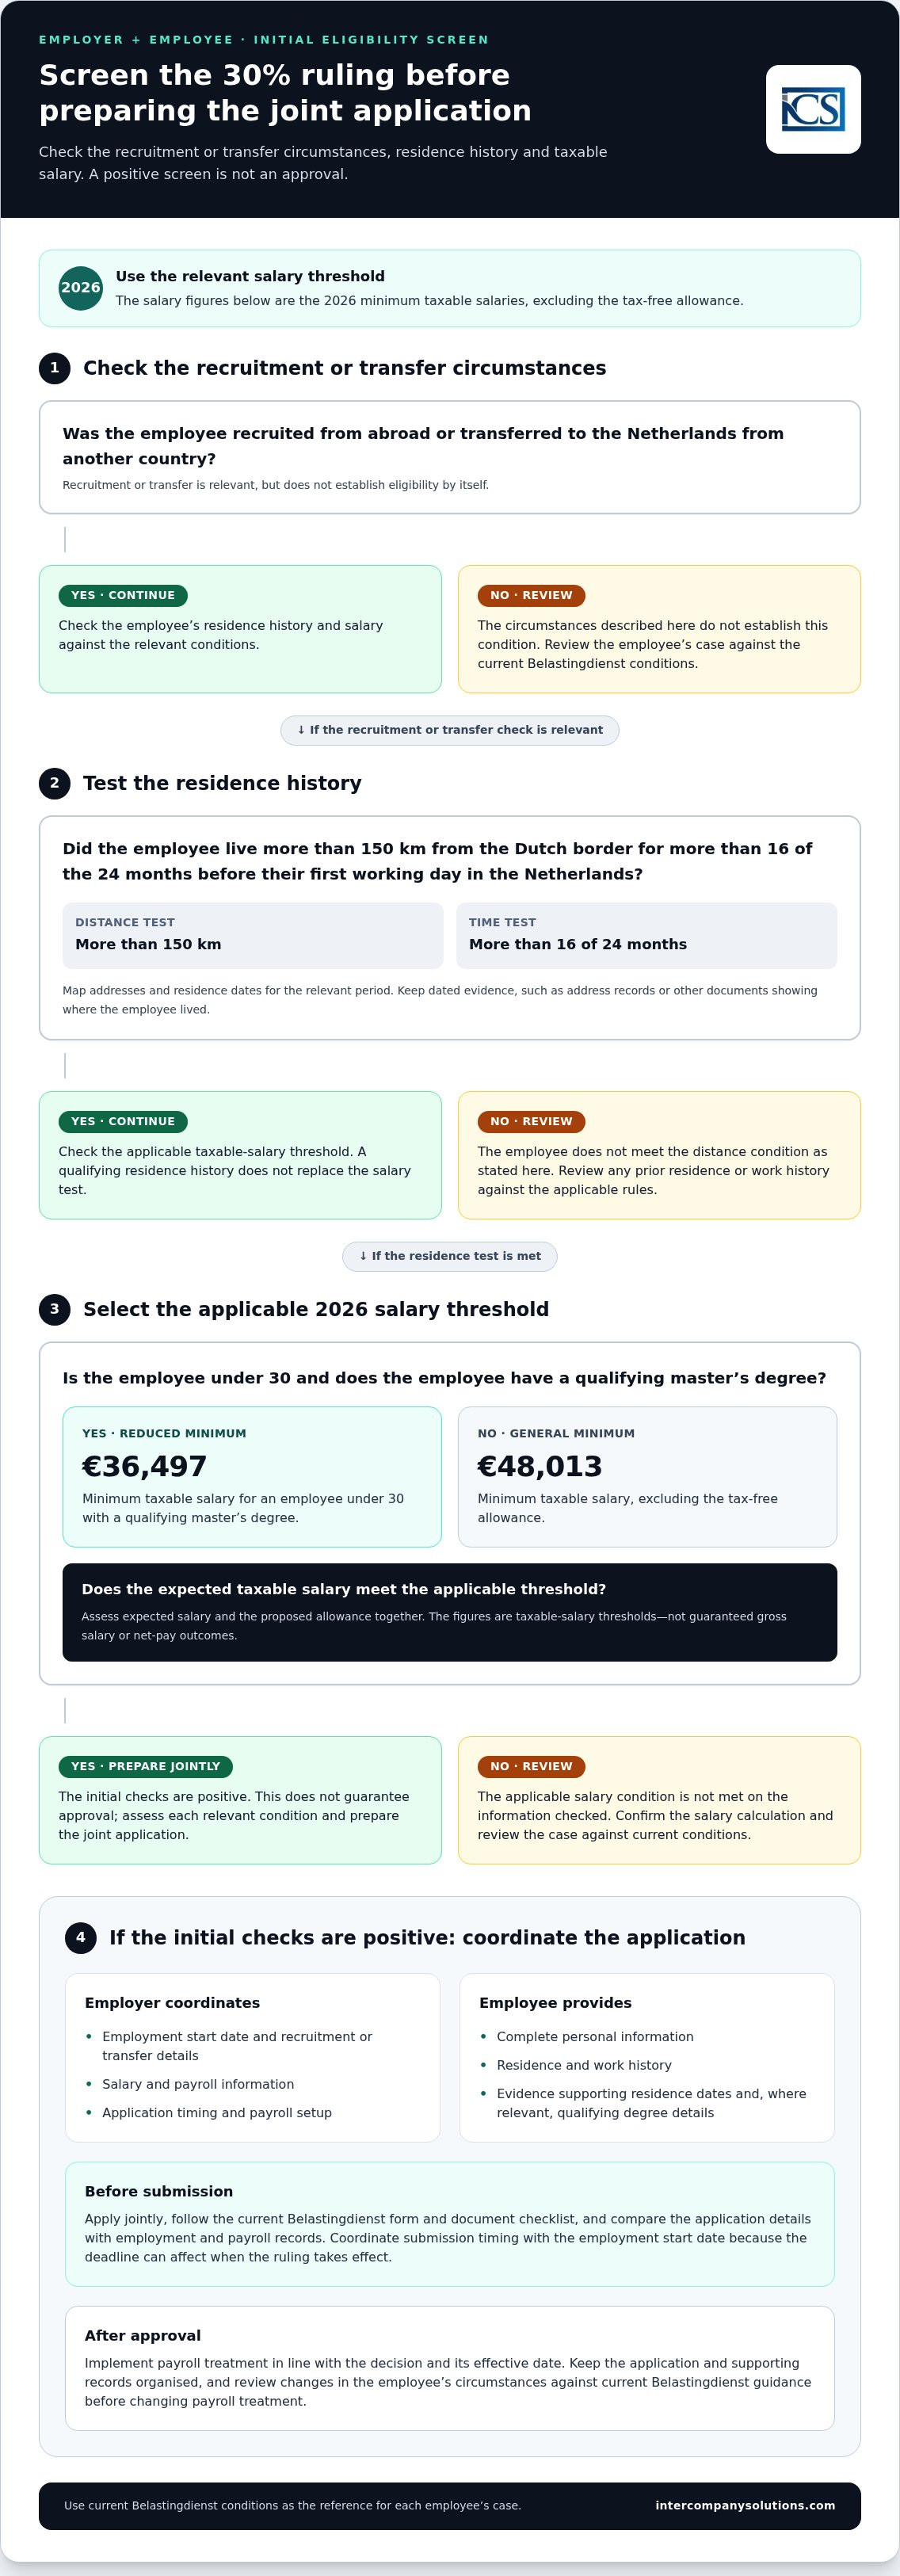
在準備共同申請之前,請對照官方條件對每位員工進行審查。從國外招募或調派至荷蘭屬於相關要件,但僅憑任一情況均不足以確定適用資格。員工的居住史與應稅薪資亦必須一併納入評估。請以 Belastingdienst 針對 30% 機制所訂定的條件為基準,分別審查每項標準。
就業經歷、招募及居住條件
該機制旨在適用於從國外招募或從其他國家調派至荷蘭的員工。在距離條件方面,員工在荷蘭首個工作日之前的 24 個月中,必須有超過 16 個月的時間居住在距離荷蘭邊界 150 公里以外的地區。僅搬遷至荷蘭一項並不能證明符合該項檢驗標準。
請員工列出其在相關期間內的詳細地址與居住日期。妥善保存具有日期的證明文件以佐證這段居住史,例如戶籍地址紀錄或其他足以證明員工實際居住地點的文件。將該時程表與官方檢驗標準(包括與荷蘭邊界的距離)進行比對。若該員工先前曾居住或工作於荷蘭,應對照適用法規審查其完整的履歷與居留紀錄,而不應僅依賴其最近期的地址。
薪資標準與需要額外審查的情況
2026 年,不含免稅津貼的最低應稅薪資為 €48,013。對於未滿 30 歲且持有合格碩士學位的員工,調降後的最低標準為 €36,497。這些金額屬於應稅薪資門檻,並非保證的稅前薪資或實發薪資結果。應將員工的預期薪資與適用的津貼合併評估,然後將得出的應稅薪資與相應門檻進行比對。
在適用調降門檻之前,請先確認員工的年齡及符合資格的學位證明文件。僅符合薪資檢驗標準仍顯不足:招募或調派情況以及居住條件亦必須經過評估。同樣地,符合資格的居住史亦無法取代薪資要件。請記錄各項查核依據,以便雇主與員工在提交申請前解決任何不符之處。
這些查核有助於雇主客觀評估案件,避免將單一符合要件視為獲得核准的保證。若欲協調整合資格審查與薪資發放前置作業,歡迎 與我們的團隊討論申請流程。
如何逐步為員工申請 30% 裁決
初步資格審查完成後,雇主與員工即可準備共同申請。請遵循 Belastingdienst 針對 30% 措施的最新指引,包括申請表及其文件清單。請利用該表格確認必須提交的項目,因為所需附件可能因個案而異。
準備申請資料及證明文件
收集員工的個人資料與居住歷史,以及入職日期、招聘或調派資訊與薪資明細。雇主應將這些資料與合約及工資單記錄進行核對。員工應核對個人資料及日期是否準確。請使用最新表格確認所需證明文件,並將其與有助於內部審核申請的輔助記錄區分開來。
共同提交並追蹤申請進度
雇主與員工須透過 Belastingdienst 規定的流程共同申請。申請必須在員工首個工作日起四個月內提交,裁決方可自該日起生效。若逾期提交,該裁決通常自提交申請次月首日起生效。寄出表格前,請查閱目前的官方指引以確認提交途徑及生效日期條件。
指定專人統籌提交並追蹤其狀態。請將填妥的申請表副本、提交確認函及相關信件與員工的薪資檔案一同保存。若稅務機關要求補充資料,請記錄該要求並在規定期限內回覆。
提交後:決定與薪資系統落實
在收到並審查該決定之前,切勿在薪資核算中套用該裁決。若獲得核准,請記錄該決定及其生效日期,隨後向薪資部門發出明確的書面指示,以反映核准的條款。若申請仍在審理中,請繼續採用現行的薪資處理方式,直至決定確認可適用的內容。若遭到拒絕,請審查該決定並確保薪資計算反映適用的處理方式。請遵循機構的檔案保存政策,將決定書及相關信件存入員工檔案。
雇主可預防的常見申請錯誤
提交前,請檢查申請表與佐證記錄中的姓名、受僱日期、薪資資訊及居住詳情是否一致。請追蹤自首個工作日起算之四個月期限,並明確提交責任。請對照 Belastingdienst 的最新指引審核僱傭關係或資格的變更。請勿假定現有的決定會自動涵蓋變更後的情況。
透過薪資核算管理 30% 裁決並規劃後續步驟
獲得核准標誌著從申請流程移交至日常薪資管理。請將該決定與員工的僱傭記錄一同保存,並根據決定書的條款及生效日期向薪資部門提供明確指示。薪資部門不應從申請文件或預期結果中推斷這些細節。
建立明確的雇主與薪資部門移交機制
明確指定負責保存申請表與決定書、更新薪資核算以及應對後續變更的人員。請確保員工理解經核准的措施對薪資造成的改變與未改變之處:獲得核准並不意味著所有薪資均免稅,且並非所有情況都會產生相同的淨額結果。
在每次更新薪資核算前,請將決定書與員工的合約及現行薪資數據進行比對。若僱傭詳情有所變更,或員工轉任不同職位或更換雇主,請依據 Belastingdienst 關於 30% 措施的最新指引審視具體情況。請勿假定原始決定會自動涵蓋變更後的情況。請保留註明日期的記錄,載明審核內容以及變更薪資處理的原因。
何時需要專業薪資支援
協調裁決與薪資處理、僱傭記錄及薪俸稅,有助於使薪資處理與核准條款保持一致。Intercompany Solutions 提供薪資與人事支援,包括 30% 裁決申請及相關薪資管理。這項支援有助於組織行政交接,而資格與核准仍取決於官方條件及稅務機關的決定。
雇主可參閱荷蘭薪資服務資訊,並決定如何統籌管理申請記錄、決定追蹤及薪資更新。請指定員工檔案的負責人,記錄核准的生效日期,並確認薪資部門已落實發布的決定。若員工的情況發生變化,請在進行進一步調整前審核該處理方式。
將裁決程序納入明確的薪資發放時間表
妥善的申請始於根據現行條件分別審查員工的個人情況、居留歷史和薪資。雇主與員工應共同提出申請,並依據稅務機關的決定進行薪資處理。核准並非自動產生,因此請確保申請詳情、決定和薪資處理指示保持一致。
規劃同時意味著在提交申請後分配行政管理責任。Intercompany Solutions 處理 30% ruling 申請,並提供薪資發放與人員配置支援,包括勞動合約、薪資稅及社會保險管理。有關現行資格與申請指南,請參閱 Belastingdienst 關於 30% 機制的資訊。
透過明確的責任歸屬、精確的記錄以及根據已確認的決定更新薪資,雇主可以一致地管理每個步驟。
常見問題
員工可以在沒有雇主的情況下單獨申請 30% ruling 嗎?
不行。誠如 Belastingdienst 關於 30% 機制的指引所述,員工與雇主必須共同向荷蘭稅務機關提出申請。員工提供準確的個人與居留歷史詳情,而雇主則統籌聘僱與薪資資訊及提交事宜。員工可以自行準備其資料,但無法獨立於雇主之外取得該裁決。雙方在申請前均應審閱現行表格與說明。
雇主有多長時間可以申請 30% ruling?
為使該裁決自員工首個工作日起生效,共同申請必須自該日起四個月內提交。雇主與員工應在聘僱開始後迅速協調填寫表格及備妥佐證資料。Belastingdienst 的現行申請指引載明了截止日期及生效日期規則。請妥善保存首個工作日及提交確認憑據的記錄。
申請 30% ruling 需要哪些文件?
請使用現行 Belastingdienst 申請表格與核對清單,以確定該名員工個案所需的佐證文件。申請時需提供準確的身份、聘僱、薪資、招募或調動以及居留歷史資訊。在提交前,請對照勞動合約與薪資記錄核對姓名與日期。請遵循官方表格之指示提供文件。
如果逾期提交 30% ruling 申請會怎樣?
若共同申請是在員工首個工作日後超過四個月才提交,則該裁決通常自提交次月的第一天起生效,而非自聘僱開始日起生效。這可能會縮短適用該機制的期限。請查閱 Belastingdienst 關於該個案生效日期的指引,並確保薪資計算遵循決定書中所載的日期。
每位跨國員工都有資格獲得荷蘭 30% ruling 嗎?
不行。僅憑跨國招募本身並不能構成符合資格。員工必須符合適用的官方條件,包括招募或調動情況、居留歷史以及應稅薪資標準。在特定情況下可能適用不同的薪資標準,包括年齡在 30 歲以下且持有合格碩士學位的員工。申請前請查閱現行 Belastingdienst 資格指引,並分別評估每項條件。
30% ruling 是否賦予員工在荷蘭工作的許可?
否。該裁決僅涉及符合資格之員工津貼的稅務處理;它並非居留許可或工作許可。移民要求取決於員工的國籍與情況。歐盟、歐洲經濟區和瑞士公民所適用的工作許可要求可能不同於非歐盟公民。雇主應使用 IND 關於在荷蘭工作的資訊分別評估這些要求。
最後審閱日期:2026 年 10 月
Sources
- ICS Payroll - 荷蘭薪資服務
- KVK - 於荷蘭商業登記處註冊
- Business.gov.nl - 私人有限公司 (bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典,法人)
- Rijksoverheid - 企業經營
- Belastingdienst - 公司所得稅率
- Belastingdienst - 薪資稅 (loonheffingen)
- UWV - 雇主義務
- SVB - 荷蘭社會保險
- IND - 高技術移民
- IND - 新創企業居留許可
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC 全球稅務摘要 - 荷蘭
- ICLG - 公司治理法律與法規,荷蘭
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |