

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
許多國際創業者認為利潤率越高,納稅義務就必然呈線性增長,然而荷蘭稅制採用階梯式結構,旨在支持企業在擴張初期的發展。了解荷蘭公司稅率對於任何希望在維持合規的同時優化其全球稅務狀況的外資 Dutch BV 而言都至關重要。您可能正承受著跨境申報的壓力,並希望避免因錯過嚴格的申報截止日期而遭受財務處罰。對於不熟悉當地 Belastingdienst 要求的人士而言,這是一個常見的挑戰。
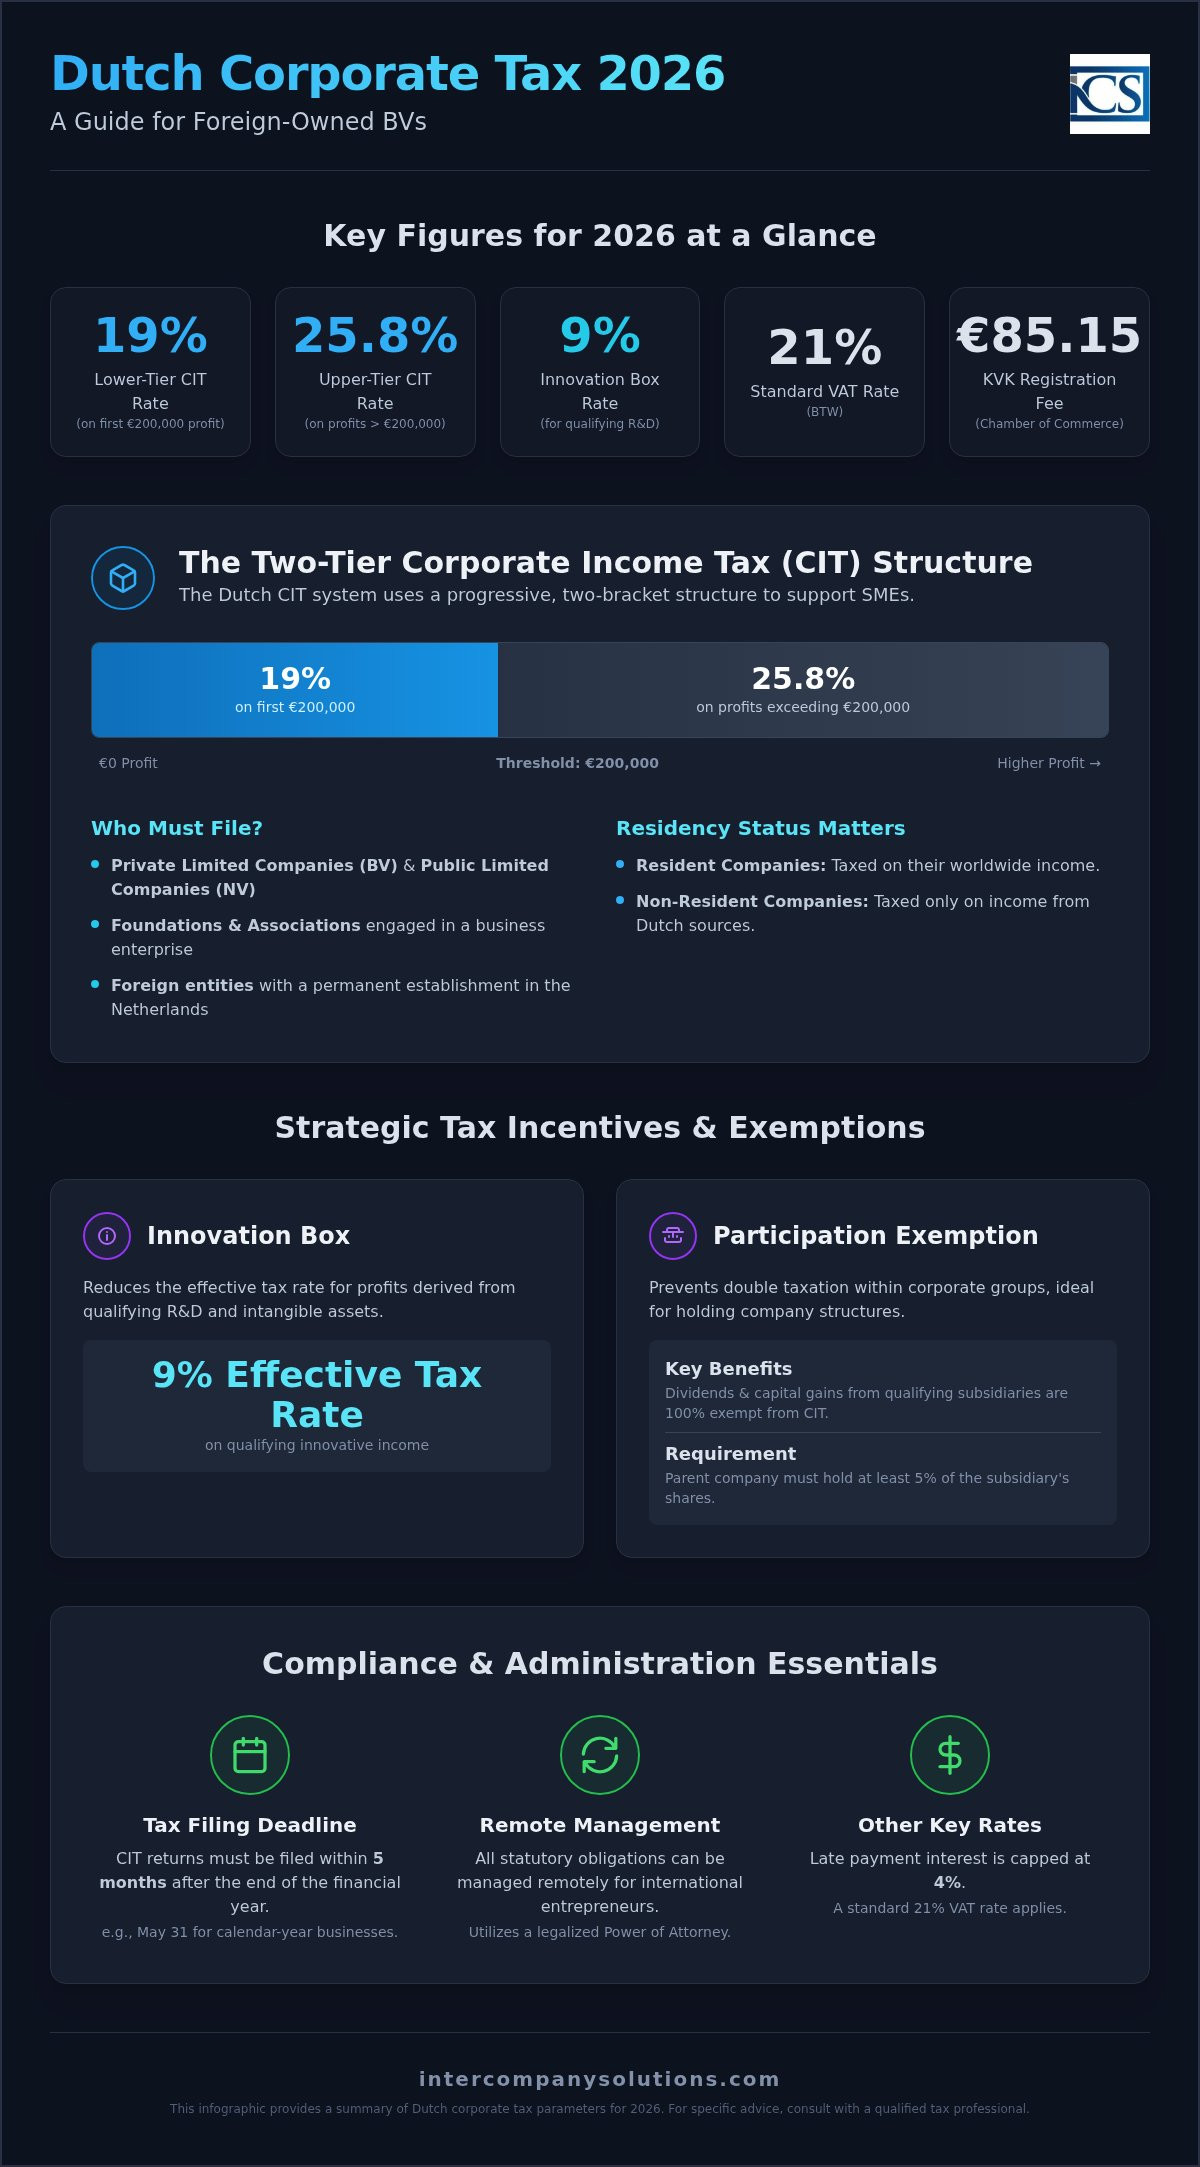
本文詳細分析了 2026 年的稅率級距、起徵點以及法定合規步驟。我們將闡明 19% 的稅率如何適用於最初的 200,000 歐元利潤,以及 25.8% 的稅率級距何時生效。我們的會計與稅務服務團隊精心編寫了本指南,涵蓋 9% 的創新盒子(Innovation Box)稅收優惠以及參與免稅規則。您將獲得可靠的稅務申報時間表,並清楚了解 2026 年 85.15 歐元的 KVK 註冊費,確保您的企業從一開始就在完全符合法規的前提下運營。
重點摘要
- 2026 年荷蘭公司所得稅率為:應稅利潤首個 200,000 歐元以內為 19%,超過該門檻的利潤為 25.8%。
- 符合條件的創新業務活動可透過創新盒子(Innovation Box)享有 9% 的優惠實際稅率,而參與免稅則可防止控股架構的雙重徵稅。
- 公司所得稅申報表必須在財政年度結束後五個月內提交,對於採用曆年制的企業,對應的截止日期為 5 月 31 日。
- 國際創業者可利用經公證認證的授權書途徑進行公司成立及持續的稅務合規,從而遠程處理所有法定責任。
- 除利潤稅外,企業還必須將 2026 財政年度 21% 的標準 BTW 稅率以及 85.15 歐元的強制性 KVK 註冊費計入成本。
了解荷蘭兩級公司所得稅(CIT)結構
荷蘭對公司產生的應稅利潤徵收公司所得稅。這種荷蘭公司稅制採用兩級階梯式結構,而非單一固定比例。該制度旨在提供具競爭力的稅收環境,特別是針對作為當地經濟支柱的中小型企業(SME)。透過對初期利潤區間適用較低稅率,政府鼓勵企業將收益再投資以實現進一步增長和創新。
計算應稅利潤是一個直接的過程,即從總營業收入中扣除可扣除的業務費用。雖然概念簡單,但居民身份與非居民身份的區分對於合規至關重要。居民公司(即在荷蘭境內註冊成立或實際管理機構位於荷蘭境內的公司)須就其全球所得納稅。非居民公司僅對源自荷蘭的利潤承擔納稅義務,例如源自當地常設機構或荷蘭不動產的利潤。了解貴公司的稅務居民身份是確定總納稅義務的第一步。
2026 年公司稅率級距與門檻
在 2026 財政年度,荷蘭公司稅率與上一年的參數保持一致。不超過 200,000 歐元門檻的利潤適用 19% 的稅率。任何超過 200,000 歐元上限的利潤均按 25.8% 的標準稅率徵稅。重要的是要了解這些稅率是分段適用的。這意味著即使是高度盈利的公司,其最初的 200,000 歐元利潤仍享有較低的 19% 稅率,較高的 25.8% 稅率僅適用於超出該金額的部分。荷蘭沒有地方市政或省級公司稅,這簡化了國際創始人的計算。
應稅實體:誰必須申報?
申報公司所得稅的義務主要由股份有限公司(NV)和私人有限公司(Dutch BV)承擔。如果您正在考慮在荷蘭開展業務,由於其靈活性,Dutch BV 架構是外國投資者最常見的選擇。然而,納稅義務不僅限於這些公司形式。基金會和協會如果從事在市場上競爭的商業企業活動,也必須進行申報。擁有常設機構或指定荷蘭代表的外國實體同樣需繳納公司所得稅(CIT)。我們的會計與稅務服務團隊協助客戶理清這些定義,確保每個實體均符合年度申報要求,避免產生以 4% 為上限的滯納金利息。
Dutch BV 的策略性稅收優惠與豁免
荷蘭稅法提供了特定機制,以降低跨國集團架構與創新企業的實質稅負。這些優惠並非自動適用;它們需要積極的管理以及在您的年度稅務申報中提供精確的文件記錄。雖然標準荷蘭公司所得稅稅率適用於一般營業利潤,但這些豁免可以顯著改變合資格實體的最終稅額負擔。必須將這些考量與其他行政成本(例如 2026 年 85.15 歐元的 KVK 註冊費)相結合,以瞭解在荷蘭維持營運的總成本。
參股豁免制度架構
參股豁免是許多企業家選擇荷蘭建立控股公司架構的主要原因。該機制免除了來自合資格子公司之所有股利與資本利得的公司所得稅。為符合資格,荷蘭母公司必須持有子公司至少 5% 的股份。此外,該子公司不能純粹作為被動投資組合來持有。當實體作為國際投資或集團擴張的門戶時,該架構是 Dutch BV 設立的基本要素。它有效防止了企業集團內部的雙重課稅,確保在子公司層面已納稅的利潤不會在控股層面被重複課稅。
創新盒子與研發優惠
從事技術研究與開發的公司可以受惠於創新盒子。來自專利資產或自行開發軟體的合資格所得,其實質稅率僅為 9%,而非適用的標準 19% 或 25.8% 稅率級距。要獲得這項優惠,您必須先從荷蘭企業局取得研發聲明(WBSO)。這項優惠對開發硬體、醫療技術或專有軟體解決方案的企業尤為重要。該 9% 稅率適用於開發成本回收後,自創新資產產生的淨利潤。
妥善記錄這些活動對合規至關重要。荷蘭稅務局要求研發工作與所產生的所得之間存在明確的關聯。如果您的商業模式依賴智慧財產權,正確管理這些稅收優惠可確保您的全球稅務狀況維持最佳化。如果您需要協助以確定哪些優惠適用於您的具體架構,您可以諮詢我們的稅務專家,以獲得對您資格的詳細評估。我們確保所有必要的申報均連同您的年度公司所得稅申報表一併正確提交。
行政要求與合規截止日期
維持一家荷蘭公司需要嚴格遵守行政常規。合規始於對 Dutch BV 實體進行系統性的會計核算,以確保全年準確記錄所有應稅事項。荷蘭的會計年度通常遵循曆年制,從 1 月 1 日至 12 月 31 日。對於所有法人實體而言,透過 Belastingdienst 入口網站進行電子申報並非可選項目,而是強制性要求。該數位入口網站需要安全登入,通常由您的稅務代表管理以確保資料安全傳輸。未履行這些義務或錯過具體截止日期將導致標準化的行政罰款,並對任何未清償的荷蘭公司所得稅稅率稅額責任加收利息。
標準申報時程
提交公司所得稅(CIT)申報表的標準截止日期為會計年度次年的 6 月 1 日。雖然這個為期五個月的時間窗口是基準,但許多跨國企業家會利用延期機制。只要在原定的 6 月 1 日截止日期前提出申請,您最多可申請長達 11 個月的標準延期。這項為期 11 個月的延期對於在多個司法管轄區營運的公司特別有用,因為它使荷蘭的申報能與國際報告週期保持一致。除了稅務申報外,您還必須在商會(KVK)辦理年度財務報表之公開揭露。這項工作必須在財政年度結束後 12 個月內完成,以避免董事承擔個人責任風險。
7 年法定紀錄保存規定
荷蘭法律對紀錄保存有著嚴格的要求。所有商業紀錄,包括發票、銀行對帳單及合約,必須保存至少 7 年。若您的 BV 持有不動產,該保存期限將延長至 10 年。雖然允許使用數位儲存且通常更便於遠端管理,但必須確保資料的完整性與可存取性。紀錄的儲存方式必須確保在稽查官員要求時,能在合理時間內以可判讀之格式呈現。Belastingdienst 必須能夠在保存期限內的任何時間對這些紀錄進行稅務查核。妥善整理這些紀錄有助於確保以往年度適用了正確的荷蘭公司所得稅稅率,並在監管審查期間提供保障。
2026 年增值稅與地方行政成本
營運 Dutch BV 所涉及的稅務義務不僅限於年度利潤稅。雖然荷蘭公司所得稅率是影響獲利能力的首要考量,但間接稅與政府註冊費用則是與當地主管機關最頻繁互動的部分。這些費用由政府訂定,並每年進行調整以反映行政管理成本。在 2026 財政年度,商會(KVK)的一次性註冊費為 €85.15。如果您的商業模式包含聘用員工,您還必須落實荷蘭薪酬處理服務,以管理按月申報的薪資所得稅代扣與社會保險供款。
加值稅稅率與註冊
加值稅(VAT,荷蘭語中稱為 BTW)是一種適用於幾乎所有境內及歐盟內部交易的消費稅。2026 年的標準加值稅稅率維持在 21%,涵蓋絕大多數商業商品及專業服務。9% 的優惠稅率適用於特定類別,例如食品、書籍和醫療用品。對於國際創業者而言,實際申報流程包括透過 Belastingdienst 門戶網站提交季度申報表。如果您的 BV 從事歐盟境內的跨境貿易,在雙方均持有有效加值稅識別碼的前提下,您可以採用反向徵稅機制,將加值稅納稅義務移轉給客戶。精確的加值稅紀錄至關重要,因為主管機關通常會將這些申報紀錄與您的年度公司所得稅申報表進行交叉核對。
商會(KVK)與 UBO 費用
KVK 註冊是成立任何新實體的第一步。在支付最初的 €85.15 費用後,公司無需再支付年度年費,該費用已被廢除以減輕中小型企業的行政負擔。然而,維持您的註冊需要強制披露最終實質受益人(UBO)。UBO 登記冊要求識別持有該 BV 超過 25% 股份、表決權或所有權權益的任何自然人。此項透明度是荷蘭反洗錢(AML)法規下的法定要求。非居民董事必須確保其 UBO 資訊保持最新狀態,因為未能更新此項資料可能會導致行政罰款,並可能導致公司銀行帳戶遭到凍結。這些在地費用雖然低於荷蘭公司所得稅率,但對於維持實體的法定地位至關重要。
遠端管理荷蘭稅務合規
外國創業者無需居住在荷蘭即可維持完全的稅務合規。荷蘭法律制度透過經公證認證的授權書(PoA)途徑為此提供便利,使創業者無需親自拜訪荷蘭公證人即可遠端設立 BV。一旦您的公司完成註冊,數位會計工具便成為您即時監控稅務負擔的主要介面。這些系統使您能夠追蹤可扣除費用與營業總收入,針對荷蘭公司所得稅率下的納稅義務提供清晰預測。這種遠端模式得到了 Belastingdienst 強大的數位基礎設施支援,該機構接受加值稅和公司所得稅的電子申報。
從境外營運需要嚴格遵守各項行政截止期限。儘管您並未親臨當地,您的 BV 仍需遵守與本地企業相同的 7 年紀錄保存規定。數位儲存解決方案必須確保所有財務資料的完整性與可存取性,包括發票與銀行對帳單。使用雲端會計系統可讓您的稅務代表即時查閱必要文件,確保您的季度加值稅與年度公司所得稅申報準確且準時提交。
企業服務提供商的角色
企業服務提供商是您跨國總部與荷蘭稅務暨海關管理局之間的重要橋樑。除了基礎申報外,我們確保您的 BV 維持必要的在地實質營運要求,這可能是享受荷蘭廣泛租稅協定網絡的必要條件。這包括管理當地營業地址,以及確保關鍵管理決策得到妥善記錄。從在荷蘭開展業務轉向管理日常合規營運涉及多個技術步驟,例如取得 RSIN 號碼及辦理強制的 UBO 註冊。特別建議非歐盟創業者尋求專業代表服務,以確保從第一天起即符合所有當地法規要求。
國際創業者的後續步驟
- 進行初步稅務評估,以確認您的預計利潤是否會維持在 19% 級距內,或是達到 25.8% 的荷蘭公司所得稅率門檻。
- 備齊 UBO 及董事註冊所需的身分證明文件,特別是針對持有公司超過 25% 權益的任何自然人。
- 建立符合 7 年法定商業紀錄保存規定的數位紀錄保存系統。
- 聯繫專業顧問,透過經公證認證的授權書途徑啟動遠端公司設立程序。
如需討論您的具體稅務情況,請聯繫 Intercompany Solutions 進行諮詢。
最後審閱日期:2026 年 8 月
確保您 2026 年的荷蘭稅務地位
2026財政年度為國際企業提供了穩定的環境,荷蘭公司所得稅稅率保持在利潤不超過200,000歐元為19%,超過該門檻的利潤為25.8%。成功管理這一雙軌體系需要將稅務籌劃與法定行政要求相結合,例如85.15歐元的 KVK 註冊費和7年記錄保存規定。通過利用參股豁免或創新箱等優惠政策,創始人可以規劃其全球業務架構,有效避免雙重徵稅,同時促進長期增長。
我們的專家是通往荷蘭市場的可靠橋樑,提供全面的增值稅與公司所得稅申報服務。我們處理當地稅收法規和經濟實質要求的複雜細節,確保您的專業利益掌握在經驗豐富的專家手中。這使您能夠專注於公司的擴張,而我們則確保準確無誤地遵守每個申報截止日期。我們透過授權委託書方式辦理遠程設立,為全球創始人提供高效的進入流程。
我們期待協助您進入荷蘭,並支持您在歐洲市場取得成功。
最後審查日期:2026年8月
常見問題
2026年荷蘭公司所得稅稅率是多少?
2026年的荷蘭公司所得稅稅率為應稅利潤首個200,000歐元適用19%,超過此門檻的任何金額適用25.8%。這種累進分級結構確保規模較小的公司對其初始收益支付較低的百分比。由於荷蘭沒有地方公司稅,這些國家稅率即代表您的荷蘭實體的全部所得稅納稅義務。
在荷蘭申報公司所得稅的截止日期是什麼時候?
公司所得稅申報表須在財政年度結束後的五個月內提交。對於採用公曆年的企業,截止日期為5月31日。可以申請最多11個月的標準延期,這會將截止日期推遲至次年4月。未按時申報或未按時申請延期將導致 Belastingdienst 處以行政罰款。
外資持有的 Dutch BV 能否享受19%的稅率?
外資持有的 Dutch BV 與本地持有的公司享有同等待遇,可完全享受較低的19%稅率級距。無論股東的國籍或居留身份為何,荷蘭公司所得稅稅率均適用於公司的利潤。這種平等待遇使 BV 成為希望進入歐洲市場同時保持競爭性稅務地位的國際創業者的理想載體。
荷蘭稅法中的參股豁免是什麼?
參股豁免是一項旨在通過免除從子公司獲得的股息和資本利得來防止雙重徵稅的規定。為符合資格,荷蘭母公司必須持有子公司至少5%的股份。此外,該子公司不得作為純粹的被動投資組合來持有。該規則是國際控股架構的關鍵特徵,確保已在子公司層面徵稅的利潤不會被再次徵稅。
我需要荷蘭銀行賬戶來支付公司稅款嗎?
嚴格來說,您不需要荷蘭銀行賬戶來繳納公司稅,但擁有符合 SEPA 標準的賬戶是非常實用的。荷蘭稅務機關偏好通過帶有特定參考號碼的銀行轉賬進行付款。雖然國際轉賬可行,但可能導致延遲或對賬問題。大多數公司發現,本地或歐盟的商業賬戶可以簡化增值稅和公司稅的繳納,同時確保符合當地銀行標準。
如果我錯過了荷蘭稅務申報截止日期會怎樣?
錯過稅務申報截止日期將導致標準化的行政罰款並產生滯納利息。目前公司稅逾期付款的利率上限為4%。如果您意識到無法在6月1日截止日期前完成申報,務必在該日期之前申請延期。屢次不合規可能會引發荷蘭稅務機關更嚴格的審計或更高的罰款。
在2026年設立BV是否有最低股本要求?
在2026年設立Dutch BV並無高額法定最低股本要求。您只需低至0.01歐元的股本即可創立公司,儘管許多創始人會選擇更切合實際的金額,例如100歐元或1,000歐元。引入這種靈活性是為了讓BV架構相較於仍要求最低資本為45,000歐元的NV更易於設立。
資料來源
- KVK - 於荷蘭商業登記處註冊
- Business.gov.nl - 私人有限公司 (bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典,法人實體)
- Rijksoverheid - 企業經營
- Belastingdienst - 企業所得稅稅率
- ICS Payroll - 荷蘭薪資服務
- Belastingdienst - 薪資稅 (loonheffingen)
- UWV - 雇主義務
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC 全球稅務概覽 - 荷蘭
- ICLG - 公司治理法律與法規,荷蘭
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |