


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нідерланди посіли 8-ме місце у світі в рейтингу світової конкурентоспроможності IMD за 2026 рік, продемонструвавши свою силу в міжнародній торгівлі та технологічній інфраструктурі. Для міжнародного підприємця переваги відкриття компанії в Нідерландах виходять за межі суто рейтингових позицій і включають надійну фіскальну систему та доступ до єдиного європейського ринку. Ви, ймовірно, усвідомлюєте, що масштабування в Європу часто пов'язане з високими корпоративними податками та труднощами транскордонних регуляторних перешкод у юрисдикції вашого походження.
Заснування Dutch BV пропонує стратегічне вирішення цих завдань завдяки прозорій правовій системі та ефективним можливостям дистанційного управління. Ця стаття містить комплексний аналіз фіскальних, правових та операційних переваг, доступних іноземним власникам бізнесу у 2026 році. Ми розглядаємо 19-відсоткову ставку податку на прибуток підприємств на прибуток до 200 000 євро, 24,5-відсоткове обмеження на вирахування відсотків від EBITDA та процедурну чіткість оформлення за довіреністю (Power of Attorney) для засновників-нерезидентів. Розуміння цих конкретних механізмів допомагає знизити подвійне оподаткування та забезпечити стабільну базу для ваших міжнародних операцій.
Ключові тези
- Дізнайтеся, як Нідерланди слугують логістичним хабом до ЄС, забезпечуючи доступ протягом одного дня до основних ринків, таких як Німеччина та Бельгія.
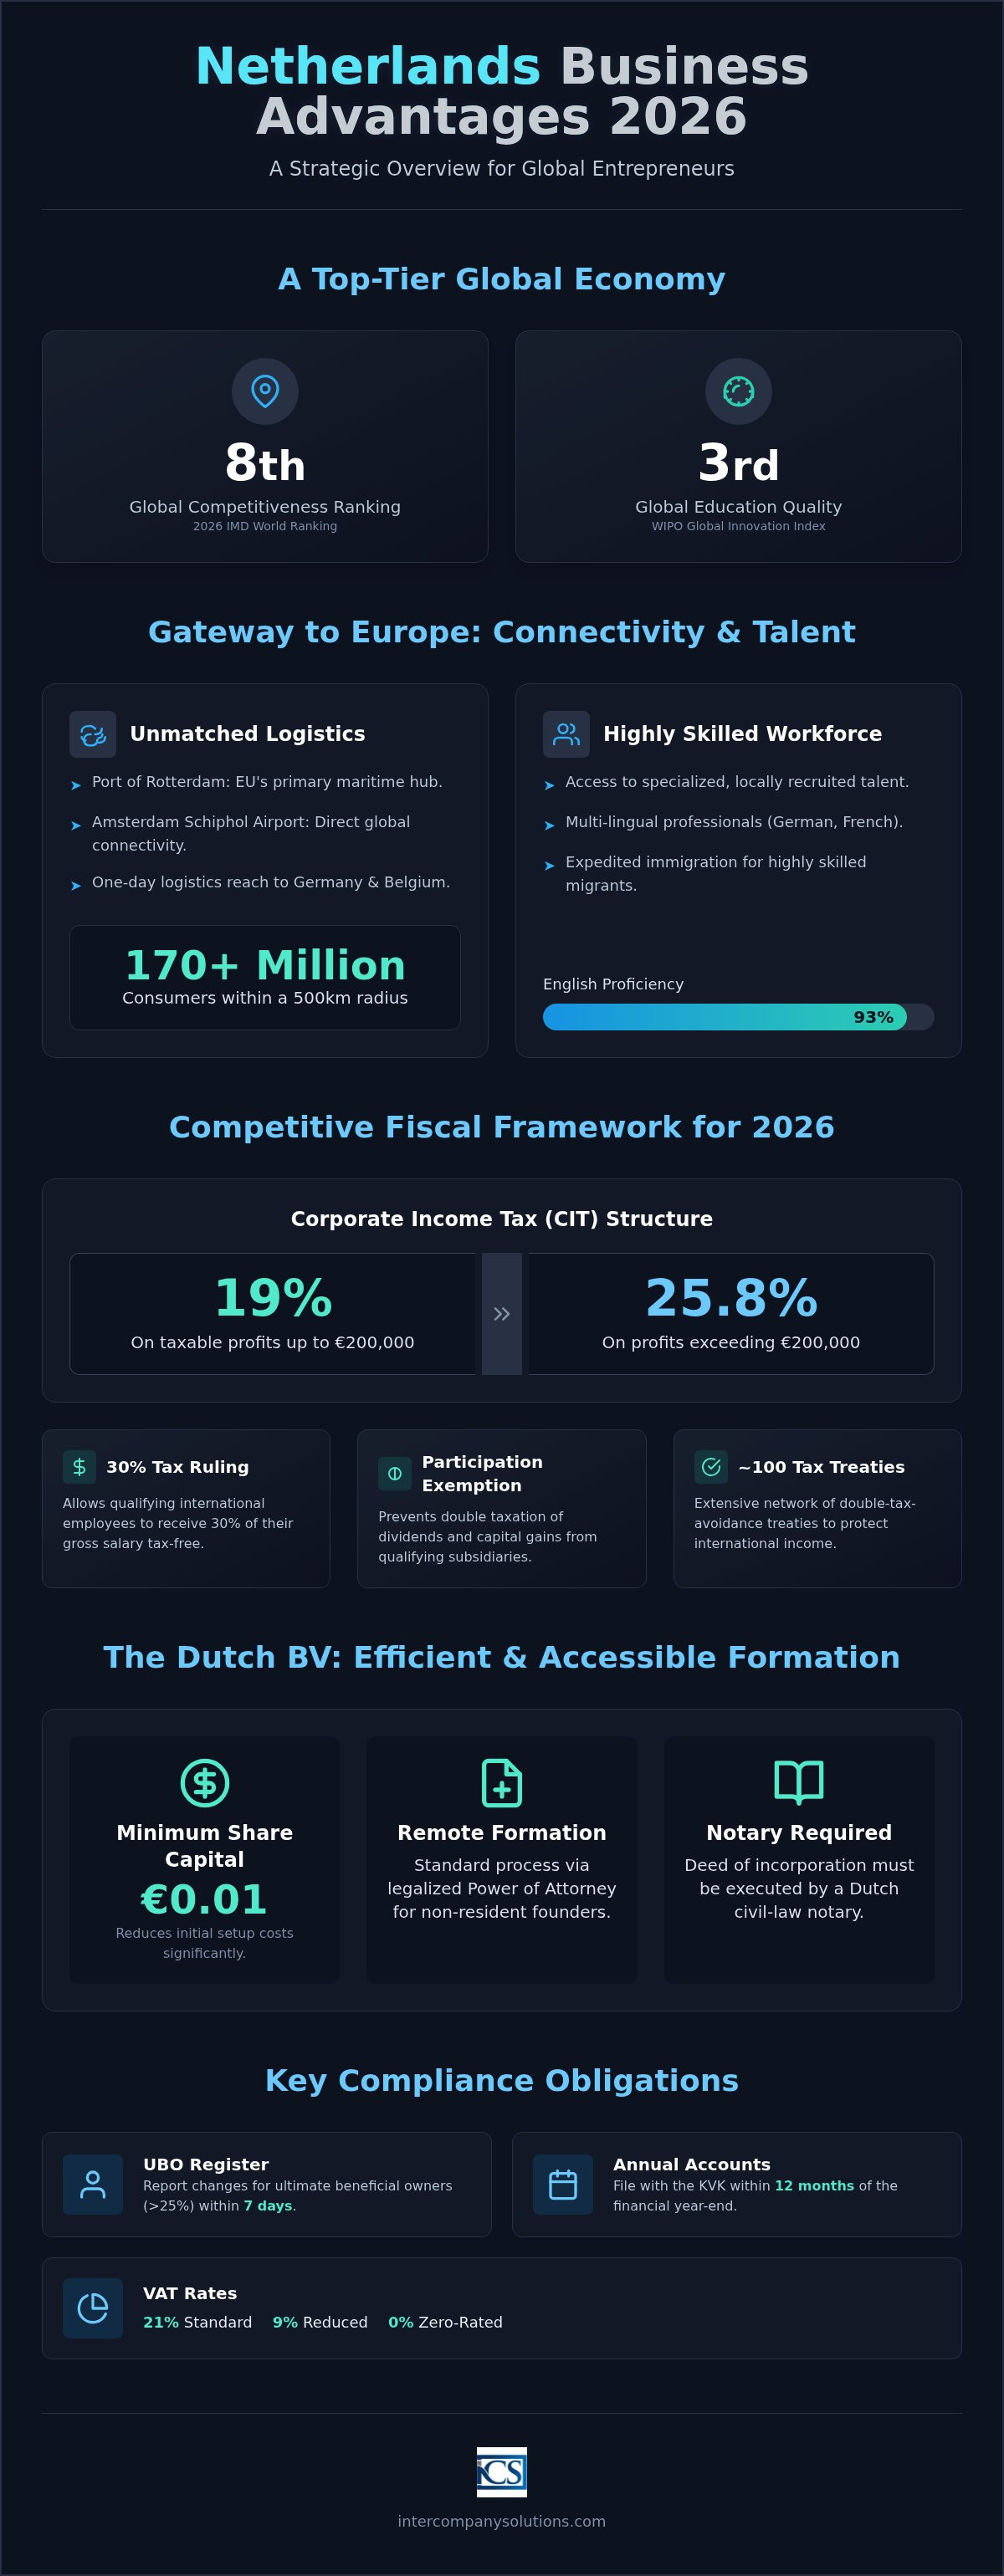
- Проаналізуйте структуру корпоративного оподаткування на 2026 рік, яка передбачає ставку 19% на прибуток до 200 000 євро та 25,8% на суми, що перевищують цей поріг.
- Зрозумійте переваги заснування компанії в Нідерландах через дистанційну реєстрацію BV, для якої мінімальний розмір статутного капіталу становить лише 0,01 євро.
- Дослідіть інноваційне середовище та переваги ринку праці, включно з прискореними імміграційними процедурами для висококваліфікованих мігрантів через визнаних спонсорів.
- Отримайте чітке розуміння обов'язкових комплаєнс-вимог, таких як повідомлення про зміни щодо UBO протягом 7 днів і подання річної звітності протягом 12 місяців після закінчення фінансового року.
Стратегічні географічні та економічні переваги ринку Нідерландів
Нідерланди зберігають позицію провідної світової економіки, посівши 8-ме місце в рейтингу світової конкурентоспроможності IMD 2026 року. Ця позиція відображає високий рівень розвитку міжнародної торгівлі та інституційну стабільність країни. Однією з головних переваг заснування компанії в Нідерландах є безпосередній доступ до нідерландської соціальної ринкової економіки, яка характеризується високою продуктивністю та орієнтацією на глобальну логістику.
Інфраструктура та сполучення для міжнародної торгівлі
Порт Роттердама залишається головним морським вузлом Європейського Союзу, виконуючи роль глобальної ланки для міжнародної торгівлі. Його автоматизовані термінали та глибоководні причали дають змогу бізнесу керувати масштабними ланцюгами постачання з високою ефективністю. Для компаній, які створюють корпоративні штаб-квартири, аеропорт Амстердам Схіпгол пропонує пряме авіасполучення з основними світовими фінансовими центрами з високою частотою рейсів. Ця фізична інфраструктура доповнюється цифровими мережами світового рівня. Ці системи підтримують дистанційну комерційну діяльність та специфічні вимоги міжнародної електронної комерції завдяки високошвидкісному оптоволоконному з'єднанню. Така інтеграція морської, авіаційної та цифрової інфраструктури перетворює ринок Нідерландів на центральний вузол світової економіки. Близькість до Німеччини та Бельгії забезпечує компаніям одноденну логістичну доступність по всій Західній Європі. У радіусі 500 кілометрів від нідерландського кордону доступно понад 170 мільйонів споживачів, що робить країну ідеальним дистрибуційним пунктом для фізичних товарів.
Компетентність робочої сили та володіння мовами
Операційна стабільність суттєво залежить від якості місцевого ринку праці. Нідерланди посідають 3-тє місце у світі за якістю освіти згідно з Глобальним інноваційним індексом WIPO. Цей високий стандарт гарантує, що іноземні підприємства можуть наймати профільних фахівців на місці без значних витрат на перекваліфікацію. Володіння мовами є беззаперечною перевагою: 93% населення Нідерландів володіють англійською мовою на високому професійному рівні. Багато фахівців також вільно спілкуються німецькою та французькою, що зменшує комунікаційні бар'єри під час ведення загальноєвропейських операцій. Ця мовна гнучкість сприяє швидкій інтеграції підприємців, які здійснюють відкриття бізнесу в Нідерландах з-за кордону. Наявність висококваліфікованої робочої сили створює надійну основу для довгострокового зростання та дотримання нормативних вимог на нідерландському ринку.
Податкові переваги та корпоративна податкова система Нідерландів у 2026 році
Податкова система Нідерландів розроблена для підтримки міжнародної торгівлі та іноземних інвестицій. Країна постійно перебуває в рейтингах Forbes Best Countries for Business завдяки стабільному фіскальному клімату та прозорому регуляторному середовищу. Однією з основних переваг заснування компанії в Нідерландах є конкурентна структура податку на прибуток підприємств (CIT). У 2026 році ставка CIT залишається на рівні 19% для оподатковуваного прибутку до 200 000 євро. Прибуток понад цей поріг оподатковується за базовою ставкою 25,8%.
Нідерланди мають близько 100 угод про уникнення подвійного оподаткування по всьому світу. Ці конвенції захищають міжнародних підприємців від повторного оподаткування одного й того самого доходу в різних юрисдикціях. Звільнення від оподаткування доходів від пайової участі (participation exemption) є ще одним наріжним каменем фіскального режиму Нідерландів. Воно запобігає подвійному оподаткуванню дивідендів та приросту капіталу, отриманих від дочірніх компаній, за умови дотримання встановлених вимог до володіння часткою. Цей механізм є особливо вигідним для холдингових компаній, які керують диверсифікованими міжнародними активами.
Стимули для інновацій та розвитку
Залученню міжнародних фахівців сприяє 30% податкове правило (30% reimbursement ruling). Воно дає змогу кваліфікованим іноземним працівникам отримувати 30% своєї валової заробітної плати без утримання податку протягом встановленого періоду. Такі стимули належать до ключових переваг заснування компанії в Нідерландах для технологічних підприємств. Для компаній із суттєвими обсягами фінансування обмеження на вирахування відсотків встановлено на рівні 24,5% EBITDA на 2026 фінансовий рік. З 2006 року в Нідерландах скасовано податок на операції з капіталом при емісії акцій, що зменшує початкові витрати, коли ви здійснюєте реєстрацію Dutch BV.
Переваги у сфері BTW та міжнародного митного оформлення
Підприємства, що здійснюють реалізацію товарів або послуг, зобов'язані дотримуватися норм щодо BTW. Стандартна ставка BTW становить 21%, тоді як знижена ставка 9% застосовується до окремих секторів, зокрема фармакології та продуктів харчування. Компанії, які ведуть торгівлю за межами ЄС, повинні отримати номер реєстрації та ідентифікації суб'єктів господарювання (EORI) для здійснення митного оформлення. Детальний опис процедури наведено в нашому Посібнику з реєстрації платника BTW у Нідерландах. Адміністрування цих податкових зобов'язань вимагає суворого дотримання встановлених строків Belastingdienst. З 1 травня 2026 року Rabobank виконує функції банку обслуговування Податкової та митної адміністрації Нідерландів. Якщо вам потрібна допомога з дотриманням податкового законодавства або оптимізацією структури, ви можете проконсультуватися з нашими податковими фахівцями для отримання рекомендацій, адаптованих до вашої бізнес-моделі.
Організаційно-правові форми та процес дистанційної реєстрації BV
Вибір належної організаційно-правової форми є визначальним для забезпечення довгострокових переваг заснування компанії в Нідерландах. Dutch BV (Besloten Vennootschap) залишається оптимальним вибором для міжнародних підприємців завдяки гнучкій системі корпоративного управління та обмеженій відповідальності учасників. З моменту впровадження закону про Flex-BV мінімальний розмір статутного капіталу для Dutch BV становить лише 0,01 євро. Цей низький поріг суттєво зменшує бар'єри входу порівняно з чинною до 2012 року вимогою у 18 000 євро, що забезпечує ефективніший розподіл капіталу на початковому етапі.
Процедура завірення через легалізовану довіреність
Для засновників, які не мають змоги прибути до Нідерландів, механізм легалізованої довіреності (Power of Attorney, PoA) є надійним інструментом для дистанційної інкорпорації. Цей процес гарантує, що професійний порядок створення Dutch BV буде виконано належним чином без необхідності особистої присутності засновника. Процедура складається з трьох послідовних етапів:
- Крок 1: Подання ідентифікаційних документів та заповненого опитувальника реєстраційному агенту для первинної перевірки та підготовки установчих документів.
- Крок 2: Легалізація довіреності (PoA) у країні перебування засновника. Залежно від юрисдикції, зазвичай це вимагає посвідчення місцевим нотаріусом та проставлення апостиля або легалізації консульством Нідерландів.
- Крок 3: Підписання установчого акта нідерландським нотаріусом від імені дистанційного засновника після отримання всіх оригіналів легалізованих документів.
Ця дистанційна процедура є стандартною практикою для засновників з-поза меж ЄС. Вона створює надійну правову основу, за якої нотаріус посвідчує акт на підставі наданих повноважень, забезпечуючи повну відповідність корпоративному праву Нідерландів. У разі подання іноземної документації залучення досвідченого vertaalbureau гарантує, що всі перекладені свідоцтва відповідатимуть суворим вимогам нідерландського нотаріуса та торгової палати.
Законодавство Нідерландів розмежовує структури, які потребують нотаріального посвідчення, та ті, для яких воно не є обов'язковим. Такі суб'єкти, як BV, NV (публічне акціонерне товариство) та stichting (фонд), мають створюватися виключно на підставі нотаріального акта. Навпаки, eenmanszaak (індивідуальний підприємець), VOF (повне товариство), CV (командитне товариство) та maatschap (професійне партнерство) не потребують участі нотаріуса під час реєстрації. Межі цивільно-правової відповідальності істотно відрізняються залежно від форми. У Dutch BV сама юридична особа несе відповідальність за власними зобов'язаннями. Учасники зазвичай несуть відповідальність лише в межах внесеного ними капіталу, що надійно захищає приватні активи від вимог комерційних кредиторів.
Усі новостворені суб'єкти господарювання зобов'язані зареєструватися в реєстрі підприємств KVK для отримання унікального ідентифікаційного номера. Одноразовий реєстраційний збір у торговій палаті у 2026 році становить 85,15 євро. Цей спрощений процес реєстрації є однією з операційних переваг створення компанії в Нідерландах для тих, хто прагне оперативно розпочати комерційну діяльність. Після завершення реєстрації KVK автоматично передає відомості до Belastingdienst для ініціації процедури присвоєння податкового номера. Ця інтегрована система гарантує одночасне визнання вашого бізнесу як комерційними, так і податковими органами.
Переваги інновацій та ринку праці для іноземних суб'єктів господарювання
Нідерланди послідовно створюють сприятливе середовище для досліджень і розробок. У Глобальному інноваційному індексі ВОІВ за 2025 рік країна посіла 8-ме місце у світі, що свідчить про її відданість технологічному прогресу. Однією з операційних переваг заснування компанії в Нідерландах є можливість використовувати цю інноваційну екосистему завдяки високоосвіченій місцевій робочій силі. Для багатьох міжнародних підприємців нідерландський ринок праці забезпечує необхідний експертний потенціал для масштабування складних операцій по всьому Європейському Союзу.
Залучення світових талантів за допомогою 30% рулінгу
Міжнародним компаніям часто потрібно релокувати профільних спеціалістів до своїх штаб-квартир у Нідерландах. Податкове відшкодування за 30% рулінгом слугує значним стимулом для таких працівників. Відповідно до цієї норми, кваліфіковані співробітники, найняті з-за кордону, можуть отримувати 30% своєї валової заробітної плати без оподаткування. Щоб відповідати вимогам, працівник повинен володіти специфічним досвідом, якого бракує на нідерландському ринку праці, і відповідати мінімальним пороговим значенням заробітної плати, які щорічно встановлюються урядом. Процес подання заявки передбачає направлення спільного запиту від роботодавця та працівника до Belastingdienst. Отримання цього рулінгу підвищує корпоративну конкурентоспроможність за рахунок зменшення ефективного податкового навантаження для висококваліфікованого персоналу в технологічному та фінансовому секторах. Для підтримання високих стандартів корпоративної безпеки під час найму багато фірм використовують hubhound.com для професійної перевірки кандидатів перед прийняттям на роботу.
Дотримання нідерландського трудового законодавства є обов'язковим для будь-якої іноземної юридичної особи, яка наймає персонал на місцевому рівні. Усі трудові відносини мають бути оформлені письмовими договорами, в яких зазначаються робочий час, винагорода та строки попередження про звільнення. Роботодавці несуть відповідальність за коректне утримання податків на фонд оплати праці, внесків на соціальне страхування та обов'язкових пенсійних відрахувань. Виконання цих зобов'язань вимагає ретельної уваги до деталей, щоб уникнути штрафних санкцій з боку податкових органів. Використання професійних послуг з розрахунку заробітної плати в Нідерландах дозволяє власникам бізнесу передати ці адміністративні завдання на аутсорсинг, гарантуючи повне дотримання місцевих нормативних вимог.
Для компаній, які ще не мають повноцінного відділу кадрів, модель номінального роботодавця (Employer of Record, EOR) надає можливість наймати персонал через визнаного спонсора. Цей шлях є особливо ефективним для прискореного розгляду заявок в IND для висококваліфікованих мігрантів (HSM). Визнані спонсори мають перевагу у вигляді коротших строків обробки, часто отримуючи рішення протягом кількох тижнів замість місяців. Цей оптимізований імміграційний процес є однією з відчутних переваг заснування компанії в Нідерландах для фірм, які потребують спеціалістів з-поза меж ЄС. Така інфраструктура підтримує швидке розширення без негайної потреби у масштабних внутрішніх адміністративних ресурсах.
Відповідність нормативним вимогам та створення присутності в Нідерландах
Підтримання діяльності суб'єкта господарювання вимагає суворого дотримання регуляторної бази, встановленої Торгово-промисловою палатою Нідерландів (KVK) та Податковою і митною адміністрацією (Belastingdienst). Однією з довгострокових переваг заснування компанії в Нідерландах є передбачуваність цих вимог, що дозволяє здійснювати структуроване корпоративне планування. Основним обов'язком для всіх нідерландських юридичних осіб є ведення реєстру кінцевих бенефіціарних власників (UBO). Компанії зобов'язані повідомляти про будь-які зміни в інформації про UBO протягом 7 днів щодо осіб, які володіють часткою понад 25%. Ця прозорість є ключовим елементом нідерландської корпоративної доброчесності та контролюється KVK.
Фінансова підзвітність забезпечується шляхом своєчасного подання річної фінансової звітності. Кожна Dutch BV повинна подавати свою фінансову звітність до KVK протягом 12 місяців після закінчення фінансового року. Недотримання цього терміну може призвести до адміністративних штрафів і потенційної особистої відповідальності директорів. Крім того, Belastingdienst вимагає від підприємств зберігати первинну документацію та бухгалтерські записи щонайменше 7 років. Цей строк продовжується до 10 років для записів, пов'язаних з нерухомим майном. Що стосується розрахунків з податковими органами, важливо враховувати, що Rabobank виступає розрахунковим банком для Belastingdienst з 1 травня 2026 року.
Контрольний список вимог відповідності після реєстрації компанії
Операційна готовність настає одразу після посвідчення нотаріусом установчого акта. Для торговельних компаній наступним пріоритетом є отримання номера платника ПДВ та номера реєстрації та ідентифікації економічних операторів (EORI). Процес реєстрації платником ПДВ для юридичних осіб, що належать іноземцям, зазвичай триває від 6 до 8 тижнів. Протягом цього періоду вам також слід відкрити нідерландський комерційний банківський рахунок для здійснення локальних операцій. Хоча банки дотримуються незалежної політики прийняття клієнтів, використання послуг банківського супроводу допоможе вам підготувати необхідну документацію відповідно до нідерландських стандартів протидії відмиванню коштів (AML). Поточна відповідність вимогам передбачає регулярне подання декларацій з ПДВ, зазвичай щокварталу, та скрупульозний бухгалтерський облік, щоб усі записи відповідали стандартам Dutch GAAP або МСФЗ (IFRS).
Забезпечення довгострокового корпоративного управління
Стабільне управління вимагає постійного моніторингу податкових порогів і граничних строків. Як було зазначено раніше, корпоративний прибутковий податок (CIT) має багаторівневу структуру: ставка 19% застосовується до перших 200 000 євро прибутку, а 25,8% - до сум понад цей рівень. Наявність місцевої юридичної адреси є юридичною вимогою для реєстрації в KVK і слугує офіційним каналом зв'язку для державної кореспонденції. Протягом першого року діяльності багато підприємців користуються секретарськими послугами для вирішення адміністративних завдань, таких як обробка пошти від Belastingdienst та забезпечення актуальності всіх статутних реєстрів. Такий структурований підхід до управління захищає правовий статус юридичної особи та підтримує подальші переваги заснування компанії в Нідерландах як вашої європейської штаб-квартири.
Останній перегляд: вересень 2026 року
Створення стратегічної бази для глобальної експансії
Нідерланди залишаються провідною юрисдикцією для міжнародної комерції у 2026 році, пропонуючи унікальне поєднання фіскальної ефективності та операційної прозорості. Конкурентна ставка корпоративного податку 19% на прибуток до 200 000 євро та розгалужена мережа конвенцій про уникнення подвійного оподаткування надають значні переваги іноземним суб'єктам господарювання. Ці ключові переваги заснування компанії в Нідерландах полегшують безперешкодний вихід на єдиний ринок Європейського Союзу, забезпечуючи захист ваших активів за допомогою стабільної правової системи.
Використання варіанта легалізованої довіреності (Power of Attorney) дозволяє здійснити дистанційну реєстрацію за 3-5 робочих днів, забезпечуючи готовність вашого бізнесу до комерційної діяльності без необхідності особистої присутності. Ми пропонуємо експертний супровід процедур реєстрації платником ПДВ та відкриття банківських рахунків, надаючи процедурну впевненість, необхідну для складних міжнародних операцій. Наша 100% гарантія задоволеності відображає нашу відданість точності та професійним стандартам.
Ми готові допомогти вам у захисті ваших професійних інтересів та побудові стабільної присутності на нідерландському ринку. Здійснення цих кроків зараз відкриває для вашого бізнесу позицію в центрі європейських інновацій та комерції.
Останній перегляд: вересень 2026 року
Поширені запитання
Чи можу я заснувати нідерландську компанію дистанційно без візиту до Нідерландів?
Ви можете заснувати Dutch BV без поїздки до Нідерландів за допомогою легалізованої довіреності (Power of Attorney). Це передбачає легалізацію довіреності у вашій країні проживання, що дозволяє нотаріусу посвідчити установчий акт від вашого імені. Це стандартна процедура для засновників-нерезидентів, яка зазвичай триває від 3 до 5 робочих днів після отримання всіх документів. Вона виключає необхідність фізичної присутності за умови повного дотримання законодавства.
Який мінімальний статутний капітал потрібен для Dutch BV у 2026 році?
Мінімальний статутний капітал для Dutch BV у 2026 році становить 0,01 євро. Ця номінальна вимога була запроваджена для зниження вхідного бар'єру для підприємців замість попереднього порогу у 18 000 євро. Хоча ви можете обрати більший розмір капіталу, гнучкість мінімуму в 0,01 євро дозволяє ефективно керувати капіталом під час початкового створення вашого суб'єкта господарювання. Ви повинні зазначити точну суму капіталу в статуті компанії під час процесу її заснування.
Які ставки корпоративного податку в Нідерландах у 2026 році?
Ставки податку на прибуток підприємств (CIT) на 2026 рік мають дворівневу структуру. Ставка 19% застосовується до оподатковуваного прибутку до 200 000 євро. До будь-якого прибутку, що перевищує цей поріг, застосовується стандартна ставка 25,8%. Ці конкурентні ставки належать до основних переваг заснування компанії в Нідерландах, особливо для малих і середніх підприємств, які шукають стабільне фіскальне середовище. Дані ставки залишаються стабільними для забезпечення визначеності довгострокового планування для міжнародних інвесторів.
Скільки часу займає процес заснування нідерландської компанії для іноземців?
Заснування Dutch BV зазвичай триває від 3 до 5 робочих днів після подання всієї легалізованої документації. Цей строк включає посвідчення акта нотаріусом і подальшу реєстрацію в торговому реєстрі KVK. Новостворені суб'єкти повинні сплатити одноразовий реєстраційний збір KVK у розмірі 85,15 євро у 2026 році. Реєстрація в податкових органах для отримання номерів ПДВ та EORI зазвичай відбувається після цього і може тривати додатково від 6 до 8 тижнів для юридичних осіб, що належать іноземцям.
Що таке реєстр UBO та які вимоги щодо звітності?
Реєстр UBO ідентифікує кінцевих бенефіціарних власників компанії, якими вважаються фізичні особи з часткою понад 25% у юридичній особі. Дотримання вимог передбачає, що про будь-які зміни в даних UBO необхідно повідомляти KVK протягом 7 днів. Цей реєстр має на меті запобігання фінансовим злочинам і забезпечує корпоративну прозорість у правовій системі Нідерландів. Недотримання вимог може призвести до накладення адміністративних штрафів, тому ведення точних і актуальних записів у реєстрі є критично важливим для корпоративного управління.
Чи потрібен мені нідерландський банківський рахунок для реєстрації BV?
Вам не потрібен нідерландський банківський рахунок для проходження первинної реєстрації BV в KVK. Статутний капітал можна внести після завершення реєстрації компанії. Однак наявність місцевого комерційного банківського рахунку є обов'язковою для щоденних операцій та сплати податків до Belastingdienst, яка використовує Rabobank як свій розрахунковий банк з 1 травня 2026 року. Ми надаємо послуги банківського супроводу, щоб допомогти вам підготувати документацію для подання таких заявок на відкриття рахунків.
Що таке 30% рулінг і яку вигоду він дає моїй нідерландській компанії?
30% рулінг є схемою податкового відшкодування, яка дозволяє кваліфікованим іноземним працівникам отримувати 30% своєї валової заробітної плати без оподаткування. Цей стимул допомагає вашій компанії залучати таланти з усього світу за рахунок збільшення чистого доходу висококваліфікованих мігрантів. Це зменшує загальну вартість найму для компанії, одночасно роблячи нідерландський ринок праці більш конкурентоспроможним для спеціалізованих посад. Щоб скористатися цією пільгою, працівник повинен бути найнятий з-за кордону та відповідати встановленим урядом вимогам щодо рівня заробітної плати та кваліфікації.
Sources
- ICS Payroll - послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки на фонд оплати праці (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (btw) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- IND - Висококваліфікований мігрант
- IND - Дозвіл на проживання для стартапів
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- BOIP - Реєстрація торговельних марок у Бенілюксі
- ВОІВ - Мадридська система
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та нормативні акти щодо корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |