


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Створення бізнес-присутності в Європі у 2026 році більше не вимагає логістичного тягаря міжнародних поїздок або виснажливих особистих зустрічей. Хоча багато засновників вважають, що онлайн-реєстрація компанії в Нідерландах вимагає місцевої цифрової ідентифікації чи особистого візиту, професійним стандартом для нерезидентів залишається використання легалізованої довіреності. Цей механізм дозволяє цивільному нотаріусу оформити установчий акт від вашого імені, забезпечуючи повну юридичну присутність без високих витрат на поїздки чи труднощів, пов'язаних із місцевим мовним бар'єром. Цей метод забезпечує ефективну точку входу на єдиний ринок ЄС, гарантуючи суворе дотримання регуляторних стандартів Нідерландів.
Ви, ймовірно, розумієте, що адміністративні перешкоди транскордонного розширення часто переважають початкові ринкові можливості. Цей посібник містить технічне порівняння європейських юрисдикцій для дистанційного відкриття бізнесу, зосереджуючись на податковій ефективності, правових механізмах та комплаєнс-середовищі 2026 року. Ми розглянемо структуру податку на прибуток підприємств, де ставка становить 19% на прибуток до 200 000 євро, а також детально опишемо перехід Податкової служби Нідерландів на обслуговування в Rabobank як основного банку з 1 травня 2026 року. Розуміючи ці процедурні вимоги щодо заснування компанії Dutch BV, включно з реєстраційним збором KVK у розмірі 85,15 євро, ви зможете створити функціональну європейську юридичну особу, яка отримає переваги від позиції Нідерландів як 8-ї найбільш конкурентоспроможної економіки світу.
Ключові висновки
- Створіть європейську юридичну особу дистанційно за допомогою процедури легалізованої довіреності, яка дозволяє цивільному нотаріусу підписати установчий акт без необхідності особистого приїзду засновника.
- Ознайомтеся з фіскальною структурою 2026 року, включно зі ставкою податку на прибуток підприємств у розмірі 19% для прибутку до 200 000 євро та переходом Belastingdienst на Rabobank для здійснення всіх податкових платежів.
- Оцініть, як онлайн-реєстрація компанії в Нідерландах забезпечує доступ до мережі з приблизно 100 угод про уникнення подвійного оподаткування та процесу заснування тривалістю 2-5 робочих днів.
- Керуйте обов'язковими вимогами щодо прозорості шляхом реєстрації кінцевих бенефіціарних власників із часткою участі понад 25% та повідомлення про будь-які зміни протягом семи днів.
- Підготуйтеся до адміністративних зобов'язань, таких як одноразовий реєстраційний збір KVK у розмірі 85,15 євро та передбачена законом вимога зберігати корпоративну документацію щонайменше сім років.
Механізми дистанційної реєстрації компаній у Європі
Дистанційна реєстрація компаній у Європі дозволяє засновникам створювати юридичні особи без фізичної присутності в країні заснування. Ця процедурна гнучкість є важливою для підприємств міжнародної торгівлі та технологічних компаній, які прагнуть вийти на Єдиний ринок ЄС. Для тих, кого цікавить онлайн-реєстрація компанії в Нідерландах, процес регулюється особливими нотаріальними вимогами. На відміну від простіших структур, таких як eenmanszaak або VOF, які не вимагають участі нотаріуса, для Dutch Besloten Vennootschap (BV) необхідне посвідчення установчого акта нотаріусом цивільного права. Це гарантує створення компанії відповідно до суворих правових стандартів, поки засновник перебуває за кордоном.
Правова база для дистанційного заснування відрізняється залежно від юрисдикції. Хоча деякі країни пропонують суто цифрові рішення, вони часто супроводжуються обмеженнями щодо резидентності або доступу до банківських послуг. Нідерландська система надає перевагу балансу між дистанційною доступністю та юридичною визначеністю за допомогою процедури оформлення довіреності (Power of Attorney) за участю нотаріуса. Цей механізм забезпечує чіткий шлях для підприємців-нерезидентів щодо формування надійної корпоративної структури без необхідності міжнародних поїздок.
Шлях за довіреністю (PoA)
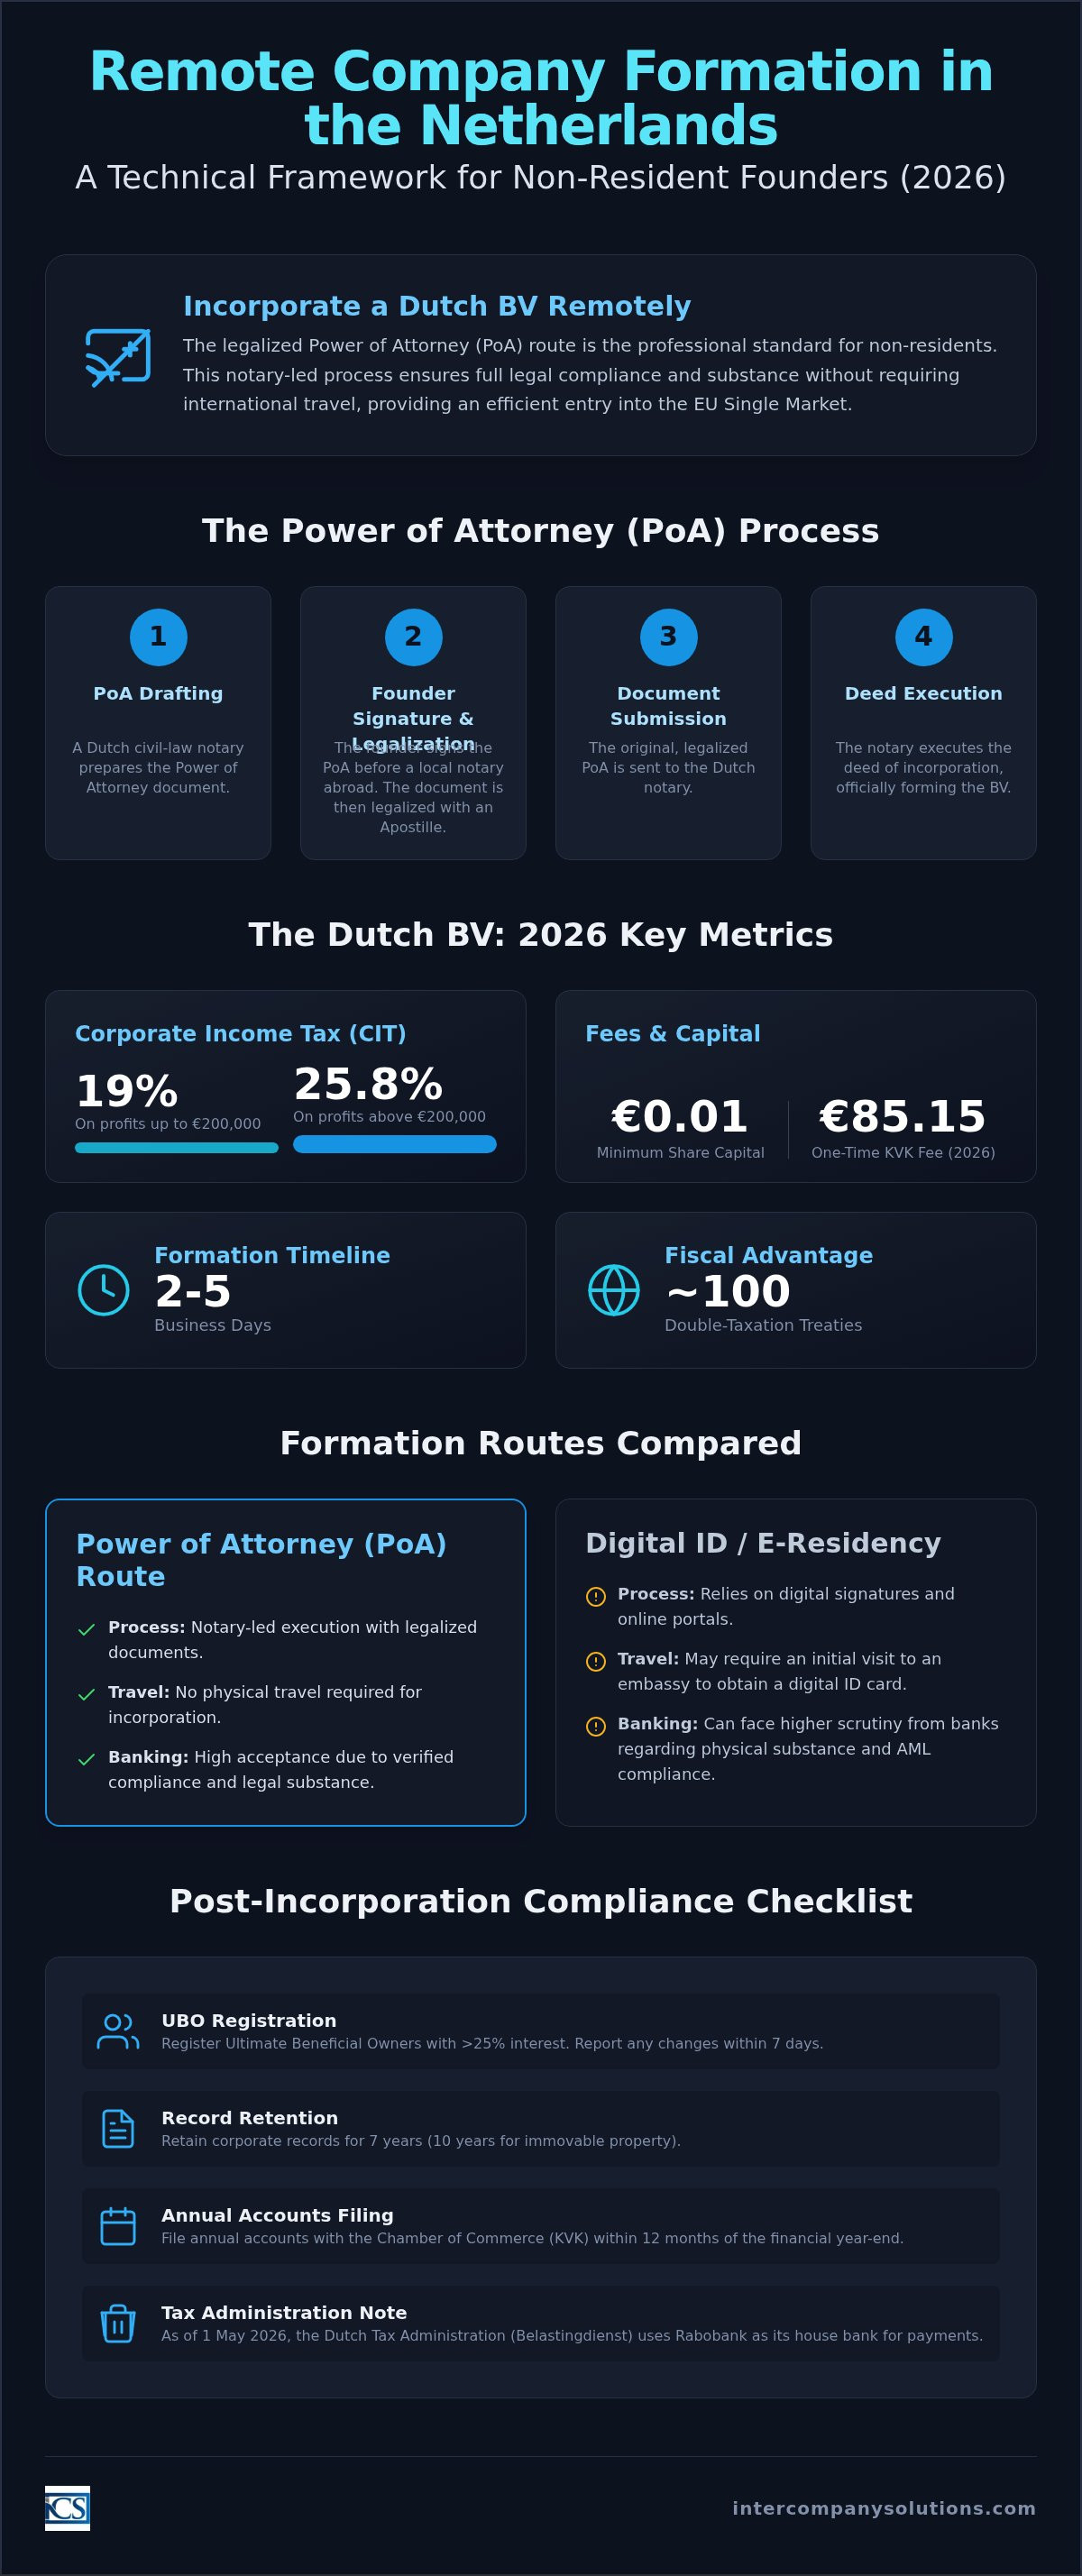
Шлях за PoA є стандартним методом для реєстрації бізнесу в Нідерландах, коли засновник перебуває за межами країни. Процедура розпочинається зі складання документа довіреності нідерландським нотаріусом. Засновник підписує цей документ у країні свого проживання перед місцевим нотаріусом. Щоб мати юридичну силу в Нідерландах, документ зазвичай потребує апостиля або консульської легалізації. Цей етап підтверджує автентичність підпису та повноваження місцевого нотаріуса для використання за кордоном.
Після того як легалізований оригінал документа надходить до Нідерландів, місцевий представник посвідчує установчий акт. Цей метод відповідає вимогам закону щодо створення BV, для якої мінімальний статутний капітал становить 0,01 євро. Це структурований шлях, що дозволяє уникнути витрат на поїздки та втрат часу. Засновникам також слід враховувати одноразовий реєстраційний збір KVK у розмірі 85,15 євро у 2026 році. Цей збір сплачується під час первинної реєстрації в Торгово-промисловій палаті, як правило, одночасно з офіційним посвідченням акта.
Цифрова ідентифікація та програми е-резидентства
Оцінюючи варіанти онлайн-реєстрації компанії в Нідерландах, засновники часто порівнюють шлях за PoA з інструментами цифрової ідентифікації. Програми цифрового е-резидентства, наприклад в Естонії, дозволяють застосовувати електронні підписи, проте часто вимагають особистого візиту до посольства для отримання цифрової ID-картки. Для багатьох засновників з-поза меж ЄС це створює первинну логістичну перешкоду, яку шлях за PoA усуває. Крім того, суто цифрові способи реєстрації часто стикаються з більш прискіпливою перевіркою з боку банків щодо економічної присутності (substance requirements) та податкової резидентності.
Фінансові установи регулярно вимагають підтвердження наявності місцевого управління задля дотримання законодавства у сфері протидії відмиванню коштів (AML). У Нідерландах залучення нотаріуса цивільного права до процесу за PoA забезпечує належний рівень перевіреного комплаєнсу, який визнають банки. Ця різниця в безпеці реєстрації є критично важливим фактором для підприємців. Така структура також корисна для майбутньої податкової діяльності, оскільки податкова служба Нідерландів (Belastingdienst) з 1 травня 2026 року використовує Rabobank як свій основний обслуговуючий банк. Вибір визнаного законом шляху значно спрощує подальші адміністративні та банківські процеси.
Порівняльний аналіз провідних європейських юрисдикцій 2026 року
Вибір європейської юрисдикції для масштабування вимагає балансу між початковою швидкістю створення та довгостроковою податковою стабільністю. У 2026 році Нідерланди залишаються основним вибором для підприємців завдяки терміну від 2 до 5 робочих днів для дистанційного створення Dutch BV. Хоча Естонія утримує першість для простих цифрових стартапів, вона поступається глибиною мережі податкових угод, характерною для більших комерційних центрів. Ірландія та Велика Британія пропонують систему загального права, але регуляторні зміни після Brexit призвели до різних рівнів доступу до ринку ЄС, на що засновники мають зважати. Багато міжнародних засновників обирають онлайн-реєстрацію компанії в Нідерландах, оскільки вона поєднує швидкий запуск із повноцінним, безперешкодним доступом до Єдиного ринку ЄС.
Оподаткування та витрати на обслуговування
Податкова ефективність помітно відрізняється в різних країнах Європи, особливо щодо структури податку на прибуток підприємств (CIT) та вимог до мінімального капіталу. Ставка CIT у Нідерландах становить 19% на оподатковуваний прибуток до 200 000 євро та 25,8% на будь-яку суму понад цей поріг. Ця ступенева система часто вигідніша для компаній, що розвиваються, ніж режими для мікропідприємств у Румунії, де нещодавно змінилися вимоги щодо найму персоналу. Витрати на підтримку діяльності в Нідерландах є прогнозованими: одноразовий реєстраційний збір KVK на 2026 рік становить 85,15 євро. Вагомою перевагою Dutch BV є вимога до мінімального статутного капіталу в розмірі лише 0,01 євро, тоді як німецька GmbH вимагає щонайменше 25 000 євро. Такий низький вхідний поріг дозволяє ефективніше розподіляти капітал на початковому етапі.
Адміністративна та мовна доступність
Мовні бар'єри нерідко спричиняють затримки в адмініструванні для директорів-нерезидентів. У Нідерландах показник володіння англійською мовою становить 93%, що забезпечує пряму та прозору комунікацію з Belastingdienst (податковою службою) та KVK (Торгово-промисловою палатою). Такий рівень доступності рідко зустрічається в інших європейських центрах, як-от у Німеччині чи Франції, де офіційне листування зазвичай ведеться виключно державною мовою. Для компаній з іноземними власниками розгляд заяви на реєстрацію платником VAT зазвичай триває від 6 до 8 тижнів, тому англомовна підтримка з боку юридичних і бухгалтерських експертів є обов'язковою для дотримання регуляторних вимог. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний банк, і всі корпоративні податкові платежі мають спрямовуватися туди.
Управління цими транскордонними аспектами потребує точних даних та локальної експертизи. Якщо у вас є конкретні питання щодо того, як зазначені правила застосовуються до вашого статусу резидентності, ви можете замовити консультацію зі спеціалістом для розгляду вашої справи. Створення надійної компанії сьогодні гарантує готовність вашого бізнесу до змін у регуляторному полі наступного десятиліття.
Мережі угод про уникнення подвійного оподаткування та податковий комплаєнс
Міжнародні підприємці, які завершують онлайн-реєстрацію компанії в Нідерландах, отримують доступ до однієї з найбільш розгалужених мереж податкових угод у Європі. Нідерланди уклали близько 100 угод про уникнення подвійного оподаткування, які встановлюють чіткі правила для управління ризиками податкової резидентності та постійного представництва. Ці угоди є критично важливими для бізнесу, що діє в кількох юрисдикціях, оскільки запобігають оподаткуванню одного й того самого прибутку у двох різних державах. Ця юридична визначеність виступає вагомим чинником у звітах ОЕСР щодо Єдиного ринку ЄС, де підкреслюється значення стандартизованої фіскальної співпраці для транскордонної торгівлі.
Для дистанційно керованих компаній виведення прибутку часто залежить від ставок податку біля джерела виплати (withholding tax), які різняться в європейських юрисдикціях. Нідерландське регулювання спрямоване на заохочення міжнародних інвестицій шляхом усунення таких бар'єрів. Цей підхід забезпечує, що Dutch BV залишається дієвим інструментом для глобальних операцій за умови забезпечення компанією належного рівня економічної присутності (substance requirements) для виконання умов міжнародних угод і правил протидії податковим зловживанням. Потрібне ретельне планування, щоб дистанційне керівництво компанією випадково не створило податкових зобов'язань у країні резидентності засновника.
Нідерландське звільнення від оподаткування доходів від участі (Participation Exemption)
Звільнення від оподаткування доходів від участі є спеціальним механізмом, розробленим для запобігання подвійному оподаткуванню корпоративного прибутку всередині групи компаній. За цим правилом дивіденди та приріст капіталу, отримані від дочірнього підприємства, звільняються від нідерландського корпоративного податку на прибуток на рівні холдингу. Щоб скористатися нідерландським звільненням від оподаткування участі у 2026 році, материнська компанія повинна володіти часткою не менше 5% у номінальному сплаченому капіталі дочірньої структури. Пільга діє незалежно від того, зареєстрована дочірня компанія в Нідерландах чи за кордоном, якщо вона не утримується виключно як пасивна портфельна інвестиція. Це незамінний механізм для міжнародних холдингових структур, які прагнуть ефективно акумулювати прибуток.
Реєстрація VAT та EORI для дистанційних компаній
Після завершення процедури онлайн-реєстрації компанії в Нідерландах суб'єкт господарювання має подати заяву на отримання номера VAT до Belastingdienst. Базова ставка VAT становить 21%, а для визначених категорій товарів і послуг діє ставка 9%. Для юридичних осіб з іноземними власниками термін реєстрації платником VAT у Нідерландах зазвичай займає від 6 до 8 тижнів. Якщо компанія планує імпорт або експорт товарів за межі Європейського Союзу, для проходження митних процедур також обов'язковим є номер реєстрації та ідентифікації суб'єктів господарювання (EORI).
Комплаєнс виступає безперервним обов'язком для підприємства. Усі розрахунки з VAT та корпоративного податку на прибуток (CIT) повинні направлятися до банку Rabobank, який виконує функції основного банку Belastingdienst з 1 травня 2026 року. Компанії зобов'язані за законом зберігати корпоративну документацію протягом 7 років. Для підприємств, які мають у власності нерухоме майно, цей обов'язковий термін зберігання подовжується до 10 років згідно зі стандартами податкових перевірок Нідерландів. Річну фінансову звітність необхідно подавати до KVK протягом 12 місяців після завершення фінансового року, щоб уникнути адміністративних санкцій.
Дотримання регуляторних вимог і адміністрування після реєстрації
Завершення початкових кроків щодо онлайн-реєстрації компанії в Нідерландах переносить фокус на поточне юридичне та податкове обслуговування. Підтримання діяльності Dutch BV вимагає структурованого підходу до комплаєнсу, щоб уникнути штрафів або втрати належного правового статусу. Ці зобов'язання ґрунтуються як на місцевому нідерландському законодавстві, так і на ширших Директивах ЄС щодо протидії відмиванню коштів (AML), які наголошують на прозорості та регулярній фінансовій звітності. Для засновників-нерезидентів ці процеси є керованими за допомогою дистанційних систем за умови суворого контролю строків.
Реєстр UBO та строки подання звітності
Прозорість структури власності компанії є обов'язковою вимогою в Нідерландах. Будь-яка фізична особа, яка володіє понад 25% часток, прав голосу або прав власності, класифікується як кінцевий бенефіціарний власник (UBO). Після запровадження загальноєвропейських правил прозорості всі UBO повинні бути зареєстровані в Торговельному реєстрі, що адмініструється KVK. У 2026 році доступ до цього реєстру обмежено компетентними органами та «зобов'язаними суб'єктами», такими як банки та нотаріуси, з метою захисту конфіденційності власників за умови збереження регуляторного нагляду.
Точність цих відомостей має вирішальне значення. Ви зобов'язані повідомляти KVK про будь-які зміни щодо UBO протягом 7 днів з моменту набрання чинності такими змінами. Адміністративні штрафи за недотримання вимог можуть бути суттєвими, часто починаючись від кількох тисяч євро за повторні порушення. Поряд зі звітністю про власність, компанія повинна подати свою річну фінансову звітність до KVK протягом 12 місяців після закінчення фінансового року. Це подання забезпечує необхідну прозорість щодо фінансового стану юридичної особи для кредиторів та податкових органів.
Банківське обслуговування та фінансова взаємодія
Відкриття корпоративного банківського рахунку є критично важливим етапом після реєстрації, який часто створює труднощі для нерезидентів. Хоча багато підприємців використовують фінтех-платформи для щоденних операцій, встановлення відносин із традиційним нідерландським банком залишається вигідним для складної міжнародної торгівлі. Belastingdienst використовує Rabobank як свій розрахунковий банк з 1 травня 2026 року. Усі податкові платежі, включно з податком на прибуток підприємств (CIT) та ПДВ, повинні спрямовуватися на ці рахунки в Rabobank для забезпечення своєчасної обробки.
Ефективне фінансове управління базується на надійному бухгалтерському обліку операцій Dutch BV. За законом компанії зобов'язані зберігати свою адміністративну документацію, включно з усіма інвойсами, банківськими виписками та договорами, протягом 7 років. Цей термін подовжується до 10 років для документів, пов'язаних із нерухомим майном. Використання цифрових систем бухгалтерського обліку дозволяє засновникам дотримуватися цих вимог щодо зберігання, керуючи бізнесом з-за кордону, та гарантує доступність усіх даних для можливих перевірок Податковою та митною адміністрацією Нідерландів.
Стратегічна перевага Нідерландів для дистанційного відкриття бізнесу
Нідерланди стабільно утримують позицію провідного світового бізнес-хабу. Згідно з Глобальним інноваційним індексом ВОІВ (WIPO) 2025 року, країна посіла 8-ме місце у світі, що відображає її потужну інфраструктуру та сприятливе корпоративне середовище. Для міжнародних підприємців онлайн-реєстрація компанії в Нідерландах є чимось більшим, ніж просто адміністративним кроком; це стратегічний вихід на ринок, створений для технологій і торгівлі. Вибір дистанційного шляху для відкриття бізнесу в Нідерландах дозволяє засновникам скористатися цими перевагами без необхідності негайного особистого переїзду.
Інновації та людський капітал
Людський капітал країни є вагомим активом: вона посідає 3-тє місце у світі за рівнем освіти. Це забезпечує широкий пул кваліфікованих фахівців для компаній, які масштабують свою діяльність. Цифрова інфраструктура належить до найрозвиненіших у Європі та спирається на точку обміну інтернет-трафіком AMS-IX. Така зв'язність допомагає швидкозростаючим компаніям масштабувати операції по всьому континенту. Щоб ефективно керувати цими командами з-за кордону, багато засновників використовують спеціалізовані послуги з розрахунку заробітної плати для забезпечення відповідності місцевому трудовому законодавству та сплати внесків на соціальне страхування. Податкове правило 30% рулінгу (30% tax reimbursement ruling) також забезпечує конкурентну перевагу для залучення міжнародних талантів за умови відповідності певним критеріям щодо заробітної плати та кваліфікації.
Надійність нідерландської правової системи
Крім того, прагнучи максимізувати потенціал цієї цифрової інфраструктури, багато компаній звертаються до автоматизації на базі штучного інтелекту. Navo Inc. надає спеціалізовані консультації з генеративного ШІ (GenAI) та коучинг для розвитку синтетичної робочої сили, допомагаючи міжнародним компаніям впроваджувати ШІ-агентів, які здатні ефективно масштабувати діяльність на європейському ринку.
На додаток до цієї передової інфраструктури, багато технологічних компаній співпрацюють із такими розробниками, як Larasoft, для створення індивідуальних високопродуктивних додатків на Laravel та React, необхідних для їхньої діяльності в Європі.
Передбачуваність є наріжним каменем нідерландського бізнес-середовища. Правова система забезпечує стабільну основу, де норми комерційного права застосовуються послідовно, зменшуючи ризики, пов'язані з міжнародною експансією. Ефективність Торгово-промислової палати (KVK) та Податкової і митної адміністрації (Belastingdienst) мінімізує адміністративні перешкоди. На відміну від суто цифрових програм е-резидентства, яким може бракувати правової та економічної присутності (substance requirements) у складних податкових сценаріях, шлях легалізованої довіреності (PoA), що застосовується для онлайн-реєстрації компанії в Нідерландах, гарантує повну відповідність регуляторним вимогам. Цей метод передбачає залучення цивільного нотаріуса, що забезпечує верифіковану юридичну чистоту, якої часто вимагають фінансові установи та великі корпоративні партнери.
Ця стабільність підкріплюється чіткими фіскальними правилами. Корпоративний податок на прибуток (CIT) встановлено на рівні 19% для прибутку до 200 000 євро та 25,8% для сум понад цей поріг. Оскільки Belastingdienst використовує Rabobank як свій розрахунковий банк з 1 травня 2026 року, процедурний процес податкового комплаєнсу є оптимізованим. Зберігання документації протягом 7 років і подання річної фінансової звітності до KVK протягом 12 місяців після закінчення звітного року є стандартними практиками, що забезпечують юридичну доброчесність компанії.
Останній перегляд: вересень 2026 року
Створення вашої європейської комерційної основи
Перехід до європейської корпоративної структури вимагає балансу між дистанційною доступністю та суворим дотриманням законодавства. Використання шляху через легалізовану довіреність гарантує, що ваша Dutch BV створюється з повноцінною економічною та правовою присутністю (substance requirements), задовольняючи як нотаріальні вимоги, так і стандарти прозорості реєстру UBO. Завершивши процедуру онлайн-реєстрації компанії в Нідерландах, ви розміщуєте свою компанію в юрисдикції, яка пропонує мережу зі 100 угод про уникнення подвійного оподаткування та прямий доступ до Єдиного ринку ЄС.
Операційний успіх підтримується передбачуваною нормативно-правовою базою. Це охоплює ведення корпоративної документації протягом обов'язкового семирічного періоду та направлення всіх податкових платежів до Rabobank, офіційного обслуговуючого банку Belastingdienst з 1 травня 2026 року. Ми надали послуги понад 2 000 засновникам з усього світу та забезпечуємо відповідь на всі запити протягом 24 годин. Наша відданість процедурній прозорості та 100% гарантія задоволення результатом гарантують, що ваше міжнародне розширення буде ефективним і юридично бездоганним.
Ми з нетерпінням чекаємо на можливість посприяти вашому виходу на ринок Нідерландів. Останній перегляд: вересень 2026 року
Часті запитання
Чи можу я зареєструвати компанію в Європі без особистого візиту до країни?
Так, ви можете зареєструвати компанію дистанційно через легалізовану довіреність (Power of Attorney). Цей процес передбачає підписання необхідних документів у місцевого нотаріуса у вашій країні проживання та їх легалізацію апостилем. Після цього місцевий представник підписує нотаріальний акт про заснування від вашого імені. Цей метод є професійним стандартом для засновників-нерезидентів, які бажають створити юридичну особу без логістичного навантаження, пов'язаного з міжнародними поїздками.
Який мінімальний статутний капітал для Dutch BV у 2026 році?
Мінімальний статутний капітал для Dutch BV становить 0,01 євро. Ця низька вимога була запроваджена для сприяння підприємництву та зниження початкових фінансових бар'єрів для нового бізнесу. Хоча ви можете вирішити випустити більший капітал, встановлений законом мінімум залишається номінальною сумою. Така гнучкість дозволяє засновникам спрямовувати свої ресурси на операційне зростання, а не на заморожування капіталу. Це є значною структурною перевагою для міжнародних інвесторів, які надають пріоритет ефективному розподілу капіталу на початковому етапі створення компанії.
Скільки часу займає дистанційна реєстрація компанії в Нідерландах?
Процес онлайн-реєстрації компанії в Нідерландах зазвичай займає від 3 до 5 робочих днів після отримання всіх легалізованих документів. Цей термін включає оформлення акта про заснування цивільним нотаріусом та подальшу реєстрацію в Торгово-промисловій палаті (KVK). Хоча саме створення відбувається швидко, засновникам слід врахувати додаткові 6-8 тижнів для видачі податковими органами номера ПДВ для компаній з іноземною власністю та завершення податкової реєстрації.
Які ставки корпоративного податку діють для дистанційних компаній у Європі?
У Нідерландах ставки податку на прибуток підприємств (CIT) на 2026 рік становлять 19% на оподатковуваний прибуток до 200 000 євро та 25,8% на будь-який прибуток, що перевищує цей поріг. Ці ставки застосовуються до всіх Dutch BV незалежно від того, чи здійснюється керівництво директорами дистанційно. Крім того, Нідерланди пропонують режим звільнення від оподаткування участі в капіталі (participation exemption), який може забезпечити звільнення від оподаткування дивідендів для кваліфікованих холдингових структур. Усі податкові платежі спрямовуються до Rabobank, розрахункового банку Belastingdienst з 1 травня 2026 року.
Чи обов'язкова наявність місцевого директора для дистанційної європейської компанії?
Місцевий нідерландський директор не є обов'язковою законодавчою вимогою для створення Dutch BV. Ви можете виконувати функції єдиного директора та акціонера, проживаючи за кордоном. Однак забезпечення місцевої економічної присутності (substance requirements) часто є необхідним для доступу до широкої мережі угод про уникнення подвійного оподаткування та для виконання комплаєнс-вимог фінансових установ. Хоча місцевий директор не є обов'язковим для реєстрації, це стратегічний фактор для компаній, які прагнуть глибокої інтеграції в європейську фінансову систему та довгострокової регуляторної стабільності.
Як зареєструватися як UBO для дистанційної нідерландської компанії?
Ви реєструєтеся як кінцевий бенефіціарний власник (UBO) під час первинної реєстрації компанії в KVK. Будь-яка фізична особа, яка володіє понад 25% часток або прав голосу, повинна бути внесена до реєстру UBO. Цей процес здійснюється дистанційно як частина пакета документів на реєстрацію. Якщо зміни у структурі власності відбуваються після того, як онлайн-реєстрація компанії в Нідерландах завершена, ви зобов'язані повідомити про ці зміни KVK протягом 7 днів для підтримання відповідності закону та прозорості.
Які документи потрібні для реєстрації через легалізовану довіреність?
Необхідний пакет документів включає дійсний документ, що посвідчує особу, наприклад паспорт, та заповнений опитувальник для створення компанії. Основним документом є довіреність (PoA), яка має бути підписана в присутності місцевого нотаріуса та легалізована апостилем або шляхом консульської легалізації. Для корпоративних акціонерів потрібні додаткові документи, такі як витяг з іноземного торгового реєстру та статут компанії, для підтвердження повноважень представника, який підписує документи.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |