


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Неочікувані адміністративні штрафи часто перевищують річні інвестиції, необхідні для професійного фіскального обслуговування. Для міжнародних підприємців складність нідерландських податкових строків та пошук англомовних фахівців можуть створювати значну операційну невизначеність щодо dutch bv accounting costs. Ви розумієте, що дотримання вимог законодавства в іноземній юрисдикції є обов'язковою умовою зростання, однак відсутність прозорості у вартості послуг може ускладнювати бюджетування. Цей посібник містить професійний аналіз регулярних витрат на ведення бухгалтерського обліку, подання податкової звітності та складання річної звітності для зареєстрованих у Нідерландах приватних компаній з обмеженою відповідальністю. Ми розглянемо обов'язкові та додаткові послуги, а також встановлені законом строки на 2026 рік. Це дозволить вам сформувати передбачуваний бюджет на корпоративне обслуговування. Розуміючи конкретні вимоги щодо податку на прибуток підприємств та ПДВ, ви зможете забезпечити належний правовий статус вашої юридичної особи без непередбачених витрат на комплаєнс. Цей огляд слугує процедурною дорожньою картою для засновників, які цінують точність і довгострокову стабільність на ринку Нідерландів.
Ключові висновки
- Встановіть чітке розмежування між регулярним веденням бухгалтерського обліку та поданням щорічної встановленої законом звітності, щоб забезпечити передбачуваний операційний бюджет на 2026 рік.
- Орієнтуйтеся в обов'язкових вимогах щодо щоквартального подання звітності з ПДВ (BTW) і конкретних правилах зберігання документації, необхідних для дотримання податкового законодавства Нідерландів.
- Оцініть, як обсяг транзакцій і складність бізнесу впливають на dutch bv accounting costs, щоб обрати найбільш ефективний рівень обслуговування для вашої компанії.
- Отримайте чітке розуміння обов'язкових строків подання річної фінансової звітності до Торгової палати (KVK) та подання декларацій з податку на прибуток підприємств.
- Визначте процедурні вимоги до нарахування заробітної плати та дізнайтеся, як дистанційна модель обслуговування спрощує дотримання вимог для міжнародних засновників.
Зміст
Структура витрат на бухгалтерський облік та комплаєнс Dutch BV
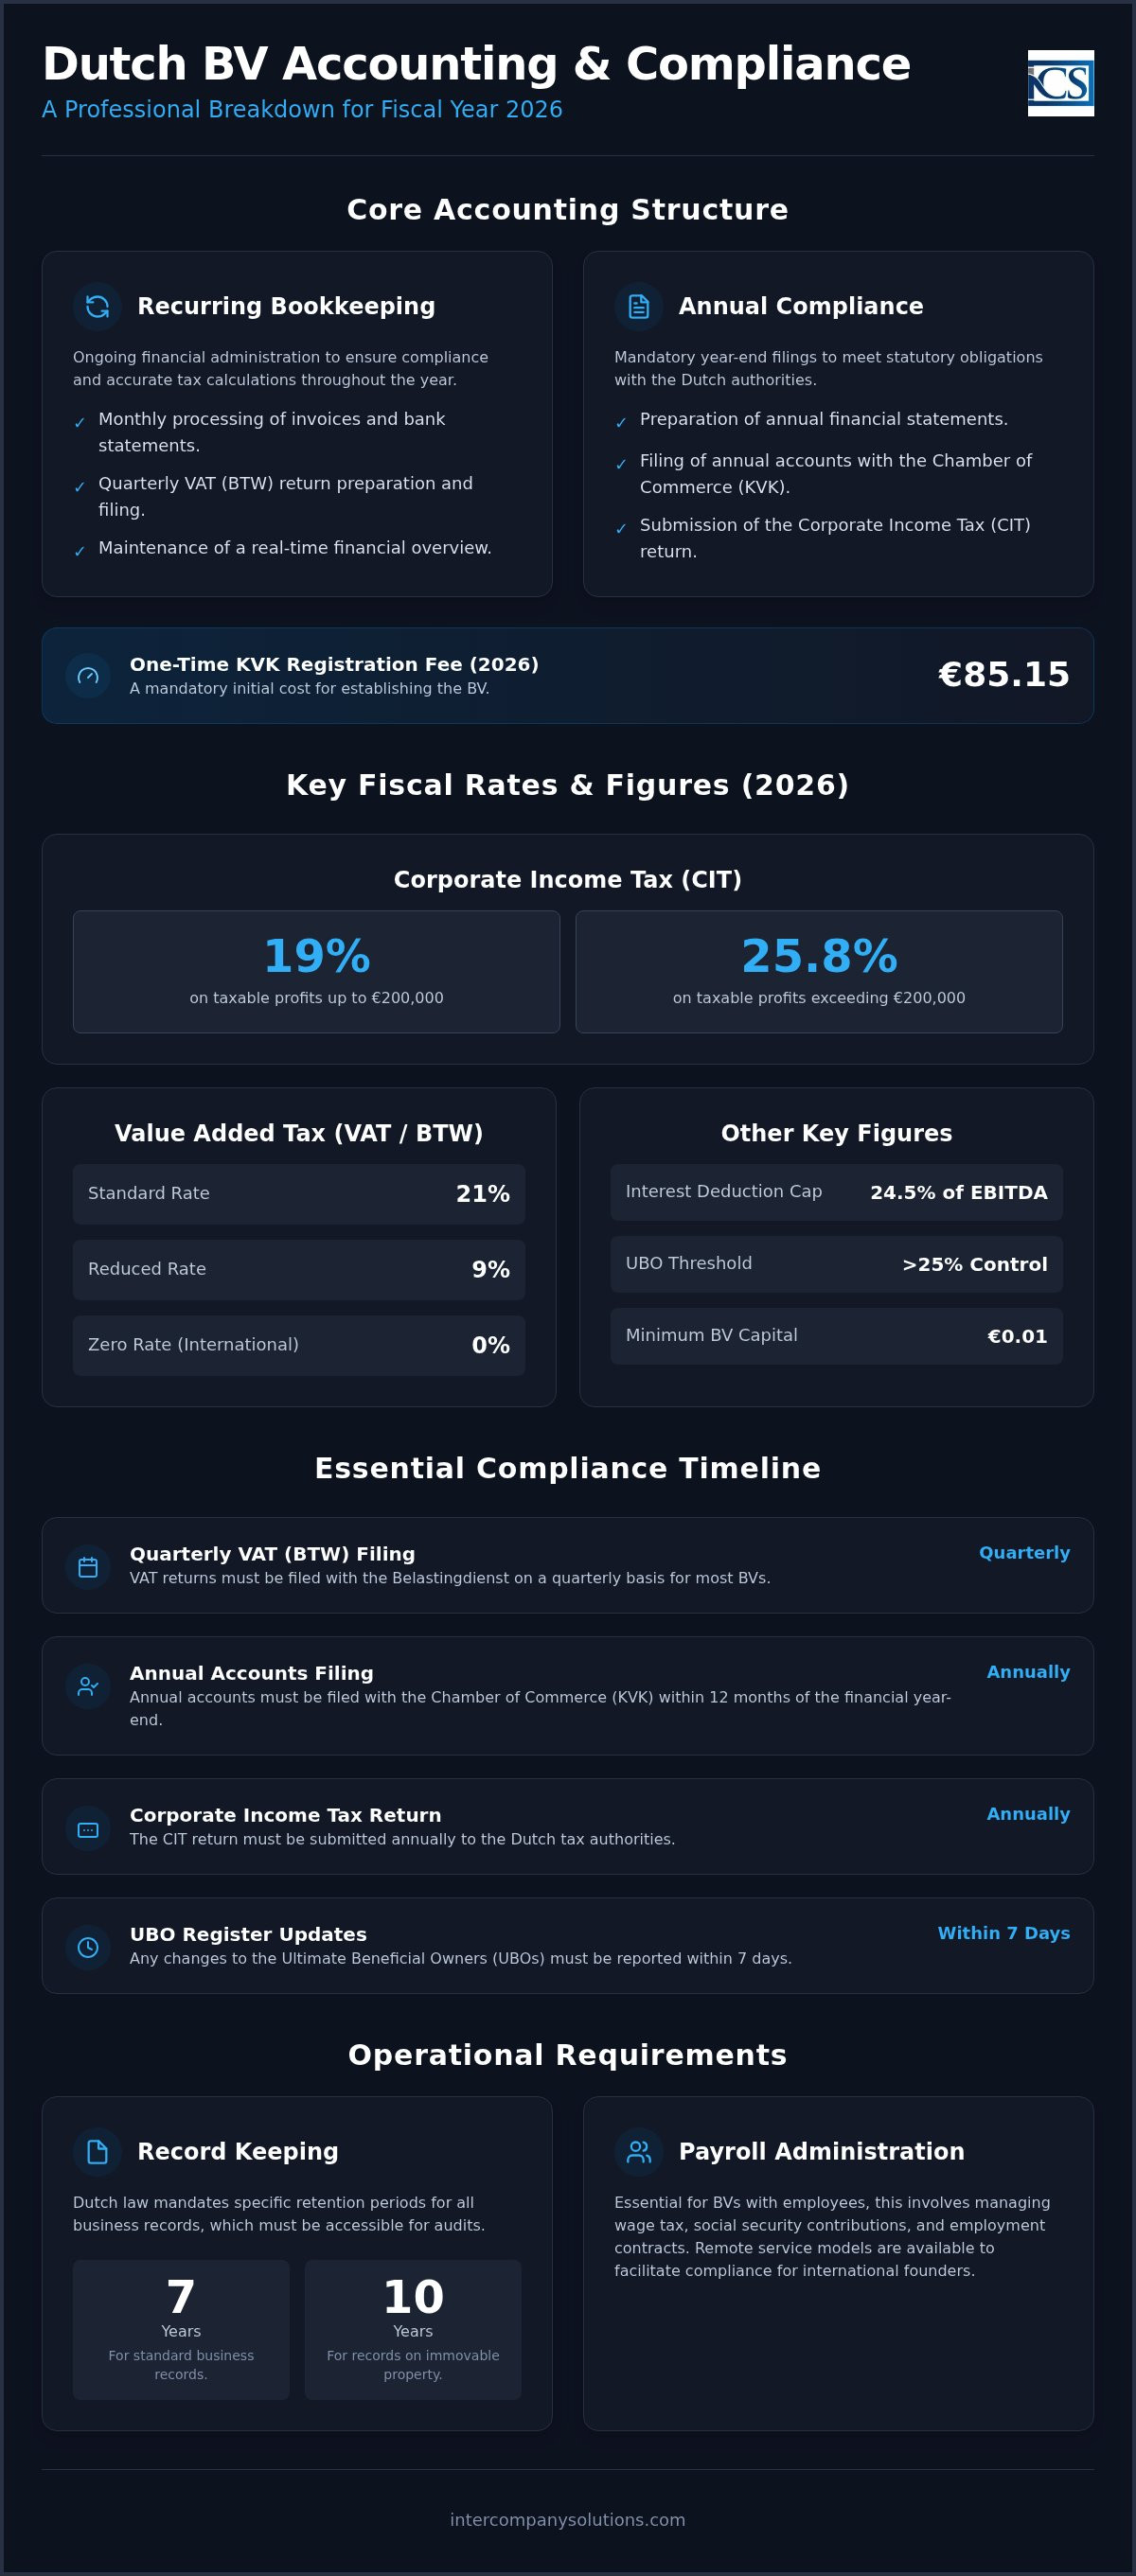
Організація фінансового адміністрування нідерландської компанії з обмеженою відповідальністю вимагає системного підходу для виконання встановлених законом зобов'язань. Структура витрат на бухгалтерський облік Dutch BV зазвичай поділяється на дві окремі категорії: регулярний бухгалтерський облік та щорічний комплаєнс. На відміну від прозорих організаційно-правових форм, таких як VOF або eenmanszaak, Besloten vennootschap (Dutch BV) є юридичною особою, інкорпорація якої вимагає участі нотаріуса. Ця формальна структура вимагає суворішого рівня звітності, ніж простіші юридичні форми. Ви можете знайти докладнішу інформацію про процес реєстрації компанії Dutch BV, щоб зрозуміти, як ці початкові юридичні кроки впливають на ваші довгострокові потреби у комплаєнсі. Початкові обов'язкові витрати включають одноразовий реєстраційний збір KVK у розмірі 85,15 євро на 2026 рік. Крім того, компанії у власності іноземців часто потребують спеціалізованої англомовної звітності та транскордонного податкового консультування для забезпечення відповідності як місцевим, так і міжнародним стандартам.
Фіксовані та змінні витрати на бухгалтерський облік
Фіксовані витрати утворюють базову основу. Зазвичай вони включають щомісячну абонентську плату за ведення бухгалтерського обліку та підготовку щоквартальної звітності з ПДВ (BTW). Ці послуги гарантують актуальність вашої документації та точний розрахунок податкових зобов'язань протягом року. Змінні витрати виникають, коли ваш бізнес зазнає суттєвих змін або досягає певних порогових показників. Великі BV можуть зіткнутися з обов'язковими вимогами щодо проведення аудиту, що суттєво збільшує річний бюджет. Крім того, індивідуальні податкові консультації щодо міжнародної реструктуризації або інтелектуальної власності належать до змінних витрат. Важливо пам'ятати, що Dutch BV з мінімальним капіталом 0,01 євро несе такі самі стандартні зобов'язання щодо річної звітності, як і компанія з більшою капіталізацією.
Регуляторні основи на 2026 рік
Розуміння фіскального середовища є вирішальним для точного бюджетування. Податкові ставки є стабільними. Для 2026 фінансового року ставка податку на прибуток підприємств (CIT) становить 19% для оподатковуваного прибутку до 200 000 євро. Будь-який прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Іншим критичним фактором у витратах на бухгалтерський облік Dutch BV є обмеження на вирахування відсотків, яке встановлено на рівні 24,5% від EBITDA на 2026 рік. Це правило обмежує суму процентів, яку компанія може вирахувати зі свого оподатковуваного доходу, що впливає на чисту податкову позицію компаній із високим рівнем боргового навантаження. Належне фінансове планування гарантує, що ці нормативні показники будуть інтегровані у фіскальну стратегію вашої компанії із самого початку. Такий методичний підхід формує довіру у взаємовідносинах із Belastingdienst і запобігає нарахуванню штрафів за несвоєчасне подання звітності.
Щомісячна бухгалтерія та щоквартальна звітність з ПДВ
Безперервне ведення обліку є основою фіскального здоров'я будь-якої компанії. Щоденні або щотижневі оновлення запобігають накопиченню адміністративної заборгованості, яка часто підвищує витрати на бухгалтерський облік Dutch BV. Своєчасно класифікуючи інвойси та банківські виписки, ви отримуєте огляд ліквідності вашої компанії в режимі реального часу. Цей проактивний підхід дозволяє краще управляти рухом грошових коштів і гарантує врахування всіх витрат, що підлягають вирахуванню. Відповідно до бізнес-порталу уряду Нідерландів, BV повинна вести облік, який у будь-який момент відображає її поточний фінансовий стан.
Декларації з ПДВ (BTW) зазвичай подаються до Belastingdienst щокварталу. Стандартна ставка нідерландського ПДВ становить 21%. Знижена ставка 9% застосовується до окремих секторів, таких як продукти харчування, книги та певні послуги, тоді як 0% використовується для окремих операцій у міжнародній торгівлі. Для компаній у власності іноземців видача номера ПДВ зазвичай займає від 6 до 8 тижнів після первинної реєстрації в KVK. Цей період очікування є критичним фактором у вашому початковому операційному графіку. Вам слід враховувати цю тривалість під час прогнозування першого року витрат на бухгалтерський облік Dutch BV та ділової активності. Якщо у вас виникли запитання щодо права на застосування конкретних ставок, ви можете звернутися за консультацією, щоб прояснити свою ситуацію.
Електронний документообіг та зберігання записів
Законодавство Нідерландів вимагає зберігати всю ділову документацію протягом щонайменше 7 років. Сюди входять цифрові файли, паперові рахунки-фактури та банківські виписки. Якщо ваша BV володіє нерухомим майном, цей встановлений законом термін зберігання продовжується до 10 років. Цифровий облік повинен відповідати конкретним стандартам доступності та придатності до аудиту, встановленим податковими органами. Електронне зберігання документів є стандартом за умови, що цілісність та автентичність даних гарантуються протягом усього обов'язкового періоду. Використання хмарного бухгалтерського програмного забезпечення часто полегшує виконання цієї вимоги, забезпечуючи при цьому прозорість, необхідну для дистанційного комплаєнсу. Під час модернізації ваших систем сервіс Switch My Books надає експертну допомогу щодо міграції фінансових даних між основними бухгалтерськими платформами.
Підприємства, що займаються імпортом та експортом, повинні подати заявку на отримання номера реєстрації та ідентифікації економічних операторів (EORI). Це є обов'язковою передумовою для митного оформлення під час переміщення товарів на територію Європейського Союзу або за його межі. Крім того, щоквартальна звітність для компаній BV, які здійснюють торгівлю в межах ЄС, повинна включати звіти про внутрішньоспільнотні операції (ICP). У цих звітах враховуються товари та послуги, що переміщуються через кордон без нарахування ПДВ у місці продажу. Для отримання детальної інформації про ці вимоги зверніться до нашого посібника щодо реєстрації платником ПДВ у Нідерландах. Точне ведення таких записів гарантує, що ваша компанія уникне штрафів за несвоєчасне подання та збереже бездоганну комплаєнс-історію.
Витрати на річну звітність та податок на прибуток підприємств
Річне закриття бухгалтерських книг компанії є найбільш значущим етапом у фінансовому році. Підготовка річної фінансової звітності є законодавчою вимогою для кожної Dutch BV, незалежно від рівня її активності чи обороту. Ці документи забезпечують прозорий огляд фінансового стану компанії та слугують основою для нарахування податків. Під час планування витрат на бухгалтерський облік Dutch BV підприємці повинні враховувати спеціалізовані знання та досвід, необхідні для складання цієї звітності відповідно до Загальноприйнятих принципів бухгалтерського обліку Нідерландів (Dutch GAAP). Ця звітність повинна бути подана до торгово-промислової палати (KVK) протягом 12 місяців після завершення фінансового року для підтримки статусу належного правового стану компанії ("good standing"). Невиконання цього зобов'язання тягне за собою не лише адміністративні штрафи; це може призвести до особистої відповідальності директорів у разі неплатоспроможності компанії. Для представників фінансового сектору, які прагнуть мінімізувати такі ризики, ви можете дізнатися більше про Versapien та їхній досвід у сфері управління ризиками на основі штучного інтелекту.
Рада директорів несе відповідальність за підготовку фінансової звітності протягом п'яти місяців після закінчення фінансового року. Хоча акціонери можуть надати продовження терміну ще на строк до п'яти додаткових місяців, остаточний граничний термін публікації у KVK залишається суворо обмеженим 12 місяцями після закінчення року. Це вирішальний термін, оскільки податкові органи Нідерландів та KVK ретельно контролюють ці дати. Більшість міжнародних засновників керують "малими" або "мікро" компаніями BV, які користуються перевагами спрощених стандартів звітності. Відповідно до бізнес-порталу уряду Нідерландів, ці спрощені формати вимагають меншого обсягу розкриття інформації та менш складного балансу, ніж для великих суб'єктів. Така категоризація допомагає оптимізувати загальні адміністративні витрати завдяки скороченню обсягу даних, які підлягають аудиту або публічному розкриттю.
Розрахунок та сплата CIT
Затверджена фінансова звітність є основою для подання декларації з податку на прибуток підприємств (CIT). Ці декларації мають подаватися в електронному вигляді до Belastingdienst за допомогою спеціалізованого програмного забезпечення або через зареєстрованого податкового посередника. Точність тут має першорядне значення; податкові органи здійснюють перехресну звірку цих звітів із даними KVK та інформацією щодо ПДВ для виявлення розбіжностей. З 1 травня 2026 року Rabobank є офіційним обслуговуючим банком податкових органів Нідерландів, тому будь-які податкові зобов'язання чи відшкодування проводяться через цю установу. Рекомендується завершувати підготовку звітності завчасно, щоб уникнути ажіотажу податкового сезону та мати достатньо часу для проведення необхідної податкової оптимізації. Більш детальний опис цих процедурних кроків ви можете знайти в нашій статті про бухгалтерський облік для забезпечення комплаєнсу та виконання податкових зобов'язань Dutch BV.
Останній перегляд: вересень 2026 року
Адміністрування заробітної плати та дотримання вимог роботодавцем
Найм персоналу в Нідерландах тягне за собою специфічні адміністративні обов'язки, які безпосередньо впливають на витрати на бухгалтерський облік Dutch BV. Кожна BV з найманими працівниками повинна зареєструватися для отримання податкового номера роботодавця в податкових органах до здійснення першої виплати заробітної плати. Ця реєстрація є відправною точкою для щомісячного дотримання вимог, що включає формування розрахункових листків, внески на соціальне страхування та адміністрування пенсійних відрахувань. Для працівників віком від 21 року мінімальна погодинна заробітна плата становить €14,99 станом на 1 липня 2026 року. Роботодавці також повинні враховувати максимальну базу для нарахування внесків на соціальне страхування, яка становить €79 409 на рік для 2026 фінансового року. Управління цими показниками вимагає методичного підходу для забезпечення точності та своєчасності платежів до Belastingdienst, що здійснюються через Rabobank.
Стандартне адміністрування заробітної плати включає кілька обов'язкових компонентів, якими необхідно керувати щомісяця:
- Формування електронних розрахункових листків для всіх працівників.
- Розрахунок та подання звітності щодо внесків на соціальне страхування та податку на заробітну плату.
- Управління реєстрацією в пенсійних програмах та щомісячними внесками.
- Річне звітування про доходи працівників до Belastingdienst (Jaaropgave).
Наші послуги з нарахування заробітної плати та підбору персоналу надають структуроване рішення шляхом об'єднання трудових договорів та звітності з соціального страхування в один щомісячний рахунок-фактуру. Важливою перевагою для багатьох міжнародних компаній є правило 30% податкової компенсації (30% reimbursement ruling). Ця пільга дозволяє кваліфікованим міжнародним працівникам отримувати до 30% своєї валової заробітної плати без оподаткування. Це ефективний інструмент для залучення міжнародних талантів, хоча він вимагає точного розрахунку в системі нарахування заробітної плати для забезпечення відповідності податковим правилам. Документи, пов'язані з нарахуванням заробітної плати, повинні зберігатися щонайменше 7 років для дотримання встановлених законом стандартів аудиту.
Послуги номінального роботодавця (Employer of Record) та кадрові рішення
Іноземні юридичні особи, які ще не готові створити повноцінний місцевий відділ кадрів, часто використовують послуги номінального роботодавця (Employer of Record, EOR). Ця модель дозволяє компанії наймати персонал, тоді як постачальник послуг EOR бере на себе юридичну відповідальність за дотримання трудового законодавства Нідерландів. Це включає адміністрування обов'язкових виплат за лікарняними, надання обов'язкового страхування та дотримання колективних трудових договорів (CAO), де це застосовно. Використання послуг EOR слугує перехідним етапом для компаній на ранніх стадіях виходу на ринок. Для більш детального ознайомлення з цими варіантами ви можете переглянути наш посібник із послуг із нарахування заробітної плати в Нідерландах.
Витрати на висококваліфікованих мігрантів (HSM)
Підбір спеціалістів з-за меж Європейського Союзу передбачає додаткові процедурні кроки та витрати. Щоб найняти висококваліфікованих мігрантів, компанія BV зазвичай повинна отримати статус визнаного спонсора від Служби імміграції та натуралізації (IND). Адміністративні збори за ці заяви та подальші візові подання є важливими складовими вашого річного кадрового бюджету. Працівники категорії HSM повинні відповідати певним віковим критеріям рівня заробітної плати, щоб мати право на статус резидента та 30%-ве правило. Ці порогові значення оновлюються щорічно. У 2026 році ви повинні переконатися, що ваші пропозиції щодо заробітної плати відповідають цим мінімумам, щоб уникнути анулювання дозволів на роботу або статусу спонсора. Ця спеціалізована сфера комплаєнсу вимагає ретельної координації між вашими податковими консультантами та відділом кадрів.
Стратегічне управління витратами з Intercompany Solutions
Ефективне управління витратами на бухгалтерський облік Dutch BV вимагає партнера, який розуміє взаємозв'язок юридичного заснування та податкового комплаєнсу. Intercompany Solutions надає комплексний пакет послуг, який поєднує реєстрацію компанії, подання заяв на отримання BTW та поточний бухгалтерський облік. Такий централізований підхід усуває комунікаційні прогалини, які часто призводять до адміністративних помилок і непередбачених витрат. Працюючи безпосередньо з нідерландськими корпоративними фахівцями, ви отримуєте чітке розуміння фінансових зобов'язань вашої компанії з дня реєстрації. Наша фірма виступає містком між місцевим регуляторним середовищем та вашими глобальними бізнес-цілями, забезпечуючи точне виконання кожного процедурного кроку.
Спрощений дистанційний комплаєнс
Стандартним шляхом для засновників з-поза меж ЄС щодо заснування компанії є процедура оформлення легалізованої довіреності (Power of Attorney, POA). Цей спосіб дозволяє нотаріусу посвідчити установчий акт без необхідності особистої поїздки засновника до Нідерландів. Ми забезпечуємо цей процес дистанційно, зазвичай завершуючи реєстрацію компанії Dutch BV протягом 3-5 робочих днів. Така ефективність знижує початкові накладні витрати на заснування бізнесу та дозволяє вам зосередитися на операційному зростанні. Управління вашою нідерландською юридичною особою повністю з-за кордону стає передбачуваним процесом, коли юридичні та адміністративні основи забезпечуються одним постачальником. Ця дистанційна модель розроблена для швидкості та скрупульозної уваги до деталей, відповідаючи вимогам сучасних міжнародних підприємців.
Постійна підтримка та консультування
Комплаєнс є постійним зобов'язанням, яке виходить за межі річної звітності. Наприклад, про будь-які зміни щодо кінцевого бенефіціарного власника (UBO) необхідно повідомити KVK протягом 7 днів для дотримання регуляторних вимог. Наші преміальні корпоративні секретарські послуги включають 10 годин персональної підтримки в перший рік для вирішення таких адміністративних завдань і моніторингу критичних термінів подання звітності з CIT та BTW. Такий проактивний моніторинг є важливим для уникнення штрафів і надбавок, пов'язаних із несвоєчасним поданням документів до Belastingdienst. Ми пропонуємо первинну консультацію, щоб допомогти підприємцям визначити найбільш економічно ефективну структуру для їхньої конкретної бізнес-моделі. Це гарантує, що ваш бухгалтерський бюджет відповідатиме фактичному обсягу транзакцій та рівню складності. Консолідуючи ці послуги, ви гарантуєте, що ваша документація, яка повинна зберігатися щонайменше 7 років, залишається готовою до аудиту та відповідає законодавству Нідерландів.
Останній перегляд: вересень 2026 року
Забезпечення фінансового майбутнього вашої нідерландської юридичної особи
Ведення Dutch BV вимагає постійної уваги до встановлених законом термінів і точного ведення обліку. Розділивши поточний бухгалтерський облік та вимоги до річної звітності, ви зможете сформувати передбачуваний бюджет на витрати на бухгалтерський облік Dutch BV. Забезпечення відповідності вашої компанії вимогам Belastingdienst та Торгово-промислової палати запобігає адміністративним штрафам і захищає вашу ділову репутацію в Нідерландах. Цей структурований підхід дозволяє вам зосередитися на масштабуванні бізнесу, поки фахівці займаються процедурними деталями.
Intercompany Solutions виступає провідною спеціалізованою компанією з реєстрації бізнесу для іноземних підприємців, пропонуючи дистанційну реєстрацію за 3-5 робочих днів. Ми забезпечуємо прозорий вихід на ринок Нідерландів зі 100% гарантією задоволення послугами. Наша команда гарантує, що ваші корпоративні інтереси будуть реалізовані з ретельною увагою до деталей та ефективністю з дня заснування.
Створення надійної адміністративної бази сьогодні гарантує готовність вашого бізнесу до регуляторних вимог 2026 року та наступних періодів. Ми з нетерпінням чекаємо на можливість підтримати ваше міжнародне зростання та довгострокову стабільність.
Останній перегляд: вересень 2026 року
Поширені запитання
Яка середня щомісячна вартість бухгалтерських послуг для Dutch BV?
Щомісячна плата варіюється залежно від складності та обсягу транзакцій вашої юридичної особи. Ці витрати зазвичай покривають поточне ведення бухгалтерського обліку та щоквартальне подання звітності з BTW. Для багатьох міжнародних підприємців ці періодичні витрати формуються як щомісячна абонентська плата для забезпечення передбачуваних витрат на бухгалтерський облік Dutch BV. Конкретна вартість залежить від кількості оброблених інвойсів і того, чи потребує компанія додаткових послуг, таких як нарахування заробітної плати або спеціалізовані податкові консультації.
Чи обов'язково наймати нідерландського бухгалтера для моєї BV?
Хоча для малих BV немає суворої законодавчої вимоги наймати зовнішнього бухгалтера для щоденного обліку, кожна юридична особа зобов'язана подавати точну річну фінансову звітність до Торгово-промислової палати (KVK). Більшість компаній з іноземною власністю обирають професійну допомогу для забезпечення відповідності Dutch GAAP та місцевим податковим правилам. Залучення фахівця запобігає адміністративним помилкам, які можуть призвести до відповідальності директора або значних штрафів від Belastingdienst, яка використовує Rabobank як свій обслуговуючий банк з 1 травня 2026 року.
Які збори за реєстрацію та подання звітності до KVK у 2026 році?
Одноразовий реєстраційний збір для Dutch BV у Торгово-промисловій палаті становить €85.15 у 2026 році. Цей збір сплачується під час первинного внесення компанії до торгового реєстру. Хоча в KVK немає щорічного членського внеску, компанії повинні сплачувати невеликі адміністративні збори під час цифрового подання своєї річної фінансової звітності протягом 12 місяців після закінчення фінансового року. Ці витрати є незначною частиною загальних витрат на бухгалтерський облік Dutch BV, але залишаються обов'язковим етапом дотримання нормативних вимог.
Скільки часу займає отримання номера ПДВ для BV з іноземною власністю?
Для компаній з іноземною власністю видача номера BTW зазвичай займає від 6 до 8 тижнів після первинної реєстрації в KVK. Belastingdienst проводить перевірку запланованої діяльності компанії та її економічної присутності (substance) перед наданням номера. Протягом цього періоду компанія часто все ще може здійснювати попередню господарську діяльність, але вона не може нараховувати або відшкодовувати BTW, доки реєстрація не буде завершена і номер не буде офіційно виданий.
Які вимоги щодо строку зберігання ділової документації в Нідерландах?
Уся нідерландська ділова документація, включаючи інвойси, банківські виписки та договори, повинна зберігатися щонайменше 7 років. Якщо ваша BV володіє нерухомим майном, ця встановлена законом вимога щодо строку зберігання подовжується до 10 років. Документи повинні зберігатися у спосіб, який забезпечує їхню доступність та можливість перевірки податковими органами. Цифрове зберігання є стандартною практикою за умови збереження цілісності та автентичності даних протягом усього встановленого законом періоду.
Чи можу я дистанційно керувати бухгалтерським обліком моєї Dutch BV з-за кордону?
Ви можете дистанційно керувати всім фінансовим адмініструванням вашої нідерландської юридичної особи. Сучасне бухгалтерське програмне забезпечення та цифрові портали дозволяють безперешкодно обмінюватися рахунками-фактурами та банківськими даними між засновником і місцевим постачальником послуг. Така доступність гарантує дотримання встановлених у Нідерландах термінів подання звітності без необхідності фізичної присутності в країні. Професійні компанії спеціалізуються на підтримці засновників-нерезидентів за допомогою безпечних цифрових робочих процесів і дистанційної комунікації.
Яка ставка корпоративного податку для Dutch BV у 2026 році?
У 2026 році ставка корпоративного податку на прибуток (CIT) становить 19% для оподатковуваного прибутку до €200,000. Для будь-якого прибутку, що перевищує цей поріг, ставка податку становить 25.8%. Ці ставки застосовуються до чистого прибутку компанії після вирахування ділових витрат і застосовних податкових пільг. Точний бухгалтерський облік має вирішальне значення для визначення правильної бази оподаткування та забезпечення того, щоб компанія скористалася всіма доступними фіскальними стимулами.
Джерела
- ICS Payroll - послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - BTW для підприємців
- Європейська комісія - Правила та ставки ПДВ
- IND - Висококваліфікований мігрант
- IND - Посвідка на проживання для стартапів
- BOIP - Реєстрація торговельних марок у Бенілюксі
- WIPO - Мадридська система
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- Суд ЄС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- Огляди світового оподаткування PwC - Нідерланди
- ICLG - Закони та правила корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |