


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Osnivanje holandskog ogranka može delovati kao efikasna strategija ulaska na tržište, ali za mnoge međunarodne kompanije, odsustvo jasne zaštite od odgovornosti čini matično društvo ranjivim na lokalne dugove i pravne zahteve. U 2026. godini, osnivanje zavisnog društva u Holandiji u formi društva sa ograničenom odgovornošću (BV) ostaje najefikasniji metod za izolaciju rizika i obezbeđivanje dugoročne regulatorne stabilnosti. Verovatno ste upoznati sa strateškim položajem ove zemlje u EU, ali specifični administrativni rokovi za PDV registraciju i usklađenost sa porezom na dobit preduzeća (CIT) zahtevaju pažljivo planiranje.
Ovaj članak pruža profesionalnu analizu pravnih, fiskalnih i administrativnih zahteva za vaše poslovanje u Holandiji. Ponudićemo jasan okvir za donošenje odluka pri izboru između BV i ogranka, uz detaljan pregled poreskih pragova za 2026. godinu, uključujući stopu CIT-a od 19% za dobit do 200.000 €. Takođe ćete pronaći proveren put za osnivanje na daljinu putem overenog punomoćja, što omogućava osnivanje bez potrebe za međunarodnim putovanjem. Pokrićemo sve, od naknade za KVK registraciju od 85,15 € i vremenskog okvira od šest do osam nedelja za dobijanje PDV broja za subjekte u stranom vlasništvu, do ažurirane bankarske infrastrukture gde Rabobank služi kao matična banka za Belastingdienst.
Ključni zaključci
- Procenite prednosti u pogledu odgovornosti koje Dutch BV ima u odnosu na ogranak kako biste osigurali da strano matično društvo ostane pravno zaštićeno od lokalnih obaveza.
- Iskoristite proceduru preko overenog punomoćja za osnivanje zavisnog društva u Holandiji kako biste završili proces osnivanja bez potrebe za međunarodnim putovanjem.
- Uskladite svoje fiskalno planiranje sa poreskim standardima za 2026. godinu, uključujući stopu poreza na dobit preduzeća od 19% za dobit do 200.000 € i ograničenje odbitka kamate na 24,5% EBITDA.
- Uzmite u obzir administrativne rokove i troškove, kao što su naknada za KVK registraciju od 85,15 € i period od 6–8 nedelja za obradu zahteva za PDV za subjekte u stranom vlasništvu.
- Održavajte regulatornu usklađenost primenom obaveznih pisanih ugovora o radu i poštovanjem holandskih propisa o socijalnom osiguranju i bolovanju.
Strateški pejzaž ulaska na holandsko tržište u 2026. godini
Holandija nastavlja da učvršćuje svoju poziciju vodećeg evropskog čvorišta, zauzimajući 8. mesto među najinovativnijim globalnim ekonomijama prema izveštaju Svetske organizacije za intelektualnu svojinu (WIPO) za 2025. godinu. Za međunarodne korporacije, osnivanje zavisnog društva u Holandiji pruža stabilno okruženje za rast kapitala i ublažavanje rizika. Trenutna investiciona klima pomerila se ka subjektima koji su 100% digitalno spremni, gde administrativna efikasnost ima prioritet nad fizičkom birokratijom. Ova evolucija omogućava brz ulazak na tržište uz održavanje visokih standarda regulatorne usklađenosti. To je strateški potez za firme koje žele da uspostave snažno prisustvo u evrozoni, istovremeno koristeći prednosti zakonodavnog okvira naklonjenog poslovanju.
Inovacije i obrazovanje kao pokretači ekspanzije
Pristup visokokvalifikovanoj radnoj snazi primarni je faktor za korporativnu ekspanziju. Holandija trenutno zauzima 3. mesto na globalnom nivou u oblasti obrazovanja, obezbeđujući stalan priliv specijalizovanih talenata za sektore tehnologije, finansija i zdravstva. Sa stopom poznavanja engleskog jezika od 93% među lokalnim stanovništvom, zemlja deluje kao glavna kapija za kompanije van EU koje ulaze na tržište Evropske unije. Ova jezička sposobnost smanjuje operativne poteškoće i pojednostavljuje integraciju međunarodnih menadžerskih timova. Lokalna infrastruktura, uključujući vrhunsku logistiku i digitalnu povezanost, pruža neophodan okvir za širenje holandskog društva sa ograničenom odgovornošću (BV) širom kontinenta. Ovi faktori zajedno stvaraju ekosistem koji podržava globalno širenje preduzetnika van EU kojima je potrebna pouzdana baza za međunarodnu trgovinu.
Dostupnost na daljinu za strane investitore
Savremeno korporativno upravljanje u Holandiji u potpunosti je normalizovalo upravljanje poslovanjem na daljinu u okviru privrednog registra. Strani investitori ne moraju imati prebivalište u zemlji kako bi održavali usklađeno privredno društvo ili nadzirali svakodnevno poslovanje. Holandska privredna komora (KVK) i poreski organi optimizovali su svoje sisteme kako bi podržali prekogranično digitalno upravljanje za 2026. godinu. Za osnivače nerezidente, standardni put uključuje legalizovano punomoćje (PoA), koje omogućava javnom beležniku da sačini akt o osnivanju u njihovo ime. Ovaj proces eliminiše potrebu za međunarodnim putovanjem tokom faze osnivanja.
Specijalizovane firme deluju kao suštinski most između lokalnog holandskog prava i globalnih operativnih potreba. Ovi posrednici obezbeđuju da svaki korak, od početne pripreme dokumentacije do konačne registracije za BTW, ispunjava regulatorne standarde za 2026. godinu. Izbor osnivanja Dutch BV društva preko profesionalnog partnera omogućava preduzetnicima da se fokusiraju na tržišnu strategiju dok se tehnički zahtevi pravnog osnivanja rešavaju uz proceduralnu jasnoću. Ovaj pristup sa prioritetom poslovanja na daljinu obezbeđuje da put ulaska na tržište bude i brz i pravno valjan, pružajući proveren put za globalnu mobilnost.
Strukturno poređenje: holandski ogranak u odnosu na zavisno društvo (BV)
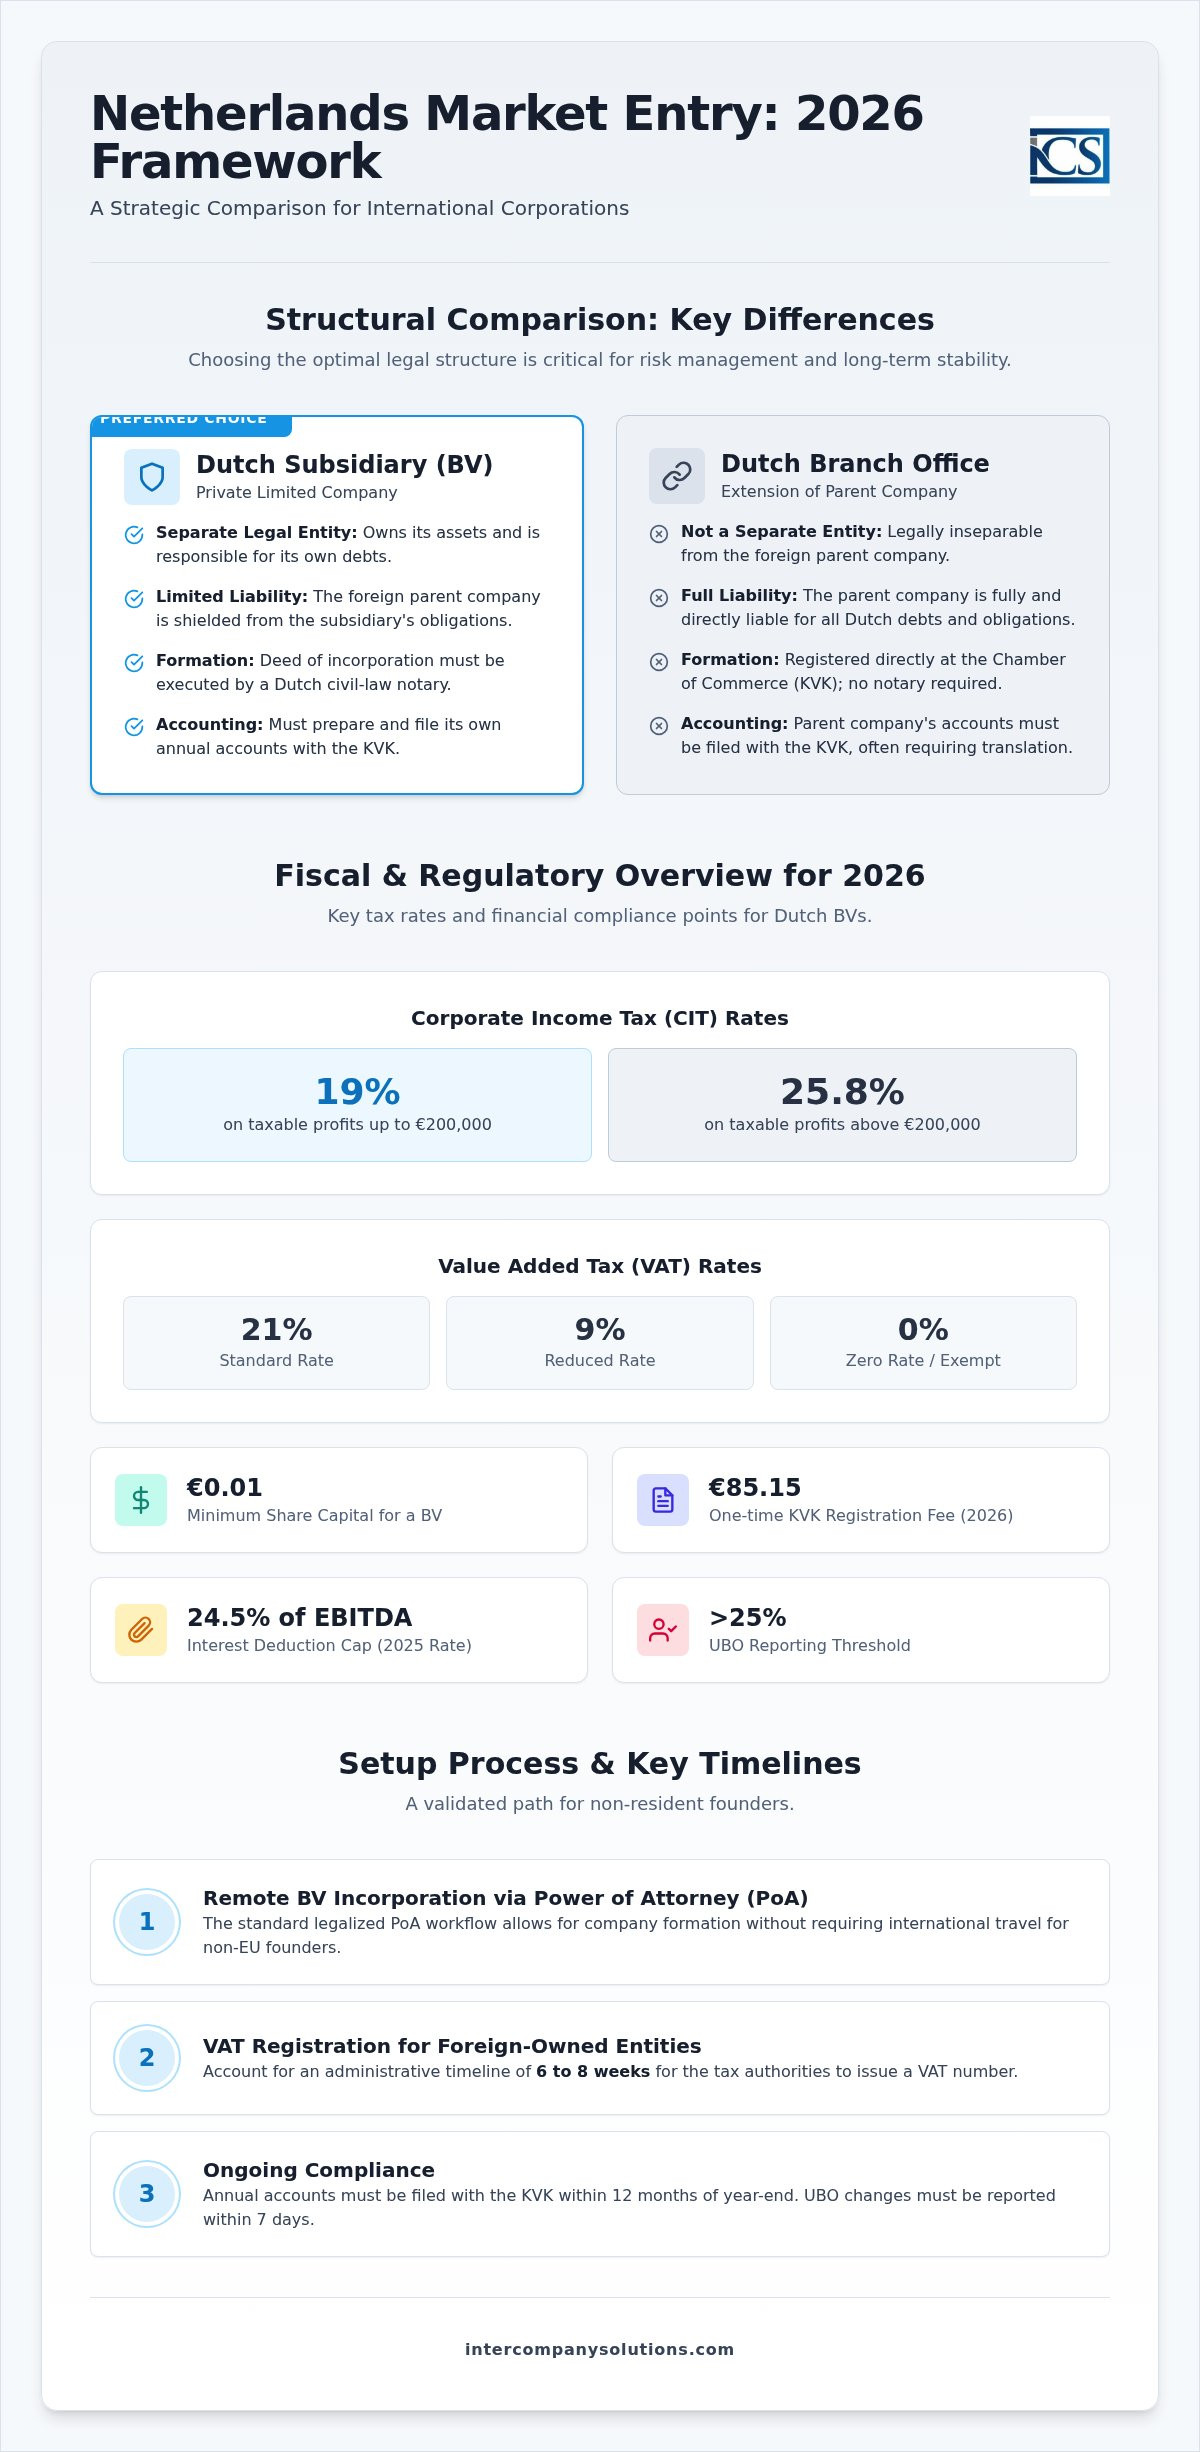
Izbor pravnog okvira zahteva jasan izbor između ogranka i zavisnog društva. Ogranak je pravno neodvojiv od stranog matičnog društva; on ne poseduje zaseban pravni subjektivitet prema holandskom pravu. Shodno tome, matično društvo je direktna ugovorna strana u svim holandskim transakcijama i odgovorno je za sve obaveze. Nasuprot tome, osnivanje holandskog društva sa ograničenom odgovornošću (BV) stvara zasebno pravno lice. Ovaj subjekt poseduje sopstvenu imovinu i odgovara za sopstvene dugove. Ovo strukturno razdvajanje je primarni razlog zašto međunarodne firme preferiraju model zavisnog društva za evropske operacije.
| Karakteristika | Holandski ogranak | Holandsko zavisno društvo (BV) |
|---|---|---|
| Pravni status | Produžetak matičnog društva | Zasebno pravno lice |
| Odgovornost | Matično društvo je u potpunosti odgovorno | Ograničena na imovinu zavisnog društva |
| Registracija | Registruje se u KVK (bez javnog beležnika) | Akt overava holandski javni beležnik |
| Računovodstvo | Finansijski izveštaji matičnog društva se podnose KVK-u | Lokalni finansijski izveštaji se podnose KVK-u |
| Upravljanje | Pod kontrolom uprave matičnog društva | Lokalni odbor direktora ili odbor direktora matičnog društva |
Odgovornost i izolacija rizika
Model zavisnog društva funkcioniše kao pravni zaštitni zid. Pošto je BV zasebno lice, matično društvo po pravilu ne odgovara za dugove ili neispunjenje ugovornih obaveza zavisnog društva. Ova izolacija je od ključnog značaja prilikom zaključivanja lokalnih ugovora ili zapošljavanja osoblja, jer sprečava da holandske obaveze utiču na globalni bilans stanja matičnog društva. Prema portalu business.gov.nl, ogranak ne pruža ovu zaštitu, ostavljajući globalnu imovinu matičnog društva izloženu holandskim poveriocima. Za osnivanje Dutch BV društva, minimalni osnovni kapital iznosi 0,01 €, a zaštita koju pruža matičnom društvu je znatna.
Operativni kredibilitet i lokalno prisustvo
Percepcija na tržištu često favorizuje BV u odnosu na strani ogranak. Osnivanje lokalnog pravnog lica signalizira dugoročnu posvećenost regionu, što predstavlja odlučujući faktor za holandske banke, dobavljače i klijente. Samostalnim subjektima je često jednostavnije da dobiju BTW brojeve i uspostave lokalne bankarske odnose. Dok ogranak mora da podnosi globalne finansijske izveštaje matičnog društva Privrednoj komori (KVK), zavisno društvo podnosi samo sopstvene lokalne godišnje finansijske izveštaje. Time se čuva poverljivost šireg finansijskog položaja matičnog društva. Holandska agencija za strana ulaganja naglašava da je BV standardni instrument za međunarodnu trgovinu zbog svog jasnog upravljanja i profila rizika. Ako vam je potrebna detaljna procena ovih struktura, možete zatražiti strukturnu analizu od naših konsultanata.
Poslednja revizija: avgust 2026.
Poreska i regulatorna usklađenost za zavisna društva
Poslovanje pravnog lica u holandskoj jurisdikciji zahteva striktno poštovanje specifičnih poreskih pragova i rokova za izveštavanje. Za fiskalnu 2026. godinu, porez na dobit pravnih lica (CIT) primenjuje se po stopi od 19% na oporezivu dobit do 200.000 €. Svaka dobit koja premašuje ovaj iznos oporezuje se po stopi od 25,8%. Pored osnovnih stopa, Holandija primenjuje ograničenje odbitka kamata kako bi sprečila prekomerno finansiranje dugom; ovaj limit je postavljen na 24,5% EBITDA kompanije. Ove brojke su od ključnog značaja za fazu finansijskog planiranja prilikom osnivanja zavisnog društva u Holandiji, jer određuju neto profitabilnost lokalnog poslovanja.
Usklađenost sa propisima o porezu na dodatu vrednost (PDV) predstavlja još jedan ključni administrativni stub. Standardna stopa PDV-a je 21%, dok se snižene stope od 9% i 0% primenjuju na određene kategorije dobara i usluga. Za BV u stranom vlasništvu, proces registracije za PDV obično traje od šest do osam nedelja. Tokom ovog perioda, poreski organi sprovode detaljnu proveru planiranih aktivnosti i ekonomske suštine (substance) kompanije. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst, posredujući u svim poravnanjima i povraćajima poreza na dobit. Tačnost ovih početnih prijava je od presudnog značaja kako bi se izbegla kašnjenja u operativnoj spremnosti.
Porez na dobit pravnih lica i poreske olakšice
Holandski poreski sistem uključuje mehanizme za sprečavanje dvostrukog oporezivanja i privlačenje međunarodnih talenata. Participaciono izuzeće predstavlja vitalnu karakteristiku za zavisna društva, jer generalno izuzima dividende i kapitalne dobitke ostvarene od kvalifikovanih zavisnih društava od holandskog poreza na dobit. Ovo omogućava efikasno kretanje kapitala unutar globalne korporativne strukture. Pored toga, Holandija nudi poresku olakšicu od 30% za kvalifikovane međunarodne zaposlene. Za 2026. godinu, minimalni zahtev za oporezivu zaradu za ovu olakšicu iznosi 48.013 €, odnosno 36.497 € za zaposlene mlađe od 30 godina sa kvalifikovanom master diplomom. Naknada od 30% je ograničena na platu od 262.000 €. Upravljanje ovim podsticajima zahteva precizne usluge za obračun zarada i kadrovska pitanja kako bi se osiguralo ispunjavanje i održavanje svih pragova.
Obaveze izveštavanja i vođenja evidencije
Transparentnost i čuvanje podataka su obavezni prema holandskom zakonu. Sva korporativna evidencija mora se čuvati najmanje sedam godina, s tim što se ovaj period produžava na deset godina za dokumenta koja se odnose na nepokretnosti. Zahtevi koji se odnose na stvarne vlasnike (UBO) primenjuju se na svakog pojedinca koji poseduje udeo veći od 25% u entitetu. Sve promene u UBO registru moraju se prijaviti u roku od sedam dana radi očuvanja usklađenosti. Na kraju, svako zavisno društvo mora podneti svoje godišnje finansijske izveštaje Privrednoj komori (KVK) u roku od 12 meseci od završetka finansijske godine. Neispunjavanje ovih rokova može rezultirati administrativnim novčanim kaznama i potencijalnom ličnom odgovornošću direktora.
Poslednja revizija: avgust 2026.
Postupak osnivanja na daljinu korak po korak
Proces osnivanja zavisnog društva u Holandiji osmišljen je tako da bude efikasan, posebno za međunarodne osnivače koji ne mogu da putuju. Primarni tok posla fokusira se na put putem legalizovanog punomoćja (PoA). Ovo omogućava holandskom javnom beležniku da sačini i overi osnivački akt bez fizičkog prisustva osnivača. Na početku morate dostaviti detaljnu kontrolnu listu zajedno sa identifikacionim dokumentima za sve direktore i akcionare. Za ove dokumente je obično potrebna legalizacija i apostil kako bi ih holandski organi priznali. Ovaj pristup na daljinu predstavlja standard za osnivače van EU, jer digitalno osnivanje putem video poziva nije podrazumevani metod za registraciju nerezidenata.
Pravna dokumentacija i javnobeležnički akti
U Holandiji, javni beležnik mora sačiniti i overiti osnivački akt za svaki BV i NV. Ovo je zakonska obaveza koja obezbeđuje zakonitost osnivanja kompanije. Za strane korporativne akcionare biće potrebno da dostavite izvod iz lokalnog privrednog registra i potvrdu o ovlašćenim licima (certificate of incumbency). Ovi dokumenti moraju biti propisno legalizovani kako bi se dokazala ovlašćenja lica koje potpisuje PoA. Beležnik takođe sastavlja statut (Articles of Association), koji definiše interna pravila kompanije, njen naziv, statutarno sedište i poslovnu svrhu. Kada beležnik overi akt, kompanija zvanično postoji kao zasebno pravno lice sa minimalnim osnovnim kapitalom od samo 0,01 €.
Registracija u KVK i poreskoj upravi
Nakon što se potpiše osnivački akt, privredno društvo mora biti registrovano u Holandskom trgovinskom registru (Handelsregister) kojim upravlja Privredna komora (KVK). Za 2026. godinu, jednokratna naknada za registraciju kod KVK iznosi 85,15 €. Ova registracija generiše vaš KVK broj, koji je neophodan za otvaranje bankarskih računa i potpisivanje komercijalnih ugovora. To je jedinstveni identifikator koji potvrđuje status vašeg pravnog lica na lokalnom tržištu. Nakon registracije kod KVK, pravno lice mora podneti zahtev za dodelu identifikacionih brojeva za porez na dobit preduzeća i PDV od Belastingdienst. Sva poreska poravnanja i povraćaji obrađuju se preko Rabobank, koja služi kao matična banka Belastingdienst od 1. maja 2026. godine.
Za BV u stranom vlasništvu, rok za registraciju za PDV obično se kreće od šest do osam nedelja. Ako vaša zavisna kompanija namerava da uvozi ili izvozi robu van EU, morate podneti zahtev i za EORI broj. Ovaj korak je od ključnog značaja za carinjenje i međunarodnu trgovinu. Upravljanje ovim administrativnim nivoima zahteva strukturiran pristup osnivanju kompanije u Holandiji kako bi se osiguralo da nijedan rok ne bude propušten i da pravno lice postane potpuno operativno u predviđenom vremenskom okviru.
Poslednja revizija: avgust 2026.
Trendovi zapošljavanja i obračuna zarada za holandska zavisna društva
Poslovanje u Holandiji zahteva striktno poštovanje lokalnih zakona o radu, koji nalažu pismeni ugovor o radu za svakog zaposlenog. Od 1. jula 2026. godine, zakonska minimalna cena rada po satu za zaposlene od 21 godine i starije iznosi 14,99 € prema podacima sa business.gov.nl. Poslodavci su odgovorni za obustavljanje i plaćanje poreza na zarade i doprinosa za socijalno osiguranje, pri čemu je maksimalna godišnja zarada za socijalno osiguranje za 2026. godinu utvrđena na 79.409 €. Pored toga, holandski zakon zahteva od poslodavaca da obezbede do 104 nedelje naknade za bolovanje u iznosu od najmanje 70% plate zaposlenog, što iziskuje pouzdano finansijsko planiranje upravljanja radnom snagom.
Zapošljavanje visokokvalifikovanih migranata
Za regrutovanje specijalizovanih talenata van Evropske unije, kompanija mora dobiti status priznatog sponzora od Službe za imigraciju i naturalizaciju (IND). Za fiskalnu 2026. godinu, uslovi u pogledu bruto mesečne zarade za vizu za visokokvalifikovane migrante (HSM) iznose 5.942 € za migrante od 30 i više godina i 4.357 € za one mlađe od 30 godina. Ovaj status omogućava ubrzanu obradu viza, koja se obično završava u roku od dve do četiri nedelje. Sticanje statusa priznatog sponzora predstavlja strateški zahtev za privredne subjekte koji se oslanjaju na međunarodnu stručnost radi očuvanja konkurentske prednosti na evropskom tržištu.
Usklađenost sa obavezama poslodavca
Pravilo od 30% služi kao primarni podsticaj za privlačenje međunarodnih kadrova, iako podleže specifičnim gornjim granicama i pragovima. U 2026. godini, neoporezivi dodatak od 30% primenjuje se samo na zarade do maksimalnog iznosa od 262.000 € prema podacima sa belastingdienst.nl. Da bi se kvalifikovala, oporeziva zarada zaposlenog mora dostići minimalni prag od 48.013 €, odnosno 36.497 € za lica mlađa od 30 godina sa odgovarajućom master diplomom. Mogućnost da korisnici pravila od 30% izaberu delimični nerezidentni poreski status ukinuta je 2025. godine; prelazni aranžmani za postojeće korisnike završavaju se 31. decembra 2026. godine.
Upravljanje ovim mesečnim ciklusima izveštavanja i obezbeđivanje usklađenosti sa sektorskim penzionim fondovima predstavlja ključnu komponentu usluga obračuna zarada i upravljanja kadrovima. Sva poreska poravnanja na zarade moraju se obrađivati preko Rabobank, koja služi kao matična banka za Belastingdienst od 1. maja 2026. godine. Kompanije su zakonski obavezne da čuvaju evidenciju o zaradama i korporativnu dokumentaciju sedam godina kako bi osigurale potpunu transparentnost tokom potencijalnih kontrola od strane holandskih poreskih organa.
Poslednja revizija: avgust 2026.
Strateška implementacija vašeg ulaska na holandsko tržište
Ulazak na holandsko tržište 2026. godine zahteva ravnotežu pravne preciznosti i fiskalne predvidivosti. Izbor BV strukture osigurava da vaše matično društvo ostane zaštićeno od lokalnih obaveza, dok istovremeno uspostavlja kredibilno prisustvo u evrozoni. Trenutno regulatorno okruženje zahteva strogo poštovanje pragova poreza na dobit pravnih lica (CIT) i izveštavanja o stvarnim vlasnicima (UBO). Osnivanje zavisnog društva u Holandiji putem punomoćja na daljinu (Power of Attorney) omogućava vam da završite ove složene procedure bez potrebe za međunarodnim putovanjem.
Intercompany Solutions obezbeđuje strukturisan put za ulazak na tržište uz rok od 3-5 radnih dana za početno osnivanje. Naša stručnost u osnivanju na daljinu putem PoA osigurava da vaša identifikacija i dokumentacija ispunjavaju sve javnobeležničke standarde. Našu proceduralnu jasnoću potkrepljujemo garancijom 100% zadovoljstva kako bismo pružili pouzdanost koju zahteva vaša međunarodna ekspanzija.
Holandija ostaje vrhunski izbor za globalno skaliranje. Uz odgovarajući administrativni okvir, vaš holandski pravni subjekt je pozicioniran za dugoročni rast i stabilnost.
Poslednji put pregledano: avgust 2026.
Frequently Asked Questions
Koliki je minimalni osnovni kapital potreban za holandsko zavisno društvo?
Minimalni osnovni kapital za holandsko društvo sa ograničenom odgovornošću (BV) iznosi 0,01 €. Ovaj niski prag je uspostavljen kako bi se smanjile finansijske barijere za međunarodne preduzetnike koji žele da uđu na tržište. Prilikom osnivanja zavisnog društva u Holandiji, morate definisati vrednost udela u osnivačkom aktu. Iako je zakonski minimum nominalan, možete odabrati veći iznos koji odražava potrebe kompanije za početnim finansiranjem ili operativni obim poslovanja.
Mogu li osnovati holandsko zavisno društvo na daljinu bez posete Holandiji?
Ceo proces inkorporacije možete završiti na daljinu korišćenjem legalizovanog punomoćja (PoA). Ovaj metod omogućava holandskom javnom beležniku da potpiše osnivački akt u vaše ime bez potrebe za vašim fizičkim prisustvom u zemlji. Biće potrebno da potpišete osnivačka dokumenta i da ih legalizujete ili overite apostilom u svojoj matičnoj jurisdikciji. Ovo je standardna procedura za nerezidentne osnivače koji žele efikasno da osnuju pravno lice.
Koje su stope poreza na dobit pravnih lica za holandska zavisna društva u 2026. godini?
U 2026. godini stopa poreza na dobit pravnih lica (CIT) iznosi 19% na oporezivu dobit do 200.000 €. Za svaku dobit koja prelazi ovaj prag, stopa se povećava na 25,8%. Takođe je neophodno uzeti u obzir ograničenje odbitka kamata, koje iznosi 24,5% EBITDA. Sva poreska poravnanja se obično obrađuju preko Rabobank, koja služi kao zvanična kućna banka holandske poreske uprave (Belastingdienst) od 1. maja 2026. godine.
Koliko traje proces PDV registracije za pravno lice u stranom vlasništvu?
Proces PDV registracije za subjekte u stranom vlasništvu uglavnom traje između šest i osam nedelja. Ovaj rok počinje onog trenutka kada se kompanija registruje u Privrednoj komori (KVK). Poreski organi sprovode proveru kako bi verifikovali predviđene aktivnosti kompanije i lokalni ekonomski supstrat (substance). Budući da ne možete tražiti povraćaj niti obračunavati PDV dok se registracija ne završi, od ključnog je značaja da uračunate ovaj administrativni period prilikom planiranja svojih početnih poslovnih operacija u Holandiji.
Da li mi je potreban lokalni direktor za registraciju zavisnog društva u Holandiji?
Holandski zakon ne zahteva imenovanje direktora koji je lokalni rezident radi registracije zavisnog društva. I direktori i akcionari mogu biti strana fizička ili pravna lica. Međutim, održavanje lokalnog prisustva je često korisno radi ispunjavanja uslova ekonomskog supstrata (tax substance) i može pojednostaviti proces otvaranja poslovnog bankovnog računa. Iako je upravljanje na daljinu dozvoljeno, kompanija mora imati važeću holandsku poslovnu adresu i ispunjavati sve lokalne obaveze podnošenja prijava i usklađenosti sa propisima.
Koja je razlika između holandskog ogranka i Dutch BV?
Dutch BV je zasebno pravno lice, dok je ogranak produžetak stranog matičnog društva. Prilikom osnivanja zavisnog društva u Holandiji kao BV, odgovornost matičnog društva je ograničena na imovinu zavisnog društva. U strukturi ogranka, matično društvo ostaje u potpunosti odgovorno za sve holandske dugove i pravne zahteve. Ova razlika čini BV poželjnijim oblikom za međunarodne kompanije koje žele da izoluju rizik i uspostave kredibilitet.
Kolika je taksa za registraciju u KVK za novu kompaniju u 2026. godini?
Jednokratna naknada za registraciju u holandskoj Privrednoj komori (KVK) iznosi 85,15 € u 2026. godini. Ova naknada se plaća kada javni beležnik registruje kompaniju u Handelsregister. Nakon uplate, KVK izdaje jedinstveni registarski broj koji je neophodan za sve zvanične poslove, uključujući potpisivanje komercijalnih ugovora i podnošenje zahteva za poreske brojeve. Ova registracija potvrđuje pravno postojanje subjekta i predstavlja obavezan korak u procesu osnivanja holandske kompanije.
Sources
- ICS Payroll - Holandske usluge obračuna zarada
- KVK - Registracija u holandski poslovni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo (Ondernemen)
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - PDV pravila i stope
- IND - Visokokvalifikovani migrant
- IND - Boravišna dozvola za startap
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sistem
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |