


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandija ostaje primarna destinacija za globalno širenje, ali administrativni proces ulaska u 2026. godini nagrađuje tehničku preciznost u odnosu na komercijalnu strategiju. Većina međunarodnih preduzetnika smatra prelazak sa svojih domaćih propisa na holandsko kompanijsko pravo izazovnim, posebno kada se pravi razlika između puteva registracije za državljane EU i one van EU. Ispunjavanje uslova za otvaranje poslovanja u Holandiji zahteva tačno razumevanje lokalnih protokola kako bi se izbegla kašnjenja ili administrativne kazne.
Ovaj vodič pruža konačnu kontrolnu listu pravnih, poreskih i administrativnih preduslova neophodnih za osnivanje holandskog pravnog lica. Pronaći ćete konkretne podatke o KVK naknadi za registraciju od 85,15 €, poreskim stopama na dobit preduzeća od 19% i 25,8%, kao i obaveznoj UBO registraciji za fizička lica koja poseduju više od 25% udela. Takođe potvrđujemo validnost postupka osnivanja BV na daljinu putem legalizovanog punomoćja, što omogućava osnivanje bez fizičkog putovanja u zemlju. Prateći ove proverene korake, možete obezbediti usklađene i funkcionalne temelje za svoje poslovanje u Holandiji.
Ključne stavke
- Saznajte zašto je Besloten Vennootschap (BV) standardna pravna struktura za međunarodne preduzetnike zbog svoje ograničene odgovornosti i korporativne fleksibilnosti.
- Pristupite detaljnoj kontrolnoj listi uslova za otvaranje poslovanja u Holandiji, koja obuhvata protokole identifikacije i KVK naknadu za 2026. godinu od 85,15 €.
- Upoznajte se sa procesom osnivanja na daljinu za osnivače van EU korišćenjem legalizovanog punomoćja radi osnivanja holandskog pravnog lica bez fizičkog putovanja.
- Utvrdite svoje obaveze po osnovu poreza na dobit preduzeća za 2026. godinu, uključujući stopu od 19% za dobit ispod 200.000 € i stopu od 25,8% za iznose koji prelaze ovaj prag.
- Pregledajte obavezne zahteve za usklađenošću, kao što je registracija krajnjeg stvarnog vlasnika (UBO) za fizička lica koja poseduju više od 25% udela.
Regulatorni okvir za holandska privredna društva
Holandski pravni sistem za privredna društva kodifikovan je u Burgerlijk Wetboek (Holandski građanski zakonik). Ovaj okvir pruža stabilno okruženje za međunarodnu trgovinu, koja predstavlja kamen temeljac ekonomskog pregleda Holandije. Prilikom procene uslova za otvaranje poslovanja u Holandiji, najpre morate prepoznati da zakon tretira privredna društva kao zasebna pravna lica. Društvo sa ograničenom odgovornošću, odnosno BV, zahteva najmanje jednog direktora i jednog akcionara. Ove funkcije može obavljati isto lice, što ovu strukturu čini dostupnom kako samostalnim preduzetnicima, tako i velikim zavisnim društvima.
Većina komercijalnih delatnosti u Holandiji ne zahteva posebnu poslovnu licencu. Međutim, regulisani sektori kao što su finansijske usluge, zdravstvo i određene transportne industrije moraju pribaviti dozvole od nadležnih organa pre otpočinjanja poslovanja. Utvrđivanje da li vaša delatnost spada u regulisanu kategoriju predstavlja ključni prvi korak u procesu osnivanja.
Uloga Privredne komore (KVK)
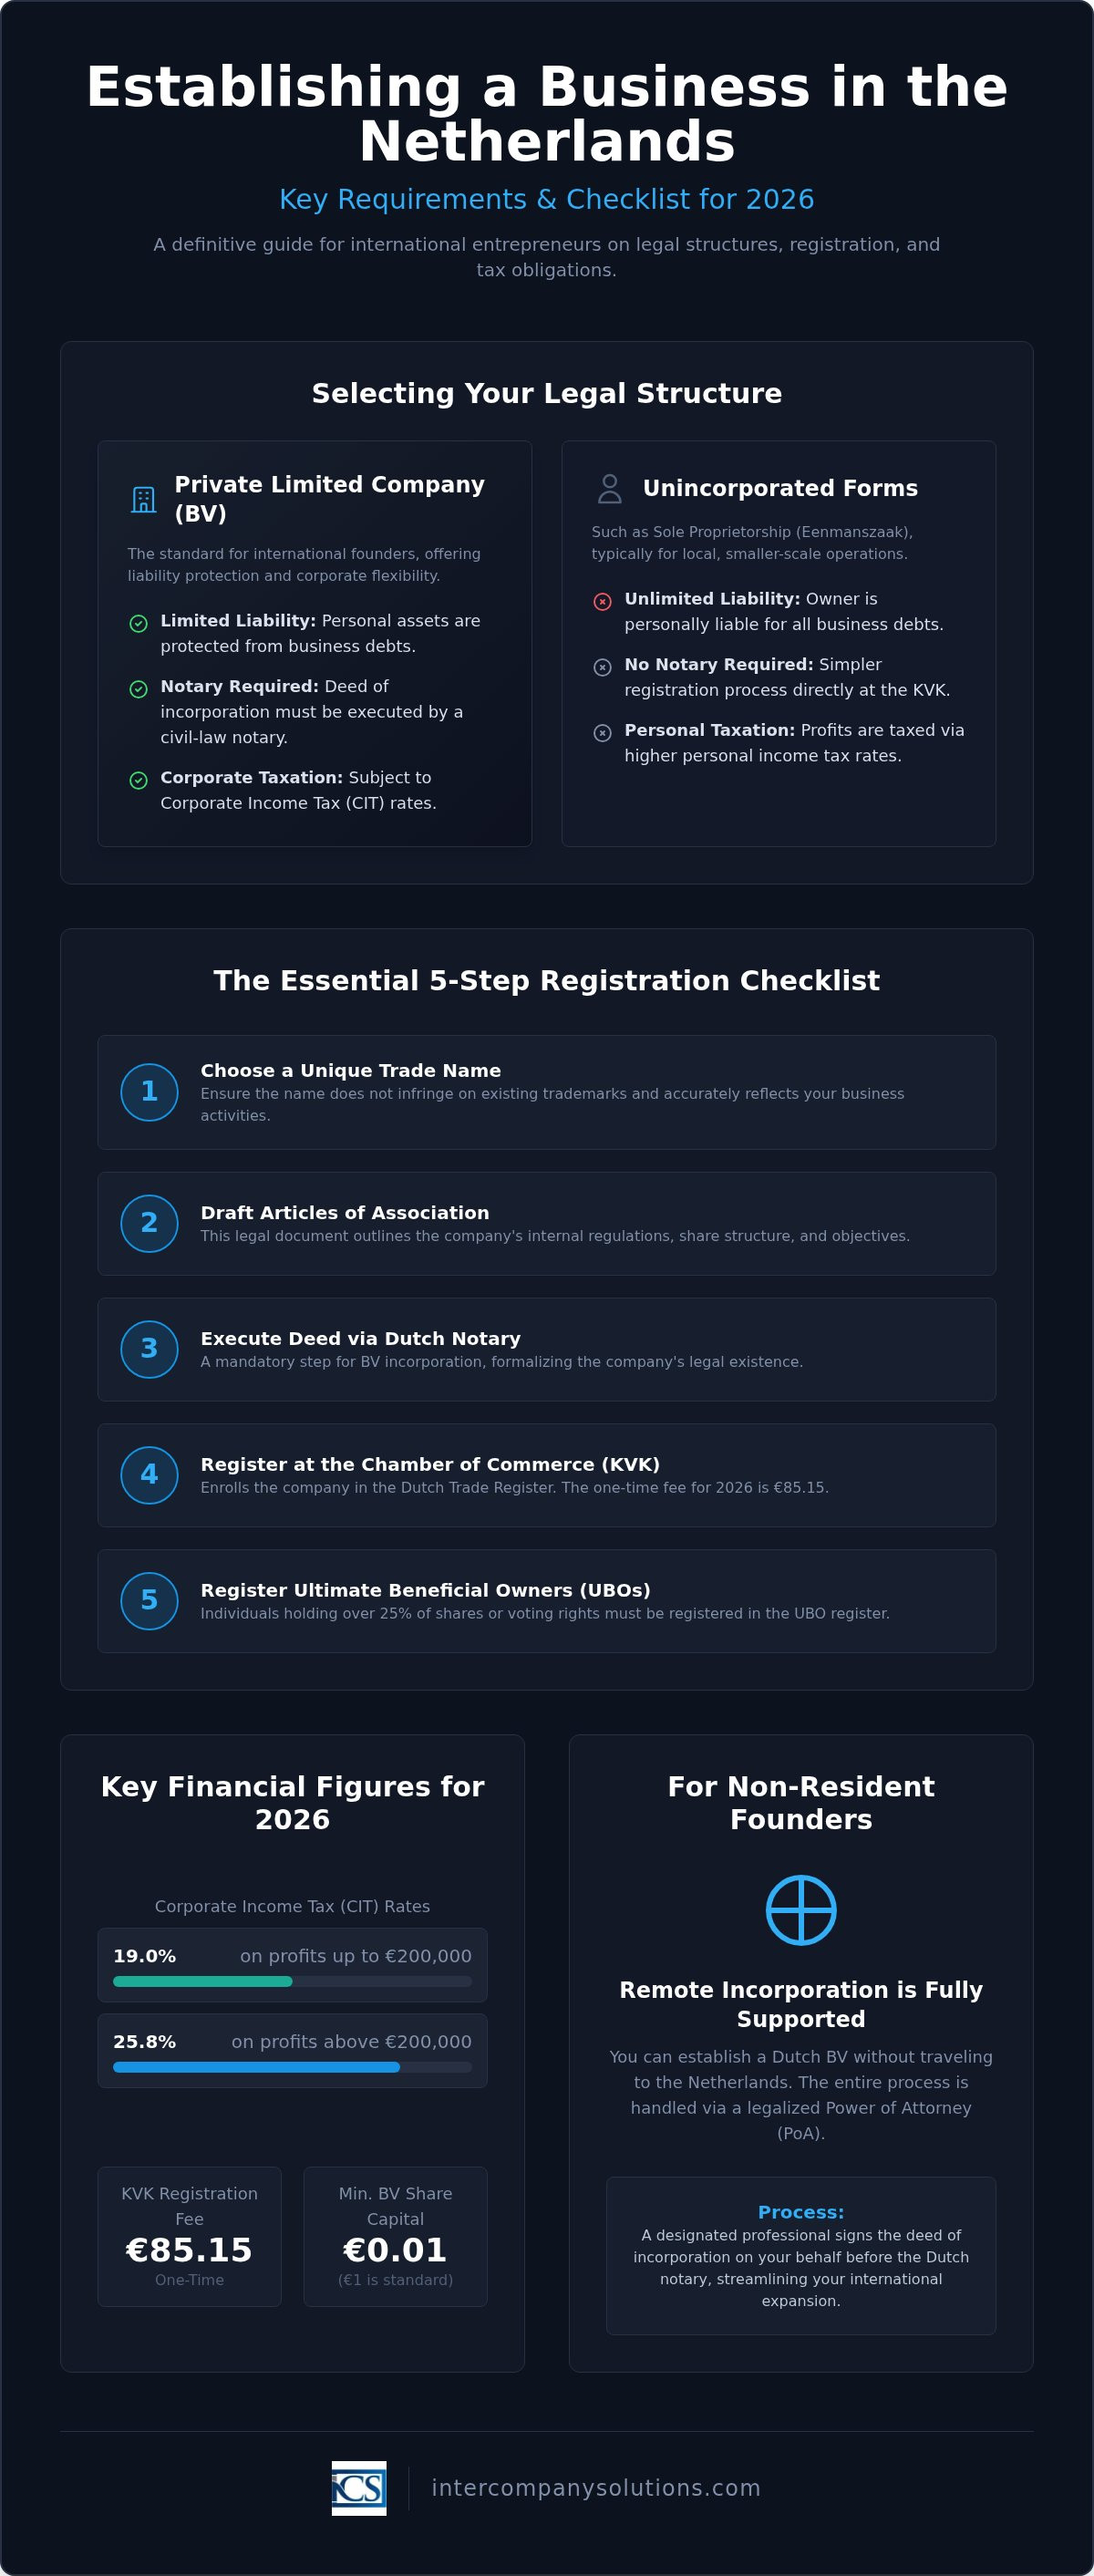
Svako privredno društvo mora se registrovati u Handelsregister (Trgovinski registar) kojim upravlja KVK. Ovaj postupak obezbeđuje transparentnost tržišta u okviru holandske jurisdikcije. KVK naplaćuje jednokratnu naknadu za registraciju u iznosu od 85,15 € za 2026. godinu. Nakon registracije, podaci o direktorima i akcionarima postaju dostupni javnosti. Takođe morate registrovati lica koja poseduju više od 25% akcija ili glasačkih prava u UBO registar (registar stvarnih vlasnika). Izbor jedinstvenog poslovnog imena je obavezan. Ono ne sme povrediti postojeća robna prava niti dovoditi javnost u zabludu u pogledu prirode poslovanja.
Zakonski zahtevi za Dutch BV
Dutch BV je najčešći izbor za strane investitore zbog svoje fleksibilne prirode. Od reformi iz 2012. godine, minimalni osnovni kapital iznosi samo 0,01 €, mada je 1 € standardni profesionalni izbor. Osnivanje zahteva osnivački akt koji sastavlja i overava holandski javni beležnik. Ovaj dokument definiše statut i interna pravila društva. Morate obezbediti registrovanu lokalnu poslovnu adresu u Holandiji kako biste završili registraciju. Za nerezidentne osnivače, ispunjavanje uslova za otvaranje poslovanja u Holandiji često uključuje korišćenje legalizovanog punomoćja (PoA). Intercompany Solutions olakšava ovaj proces pripremom neophodnih dokumenata o punomoćju, omogućavajući notaru da potpiše akt u vaše ime bez potrebe da posećujete zemlju.
Poslednja revizija: avgust 2026.
Izbor pravne forme: BV u odnosu na druge oblike
Izbor odgovarajućeg pravnog lica je osnovna odluka koja određuje vaš profil odgovornosti i poreske obaveze. Ovaj izbor je ključan za zahteve za otvaranje poslovanja u Holandiji, jer se postupci registracije značajno razlikuju između inkorporisanih i neinkorporisanih oblika. Za većinu međunarodnih preduzetnika, Besloten Vennootschap (BV) služi kao standard zbog statusa zasebnog pravnog lica, što štiti ličnu imovinu od dugova društva. Ova razlika je od suštinskog značaja za one koji ulaze na holandsko tržište iz inostranstva, jer pruža predvidljiv nivo sigurnosti koji neinkorporisanim strukturama nedostaje.
Društvo sa ograničenom odgovornošću (BV) u odnosu na preduzetnika
Za Dutch BV je neophodan osnivački akt koji sastavlja i overava javni beležnik. Ovaj postupak uspostavlja društvo kao zaseban entitet sa sopstvenim pravima i obavezama. Nasuprot tome, preduzetnik (Eenmanszaak) ne zahteva notara, ali ostavlja vlasnika lično odgovornim za sve poslovne obaveze celokupnom svojom ličnom imovinom. Samostalni preduzetnici često prelaze na BV kada im se promet poveća kako bi iskoristili pogodnosti strukture poreza na dobit preduzeća i zaštite od odgovornosti. Za 2026. godinu, BV društva podležu porezu na dobit preduzeća (CIT) po stopi od 19% na oporezivu dobit do 200.000 € i 25,8% na dobit iznad tog praga. Preduzetnici se oporezuju po stopama poreza na dohodak građana, koje mogu biti znatno više za profitabilna preduzeća.
Strukturni zahtevi za NV
Velika preduzeća ili ona koja nameravaju da se kotiraju na javnoj berzi koriste Naamloze Vennootschap (NV). Za razliku od BV-a, koji ima zahtev za minimalni kapital od 0,01 €, NV zahteva minimalni početni kapital od 45.000 €. Ova struktura takođe zahteva notara za osnivanje i podleže strožim standardima izveštavanja i upravljanja. Ako niste sigurni koji entitet odgovara vašoj strukturi kapitala, možete se konsultovati sa našim stručnjacima za osnivanje radi prilagođene procene.
Kada razmotriti fondaciju (Stichting) ili partnerstvo
Stichting je jedinstvena holandska struktura koja se često koristi za neprofitne aktivnosti ili za odvajanje pravnog vlasništva od ekonomskog interesa. Razumevanje ovih nijansi deo je širih uslova za otvaranje poslovanja u Holandiji. Poput BV i NV, fondacija zahteva notarski akt. Nasuprot tome, partnerstva kao što su Vennootschap onder firma (VOF) ili Commanditaire vennootschap (CV) ne zahtevaju notara. Ovi oblici se obično koriste za zajednička ulaganja ili profesionalne delatnosti. Iako se lakše osnivaju, partneri u VOF-u ostaju solidarno odgovorni za dugove entiteta, što je faktor rizika koji međunarodni osnivači moraju pažljivo odmeriti u odnosu na administrativnu jednostavnost neinkorporisanih struktura.
Poslednja revizija: avgust 2026.
Osnovna kontrolna lista za registraciju za 2026. godinu
Ispunjavanje administrativnih uslova za otvaranje poslovanja u Holandiji podrazumeva strukturisani redosled registracija kod lokalnih organa. Prvo morate pripremiti kopije u visokoj rezoluciji vašeg važećeg pasoša i skorašnji dokaz o adresi prebivališta, kao što je račun za komunalne usluge ili bankovni izvod. Za nerezidentne osnivače, ovi dokumenti obično zahtevaju legalizaciju ili apostil kako bi ih prihvatili holandski notari i Privredna komora. Obezbeđivanje da ovi dokumenti budu ažurni i pravilno formatirani sprečava kašnjenja tokom faze provere identiteta pri osnivanju.
Nakon što se vaš identitet potvrdi i potpiše osnivački akt, društvo se mora upisati u Trgovinski registar. KVK naplaćuje jednokratnu naknadu za registraciju u iznosu od 85,15 € za 2026. godinu. Ovo plaćanje se obično vrši putem digitalne fakture ili tokom ličnog sastanka u kancelariji KVK. Nakon uspešne registracije, dobićete svoj jedinstveni KVK broj, koji služi kao vaš primarni identifikator poslovanja za sve buduće pravne i finansijske transakcije u zemlji.
Registracija u KVK i zahtevi za UBO registar
Tokom postupka registracije, morate pružiti jasan opis svojih poslovnih delatnosti. KVK koristi SBI kodove (Standaard Bedrijfsindeling) za kategorizaciju vašeg društva u statističke i regulatorne svrhe. Tačna kategorizacija je od vitalnog značaja jer može uticati na vaše premije osiguranja i sektorski specifične obaveze. Takođe ste zakonski obavezni da podnesete prijavu za registar stvarnih vlasnika (UBO). UBO se definiše kao svako fizičko lice koje poseduje više od 25% akcija, glasačkih prava ili vlasničkog udela. Ova mera transparentnosti je obavezni deo osnivanja kompanije u Holandiji i mora se ažurirati u roku od nedelju dana od bilo kakve promene u vlasničkoj strukturi.
Poreska uprava (Belastingdienst) i PDV obaveze
KVK automatski obaveštava holandsku Poresku upravu (Belastingdienst) čim se vaše društvo registruje. Obično ne morate da podnosite zaseban zahtev za poreski identifikacioni broj, ali će nadležni organi proceniti da li je vaše društvo poreski obveznik za potrebe PDV-a (BTW). Ukoliko zahtev bude odobren, dobićete identifikacioni broj za PDV i poreski broj za PDV. Kompanije koje se bave uvozom ili izvozom robe van EU moraju takođe podneti zahtev za EORI broj preko holandske carine. Ovaj broj je neophodan za carinjenje robe i upravljanje digitalnim deklaracijama.
Usklađenost se ne završava registracijom. Holandski zakon propisuje period čuvanja dokumentacije od 7 godina za celokupnu poslovnu administraciju, uključujući fakture, ugovore i bankovne izvode. Ako vaše preduzeće poseduje nepokretnosti u Holandiji, ovaj period čuvanja se produžava na 10 godina. Održavanje digitalnih rezervnih kopija koje ispunjavaju holandske revizorske standarde osigurava da ste spremni za sve buduće zahteve Poreske uprave. Ovi rigorozni standardi vođenja evidencije su osnov za očuvanje dobrog statusa vašeg društva u okviru holandskog regulatornog okruženja.
Poslednja revizija: avgust 2026.
Zahtevi za strane osnivače i osnivače nerezidente
Preduzetnici nerezidenti suočavaju se sa specifičnim proceduralnim preprekama prilikom ispunjavanja zahteva za otvaranje poslovanja u Holandiji. Dok građani EU i EEP uživaju slobodu poslovnog nastanjivanja, osnivači van EU moraju razlikovati vlasništvo nad kompanijom od prava na boravak u zemlji. Možete osnovati Dutch BV na daljinu bez boravišne dozvole, ali morate obezbediti važeću holandsku poslovnu adresu. Privredna komora (KVK) primenjuje stroge kriterijume ekonomske prisutnosti (substance requirements) za poslovne adrese. Običan poštanski fah nije dovoljan; registrovana adresa mora biti fizička lokacija na kojoj se poslovanje zaista može obavljati i gde je poslovna evidencija kompanije dostupna za inspekciju.
Osnivanje na daljinu putem overenog punomoćja
Osnivanje na daljinu se sprovodi putem overenog punomoćja (PoA). Ovaj metod omogućava agentu za osnivanje da u vaše ime potpiše osnivački akt pred holandskim javnim beležnikom, čime se eliminiše potreba za fizičkim putovanjem. Vaša identifikaciona dokumenta i punomoćje moraju biti overeni kod javnog beležnika u vašoj matičnoj zemlji. U zavisnosti od vaše jurisdikcije, možda će vam biti potreban i apostil ili legalizacija u ambasadi. Standardno osnivanje BV-a obično traje 2-5 radnih dana od trenutka prijema svih overenih dokumenata u Holandiji. Ovaj proces osigurava potpunu zakonsku usklađenost i omogućava vam da brzo započnete operacije dok ostajete u inostranstvu.
Boravišne dozvole i put kroz Startup Visa program
Osnivači van EU koji žele da se presele moraju podneti zahtev za posebnu boravišnu dozvolu putem IND-a. Za kratkoročne boravke do 90 dana, standardna šengenska viza je obično dovoljna za poslovne sastanke i početno postavljanje poslovanja. Međutim, dugoročne operacije često zahtevaju trajnije rešenje kao što je Startup Visa. Ova jednogodišnja dozvola zahteva inovativan poslovni plan i ugovor sa fasilitatorom odobrenim od strane vlade. Nakon prve godine, možete preći na dozvolu za samozaposlena lica ukoliko ispunjavate određene kriterijume. Alternativno, već etablirane kompanije mogu koristiti status visokokvalifikovanog migranta (HSM) za preseljenje ključnog osoblja, pod uslovom da pravno lice postane priznati sponzor. Razumevanje ovih migracionih puteva je ključna komponenta za pokretanje poslovanja u Holandiji za građane van Evrope.
Ispunjavanje zahteva za otvaranje poslovanja u Holandiji kao nerezident obuhvata i korporativnu i imigracionu usklađenost. Ne morate biti rezident da biste bili akcionar ili direktor Dutch BV-a, ali su vam potrebne odgovarajuće dozvole ukoliko nameravate da obavljate rad dok ste fizički prisutni u zemlji. Preporučujemo da u ranoj fazi procesa verifikujete svoj boravišni status i poresku rezidentnost kako biste izbegli konfliktne obaveze između vaše matične zemlje i holandske Poreske uprave.
Poslednji put pregledano: avgust 2026.
Održavanje usklađenosti i operativnih standarda
Kada vaša kompanija postane aktivna, fokus se pomera sa početnih zahteva za otvaranje poslovanja u Holandiji na dugoročno poštovanje regulatornih propisa. Holandski organi očekuju precizno vođenje evidencije i blagovremeno podnošenje prijava radi očuvanja transparentnosti tržišta. Vaše administrativne obaveze uključuju periodično podnošenje poreskih prijava i objavljivanje godišnjih finansijskih izveštaja. Nepoštovanje ovih rokova može dovesti do administrativnih novčanih kazni ili gubitka statusa urednog poslovanja ("good standing") pred Poreskom upravom.
Porez na dobit pravnih lica (CIT) i godišnje izveštavanje
Za fiskalnu 2026. godinu, porez na dobit pravnih lica (CIT) strukturisan je u dva zasebna poreska razreda. Platićete 19% na oporezivu dobit do 200.000 € i 25,8% na svaku dobit koja prelazi ovaj prag. Rok za podnošenje CIT prijave je obično pet meseci nakon završetka fiskalne godine. Za standardnu finansijsku godinu koja se završava 31. decembra 2025. godine, prijavu morate podneti do 31. maja 2026. godine. Produženja su moguća, ali se moraju zatražiti pre isteka prvobitnog roka.
Transparentnost je osnovni princip holandskog sistema. U obavezi ste da objavite svoje godišnje finansijske izveštaje pri KVK-u. Nivo zahtevanih detalja zavisi od toga da li je vaša kompanija kategorisana kao mikro, malo, srednje ili veliko pravno lice na osnovu vrednosti imovine, neto prometa i broja zaposlenih. Većina malih BV-a treba da podnese samo sažeti bilans stanja i ograničene napomene. Održavanje strukturirane glavne knjige je od vitalnog značaja za ove prijave. Za detaljne smernice o upravljanju ovim obavezama, pogledajte naš izvor o računovodstvu za usklađenost Dutch BV-a.
Obračun zarada i obaveze poslodavca za holandsko osoblje
Zapošljavanje radnika uvodi dodatne zahteve za otvaranje poslovanja u Holandiji. Morate obezbediti pisani ugovor o radu koji je usklađen sa holandskim radnim zakonodavstvom i osigurati obavezne penzijske doprinose gde je primenjivo. Poslodavci su odgovorni za obustavljanje poreza na zarade i doprinosa za socijalno osiguranje iz bruto zarada. Ovi iznosi se moraju prijavljivati i plaćati Poreskoj upravi na mesečnom nivou ili na nivou perioda od četiri nedelje.
Međunarodni preduzetnici često koriste pravilo o neoporezivoj naknadi od 30% (30% ruling) kako bi privukli globalne talente. Za 2026. godinu, minimalna oporeziva godišnja zarada koja kvalifikuje zaposlenog iznosi 48.013 €. Za zaposlene mlađe od 30 godina sa master diplomom, prag je 36.497 €. Imajte na umu da se ovo pravilo primenjuje samo do maksimalne bruto zarade od 262.000 €. Upravljanje ovim varijablama zahteva stabilnu administrativnu postavku. Korišćenje profesionalnih usluga obračuna zarada u Holandiji osigurava da vaše pravno lice ostane usklađeno sa promenama u propisima o porezu na zarade i socijalnom osiguranju. Aktivna pravna lica moraju takođe podnositi kvartalne prijave za porez na dodatu vrednost (BTW). Rok za plaćanje i podnošenje je poslednji dan u mesecu koji sledi nakon završetka kvartala.
Poslednji put pregledano: avgust 2026.
Uspostavljanje vašeg holandskog prisustva u 2026. godini
Uspeh na holandskom tržištu zavisi od tehničkog pristupa korporativnoj usklađenosti i administrativne preciznosti. Prethodno smo naveli da Besloten Vennootschap (BV) ostaje standard za međunarodnu trgovinu, pružajući snažnu zaštitu od odgovornosti i jasnu poresku strukturu sa stopama poreza na dobit od 19% do 200.000 €. Ispunjavanje zahteva za otvaranje poslovanja u Holandiji predstavlja pojednostavljen proces kada koristite opciju overenog punomoćja, što omogućava potpuno osnivanje na daljinu u roku od 2-5 radnih dana.
Tekući operativni standardi, uključujući obavezan period čuvanja poslovne evidencije od 7 godina i obavezne prijave stvarnih vlasnika (UBO), osiguravaju da vaše pravno lice zadrži status urednog poslovanja pred Poreskom upravom. Intercompany Solutions je pomogao preko 2.000 osnivača širom sveta u ovim složenim procedurama, uz garanciju 100% zadovoljstva. Naše iskustvo osigurava da se svakom zakonskom detalju pristupi sa profesionalnom pažnjom neophodnom za stabilno međunarodno poslovanje.
Spremni smo da olakšamo vaš ulazak na holandsko tržište uz efikasnost i pravni integritet kakve vaše poslovanje zaslužuje.
Poslednji put pregledano: avgust 2026.
Često postavljana pitanja
Može li nerezident otvoriti poslovanje u Holandiji na daljinu?
Da, možete osnovati holandsko pravno lice bez statusa rezidenta ili fizičke posete zemlji. To se postiže putem procesa overenog punomoćja (PoA). Vaša identifikaciona dokumenta i punomoćje moraju biti potpisani u prisustvu lokalnog javnog beležnika ili u holandskoj ambasadi u vašoj matičnoj zemlji. Kada ova dokumenta stignu u Holandiju, agent za osnivanje potpisuje osnivački akt pred holandskim javnim beležnikom.
Koji je minimalni osnovni kapital potreban za Dutch BV u 2026. godini?
Minimalni osnovni kapital za Dutch BV ostaje 0,01 € nakon stupanja na snagu zakonodavstva o Flex-BV-u 2012. godine. Iako je ovo zakonski minimum, mnogi osnivači biraju standardni iznos kao što je 1 €, 100 € ili 1.000 € radi lakše podele udela među više akcionara. Ovaj kapital ne mora biti uplaćen na holandski bankovni račun pre registracije kompanije, što omogućava brži proces osnivanja za međunarodne preduzetnike.
Koliko iznosi naknada za registraciju pri KVK-u za novu holandsku kompaniju?
Jednokratna naknada za registraciju pri holandskoj Privrednoj komori (KVK) iznosi 85,15 € za kalendarsku 2026. godinu. Ova naknada pokriva upis vaše kompanije u Poslovni registar (Handelsregister) i obavezna je za sva nova privredna društva. Svoj KVK broj ćete dobiti odmah po završetku registracije. Većina osnivača plaća ovu naknadu putem digitalne fakture ili preko svog stručnjaka za osnivanje tokom faze inkorporacije.
Da li mi je potreban holandski bankovni račun za registraciju kompanije u Holandiji?
Nije vam potreban holandski bankovni račun da biste završili početnu registraciju kompanije. KVK i javni beležnik ne zahtevaju dokaz o lokalnom računu tokom procesa osnivanja. Međutim, poslovni račun će vam na kraju biti potreban radi upravljanja poslovanjem, plaćanja poreza na dobit po stopama za 2026. godinu i obrade BTW prijava. Mnogi međunarodni osnivači koriste institucije elektronskog novca (EMI) ili fintek rešenja ukoliko nemaju lokalno fizičko prisustvo.
Koje su stope poreza na dobit pravnih lica (CIT) u Holandiji za 2026. godinu?
Za 2026. godinu, porez na dobit pravnih lica (CIT) primenjuje se po dve specifične stope u zavisnosti od oporezive dobiti. Platićete 19% na dobit do 200.000 €. Svaka oporeziva dobit koja prelazi ovaj prag od 200.000 € oporezuje se po stopi od 25,8%. Ove stope se primenjuju na sve aktivne Dutch BV-ove. Razumevanje ovih iznosa predstavlja osnovni deo zahteva za otvaranje poslovanja u Holandiji radi osiguravanja tačnog finansijskog predviđanja i poreske usklađenosti.
Ko se smatra stvarnim vlasnikom (UBO) u Holandiji?
Stvarni vlasnik (UBO) je svako fizičko lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa u kompaniji. Ukoliko nijedno pojedinačno lice ne ispunjava ovaj prag od 25%, viši rukovodeći direktori kompanije moraju biti registrovani kao pseudo-UBO lica. Registracija u KVK UBO registar predstavlja obavezan korak usklađenosti. Sve izmene podataka o UBO licima morate prijaviti u roku od nedelju dana kako biste izbegli administrativne kazne ili globe.
Koliko vremena je potrebno za registraciju poslovanja u Holandiji?
Standardna registracija holandskog poslovanja obično traje između 2 i 5 radnih dana. Ovaj rok počinje kada holandski javni beležnik primi vaša overena identifikaciona dokumenta i potpisano punomoćje. KVK obično obradi registraciju u roku od 24 sata od potpisivanja akta. Za osnivače van EU, ukupno vreme pripreme može biti duže u zavisnosti od toga koliko je vremena potrebno za overu dokumenata i njihovo slanje kurirskom službom iz matične zemlje u Holandiju.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |