


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
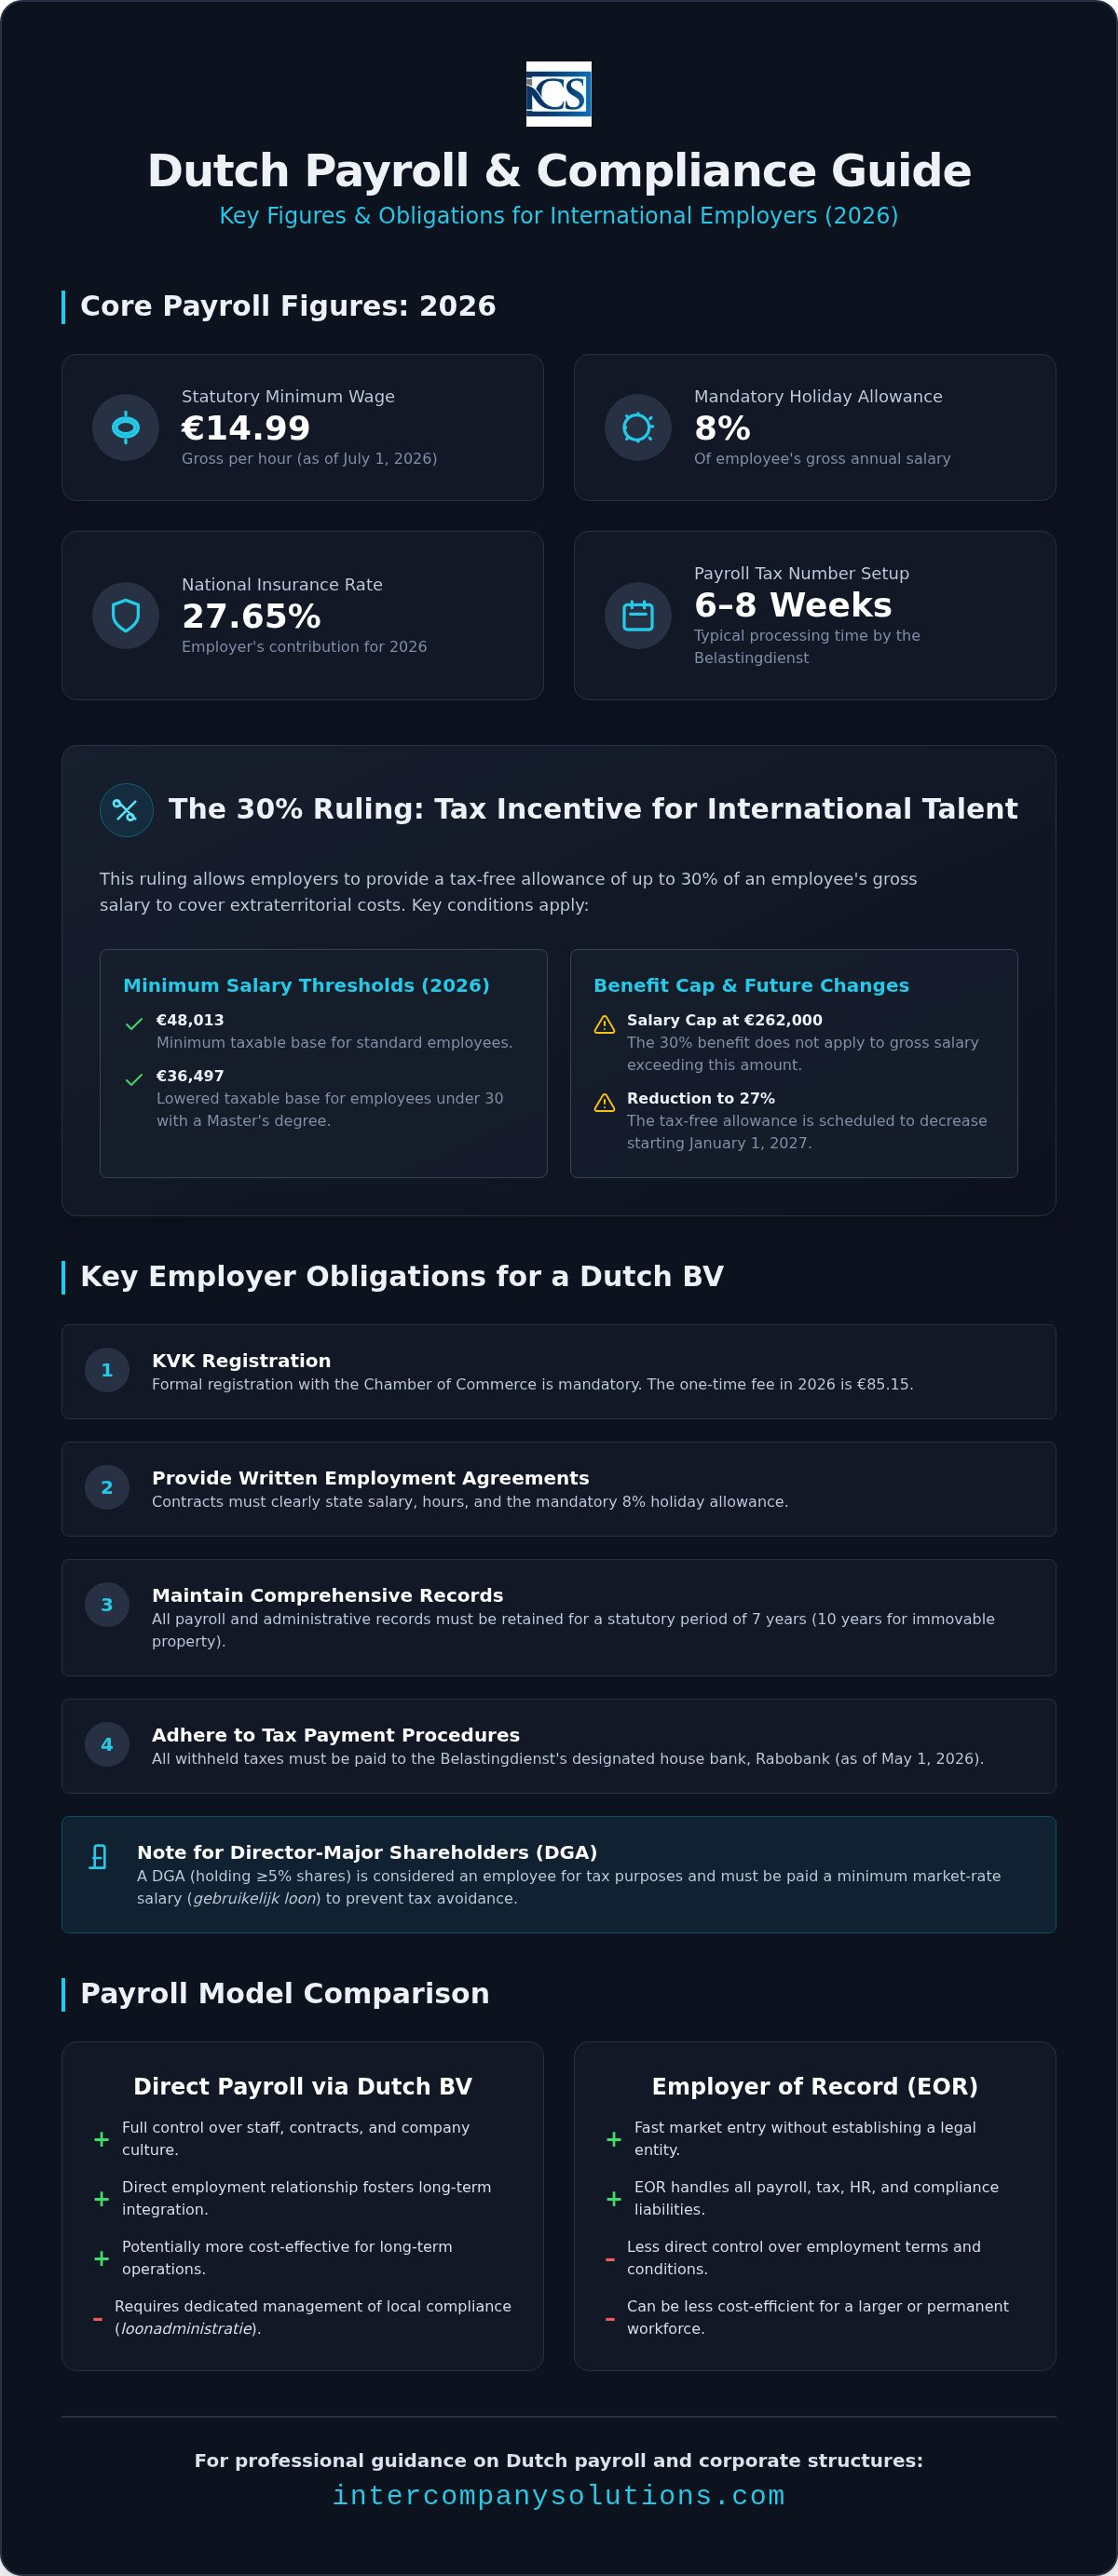
Holandska zakonska minimalna zarada dostigla je 14,99 € bruto po satu 1. jula 2026. godine, uspostavljajući novu osnovu za međunarodne kompanije sa lokalnim prisustvom. Uspešno upravljanje uslugama obračuna zarada u Holandiji (payroll services Netherlands) zahteva precizno razumevanje ovih promenljivih pragova zajedno sa stopom doprinosa za nacionalno osiguranje od 27,65%. Verovatno uviđate da složenost holandskog radnog prava, posebno u pogledu obaveznog regresa za godišnji odmor od 8% i promenljivih obaveza socijalnog osiguranja, predstavlja značajno administrativno opterećenje kada se njime upravlja iz inostranstva.
Ovaj vodič pruža profesionalnu analizu usklađenosti holandskog obračuna zarada i strateške primene 30% ruling-a za vaše međunarodno osoblje. Dobićete jasnu perspektivu o obavezama poslodavca, uključujući minimalni prag plate od 48.013 € za poresku olakšicu od 30% i predstojeće smanjenje ove pogodnosti na 27% u 2027. godini. Detaljno opisujemo proceduralne zahteve za administraciju na daljinu, uticaj ograničenja odbitka kamata od 24,5% i neophodnost usklađivanja sa matičnom bankom poreske uprave Belastingdienst, bankom Rabobank. Prateći ovaj strukturirani pregled, možete obezbediti potpunu usklađenost sa propisima uz optimizaciju poreske pozicije vaše globalne radne snage.
Ključni zaključci
- Razumeti zakonske zahteve holandske loonadministratie, uključujući obavezni regres za godišnji odmor od 8% i stopu doprinosa za nacionalno osiguranje od 27,65% za 2026. godinu.
- Identifikovati specifične pragove plata za 30% ruling, kao što je minimalna oporeziva osnovica od 48.013 € potrebna za obezbeđivanje neoporezivih naknada za međunarodno osoblje.
- Implementirati profesionalne usluge payroll services Netherlands pribavljanjem broja poreza na zarade od poreske uprave Belastingdienst, što je proces za čiji je završetak obično potrebno 6–8 nedelja.
- Proceniti isplativost lokalnog BV modela obračuna zarada u poređenju sa strukturom registrovanog poslodavca (Employer of Record - EOR) za dugoročne međunarodne operacije.
- Održavati usklađenost sa propisima korišćenjem banke Rabobank za poreska plaćanja i poštovanjem obaveznog perioda čuvanja od 7 godina za sve platne i administrativne evidencije.
Razumevanje holandskog sistema obračuna zarada za međunarodne poslodavce
U Holandiji, administracija zarada, ili loonadministratie, strogo je regulisan proces koji prevazilazi jednostavnu isplatu plata. Za međunarodne kompanije koje posluju preko Dutch BV, ovaj sistem služi kao primarni mehanizam za naplatu poreza na zarade i doprinosa za socijalno osiguranje. Belastingdienst, odnosno holandska poreska uprava, nadgleda ovaj proces. Svaki poslodavac mora pribaviti jedinstveni broj poreza na zarade pre nego što njegov prvi zaposleni počne sa radom. Ova registracija obično traje nekoliko nedelja. Kada postane aktivan, poslodavac postaje odgovoran za obračun i obustavu nacionalnog osiguranja, osiguranja zaposlenih i doprinosa za zdravstveno osiguranje u zavisnosti od prihoda. Korišćenje profesionalnih usluga payroll services Netherlands osigurava da su ovi obračuni usklađeni sa najnovijim poreskim razredima i pragovima doprinosa za 2026. godinu.
Tačnost u ovim prijavama je od suštinskog značaja. Holandske vlasti funkcionišu na sistemu poverenja podržanom rigoroznim kontrolama. Poslodavci moraju voditi sveobuhvatnu evidenciju za svakog zaposlenog, uključujući kopije identifikacionih dokumenata, obračunske listiće i poreske prijave. Ove evidencije se moraju čuvati tokom zakonskog perioda od 7 godina (10 godina za nepokretnosti). Nemogućnost predočavanja ovih dokumenata tokom poreske kontrole može rezultirati značajnim retroaktivnim razrezima poreza.
Obaveze poslodavca za Dutch BV entitete
Poslovanje entiteta BV zahteva formalnu registraciju pri Privrednoj komori (KVK), što podrazumeva jednokratnu naknadu od 85,15 € u 2026. godini. Pored registracije, poslodavci moraju obezbediti pismeni ugovor o radu svakom članu osoblja. Ovaj dokument mora jasno navesti platu, radno vreme i obavezni regres za godišnji odmor od 8%. Usklađenost takođe uključuje poštovanje strogih mesečnih rokova za podnošenje prijava. Svi obustavljeni porezi i doprinosi moraju se uplatiti matičnoj banci uprave Belastingdienst, a to je Rabobank od 1. maja 2026. godine. Sveobuhvatno razumevanje holandskog poreskog sistema ovde je od vitalnog značaja. Greške u obustavi ili zakašnela plaćanja često dovode do automatskih kazni. Većina međunarodnih firmi uviđa da centralizovane usluge payroll services Netherlands obezbeđuju neophodan nadzor kako bi se sprečili ovi troškovi koji se mogu izbeći.
Usklađenost obračuna zarada za nerezidentne direktore
Posebna pravila se primenjuju na direktora i većinskog akcionara (DGA). To je obično fizičko lice koje poseduje najmanje 5% akcija kompanije. Prema pravilu o „fiktivnom radnom odnosu”, DGA se u poreske svrhe zakonski tretira kao zaposleni, čak i ako je jedini vlasnik. Ovo nalaže isplatu minimalne zarade, poznate kao gebruikelijk loon, koja mora odražavati tržišnu vrednost te pozicije. U 2026. godini, poreski organi zadržavaju specifične referentne vrednosti za ovu zaradu kako bi se sprečilo izbegavanje plaćanja poreza putem prekomerne raspodele dividendi. Za direktore koji imaju prebivalište van EU, status socijalnog osiguranja zavisi od bilateralnih sporazuma. Ako sporazum ne postoji, DGA može ostati obveznik holandskog socijalnog osiguranja, osim ako ne dokaže da ima osiguranje u svojoj matičnoj zemlji. Upravljanje ovim nijansama predstavlja ključnu komponentu efikasnog korporativnog upravljanja za međunarodne osnivače.
Poreska optimizacija: Pravilo od 30% i socijalno osiguranje
Pravilo od 30% ostaje primarni fiskalni podsticaj za međunarodna preduzeća koja zapošljavaju specijalizovane talente na holandskom tržištu. Ono omogućava poslodavcu da dodeli neoporezivu naknadu do 30% bruto plate radi kompenzacije za „ekstrateritorijalne troškove” koje zaposleni snosi. Ovaj podsticaj značajno smanjuje efektivnu poresku stopu za pojedinca, dok istovremeno smanjuje osnovicu troškova poslodavca za doprinose za socijalno osiguranje. Izveštaj OECD-a Taxing Wages naglašava važnost ovakvih podsticaja za održavanje konkurentnosti u jurisdikcijama sa visokim porezima. Za 2026. godinu, neoporeziva naknada ostaje na nivou od 30%, iako je predviđeno da se smanji na 27% počev od 1. januara 2027. godine.
Pravo na ovu olakšicu zavisi od specifičnih pragova zarade i deficijentnosti veština zaposlenog. U 2026. godini minimalna potrebna bruto zarada iznosi 48.013 €, što predstavlja oporezivu osnovicu nakon primene naknade od 30%. Za zaposlene mlađe od 30 godina koji poseduju master diplomu, primenjuje se niži prag od 36.497 €. Takođe je od suštinskog značaja uzeti u obzir gornju granicu plate; pogodnost od 30% ograničena je na bruto zaradu od 262.000 €. Svaki prihod koji prelazi ovaj iznos podleže standardnim progresivnim poreskim stopama. Angažovanje specijalizovanih payroll services Netherlands osigurava da se ovi pragovi prate na mesečnom nivou kako bi se sprečio gubitak prava na olakšicu usled fluktuacija u zaradi.
Implementacija poreske naknade od 30%
Zahtev za pravilo od 30% mora se podneti organu Belastingdienst u roku od četiri meseca od datuma početka rada zaposlenog kako bi se obezbedilo retroaktivno dejstvo. Ovaj proces zahteva dokaz da je zaposleni regrutovan iz inostranstva i da je živeo više od 150 kilometara od holandske granice tokom najmanje 16 od 24 meseca pre stupanja na rad. Direktori nerezidenti takođe mogu da se kvalifikuju za ovu pogodnost, pod uslovom da su u formalnom radnom odnosu sa kompanijom Dutch BV i da ispunjavaju kriterijume u pogledu zarade. Ovo je čest propust u međunarodnim strukturama gde direktori pretpostavljaju da ne ispunjavaju uslove zbog svog rezidentskog statusa. Ako niste sigurni u pogledu ispunjavanja uslova, možete se obratiti našim poreskim stručnjacima za preliminarnu procenu.
Holandsko socijalno osiguranje i doprinosi za osiguranje
Obaveze poslodavca se proširuju na nacionalno osiguranje (volksverzekeringen) i osiguranje zaposlenih (werknemersverzekeringen). Nacionalno osiguranje obuhvata AOW (penzije po stopi od 17,9%), Anw (porodične penzije po stopi od 0,1%) i Wlz (dugotrajnu negu po stopi od 9,65%). Ovi doprinosi se zadržavaju od bruto plate zaposlenog do praga od 38.883 €. Pored bruto plate, poslodavci plaćaju Zvw doprinos za zdravstveno osiguranje, koji u 2026. godini iznosi 6,10% na prihod do 79.409 €. Pored toga, Wet verbetering poortwachter nalaže poslodavcima da vode proces i isplaćuju najmanje 70% zarade za zaposlene na bolovanju u periodu do dve godine. Mnoge delatnosti takođe zahtevaju učešće u obaveznim penzijskim fondovima, što može povećati ukupne troškove rada za dodatnih 10% do 20%, u zavisnosti od primenjivog kolektivnog ugovora o radu (CAO).
Poređenje: Eksternalizovani obračun zarada naspram Employer of Record (EOR)
Međunarodni preduzetnici koji ulaze na holandsko tržište moraju doneti odluku između osnivanja lokalnog zavisnog društva ili korišćenja posrednika za upravljanje radnom snagom. Iako Employer of Record (EOR) nudi brz ulazak, Dutch BV obezbeđuje znatno veću fiskalnu kontrolu i dugoročnu troškovnu efikasnost. Ovaj izbor utiče ne samo na svakodnevno poslovanje već i na sposobnost kompanije da koristi specifične poreske podsticaje. Profesionalne payroll services Netherlands pomažu u premošćavanju ovog jaza pružanjem lokalne stručnosti za one koji izaberu put kroz BV, obezbeđujući usklađenost kako sa radnim pravom, tako i sa poreskim propisima.
Strukture troškova se značajno razlikuju između ova dva modela. Pružaoci EOR usluga obično naplaćuju procenat od bruto plate zaposlenog, koji se često kreće od 10% do 15%. Za visokokvalifikovanog migranta koji zarađuje 80.000 €, to dovodi do visokih periodičnih mesečnih troškova. Nasuprot tome, vođenje obračuna zarada preko društva BV podrazumeva fiksne naknade za usluge koje se ne povećavaju sa nivoom plate zaposlenog. Ovo postaje posebno relevantno kada se razmatra šira strategija poreza na dobit preduzeća, uključujući stopu CIT od 19% na dobit do 200.000 € i ograničenje odbitka kamate od 24,5% na EBITDA. Za kompanije sa više od dva zaposlena, model sa BV obično predstavlja finansijski održiviji put.
Lokalni BV model obračuna zarada
Direktno zapošljavanje putem BV-a omogućava maksimalnu kontrolu nad odnosom sa zaposlenima. Ugovori se sastavljaju direktno prema holandskom pravu, obezbeđujući jasnoću u pogledu odsustva, otkaza i prava intelektualne svojine. Ovaj model se besprekorno integriše sa vašim širim računovodstvom za Dutch BV, omogućavajući konsolidovano poresko planiranje i efikasno upravljanje naknadom za godišnji odmor od 8%. Brzorastuće kompanije imaju koristi od ove strukture jer ona direktno olakšava podnošenje zahteva za 30% ruling; to obezbeđuje da poslodavac zadrži povezane uštede na doprinosima za socijalno osiguranje, umesto da ih isplaćuje u sklopu EOR naknade. Korišćenje namenskih usluga obračuna zarada u Holandiji obezbeđuje da ove pogodnosti budu tačno evidentirane u mesečnoj administraciji zarada.
Employer of Record (EOR) rešenja
EOR rešenja služe kao privremeni most za kompanije koje testiraju holandsko tržište sa jednim zaposlenim ili za kratkoročne projekte. EOR deluje kao pravni poslodavac, vodeći sve prijave i uplate ka Belastingdienst. Međutim, ovaj model donosi ograničenja u pogledu poreske optimizacije. Podnošenje zahteva za 30% ruling preko EOR-a može biti administrativno složeno i možda neće pružiti istu fleksibilnost kao direktno zapošljavanje putem BV-a. Pored toga, pošto EOR ima pravni odnos, kompanija klijent ima manje direktnog uticaja na specifične uslove zaposlenja i dodatne beneficije. Kada se tim proširi, kumulativne procentualne naknade EOR-a obično premašuju operativne troškove namenske holandske korporativne strukture.
Uspostavljanje vaše holandske administracije zarada: vodič korak po korak
Proces uspostavljanja usklađenog sistema obračuna zarada počinje sa osnivanjem Dutch BV. Za međunarodne osnivače, ovo se obično rešava putem legalizovanog punomoćja, što omogućava notaru da overi akt bez potrebe da osnivač putuje u Holandiju. Kada se KVK registracija završi i plati taksa od 85,15 €, kompanija pravno postoji, ali još uvek nije spremna da isplaćuje zaposlene. Najpre morate dobiti poreski broj za obračun zarada od Belastingdienst. Ova specifična registracija podrazumeva rok od 6 do 8 nedelja. To je kritičan period čekanja koji preduzeća moraju uzeti u obzir prilikom planiranja svojih prvih lokalnih zapošljavanja.
Nakon dobijanja poreskog broja, morate postaviti digitalno okruženje za obračun zarada radi upravljanja podacima o zaposlenima i mesečnim obračunima. Ovaj sistem služi kao evidencija svih podataka o zaposlenju, koje ste zakonski obavezni da čuvate 7 godina. Koordinacija ovog podešavanja putem profesionalnih usluga obračuna zarada u Holandiji obezbeđuje da se početna konfiguracija od prvog dana uskladi sa zahtevima holandskog poreskog softvera i kategorijama socijalnog osiguranja.
Administrativni preduslovi
Pre izvršenja prvog obračuna, morate prikupiti građanski identifikacioni broj (BSN) za svakog zaposlenog. Za zaposlene angažovane van EU, dužni ste da proverite njihove boravišne i radne dozvole u skladu sa propisima IND. Ova provera je preduslov za primenu 30% ruling-a o kojem je bilo reči u prethodnim odeljcima. Pored toga, potrebno je da otvorite poslovni bankovni račun za isplatu zarada. Iako se plate mogu isplaćivati sa različitih SEPA računa, svi zadržani porezi moraju se preneti na matičnu banku Belastingdienst, a to je Rabobank od 1. maja 2026. godine. Tačno prikupljanje podataka u ovoj fazi sprečava retroaktivne ispravke u loonheffingen prijavama.
Mesečni radni tok obračuna zarada
Mesečni ciklus uključuje precizan obračun od bruto do neto iznosa. Ovo mora uključivati obaveznu naknadu za godišnji odmor od 8%, što je zakonski zahtev za sve holandske ugovore o radu. Odgovorni ste za izdavanje digitalnih platnih lista, odnosno loonstroken, koje jasno navode bruto zaradu, poreze po odbitku i doprinose za socijalno osiguranje. Poslednji korak je podnošenje mesečne poreske prijave. Ova prijava se mora dostaviti nadležnim organima pre zakonskog roka, obično do kraja narednog meseca. Pouzdane usluge obračuna zarada u Holandiji automatizuju ove prijave kako bi se obezbedilo da se uplate ka Rabobank izvrše na vreme, izbegavajući automatske kazne povezane sa kašnjenjem.
Poslednji put pregledano: avgust 2026.
Profesionalna rešenja za obračun zarada i osoblje kompanije Intercompany Solutions
Intercompany Solutions vodi specijalizovano odeljenje, ICS Payroll, posebno osmišljeno da pruži podršku međunarodnim preduzetnicima u pogledu usluga obračuna zarada u Holandiji. Ova usluga upravlja celokupnim životnim ciklusom radnopravne administracije, počev od izrade usklađenih ugovora o radu do konačnih zahteva za 30% ruling. Centralizovanjem ovih zadataka, firma deluje kao proaktivni posrednik između vašeg globalnog poslovanja i holandskog regulatornog okvira. Obezbeđujemo da svaki administrativni korak bude usklađen sa najnovijim standardima za 2026. godinu koji se odnose na socijalno osiguranje i obustavu poreza na zarade.
Efikasnost se postiže besprekornom integracijom obračuna zarada sa našim širim računovodstvenim uslugama. Ovaj holistički pristup osigurava da troškovi zarada, obustave za socijalno osiguranje i penzijski doprinosi budu pravilno iskazani u vašim poreskim prijavama poreza na dobit pravnih lica. Klijenti dobijaju jedinstvenu mesečnu fakturu koja pokriva sve troškove vezane za zapošljavanje, pojednostavljujući trezorski proces za direktore nerezidente. Ova transparentnost je od ključnog značaja za precizno obračunavanje stope poreza na dobit (CIT) od 19% na dobit do 200.000 € i poštovanje ograničenja odbitka kamate od 24,5% na EBITDA.
Zašto sarađivati sa Intercompany Solutions?
Tim poseduje specifičnu stručnost u postupku izdavanja viza za visokokvalifikovane migrante (HSM), koordinirajući direktno sa IND kako bi se osiguralo da su svi imigracioni zahtevi ispunjeni pre početka obračuna zarada. Održavamo vreme odgovora od 24 sata za sve upite o usklađenosti, pružajući brzinu neophodnu u savremenom poslovnom okruženju. Za vlasnike nerezidente, celokupna struktura podrške dostupna je na daljinu putem legalizovanog punomoćja. Ovo eliminiše potrebu za međunarodnim putovanjima, istovremeno osiguravajući da BV ostane u potpunoj usklađenosti sa lokalnim zakonima o radu.
Sveobuhvatno praćenje usklađenosti
Naše odeljenje za usluge obračuna zarada u Holandiji proaktivno prati promene u holandskom radnom pravu i poreskim stopama kako bi se sprečila neusklađenost. Vodimo svu direktnu komunikaciju sa Belastingdienst i osiguravamo da se sve poreske uplate ispravno usmere na Rabobank, matičnu banku poreskog organa od 1. maja 2026. godine. Ova posvećenost detaljima proteže se i na obavezni period čuvanja evidencije od 7 godina, obezbeđujući da vaša BV uvek bude spremna za reviziju. Da biste započeli strukturiranje svoje lokalne radne snage i optimizaciju poreske pozicije, možete zatražiti inicijalne konsultacije putem Intercompany Solutions Payroll.
Poslednji put pregledano: avgust 2026.
Optimizacija vaše holandske radne snage za 2026. godinu i dalje
Upravljanje obračunom zarada u Holandiji zahteva strogo pridržavanje pravila o čuvanju evidencije od 7 godina i ažuriranih pragova zarada za 2026. godinu za 30% ruling. Osnivanje lokalne BV ostaje najisplativija dugoročna strategija za firme koje žele da maksimizuju poresku optimizaciju i zadrže direktnu kontrolu nad svojim ugovorima o radu. Implementacija profesionalnih usluga obračuna zarada u Holandiji omogućava vašem poslovanju da raste bez administrativnih poteškoća pri upravljanju doprinosima za socijalno osiguranje ili specifičnim zahtevima Belastingdienst.
Naše specijalizovano odeljenje za strane preduzetnike osigurava da se vaša loonadministratie vodi uz vreme odgovora od 24 sata i posvećenost besprekornoj tačnosti. Pružamo stabilnost neophodnu za upravljanje uplatama ka Rabobank i prijavama za visokokvalifikovane migrante, uz 100% garanciju zadovoljstva. Prenošenjem ovih proceduralnih tereta, možete se fokusirati na svoje osnovno poslovanje dok mi obezbeđujemo da vaš pravni subjekt ostane u potpunoj usklađenosti sa holandskim radnim pravom i obavezama poreza na dobit pravnih lica, uključujući poreski razred poreza na dobit (CIT) od 19% i ograničenje odbitka kamate od 24,5% na EBITDA.
Tu smo da omogućimo nesmetan prelazak na holandsko tržište, obezbeđujući da vaši administrativni procesi budu jednako efikasni kao i vaš poslovni rast. Naši stručnjaci vode računa o tehničkim detaljima kako biste mogli da poslujete sa potpunim poverenjem.
Poslednji put pregledano: avgust 2026.
Često postavljana pitanja
Koji su obavezni porezi na zarade za holandskog poslodavca u 2026. godini?
Poslodavci moraju obustaviti porez na zarade i nacionalno osiguranje, što za 2026. godinu iznosi 27,65% za AOW, ANW i WLZ na prihod do 38.883 €. Takođe plaćate Zvw doprinos za zdravstveno osiguranje od 6,10% na prihod do 79.409 €. WW-Awf premije za osiguranje za slučaj nezaposlenosti su takođe obavezne. Ova plaćanja dospevaju mesečno prema Rabobank-u. Profesionalne payroll services Netherlands osiguravaju da ovi obračuni uključuju zakonski regres za godišnji odmor od 8% i sve važeće sektorske penzijske doprinose.
Koliko vremena je potrebno za uspostavljanje usluga obračuna zarada u Holandiji?
Uspostavljanje administracije za obračun zarada obično traje od 6 do 8 nedelja. Ovaj vremenski okvir uzima u obzir obradu vaše prijave za poreski broj za porez na zarade od strane Belastingdienst-a. Prvo se morate registrovati pri KVK i platiti jednokratnu naknadu od 85,15 €. Nakon što poreska uprava izda vaš broj, možete konfigurisati digitalno okruženje za prikupljanje BSN-ova i generisanje mesečnih loonstroken. Ovaj redosled je neophodan kako bi se osiguralo da vaš prvi obračun i isplata zarada budu u potpunosti usklađeni sa holandskim poreskim pravom.
Mogu li upravljati holandskim obračunom zarada na daljinu kao direktor nerezident?
Upravljanje holandskim obračunom zarada na daljinu predstavlja standardnu praksu za direktore nerezidente putem legalizovanog punomoćja. Ovaj proces vam omogućava da osnujete Dutch BV i njegovu administraciju bez putovanja u Holandiju. Bezbedni digitalni portali olakšavaju prikupljanje identifikacionih dokumenata zaposlenih i podnošenje mesečnih prijava. Možete nadgledati sve isplate zarada i obustave poreza iz inostranstva, pod uslovom da poštujete obavezni sedmogodišnji period čuvanja evidencije za sve administrativne podatke.
Šta je 30% ruling i kako koristi mojoj holandskoj kompaniji?
30% ruling je poreska olakšica koja omogućava poslodavcima da isplate 30% bruto plate zaposlenog kao neoporezivu naknadu. Ova pogodnost kompenzuje ekstrateritorijalne troškove i smanjuje ukupno opterećenje socijalnim doprinosima za kompaniju. U 2026. godini zaposleni mora ostvarivati minimalnu oporezivu zaradu od 48.013 € kako bi se kvalifikovao. To je ključno sredstvo za holandske kompanije da privuku međunarodnu stručnost uz održavanje konkurentne strukture troškova u poređenju sa standardnim modelima zapošljavanja.
Koji je minimalni zahtev u pogledu zarade za direktora Dutch BV (DGA)?
Minimalna zarada za direktora-većinskog akcionara (DGA) određuje se prema pravilima o uobičajenoj plati (gebruikelijk loon). Ova zarada mora iznositi najmanje 75% plate za najuporediviju ulogu ili biti jednaka najplaćenijem zaposlenom u kompaniji. Holandski poreski organi postavljaju ova merila kako bi osigurali da direktori plaćaju odgovarajući porez na zarade. Ovaj zahtev se primenjuje čak i ako dobit kompanije podleže stopi poreza na dobit pravnih lica od 19% na prvih 200.000 € oporezivog dohotka.
Postoje li posebni zahtevi za zapošljavanje visokokvalifikovanih migranata u Holandiji?
Zapošljavanje visokokvalifikovanih migranata zahteva da vaša kompanija bude sponzor priznat od strane IND. Morate se pridržavati određenih pragova zarada, koji za 2026. godinu iznose 48.013 € za standardne kandidate i 36.497 € za lica mlađa od 30 godina sa master diplomom. Poslodavci takođe moraju čuvati kopije radnih dozvola i BSN-ova. Ovi zahtevi se striktno primenjuju, a nepoštovanje može dovesti do gubitka statusa sponzora ili značajnih novčanih kazni od strane holandske inspekcije rada.
Šta se dešava ako ne podnesem prijave za holandski porez na zarade na vreme?
Nepodnošenje poreskih prijava za porez na zarade na vreme pokreće automatske kazne za neispunjenje obaveza i zatezne kamate od strane Belastingdienst-a. Sve poreske obaveze moraju biti uplaćene Rabobank-u do kraja meseca koji sledi nakon obračunskog perioda zarada. Netačne prijave mogu dovesti do retroaktivnih poreskih zaduženja tokom poreskih revizija, koje pokrivaju period od 5 godina. Korišćenje profesionalnih payroll services Netherlands obezbeđuje da vaše loonheffingen prijave budu podnete tačno i na vreme, štiteći vašu kompaniju od finansijskih i pravnih rizika koji se mogu izbeći.
Kako da podnesem zahtev za holandski poreski broj za porez na zarade za svoju kompaniju u stranom vlasništvu?
Zahtev za poreski broj za porez na zarade podnosite dostavljanjem obrasca za registraciju Belastingdienst-u nakon što se završi vaša registracija pri KVK. Ova prijava zahteva pojedinosti o delatnostima vašeg Dutch BV i vašoj planiranoj radnoj snazi. Postupak obično traje između 6 i 8 nedelja za privredne subjekte u stranom vlasništvu. Kada poreski broj bude izdat, zakonski ste ovlašćeni da obustavljate poreze i doprinose za socijalno osiguranje, a podaci o tome se moraju čuvati u vašoj evidenciji najmanje 7 godina.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandskom privrednom registru
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit pravnih lica
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- IND - Visokokvalifikovani migrant
- IND - Boravišna dozvola za start-up
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sistem
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |