


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nominalna poreska stopa retko prikazuje celokupan poreski položaj kompanije. Poreske pogodnosti u Holandiji za preduzeća zavise od faktora kao što su pravna struktura, vrsta prihoda i ispunjenost specifičnih uslova podobnosti. Mera dostupna kompaniji ne mora se primenjivati na njene zaposlene, a prekogranična aktivnost može doneti dodatna razmatranja.
Poređenje poreskih stopa može pomoći pri odlučivanju gde osnovati ili proširiti poslovanje, ali same stope ne pokazuju koje mere mogu biti dostupne niti koji uslovi mogu ograničiti njihovu primenu. Započnite mapiranjem svojih poslovnih aktivnosti, vlasničke strukture, radne snage i međunarodnih veza.
Ovaj članak objašnjava ključne holandske poreske mere koje mogu biti relevantne u 2026. godini, uključujući odredbe o porezu na dobit pravnih lica, izuzeće po osnovu učešća i pravilo od 30% za kvalifikovane zaposlene. Takođe navodi važna ograničenja i pitanja koja treba proveriti pre izbora strukture ili donošenja investicionih planova. Koristite ga da prepoznate koja pitanja zahtevaju prilagođeni poreski savet za vaše okolnosti.
Ključni zaključci
- Procenite poreske pogodnosti u Holandiji za preduzeća u odnosu na vašu strukturu, aktivnosti, vlasništvo i vrste prihoda, umesto da bilo koju meru smatrate garantovanom uštedom.
- Koristite razrede poreza na dobit pravnih lica kao polaznu tačku, a zatim procenite kako oporeziva dobit i primenjiva ograničenja utiču na položaj vaše kompanije.
- Proverite uslove za izuzeće po osnovu učešća i uslove iz ugovora o izbegavanju dvostrukog oporezivanja u odnosu na vaše vlasničke i prekogranične okolnosti pre nego što se oslonite na njih.
- Razdvojite PDV obaveze za vaše poslovanje od pravila od 30%, koje se odnosi na kvalifikovane zaposlene i podleže specifičnim uslovima.
- Pre osnivanja ili širenja, mapirajte svoje aktivnosti i vlasništvo, proverite relevantna pravila i uporedite ukupne poreske obaveze sa povezanim zahtevima za usklađenost.
Sadržaj
- Poreske pogodnosti u Holandiji za preduzeća: šta se smatra stvarnom pogodnošću?
- Holandski porez na dobit pravnih lica u 2026: stope, razredi dobiti i ograničenja
- Izuzeće po osnovu učešća i poreski sporazumi: kada se mogu primeniti prekogranične pogodnosti
- PDV i pravilo od 30%: razdvajanje poslovnih obaveza od olakšica za zaposlene
- Kako proceniti holandske poreske pogodnosti pre osnivanja ili širenja
Poreske pogodnosti u Holandiji za preduzeća: šta se smatra stvarnom pogodnošću?
Poreska pogodnost je pravilo koje može smanjiti, odložiti ili razjasniti kvalifikovani poreski položaj. To nije zagarantovana ušteda i ne primenjuje se na svako preduzeće. Mera pruža praktičnu korist samo kada kompanija, prihod, vlasništvo i druge relevantne činjenice ispunjavaju njene uslove.
Pregled Taxation in the Netherlands pruža opšte informacije o sistemu. Za poslovne odluke proverite važeća pravila kod holandske poreske uprave i procenite kako se ona primenjuju na vaše okolnosti. Vodič za pokretanje poslovanja u Holandiji pruža polaznu tačku za razmatranje vaše strukture uporedo sa njenim poreskim položajem.
Mere po poreskim nivoima
- Nivo kompanije: Stope poreza na dobit pravnih lica primenjuju se na oporezivu dobit. Holandska poreska uprava utvrđuje stope i razrede za 2026. godinu u svojim smernicama za porez na dobit pravnih lica.
- Nivo akcionara: Izuzeće po osnovu učešća može biti relevantno za kvalifikovane udele. Prekogranični poreski sporazumi takođe mogu uticati na način oporezivanja prihoda, u zavisnosti od obuhvaćenih zemalja i okolnosti.
- Nivo zaposlenih: Pravilo od 30% je poreska olakšica vezana za zaposlene. To nije poreski odbitak za kompaniju koji se automatski primenjuje na sve poslodavce ili zaposlene.
Koje su holandske poreske mere relevantne za preduzeća?
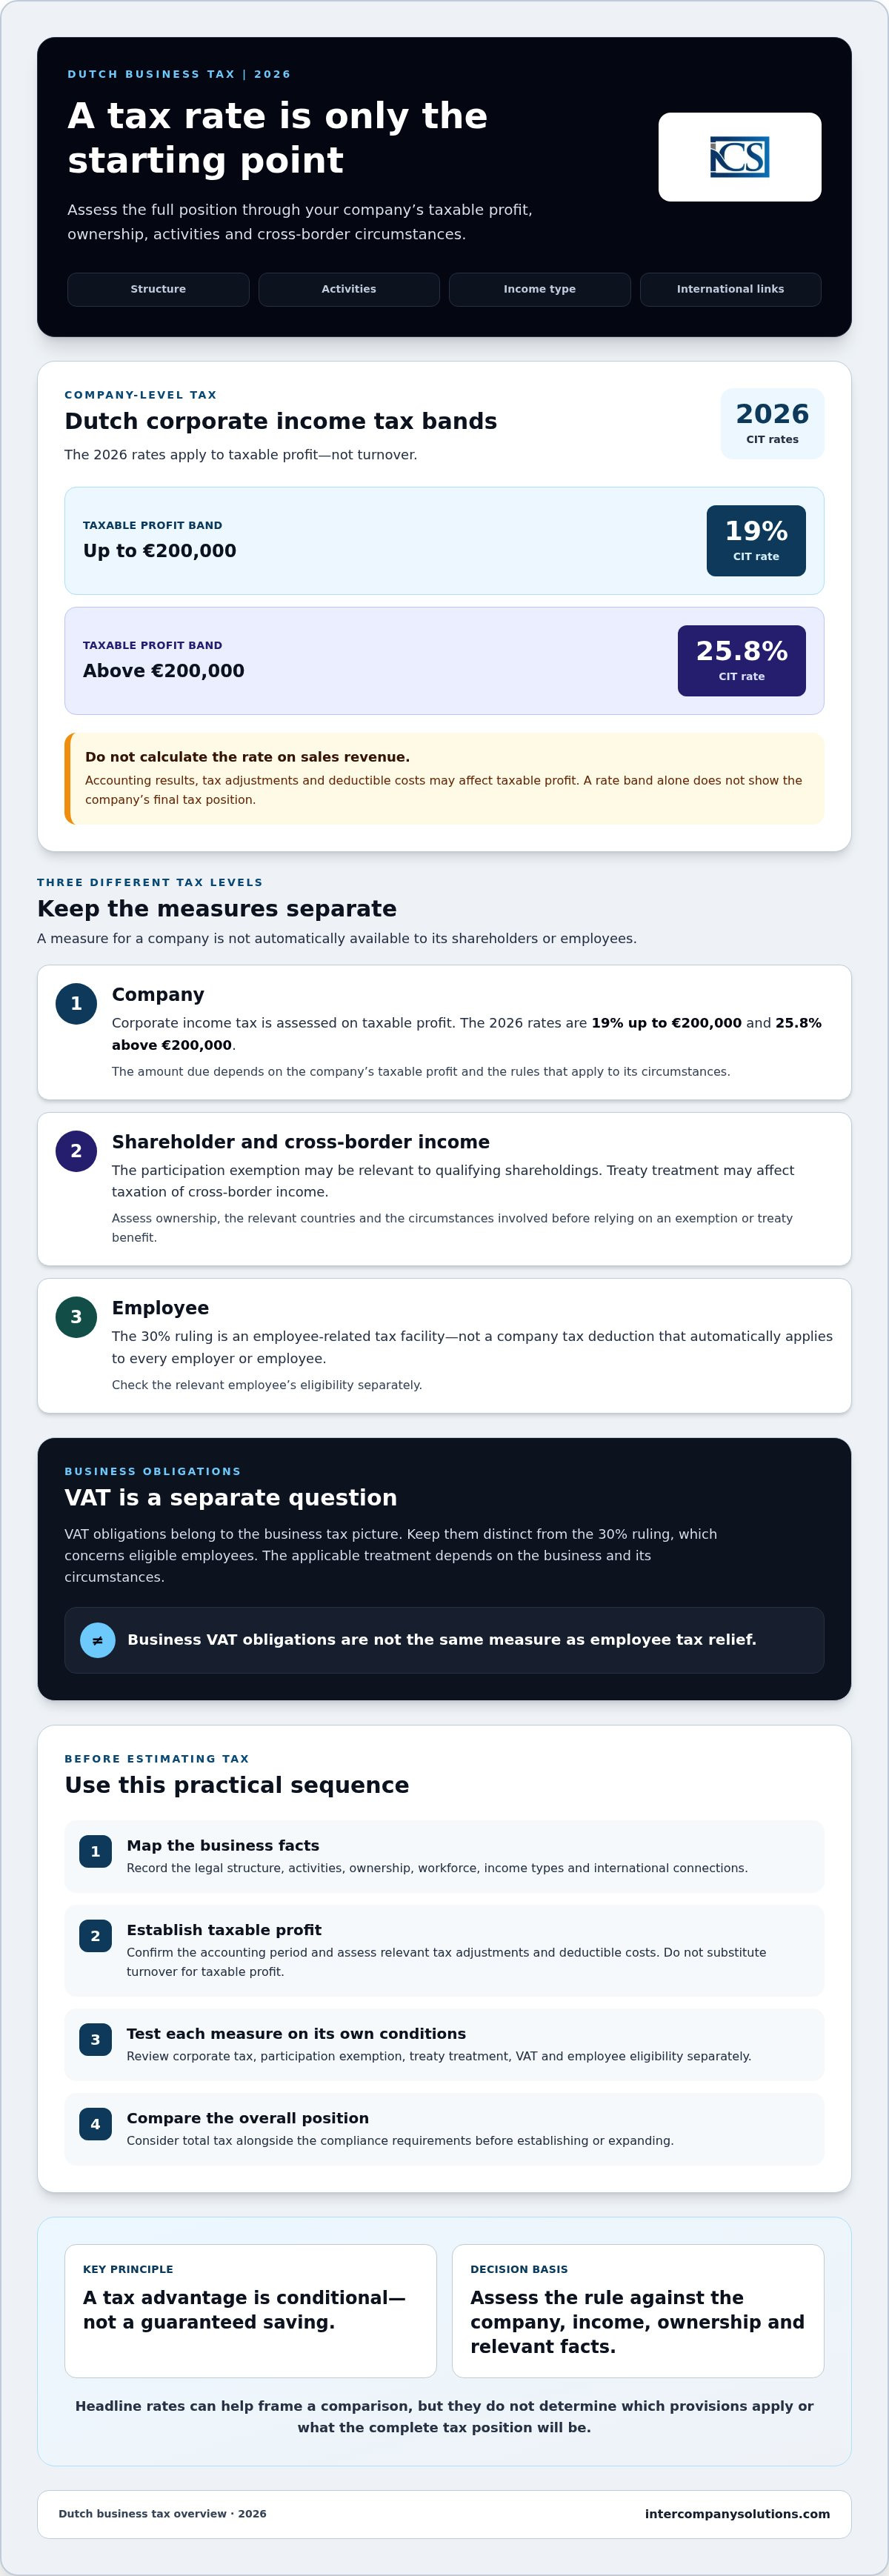
Porez na dobit pravnih lica predstavlja jedan deo ukupne procene. U 2026. godini stope iznose 19% do 200.000 € i 25,8% iznad 200.000 €, ali same te stope ne utvrđuju iznos koji se plaća. Izuzeće po osnovu učešća i poreski tretman po sporazumima zahtevaju posebnu procenu. Pregledajte smernice holandske poreske uprave o izuzeću po osnovu učešća i otklanjanju dvostrukog oporezivanja u odnosu na relevantne vlasničke i prekogranične činjenice. Poslodavci koji razmatraju pravilo od 30% treba posebno da provere smernice poreske uprave o pravilu od 30% u pogledu kvalifikovanosti zaposlenih.
Zašto nominalne stope ne pokazuju celokupan poreski položaj
Oporeziva dobit, raspoloživi odbici, vlasništvo i vrsta prihoda mogu uticati na ishod. Pravna struktura i lokacija poslovnih aktivnosti takođe mogu biti od značaja. Na primer, holandsko društvo sa inostranim akcionarima ili poslovanjem u inostranstvu možda mora da uzme u obzir i holandska pravila i relevantna strana pravila. To ne znači da će se primeniti određena pogodnost iz ugovora ili poresko oslobođenje.
Da biste procenili koje poreske pogodnosti u Holandiji za privredne subjekte mogu biti relevantne za vaše planove, proverite pravila u odnosu na vaše specifične činjenice. Prekogranične situacije zaslužuju stručnu analizu jer poreski tretman može zavisiti od uključenih zemalja, pravnih lica, prihoda i aranžmana. Izbegavajte odabir strukture samo na osnovu nominalne poreske stope.
Holandski porez na dobit pravnih lica u 2026: stope, rasponi dobiti i limiti
Stope holandskog poreza na dobit pravnih lica (CIT) za 2026. godinu iznose 19% do 200.000 € i 25,8% iznad tog iznosa. Ovi rasponi se primenjuju na oporezivu dobit, a ne na promet. Sam prihod od prodaje stoga ne govori koji se poreski raspon primenjuje niti koliko će poreza društvo dugovati.
| Raspon oporezive dobiti | Stopa CIT-a |
|---|---|
| Do 200.000 € | 19% |
| Preko 200.000 € | 25,8% |
Proverite smernice organa Belastingdienst o stopama poreza na dobit pravnih lica za odgovarajuću poresku godinu. Stope su polazna tačka, a ne celokupan obračun. Dugovani iznos zavisi od oporezive dobiti i pravila koja se primenjuju na okolnosti društva. Nemojte primenjivati višu stopu na promet niti pretpostavljati da sama nominalna stopa predstavlja efektivno poresko opterećenje društva.
Kako funkcionišu rasponi holandskog poreza na dobit pravnih lica za 2026. godinu
Započnite utvrđivanjem oporezive dobiti društva za relevantni period. Zatim procenite kako se rasponi za 2026. godinu primenjuju prema važećim pravilima o porezu na dobit pravnih lica. To se razlikuje od primene stope na ukupan promet: računovodstveni rezultati i poreska usklađivanja mogu uticati na oporezivu dobit. Primer poreske obaveze stoga može navesti na pogrešan zaključak ukoliko se ne provere pretpostavke o finansijskim izveštajima i poreskom položaju.
Šta proveriti pre procene poreza društva
Pre pripreme procene, potvrdite obračunski period i utvrdite oporezivu dobit društva. Pregledajte njegovu vlasničku strukturu i sve prekogranične činjenice koje mogu uticati na tretman prihoda ili primenu holandskih pravila. Priznati rashodi i poreska usklađivanja zavise od važećeg zakona i specifičnih okolnosti društva, pa nemojte pretpostavljati da svaki računovodstveni trošak ima isti poreski tretman.
Za širi pregled holandskih poreskih podsticaja za međunarodno poslovanje, Invest in Holland navodi mere koje mogu biti relevantne za strane investitore. Svaka mera ima sopstvene uslove prihvatljivosti. Za podnošenje prijava i vođenje evidencije, pogledajte povezani vodič, Računovodstvo za Dutch BV: usklađenost i poreske obaveze u 2026., uporedo sa važećim smernicama organa Belastingdienst.
Ove provere su važne prilikom procene poreskih pogodnosti u Holandiji za privredne subjekte. Pouzdana procena polazi od stvarnih brojki i okolnosti društva, a ne od stope posmatrane izolovano.
Izuzeće učešća i poreski ugovori: kada se mogu primeniti prekogranične pogodnosti
Prekogranične strukture mogu otvoriti pitanja o tome kako se dividende, kapitalni dobici i drugi prihodi oporezuju u više zemalja. Holandsko izuzeće učešća i ugovori o izbegavanju dvostrukog oporezivanja mogu biti relevantni, ali nijedno od toga ne pruža automatsku pogodnost. Ishod zavisi od uključenih društava, vlasništva i prihoda, kao i od merodavnih holandskih pravila i ugovora.
Izuzeće učešća: ispunjavanje uslova pre očekivane pogodnosti
Izuzeće učešća može izuzeti kvalifikovane prihode od zavisnog društva, kao što su dividende i kapitalni dobici, iz oporezive dobiti holandskog matičnog društva. Opšti prag vlasništva iznosi najmanje 5% udela. Samo ispunjavanje tog praga ne garantuje pravo na izuzeće: zavisno društvo mora ispuniti i relevantna pravila kvalifikacije. Naročito, nekvalifikovano portfolio ulaganje može biti isključeno iz ovog izuzeća. Pogledajte smernice organa Belastingdienst o izuzeću učešća za važeće uslove i izuzetke.
Klasifikacija može zavisiti od delatnosti zavisnog društva i drugih činjenica, stoga nemojte pretpostavljati da struktura holding društva ili vlasnički udeo od 5% rešavaju to pitanje. Potvrdite poreski tretman pre nego što se oslonite na izuzeće u finansijskim projekcijama ili pre odabira holding strukture. Ako se činjenice jasno ne uklapaju u objavljene smernice, potražite stručni poreski savet.
Poreski ugovori i međunarodni poslovni prihod
Ugovor o izbegavanju dvostrukog oporezivanja između Holandije i druge zemlje može raspodeliti prava oporezivanja i obezbediti mehanizme za rešavanje dvostrukog oporezivanja. Njegov efekat zavisi od konkretnog ugovora, vrste prihoda i okolnosti poreskog obveznika. Ugovor ne mora nužno ukloniti porez u bilo kojoj zemlji niti automatski eliminisati obaveze podnošenja prijava i izveštavanja.
Procenite svaki tok prihoda zasebno. Dividende, kamate, autorski honorari i poslovna dobit mogu se tretirati različito prema domaćem zakonodavstvu i relevantnom ugovoru. Proverite tekst ugovora i važeća holandska pravila za uključene zemlje, i potvrdite da aranžmani kompanije ispunjavaju sve uslove za poresko olakšanje. Smernice koje pruža Belastingdienst o sprečavanju dvostrukog oporezivanja predstavljaju korisnu polaznu tačku, ali ne zamenjuju pregled primenjivog ugovora.
Stručna revizija može biti korisna pre osnivanja holandskog holding društva, prenosa akcija ili usmeravanja prihoda preko entiteta u više zemalja. Ove činjenice mogu uticati i na ispunjavanje uslova i na poresku usklađenost. Tretirajte holandske poreske prednosti za preduzeća kao pitanja koja treba proveriti u odnosu na stvarnu strukturu, a ne kao zagarantovane ishode zasnovane na opštem opisu.
BTW i 30% ruling: razdvojite poslovne obaveze od olakšica za zaposlene
BTW i 30% ruling utiču na različite delove poreske pozicije preduzeća. Tretman BTW-a odnosi se na oporezivi promet i poslovne transakcije. 30% ruling je uslovna poreska mera za zaposlene. To nije odbitak na porez na dobit preduzeća, i poslodavac ne može pretpostaviti da se primenjuje na svakog zaposlenog angažovanog iz inostranstva.
Holandske stope BTW-a i poslovne transakcije
Holandija ima tri stope BTW-a. Tačna stopa zavisi od isporučenih dobara ili usluga i okolnosti transakcije. Proverite klasifikaciju prema važećim smernicama Belastingdienst-a o stopama BTW-a pre fakturisanja ili procene BTW-a.
| Stopa BTW-a | Primena |
|---|---|
| 21% | Standardna stopa; primenjuje se kada isporuka podleže standardnoj stopi. |
| 9% | Snižena stopa; primenjuje se samo na isporuke koje se kvalifikuju prema pravilima. |
| 0% | Nulta stopa; primenjuje se samo kada isporuka i transakcija ispunjavaju relevantne uslove. |
Nemojte dodeljivati stopu samo na osnovu široke oznake proizvoda. Precizna isporuka i okolnosti transakcije su važni. Preduzeća koja vrše prekograničnu prodaju takođe treba da provere relevantna pravila o mestu prometa i izveštavanju. Za pregled registracije, konsultujte Netherlands VAT Registration: 2026 Foreign Company Guide zajedno sa važećim uputstvima poreske uprave.
30% ruling za kvalifikovane međunarodne zaposlene
30% ruling može omogućiti poslodavcu da obezbedi neoporezivu naknadu zaposlenom koji ispunjava važeće uslove. Za 2026. godinu, naknada može iznositi do 30% plate, podložno zahtevima podobnosti, limitu plate od 262.000 € i minimalnoj oporezivoвой plati od 48.013 € za opšte podnosioce zahteva. Za zaposlene mlađe od 30 godina sa priznatom master diplomom, minimalna oporeziva plata iznosi 36.497 €. Potvrdite važeće uslove i obračun u smernicama Belastingdienst-a za 30% ruling.
Ova mera se odnosi na zaposlenog koji ispunjava uslove, a ne na svakog stranog zaposlenog ili poslodavca. Poslodavci bi trebalo da provere ispunjenost uslova i sprovedu potrebnu administraciju platnog spiska pre njene primene. Pogledajte smernice za holandsku administraciju platnog spiska za povezane obaveze poslodavca. Ova razlika pomaže da se razjasni koje se poreske prednosti u Holandiji za preduzeća odnose na transakcije kompanije, a koje se mogu ticati radne snage.
Kako proceniti holandske poreske prednosti pre osnivanja ili proširenja
Strukturirani pregled pomaže vam da procenite holandske poreske prednosti za preduzeća u odnosu na vaše stvarne planove, umesto da se oslanjate na pojedinačnu stopu ili podsticaj. Prođite kroz ove korake pre izbora strukture ili preuzimanja obaveza u okviru prekograničnog aranžmana.
Praktična kontrolna lista za procenu poreza pre ulaska na tržište
- Definišite poslovnu delatnost. Zabeležite šta će kompanija raditi, gde će poslovati i gde se nalaze njeni kupci i dobavljači.
- Mapirajte vlasništvo. Identifikujte akcionare, matične kompanije, zavisna društva i zemlje u kojima je svako od njih osnovan ili gde je poreski rezident.
- Navedite prihode i transakcije. Razdvojite očekivane poslovne prihode od dividendi, ostalih prihoda od ulaganja, prekogranične prodaje i aranžmana koji se odnose na zaposlene.
- Verifikujte potencijalno relevantna pravila. Proverite važeće holandske smernice i relevantna strana pravila. Na primer, koristite smernice Belastingdienst-a o porezu na dobit preduzeća za poreske obaveze kompanije i proverite uslove iz ugovora ili podsticaja u odnosu na konkretne činjenice.
- Modelirajte porez i usklađenost zajedno. Procenite verovatnu poresku poziciju paralelno sa zahtevima za računovodstvo, izveštavanje, registraciju i podnošenje prijava. Uporedite ukupne obaveze svake opcije, a ne samo oglašenu stopu.
Vodite evidenciju o pretpostavkama koje stoje iza procene, uključujući planirani broj zaposlenih, očekivane delatnosti, promene vlasništva i prekogranične transakcije. Ako struktura ili prognoza zavisi od olakšica iz ugovora, izuzeća ili druge materijalno značajne prekogranične pretpostavke, zatražite pisani savet od kvalifikovanog savetnika pre nego što se oslonite na nju.
Kada profesionalna podrška pri implementaciji može pomoći
Kada odaberete strukturu, osnivanje, poreska registracija, knjigovodstvo i podnošenje prijava moraju delovati usklađeno. To su zadaci implementacije, odvojeni od utvrđivanja da li se primenjuje određena poreska mera. Potvrdite ko će voditi računa o svakoj obavezi i koje informacije se moraju čuvati. Smernice holandske poreske uprave i informacije Privredne komore o godišnjim finansijskim izveštajima mogu pomoći u utvrđivanju relevantnih zahteva za podnošenje izveštaja.
Za praktične informacije o osnivanju, pogledajte vodič za osnivanje kompanije u Holandiji. Širi vodič za pokretanje poslovanja takođe može pomoći u organizaciji pitanja pre stupanja na tržište. Intercompany Solutions pruža usluge osnivanja Dutch BV, kao i računovodstvene i poreske usluge za preduzeća koja svoje planove sprovode u delo.
Razmotrite svoju predloženu strukturu i zahteve za poresku usklađenost sa Intercompany Solutions pre nego što nastavite dalje.
Uvrstite svoju holandsku poresku procenu u poslovni plan
Poreske pogodnosti u Holandiji za privredne subjekte zavise od više faktora, a ne samo od nominalne stope. Porez na dobit preduzeća primenjuje se na oporezivu dobit, dok mere kao što su izuzeće učešća, olakšice po osnovu poreskih ugovora i pravilo od 30% imaju posebne uslove i mogu se primenjivati na različitim nivoima. Tretman PDV-a takođe zavisi od isporuke i transakcije.
Pre osnivanja ili širenja poslovanja, mapirajte svoje aktivnosti, vlasničku strukturu, prihode, zaposlene i prekogranične transakcije. Proverite koja pravila se primenjuju, a zatim uporedite očekivanu poresku poziciju sa potrebnim računovodstvenim radom, izveštavanjem i podnošenjem poreskih prijava. Ako se odluka oslanja na prekograničnu pretpostavku, zatražite savet zasnovan na konkretnim zemljama i činjenicama.
Intercompany Solutions pruža podršku pri osnivanju Dutch BV i tekućoj računovodstvenoj i poreskoj usklađenosti. Moguće je osnivanje na daljinu, pri čemu rokovi zavise od složenosti vlasničke strukture. Pravo na korišćenje poreske mere i dalje zavisi od vaših okolnosti i važećih pravila.
Pažljiva procena pruža vam jasniju osnovu za odabir strukture i planiranje narednih koraka. Imajući u vidu relevantne činjenice i obaveze, možete nastaviti dalje sa većim samopouzdanjem.
Često postavljana pitanja
Koje su glavne poreske pogodnosti za preduzeća u Holandiji?
Potencijalno relevantne mere uključuju okvir poreza na dobit preduzeća, izuzeće učešća za kvalifikovane udele i odredbe međunarodnih ugovora koje mogu uticati na prekogranične prihode. Pravilo od 30% predstavlja zasebnu meru koja se odnosi na zaposlene, a ne opštu poresku olakšicu za kompanije. Ispunjenost uslova zavisi od aktivnosti kompanije, vlasništva, prihoda i okolnosti. Proverite važeća Belastingdienst uputstva pre uključivanja bilo koje mere u svoje poreske projekcije.
Kolika je stopa poreza na dobit preduzeća u Holandiji u 2026. godini?
U 2026. godini porez na dobit preduzeća iznosi 19% do 200.000 € i 25,8% preko 200.000 €. Ovi rasponi se primenjuju na oporezivu dobit, a ne na promet. Same stope ne određuju dugovani porez jer oporeziva dobit i važeća pravila zavise od finansijskih izveštaja i okolnosti kompanije. Proverite stope poreza na dobit preduzeća kod Belastingdienst i zatražite obračun na osnovu relevantnog računovodstvenog perioda.
Da li se holandsko izuzeće učešća primenjuje na svaki BV?
Ne. Izuzeće učešća nije automatsko za svaki BV ili vlasnički udeo. Ključni uslov je uglavnom udeo od najmanje 5%, ali se primenjuju i druga pravila kvalifikacije i izuzeci, uključujući pravila koja se odnose na nekvalifikovana portfolio ulaganja. Karakteristike zavisnog društva i okolnosti matične kompanije su od značaja. Proverite Belastingdienst uputstva o izuzeću učešća pre nego što se oslonite na ovo izuzeće u strukturi ili poreskoj projekciji.
Može li holandska kompanija u stranom vlasništvu koristiti poreske ugovore?
Može, ukoliko se ugovor između Holandije i relevantne zemlje primenjuje na činjenično stanje i prihode kompanije. Ugovori mogu dodeliti prava oporezivanja ili obezbediti mehanizme za rešavanje pitanja dvostrukog oporezivanja, ali oni ne ukidaju automatski poreske obaveze niti obaveze podnošenja poreskih prijava. Ishod zavisi od konkretnog ugovora, vrste prihoda i okolnosti. Razmotrite ugovor uporedo sa domaćim pravilima i Belastingdienst uputstvima o sprečavanju dvostrukog oporezivanja.
Koje stope PDV-a se primenjuju na preduzeća u Holandiji?
Holandija ima stope PDV-a od 21%, 9% i 0%. Primenjiva stopa zavisi od isporučenih dobara ili usluga i okolnosti transakcije. Nemojte određivati stopu samo na osnovu opšteg opisa proizvoda. Proverite klasifikaciju i relevantne uslove koristeći važeća Belastingdienst uputstva o stopama PDV-a. Preduzeća sa prekograničnim transakcijama takođe treba da procene prateći tretman PDV-a i zahteve za izveštavanje.
Može li poslodavac primeniti pravilo od 30% za međunarodnog zaposlenog?
Poslodavac može primeniti pravilo od 30% samo za zaposlenog koji ispunjava važeće uslove i ako je sproveden obavezni postupak podnošenja zahteva. Ono se ne primenjuje automatski na svakog međunarodnog zaposlenog ili poslodavca. Za 2026. godinu, neoporeziva naknada može iznositi do 30% plate, u zavisnosti od važećih ograničenja i zahteva. Poslodavci bi trebalo da provere okolnosti zaposlenog i konsultuju Belastingdienst uputstva o pravilu od 30%.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandskom privrednom registru
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (btw) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |