


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Prividna jednostavnost ogranka često prikriva značajan pravni teret za strano matično društvo. Iako nepostojanje obaveze angažovanja notara čini da ogranak deluje kao put manjeg otpora, posledično odsustvo korporativnog vela izlaže globalnu imovinu holandskim poveriocima. Izbor između Netherlands BV i ogranka jeste odluka koja određuje vaš profil pravnog rizika i vašu sposobnost za širenje na evropskom tržištu tokom 2026. godine.
Razumemo da međunarodni osnivači daju prioritet kredibilnom lokalnom prisustvu i jasnim poreskim obavezama. Ova uporedna analiza pruža tehnički pregled holandskih korporativnih struktura, sa fokusom na optimizaciju poreske efikasnosti prema važećim pragovima poreza na dobit pravnih lica (CIT) od 19% i 25,8%. Upoznaćete se sa specifičnim razlikama u pogledu odgovornosti, zahtevima za registraciju stvarnih vlasnika (UBO), kao i proceduralnim koracima za osnivanje na daljinu putem punomoćja. Takođe razmatramo praktična pitanja usklađenosti, od obaveznog čuvanja poslovne evidencije tokom perioda od sedam godina do upravljanja limitom na odbitak kamate od 24,5% EBITDA. Ovaj vodič vam obezbeđuje odabir strukture koja je u skladu sa vašim dugoročnim komercijalnim ciljevima u Holandiji.
Ključni zaključci
- Razlikujte ograničenu odgovornost društva Dutch BV od potpune izloženosti matičnog društva svojstvene strukturi ogranka.
- Pregledajte stope poreza na dobit pravnih lica za 2026. godinu od 19% na dobit do 200.000 € i 25,8% za iznose koji prelaze ovaj prag.
- Uporedite administrativno uspostavljanje Netherlands BV u odnosu na ogranak, uzimajući u obzir obaveznog holandskog notara za BV i jednokratnu taksu za KVK registraciju od 85,15 € za oba oblika.
- Iskoristite opciju legalizovanog punomoćja za osnivanje BV na daljinu, što omogućava osnivačima nerezidentima da završe proces bez putovanja u Holandiju.
- Pripremite se za tekuću usklađenost poštovanjem pravila o čuvanju dokumentacije od sedam godina i podnošenjem godišnjih finansijskih izveštaja registru KVK u roku od 12 meseci od završetka finansijske godine.
Definisanje Netherlands BV i ogranka
Uspostavljanje komercijalnog prisustva u Holandiji zahteva fundamentalan izbor između osnivanja novog pravnog lica ili proširenja postojećeg stranog lica. Ova odluka, obično formulisana kao poređenje Netherlands BV u odnosu na ogranak, zasniva se na konceptu pravnog subjektiviteta i njegovom odnosu sa holandskim pravom. Holandska privredna komora, poznata kao KVK, deluje kao centralni organ za obe strukture, vodeći Handelsregister (poslovni registar) u kojem svi aktivni privredni subjekti moraju biti registrovani. Iako obe opcije omogućavaju lokalno poslovanje i zapošljavanje, njihov odnos sa matičnom kompanijom je različit.
Dutch BV: Lokalno pravno lice
Besloten vennootschap (BV) je društvo sa ograničenom odgovornošću koje postoji kao zasebno pravno lice. To znači da kompanija poseduje sopstvenu imovinu, zaključuje ugovore u sopstveno ime i odgovara za sopstvene obaveze. Da biste osnovali BV, morate angažovati holandskog javnog beležnika radi sastavljanja i overe osnivačkog akta. Vlada Holandije je pojednostavila ovaj proces 2012. godine određivanjem minimalnog osnovnog kapitala od samo 0,01 €.
Upravljanje u okviru BV podeljeno je između akcionara i direktora. Akcionari obezbeđuju kapital i poseduju pravo glasa, dok direktori upravljaju svakodnevnim poslovanjem i obezbeđuju usklađenost sa holandskim propisima. Budući da je BV zavisno društvo, ono pruža korporativni veo koji štiti stranu matičnu kompaniju od dugova BV-a, pod uslovom da direktori postupaju u skladu sa zakonom. To čini osnivanje Dutch BV kompanije preferiranim izborom za preduzetnike koji žele da izoluju svoju globalnu imovinu od holandskih operativnih rizika.
Ogranak u Holandiji: Međunarodno proširenje
Ogranak u Holandiji, ili „filiaal”, nije zasebno pravno lice. Umesto toga, smatra se stalnom poslovnom jedinicom i direktnim produžetkom strane matične kompanije. Kada registrujete ogranak, ne osnivate novo privredno društvo u Holandiji; vi jednostavno registrujete prisustvo stranog pravnog lica na holandskoj adresi. Za osnivanje ogranka ne postoji zahtev za angažovanjem holandskog javnog beležnika, što može pojednostaviti početno uspostavljanje.
Budući da ogranak nema sopstveni pravni subjektivitet, on ne može posedovati imovinu niti zaključivati ugovore nezavisno od matične kompanije. Sve pravne radnje koje preduzme ogranak pravno predstavljaju radnje stranog sedišta. To znači da matična kompanija ostaje u potpunosti odgovorna za sve obaveze u Holandiji, uključujući poreske dugove, ugovore o zakupu i ugovore o radu. I BV i ogranak moraju platiti jednokratnu KVK naknadu za registraciju u iznosu od 85,15 € za fiskalnu 2026. godinu. Iako ogranak izbegava troškove javnog beležnika, on zahteva od matične kompanije da preuzme sve holandske poslovne rizike direktno u svom bilansu stanja.
Pravna odgovornost i zahtevi upravljanja
Glavni razlog zbog kojeg međunarodne kompanije biraju zavisno društvo jeste razdvajanje pravnog rizika. Prilikom poređenja Netherlands BV u odnosu na ogranak, najveća razlika leži u načinu na koji holandsko pravo tretira matičnu organizaciju. BV funkcioniše kao zasebno pravno lice, efikasno ograđujući svoje komercijalne obaveze. Prema business.gov.nl, ova struktura obezbeđuje da globalna imovina strane matične kompanije ostane zaštićena u slučaju ugovornog spora ili nesolventnosti. Nasuprot tome, ogranak predstavlja produžetak matične kompanije. Svaki pravni zahtev protiv holandskog ogranka je, po definiciji, zahtev protiv stranog sedišta. Ključno je razumeti ovu razliku pri donošenju odluke između opcija Netherlands BV u odnosu na ogranak za vaše širenje poslovanja.
| Karakteristika | Dutch BV (Zavisno društvo) | Ogranak u Holandiji |
|---|---|---|
| Pravni subjektivitet | Zasebno pravno lice | Produžetak matične kompanije |
| Odgovornost matične kompanije | Ograničena na osnivački ulog | Puna odgovornost za sve dugove |
| Ugovorna sposobnost | Zaključuje ugovore u sopstveno ime | Matična kompanija je ugovorna strana |
Zaštita imovine i ublažavanje rizika
Korporativni veo koji pruža BV obezbeđuje snažan nivo sigurnosti. Iako generalni direktori mogu snositi ličnu odgovornost za grubu nepažnju, izloženost matične kompanije ograničena je na njen kapitalni ulog. Za ogranak, nedostatak zasebnog pravnog subjektiviteta znači da matična kompanija preuzima direktnu odgovornost za sve holandske obaveze. To uključuje ugovore o zakupu, ugovore o radu i poreske dugove. Razumevanje ovih razlika u porezima i odgovornosti od suštinskog je značaja za upravljanje rizikom.
Usklađenost i izveštavanje o UBO
Dutch BV mora registrovati svoje stvarne vlasnike (UBO) u UBO registru koji vodi Privredna komora. UBO je svako fizičko lice koje poseduje više od 25% akcija ili glasačkih prava. Stroga je obaveza prijaviti sve promene u statusu UBO u roku od 7 dana. Iako su ogranci stranih kompanija trenutno izuzeti iz holandskog UBO registra, oni i dalje moraju pružiti transparentnost vlasništva finansijskim institucijama i poreskim organima.
Standardi upravljanja za 2026. godinu zahtevaju pedantno vođenje evidencije za sve registrovane subjekte. Morate čuvati svu evidenciju holandskog subjekta najmanje 7 godina, ili 10 godina ako poslovanje uključuje nepokretnosti. Godišnji finansijski izveštaji moraju se podneti KVK-u u roku od 12 meseci od završetka finansijske godine. Za direktore nerezidente od vitalnog je značaja da održavaju ove standarde kako bi izbegli administrativne kazne ili pitanja lične odgovornosti. Nemojte prevideti rok od 7 dana za prijavu promena UBO kako biste osigurali trajnu usklađenost. Ako vam je potrebna pomoć oko zakonske usklađenosti ili struktura upravljanja, možete zatražiti konsultacije sa našim pravnim stručnjacima.
Poreski tretman i finansijska usklađenost u 2026. godini
Holandski poreski okvir pruža strukturisano okruženje i za zavisna društva i za stalne poslovne jedinice. Iako oba subjekta podležu holandskom porezu na dobit preduzeća (CIT) na svoju lokalnu dobit, izbor između Netherlands BV vs branch office značajno utiče na to kako pristupate ugovorima o izbegavanju dvostrukog oporezivanja. BV, kao holandska rezidentna kompanija, obično ima direktan pristup širokoj mreži ugovora Holandije. Ogranak se generalno oslanja na ugovore svoje strane matične kompanije. Ova razlika često čini BV efikasnijim instrumentom za upravljanje međunarodnim tokovima gotovine i raspodelom dividendi.
Stope poreza na dobit preduzeća (CIT)
Za poresku 2026. godinu, Belastingdienst primenjuje dvostepenu CIT strukturu. Dobit do 200.000 € oporezuje se po konkurentnoj stopi od 19%. Svaka oporeziva dobit koja prelazi ovaj prag od 200.000 € podleže stopi od 25,8%. Od vitalnog je značaja uzeti u obzir ograničenje odbitka kamata, koje je postavljeno na 24,5% EBITDA za 2026. godinu. Ovo ograničenje se primenjuje i na BV i na ogranke, sprečavajući prekomernu eroziju poreske osnovice putem internog finansiranja. Pored toga, holandsko izuzeće učešća ostaje temelj poreskog sistema; ono oslobađa dividende i kapitalne dobitke od CIT-a ako holandski subjekt drži najmanje 5% akcija u kvalifikovanom zavisnom društvu.
Finansijske transakcije sa poreskim organima takođe su pretrpele administrativne promene. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst. Sva poreska plaćanja i povraćaji obrađuju se preko ove institucije, što zahteva preciznu koordinaciju sa vašim lokalnim računovodstvenim i poreskim uslugama kako bi se obezbedilo blagovremeno izmirenje obaveza.
Godišnji finansijski izveštaji i rokovi za podnošenje KVK-u
Ciklusi usklađenosti su strogi za sve holandske poslovne strukture. Morate podneti godišnje finansijske izveštaje KVK-u u roku od 12 meseci od završetka finansijske godine. Obim ovih podnesaka zavisi od veličine subjekta. Mali BV često ima koristi od pojednostavljenih zahteva za izveštavanje, dok veliki subjekti moraju proći obaveznu eksternu reviziju. Ogranak se suočava sa drugačijim zahtevom: mora podneti godišnje finansijske izveštaje svoje strane matične kompanije holandskoj Privrednoj komori. To znači da globalni finansijski podaci vaše matične kompanije postaju deo holandskog javnog registra.
- Registracija za BTW: Subjekti u stranom vlasništvu treba da očekuju period registracije za BTW od 6 do 8 nedelja.
- Stope BTW-a: Standardna holandska stopa BTW-a je 21%, sa sniženim stopama od 9% i 0% za specifične kategorije.
- Čuvanje evidencije: Zakonski ste obavezni da čuvate svu poslovnu evidenciju 7 godina. Ovaj period se produžava na 10 godina za dokumente koji se odnose na nepokretnosti.
Održavanje ovih standarda ne podleže pregovorima. Nepodnošenje izveštaja na vreme ili nevođenje evidencije može dovesti do administrativnih kazni ili pretpostavke lične odgovornosti za direktore u slučaju stečaja. Usklađivanjem vaših finansijskih procedura sa ovim zahtevima za 2026. godinu, uspostavljate transparentnu i usklađenu osnovu za svoje poslovanje u Holandiji.
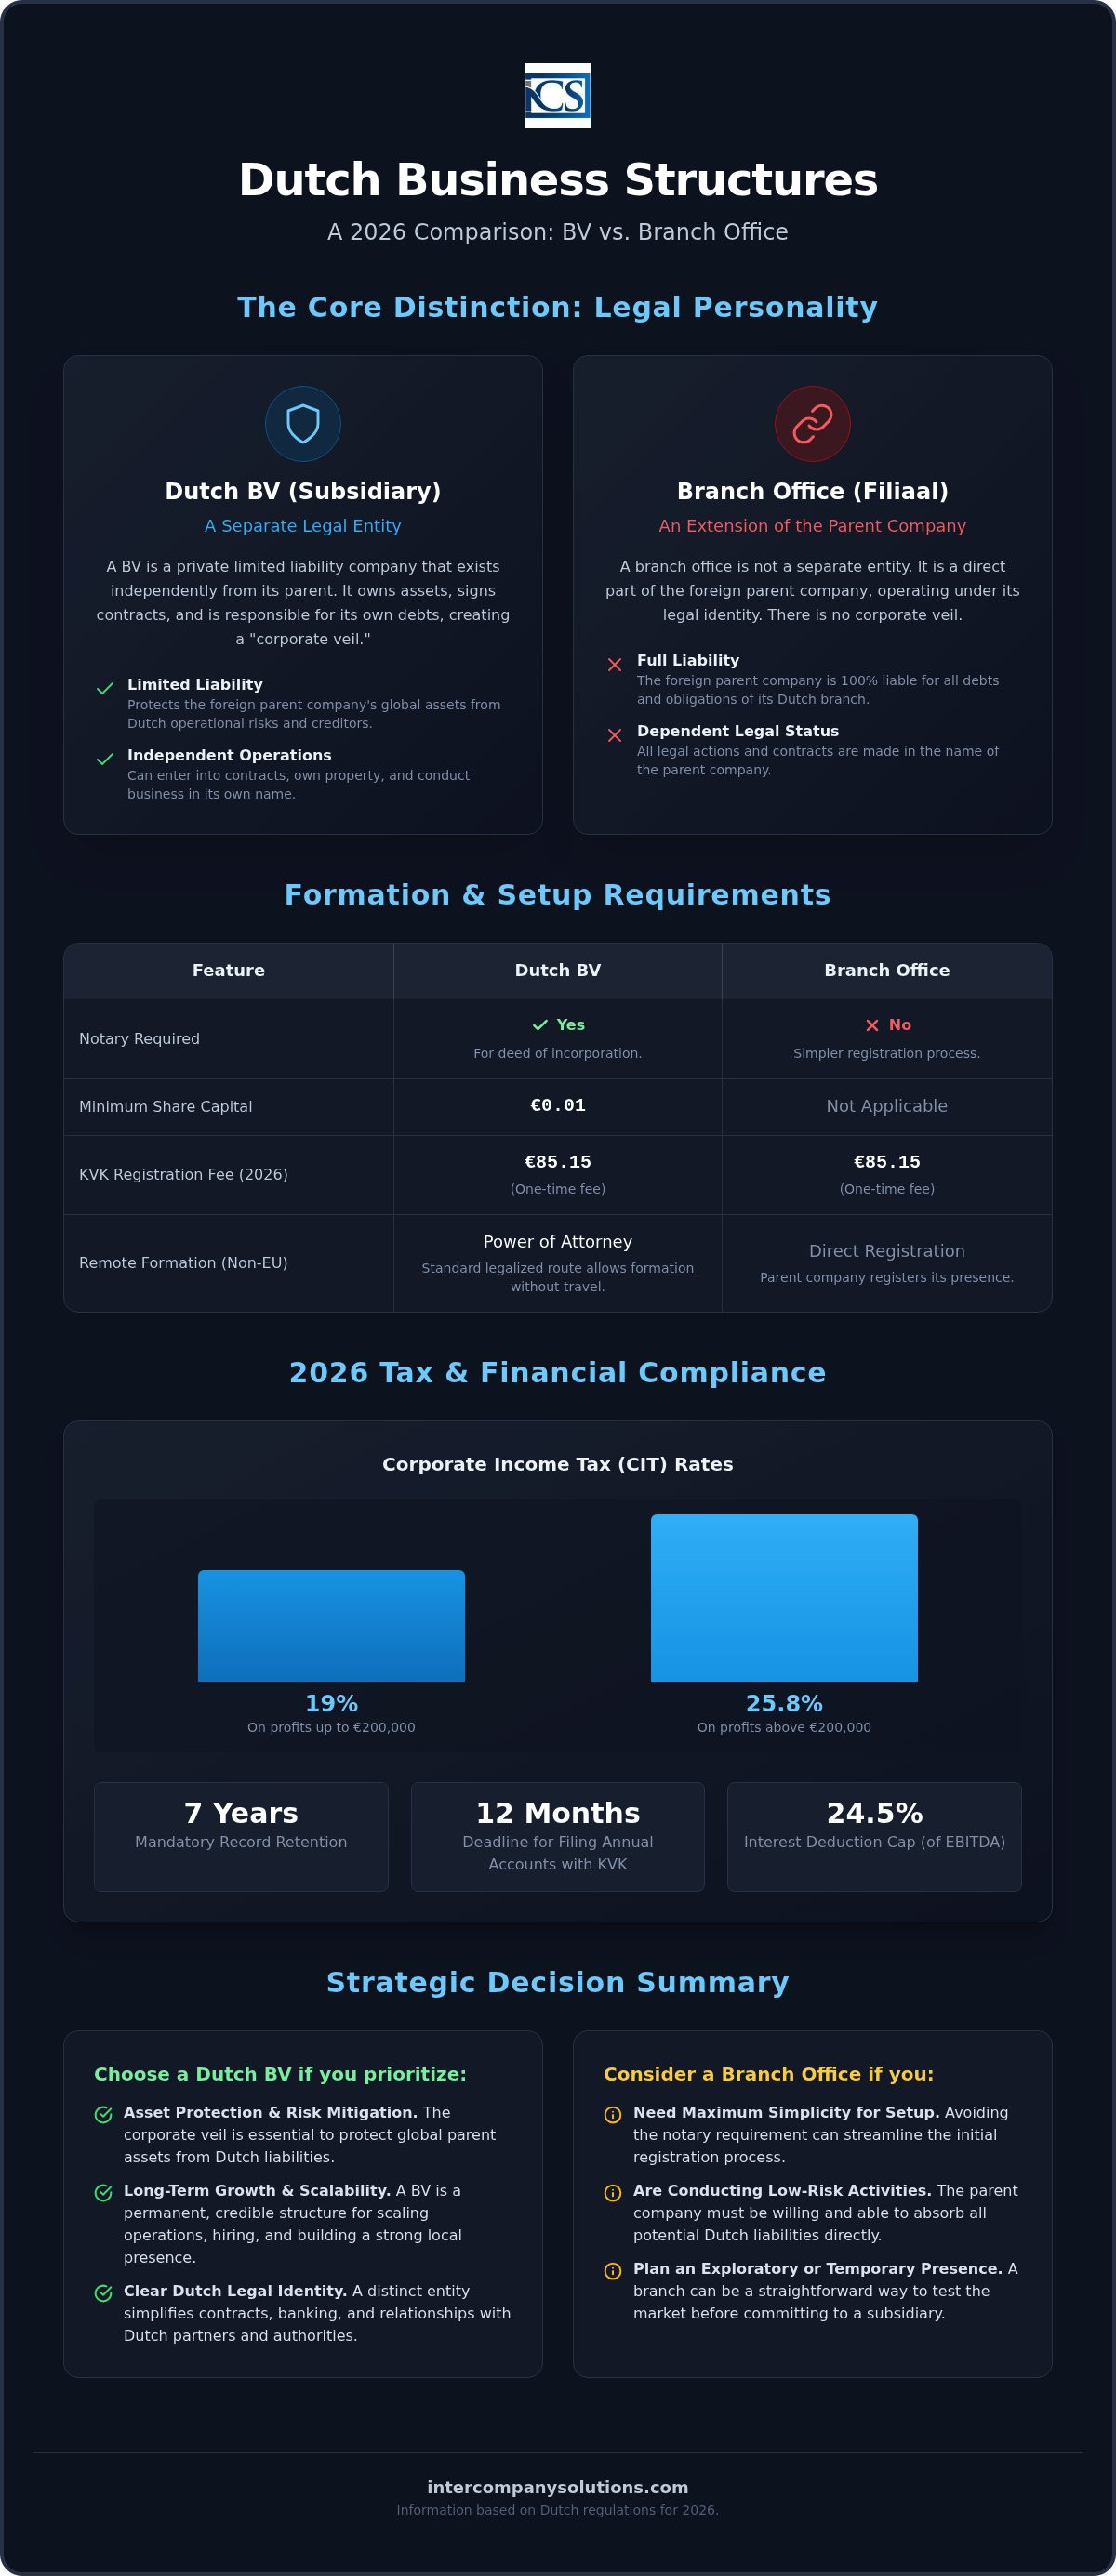
Operativno postavljanje i administrativne procedure
Administrativni put za holandsku BV u odnosu na ogranak značajno se razilazi u trenutku registracije. Dok se ogranak osniva direktnom registracijom podataka strane matične kompanije u Privrednoj komori (KVK), BV zahteva formalniji proces inkorporacije. Za obe strukture morate uzeti u obzir jednokratnu KVK naknadu za registraciju od 85,15 € za fiskalnu 2026. godinu. Ova naknada se plaća tokom završne faze osnivanja kada se entitet ili ogranak zvanično upiše u Handelsregister.
Proces inkorporacije na daljinu
Nerezidentni osnivači obično koriste put overenog punomoćja (POA) kako bi finalizovali osnivanje svog poslovanja. Ovaj metod omogućava da se inkorporacija odvija bez fizičkog prisustva direktora u Holandiji. Proces prati strukturisani redosled od tri koraka:
- Prikupljanje dokumenata: Morate dostaviti overene identifikacione dokumente, dokaz o adresi prebivališta i potpisano punomoćje za direktore i akcionare.
- Notarska overa: Holandski javni beležnik pregleda dokumente i sačinjava osnivački akt. Ovaj korak je obavezan za BV, jer se njime utvrđuje statut kompanije.
- Registracija u KVK i poreska registracija: Nakon što je akt potpisan, kompanija se registruje u KVK. Poreski organi (Belastingdienst) se zatim obaveštavaju kako bi izdali neophodne poreske identifikacione brojeve.
Upravljanje ovim procesom na daljinu osigurava da vaše osnivanje Dutch BV bude završeno efikasno, često u roku od 3 do 5 radnih dana nakon što se primi sva dokumentacija. Nakon registracije, fokus se premešta na finansijsku infrastrukturu. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst, što holandski poslovni račun čini korisnim za poreska poravnanja. Mnogi osnivači takođe razmatraju institucije elektronskog novca (EMI) radi bržeg početnog podešavanja, iako tradicionalne banke ostaju standard za dugoročni lokalni kredibilitet. Trebalo bi da predvidite vremenski okvir od 6 do 8 nedelja za registraciju za PDV za entitete u stranom vlasništvu.
Obračun zarada i zapošljavanje za strane entitete
Zapošljavanje osoblja u Holandiji uvodi specifične obaveze poslodavca bez obzira na izabranu strukturu. I BV i ogranci moraju se registrovati kao poslodavci kod poreskih organa radi upravljanja porezima na zarade i doprinosima za socijalno osiguranje. Međunarodno osoblje može se kvalifikovati za poresku olakšicu od 30%, koja poslodavcima omogućava da isplate 30% bruto plate zaposlenog neoporezivo kako bi pokrili ekstrateritorijalne troškove. Korišćenje profesionalnih usluga obračuna zarada u Holandiji pomaže u obezbeđivanju usklađenosti sa ovim složenim zakonima o radu i blagovremenom podnošenju mesečnih prijava.
Uspostavljanje lokalnog tima često zahteva uslugu Employer of Record (EOR) ukoliko još uvek nemate kompletno odeljenje za ljudske resurse. Ovo vam omogućava da upravljate osobljem prema holandskom zakonu o radu, dok mi preuzimamo tehničku administraciju ugovora i beneficija. Delegiranjem ovih proceduralnih zadataka možete se fokusirati na ulazak na tržište uz održavanje pune usklađenosti sa holandskim regulatornim standardima.
Strateška odluka: Izbor najboljeg prisustva u Holandiji
Izbor između Dutch BV u Holandiji i ogranka predstavlja stratešku odluku koja utiče na vašu odgovornost, poresku efikasnost i percepciju na tržištu. Ogranak je često pogodan za lakše, privremene operacije gde strano matično društvo želi da zadrži direktnu kontrolu nad određenim projektom ili da testira tržište tokom ograničenog perioda. Međutim, za većinu međunarodnih osnivača, Dutch BV ostaje preferirano sredstvo za dugoročnu evropsku ekspanziju. Struktura zavisnog društva stvara profesionalnu distancu između holandskog poslovanja i globalnog matičnog društva; ovo osigurava da svi lokalni komercijalni rizici ostanu zadržani unutar Holandije.
Kredibilitet i pristup lokalnom bankarstvu
Dutch BV nosi značajnu težinu kod lokalnih dobavljača i državnih organa. Ovaj kredibilitet je od suštinskog značaja prilikom prolaska kroz procedure upoznaj svog klijenta (KYC) u vodećim finansijskim institucijama. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst, a većina holandskih banaka daje prioritet zahtevima lokalnih pravnih lica. Ogranci se često suočavaju sa poteškoćama pri otvaranju poslovnih računa jer banke moraju da izvrše reviziju celokupnog stranog matičnog društva, što povećava teret usklađenosti za instituciju. BV, kao rezidentno lice, pojednostavljuje ovaj proces i uspostavlja pouzdaniju osnovu za transakcije u Holandiji.
Pregled troškova i održavanja
Početno osnivanje BV-a uključuje jednokratnu naknadu za KVK registraciju od 85,15 € i obavezne javnobeležničke troškove. Iako se kod ogranka izbegava zahtev za javnim beležnikom, on nosi veće dugoročne administrativne prepreke. Finansijske izveštaje matičnog društva morate podnositi KVK-u na godišnjem nivou, što može dovesti do neželjene transparentnosti u pogledu vašeg globalnog poslovanja. Nasuprot tome, BV podnosi samo svoje finansijske izveštaje, štiteći finansijsku privatnost matičnog društva. Efikasnost u upravljanju na daljinu predstavlja ključnu prednost za direktore nerezidente, pod uslovom da se strogo pridržavaju holandskih rokova za podnošenje izveštaja.
Konačna ocena za 2026. godinu je jasna. Dok ogranak služi kao privremeni most, BV nudi najbolju ravnotežu između ublažavanja rizika i operativne lakoće. Omogućava upravljanje na daljinu putem legalizovanog punomoćja i osigurava otpornost vašeg poslovanja na buduće izazove. Kasnija konverzija ogranka u BV predstavlja složen pravni postupak; započinjanje sa osnivanjem Dutch BV kompanije gotovo je uvek efikasniji put za međunarodne preduzetnike.
- Zaštita od odgovornosti: BV ograničava rizik matičnog društva na njegov kapitalni ulog od najmanje 0,01 €.
- Poreski pragovi: Obe strukture plaćaju porez na dobit preduzeća (CIT) po stopi od 19% na prvih 200.000 € i 25,8% na dobit iznad ovog iznosa.
- Transparentnost: Ogranak zahteva da matično društvo podnese svoje globalne finansijske izveštaje u KVK Handelsregister.
- Čuvanje evidencije: Sva holandska poslovna evidencija mora se čuvati najmanje 7 godina.
Poslednji put pregledano: avgust 2026.
Obezbeđivanje vašeg ulaska na holandsko tržište za 2026. godinu
Odluka između holandskog BV u odnosu na ogranak predstavlja osnovni korak u definisanju vašeg evropskog profila rizika. Ogranak obezbeđuje direktnu vezu sa vašim postojećim društvom, ali zahteva javno obelodanjivanje finansijskih podataka matičnog društva i nosi neograničenu odgovornost. Dutch BV pruža snažnu pravnu zaštitu za vašu globalnu imovinu uz zahtev za minimalni osnovni kapital od samo 0,01 €. Ova struktura pojednostavljuje pristup lokalnom bankarstvu i obezbeđuje da holandski organi i klijenti vaše prisustvo posmatraju kao trajan, verodostojan entitet.
Naš tim je specijalizovan za postupak osnivanja na daljinu putem legalizovanog punomoćja, završavajući postupak u roku od 3 do 5 radnih dana bez zahteva za vašim fizičkim prisustvom. Pružili smo usluge za preko 2.000 međunarodnih osnivača, nudeći potpunu podršku za usklađenost poslovanja i računovodstvo neophodnu za održavanje vašeg statusa pred Belastingdienst. Izborom prave strukture sada, izbegavate administrativnu složenost budućih pravnih konverzija.
Spremni smo da vam pomognemo da uspostavite sigurne i usklađene temelje za rast vašeg poslovanja u Holandiji.
Poslednja revizija: avgust 2026.
Često postavljana pitanja
Koja je osnovna razlika između Dutch BV i ogranka?
Osnovna razlika je u pravnom subjektivitetu i odgovornosti. BV je zasebno pravno lice, što znači da je odgovornost matičnog društva ograničena na njegov kapitalni ulog. Ogranak je produžena ruka matičnog društva, koje ostaje u potpunosti odgovorno za sve holandske dugove i obaveze. Ova razlika je suština poređenja holandskog BV u odnosu na ogranak za upravljanje rizikom i zaštitu imovine međunarodnih kompanija.
Mogu li da registrujem Dutch BV na daljinu bez putovanja u Holandiju?
Da, možete osnovati Dutch BV na daljinu koristeći postupak putem legalizovanog punomoćja (POA). U ovom procesu, holandski građanskopravni notar sačinjava i overava osnivački akt u vaše ime na osnovu dokumenata koje dostavite iz inostranstva. Ova standardna procedura za osnivače nerezidente omogućava vam da završite registraciju bez fizičke posete Holandiji, čineći proces ulaska efikasnim i direktnim.
Koje su stope poreza na dobit preduzeća za holandsko zavisno društvo u 2026. godini?
Za poresku 2026. godinu, porez na dobit preduzeća (CIT) iznosi 19% na oporezivu dobit do 200.000 €. Svaka dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Ove stope se primenjuju i na zavisna društva i na ogranke. Pored toga, morate uzeti u obzir ograničenje odbitka kamata, koje je postavljeno na 24,5% EBITDA radi sprečavanja erozije poreske osnovice putem internog finansiranja i obezbeđivanja potpune usklađenosti sa holandskim poreskim propisima.
Da li je holandskom ogranku potreban zaseban PIB/PDV broj?
Da, ogranak mora dobiti sopstveni holandski PDV (BTW) broj ukoliko obavlja oporezive aktivnosti u Holandiji. Iako je ogranak pravno produžena ruka stranog matičnog društva, holandski poreski organi (Belastingdienst) tretiraju ga kao zaseban fiskalni entitet za potrebe PDV-a. Registracija za entitete u stranom vlasništvu obično traje između 6 i 8 nedelja nakon što se završi registracija u Privrednoj komori.
Koliko je osnovnog kapitala potrebno za pokretanje Dutch BV?
Minimalni osnovni kapital potreban za osnivanje Dutch BV je 0,01 €. Ovaj niski prag uveden je 2012. godine kako bi struktura društva sa ograničenom odgovornošću postala pristupačnija preduzetnicima širom sveta. Možete izabrati da emitujete veći iznos kapitala u zavisnosti od vaših specifičnih poslovnih potreba, ali zakonski zahtev ostaje na ovom nominalnom nivou za formalni osnivački akt koji notar overava tokom osnivanja.
Da li su godišnji finansijski izveštaji obavezni za holandski ogranak?
Da, ogranak je u obavezi da podnese godišnje finansijske izveštaje svog stranog matičnog društva holandskoj Privrednoj komori (KVK). Za razliku od BV-a, koji podnosi sopstvene lokalne izveštaje, ogranak mora učiniti globalne finansijske podatke matičnog društva delom javnog registra u Holandiji. Ova podnošenja moraju biti završena u roku od 12 meseci od završetka finansijske godine kako bi se izbegle administrativne kazne ili pitanja odgovornosti.
Koliko traje proces registracije poslovanja u Holandiji?
Proces registracije za holandski BV u odnosu na ogranak obično traje između 3 i 5 radnih dana od trenutka prijema svih potrebnih dokumenata. Ovaj vremenski okvir uključuje overu akta od strane notara i zvaničan upis u KVK Handelsregister. Registracija za PDV je zaseban korak koji sledi nakon inicijalnog osnivanja i generalno zahteva dodatnih 6 do 8 nedelja za obradu od strane poreskih organa.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |