


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandija služi kao primarno logističko čvorište za evropsku distribuciju hrane, prerađujući milione tona poljoprivrednih proizvoda godišnje kroz svoju naprednu lučku infrastrukturu. Uspostavljanje prisustva ovde zahteva više od samog logističkog plana; ono zahteva rigorozan pristup standardima bezbednosti hrane Evropske unije i holandskom korporativnom pravu. Prepoznajemo da se međunarodni osnivači često suočavaju sa složenošću propisa NVWA i nijansama upravljanja holandskim entitetom iz inostranstva. Kako bismo odgovorili na ove izazove, razvili smo ovaj resurs kako bismo kreirali: Praktičan vodič za osnivanje holandske kompanije za uvoz hrane koji se fokusira na zakonsku usklađenost i operativnu spremnost.
Dobićete profesionalni pregled obaveznih pravnih i poreskih okvira, uključujući proces osnivanja BV na daljinu uz pomoć legalizovanog punomoćja. Ovaj metod osigurava da ne morate putovati u Holandiju radi potpisivanja akta o osnivanju pred notarom. Takođe ćemo detaljno opisati zahteve za dobijanje EORI broja za carinu i registraciju pri Holandskoj upravi za bezbednost hrane i potrošačkih proizvoda. Prateći ovaj strukturirani put, možete osigurati svoj PDV status i obezbediti da vaše poslovanje ispunjava zahteve praga poreza na dobit preduzeća od 19%, uz održavanje obavezne sedmogodišnje administrativne evidencije.
Ključne stavke
- Dutch BV je standardna pravna struktura za međunarodnu trgovinu hranom, koja nudi ograničenu odgovornost koja štiti ličnu imovinu od rizika kao što su opoziv proizvoda ili kvarenje robe.
- Preduzetnici nerezidenti mogu završiti proces osnivanja na daljinu putem legalizovanog punomoćja, izbegavajući potrebu za međunarodnim putovanjem radi sastanka sa notarom.
- Usklađenost sa Holandskom upravom za bezbednost hrane i potrošačkih proizvoda (NVWA) je obavezna kako bi se osiguralo da sva uvezena roba ispunjava evropske standarde bezbednosti i označavanja.
- Obezbeđivanje EORI broja i dozvole po članu 23 od suštinskog je značaja za efikasno carinjenje i odlaganje plaćanja PDV-a pri uvozu.
- Iskoristite ovaj resurs da kreirate: Praktičan vodič za osnivanje holandske kompanije za uvoz hrane, uključujući detalje o stopi poreza na dobit preduzeća od 19% za dobit do 200.000 €.
Izbor strukture Dutch BV za uvoz hrane
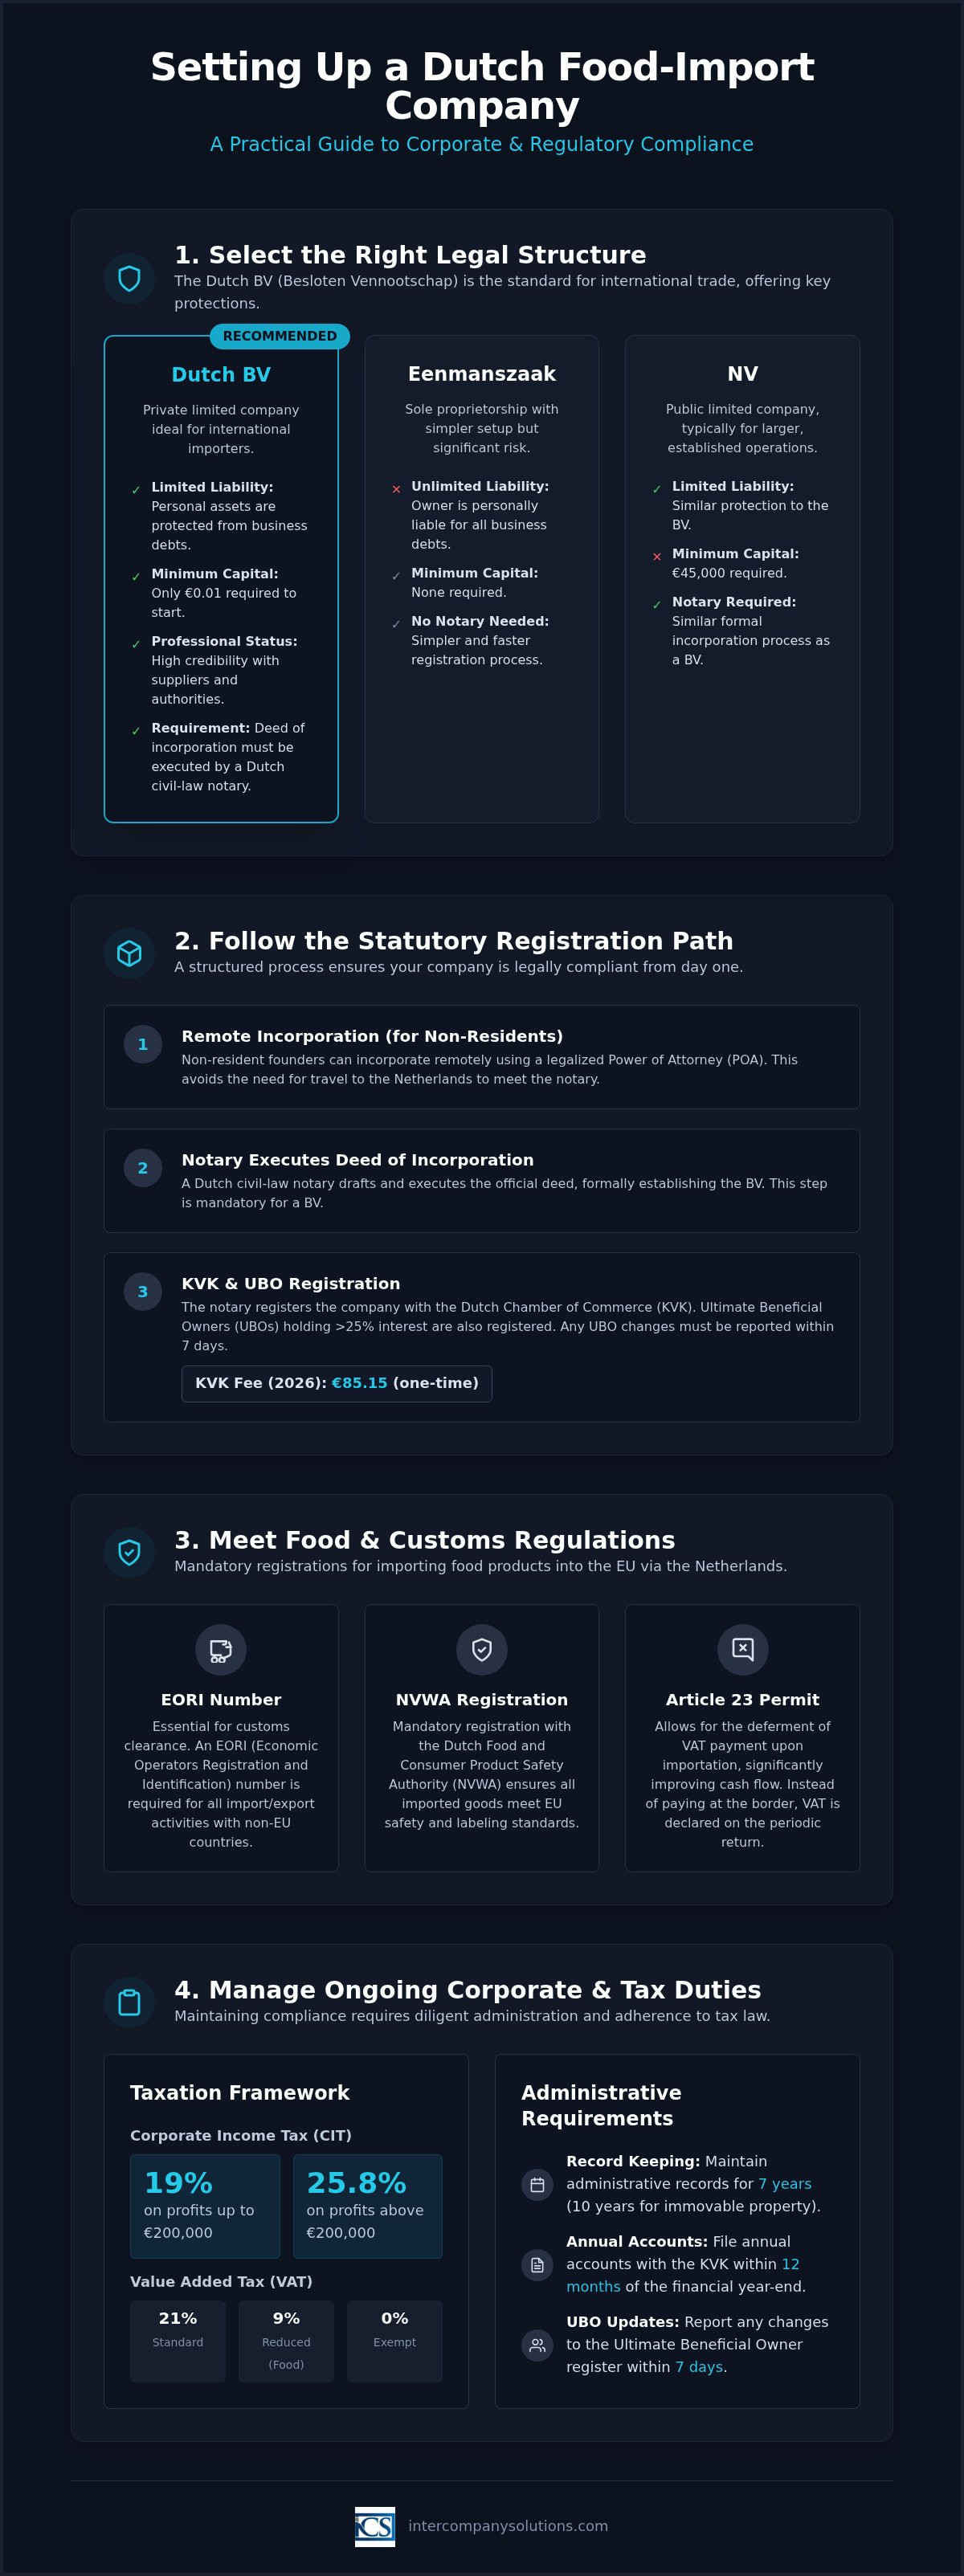
Besloten Vennootschap (BV) predstavlja najefikasniji pravni oblik za međunarodnu trgovinu u Holandiji. Funkcioniše kao društvo sa ograničenom odgovornošću čiji je kapital podeljen na udele. Za one koji žele da realizuju Kreiranje: Praktični vodič za osnivanje holandske kompanije za uvoz hrane, odabir ove strukture je prvi korak ka uspostavljanju profesionalnog prisustva. BV nudi fleksibilan okvir, zahtevajući minimalni osnovni kapital od samo 0,01 €. Za razliku od preduzetnika, inkorporacija BV-a zahteva da holandski građanskopravni javni beležnik sačini i overi osnivački akt, kao i registrovano poslovno sedište unutar zemlje.
Jedan od primarnih razloga zašto uvoznici hrane biraju BV jeste zaštita lične imovine. Prehrambena industrija nosi inherentne rizike, kao što su kvarenje proizvoda, kontaminacija ili opozivi robe velikih razmera. U okviru BV-a, odgovornost kompanije je ograničena na njenu sopstvenu imovinu. To znači da direktori i udeličari ne odgovaraju lično za dugove kompanije, osim u slučaju dokazanog nesavesnog poslovanja. Ova pravna razdvojenost je od suštinskog značaja za održavanje finansijske sigurnosti prilikom prekograničnog prometa kvarljive robe.
Prednosti BV-a za međunarodnu trgovinu
Dutch BV pruža značajne poreske pogodnosti, posebno kroz pravilo o izuzeću učešća (participation exemption). Ovo pravilo osigurava da se dividende i kapitalni dobici od kvalifikovanih zavisnih društava ne oporezuju na nivou matične kompanije, što je idealno za poslovanja sa globalnom holding strukturom. Pored toga, posedovanje BV-a registrovanog kod Kamer van Koophandel (KVK) gradi momentalni kredibilitet kod holandskih maloprodavaca i evropskih dobavljača. Strani preduzetnici često upravljaju ovim subjektima iz inostranstva. Holandija omogućava upravljanje na daljinu, a samo osnivanje se može sprovesti putem legalizovanog punomoćja (POA). Ovo obezbeđuje da direktori nerezidenti ne moraju da putuju u Holandiju radi ličnog sastanka sa javnim beležnikom.
Poređenje sa drugim pravnim oblicima
Izbor pravog oblika podrazumeva uspostavljanje ravnoteže između rizika i administrativnih zahteva. Eenmanszaak (samostalni preduzetnik) ne zahteva javnog beležnika niti minimalni kapital, ali ostavlja ličnu imovinu vlasnika potpuno izloženom poveriocima preduzeća. Nasuprot tome, Naamloze Vennootschap (NV) je javno akcionarsko društvo koje zahteva minimalni kapital od 45.000 €; ova struktura je uglavnom previše složena za početne uvozne operacije. Većina preduzetnika uviđa da usluge osnivanja Dutch BV nude najizbalansiraniji put ka rastu. Iako BV zahteva podnošenje godišnjih finansijskih izveštaja u roku od 12 meseci od završetka finansijske godine i čuvanje poslovnih knjiga sedam godina, prednosti ograničene odgovornosti i profesionalnog statusa prevazilaze ove administrativne obaveze. Ovaj izbor ostaje temelj za svaki Kreiranje: Praktični vodič za osnivanje holandske kompanije za uvoz hrane.
Zakonska registracija kod KVK i poreskih organa
Formalni proces registracije počinje kod holandskog građanskopravnog javnog beležnika nakon što finalizujete strukturu svoje kompanije. Ovaj korak je obavezan jer javni beležnik mora sastaviti i overiti osnivački akt. Za međunarodne preduzetnike, Holandija pruža pojednostavljen postupak inkorporacije na daljinu. Osnivači koji nisu iz EU mogu iskoristiti proceduru sa legalizovanim punomoćjem (POA), koja omogućava javnom beležniku da potpiše akt u njihovo ime. Time se eliminiše potreba za fizičkim dolaskom u Holandiju, što olakšava primenu vodiča Kreiranje: Praktični vodič za osnivanje holandske kompanije za uvoz hrane iz vaše matične zemlje.
Tokom inkorporacije, morate registrovati kompaniju pri Kamer van Koophandel (KVK). Naknada za registraciju pri KVK iznosi jednokratno 85,15 € za 2026. godinu. Istovremeno, javni beležnik će registrovati stvarne vlasnike kompanije (UBO) u UBO registar. UBO je svako fizičko lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa. Sve buduće promene UBO podataka moraju se prijaviti u roku od 7 dana kako bi se održala usklađenost sa holandskim propisima o sprečavanju pranja novca.
Proces inkorporacije korak po korak
Proces prati logičan redosled kako bi se obezbedila pravna valjanost. Prvo morate dostaviti važeća identifikaciona dokumenta i legalizovano punomoćje (POA) izabranom javnom beležniku. Nakon što overi osnivački akt, beležnik sprovodi registraciju u KVK. Potom ćete dobiti izvod iz KVK, koji služi kao zvaničan dokaz o pravnom postojanju vašeg poslovanja. Ovaj dokument je neophodan za otvaranje poslovnog bankovnog računa i zaključivanje komercijalnih ugovora sa dobavljačima hrane. Za personalizovanu pomoć pri ovim podnescima, možete se obratiti našem timu stručnjaka.
Početne poreske registracije
Nakon registracije u KVK, kompanija se mora registrovati kod Belastingdienst (Holandska poreska uprava). Iako KVK često automatski obaveštava poreske organe, entiteti u stranom vlasništvu moraju pružiti dodatne informacije radi dobijanja PDV broja. Belastingdienst zahteva dokaz o ekonomskoj suštini (substance), što često podrazumeva dokazivanje fizičkog operativnog prisustva. Za BV-ove u stranom vlasništvu, izdavanje PDV broja obično traje 6–8 nedelja. Ovaj rok je ključno uzeti u obzir prilikom planiranja prve isporuke kvarljive robe. Takođe će vam biti dodeljen poreski identifikacioni broj za porez na dobit preduzeća (CIT), gde stopa iznosi 19% na dobit do 200.000 € i 25,8% iznad tog praga. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju matičnu banku za sve transakcije vezane za poreze. Imajte u vidu da se godišnji finansijski izveštaji moraju predati u KVK u roku od 12 meseci od završetka finansijske godine, a sva poslovna evidencija mora se čuvati najmanje 7 godina.
Regulatorna usklađenost sa NVWA
Kada se vaša BV registruje u KVK, morate osigurati da vaše poslovanje bude usklađeno sa Holandskom upravom za bezbednost hrane i potrošačkih proizvoda (NVWA). Ovaj organ nadgleda bezbednost hrane i potrošačkih proizvoda širom holandskog tržišta. Registracija pri NVWA predstavlja zakonsku obavezu za sve uvoznike, jer omogućava državi efikasno praćenje lanca ishrane. Da bi se kreiralo: Praktičan vodič za osnivanje holandske kompanije za uvoz hrane, mora se razumeti da usklađenost nije opciona; to je preduslov za carinjenje.
Vaše poslovanje mora biti usklađeno sa Uredbom EU (EZ) br. 178/2002. Ova uredba utvrđuje opšte principe zakona o hrani i nalaže strogu sledljivost za sve proizvode. U obavezi ste da održavate pisani plan bezbednosti hrane zasnovan na principima analize opasnosti i kritičnih kontrolnih tačaka (HACCP). Ovaj plan identifikuje potencijalne biološke, hemijske ili fizičke opasnosti u vašem uvoznom procesu i navodi kontrole koje se koriste za njihovo sprečavanje. To je osnovni dokument koji NVWA može revidirati u bilo kom trenutku.
Registracija i prijava pri NVWA
Postupak registracije se razlikuje u zavisnosti od prirode vaše robe. Ako nameravate da uvozite proizvode životinjskog porekla (POAO), morate se registrovati kao uvoznik specifično za ove kategorije. To često uključuje korišćenje sistema TRACES (Trade Control and Expert System), elektronske platforme za sertifikaciju i praćenje životinja i životinjskih proizvoda koji ulaze u EU. Za pošiljke koje stižu u luku Roterdam, morate organizovati sanitarno-fitosanitarne (SPS) preglede. Ove inspekcije potvrđuju da roba ispunjava zdravstvene standarde EU pre nego što se pusti u distribuciju. Neuspeh u dostavljanju tačnih elektronskih notifikacija putem sistema TRACES može dovesti do značajnih kašnjenja i troškova skladištenja na terminalu.
Standardi označavanja i sledljivosti
Uvezena hrana mora biti u skladu sa holandskim Zakonom o robi i prehrambenim proizvodima (Warenwet) i širim pravilima EU o informisanju potrošača. Deklaracije moraju biti tačne, čitljive i uglavnom na holandskom jeziku ako je proizvod namenjen lokalnom tržištu. Sledljivost se vodi putem sistema „korak unazad, korak unapred“. To znači da morate tačno znati ko je isporučio robu i koji su je kupci primili. Prema holandskom zakonu, ovu administrativnu evidenciju morate čuvati 7 godina. Ovaj nivo detalja predstavlja ključnu komponentu pri pokretanju poslovanja u Holandiji u sektoru hrane. Održavanje precizne evidencije osigurava da, ukoliko se pojavi bezbednosni problem, možete brzo sprovesti ciljano povlačenje proizvoda, štiteći kako javno zdravlje, tako i pravni položaj vaše kompanije. Ovaj sistematski pristup je od suštinskog značaja za svakoga ko želi da kreira: Praktičan vodič za osnivanje holandske kompanije za uvoz hrane koja dugoročno ostaje usklađena sa propisima.
Upravljanje carinskim, EORI i PDV obavezama
Svako preduzeće koje učestvuje u međunarodnom prometu prehrambenih proizvoda mora obezbediti registracioni i identifikacioni broj privrednih subjekata (EORI broj). Ovaj jedinstveni identifikator je obavezan za sve carinske deklaracije unutar Evropske unije. Bez njega, vaše pošiljke će biti zadržane na granici, što dovodi do značajnih troškova skladištenja i potencijalnog kvarenja kvarljive robe. Da bi se kreiralo: Praktičan vodič za osnivanje holandske kompanije za uvoz hrane, morate dati prioritet ovoj registraciji uporedo sa vašom KVK prijavom. Takođe ćete morati da klasifikujete svoj inventar koristeći ispravne oznake Harmonizovanog sistema (HS kodove). Ovi kodovi predstavljaju međunarodni standard za definisanje proizvoda; oni određuju specifične uvozne carine i to da li vaša roba zahteva dodatne sanitarne inspekcije.
Holandija primenjuje sniženu stopu PDV-a od 9% na većinu prehrambenih proizvoda, što predstavlja važan faktor za vašu strategiju određivanja cena. Dok standardna stopa PDV-a iznosi 21%, niža stopa se primenjuje na gotovo sve osnovne prehrambene artikle i sastojke. Pravilna klasifikacija osigurava da ne preplatite dažbine na granici i da ne naplatite premalo svojim holandskim kupcima. Održavanje tačne evidencije o ovim klasifikacijama deo je vaše obaveze čuvanja administrativne dokumentacije od 7 godina prema holandskom poreskom zakonu.
Procedure carinjenja
Većina uvoznika koristi usluge carinskog brokera radi upravljanja tehničkim pojedinostima uvoznih deklaracija. Ovi stručnjaci osiguravaju da sva potrebna dokumentacija, kao što su komercijalne fakture, liste pakovanja i zdravstveni sertifikati, bude podneta putem odgovarajućih digitalnih kanala. Holandska carinska uprava trenutno prelazi na potpuno digitalizovane sisteme za 2026. godinu kako bi povećala brzinu obrade u luci Roterdam. Ova ažuriranja zahtevaju visoku tačnost podataka od strane uvoznika. Posedovanje pripremljenog EORI broja i HS kodova pre dolaska prve pošiljke sprečava logistička uska grla koja često pogađaju nova preduzeća.
Odlaganje plaćanja PDV-a i novčani tok
Dozvola po Članu 23 je verovatno najvažniji instrument za upravljanje tokovima gotovine u holandskom poslovanju uvoza hrane. Prema standardnim pravilima EU, uvozni PDV se plaća u trenutku kada roba uđe u zemlju. Međutim, dozvola po Članu 23 vam omogućava da odložite ovo plaćanje. Umesto plaćanja PDV-a na granici, taj iznos prijavljujete u svojoj periodičnoj PDV prijavi. Budući da obično možete odbiti isti iznos kao prethodni porez u toj istoj prijavi, neto uticaj na gotovinu je nula. Ovo sprečava da veliki iznosi kapitala budu zarobljeni u poreskim plaćanjima dok čekate povraćaj od Belastingdienst.
Da biste se kvalifikovali za ovo odlaganje i efikasno upravljali svojim poreskim poslovima, morate imati holandski poslovni bankovni račun. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju matičnu banku za sve poreske transakcije. Otvaranje lokalnog računa je takođe neophodno za postupak podnošenja zahteva za PDV, što obično traje 6–8 nedelja za Dutch BV u stranom vlasništvu. Ova struktura osigurava da vaše poslovanje ostane usklađeno sa CIT stopom od 19% na dobit do 200.000 € i stopom od 25,8% na iznos preko toga.
Tekući administrativni i računovodstveni zahtevi
Osnivanje Dutch BV predstavlja prvu fazu; njegovo održavanje zahteva striktno poštovanje holandskih fiskalnih rokova i računovodstvenih standarda. Za 2026. godinu, porez na dobit pravnih lica (CIT) iznosi 19% na dobit do 200.000 € i 25,8% za bilo koji iznos iznad ovog praga. Uvoznici takođe moraju pratiti ograničenje odbitka kamata, koje je postavljeno na 24,5% EBITDA za fiskalnu 2026. godinu. Ove brojke su od suštinskog značaja za one koji koriste ovaj resurs za Kreiranje: Praktični vodič za osnivanje holandske kompanije za uvoz hrane. Sva administrativna evidencija, uključujući carinske deklaracije i NVWA sertifikate, mora se čuvati najmanje 7 godina. Ako vaše preduzeće poseduje nepokretnosti, ovaj period čuvanja se produžava na 10 godina.
Finansijska godina vaše kompanije obično prati kalendarsku godinu, iako se prilikom osnivanja možete opredeliti za prelomljenu fiskalnu godinu. Bez obzira na izabrani ciklus, dužni ste da podnesete godišnje finansijske izveštaje KVK u roku od 12 meseci od završetka finansijske godine. Nepoštovanje ovog roka može dovesti do administrativnih novčanih kazni i može uticati na status ograničene odgovornosti direktora. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju matičnu banku za sve transakcije povezane sa porezima, pa se pobrinite da vaši platni sistemi budu ažurirani u skladu sa tim.
Usklađenost sa porezom na dobit preduzeća
Obračun vaše oporezive dobiti obuhvata više od pukog oduzimanja rashoda od prihoda. Morate uzeti u obzir izuzeće učešća (participation exemption), koje obezbeđuje da dividende i kapitalni dobici od kvalifikovanih zavisnih društava ne budu ponovo oporezovani na nivou holandskog holding Dutch BV. To je primarni razlog zašto međunarodni trgovci hranom biraju Holandiju za svoja regionalna sedišta. Da biste održali usklađenost, korisno je angažovati profesionalne računovodstvene usluge za strukture Dutch BV. Ovi stručnjaci obezbeđuju da vaše CIT prijave budu tačne i da se sve promene u UBO registru prijave u obaveznom roku od 7 dana. Imajte u vidu da se svako fizičko lice koje poseduje više od 25% udela smatra UBO i mora biti registrovano kako bi se sprečile pravne komplikacije.
Obračun zarada i zapošljavanje za uvoznike
Kako vaše uvozne operacije rastu, možda ćete morati da angažujete lokalno osoblje za logistiku ili kontrolu kvaliteta. Ovo zahteva da se vaš Dutch BV registruje kao poslodavac kod Belastingdienst. Svaki zaposleni mora imati pisani ugovor o radu koji jasno definiše doprinose za socijalno osiguranje, naknadu za godišnji odmor i radno vreme. Za specijalizovane međunarodne pozicije možete podneti zahtev za 30% poresku olakšicu. Ovo vam omogućava da isplatite 30% zarade kvalifikovanog zaposlenog neoporezivo kako bi se pokrili troškovi preseljenja u Holandiju. Korišćenje holandskih usluga obračuna zarada obezbeđuje da se ovi složeni obračuni i mesečni platni listići vode ispravno. Ovaj završni operativni korak kompletira naš priručnik Kreiranje: Praktični vodič za osnivanje holandske kompanije za uvoz hrane, prevodeći vaše poslovanje iz pravne registracije u potpuno funkcionalan trgovinski entitet.
Poslednji put pregledano: oktobar 2025.
Uspostavljanje vašeg prisustva na holandskom tržištu hrane
Pokretanje poslovanja uvoza hrane u Holandiji zahteva izuzetnu pažnju posvećenu i korporativnom pravu i bezbednosnim standardima. Videli ste kako Dutch BV štiti vašu imovinu, pružajući istovremeno okvir za trgovinu unutar EU. Prateći korake u ovom Kreirajte: Praktičan vodič za osnivanje holandske kompanije za uvoz hrane, možete upravljati zakonskim zahtevima iz inostranstva pomoću legalizovanog punomoćja. Ovaj pristup vam omogućava da se fokusirate na svoj lanac snabdevanja, dok se istovremeno starate da svaki pravni detalj vode stručnjaci.
Uspeh zavisi od usklađivanja vaše KVK registracije sa bezbednosnim protokolima NVWA i obezbeđivanja dozvole po Članu 23 za odlaganje plaćanja PDV-a. Ovi administrativni temelji osiguravaju da vaše poslovanje ostane usklađeno sa holandskim poreskim pragovima, uz održavanje neophodnog sedmogodišnjeg standarda čuvanja evidencije. Mi olakšavamo čitav ovaj proces, nudeći osnivanje na daljinu u roku od 3-5 radnih dana i potpunu podršku za prijave za PDV i EORI.
Tu smo da budemo vaš proaktivni partner, pomažući vam da premostite jaz između lokalnih propisa i vaših globalnih poslovnih ciljeva. Vaše širenje na evropski sektor hrane predstavlja značajnu prekretnicu, a mi smo posvećeni tome da vaš put ulaska bude i siguran i efikasan.
Poslednji put pregledano: oktobar 2025.
Često postavljana pitanja
Da li mi je potrebna posebna dozvola za uvoz hrane u Holandiju?
Registracija pri Holandskoj upravi za bezbednost hrane i potrošačkih proizvoda (NVWA) je obavezna za sve uvoznike hrane. Iako ne postoji jedinstvena „uvozna dozvola”, specifične kategorije kao što su proizvodi životinjskog porekla (POAO) zahtevaju registraciju u sistemu TRACES. Takođe morate posedovati pisani plan bezbednosti hrane zasnovan na HACCP principima. Ovo obezbeđuje usklađenost vašeg poslovanja sa Uredbom EU (EZ) br. 178/2002 u pogledu sledljivosti i zaštite zdravlja potrošača.
Mogu li da registrujem holandsku kompaniju za uvoz hrane na daljinu bez dolaska?
Holandsku kompaniju za uvoz hrane možete registrovati na daljinu putem overenog punomoćja (POA). Ovaj proces omogućava holandskom građanskom notaru da potpiše osnivački akt u vaše ime bez potrebe da putujete u Holandiju. Ovaj metod predstavlja standard za osnivače nerezidente i ključna je komponenta kada kreirate: Praktični vodič za osnivanje holandske kompanije za uvoz hrane. Sva dokumenta o ovlašćenju moraju biti propisno legalizovana.
Koliki je minimalni osnovni kapital potreban za Dutch BV za uvoz hrane?
Minimalni kapital za Dutch BV od 0,01 € predstavlja zakonski zahtev za osnivanje društva sa ograničenom odgovornošću. Ovaj niski prag pruža preduzetnicima značajnu fleksibilnost tokom početne faze finansiranja. Iako je zahtev u pogledu kapitala minimalan, ipak morate uzeti u obzir druge početne troškove, kao što je naknada za KVK registraciju od 85,15 € (2026, jednokratno). Ova struktura je idealna za uvoznike hrane koji više vole da svoj početni kapital usmere na zalihe ili logistiku umesto na propisane depozite.
Koliko vremena je potrebno za dobijanje PDV i EORI broja za novu kompaniju?
Dobijanje PDV broja za privredne subjekte u stranom vlasništvu obično traje između 6 i 8 nedelja. Holandska poreska uprava (Belastingdienst) zahteva dokaz o ekonomskom prisustvu (substance) i operativnom prisustvu pre izdavanja broja. Kada vaša PDV registracija postane aktivna, zahtev za EORI broj se obrađuje znatno brže, često u roku od nekoliko radnih dana. Neophodno je da ovaj vremenski okvir uključite u svoj poslovni plan kako biste izbegli kašnjenja sa prvom pošiljkom kvarljive robe.
Koje su holandske stope poreza na dobit preduzeća za kompanije za uvoz hrane u 2026. godini?
Za fiskalnu 2026. godinu, važeća struktura poreza na dobit preduzeća (CIT) iznosi 19% do 200.000 € i 25,8% preko tog iznosa. Uvoznici bi takođe trebalo da budu svesni ograničenja na odbitak kamata, koje iznosi 24,5% EBITDA u 2025. godini i ostaje kritičan proračun za 2026. godinu. Vođenje tačne evidencije koja se čuva 7 godina obavezno je radi potkrepljivanja ovih poreskih prijava. Od 1. maja 2026. godine, sva poreska plaćanja se obrađuju preko Rabobank, matične banke Belastingdienst-a.
Da li je holandski bankovni račun obavezan za uvoz hrane u Holandiju?
Holandski poslovni bankovni račun nije striktno neophodan za sam čin osnivanja, ali je praktično obavezan radi poreske usklađenosti. Belastingdienst generalno zahteva lokalni račun ili račun usklađen sa SEPA standardima za izdavanje PDV broja ili dozvole po članu 23. Posedovanje lokalnog računa takođe pojednostavljuje transakcije sa holandskom carinom i logističkim partnerima. S obzirom na to da je matična banka Belastingdienst-a Rabobank od 1. maja 2026. godine, korišćenje holandskog računa osigurava efikasnu obradu vaših poreskih transakcija.
Koji su zahtevi za deklarisanje prehrambenih proizvoda koji se prodaju na holandskom tržištu?
Prehrambeni proizvodi koji se prodaju na holandskom tržištu moraju biti u skladu sa Zakonom o hrani i robi (Warenwet) i propisima EU o informisanju potrošača. Deklaracije moraju biti tačne, čitke i navedene na holandskom jeziku za lokalne potrošače. Obavezne informacije uključuju naziv proizvoda, spisak sastojaka, upozorenja o alergenima, neto količinu i rok trajanja. Takođe morate navesti naziv i adresu uvoznika ili proizvođača sa sedištem u EU kako bi se osigurala potpuna sledljivost u slučaju povlačenja proizvoda.
Kako funkcioniše dozvola za odlaganje plaćanja PDV-a po članu 23 za uvoznike?
Dozvola po članu 23 omogućava uvoznicima da odlože plaćanje PDV-a od trenutka uvoza do svoje periodične PDV prijave. Umesto plaćanja 9% ili 21% PDV-a na granici, taj iznos iskazujete i kao ulazni i kao izlazni porez u svojoj poreskoj prijavi. Ovo stvara neutralan efekat na novčani tok, što je od ključnog značaja za trgovce sa velikim obimom prometa. Ovaj mehanizam predstavlja primarnu pogodnost o kojoj se govori kada stručnjaci kreiraju: Praktični vodič za osnivanje holandske kompanije za uvoz hrane.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit preduzeća
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (btw) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |