


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Širenje na holandsko tržište često ne uspeva ne zbog nedostatka potražnje, već zbog suštinskog nerazumevanja lokalne usklađenosti u oblasti radnog prava. Za međunarodnog preduzetnika, prelazak sa stranog entiteta na holandskog poslodavca podrazumeva više od pukog izdavanja ugovora. Verovatno uviđate da složenost holandskog radnog prava i neizvesnost u pogledu doprinosa za socijalno osiguranje mogu zaustaviti vaše planove za rast. Upravljanje radnom snagom na daljinu zahteva strukturiran pristup kako bi se osiguralo ispunjenje svakog regulatornog zahteva bez potrebe za fizičkim lokalnim prisustvom.
Ovaj vodič za 2026. godinu pruža sveobuhvatan proceduralni plan za međunarodne preduzetnike u cilju uspostavljanja usklađene kadrovske strukture. Navodimo tačne korake za efikasno upravljanje obračunom zarada pri poslovanju stranih kompanija u Holandiji, obezbeđujući da razumete svoje obaveze u pogledu poreza na zarade i penzijskih doprinosa. Otkrićete kako da iskoristite 30% ruling za smanjenje poreskog opterećenja za visokokvalifikovane migrante i saznati specifične zahteve za sticanje statusa priznatog sponzora kod IND. Ovaj članak detaljno opisuje prelazak sa početnog zapošljavanja na održavanje usklađenog sistema obračuna zarada, uključujući prelazak na Rabobank kao matičnu banku Belastingdienst-a od 1. maja 2026. godine.
Ključni zaključci
- Identifikujte najprikladniju kadrovsku strukturu upoređivanjem direktnog zapošljavanja putem Dutch BV sa Employer of Record modelima i pravnim payrolling strukturama.
- Obezbedite usklađenost sa Holandskim građanskim zakonikom uključivanjem obaveznih elemenata ugovora o radu i obaveza socijalnog osiguranja za fiskalnu 2026. godinu.
- Koristite 30% ruling i IND sponzorstvo da privučete međunarodne talente putem poreski efikasnih struktura plata i ubrzanih zahteva za vizu.
- Uspostavite usklađen sistem za upravljanje obračunom zarada pri poslovanju stranih kompanija u Holandiji registracijom u Privrednoj komori uz naknadu od 85,15 € i pribavljanjem poreskog broja poslodavca.
- Iskoristite opciju legalizovanog punomoćja za osnivanje Dutch BV i upravljajte kadrovskim zahtevima na daljinu bez potrebe za fizičkim putovanjem.
Strukturne opcije za zapošljavanje osoblja u Holandiji kao strani entitet
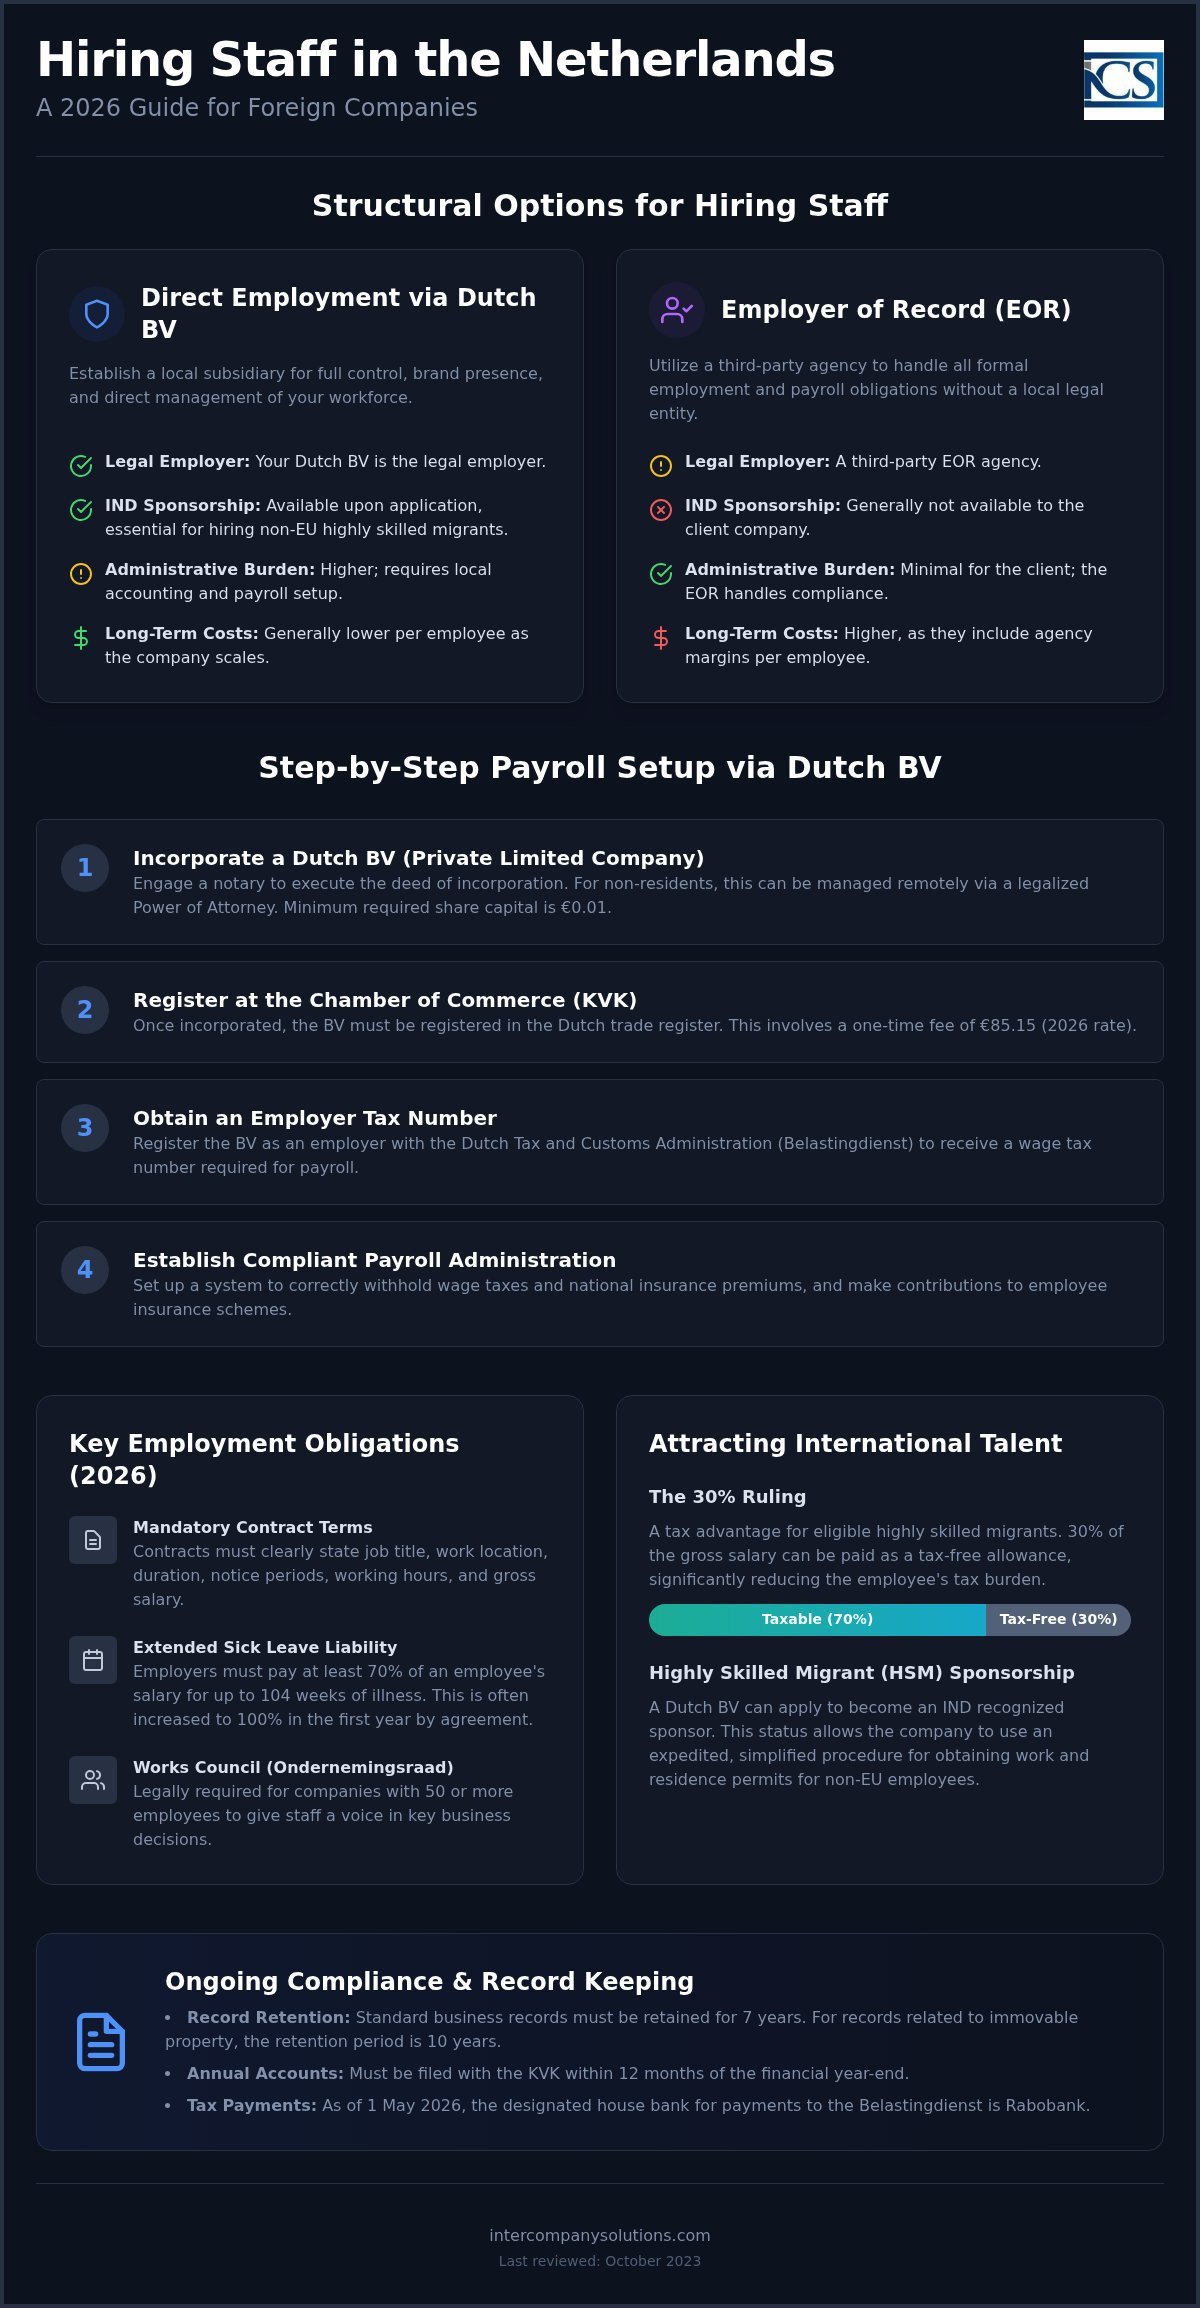
Strana preduzeća koja ulaze na holandsko tržište moraju birati između direktnog zapošljavanja putem lokalnog zavisnog društva ili korišćenja eksternih aranžmana za angažovanje osoblja. Svaki model nosi različite pravne implikacije u pogledu odgovornosti iz radnog prava i administrativne kontrole. Za održivu strategiju u upravljanju obračunom zarada pri poslovanju stranih kompanija u Holandiji, izbor obično zavisi od planiranog broja zaposlenih i potrebe za statusom priznatog sponzora kod IND. Holandija takođe koristi specifičan model „payrolling-a“, što je pravni aranžman ustupanja zaposlenih gde agencija treće strane služi kao formalni poslodavac, dok radnik ostaje pod vašim operativnim rukovodstvom.
| Karakteristika | Direktno zapošljavanje (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Pravni poslodavac | Vaše zavisno društvo Dutch BV | Agencija treće strane |
| IND sponzorstvo | Dostupno po podnošenju zahteva | Uglavnom nije dostupno klijentu |
| Vreme uspostavljanja | 2-5 radnih dana | Odmah |
| Administrativno opterećenje | Veće (zahteva lokalno računovodstvo) | Minimalno za klijenta |
| Dugoročni troškovi | Niži po zaposlenom | Viši (uključuje agencijske marže) |
Direktno zapošljavanje putem Dutch BV zavisnog društva
Osnivanje Dutch BV predstavlja standardni put za kompanije koje teže punoj autonomiji nad svojom radnom snagom. Ova struktura zahteva javnog beležnika za osnivački akt i minimalni osnovni kapital od 0,01 €. Nakon osnivanja, subjekt se mora registrovati u Privrednoj komori (KVK) i platiti jednokratnu naknadu od 85,15 €. Ovaj model omogućava privrednom subjektu da podnese zahtev za status priznatog sponzora kod IND, što je preduslov za zapošljavanje visokokvalifikovanih migranata iz zemalja van EU. Direktno se integriše sa osnivanjem Dutch BV kompanije, pružajući transparentan okvir za upravljanje ugovorima o radu, doprinosima za socijalno osiguranje i lokalnim poreskim obavezama pod sopstvenim korporativnim identitetom.
Employer of Record (EOR) i modeli usluga obračuna zarada
EOR model služi kao ulazno rešenje za zapošljavanje osoblja bez lokalnog pravnog lica. EOR upravlja svim zakonskim zahtevima, uključujući obustave poreza na zarade i doprinose za socijalno osiguranje. Međutim, „korisnik” ostaje odgovoran za određene standarde bezbednosti na radu i mora osigurati da zaposleni dobije jednake uslove kao i direktno zaposleni prema propisima Waadi zakonodavstva. Iako ovo smanjuje početno administrativno opterećenje, ograničava vašu sposobnost da izgradite lokalni autoritet brenda ili direktno sponzorišete vize. Većina stranih subjekata prelazi na BV strukturu kada dostigne veličinu radne snage pri kojoj naknade po zaposlenom za EOR premašuju troškove održavanja namenskog holandskog sistema za obračun zarada i računovodstvo.
Zakonski uslovi zapošljavanja i porezi na zarade u 2026. godini
Zapošljavanje osoblja u Holandiji zahteva striktno poštovanje Holandskog građanskog zakonika, koji propisuje obavezne elemente svakog ugovora o radu. Vaši ugovori moraju u najmanju ruku definisati naziv radnog mesta, mesto rada, trajanje ugovora i važeće otkazne rokove. Takođe je neophodno navesti radno vreme i bruto zaradu, uključujući zakonske zahteve u pogledu minimalne zarade. Za kompanije sa 50 ili više zaposlenih, osnivanje radničkog saveta (Ondernemingsraad ili OR) predstavlja zakonsku obavezu; ovo telo zaposlenima pruža pravo glasa pri donošenju značajnih odluka kompanije.
Jedna od najizrazitijih odlika holandskog radnog prava jeste obaveza poslodavca u pogledu bolovanja. Ukoliko zaposleni postane nesposoban za rad usled bolesti, poslodavac je generalno dužan da isplaćuje najmanje 70% njegove zarade u periodu do 104 nedelje. U mnogim slučajevima, kolektivni ugovori o radu (CAO) ili individualni ugovori povećavaju ovaj iznos na 100% tokom prve godine. Ova dugoročna obaveza čini pouzdan sistem za obračun zarada u poslovanju stranih kompanija u Holandiji neophodnim radi efikasnog praćenja odsustava i upravljanja potencijalnim odštetnim zahtevima iz osiguranja.
Stope holandskih poreza na zarade i doprinosa
Holandska administracija obračuna zarada obuhvata nekoliko nivoa odbitaka i doprinosa. Kao poslodavac, odgovorni ste za obustavljanje poreza na zarade (loonbelasting) i premija nacionalnog osiguranja (volksverzekeringen) od bruto plate zaposlenog. Pored toga, morate plaćati premije osiguranja zaposlenih (werknemersverzekeringen), koje pokrivaju naknade za slučaj nezaposlenosti i invaliditeta. Pored osnovne plate, svaki zaposleni ima pravo na zakonski regres za godišnji odmor od najmanje 8% svoje bruto godišnje zarade, koji se obično isplaćuje u jednokratnom iznosu u maju ili junu.
Penzijski planovi često čine značajan deo ukupnih troškova rada. Iako ne postoji univerzalna zakonska obaveza za privatnu penziju, mnoge delatnosti su regulisane CAO-om koji nalaže specifične doprinose u penzijske fondove. Ukoliko vam je potrebna detaljna procena ovih zakonskih troškova za vašu specifičnu delatnost, možete zatražiti konsultacije sa našim poreskim stručnjacima.
Usklađenost sa porezom na dobit preduzeća za poslodavce
Zadržavanje i vođenje radne snage u Holandiji kroz BV strukturu takođe donosi šire poreske obaveze preduzeća. Za fiskalnu 2026. godinu, stopa poreza na dobit preduzeća (CIT) iznosi 19% na dobit do 200.000 € i 25,8% na svaki iznos koji premašuje ovaj prag. Prilikom obračuna oporezive dobiti, morate uzeti u obzir ograničenje odbitka kamata, koje je utvrđeno na 24,5% EBITDA. Usklađenost takođe zahteva pedantno vođenje evidencije; sva dokumentacija o obračunu zarada i korporativna dokumenta moraju se čuvati najmanje 7 godina, odnosno 10 godina ukoliko se evidencija odnosi na nepokretnosti.
Počev od 1. maja 2026. godine, sva poreska plaćanja holandskoj poreskoj upravi (Belastingdienst) obrađuju se preko njihove matične banke, Rabobank. Ažuriranje internih računovodstvenih sistema kako bi odražavali ove bankarske podatke ključno je za izbegavanje kazni za zakašnjela plaćanja. Jasan finansijski nadzor osigurava da vaše aktivnosti upravljanja obračunom zarada za strane kompanije u Holandiji ostanu u potpunosti usklađene i sa radnim i sa poreskim propisima.
Privlačenje međunarodnih talenata: Pravilo od 30% i HSM sponzorstvo
Pravilo od 30% ostaje primarni podsticaj za međunarodne kompanije koje žele da privuku visoko kvalifikovane stručnjake u Holandiju. Ova pogodnost omogućava poslodavcima da 30% bruto plate zaposlenog isplate kao neoporezivu naknadu za ekstrateritorijalne troškove. Za stranu kompaniju, uključivanje ove pogodnosti u strategiju upravljanja obračunom zarada za poslovanje stranih kompanija u Holandiji značajno smanjuje ukupne troškove zapošljavanja, istovremeno povećavajući neto zaradu zaposlenog. Da bi se kvalifikovao, zaposleni mora biti angažovan iz inostranstva i mora živeti na udaljenosti većoj od 150 kilometara od holandske granice tokom najmanje 16 od 24 meseca pre svog prvog radnog dana.
Zapošljavanje talenata van EU zahteva strukturiran pristup imigracionom pravu. Vaš holandski subjekt bi trebalo da podnese zahtev za status „priznatog sponzora” kod Službe za imigraciju i naturalizaciju (IND) kako bi ovo omogućio. Ovaj status omogućava ubrzanu obradu viza, koja se često završava u roku od dve do četiri nedelje. Bez toga, podnošenje zahteva za jedinstvenu dozvolu (GVVA) može potrajati nekoliko meseci. Priznati sponzori moraju se pridržavati specifičnih obaveza dužnosti pažnje i administrativnih obaveza, uključujući prijavljivanje promena u statusu zaposlenog u roku od četiri nedelje radi očuvanja usklađenosti.
Podnošenje zahteva za poresko oslobođenje po pravilu od 30%
Zahtev za primenu pravila od 30% predstavlja zajednički proces poslodavca i zaposlenog. Mora se podneti Belastingdienst-u u roku od četiri meseca od datuma stupanja u radni odnos da bi imao retroaktivno dejstvo. Ukoliko se rok propusti, odluka se primenjuje tek od meseca koji sledi nakon podnošenja zahteva. U 2026. godini trajanje ovog pravila je pet godina. Ova pogodnost takođe pojednostavljuje obračun socijalnog osiguranja, jer je neoporezivi deo uglavnom isključen iz osnovice za socijalno osiguranje. Ako zaposleni promeni posao, rešenje se može preneti na novog holandskog poslodavca, pod uslovom da se novi ugovor potpiše u roku od tri meseca od prestanka prethodnog ugovora.
Zahtevi za vizu za visokokvalifikovane migrante (HSM)
HSM program se oslanja na stroge pragove zarada koje holandska vlada indeksira na godišnjem nivou. Za 2026. godinu, ovi pragovi se primenjuju na osnovu starosti zaposlenog. Zaposleni od 30 godina i stariji moraju ispuniti zahtev za višu bruto mesečnu zaradu u poređenju sa onima mlađim od 30 godina. Skorašnji diplomci sa određenih vrhunskih univerziteta koji nađu zaposlenje u roku od tri godine od diplomiranja kvalifikuju se za niži prag u okviru „godine za orijentaciju”. Održavanje usklađenosti sa ovim pragovima predstavlja ključni zahtev vašeg sistema za obračun zarada. Pad ispod ovog limita može dovesti do trenutnog oduzimanja boravišne dozvole migrantu i značajnih novčanih kazni za holandski subjekt.
Vodič korak po korak za uspostavljanje upravljanja holandskim obračunom zarada
Proces uspostavljanja lokalne radne snage započinje formalnom registracijom u Holandskoj privrednoj komori (KVK). Za BV, za koji je potreban javni beležnik radi sačinjavanja akta o osnivanju, morate platiti jednokratnu naknadu za KVK registraciju od 85,15 € u 2026. godini. Ovaj korak predstavlja temelj za upravljanje obračunom zarada stranih kompanija u Holandiji, jer je dobijeni KVK broj neophodan za sve naknadne poreske identifikatore i za otvaranje lokalnog bankovnog računa.
Usklađenost sa propisima o transparentnosti predstavlja ključan rani korak. Morate registrovati sve stvarne vlasnike (UBO) u roku od 7 dana od dana osnivanja društva. Stvarni vlasnik se definiše kao svako fizičko lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa. Sve naknadne promene u ovoj vlasničkoj strukturi takođe se moraju prijaviti KVK-u u istom roku od 7 dana kako bi se izbegle administrativne kazne.
Registracija poslodavca i podešavanje poreskog računa
Nakon što je KVK registracija završena, holandski entitet mora dobiti poreski broj poslodavca od Belastingdienst-a. To postižete podnošenjem „Zahteva za procenu rizika poslodavca” (Melding Loonheffingen). Ova prijava omogućava poreskom organu da kategorizuje vaše poslovanje i odredi primenljive premije socijalnog osiguranja. Po odobrenju, društvo dobija pristup digitalnom okruženju neophodnom za podnošenje mesečnih poreskih prijava za porez na zarade. Od 1. maja 2026. godine, sva plaćanja poreskim organima moraju biti usmerena na Rabobank, zvaničnu matičnu banku Belastingdienst-a.
Kontinuirana administrativna usklađenost i rokovi
Uspešno upravljanje obračunom zarada stranih kompanija u Holandiji zavisi od rigoroznog poštovanja rasporeda podnošenja prijava. Prijave poreza na zarade i odgovarajuća plaćanja dospevaju do kraja meseca koji sledi nakon obračunskog perioda. Pored toga, društvo mora dostaviti svoje godišnje finansijske izveštaje KVK-u u roku od 12 meseci od završetka fiskalne godine. Ovaj proces je povezan sa vašim obavezama po osnovu poreza na dobit pravnih lica (CIT), koji u 2026. godini iznosi 19% na dobit do 200.000 € i 25,8% iznad tog praga. Da biste ostali u skladu sa holandskim zakonom, morate čuvati svu evidenciju o zaradama i korporativnu dokumentaciju najmanje 7 godina. Integrisanje ovih zadataka sa profesionalnim pružaocem usluga obračuna zarada često smanjuje rizik od administrativnih grešaka i zakašnjenja u podnošenju prijava.
Upravljanje holandskim obračunom zarada na daljinu putem legalizovanog punomoćja
Upravljanje radnom snagom u Holandiji ne zahteva vaše fizičko prisustvo u zemlji. Za osnivače koji nisu iz EU, put legalizovanog punomoćja (PoA) primarni je metod za uspostavljanje lokalnog entiteta i započinjanje procesa zapošljavanja. Ovaj pravni instrument omogućava holandskom javnom beležniku da sačini i overi akt o osnivanju u vaše ime dok se vi nalazite u svojoj matičnoj zemlji. To je strukturiran pristup koji daje prioritet brzini i pravnom integritetu, obezbeđujući da vaše poslovanje bude spremno za zapošljavanje osoblja bez potrebe za međunarodnim putovanjima tokom faze osnivanja.
Korišćenje punomoćja osigurava da osnivanje vašeg društva od samog početka bude usklađeno sa holandskim građanskim pravom. Ova osnova na daljinu ključna je za međunarodne preduzetnike koji moraju da uspostave prisustvo u evrozoni dok su istovremeno fokusirani na svoje globalne operacije. Poveravanjem izvršenja lokalnom javnom beležniku obezbeđujete da svi tehnički zahtevi za vaš Dutch BV budu precizno ispunjeni. To uključuje obaveznu registraciju stvarnih vlasnika (UBO) i početnu prijavu Privrednoj komori.
Radni tok osnivanja i podešavanja na daljinu
Međunarodni preduzetnici moraju legalizovati svoja identifikaciona dokumenta i punomoćje kod lokalnog javnog beležnika ili u ambasadi u svojoj matičnoj jurisdikciji. Kada holandski javni beležnik primi ova originalna legalizovana dokumenta, BV se osniva sa minimalnim osnovnim kapitalom od 0,01 €. Za entitete u stranom vlasništvu, Belastingdienst-u je obično potrebno 6 do 8 nedelja da izda BTW broj. Tokom ovog perioda možete podneti zahtev i za EORI broj ukoliko vaše poslovanje uključuje uvoz ili izvoz robe. Korišćenje stručne sekretarske podrške tokom ove faze obezbeđuje da se vaše prijave za poreske brojeve i računi kod Rabobank-a, zvanične matične banke poreske uprave od maja 2026. godine, vode ispravno.
Obezbeđivanje dugoročne usklađenosti iz inostranstva
Udaljenost ne bi trebalo da ugrozi vaše poštovanje holandskih radnih zakona ili poreskih rokova. Lokalni partner upravlja tehničkim detaljima vaših mesečnih podnošenja, od obračuna doprinosa za socijalno osiguranje do obrade 30% ruling-a za vaše međunarodno osoblje. Ovaj partner obezbeđuje da vaš sistem upravljanja obračunom zarada stranih kompanija u Holandiji ostane usklađen sa najnovijim zakonodavnim promenama, kao što su izmene minimalne zarade ili penzijskih zahteva. Svakog meseca ćete dobijati jednu, transparentnu fakturu koja pokriva sve troškove vezane za zapošljavanje, što pojednostavljuje vaše međunarodno knjigovodstvo.
Ovaj okvir za rad na daljinu od vitalnog je značaja za pokretanje poslovanja u Holandiji kao nerezident. On vam omogućava da izgradite lokalni tim uz zadržavanje potpune usklađenosti sa obavezama izveštavanja o stvarnom vlasništvu (UBO) i politikom čuvanja dokumentacije od 7 godina. Poveravanjem administrativnog tereta lokalnom stručnjaku, možete se fokusirati na skaliranje vaših holandskih operacija. Vaš sistem obračuna zarada ostaje stabilna i usklađena osnova za rast, podržana pouzdanošću holandske finansijske i pravne infrastrukture.
Poslednji put pregledano: oktobar 2024.
Uspostavljanje usklađene radne snage u Holandiji
Zapošljavanje osoblja u Holandiji zahteva strukturiran pristup i radnom pravu i administrativnoj usklađenosti. Prateći put legalizovanog punomoćja, možete osnovati Dutch BV i započeti zapošljavanje bez potrebe za fizičkim putovanjem. Vaš uspeh zavisi od vođenja tačne evidencije tokom sedam godina i obezbeđivanja da sva poreska plaćanja budu usmerena na Rabobank, kako se zahteva od 1. maja 2026. godine. Implementacija profesionalnog sistema za upravljanje obračunom zarada stranih kompanija u Holandiji štiti vaše poslovanje od pravnih rizika, a istovremeno vam omogućava da privučete vrhunske međunarodne talente putem 30% ruling-a.
Pomogli smo više od 1.000 stranih preduzetnika pri osnivanju na daljinu u roku od 2 do 5 radnih dana. Naše usluge uključuju garanciju 100% zadovoljstva kako bi se osiguralo da se vašim profesionalnim interesima upravlja sa preciznošću. Ovaj proaktivni pristup pojednostavljuje vaš ulazak na holandsko tržište i gradi osnovu za dugoročni rast. Holandija ostaje stabilno i podsticajno okruženje za globalno širenje kompanija koje daju prioritet poštovanju propisa i stručnosti.
Poslednji put pregledano: oktobar 2024.
Često postavljana pitanja
Da li mi je potreban lokalni pravni entitet za zapošljavanje radnika u Holandiji?
Obično vam je potreban lokalni pravni entitet, kao što je Dutch BV, da biste direktno zapošljavali radnike i zadržali punu kontrolu nad svojom radnom snagom. Iako je Employer of Record (EOR) alternativa, BV vam omogućava da podnesete zahtev za status priznatog sponzora kod IND-a. Za osnivanje su potrebni javni beležnik i minimalni osnovni kapital od 0,01 €. Ova struktura osigurava da ispunjavate sve zahteve lokalnog radnog i poreskog zakonodavstva.
Koliki je minimalni osnovni kapital potreban za Dutch BV u 2026. godini?
Minimalni osnovni kapital potreban za Dutch BV u 2026. godini iznosi 0,01 €. To čini BV pristupačnom pravnom formom za međunarodne preduzetnike. Prilikom osnivanja morate platiti i jednokratnu naknadu za registraciju od 85,15 € Privrednoj komori (KVK). Iako su kapitalni zahtevi niski, morate osigurati da entitet ostane solventan kako bi izmirivao svoje mesečne obaveze po osnovu zarada i doprinose za socijalno osiguranje za sve zaposlene.
Kolike su stope poreza na dobit pravnih lica u Holandiji za 2026. godinu?
Za fiskalnu 2026. godinu, stopa poreza na dobit pravnih lica iznosi 19% na dobit do 200.000 €. Svaka dobit koja prelazi ovaj iznos oporezuje se po stopi od 25,8%. Takođe se morate pridržavati ograničenja na odbitak kamata od 24,5% EBITDA. Efikasno upravljanje obračunom zarada stranih kompanija u Holandiji podrazumeva pravilno odbijanje troškova rada kako bi se vaša oporeziva dobit tačno izračunala. Sva poreska plaćanja se obrađuju preko Rabobank-a od 1. maja 2026. godine.
Šta je 30% ruling i kako koristi stranim poslodavcima?
30% ruling je poreska olakšica koja poslodavcima omogućava da isplate 30% bruto plate zaposlenog kao neoporezivu naknadu za eksteritorijalne troškove. Ova pogodnost je dostupna kvalifikovanom međunarodnom osoblju regrutovanom iz inostranstva koje ispunjava specifične pragove zarade. Ona smanjuje troškove socijalnog osiguranja poslodavca i povećava neto prihod zaposlenog. U 2026. godini, olakšica traje pet godina i ostaje vitalno sredstvo za privlačenje visokokvalifikovanih talenata u vaš holandski entitet.
Koliko traje registracija holandske kompanije za obračun zarada i BTW?
Osnivanje Dutch BV-a na daljinu traje od 2 do 5 radnih dana nakon što javni beležnik primi legalizovano punomoćje. Međutim, registracija za BTW obično traje 6 do 8 nedelja za entitete sa stranim udelničarima. Nakon što se vaša KVK registracija završi i plati naknada od 85,15 €, možete dobiti poreski broj poslodavca. To vam omogućava da podesite svoj sistem obračuna zarada i započnete podnošenje mesečnih poreskih prijava za porez na zarade Belastingdienst-u.
Mogu li upravljati holandskim obračunom zarada na daljinu bez posete zemlji?
Zadacima upravljanja obračunom zarada stranih kompanija u Holandiji možete upravljati u potpunosti iz inostranstva, bez posete zemlji. Put legalizovanog punomoćja omogućava holandskom javnom beležniku da osnuje vaš BV na daljinu. Zatim možete imenovati lokalne stručnjake za rešavanje mesečnih poreskih prijava i plaćanja socijalnog osiguranja. Sva komunikacija sa Belastingdienst-om je digitalna, a poreska plaćanja se vrše Rabobank-u, koji služi kao matična banka poreske uprave od 1. maja 2026. godine.
Koji su obavezni doprinosi za socijalno osiguranje za holandske poslodavce?
Holandski poslodavci su odgovorni za nekoliko obaveznih doprinosa. Morate plaćati premije osiguranja zaposlenih i zadržavati nacionalno osiguranje od bruto zarada. Ključne obaveze uključuju:
- Minimalni zakonski regres za godišnji odmor od 8%.
- Naknadu za bolovanje do 104 nedelje.
- Doprinose za penzijske fondove specifične za sektor ako se primenjuje CAO.
Ovi troškovi se moraju precizno pratiti u vašem sistemu obračuna zarada kako bi se obezbedila potpuna usklađenost sa propisima i izbegle kazne Belastingdienst-a.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |