


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Osnivanje holandske kompanije ne zahteva lokalnu boravišnu dozvolu niti fizičko prisustvo u Holandiji, čak i kada obavljate funkciju jedinog direktora. Iako mnogi preduzetnici pretpostavljaju da je lokalno prebivalište preduslov za korporativnu kontrolu, holandski zakon izričito dozvoljava strukturu u kojoj je strani nerezidentni direktor na čelu Dutch BV. Verovatno prepoznajete Holandiju kao strateško čvorište za globalno širenje, ali neizvesnost u pogledu uslova boravka ili strah od lične odgovornosti često stvaraju nepotrebne barijere za ulazak na tržište.
Ovaj vodič služi kao merodavan resurs za međunarodne vlasnike preduzeća koji daju prioritet proceduralnoj preciznosti. Saznaćete kako da upravljate zakonskim zahtevima za 2026. godinu, od početne naknade za KVK registraciju od €85,15 do specifičnih substance requirements koje zahteva Belastingdienst. Izložićemo postupak legalizovanog punomoćja za osnivanje Dutch BV kompanije na daljinu i objasniti kako da zadržite 100% kontrole, istovremeno osiguravajući da vaša kompanija ostane unutar poreske stope od 19% na dobit preduzeća za profit do €200.000. Prateći ove korake usklađenosti, možete uspešno pokrenuti svoje preduzeće i pripremiti se za profesionalni bankarski odnos sa bankom Rabobank, koja služi kao matična banka poreskih organa od 1. maja 2026. godine.
Ključni zaključci
- Potvrdite da holandsko prebivalište ili državljanstvo nisu zakonski preduslov da bi strani direktor Dutch BV zadržao punu korporativnu kontrolu i vlasništvo.
- Sprovedite postupak osnivanja na daljinu koristeći opciju legalizovanog punomoćja, što obično omogućava osnivanje kompanije u roku od 3 do 5 radnih dana.
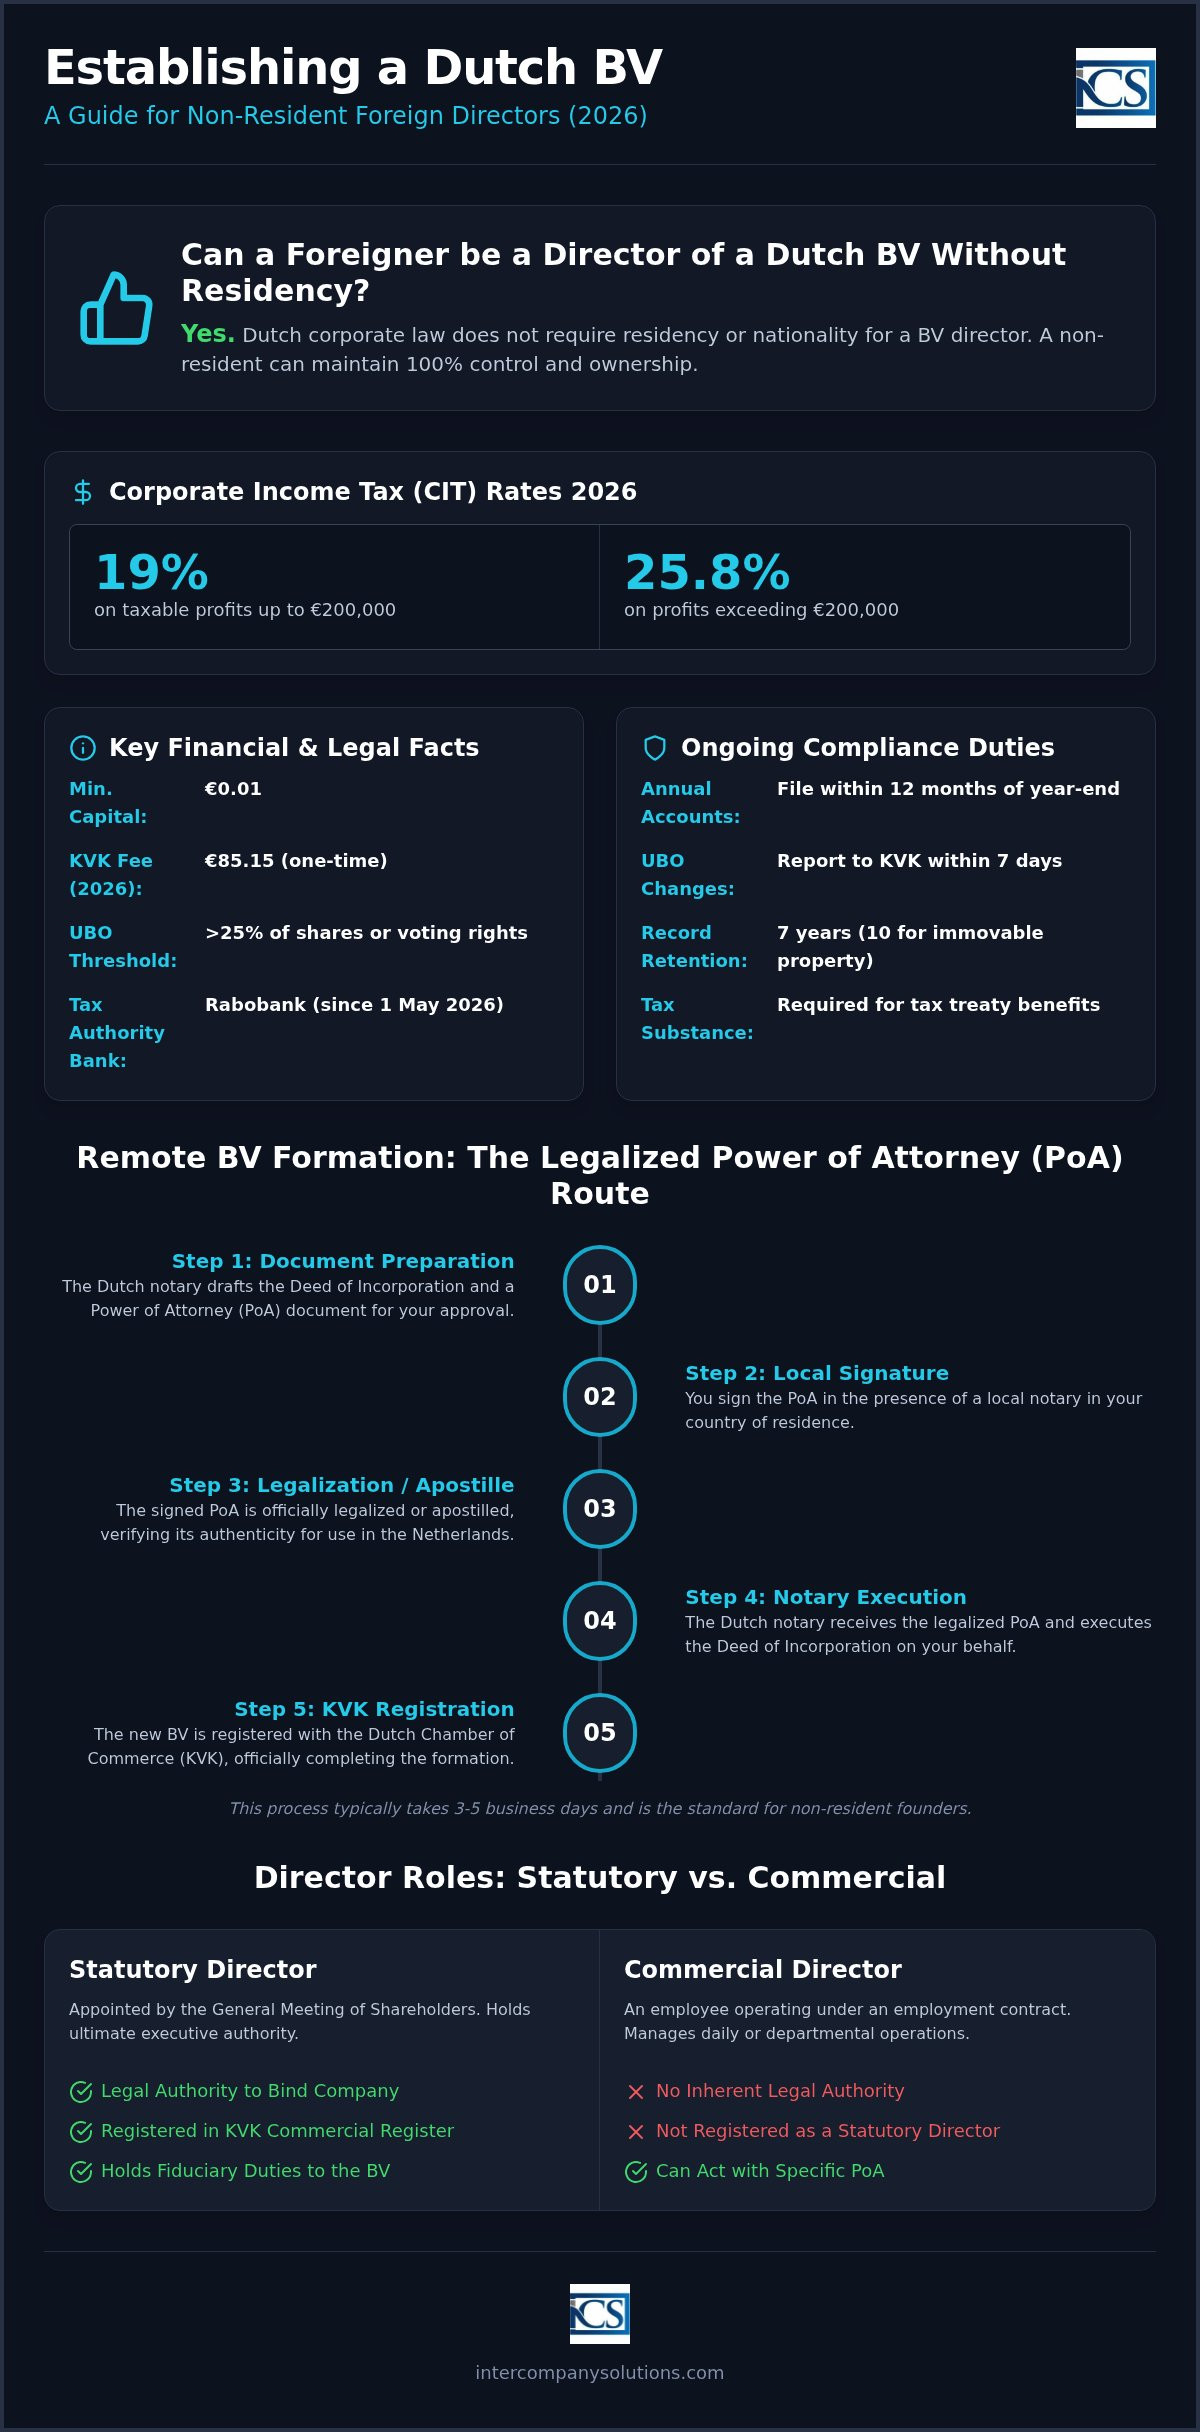
- Primenite stope poreza na dobit preduzeća za 2026. godinu od 19% na dobit do €200.000 i 25,8% na iznos preko toga kako biste osigurali precizno poresko planiranje.
- Održavajte zakonsku usklađenost podnošenjem godišnjih finansijskih izveštaja registru KVK u roku od 12 meseci od završetka finansijske godine kako biste umanjili rizik od lične odgovornosti.
- Uspostavite adekvatne lokalne substance requirements kako biste ispunili kriterijume poreske rezidentnosti i podržali zahteve za usluge korporativnog bankarstva kod institucija kao što je Rabobank.
Pravni status i uslovi za stranog direktora Dutch BV
Prema Knjizi 2 Građanskog zakonika Holandije (Burgerlijk Wetboek), statutarni direktor ima najviša izvršna ovlašćenja u okviru holandskog društva sa ograničenom odgovornošću (BV). Ova pozicija se razlikuje od komercijalnog direktora ili standardnog zaposlenog. Dok komercijalni direktor radi na osnovu ugovora o radu, statutarnog direktora imenuje Generalna skupština akcionara i on ima korporativni odnos sa pravnim licem. Ova uloga nosi specifične fiducijarne dužnosti i zakonske odgovornosti koje prevazilaze svakodnevno poslovanje. Da bi se osnovao BV, zakon zahteva najmanje jednog akcionara i jednog direktora. Jedno fizičko lice može obavljati obe uloge, što omogućava 100% vlasništva i kontrole od strane jedne osobe. Ova struktura predstavlja temelj za osnivanje Dutch BV kompanije za međunarodne preduzetnike.
Pravila o prebivalištu i državljanstvu
Holandsko korporativno pravo je inkluzivno u pogledu državljanstva i prebivališta članova uprave. Ne morate biti holandski državljanin niti rezident Holandije da biste delovali kao strani direktor Dutch BV. Ova otvorenost važi kako za građane EU, tako i za građane van EU. Međutim, postoji jasna razlika između zakonskog prava na obavljanje funkcije direktora i prava na rad ili boravak u zemlji. Posedovanje pozicije direktora ne daje automatski boravišnu dozvolu niti radnu vizu.
Vaš rezidentni status takođe utiče na poresku suštinu (substance) kompanije. Da bi se smatralo holandskim poreskim rezidentom i imalo pristup širokoj mreži ugovora o izbegavanju dvostrukog oporezivanja, holandski poreski organ (Belastingdienst) obično zahteva postojanje mesta stvarne uprave. To često podrazumeva da najmanje 50% statutarnih direktora ima prebivalište u Holandiji. Ako kompanijom upravljate u potpunosti iz inostranstva, pravno lice se umesto toga može smatrati poreskim rezidentom u vašoj matičnoj jurisdikciji, što može uticati na primenu korporativnih poreskih stopa od 19% i 25,8%.
Statutarni naspram komercijalnog direktora
Statutarni direktor poseduje „tekenbevoegdheid“, što predstavlja zakonsko ovlašćenje za zastupanje društva i potpisivanje obavezujućih ugovora. Ovo ovlašćenje se upisuje u Privredni registar Privredne komore (KVK). Nasuprot tome, komercijalni direktor može upravljati odeljenjem, ali nema zakonsko ovlašćenje da obavezuje BV ugovorima sa trećim licima, osim ako statutarni odbor ne izda posebno punomoćje.
Svaki strani direktor Dutch BV mora biti registrovan pri KVK, što uključuje jednokratnu naknadu za registraciju od €85.15 u 2026. godini. Pored toga, direktori moraju da poštuju zahteve registra stvarnih vlasnika (UBO). Svako fizičko lice koje poseduje više od 25% udela ili glasačkih prava klasifikuje se kao UBO. Morate prijaviti sve promene UBO podataka u roku od 7 dana kako biste izbegli potencijalne novčane kazne, koje za neusklađenost u 2026. godini mogu početi od €2.750. Vođenje tačne evidencije je zakonska obaveza, a ova evidencija se mora čuvati najmanje 7 godina.
Postupak osnivanja na daljinu za nerezidentne direktore
Osnivanje Dutch BV od strane nerezidenta ne zahteva fizičku posetu Holandiji. Za stranog direktora Dutch BV, standardni postupak je put putem overenog punomoćja (PoA). Ovaj metod omogućava holandskom javnom beležniku da sačini osnivački akt dok direktor ostaje u svojoj matičnoj zemlji. Iako su zakonske izmene uvele digitalno osnivanje putem video-veze, put preko PoA ostaje najpouzdaniji i profesionalni standard za nerezidentne osnivače, posebno one iz jurisdikcija van EU. Ovaj put osigurava da svi zahtevi za identifikaciju i ovlašćenje budu ispunjeni na zadovoljstvo holandskog pravnog sistema.
Objašnjenje postupka putem overenog PoA
Proces počinje pripremom nacrta osnivačkog akta. Kada odbor i akcionari odobre nacrt, javni beležnik izdaje punomoćje (Power of Attorney). Osnivač mora potpisati ovaj dokument u prisustvu lokalnog javnog beležnika ili nadležnog organa u svojoj zemlji prebivališta. U zavisnosti od jurisdikcije, za ovaj dokument je zatim potrebna legalizacija ili apostil kako bi bio priznat prema holandskom pravu. Ako koristite stranu pravnu strukturu kao korporativnog direktora, biće potrebna dodatna dokumentacija o registraciji i ovlašćenjima stranog pravnog lica kako bi se potvrdilo ko je ovlašćen da potpisuje u njegovo ime.
Potrebna dokumentacija za strane direktore
Kako bi se zadovoljili holandski protokoli „Upoznaj svog klijenta“ (KYC), javni beležnik zahteva specifičnu dokumentaciju. To uključuje overenu kopiju vašeg važećeg pasoša i noviji dokaz o adresi prebivališta, kao što je račun za komunalne usluge ili bankovni izvod ne stariji od dva meseca. Takođe morate dostaviti jasan opis planiranih poslovnih aktivnosti i kontrolnu listu akcionara. Ove mere obezbeđuju usklađenost sa Zakonom o sprečavanju pranja novca i finansiranja terorizma (Wwft). Tačna dokumentacija je primarni faktor za održavanje standardnog vremenskog okvira osnivanja.
Kada overeni PoA i prateća dokumentacija stignu do javnog beležnika u Holandiji, sačinjavanje osnivačkog akta obično traje od 3 do 5 radnih dana. Odmah nakon sačinjavanja, društvo se registruje pri Privrednoj komori (KVK). Ova registracija povlači jednokratnu naknadu od €85.15 za 2026. godinu. Nakon ovog koraka, BV je pravno osnovan, a direktor može nastaviti sa poreskom registracijom i podnošenjem zahteva za bankovni račun. Ako imate specifična pitanja o legalizaciji dokumenata u svojoj zemlji, možete zatražiti pregled postupka od naših stručnjaka.
Korišćenje PoA postupka obezbeđuje da svaki zakonski zahtev za stranog direktora Dutch BV bude precizno ispunjen, pružajući stabilnu osnovu za međunarodni rast. Iako je fizičko lice najčešći izbor za direktora, korporativni subjekti takođe mogu obavljati ovu ulogu. U takvim slučajevima, javni beležnik mora proveriti celokupan vlasnički lanac sve do stvarnog vlasnika (UBO) radi usklađivanja sa obaveznim UBO registrom, gde se mora obelodaniti svako lice sa udelom većim od 25%. Praćenje ovog metodičnog pristupa sprečava kašnjenja u kasnijim fazama podnošenja zahteva za PDV i bankovni račun.
Supstanca, odgovornost i poreske implikacije za strane odbore
Upravljanje holandskim entitetom kao strani direktor Dutch BV uključuje više od operativnog nadzora; ono zahteva fokus na poresku rezidentnost. Holandska poreska uprava (Belastingdienst) određuje poresku rezidentnost društva na osnovu njegovog „mesta stvarne uprave“ (Place of Effective Management). Ako se sve odluke odbora donose van Holandije, strani poreski organi mogu tvrditi da je BV rezident matične zemlje direktora. Ova dvostruka rezidentnost može dovesti do dvostrukog oporezivanja ili gubitka pogodnosti iz holandskih poreskih ugovora. Održavanje jasnog fiskalnog identiteta u Holandiji od suštinskog je značaja za pristup stopi poreza na dobit preduzeća od 19% na dobit do €200.000.
Uspostavljanje poreske supstance iz inostranstva
Da biste ublažili rizike u pogledu poreskog rezidentstva, trebalo bi da uspostavite lokalnu ekonomsku prisutnost (supstancu). Činjenica da najmanje 50% članova odbora ima prebivalište u Holandiji predstavlja primarni pokazatelj holandskog upravljanja. Praktični koraci uključuju održavanje sastanaka odbora unutar zemlje i obezbeđivanje da se važne izvršne odluke dokumentuju na holandskom tlu. Za vlasnike preduzeća koji žele da unaprede svoj pristup upravljanju tokom ove tranzicije, možete posetiti Steven Stephania radi koučinga prilagođenog međunarodnim liderima. Održavanje lokalnog bankovnog računa, posebno kod Rabobank otkako je postala matična banka za Belastingdienst 1. maja 2026. godine, dodatno podržava vašu tvrdnju o stvarnoj ekonomskoj prisutnosti. Bez ovih veza, kompanija bi mogla imati poteškoća da dokaže da nije samo protočni entitet za inostrane aktivnosti.
Prema holandskom zakonu, direktori generalno nisu lično odgovorni za dugove kompanije, ali postoje izuzeci u slučaju nesavesnog poslovanja. Eksterna odgovornost nastaje ukoliko blagovremeno ne prijavite nesposobnost Dutch BV da plaća poreze ili doprinose za socijalno osiguranje. Ako kompanija ode u stečaj, a stečajni upravnik dokaže da je došlo do očigledno nepravilnog upravljanja u prethodne tri godine, odbor može biti smatran odgovornim za celokupni deficit. Zaštitne mere, kao što je osiguranje od odgovornosti direktora i rukovodilaca (D&O), standardne su za međunarodne odbore. Uredna administrativna evidencija je vaša najbolja odbrana, jer dokazuje da su odluke donete sa dužnom pažnjom.
Administrativna preciznost je zakonska obaveza koja štiti odbor od ličnih odštetnih zahteva. Morate čuvati celokupnu korporativnu evidenciju 7 godina, pri čemu se ovaj period produžava na 10 godina za evidenciju koja se odnosi na nepokretnosti. Pored toga, direktori moraju upravljati fiskalnim limitima Dutch BV, kao što je ograničenje odbitka kamata. Za 2026. godinu, odbitak neto rashoda na ime kamata ograničen je na 24,5% EBITDA kompanije. Naše usluge obračuna zarada i poreske usluge mogu vam pomoći u održavanju ovih složenih standarda usklađenosti dok upravljate poslovanjem iz inostranstva. Praćenje ovih pragova sprečava neočekivana poreska razrezivanja i održava dobar status kompanije kod Belastingdienst.
Bankarska i finansijska usklađenost za Dutch BV sa stranim rukovodstvom
Otvaranje korporativnog bankovnog računa često je najveća prepreka za stranog direktora Dutch BV. Iako je pravno osnivanje jednostavno, holandske finansijske institucije posluju pod strogim nadzorom Holandske centralne banke (DNB). Ovakvo regulatorno okruženje znači da banke primenjuju pojačanu proveru na subjekte čije rukovodstvo ima prebivalište u inostranstvu. Odeljenja za usklađenost procenjuju status visokog rizika prijave na osnovu zemlje prebivališta direktora i ciljnog tržišta kompanije. Ako se vaša matična jurisdikcija nalazi na listi visokorizičnih zemalja, proces uvođenja biće rigorozniji i zahtevaće dodatnu dokumentaciju kako bi se dokazala zakonitost vaših sredstava i poslovnog modela.
Otvaranje holandskog korporativnog bankovnog računa
Tradicionalne banke kao što su ING, ABN AMRO i Rabobank ostaju primarni izbor za dugoročnu stabilnost. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst, što je čini centralnim učesnikom u holandskom fiskalnom sistemu za plaćanje poreza i povraćaj sredstava. Međutim, ove tradicionalne banke često zahtevaju fizički sastanak ili značajnu lokalnu ekonomsku prisutnost pre otvaranja računa. Mnogi međunarodni preduzetnici se sada opredeljuju za institucije elektronskog novca (EMI) ili fintech rešenja kao početni korak. Ove platforme pružaju holandski IBAN i omogućavaju trenutni operativni kapacitet dok traje dugotrajniji proces prijave za tradicionalni račun. I dalje ćete morati da dokažete jasnu povezanost sa holandskim tržištem kako biste zadovoljili njihove interne provere usklađenosti.
Registar UBO i obaveze transparentnosti
Transparentnost je temelj holandskog korporativnog upravljanja. U obavezi ste da registrujete sve krajnje stvarne vlasnike (UBO) pri Privrednoj komori. Krajnji stvarni vlasnik (UBO) je svako fizičko lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa u Dutch BV. Ovaj zahtev osigurava da stvarna lica koja vrše kontrolu budu poznata nadležnim organima. Pored javnog registra, svaki strani direktor Dutch BV mora da vodi ažuran interni registar udeličara na registrovanoj adresi kompanije, u kojem su navedena imena, adrese i vlasnički udeli svih vlasnika.
Usklađenost sa UBO registrom se strogo sprovodi u 2026. godini. Sve promene UBO podataka ili direktora morate prijaviti u roku od 7 dana od nastanka promene. Nepostupanje u skladu sa ovim može rezultirati administrativnim novčanim kaznama ili čak krivičnim prijavama protiv direktora. Slično tome, kada bankovni račun postane aktivan, morate dovršiti poresku registraciju. Za subjekte u stranom vlasništvu, proces registracije za PDV (BTW) obično traje 6 do 8 nedelja. Tokom ovog perioda, Belastingdienst može zatražiti dodatne informacije o aktivnostima kompanije i njenim lokalnim ekonomskim vezama. Naše sekretarske usluge pružaju neophodnu podršku za efikasno upravljanje ovim rokovima i obezbeđuju da sva dokumentacija ispunjava specifične zahteve poreskih organa.
Tekuće administrativne obaveze za direktora nerezidenta
Upravljanje poslovanjem na daljinu zahteva striktno poštovanje holandskog fiskalnog kalendara. Kao strani direktor Dutch BV, zakonski ste odgovorni za administrativni integritet društva, bez obzira na to gde se fizički nalazite. To uključuje obezbeđivanje da se PDV prijave podnose tromesečno i da se evidencija društva čuva obaveznih 7 godina. Evidencija koja se odnosi na nepokretnosti mora se čuvati 10 godina. Stope PDV-a u 2026. godini ostaju 21% za standardna dobra, 9% za dobra sa sniženom stopom i 0% za specifične međunarodne transakcije. Blagovremeno podnošenje PDV prijava je preduslov za održavanje dobrog statusa kod Belastingdienst i izbegavanje administrativnih kazni.
Godišnje finansijsko izveštavanje i CIT
Uprava mora pripremiti godišnje finansijske izveštaje društva u roku od pet meseci od završetka fiskalne godine. Iako akcionari mogu odobriti produženje za ovu pripremu, krajnji rok za podnošenje usvojenih izveštaja KVK-u je 12 meseci nakon završetka godine. Nepoštovanje ovog roka smatra se privrednim prestupom i može dovesti do lične odgovornosti direktora u slučaju bankrota. Tačnost u računovodstvu za Dutch BV strukture je od ključnog značaja za obračun poreza na dobit preduzeća (CIT). Za poresku 2026. godinu, stopa CIT-a iznosi 19% na oporezivu dobit do €200.000 i 25,8% na svaki iznos koji prelazi ovaj prag. Svaki direktor mora osigurati da ove poreske prijave budu podnete u roku od 5 meseci od završetka fiskalne godine, osim ako nije odobreno produženje.
Pitanja obračuna zarada i zaposlenih
Ako vaš BV zapošljava radnike, morate se pridržavati holandskih zakona o radu, koji zahtevaju pisani ugovor o radu za svakog zaposlenog. Kao strani direktor Dutch BV možete upravljati obračunom zarada lokalno ili koristiti usluge obračuna zarada u Holandiji kako biste osigurali usklađenost sa doprinosima za socijalno osiguranje i porezom po odbitku na zarade. Za kvalifikovano međunarodno osoblje, poreska olakšica od 30% (30% tax ruling) ostaje značajan podsticaj. Ova olakšica omogućava da se deo zarade isplati neoporezivo, pod uslovom da je dostignuta minimalna oporeziva zarada od €48.013 za 2026. godinu. Olakšica se primenjuje samo na prihode do gornje granice zarade od €262.000 za 2026. godinu.
Pravilno upravljanje ovim obavezama sprečava administrativne zastoje i podržava dugoročni rast društva. Iako poreski razred CIT-a od 19% nudi konkurentsku prednost za MSP, zadržavanje ove pogodnosti zavisi od tačnog vođenja poslovnih knjiga i blagovremenog prijavljivanja svih promena UBO-a u obaveznom roku od 7 dana. Naše računovodstvene i poreske usluge pružaju specijalizovanu podršku potrebnu za izvršavanje ovih periodičnih obaveza sa profesionalnom preciznošću. Direktori bi takođe trebalo da prate ograničenje odbitka kamata, koje je za 2026. godinu postavljeno na 24,5% EBITDA-e, kako bi osigurali fiskalnu efikasnost i usklađenost sa važećim merama protiv izbegavanja plaćanja poreza.
Poslednji put pregledano: septembar 2026.
Uspostavljanje vašeg holandskog korporativnog prisustva iz inostranstva
Upravljanje holandskim društvom sa ograničenom odgovornošću kao strani direktor Dutch BV pruža stabilnu osnovu za međunarodni rast bez potrebe za lokalnim boravištem. Upoznali ste se sa tim da proces osnivanja na daljinu, tačnije putem legalizovanog punomoćja, omogućava profesionalno uspostavljanje poslovanja dok boravite u svojoj matičnoj zemlji. Održavanje ove strukture zahteva posvećenost usklađenosti sa holandskim propisima, uključujući blagovremeno prijavljivanje promena UBO-a u roku od 7 dana i podnošenje godišnjih finansijskih izveštaja KVK-u u roku od 12 meseci od završetka finansijske godine.
Nudimo specijalizovanu podršku za osnivače nerezidente i garanciju 100% zadovoljstva na naše usluge osnivanja privrednih društava. Naš tim omogućava osnivanje na daljinu za 3 do 5 radnih dana, osiguravajući da vaše poslovanje od samog početka ispunjava sve zakonske zahteve za 2026. godinu. Spremni smo da budemo vaš proaktivni partner, premošćujući jaz između globalnog preduzetništva i holandskog regulatornog okvira. Radujemo se što ćemo vam pomoći da pokrenete svoje preduzeće sa samopouzdanjem i profesionalnom preciznošću.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Može li strani direktor posedovati 100% udela u Dutch BV?
Da, možete istovremeno posedovati 100% udela i obavljati funkciju jedinog statutarnog direktora. Holandski zakon ne zahteva lokalnog suosnivača ili partnera za društvo sa ograničenom odgovornošću. Ako procenjujete strateške razlike između samostalnog vlasništva i uvođenja suvlasnika, možete saznati više o Founded Partners. Minimalni osnovni kapital iznosi €0,01, što omogućava potpuno vlasništvo i kontrolu od strane jednog lica. Ova struktura predstavlja najčešći izbor međunarodnih preduzetnika, obezbeđujući jasan put do punih izvršnih ovlašćenja bez lokalnog učešća.
Da li moram da putujem u Holandiju da bih bio imenovan za direktora?
Ne morate putovati u Holandiju radi vašeg imenovanja. Standardni postupak osnivanja na daljinu koristi put preko legalizovanog punomoćja. Potpisujete potrebna dokumenta i obezbeđujete legalizovanu kopiju pasoša u svojoj matičnoj zemlji. Holandski notar zatim donosi osnivački akt u vaše ime. Ovo omogućava potpuno uspostavljanje vaše kompanije bez fizičke posete, pod uslovom da sva dokumentacija ispunjava standarde usklađenosti notara.
Koje su poreske implikacije za nerezidentnog direktora?
Statutarni direktori moraju osigurati da kompanija posluje u skladu sa stopama poreza na dobit preduzeća (CIT) od 19% na dobit do €200.000 i 25,8% preko tog iznosa. Kompanija bi trebalo da koristi Rabobank za poreska plaćanja, budući da je to matična banka Belastingdienst-a od 1. maja 2026. godine. Održavanje lokalne ekonomske suštine (substance) je neophodno za ostvarivanje prava iz poreskih sporazuma, što uključuje čuvanje poslovnih knjiga tokom 7 godina i upravljanje ograničenjem odbitka kamate od 24,5% EBITDA za 2026. godinu.
Da li je lokalni holandski direktor neophodan za PDV registraciju?
Lokalni direktor nije zakonski uslov za PDV registraciju, ali je postupak detaljniji za subjekte kojima se upravlja iz inostranstva. Belastingdienst-u obično treba 6 do 8 nedelja da izda PDV broj kompanijama koje imaju isključivo nerezidentne direktore. Morate dokazati stvarnu ekonomsku vezu sa holandskim tržištem, kao što su lokalni dobavljači ili klijenti, kako biste zadovoljili procenu poreskog organa u pogledu planiranih poslovnih aktivnosti kompanije.
Koliko vremena je potrebno za registraciju stranog direktora pri KVK?
Registracija u Privrednoj komori (KVK) vrši se odmah nakon što notar overi osnivački akt. Ukupno vreme obično iznosi 3 do 5 radnih dana od trenutka prijema svih legalizovanih dokumenata. Ovo uključuje i plaćanje jednokratne KVK takse za registraciju od €85,15 za 2026. godinu. Vaši podaci će potom biti vidljivi u Trgovinskom registru u svojstvu ovlašćenog zastupnika, što vam omogućava da odmah započnete poslovne operacije.
Može li strano pravno lice biti direktor Dutch BV?
Strano pravno lice može obavljati funkciju korporativnog direktora Dutch BV. U ovom slučaju, notar mora verifikovati ovlašćenja lica koja zastupaju to strano društvo. Takođe ste u obavezi da otkrijete stvarne vlasnike (UBO) koji poseduju više od 25% udela. Sve promene u podacima o UBO moraju se prijaviti KVK-u u roku od 7 dana radi usklađivanja sa obaveznim propisima o transparentnosti i izbegavanja potencijalnih kazni.
Šta se dešava ako strani direktor ne podnese godišnje finansijske izveštaje?
Nepodnošenje godišnjih finansijskih izveštaja KVK-u u roku od 12 meseci od završetka finansijske godine predstavlja privredni prestup. Ovaj propust može dovesti do administrativnih novčanih kazni i gubitka zaštite ograničene odgovornosti. Ukoliko kompanija postane nesolventna, članovi uprave mogu snositi ličnu odgovornost za ukupne dugove kompanije ako se propust u podnošenju smatra dokazom nesavesnog poslovanja. Uredno vođenje evidencije tokom najmanje 7 godina ostaje obavezna zakonska dužnost.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski Poslovni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit preduzeća
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- IND - Visokokvalifikovani migrant
- IND - Boravišna dozvola za startape
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |