


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Izbor ogranka radi smanjenja administrativnih troškova često dovodi do suprotnog rezultata zbog složenosti u vezi sa prekograničnom pravnom odgovornošću. Za međunarodne preduzetnike, odluka između Dutch BV naspram ogranka predstavlja najkritičniji korak u strategiji ulaska na tržište u 2026. godini. Verovatno uviđate da Holandija nudi stabilno okruženje za rast, ali potencijal za dvostruko oporezivanje i teret održavanja stranog privrednog subjekta ostaju značajni razlozi za zabrinutost.
Ova referenca pruža tehničko poređenje holandskih pravnih struktura, trenutnih poreskih obaveza i procesa osnivanja na daljinu. Objašnjavamo kako da identifikujete strukturu sa najnižim pravnim rizikom uz poštovanje standarda usklađenosti za 2026. godinu, kao što su ograničenje odbitka kamate od 24,5% i ažurirane stope poreza na dobit pravnih lica od 19% i 25,8%. Razumećete kako da osnujete holandsko pravno lice putem legalizovanog punomoćja, što omogućava potpuno osnivanje bez potrebe za posetom zemlji. Ova analiza pokriva prelaz sa početne jednokratne naknade za registraciju kod KVK od 85,15 € na upravljanje obavezama u pogledu PDV-a u standardnom vremenskom okviru od šest do osam nedelja.
Ključne stavke
- Razumite razlike u pravnoj odgovornosti u poređenju Dutch BV naspram ogranka, gde BV funkcioniše kao zasebno pravno lice, dok ogranak ostaje deo stranog matičnog društva.
- Primenite stope poreza na dobit pravnih lica za 2026. godinu od 19% na dobit do 200.000 € i 25,8% na više iznose u svojim fiskalnim projekcijama.
- Izvršite osnivanje na daljinu putem legalizovanog punomoćja, uz zahtev za minimalni osnovni kapital od samo 0,01 €.
- Upravljajte administrativnim obavezama, uključujući jednokratnu naknadu za KVK registraciju od 85,15 € i podnošenje godišnjih finansijskih izveštaja u roku od 12 meseci od završetka finansijske godine.
- Čuvajte korporativnu dokumentaciju tokom obaveznog perioda čuvanja od sedam godina, odnosno deset godina za dokumentaciju koja se odnosi na nepokretnosti.
Procena ulaska na tržište: poređenje Dutch BV naspram ogranka
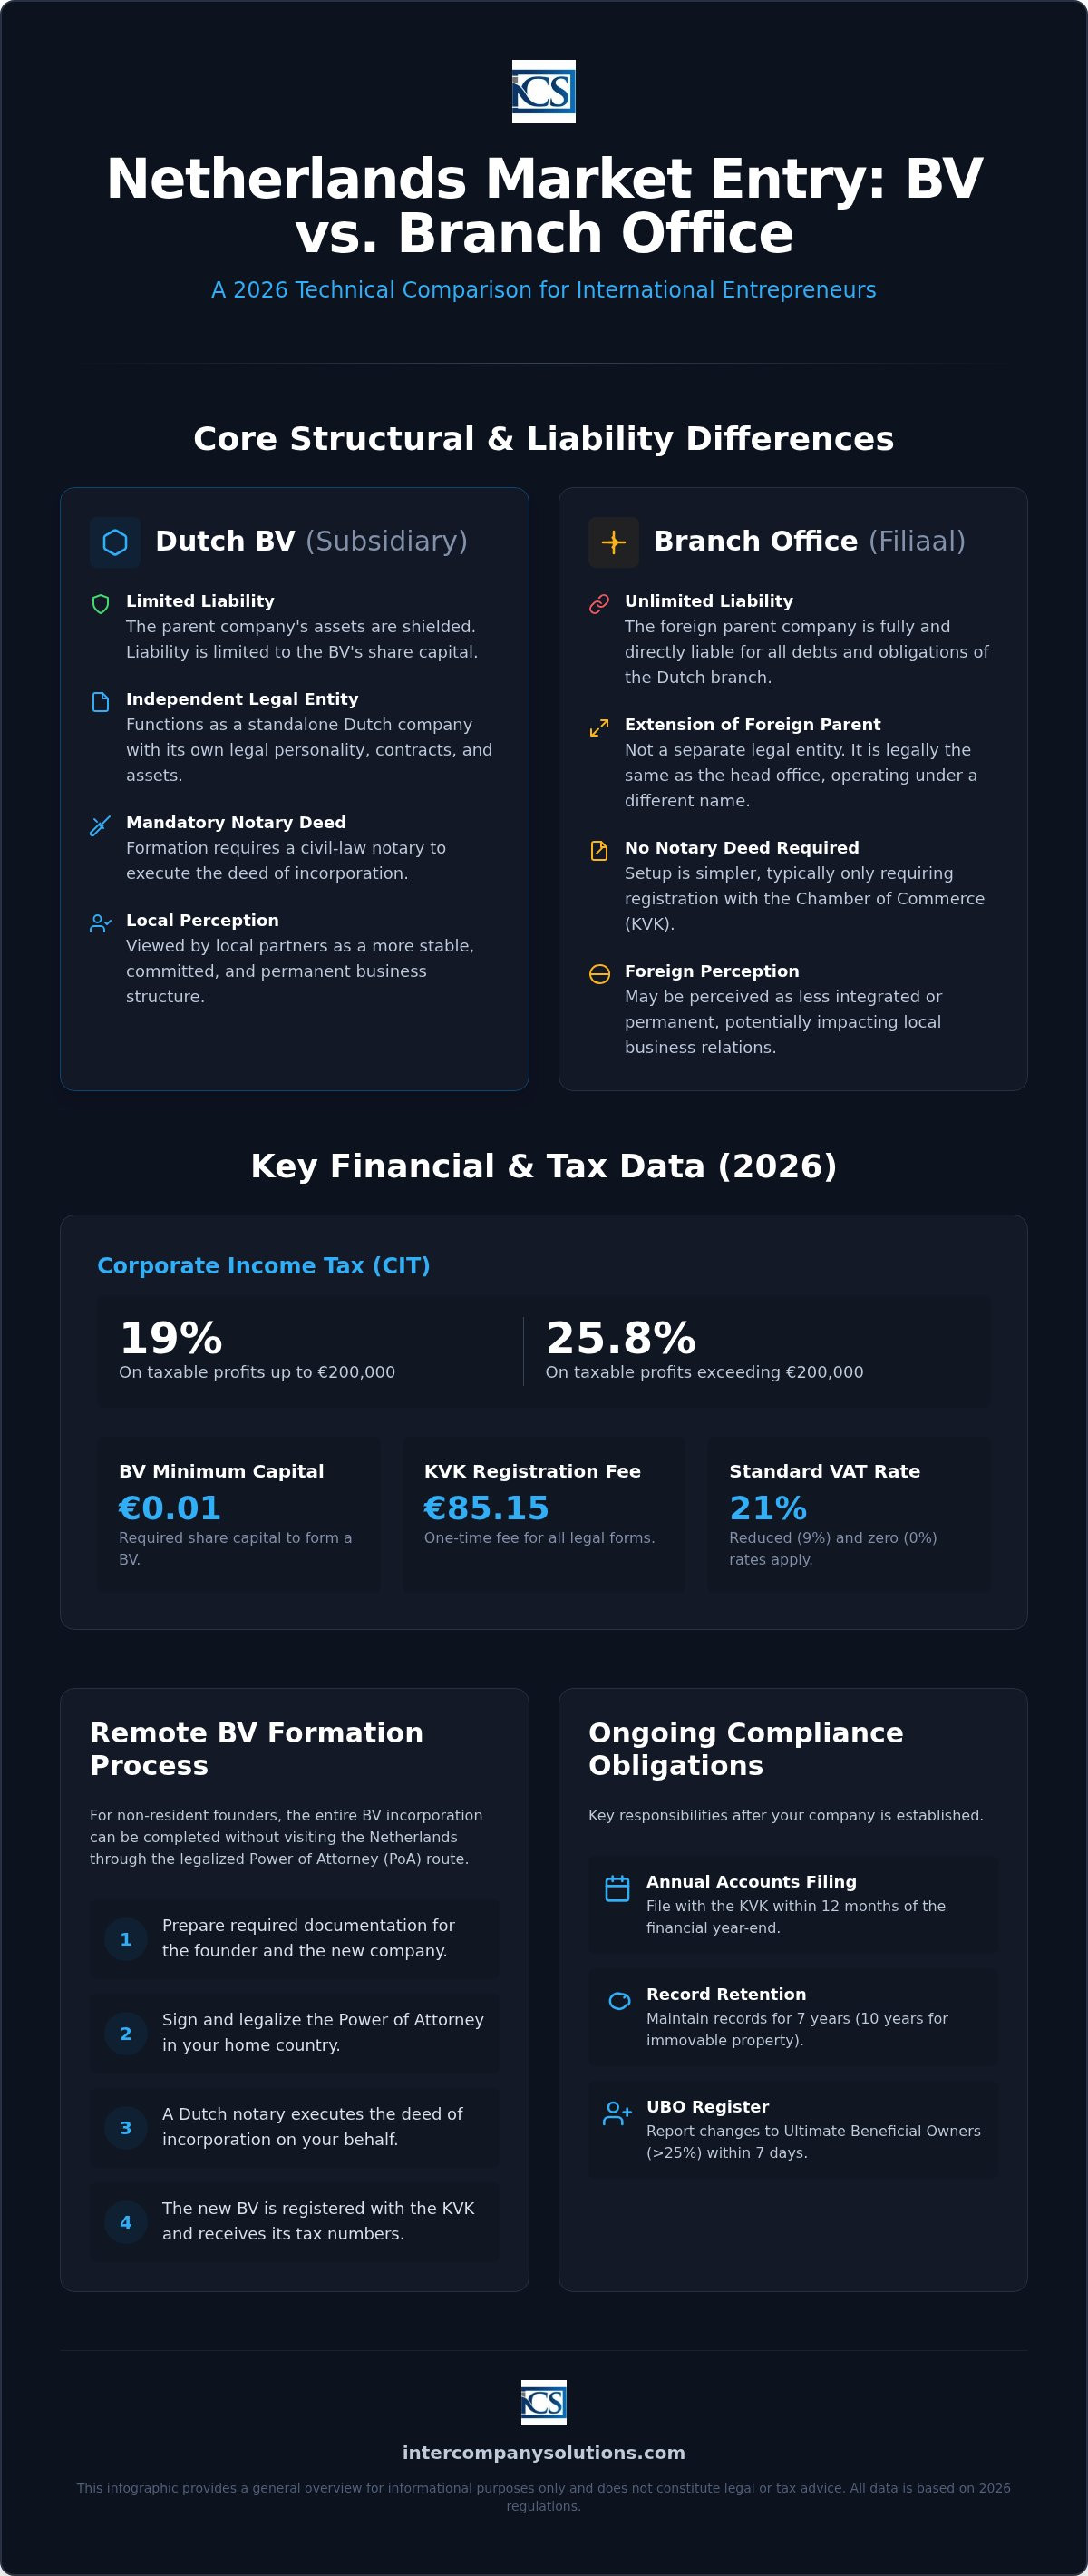
Izbor optimalne strukture zahteva razumevanje načina na koji holandski zakon tretira poslovanje stranih subjekata. Ogranak nije zasebno pravno lice, već stalna poslovna jedinica stranog sedišta. Nasuprot tome, Dutch BV je društvo sa ograničenom odgovornošću sa sopstvenim pravnim subjektivitetom. Prema zvaničnim smernicama vlade za ulazak na tržište, izbor između ovih oblika određuje stepen izloženosti riziku matične kompanije u Holandiji. Dok ogranak deluje kao produžetak postojećeg stranog subjekta, BV funkcioniše kao samostalno zavisno društvo, obezbeđujući jasnu granicu za imovinu i obaveze.
| Karakteristika | Ogranak (Filiaal) | Dutch BV (Zavisno društvo) |
|---|---|---|
| Pravni subjektivitet | Nema zaseban pravni subjektivitet | Nezavisno pravno lice |
| Odgovornost | Matična kompanija snosi punu odgovornost | Odgovornost ograničena na osnovni kapital |
| Zahtev za javnobeležnički akt | Nije potreban javnobeležnički akt | Obavezan javnobeležnički akt |
| KVK Registracija | Obavezna registracija | Obavezna registracija |
Strukturne razlike i pravna odgovornost
Odsustvo posebnog pravnog subjektiviteta za ogranak znači da je strano matično društvo direktno odgovorno za sve holandske dugove, poreze i pravne zahteve. Ako ogranak zaključi ugovor, matično društvo je pravna ugovorna strana. Ovo stvara značajnu prekograničnu izloženost koja može uticati na bilans stanja matičnog društva. Nasuprot tome, poređenje Dutch BV vs branch office naglašava da BV štiti matično društvo. Kao poseban subjekt, BV je isključivo odgovoran za sopstvene dugove. Poverioci generalno ne mogu posegnuti za imovinom matičnog društva osim ako ne postoje dokazi o lošem upravljanju ili ako su pružene specifične garancije.
Upravljanje takođe prati različite puteve. Ogranak posluje pod nadležnošću upravnog odbora stranog matičnog društva. Dutch BV zahteva sopstvene izvršne direktore i akcionare, iako matično društvo često poseduje 100% udela. Ova struktura zavisnog društva se često preferira u holandskim pregovorima o ugovorima, jer lokalni partneri generalno posmatraju lokalno društvo sa ograničenom odgovornošću kao stabilnijeg i posvećenijeg partnera nego strani ogranak.
Operativna fleksibilnost za međunarodnu trgovinu
Ogranak je obično pogodan za kompanije koje traže jeftino, privremeno prisustvo u svrhe marketinga ili istraživanja. Međutim, za aktivnu trgovinu, BV je standardni instrument za holding i komercijalne aktivnosti. On nudi veću fleksibilnost za dugoročni rast i često je uslov za određene licence ili dozvole. Za detaljne korake o putu osnivanja zavisnog društva, možete konsultovati naš vodič Osnivanje zavisnog društva u Holandiji: Strateški vodič za 2026.. Odabir BV strukture u ranoj fazi osigurava da poslovanje ima neophodnu pravnu osnovu za širenje bez naknadnog restrukturiranja.
Izbor pravnog lica: Dutch BV i druge strukture
Izbor pravne strukture je obavezan korak koji definiše vaše poreske i pravne obaveze u godinama koje dolaze. Iako je poređenje Dutch BV vs branch office primarna briga većine međunarodnih firmi, Holandija nudi nekoliko drugih pravnih formi. Prema zvaničnim smernicama vlade za ulazak na tržište, odabir odgovarajućeg subjekta zavisi od vašeg planiranog nivoa aktivnosti i tolerancije na rizik. Ova odluka utiče na vaše buduće zahteve za izveštavanjem i nivo lične odgovornosti ili odgovornosti matičnog društva koju prihvatate.
Notarske nasuprot nenotarskim pravnim formama
U Holandiji se pravna lica dele na ona koja zahtevaju holandskog notara za osnivanje i ona koja to ne zahtevaju. Notarska lica uključuju BV, NV i stichting. Za njih je potreban notar radi sačinjavanja osnivačkog akta i verifikacije statuta. Nenotarske forme uključuju eenmanszaak (preduzetnik), VOF (ortakluk), CV (komanditno društvo) i maatschap (profesionalno partnerstvo). Ove forme ne zahtevaju notara, što smanjuje početne troškove osnivanja, ali povećava odgovornost. U VOF-u, na primer, ortaci su solidarno odgovorni za sve poslovne dugove, dok BV štiti vašu privatnu imovinu. Za strukturisano širenje, administrativni koraci za osnivanje kompanije u Holandiji daju prednost BV-u zbog ove zaštite od odgovornosti.
Zahtevi za registraciju Dutch BV-a
Dutch BV je najčešći izbor za strana zavisna društva zbog svojih fleksibilnih zahteva. Zahteva minimalni osnovni kapital od samo 0,01 €. Morate imenovati najmanje jednog direktora i jednog akcionara, pri čemu oba mogu biti isto lice ili strano pravno lice. Kompaniji je potrebna lokalna holandska poslovna adresa kako bi se završila registracija kod Privredne komore (KVK). Za 2026. godinu, jednokratna naknada za KVK registraciju iznosi 85,15 €.
Takođe morate identifikovati i registrovati stvarne vlasnike (UBO) koji poseduju više od 25% akcija, glasačkih prava ili vlasničkog udela. Sve promene u podacima o UBO moraju se prijaviti KVK-u u roku od 7 dana. Dok je BV privatno društvo sa ograničenom odgovornošću, NV (Naamloze Vennootschap) je javno akcionarsko društvo koje zahteva minimalni kapital od 45.000 €. Većina stranih investitora se odlučuje za BV osim ako ne nameravaju da uvrste akcije na berzu. Ako vam je potrebno pojašnjenje o tome koja struktura odgovara vašim specifičnim komercijalnim ciljevima, možete se obratiti našim stručnjacima za detaljnu procenu vaših opcija za Dutch BV vs branch office.
Stope holandskog poreza na dobit preduzeća i usklađenost sa PDV-om u 2026. godini
Fiskalno okruženje za 2026. godinu zahteva precizno planiranje za svako međunarodno širenje poslovanja. I Dutch BV i ogranak podležu porezu na dobit preduzeća (CIT) na dobit ostvarenu iz izvora u Holandiji. Za fiskalnu 2026. godinu, stopa poreza na dobit preduzeća iznosi 19% na oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Prilikom procene Dutch BV u odnosu na ogranak iz poreske perspektive, uzmite u obzir da je matična banka organa Belastingdienst od 1. maja 2026. godine Rabobank. Sva poreska plaćanja i povraćaji obrađuju se preko ove institucije, što nalaže posedovanje kompatibilnog poslovnog računa radi nesmetane usklađenosti.
Ključno ograničenje za 2026. godinu jeste limit za odbitak kamata. Ovaj propis ograničava odbitak neto rashoda kamata na 24,5% EBITDA kompanije. Ovo pravilo se primenjuje na obe strukture, pod uslovom da se smatraju poreskim obveznicima u Holandiji. Za sveobuhvatan pregled toga kako ove strukture funkcionišu u okviru lokalnih propisa, pogledajte zvanični vodič za holandske poslovne strukture. Tačan obračun ovog ograničenja je od suštinskog značaja kako bi se izbegle neočekivane poreske obaveze na kraju fiskalne godine.
Registracija za PDV i odlaganje plaćanja uvoznog PDV-a
Standardne holandske stope PDV-a (BTW) za 2026. godinu iznose 21% za većinu dobara i usluga, 9% za posebne stavke poput hrane i medicinskih proizvoda, i 0% za određene međunarodne trgovinske aktivnosti. Nerezidentne kompanije moraju se registrovati za PDV ukoliko drže zalihe u Holandiji ili vrše oporezive isporuke na lokalnom nivou. Za subjekte u stranom vlasništvu, postupak registracije za PDV obično traje od 6 do 8 nedelja.
Nerezidentni uvoznici bi trebalo da iskoriste dozvolu za odlaganje plaćanja iz člana 23. To omogućava preduzećima da odlože plaćanje uvoznog PDV-a do periodične PDV prijave umesto da ga plaćaju odmah na granici. Ovaj mehanizam značajno poboljšava novčani tok, posebno za subjekte koji koriste Holandiju kao evropsko distributivno čvorište. Podnošenje zahteva za ovu dozvolu zahteva lokalni PDV broj i često poreskog punomoćnika za subjekte van EU.
Međunarodne poreske prednosti
Holandija ostaje primarna jurisdikcija za holding strukture zahvaljujući holandskom izuzeću učešća u kapitalu. Ovaj propis sprečava dvostruko oporezivanje tako što dividende i kapitalne dobitke ostvarene od kvalifikovanih zavisnih društava oslobađa od poreza na dobit preduzeća. Prilikom poređenja Dutch BV u odnosu na ogranak, BV se često preferira za holding aktivnosti kako bi se u potpunosti iskoristilo ovo izuzeće i uspostavila jasna ekonomska suština.
Poslodavci takođe mogu iskoristiti poresku olakšicu od 30% kako bi privukli visokokvalifikovane međunarodne kadrove. Za 2026. godinu, ova olakšica omogućava da se do 30% bruto plate kvalifikovanog zaposlenog isplati kao neoporeziva naknada, pod uslovom da ispunjava određene platne pragove. Ove domaće pogodnosti podržane su mrežom od preko 100 ugovora o izbegavanju dvostrukog oporezivanja, što osigurava da međunarodno poslovanje ostane poreski efikasno preko granica.
Postupak osnivanja na daljinu putem punomoćja
Uspostavljanje prisustva privrednog društva u Holandiji ne zahteva fizičku posetu direktora ili akcionara. Dok registracija ogranka uključuje dokumentovanje statusa stranog matičnog društva pred Privrednom komorom (KVK), osnivanje zavisnog društva zahteva formalni akt o osnivanju. Prilikom poređenja Dutch BV u odnosu na ogranak, postupak za BV prati strukturirani proces osnivanja na daljinu putem overenog punomoćja (PoA). Ovaj metod omogućava holandskom javnom beležniku da sačini i potpiše osnivački akt u ime osnivača. Kada su dokumenti uredni, rok za osnivanje obično traje od 3 do 5 radnih dana. Ova efikasnost omogućava međunarodnim preduzetnicima da započnu poslovanje bez logističkog tereta međunarodnih putovanja.
Procedura osnivanja na daljinu korak po korak
Proces počinje dostavljanjem važećih identifikacionih dokumenata za sve direktore i akcionare. Vršimo proveru naziva društva kako bismo osigurali da je predloženi naziv dostupan i u skladu sa smernicama KVK. Nakon toga, dokumenti punomoćja (PoA) se sastavljaju i šalju osnivačima u njihovu matičnu zemlju. Ovi dokumenti moraju biti potpisani i legalizovani, što često zahteva apostil ili legalizaciju u lokalnoj holandskoj ambasadi, u zavisnosti od toga da li je matična zemlja potpisnica Haške konvencije.
Kada originalni legalizovani dokumenti stignu u Holandiju, holandski javni beležnik sačinjava osnivački akt. Javni beležnik potom registruje novi pravni subjekt u Privrednoj komori. Za 2026. godinu, jednokratna naknada za registraciju kod KVK iznosi 85,15 €. Minimalni osnovni kapital za Dutch BV iznosi 0,01 €, koji se mora uplatiti na Rabobank račun društva ili drugi poslovni račun kompatibilan sa Rabobank-om nakon osnivanja. Ovaj postupak na daljinu predstavlja standardnu proceduru za nerezidentne osnivače, pružajući pouzdan put za ulazak uz održavanje visokih pravnih standarda.
UBO registar i rokovi za usklađenost
Obavezna registracija u registru stvarnih vlasnika (UBO) predstavlja ključnu komponentu procesa osnivanja. UBO se definiše kao svako fizičko lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa u privrednom društvu. Ovi podaci se dostavljaju KVK istovremeno sa registracijom privrednog društva. Usklađenost se strogo prati; sve promene podataka o UBO, kao što su prenos udela ili promena kontrole, moraju se prijaviti KVK u roku od 7 dana.
Neodržavanje tačne UBO evidencije može dovesti do administrativnih novčanih kazni ili pravnih komplikacija. Ova transparentnost je temelj za pokretanje poslovanja u Holandiji i primenjuje se kako na društva BV, tako i na ogranke. Razumevanje ovih zahteva u ranoj fazi donošenja odluke Dutch BV u odnosu na ogranak pomaže da vaše privredno društvo ima uredan pravni status od prvog dana.
Usklađenost nakon osnivanja i operativni kontinuitet
Održavanje kompanije u Holandiji zahteva striktno poštovanje zakonskih rokova i standarda vođenja evidencije. Kada se početna faza registracije za Dutch BV naspram ogranka završi, fokus se prebacuje na godišnje održavanje. Sve Dutch BV kompanije moraju podneti svoje godišnje finansijske izveštaje Privrednoj komori (KVK) u roku od 12 meseci od završetka finansijske godine. Nepoštovanje ovih obaveza podnošenja može dovesti do odgovornosti direktora i administrativnih kazni. Holandska poreska i carinska uprava (Belastingdienst) nalaže da se poslovna evidencija čuva najmanje 7 godina. Za kompanije koje poseduju nepokretnosti u Holandiji, ovaj period čuvanja se produžava na 10 godina.
Standardi finansijskog izveštavanja i knjigovodstva
Finansijski izveštaji se moraju pripremati u skladu sa Dutch GAAP ili IFRS standardima, u zavisnosti od veličine i složenosti pravnog lica. Iako ogranak ponekad može podneti izveštaje svoje strane matične kompanije, Dutch BV uvek zahteva sopstveno zasebno finansijsko izveštavanje. Poreske prijave poreza na dobit preduzeća za 2026. godinu obično dospevaju u roku od pet meseci nakon završetka fiskalne godine, mada su produženja često moguća putem poreskog posrednika. Učestalost podnošenja PDV prijava je obično kvartalna, mada mogu biti zahtevana mesečna ili godišnja podnošenja u zavisnosti od obima prometa.
Operativni kontinuitet takođe uključuje upravljanje specifičnim bankarskim zahtevima holandskog poreskog sistema. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju primarnu matičnu banku. Ova promena znači da se sva odlazna poreska plaćanja i dolazni povraćaji obrađuju kroz sisteme Rabobank-a. Za direktore nerezidente, osiguravanje kompatibilnosti finansijske infrastrukture kompanije sa ovim lokalnim bankarskim standardima od suštinskog je značaja za izbegavanje kašnjenja u plaćanju ili upozorenja o usklađenosti.
Zapošljavanje i upravljanje zaradama
Ako vaš ulazak na tržište 2026. godine uključuje zapošljavanje osoblja, morate se registrovati kao poslodavac kod Belastingdienst-a. Ovaj proces uključuje uspostavljanje administracije obračuna zarada koja uzima u obzir doprinose za socijalno osiguranje, penzijske zahteve i porez na zarade. Za kompanije koje traže brz ulazak bez neposredne lokalne HR infrastrukture, korišćenje usluga obračuna zarada u Holandiji obezbeđuje da sve beneficije zaposlenih i porezi po odbitku budu u skladu sa važećim zakonskim stopama.
Usklađenost za međunarodne zaposlene često uključuje upravljanje olakšicom 30% ruling i obezbeđivanje usklađenosti ugovora o radu sa holandskim radnim pravom. Ove obaveze ostaju iste bez obzira na to da li odaberete zavisno društvo ili ogranak, iako administrativni teret može biti veći za nerezidentna lica. Za širu perspektivu o uobičajenim zabludama u vezi sa ovim obavezama, možete konsultovati naš vodič Osnivanje kompanije u Holandiji: Činjenice protiv mitova 2026. Održavanje stabilnog ritma usklađenosti omogućava stranoj matičnoj kompaniji da se fokusira na rast umesto na administrativne sporove.
Poslednji put pregledano: septembar 2026.
Kreiranje strategije za širenje na holandsko tržište 2026. godine
Tehničke nijanse poređenja Dutch BV u odnosu na ogranak ukazuju na to da, iako ogranak nudi direktnu vezu sa matičnim društvom, BV pruža ključno razdvajanje rizika i poreski supstrat za 2026. godinu. Usklađivanje praga poreza na dobit preduzeća od 19% sa gornjom granicom odbitka kamate od 24,5% zahteva strukturirano planiranje radi održavanja operativne efikasnosti. Izborom puta legalizovanog punomoćja (Power of Attorney), obezbeđujete usklađeno osnivanje koje je u potpunosti prilagođeno standardima holandskog KVK i Belastingdienst, bez potrebe za fizičkim putovanjem.
Specijalizovani smo za usklađenost poslovanja stranih preduzetnika i omogućavamo osnivanje Dutch BV na daljinu u roku od 3 do 5 radnih dana. Naš proces uključuje 100% garanciju zadovoljstva kako bi se pružila pouzdanost tokom vaše međunarodne ekspanzije. Upravljanje lokalnim obavezama, od bankarskih tranzicija kod Rabobank do godišnjih podnošenja izveštaja za KVK, postaje predvidljiv deo vaše strategije rasta kada se vodi uz proceduralnu jasnoću.
Uspostavljanje vašeg prisustva u Holandiji predstavlja značajan korak ka globalnoj mobilnosti. Ovde smo da osiguramo da vaša korporativna struktura ostane robusna i usklađena od prvog dana registracije.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Da li moram da putujem u Holandiju da bih osnovao Dutch BV?
Ne, ne morate da putujete u Holandiju da biste osnovali Dutch BV. Standardni postupak osnivanja na daljinu za osnivače van EU uključuje legalizovano punomoćje (Power of Attorney - PoA), gde holandski javni beležnik sačinjava osnivački akt u vaše ime. To vam omogućava da završite ceo proces iz svoje matične zemlje. Kada se dokumenta podnesu i legalizuju, osnivanje obično traje tri do pet radnih dana.
Koliki je minimalni osnovni kapital za Dutch BV u 2026. godini?
Minimalni osnovni kapital potreban za osnivanje Dutch BV u 2026. godini iznosi 0,01 €. Ovaj niski prag je uspostavljen kako bi se podstaklo preduzetništvo i pojednostavio proces ulaska za međunarodne investitore. Možete izabrati da emitujete veći kapital ukoliko to vaša poslovna strategija zahteva, ali zakonski minimum ostaje na ovom nominalnom nivou. Ovaj kapital mora biti uplaćen na poslovni bankovni račun kompanije nakon uspešnog osnivanja i registracije kod KVK.
Kolika je naknada za registraciju kod KVK za novu kompaniju u 2026. godini?
Jednokratna naknada za registraciju u holandskoj Privrednoj komori (KVK) iznosi 85,15 € u 2026. godini. Ova naknada se primenjuje i na Dutch BV i na ogranak prilikom njihovog prvog upisa u trgovački registar. Fakturu na ovaj iznos dobićete ubrzo nakon što javni beležnik ili predstavnik kompanije završi postupak registracije. Plaćanje obezbeđuje da vaš pravni subjekt bude zvanično priznat i da mu se dodeli jedinstveni KVK broj, koji je neophodan za sve poslovne transakcije u Holandiji.
Koje su stope poreza na dobit preduzeća za holandsko zavisno društvo u 2026. godini?
Za poresku 2026. godinu, stope poreza na dobit preduzeća (CIT) iznose 19% na oporezivu dobit do 200.000 € i 25,8% na svaku dobit koja prelazi taj prag. Ove stope se primenjuju na poređenje Dutch BV u odnosu na ogranak, jer oba subjekta generalno podležu porezu na dobit preduzeća na prihode ostvarene u Holandiji. Precizno poresko planiranje je od suštinskog značaja za upravljanje ovim obavezama, posebno imajući u vidu međusobno dejstvo lokalne dobiti i međunarodnih poreskih sporazuma.
Može li ogranak koristiti holandsko izuzeće za učešće (participation exemption)?
Holandsko izuzeće za učešće prvenstveno je dostupno kompanijama koje su poreski rezidenti Holandije, kao što je BV, a koje poseduju kvalifikovane udele u drugim subjektima. Iako je ogranak deo stranog matičnog društva, on obično ne služi kao holding struktura za zavisna društva na isti način. Ukoliko vaša strategija uključuje holding aktivnosti, izbor između Dutch BV i ogranka ide u prilog BV-u kako bi se obezbedilo potpuno korišćenje izuzeća na dividende i kapitalne dobitke prema holandskom zakonu.
Kolika je gornja granica za odbitak kamate za holandske kompanije u 2026. godini?
U 2026. godini, gornja granica za odbitak kamate utvrđena je na 24,5% EBITDA kompanije. Ovaj propis ograničava iznos neto troškova kamata koje poreski obveznik može odbiti od svog oporezivog dohotka u Holandiji. Pravilo se primenjuje i na Dutch BV i na ogranke koji se smatraju poreskim obveznicima za potrebe poreza na dobit preduzeća. To je ključni faktor za kompanije sa značajnim internim ili eksternim finansiranjem, jer direktno utiče na konačnu oporezivu dobit.
Koliko je vremena potrebno za dobijanje PDV broja za BV u stranom vlasništvu?
Dobijanje PDV broja za holandski subjekt u stranom vlasništvu obično traje između 6 i 8 nedelja nakon podnošenja početnog zahteva. Holandska poreska i carinska uprava (Belastingdienst) vrši detaljnu proveru planiranih aktivnosti kompanije i njenog lokalnog supstrata pre izdavanja broja. Trebalo bi da u skladu sa tim isplanirate vremenski okvir za ulazak na tržište kako biste osigurali da vaša PDV registracija bude aktivna pre nego što počnete sa trgovanjem ili uvozom robe u zemlju.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |