


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Osnivanje holandske kompanije podrazumeva više od pukog notarskog akta i registracije u Privrednoj komori. U 2026. godini, Holandska poreska uprava primenjuje rigorozne provere zahteva u pogledu ekonomske suštine za Dutch BV kako bi osigurala da privredni subjekti pokazuju stvarnu ekonomsku aktivnost. Puko održavanje pravne adrese nije dovoljno da bi se kvalifikovalo za holandsku mrežu od 95 sporazuma o izbegavanju dvostrukog oporezivanja. Međunarodni osnivači često brinu da bi njihova struktura mogla biti klasifikovana kao kompanija tipa poštanskog sandučeta, što može dovesti do uskraćivanja pogodnosti iz sporazuma i primene viših stopa poreza po odbitku.
Prepoznajemo izazov upravljanja poslovanjem na daljinu uz istovremeno poštovanje promenljivih pravila o poreskoj rezidentnosti. Ovaj vodič pruža preciznu analizu ekonomske prisutnosti neophodne za obezbeđivanje poreskih olakšica i održavanje usklađenosti sa propisima. Naći ćete jasan kontrolni spisak kriterijuma ekonomske suštine, objašnjenje kako ovi faktori utiču na stope poreza na dobit pravnih lica, kao što su stopa od 19% na dobit do 200.000 € i 25,8% iznad tog iznosa, kao i potvrdu kako upravljanje na daljinu ostaje izvodljivo. Takođe razmatramo specifične pragove za 2026. godinu, kao što je ograničenje odbitka kamata od 24,5% EBITDA i obavezno korišćenje banke Rabobank kao matične banke za Belastingdienst od 1. maja 2026. godine.
Ključni zaključci
- Razlikujte pravnu rezidentnost od poreske rezidentnosti kako biste sprečili osporavanja stranih poreskih organa u pogledu ekonomske prisutnosti vaše kompanije.
- Primenite obavezne zahteve u pogledu ekonomske suštine za Dutch BV, uključujući pravilo da najmanje 50% statutarnih direktora moraju biti holandski rezidenti.
- Obezbedite pristup međunarodnim poreskim sporazumima i poreskim rešenjima pribavljanjem zvanične potvrde o rezidentnosti od Belastingdienst kako biste izbegli dvostruko oporezivanje.
- Uspostavite funkcionalnu ekonomsku prisutnost putem lokalnog zapošljavanja i rešenja za obračun zarada, umesto oslanjanja na jednostavnu poštansku adresu.
- Završite postupak osnivanja na daljinu putem legalizovanog punomoćja, što je opcija posebno osmišljena za osnivače van EU koji ne mogu da putuju u Holandiju.
Razumevanje ekonomske suštine kompanije i poreske rezidentnosti u Holandiji
Korporativna supstanca predstavlja meru stvarne ekonomske aktivnosti i ovlašćenja za donošenje odluka lociranih unutar Holandije. Za međunarodne preduzetnike, ispunjavanje zahteva u pogledu supstance za Dutch BV je od suštinskog značaja kako bi se osiguralo da kompanija bude priznata kao legitimni rezident u poreske svrhe. Prema principu „fikcije o osnivanju”, svaka kompanija osnovana po holandskom pravu smatra se poreskim rezidentom Holandije. Međutim, inostrani poreski organi mogu osporiti ovaj status ukoliko kompaniji nedostaje stvarna ekonomska prisutnost. Dokazivanje supstance sprečava da BV bude označen kao protočno društvo ili kompanija sa poštanskim sandučetom prema propisima OECD-a i EU protiv izbegavanja poreza.
Holandska poreska uprava, Belastingdienst, prepoznaje mesto stvarne uprave kao primarni faktor za utvrđivanje poreske rezidentnosti pravnih lica u situacijama primene ugovora. Ovo podrazumeva proveru gde se donose ključne komercijalne i strateške odluke. Ako se upravni odbor kompanije sastaje van Holandije i nema lokalne direktore, rizikuje gubitak pogodnosti povezanih sa holandskom rezidentnošću i može se suočiti sa međunarodnim dvostrukim oporezivanjem.
Pravni osnov za zahteve u pogledu supstance
Pravna rezidentnost se uspostavlja registracijom pri Privrednoj komori (KVK), ali poreska rezidentnost zahteva ispunjavanje specifičnih standarda organa Belastingdienst. Ministarstvo finansija utvrđuje zakonske uslove za subjekte koji traže prethodno poresko mišljenje (ATR), koji su usko povezani sa zahtevima u pogledu supstance za Dutch BV. Ovi uslovi obično zahtevaju direktore koji su holandski rezidenti i lokalno vođenje knjiga. Mesto stvarne uprave je mesto gde se upravni odbor sastaje radi obavljanja svojih dužnosti i gde se odvija svakodnevno upravljanje. Kompanije takođe moraju čuvati finansijsku i administrativnu evidenciju 7 godina, odnosno 10 godina za nepokretnosti, kako bi ostale usklađene sa holandskim zakonom.
Prednosti uspostavljanja stvarne ekonomske prisutnosti
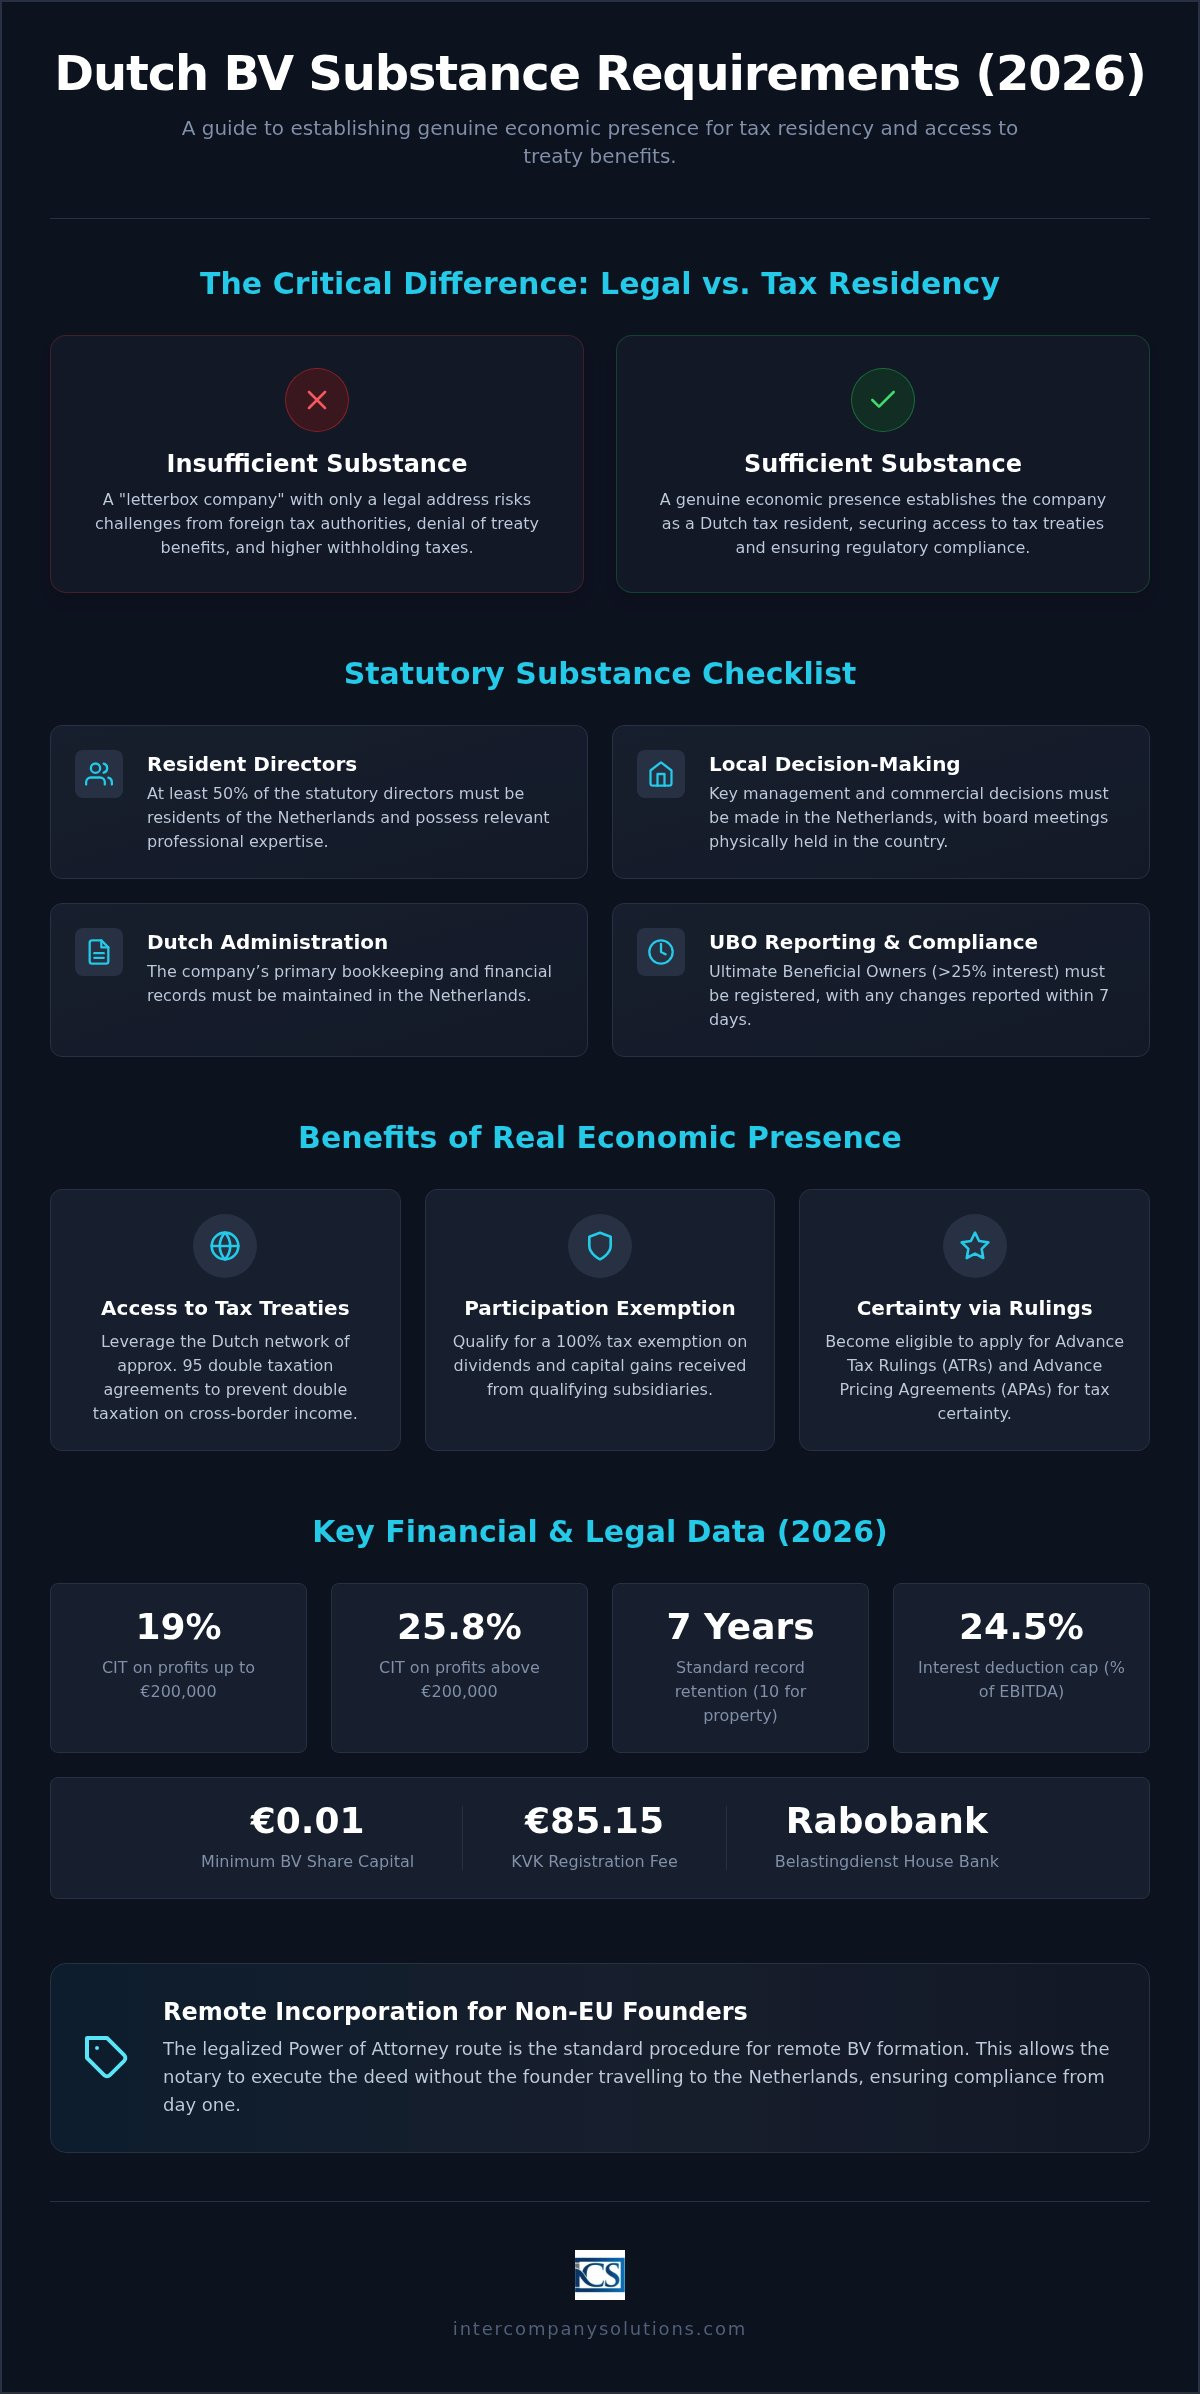
Održavanje visokog nivoa supstance omogućava BV-u pristup širokoj holandskoj mreži ugovora o izbegavanju dvostrukog oporezivanja, koja obuhvata približno 95 sporazuma o dvostrukom oporezivanju. Ova mreža pomaže u ublažavanju međunarodnog dvostrukog oporezivanja prekograničnih prihoda. Kompanije sa dovoljnim nivoom supstance kvalifikuju se za participaciono izuzeće, koje obezbeđuje 100% poresko oslobođenje na dividende i kapitalne dobitke od kvalifikovanih zavisnih društava. Pravna lica takođe mogu podneti zahtev za sporazum o transfernim cenama unapred (APA) radi obezbeđivanja poreske izvesnosti u pogledu metoda transfernih cena. Ovaj proaktivni pristup, u kombinaciji sa korišćenjem banke Rabobank kao zvanične banke organa Belastingdienst od 1. maja 2026. godine, jača profil kompanije kao usklađenog poreskog obveznika. Uspostavljanje snažne prisutnosti osigurava da kompanija može koristiti stope poreza na dobit preduzeća (CIT) od 19% na dobit do 200.000 € i 25,8% na iznose koji prelaze ovaj prag.
Zakonski zahtevi u pogledu supstance za holandske subjekte
Holandski pravni okvir postavlja specifična merila koja pravno lice mora ispuniti da bi se smatralo pravim rezidentom u poreske svrhe. Ovi zahtevi u pogledu supstance za Dutch BV usklađeni su sa BEPS okvirom OECD-a, čiji je cilj sprečavanje erozije poreske osnovice i premeštanja dobiti osiguravanjem da kompanije imaju stvarne ekonomske veze sa jurisdikcijama u kojima tvrde da imaju rezidentnost. Ključni zakonski zahtevi uključuju:
- Najmanje 50% od ukupnog broja statutarnih direktora moraju biti rezidenti Holandije.
- Kompanija mora održavati minimalni osnovni kapital od 0,01 € za Dutch BV.
- Sve sednice upravnog odbora moraju se održavati u Holandiji, gde se ključne upravljačke odluke dokumentuju u zapisnicima.
- Kompanija mora ispunjavati svoje obaveze prijavljivanja UBO-a, identifikujući pojedince sa >25% udela.
Kriterijumi upravljanja i donošenja odluka
Direktori sa prebivalištem u Holandiji moraju posedovati profesionalno znanje i stručnost potrebne za efikasno obavljanje svojih uloga. Nije dovoljno imati direktore rezidente koji deluju samo kao fiktivni zastupnici. Sednice odbora moraju uključivati fizičko prisustvo direktora ili se voditi putem lokalne infrastrukture kako bi se osiguralo da upravljanje i rukovođenje kompanijom („mind and management”) ostanu u zemlji. Lokalno rukovodstvo mora imati autonomno ovlašćenje za donošenje odluka koje obavezuju kompaniju bez potrebe za stalnim odobrenjem stranih matičnih subjekata. Dokumentovanje ovih sastanaka u detaljnim zapisnicima pruža neophodne dokaze za poreske kontrole.
Administrativni i standardi izveštavanja
Usklađenost se proteže i na način na koji kompanija rukuje svojim internim podacima i finansijskim obavezama. Računovodstvena evidencija se mora voditi u Holandiji i čuvati najmanje 7 godina, odnosno 10 godina za nepokretnosti. Primarni bankovni račun kompanije mora se voditi iz same zemlje. Od 1. maja 2026. godine, Rabobank služi kao zvanična banka za Belastingdienst, što je čini logičnim izborom za pravna lica koja žele da usklade svoje finansijsko poslovanje sa lokalnim standardima.
Kritična, ali često zanemarena komponenta supstance jeste transparentnost u pogledu vlasništva. Kompanije moraju ispuniti svoje obaveze izveštavanja o stvarnim vlasnicima (UBO) identifikovanjem lica koja poseduju udeo veći od 25%. Prema holandskom zakonu, sve promene UBO podataka moraju se prijaviti organu KVK u roku od 7 dana. Neuspešno vođenje tačnog UBO registra može ukazivati na nedostatak interne kontrole i može pokrenuti kontrole poreskih organa. Ako vam je potrebna pomoć u vezi sa ovim prijavama, možete kontaktirati naše stručnjake za usklađenost radi procene vaše trenutne strukture.
Uloga supstance u pristupu poreskim ugovorima i rešenjima
Strani poreski organi često pomno ispituju Dutch BV entitete kako bi se uverili da se ne koriste isključivo za zloupotrebu poreskih ugovora (treaty shopping). Da bi ostvarilo pogodnosti iz opsežne holandske mreže od 95 sporazuma, društvo mora dokazati da je stvarni rezident u poreske svrhe. Zakonski propisana ekonomska suština (substance) preduslov je za dobijanje Potvrde o poreskoj rezidentnosti (Residence Certificate) od strane Belastingdienst-a. Bez ove potvrde, strane jurisdikcije mogu odbiti primenu sniženih stopa poreza po odbitku na dividende, kamate ili autorske naknade. Neispunjavanje zahteva koji se odnose na Dutch BV substance requirements često dovodi do uskraćivanja oslobođenja od poreza po odbitku prema Direktivi EU o matičnim i zavisnim društvima, posebno ako se struktura smatra veštačkom.
Protočna društva (conduit companies) uključena u unutar-grupno finansiranje ili licenciranje suočavaju se sa još strožim izveštavanjem prema smernicama ATAD 3. Ova pravila ciljaju entitete sa ograničenom ekonomskom aktivnošću koji prvenstveno drže imovinu ili preusmeravaju prihode. Ako BV ne ispunjava minimalne pragove ekonomske suštine, može izgubiti pravo na poreske olakšice i suočiti se sa povećanim zahtevima za transparentnošću širom Evropske unije. Ovakav nadzor čini ključnim za međunarodne osnivače da održe funkcionalno prisustvo koje je u skladu sa globalnim standardima protiv izbegavanja plaćanja poreza.
Unapred doneta poreska rešenja (ATR) i ekonomska suština
Belastingdienst pruža izvesnost u pogledu budućih poreskih pozicija putem unapred donetih poreskih rešenja (Advance Tax Rulings - ATR). Da bi se obezbedio ATR, podnosilac zahteva mora ispuniti sve zakonske uslove ekonomske suštine. Ukoliko društvo nema dovoljnu ekonomsku suštinu, holandska poreska uprava je dužna da spontano razmenjuje informacije sa stranim poreskim organima. Ova transparentnost osigurava da druge zemlje budu upoznate sa statusom entiteta i da mogu u skladu s tim proceniti poreske obaveze. Održavanje pravilnog računovodstva za Dutch BV strukture predstavlja kritičan deo ovog procesa, jer obezbeđuje dokumentovani trag potreban da se podrži zahtev za donošenje rešenja i dokaže kontinuirana usklađenost.
Kriterijumi ekonomske suštine za holding kompanije
Investicione holding strukture moraju ispuniti specifične zahteve da bi se kvalifikovale za izuzeće učešća (participation exemption) na dividende i kapitalne dobitke. Nije dovoljno samo posedovati udele; društvo mora aktivno upravljati svojom imovinom. Dokazivanje ove aktivnosti često zahteva nastanak lokalnih troškova upravljanja ili održavanje lokalnih isplata zarada. U 2026. godini, ograničenje odbitka kamata ostaje 24,5% EBITDA, što ograničava mogućnost odbitka neto troškova kamata za društva sa značajnim zaduženjem. Obezbeđivanje funkcionalne kancelarije i direktora rezidenata za vašu holding kompaniju pomaže u dokazivanju da entitet nije samo fiktivno društvo (shell company), štiteći njegovo pravo na izuzeće učešća i minimizirajući rizik od međunarodnih poreskih sporova.
Praktična primena ekonomskog prisustva
Ispunjavanje zahteva koji se odnose na Dutch BV substance requirements podrazumeva prelazak iz početne faze osnivanja u aktivno, dokumentovano poslovanje. Belastingdienst očekuje da vidi društvo koje funkcioniše unutar holandske privrede tako što stvara operativne troškove i lokalno upravlja sopstvenim poslovima. Ovo ekonomsko prisustvo se verifikuje kroz finansijsku evidenciju, koja se mora čuvati 7 godina, odnosno 10 godina za nepokretnosti. Podnošenje godišnjih finansijskih izveštaja registru KVK u roku od 12 meseci od završetka finansijske godine predstavlja obavezan korak koji dokazuje da je društvo aktivan i transparentan entitet. Od 1. maja 2026. godine, Rabobank je matična banka holandske poreske uprave, što je čini preferiranim izborom za upravljanje ovim lokalnim transakcijama.
Zaposleni i usklađenost obračuna zarada
Zapošljavanje lokalnog osoblja jedan je od najefikasnijih načina da se ojača profil ekonomske suštine međunarodnog poslovanja. Kada društvo zapošljava pojedince u Holandiji, to dokazuje da se funkcionalni zadaci i stvaranje vrednosti odvijaju lokalno. Korišćenje payroll services Netherlands osigurava da se svim porezima na zarade i doprinosima za socijalno osiguranje upravlja u skladu sa lokalnim zakonom. Za kvalifikovane međunarodne zaposlene može se primeniti pravilo o poreskoj nadoknadi od 30% (30% ruling), koje poslodavcu omogućava da isplati neoporezivu naknadu za ekstrateritorijalne troškove. Ovaj podsticaj čini Holandiju privlačnom lokacijom za regrutovanje specijalizovanih talenata za upravljanje vašim holandskim operacijama.
Funkcionalna analiza i stvaranje vrednosti
Funkcionalni profil društva mora odgovarati njegovoj prijavljenoj ekonomskoj suštini kako bi izdržao kontrolu i holandskih i stranih poreskih organa. Ako društvo tvrdi da upravlja intelektualnom svojinom visoke vrednosti ili složenim finansijskim instrumentima, mora imati lokalnu stručnost i infrastrukturu da podrži te tvrdnje. To uključuje vođenje lokalnog knjigovodstva i obezbeđivanje potpune BTW usklađenosti, sa stopama koje su obično postavljene na 21% ili 9% u zavisnosti od dobara ili usluga. Tokom početnog osnivanja, primenjuje se jednokratna KVK naknada za registraciju u iznosu od 85,15 € (2026). Usklađivanje vaše operativne realnosti sa vašom pravnom strukturom je od vitalnog značaja za društva koja žele da ostvare pogodnosti stopa poreza na dobit pravnih lica (CIT) od 19% na prvih 200.000 € dobiti i 25,8% iznad tog praga. Društvo takođe mora osigurati da su UBO podaci tačni, jer se svaka promena mora prijaviti u KVK u roku od 7 dana.
Održavanje usklađenosti tokom procesa osnivanja na daljinu
Za osnivače van EU, najefikasniji put za ulazak jeste putem legalizovanog punomoćja (POA). Ovaj proces omogućava osnivanje privrednog društva na daljinu bez potrebe da osnivač putuje u Holandiju. Holandski javni beležnik sačinjava osnivački akt na osnovu legalizovane dokumentacije koju dostavi osnivač. Iako je pravno osnivanje brzo, ispunjavanje Dutch BV zahteva u pogledu ekonomske suštine mora biti prioritet od samog početka. Blagovremeno planiranje ekonomske suštine osigurava da naknadne prijave za PDV brojeve i EORI registracije budu uspešne, pošto Belastingdienst procenjuje funkcionalno prisustvo subjekta pre izdavanja ovih identifikatora.
Rezidentni BV koji ispunjava sve standarde usklađenosti ostvaruje pravo na standardne stope poreza na dobit pravnih lica (CIT) od 19% na dobit do 200.000 € i 25,8% na bilo koji iznos preko ovog praga. Ove stope se primenjuju pod uslovom da društvo zadrži svoju poresku rezidentnost putem aktivnog upravljanja i donošenja odluka na lokalnom nivou. Društvo takođe mora da se pridržava obaveza izveštavanja o stvarnim vlasnicima (UBO), identifikujući svako fizičko lice sa udelom većim od 25% i prijavljujući sve promene registru KVK u roku od 7 dana. Određivanje osnovnog kapitala na zakonski minimum od 0,01 € je uobičajena praksa u ovoj fazi, mada operativni budžet mora ostati srazmeran poslovnim aktivnostima.
Vremenski okvir registracije na daljinu
Inicijalno osnivanje Dutch BV putem POA procedure obično traje 3-5 radnih dana od trenutka prijema legalizovane dokumentacije. Ova faza obuhvata javnobeležničku overu i obaveznu registraciju kod KVK, za koju jednokratna naknada u 2026. godini iznosi 85,15 €. Međutim, prelazak na punu poresku usklađenost traje duže. Za subjekte u stranom vlasništvu, proces registracije za PDV obično zahteva 6-8 nedelja. Tokom ovog perioda, društvo bi trebalo da dovrši svoje lokalno administrativno uspostavljanje, uključujući otvaranje računa u banci Rabobank, koja služi kao matična banka za Belastingdienst od 1. maja 2026. godine.
Strateško vođenje za globalne preduzetnike
Međunarodni vlasnici preduzeća moraju primeniti metodičan pristup holandskoj korporativnoj administraciji. Zahtevi se mogu značajno razlikovati između osnivača iz EU i onih van EU, posebno u pogledu radnih dozvola i pravila o rezidentnosti direktora. Iako je osnivanje na daljinu standard za nerezidente, održavanje stvarnog upravljanja i rukovođenja („mind and management”) društvom u Holandiji jeste ono što osigurava dugoročne pogodnosti iz ugovora o izbegavanju dvostrukog oporezivanja. Proaktivno upravljanje Dutch BV zahtevima u pogledu ekonomske suštine sprečava rizik od označavanja društva kao fiktivne firme („letterbox company”) od strane stranih poreskih organa i obezbeđuje pravilno čuvanje evidencije tokom propisanih 7 godina.
Poslednji put pregledano: avgust 2026.
Obezbeđivanje vaše holandske korporativne budućnosti kroz stratešku usklađenost
Poštovanje Dutch BV zahteva u pogledu ekonomske suštine osigurava da vaš pravni subjekt ostane priznati poreski rezident, štiteći vaše pravo na učešće u oslobađanju (participation exemption) i široku mrežu poreskih ugovora. Prelazak sa jednostavne registracije na aktivno fiskalno upravljanje najefikasniji je način da se izbegnu rizici povezani sa statusom fiktivne kompanije. Dokumentovanjem lokalnih odluka i održavanjem funkcionalnog prisustva, postavljate stabilne temelje za međunarodni rast.
Intercompany Solutions je lider na tržištu u oblasti osnivanja privrednih društava u Holandiji od 2015. godine. Specijalizovani smo za osnivanje na daljinu za preduzetnike van EU i pružamo sveobuhvatnu podršku za računovodstvo i podnošenje poreskih prijava za CIT kako bi vaše poslovanje ostalo usklađeno sa propisima. Naši stručnjaci povezuju početno uspostavljanje i kontinuirano poštovanje regulative, obezbeđujući da se vašim profesionalnim interesima upravlja sa preciznošću.
Radujemo se što ćemo vam olakšati širenje poslovanja u Holandiju i pružiti podršku vašem dugoročnom operativnom uspehu.
Poslednji put pregledano: avgust 2026.
Često postavljana pitanja
Koji su minimalni zahtevi u pogledu ekonomske suštine za Dutch BV u 2026. godini?
Ključni zahtevi obuhvataju imenovanje najmanje 50% direktora koji su rezidenti Holandije, donošenje glavnih odluka uprave u Holandiji i vođenje lokalne računovodstvene evidencije tokom 7 godina. Društvo takođe mora da koristi lokalni bankovni račun. Od 1. maja 2026. godine, matična banka za Belastingdienst je Rabobank. Ovi kriterijumi osiguravaju da se BV posmatra kao stvarni privredni subjekt, a ne kao fiktivna kompanija (shell company) osnovana radi izbegavanja plaćanja poreza.
Zašto je ekonomska suština neophodna za pristup holandskim poreskim ugovorima?
Ekonomska suština je neophodna da bi se dokazalo da je društvo stvarni poreski rezident Holandije, a ne veštačka struktura stvorena radi zloupotrebe poreskih ugovora (treaty shopping). Bez dovoljnog ekonomskog prisustva, strani poreski organi mogu uskratiti pogodnosti iz 95 ugovora o izbegavanju dvostrukog oporezivanja koje Holandija primenjuje. Ispunjavanje Dutch BV zahteva u pogledu ekonomske suštine ključno je za dobijanje potvrde o rezidentnosti (Residence Certificate), koja potvrđuje vaše pravo na snižene stope poreza po odbitku.
Može li se privrednim društvom Dutch BV upravljati na daljinu uz ispunjavanje pravila o ekonomskoj suštini?
Da, upravljanje na daljinu je moguće, ali stvarno upravljanje i rukovođenje (mind and management) mora ostati u Holandiji. To znači da se ključne strateške odluke moraju donositi i dokumentovati tokom sednica uprave održanih na teritoriji Holandije. Iako osnivači mogu boraviti u inostranstvu, najmanje polovina statutarnih direktora moraju biti holandski rezidenti. Osnivači van EU često koriste proceduru sa legalizovanim punomoćjem (Power of Attorney) za osnivanje, što im omogućava da osnuju pravno lice bez putovanja.
Kako Belastingdienst proverava ekonomsku suštinu privrednog društva?
Holandska poreska uprava proverava različite pokazatelje privredne aktivnosti, kao što su lokacija održavanja sednica uprave, rezidentnost direktora i postojanje lokalnih operativnih troškova. Takođe proveravaju da li društvo vodi svoje knjigovodstvo u Holandiji i da li podnosi godišnje finansijske izveštaje registru KVK u roku od 12 meseci od završetka poslovne godine. Tačno UBO izveštavanje za svakoga sa udelom većim od 25% takođe predstavlja ključni deo postupka provere.
Koja je razlika između statutarne suštine i stvarnog ekonomskog prisustva?
Statutarna suština se odnosi na minimalne zakonske zahteve, kao što su imenovanje direktora rezidenata i posedovanje lokalne adrese sedišta. Stvarno ekonomsko prisustvo ide dublje, zahtevajući od društva da obavlja funkcionalne zadatke i snosi operativne troškove srazmerne svom poslovanju. Iako je za BV potreban osnovni kapital od samo 0,01 €, društvo mora dokazati da se kreiranje vrednosti odvija na lokalnom nivou. Ova razlika je od suštinskog značaja za društva koja žele da se kvalifikuju za CIT stope od 19% i 25,8%.
Da li holandsko holding društvo ima drugačije zahteve u pogledu ekonomske suštine?
Holding društva podležu specifičnoj kontroli kako bi se osiguralo da ne služe samo kao protočni kanali za finansiranje unutar grupe ili licenciranje. Da bi se kvalifikovao za učešće u oslobađanju (participation exemption) na dividende, holding mora aktivno upravljati svojim zavisnim društvima. To često zahteva postojanje lokalnih troškova upravljanja ili zarada. U 2026. godini, ovi subjekti se takođe moraju pridržavati ograničenja odbitka kamata, koje je limitirano na 24,5% EBITDA ili prag od 1 milion €.
Koje su posledice neispunjavanja holandskih standarda ekonomske suštine?
Neispunjavanje ovih standarda može dovesti do uskraćivanja pogodnosti iz ugovora o izbegavanju dvostrukog oporezivanja i primene viših stopa poreza po odbitku na prekogranična plaćanja. Belastingdienst takođe može spontano razmeniti informacije sa stranim poreskim organima ukoliko se proceni da je ekonomska suština nedovoljna. Pored toga, društva mogu izgubiti pristup prethodnim poreskim mišljenjima (Advance Tax Rulings). Održavanje Dutch BV zahteva u pogledu ekonomske suštine štiti subjekat od klasifikovanja kao fiktivna kompanija (letterbox company) u skladu sa pravilima EU o sprečavanju izbegavanja poreza.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit pravnih lica
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (btw) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sistem
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |