


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Propuštanje podnošenja godišnjih finansijskih izveštaja Kamer van Koophandel (KVK) u zakonskom roku od dvanaest meseci može dovesti do lične odgovornosti direktora, čak i onih koji svojim društvima upravljaju iz inostranstva. Održavanje usklađenosti zahteva više od pukog poštovanja roka; ono podrazumeva preciznu sinhronizaciju finansijskih izveštaja, poreskih prijava i administrativnih ažuriranja. Razumevanje specifičnih zahteva za godišnje izveštavanje za Dutch BV je od suštinskog značaja za svakog stranog preduzetnika koji želi da izbegne kazne i zaštiti svoj korporativni veo u 2026. godini.
Verovatno uviđate da je holandsko regulatorno okruženje rigorozno i da zahteva pedantnu pažnju posvećenu detaljima. Ovaj vodič pojednostavljuje tu složenost pružanjem jasnog kalendara usklađenosti za fiskalnu 2026. godinu. Naveli smo tačne rokove za finansijske izveštaje, stope poreza na dobit pravnih lica (CIT) od 19% do 200.000 evra i 25,8% preko tog iznosa, kao i neophodne korake za održavanje UBO registra ažurnim. Praćenjem ovog strukturiranog pregleda možete osigurati da vaš holandski entitet ispunjava svoje zakonske obaveze dok se vi fokusirate na međunarodni rast.
Ključne stavke
- Identifikujte rokove za zahteve godišnjeg izveštavanja za Dutch BV, osiguravajući da se godišnji finansijski izveštaji podnesu KVK-u u roku od 12 meseci od završetka godine.
- Utvrdite obaveze po osnovu poreza na dobit pravnih lica za 2026. godinu, koje iznose 19% do 200.000 € i 25,8% iznad ovog praga.
- Uvedite sistem vođenja evidencije u kojem se administrativna evidencija čuva 7 godina, odnosno 10 godina za dokumentaciju koja se odnosi na nepokretnosti.
- Održavajte UBO registar prijavljivanjem promena u roku od 7 dana za svako fizičko lice sa udelom koji prelazi prag od 25%.
- Upravljajte svim zakonskim podnescima na daljinu putem legalizovanog punomoćja uz profesionalne računovodstvene i sekretarske usluge.
Sadržaj
Zakonski okvir za godišnje izveštavanje za Dutch BV
Dutch BV posluje kao zasebno pravno lice. Ovaj status obezbeđuje ograničenu odgovornost za njegove akcionare, ali takođe nameće stroge obaveze transparentnosti. Holandski građanski zakonik, konkretno Knjiga 2, uspostavlja pravni osnov za ova obelodanjivanja. Usklađenost sa zahtevima za godišnje izveštavanje za Dutch BV nije opciona; to je zakonska obaveza osmišljena da zaštiti poverioce, akcionare i javni interes.
Upravni odbor snosi krajnju odgovornost za osiguravanje da svi finansijski i administrativni podnesci budu tačni i podneti na vreme. Kada kompanija ne ispuni ove obaveze, posledice su ozbiljne. Direktori se mogu suočiti sa administrativnim kaznama od strane Belastingdienst ili KVK. U slučaju stečaja, nepoštovanje standarda izveštavanja može dovesti do pretpostavke nesavesnog upravljanja od strane direktora, što potencijalno može rezultirati ličnom odgovornošću za dugove kompanije.
Klasifikacija vašeg BV-a: mikro, malo, srednje ili veliko
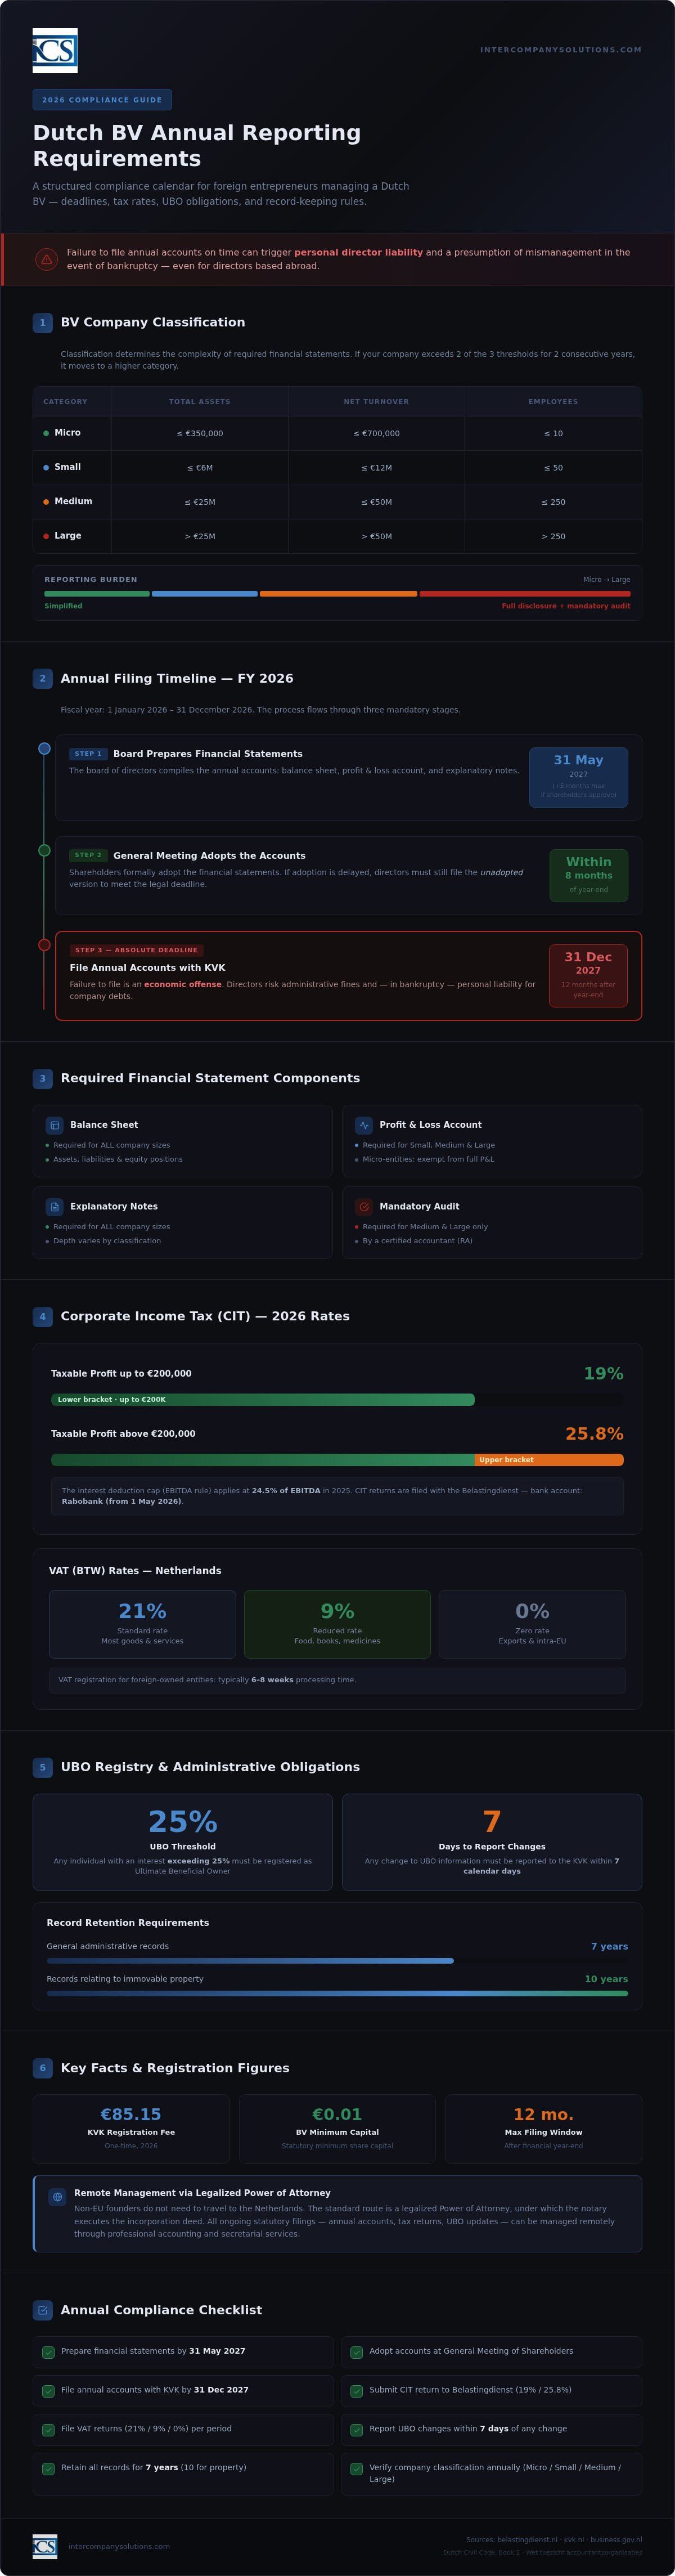
Holandska vlada klasifikuje kompanije u četiri kategorije: mikro, mala, srednja i velika. Ova klasifikacija zavisi od tri specifična kriterijuma: ukupne vrednosti imovine, neto godišnjeg prometa i prosečnog broja zaposlenih. Većina stranih preduzetnika koji osnivaju Dutch BV započinje u kategoriji mikro ili malih privrednih društava.
Klasifikacija je značajna zato što diktira složenost finansijskih izveštaja koje morate pripremiti. Mikro i mali entiteti imaju pogodnost pojednostavljenih režima izveštavanja, koji zahtevaju manje napomena uz izveštaje i manje detaljne bilanse stanja. Ako vaša kompanija prekorači dva od tri praga tokom dve uzastopne godine, ona prelazi u višu kategoriju, što povećava obim obelodanjivanja i potencijalno zahteva obaveznu reviziju od strane ovlašćenog revizora.
Uloga holandske privredne komore (KVK)
Kamer van Koophandel (KVK) služi kao zvanični registar za sva holandska privredna društva. To je centralno mesto za podnošenje godišnjih finansijskih izveštaja, čineći ove informacije dostupnim javnosti. Ova transparentnost omogućava potencijalnim partnerima i poveriocima da provere finansijsko zdravlje poslovanja pre stupanja u transakcije. Pružanje ovih podataka je osnovni deo zahteva za godišnje izveštavanje za Dutch BV.
Za nove entitete osnovane u 2026. godini, naknada za registraciju pri KVK iznosi jednokratno 85,15 €. Nakon registracije, BV mora održavati svoje podatke u Trgovinskom registru. Ovo uključuje održavanje UBO registra ažurnim, gde se mora identifikovati svako fizičko lice sa udelom većim od 25%. Zakonska evidencija, uključujući ove podneske, mora se čuvati 7 godina, dok evidencija koja se odnosi na nepokretnosti zahteva period čuvanja od 10 godina.
Priprema i podnošenje godišnjih finansijskih izveštaja
Finansijska godina za Dutch BV obično prati kalendarsku godinu, počevši od 1. januara i završavajući se 31. decembra. Osim ako osnivački akt vašeg društva ne određuje drugačiji fiskalni period, morate se pridržavati ovog standardnog ciklusa. Proces izveštavanja započinje pripremom godišnjih finansijskih izveštaja od strane upravnog odbora. Nakon što se ovi izveštaji pripreme, moraju se predstaviti generalnoj skupštini akcionara radi usvajanja. Nakon usvajanja, konačni finansijski izveštaji moraju se podneti Kamer van Koophandel (KVK) kako bi se ispunile obaveze transparentnosti pravnog lica.
Standardni rokovi za podnošenje za 2026. godinu
Za finansijsku godinu koja se završava 31. decembra 2026. godine, uprava mora pripremiti finansijske izveštaje do 31. maja 2027. godine. Holandski zakon omogućava specifično produženje do pet meseci za ovu fazu pripreme ukoliko to odobre akcionari. Ovo produženje je često neophodno za složene međunarodne strukture, ali ne menja konačni rok za objavljivanje. Krajnji rok za podnošenje godišnjih finansijskih izveštaja KVK-u je 12 meseci nakon završetka finansijske godine. Za fiskalnu 2026. godinu, ovaj datum je 31. decembar 2027. godine.
Striktno poštovanje ovih datuma je od suštinskog značaja. Ukoliko akcionari ne usvoje finansijske izveštaje na vreme, direktori moraju ipak podneti neusvojenu verziju izveštaja kako bi ispunili zahtev od 12 meseci. Propuštanje podnošenja predstavlja privredni prestup i može dovesti do značajnih novčanih kazni. Možete kontaktirati naš specijalizovani tim radi koordinacije ovih rokova i obezbeđivanja da zahtevi za godišnje izveštavanje vašeg Dutch BV budu ispunjeni bez odlaganja.
Komponente finansijskog izveštaja
Konkretni dokumenti koji su potrebni za vaše godišnje podnošenje zavise od toga da li je vaš BV klasifikovan kao mikro, malo, srednje ili veliko pravno lice. Kao minimum, sva društva moraju dostaviti bilans stanja i napomene uz finansijske izveštaje. Mala društva i veća pravna lica moraju uključiti i bilans uspeha. Iako su mikro pravna lica izuzeta od objavljivanja podataka o bilansu uspeha, ona su i dalje u obavezi da vode ove evidencije za potrebe svoje interne administracije i poreskih obaveza.
- Mikro i mala: Pojednostavljeni bilans stanja i ograničene napomene. Revizija nije potrebna.
- Srednja i velika: Potpuni bilans stanja, bilans uspeha i izveštaj direktora.
- Zahtevi za reviziju: Primenjuju se samo na društva koja ispunjavaju dva od tri zakonska praga u pogledu imovine, prometa i broja zaposlenih.
Evidencije se moraju čuvati 7 godina u formatu koji ostaje dostupan za inspekciju od strane holandskih organa. Za subjekte koji poseduju nepokretnosti, ovaj period čuvanja se povećava na 10 godina. Obezbeđivanje tačne izrade ovih komponenti predstavlja ključni deo održavanja dobrog statusa vašeg društva u Holandiji.
Usklađenost sa porezom na dobit pravnih lica (CIT) i PDV-om u 2026. godini
Porez na dobit pravnih lica (CIT) predstavlja obaveznu godišnju poresku prijavu za svaki Dutch BV, bez obzira na njegovu veličinu ili nivo aktivnosti. Dok se prethodni odeljak fokusirao na javno obelodanjivanje putem KVK, prijave poreza na dobit podnose se direktno poreskoj upravi Belastingdienst (holandskoj poreskoj upravi). Ove prijave moraju tačno odražavati oporezivu dobit društva, koja se često razlikuje od komercijalne dobiti iskazane u godišnjim finansijskim izveštajima usled specifičnih fiskalnih usklađivanja koja nalaže holandski poreski zakon.
Poreske stope i pragovi za 2026. godinu
Holandski sistem oporezivanja dobiti pravnih lica koristi dvostepenu strukturu poreskih razreda. Za fiskalnu 2026. godinu, stope ostaju stabilne kako bi se obezbedilo predvidivo okruženje za međunarodne investitore. Ovaj stepenasti pristup osigurava da manja preduzeća i startapovi imaju korist od nižeg poreskog opterećenja na svoju početnu dobit.
| Razred oporezive dobiti | Primenjiva stopa CIT-a (2026) |
|---|---|
| Do 200.000 € | 19% |
| Preko 200.000 € | 25,8% |
Pored osnovnih stopa, direktori moraju uzeti u obzir specifična ograničenja na odbitke. Gornja granica za odbitak kamata iznosi 24,5% EBITDA za period 2026. godine. Ovo pravilo sprečava prekomerno zaduživanje i predstavlja kritičnu komponentu zahteva za godišnje izveštavanje za Dutch BV za kompanije sa značajnim finansiranjem. Pored toga, usklađenost sa porezom na dodatu vrednost (PDV/BTW) je od ključnog značaja. Većina BV podnosi PDV prijave na tromesečnom nivou, mada Belastingdienst može naložiti mesečno podnošenje za subjekte sa velikim obimom poslovanja. Za subjekte u stranom vlasništvu, PDV registracija obično traje 6-8 nedelja. Standardne stope PDV-a su 21%, 9% ili 0%, u zavisnosti od prirode isporučene robe ili pruženih usluga.
Procedure plaćanja i promena banke Belastingdienst
Podnošenje poreske prijave predstavlja samo prvu polovinu usklađenosti; naknadna uplata mora stići nadležnim organima kroz odgovarajuće kanale. Došlo je do značajne proceduralne promene koju svi direktori moraju poštovati. Matična banka Belastingdienst je Rabobank od 1. maja 2026. godine. Sve uplate za porez na dobit preduzeća (CIT), PDV ili porez na zarade moraju se slati na ažurirane IBAN brojeve povezane sa ovom institucijom kako bi se osigurala njihova pravilna obrada.
Prilikom plaćanja morate koristiti tačan poziv na broj naveden na poreskom rešenju. Ovaj 16-cifreni kod obezbeđuje da se sredstva rasporede na vaš konkretni poreski dug. Bez ovog poziva na broj, sistemi Belastingdienst možda neće prepoznati transakciju, što dovodi do neraspoređenih sredstava i potencijalnih kazni za zakašnjelo plaćanje, čak i ako je novac na vreme napustio vaš račun. Neophodno je održavati jasan trag ovih plaćanja, jer se poslovna evidencija mora čuvati 7 godina kako bi se ispunili zahtevi revizije. Profesionalne Računovodstvene i poreske usluge mogu pomoći u upravljanju ovim elektronskim podnošenjima i rasporedima plaćanja kako bi se obezbedila kontinuirana usklađenost.
Zakonske administrativne obaveze i UBO registar
Pored javnog podnošenja finansijskih izveštaja i poreskih prijava, svaki Dutch BV mora voditi sveobuhvatnu internu administraciju. Ovo vođenje evidencije služi kao dokazni osnov za sva finansijska obelodanjivanja i poreske pozicije. Prema holandskom zakonu, poslovna evidencija se mora čuvati najmanje 7 godina u čitljivom i pristupačnom formatu. To uključuje sva primarna dokumenta kao što su fakture, bankovni izvodi, ugovori i korespondencija. Ako vaš BV poseduje ili upravlja nepokretnom imovinom, zakon nalaže duži period čuvanja od 10 godina za svu povezanu dokumentaciju. Ovo interno održavanje je osnovna komponenta zahteva za godišnje izveštavanje za Dutch BV koju direktori moraju nadzirati tokom cele godine.
Vođenje korporativne administracije
Moderni Dutch BV subjekti obično preferiraju digitalno skladištenje za svoju administraciju. Belastingdienst dozvoljava digitalnu evidenciju pod uslovom da su integritet i autentičnost podataka zagarantovani i da evidencija ostaje lako dostupna za inspekciju. Kompletna administracija nije ograničena na dnevnik transakcija; ona mora obuhvatiti sve prateće dokaze koji opravdavaju finansijski status kompanije. Za preduzetnike koji žele da odu dalje od osnovnog vođenja evidencije i iskoriste svoju poslovnu inteligenciju, pogledajte Momentum One za specijalizovano savetovanje u oblasti podataka i analitike. Više detalja o ovim standardima možete pronaći u našem vodiču o računovodstvu za usklađenost i poreske obaveze za Dutch BV.
Direktori bi trebalo da osiguraju da se digitalne arhive redovno rezervno kopiraju i da prelazak sa fizičkog na digitalni format ne dovede do gubitka metapodataka potrebnih za potrebe revizije. Propust da se predstavi kompletna administracija tokom poreske kontrole može dovesti do preokretanja tereta dokazivanja. U takvim slučajevima, poreski organi mogu proceniti vašu obavezu na osnovu sopstvenih proračuna, što često rezultira višim poreskim razrezima. Održavanje uredne evidencije je najefikasniji način da se zaštite fiskalni interesi kompanije.
Registar stvarnih vlasnika (UBO) je obavezni sistem obelodanjivanja osmišljen da spreči pranje novca i osigura korporativnu transparentnost. Za Dutch BV, svako fizičko lice koje poseduje više od 25% akcija, glasačkih prava ili vlasničkog udela smatra se UBO-om. Ovo se odnosi i na direktnu i na indirektnu kontrolu, kao što su akcije koje se drže preko holding kompanije ili fondacije. Dok su neki UBO podaci dostupni javnosti, kao što su ime i priroda udela, osetljivije informacije poput jedinstvenog građanskog broja (BSN) i adrese prebivališta ostaju privatne i dostupne samo ovlašćenim organima.
Kritičan aspekt zahteva za godišnje izveštavanje za Dutch BV jeste obaveza da se ovaj registar održava ažurnim. Sve promene UBO informacija, kao što su prenos akcija ili promena adrese prebivališta vlasnika, moraju se prijaviti KVK-u u roku od 7 dana. Ovo je znatno kraći rok od rokova za godišnje podnošenje i zahteva proaktivno upravljanje od strane upravnog odbora. Tokom 2026. godine, KVK i Bureau Economische Handhaving (BEH) nastaviće pažljivo da prate usklađenost sa registrom. Neprijavljivanje promena u roku od 7 dana predstavlja privredni prestup koji može dovesti do administrativnih novčanih kazni ili krivičnog gonjenja.
Upravljanje holandskom usklađenošću na daljinu uz ICS
Upravljanje holandskom kompanijom iz inostranstva zahteva pouzdanog lokalnog partnera. Od našeg osnivanja 2015. godine, pružili smo podršku za više od 1.000 stranih preduzetnika u održavanju njihovog korporativnog statusa. Pravni put putem legalizovanog punomoćja omogućava direktorima nerezidentima da ispune sve zahteve za godišnje izveštavanje za Dutch BV bez putovanja u Holandiju. Ovaj pristup na daljinu obezbeđuje da se zakonske obaveze, od početnog overavanja akta do podnošenja godišnjih finansijskih izveštaja, izvršavaju sa pedantnom preciznošću od strane stručnjaka koji razumeju lokalni administrativni okvir.
Usluge računovodstvenog i poreskog paušala
Efikasna usklađenost poslovanja počinje doslednim vođenjem poslovnih knjiga tokom cele godine. Namenski računovodstveni paušal pojednostavljuje ciklus izveštavanja za 2026. godinu obezbeđujući evidentiranje svih transakcija u realnom vremenu. Ovo proaktivno upravljanje podacima omogućava nesmetan prelaz sa završetka fiskalne godine 31. decembra na pripremu godišnjih finansijskih izveštaja. Naš tim koordinira pripremu ovih izveštaja i obezbeđuje podnošenje poreskih prijava za porez na dobit preduzeća (CIT) u skladu sa stupnjevitim stopama od 19% i 25,8%. Za preduzeća sa aktivno zaposlenim osobljem u Holandiji, integracija usluga obračuna zarada obezbeđuje usaglašavanje poreza na zarade i doprinosa za socijalno osiguranje sa godišnjim korporativnim podnescima.
Stručno vođenje za međunarodne osnivače
Holandsko regulatorno okruženje je strukturirano, ali zahteva specifičnu lokalnu stručnost. Delujemo kao most za direktore nerezidente, pružajući proceduralnu jasnoću neophodnu za efikasno upravljanje BV-om. Ovo uključuje praćenje UBO registra kako bi se osiguralo da se sve promene prijave u obaveznom roku od 7 dana. Takođe proveravamo da li su sve poreske uplate usmerene ka Rabobank-u, koja služi kao matična banka za Belastingdienst od 1. maja 2026. godine. Ovaj nivo nadzora sprečava administrativne greške koje bi mogle dovesti do novčanih kazni ili odgovornosti direktora.
Pouzdanost i tačnost su stubovi našeg savetovanja. Poveravanjem vaših zahteva za godišnje izveštavanje za Dutch BV iskusnim stručnjacima, održavate besprekoran korporativni status i štitite reputaciju svoje kompanije na evropskom tržištu. Naš tim obezbeđuje kontinuirano praćenje KVK podataka kako bi se osiguralo da vaše pravno lice zadrži dobar status tokom cele fiskalne godine. Pozivamo vas da kontaktirate naše stručnjake za besplatne početne konsultacije kako bismo razmotrili vaše specifične potrebe u pogledu usklađenosti poslovanja za 2026. godinu.
Poslednja revizija: oktobar 2023.
Osiguravanje statusa vašeg Dutch BV-a za 2026. godinu i nadalje
Poštovanje zahteva za godišnje izveštavanje za Dutch BV predstavlja temelj uspešnog međunarodnog poslovanja. Osiguravanjem da vaši godišnji finansijski izveštaji budu podneti KVK-u u roku od 12 meseci od završetka finansijske godine i da se uplate CIT-a usmeravaju na ažurirane Rabobank račune, štitite svoje društvo od administrativnih kazni. Održavanje ažurnog UBO registra putem ažuriranja u roku od sedam dana i poštovanje sedmogodišnjeg perioda čuvanja evidencije dodatno učvršćuju vaš nivo usaglašenosti. Ovi koraci su od suštinskog značaja za svakog direktora koji upravlja holandskim pravnim licem iz inostranstva.
Sa više od 2.000 osnivača kojima smo pružili usluge širom sveta, nudimo stručnost potrebnu za upravljanje ovim složenim podnošenjima na daljinu. Naš tim može omogućiti osnivanje Dutch BV-a za samo 3-5 radnih dana, a naša Garancija 100% zadovoljstva osigurava da se vašim profesionalnim interesima pristupi sa najvišim stepenom tačnosti. Bilo da vam je potrebna pomoć oko godišnjih poreskih prijava ili stalna sekretarska podrška, naš tim obezbeđuje stabilan zamah potreban za održavanje usaglašenosti vašeg poslovanja. Radujemo se što ćemo omogućiti vaš dalji rast na holandskom tržištu.
Poslednji put pregledano: oktobar 2023.
Često postavljana pitanja
Koji je rok za podnošenje godišnjih finansijskih izveštaja za Dutch BV u 2026. godini?
Godišnji finansijski izveštaji moraju se podneti KVK-u u roku od 12 meseci od završetka finansijske godine. Za standardnu fiskalnu godinu koja se završava 31. decembra 2026. godine, krajnji rok za objavljivanje je 31. decembar 2027. godine. Ovaj period obuhvata početnih pet meseci za pripremu i sva odobrena produženja. Propuštanje ovog krajnjeg roka smatra se privrednim prestupom i može dovesti do lične odgovornosti direktora ili administrativnih novčanih kazni od strane Privredne komore.
Da li mi je potreban holandski revizor za godišnje izveštavanje mog malog BV-a?
Većina malih i mikro BV društava ne zahteva obaveznu reviziju od strane ovlašćenog računovođe. Revizija je neophodna samo ako vaše društvo ispunjava najmanje dva od tri kriterijuma: imovina veća od 6 miliona evra, neto promet veći od 12 miliona evra ili prosečno 50 ili više zaposlenih. Pošto je većina startapa ispod ovih pragova, oni mogu ispuniti zahteve za godišnje izveštavanje za Dutch BV koristeći pojednostavljene finansijske izveštaje koji ne uključuju izveštaj revizora.
Koje su stope poreza na dobit preduzeća za holandsko društvo u 2026. godini?
Stope poreza na dobit preduzeća (CIT) za 2026. godinu iznose 19% na oporezivu dobit do 200.000 € i 25,8% na dobit koja prelazi taj iznos. Ove stope se primenjuju na sve Dutch BV-ove, bez obzira na to da li su akcionari rezidenti ili nerezidenti. Direktori moraju osigurati da se poreske prijave podnose godišnje Belastingdienst-u i da se uplate šalju na ispravne Rabobank račune nakon bankarske tranzicije 1. maja 2026. godine.
Koliko dugo moram da čuvam svoju holandsku poslovnu evidenciju?
Standardna poslovna evidencija, uključujući fakture, bankarske izvode i ugovore, mora se čuvati najmanje 7 godina u čitljivom formatu. Ako vaš Dutch BV poseduje ili upravlja nepokretnom imovinom, zakon produžava ovaj period čuvanja na 10 godina za svu povezanu dokumentaciju. Ova evidencija mora biti dostupna na uvid holandskim poreskim organima na zahtev. Održavanje organizovane digitalne ili fizičke arhive neophodno je kako bi se potvrdila tačnost vaših godišnjih podnošenja.
Mogu li da podnesem godišnje izveštaje za svoj Dutch BV na daljinu kao nerezident?
Direktori nerezidenti mogu upravljati celokupnim godišnjim izveštavanjem i poreskom usaglašenošću na daljinu putem legalizovanog punomoćja. Ovaj način omogućava profesionalnom pružaocu usluga da u vaše ime obavi predaju finansijskih izveštaja KVK-u i poreskih prijava Belastingdienst-u. Nije potrebno da budete fizički prisutni u Holandiji kako biste ispunili zahteve za godišnje izveštavanje za Dutch BV, pod uslovom da održavate jasnu komunikaciju sa svojim računovodstvenim partnerom i dostavljate potrebnu dokumentaciju.
Šta se dešava ako moj Dutch BV propusti rok za podnošenje KVK-u?
Propuštanje roka od 12 meseci za podnošenje tretira se kao privredni prestup u Holandiji. Društvo se može suočiti sa administrativnim novčanim kaznama, a upravni odbor rizikuje ličnu odgovornost za dugove društva u slučaju stečaja. Ovaj propust se smatra pretpostavkom lošeg upravljanja. Od ključnog je značaja podneti čak i neusvojene finansijske izveštaje ukoliko akcionari nisu doneli konačnu odluku, kako bi se osiguralo poštovanje roka za objavljivanje i očuvao dobar status društva.
Da li je UBO registracija obavezna za sve Dutch BV-ove u 2026. godini?
Registracija stvarnog vlasnika (UBO) je obavezna za svaki Dutch BV. Svako fizičko lice sa više od 25% udela, glasačkih prava ili vlasništva mora biti identifikovano u registru koji vodi KVK. Direktori su takođe zakonski obavezni da prijave sve promene UBO podataka u roku od 7 dana od nastanka promene. Ovaj sistem osigurava transparentnost i pomaže nadležnim organima u sprečavanju finansijskog kriminala kao što su pranje novca ili finansiranje terorizma unutar korporativne strukture.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (btw) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |