


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Pribavljanje privrednog izvoda iz holandske Privredne komore ne znači da je vaše preduzeće spremno za poslovanje. Većina međunarodnih osnivača prekasno shvati da tretiranje osnivanja kao jednostavne linearne kontrolne liste stvara ozbiljne operativne zastoje. Pravovremeno prepoznavanje uobičajenih grešaka pri osnivanju Dutch BV jeste najbolji način da zaštitite svoj vremenski raspored, svoj kapital i svoju odgovornost direktora.
Verovatno već prepoznajete Holandiju kao idealnu evropsku bazu, ali saradnja sa nepoznatim zakonskim institucijama može brzo postati frustrirajuća. Strani direktori se redovno suočavaju sa višemesečnim proverama poslovnih bankovnih računa, odlaganjem izdavanja PDV brojeva od strane Belastingdienst i proceduralnim zapletima prilikom legalizacije punomoćja u inostranstvu. Ovi zastoji retko potiču iz krutog kompanijskog prava, već pre iz tretiranja pravnih akata, poreskih registracija i bankarske usklađenosti kao izolovanih koraka.
Ovaj vodič ukazuje na kritične pravne, poreske i administrativne greške sa kojima se suočavaju strani vlasnici preduzeća i pruža primenljive mere zaštite od njih. Naučićete kako da istovremeno koordinirate holandskog javnog beležnika, privredni registar i poreske organe, obezbeđujući nesmetanu operativnu spremnost bez administrativnih kazni u 2026. godini.
Ključne stavke
- Izbegavanje uobičajenih grešaka pri osnivanju Dutch BV počinje razumevanjem obaveznog sačinjavanja notarskog akta i korišćenjem legalizovanih punomoćja za osnivanje na daljinu.
- Registracija pri Privrednoj komori ne obezbeđuje trenutni poreski pristup, jer se privredni subjekti u stranom vlasništvu suočavaju sa proverom Belastingdienst u trajanju od 6 do 8 nedelja radi dobijanja holandskih PDV brojeva.
- Zakonska usklađenost zahteva registraciju stvarnih vlasnika koji poseduju više od 25% udela, pri čemu se svaka naknadna promena vlasništva mora prijaviti privrednom registru u roku od 7 dana.
- Prihvatanje klijenata u korporativnom bankarstvu prema holandskim zakonima o sprečavanju pranja novca zahteva detaljnu dokumentaciju za direktore nerezidente, umesto da se tretira kao automatska formalnost.
- Istovremeno koordinisanje notarskih akata, prijava poreskoj upravi i komercijalnog uvođenja u poslovanje sprečava dugotrajna operativna kašnjenja i štiti direktore od nepotrebne odgovornosti.
Sadržaj
- Ključne pravne i notarske greške tokom osnivanja Dutch BV
- Zamke pri registraciji za porez u Holandiji: Kašnjenja PDV-a i pogrešni obračuni poreza na dobit pravnih lica
- Regulatorni propusti i propusti u registrima: Prijave stvarnih vlasnika i zakonske prijave
- Operativne zamke: Otvaranje poslovnog bankovnog računa i greške u obračunu zarada direktora
- Plan osnivanja u skladu sa propisima: Osnivanje Dutch BV bez skupih ispravki
Ključne pravne i notarske greške tokom osnivanja Dutch BV
Potcenjivanje zakonskih formalnosti predstavlja jednu od najčešćih grešaka pri osnivanju Dutch BV. Strani preduzetnici često pretpostavljaju da registracija privrednog društva u Holandiji odražava brze, neproverene digitalne prijave uobičajene u jurisdikcijama opšteg prava. Holandsko kompanijsko pravo nameće rigorozne proceduralne zaštitne mere koje zahtevaju direktnu intervenciju javnog beležnika.
Izbor pravne forme: BV u odnosu na oblike bez svojstva pravnog lica
Izbor neadekvatne pravne strukture stvara neposrednu izloženost bilansa stanja. Međunarodni privredni subjekti često mešaju modele bez svojstva pravnog lica sa inkorporisanim subjektima. Preduzetnici i ortačka društva registruju se direktno u Privrednoj komori (KVK) bez notarskih akata, ali ostavljaju osnivače izloženim direktnoj ličnoj odgovornosti.
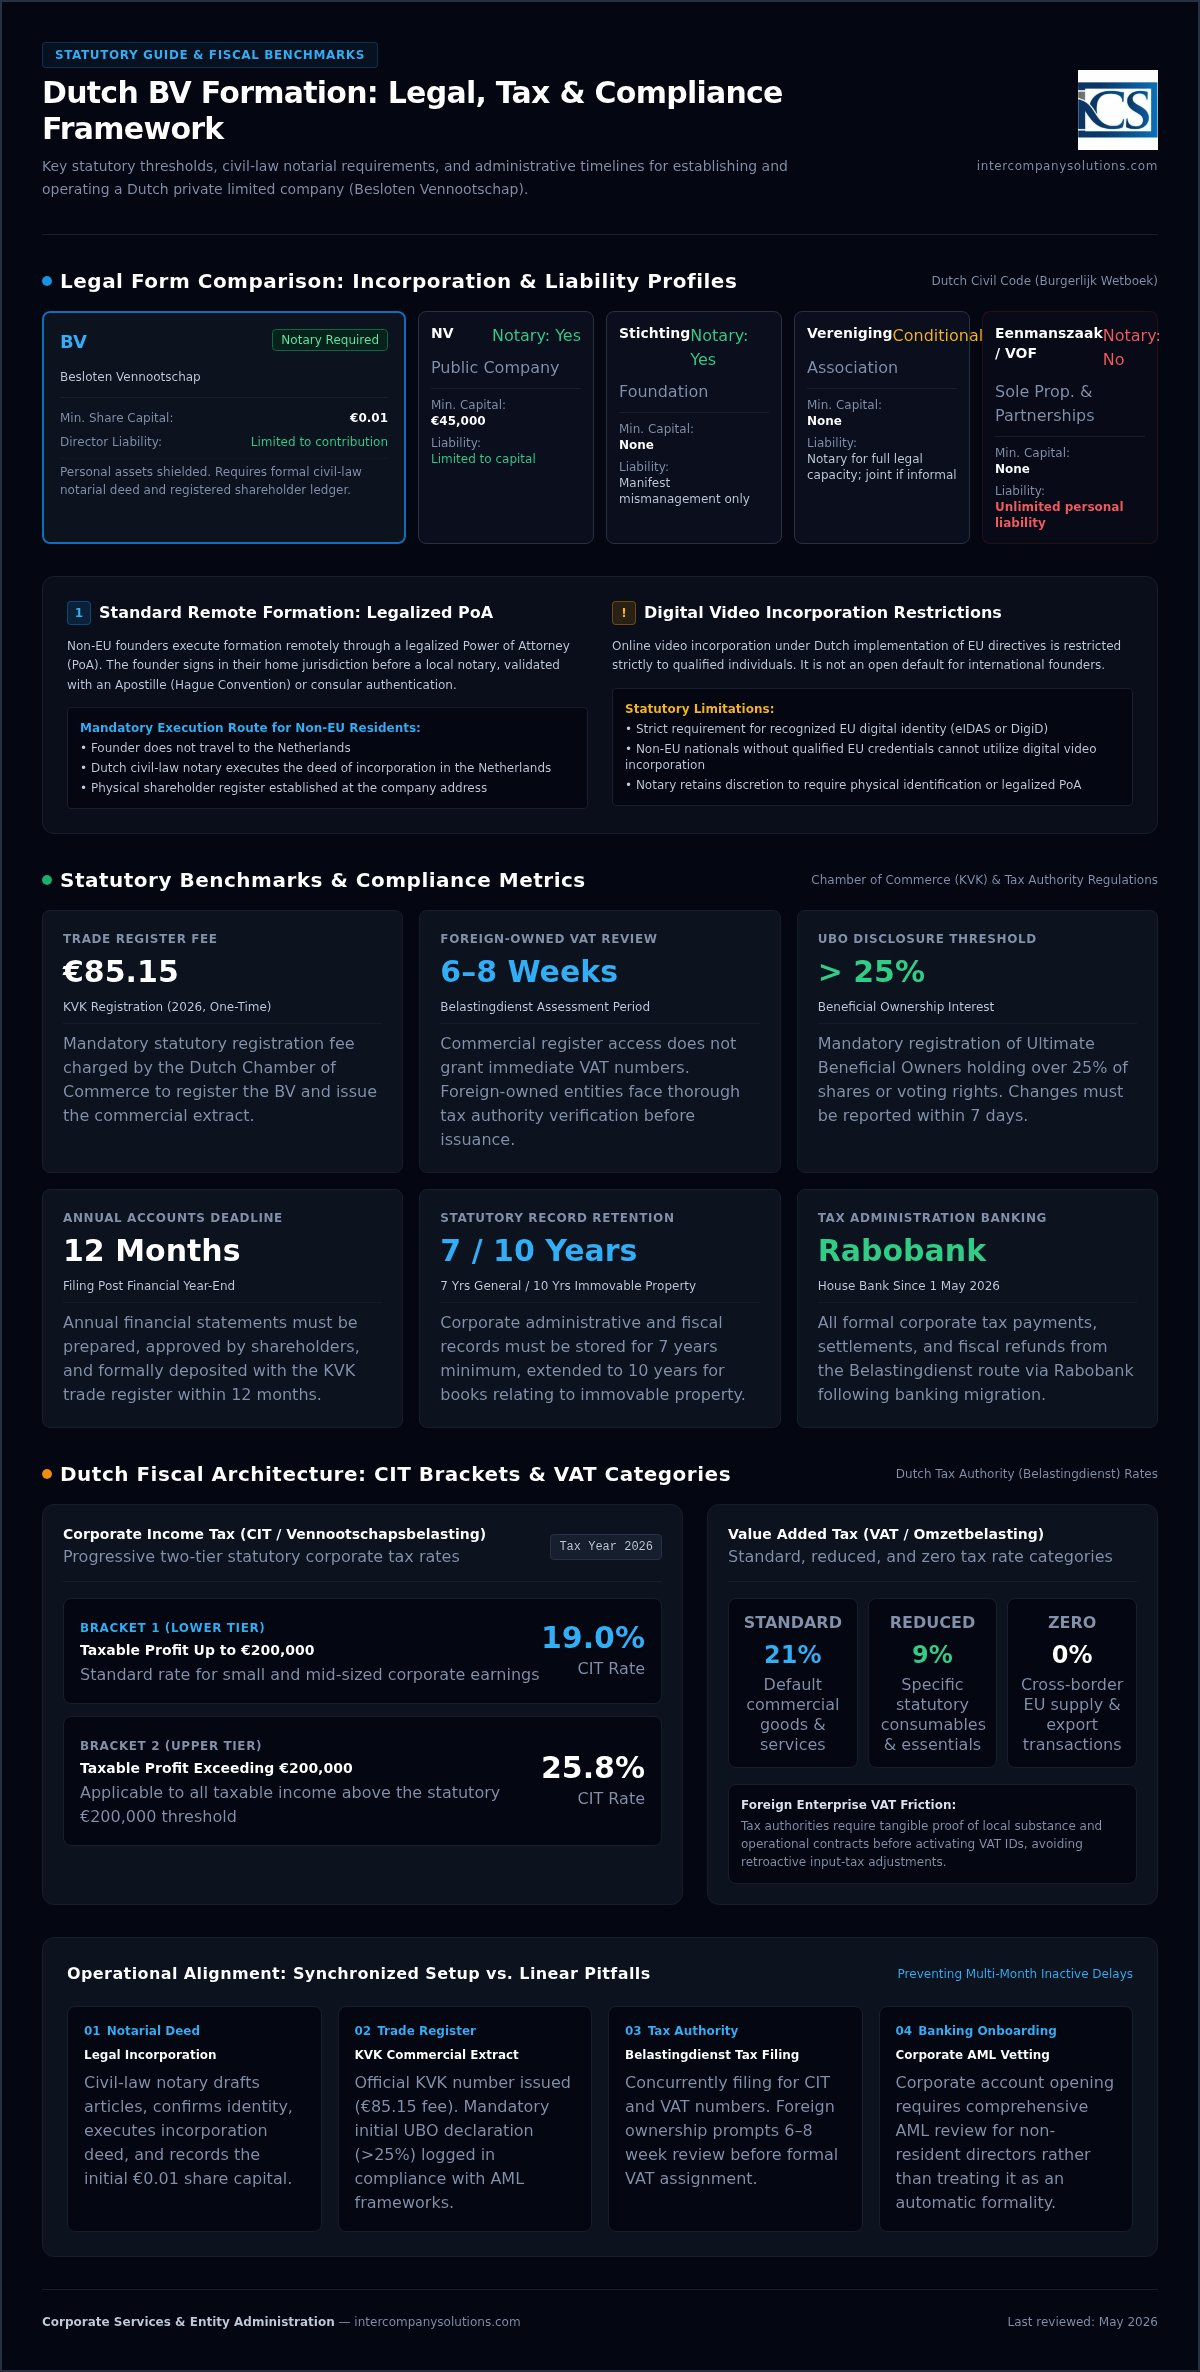
| Pravna forma | Potreban javni beležnik? | Odgovornost osnivača i direktora | Minimalni kapital |
|---|---|---|---|
| BV (Besloten Vennootschap) | Da | Ograničena na ulog u kapital; lična imovina je zaštićena | €0.01 |
| NV (Naamloze Vennootschap) | Da | Ograničena na ulog u kapital | €45,000 |
| Stichting (Fondacija) | Da | Ograničeni pravni subjektivitet; upravni odbor odgovara samo za očigledno nesavesno poslovanje | Nema |
| Vereniging (Udruženje) | Samo za punu pravnu sposobnost | Solidarna odgovornost ukoliko je neformalno; ograničena ukoliko je sačinjeno notarskim aktom i registrovano | Nema |
| Eenmanszaak (Preduzetnik) | Ne | Neograničena lična odgovornost za sve poslovne dugove | Nema |
| VOF / CV / Maatschap (Ortačka društva) | Ne | Solidarna lična odgovornost (komanditori u CV zaštićeni do visine uloga) | Nema |
Osnivanje društva sa ograničenom odgovornošću zahteva sačinjavanje formalnog akta o osnivanju. Regulisana holandskim pravnim okvirom za Besloten vennootschap, BV štiti ličnu imovinu pravnim subjektivitetom društva. Javni beležnik deluje kao nepristrasni državni kontrolor, zakonski obavezan da izradi statut, verifikuje uplate kapitala i proceni zakonitost privrednog subjekta.
Osnivanje na daljinu putem legalizovanog punomoćja
Česta greška je pretpostavka da digitalno osnivanje putem video-veze služi kao pristupačna podrazumevana opcija za strane državljane. Holandska primena direktiva EU striktno ograničava osnivanje putem video-veze na fizička lica koja poseduju priznate digitalne identitete EU (eIDAS ili DigiD). Osnivači van EU ne mogu koristiti ovaj put.
Standardna procedura na daljinu oslanja se na overeno punomoćje (PoA). Strani osnivači potpisuju ovlašćenje u svojoj matičnoj zemlji, koje overava lokalni javni beležnik i koje se legalizuje apostilom u skladu sa Haškom konvencijom, ili putem konzularne legalizacije. Holandski javni beležnik zatim na lokalnom nivou sačinjava osnivački akt u vaše ime. Koordinacija sa stručnjakom za Dutch BV company formation osigurava da identifikacioni dokumenti, sudski prevodi i overe punomoćja ispunjavaju stroge standarde javnog beležnika, bez skupih proceduralnih odbijanja.
Formalnosti u vezi sa osnovnim kapitalom i preciznost registra akcionara
Od uvođenja propisa o Flex-BV, zakonski minimalni osnovni kapital iznosi tačno 0,01 €. Određivanje proizvoljnih nominalnih vrednosti akcija bez dokumentovanja stvarne uplate kapitala na račun društva može ugroziti ograničenu odgovornost privrednog društva. BV mora formalno izdati akcije uz stvarnu naknadu, bilo da je izmirena novčanom uplatom ili unosom nenovčanog uloga u naturi.
Direktori takođe moraju voditi tačan fizički registar akcionara na adresi sedišta društva od prvog dana. Propuštanje evidentiranja klasa akcija, datuma prenosa i uplaćenog kapitala stvara značajna pravna sporenja tokom revizija, prenosa akcija ili buduće analize poslovanja (due diligence) od strane investitora.
Zamke poreske registracije u Holandiji: Kašnjenja u vezi sa PDV-om i pogrešni obračuni poreza na dobit pravnih lica
Pretpostavka da se poreska registracija privrednog društva odvija automatski po osnivanju kompanije ubraja se među najskuplje uobičajene greške pri osnivanju Dutch BV. Iako Holandska privredna komora izdaje identifikacioni broj za pravna lica i partnerstva (RSIN) odmah po registraciji, ovaj broj ne dodeljuje aktivan PDV identifikacioni broj. Tretiranje izvoda iz privrednog registra kao trenutnog operativnog zelenog svetla zaustavlja poslovanje pre nego što je i počelo.
Vremenski okvir za PDV registraciju kod Belastingdienst za strane vlasnike
Domaća privredna društva sa rezidentnim direktorima često dobijaju svoju PDV dokumentaciju u roku od dve nedelje. Za subjekte u stranom vlasništvu, Belastingdienst pokreće manuelnu procenu rizika koja obično traje od 6 do 8 nedelja. Holandski poreski inspektori izdaju detaljne upitnike kako bi procenili da li poslovanje poseduje stvarno ekonomsko prisustvo, fizičku povezanost i komercijalnu aktivnost u zemlji. Ukoliko ne pružite dokaze o komercijalnim ugovorima ili predviđenim poslovnim transakcijama, poreski organi mogu odbiti izdavanje broja poreza na promet.
Primena pogrešnih stopa PDV-a takođe izaziva brze poreske kontrole. Holandski poreski zakon deli transakcije u tri zakonske stope:
- Standardna stopa od 21%: Primenjuje se na veliku većinu komercijalnih dobara i standardnih poslovnih usluga.
- Snižena stopa od 9%: Rezervisana za specifične osnovne kategorije, uključujući prehrambene proizvode, lekove, knjige i kvalifikovani prevoz putnika.
- Stopa od 0%: Primenjuje se prvenstveno na prekogranične isporuke unutar EU (isporuke unutar Zajednice) i izvozne transakcije van Evropske unije.
Angažovanje profesionalnih usluga osnivanja Dutch BV privrednog društva osigurava da početni upitnici institucije Belastingdienst budu ispravno popunjeni, čime se sprečavaju dugotrajna kašnjenja ili momentalna odbijanja od strane poreske uprave. Ukoliko se suočite sa neočekivanim upitima u pogledu lokalnog ekonomskog prisustva, možete se konsultovati sa iskusnim stručnjakom za osnivanje kako biste uskladili svoju dokumentaciju sa holandskim poreskim propisima.
Stope poreza na dobit pravnih lica (CIT) i obračun dobiti
Tačno predviđanje poreza na dobit pravnih lica zahteva striktno poštovanje dva zakonska razreda dobiti definisana u KVK vodiču za osnivanje Dutch BV. Oporeziva godišnja dobit do 200.000 € podleže stopi poreza na dobit pravnih lica od 19%. Sva dobit koja prelazi prag od 200.000 € oporezuje se po stopi od 25,8%. Finansijski planeri takođe moraju uzeti u obzir ograničenje odbitka kamata prema pravilima protiv izbegavanja plaćanja poreza (earnings-stripping pravila), koja striktno ograničavaju odbitne neto troškove zaduživanja na 24,5% poreski usklađene EBITDA.
Promene u bankarskom platnom prometu: Prelazak od 1. maja 2026. godine
Operativna usklađenost zahteva praćenje sistemskih bankarskih promena. Sa dejstvom od 1. maja 2026. godine, Belastingdienst je prebacio svoje centralno poslovanje isključivo na Rabobank. Uplata poreza na dobit pravnih lica, poreza na zarade ili periodičnih plaćanja PDV-a na ranije račune državnog trezora rezultiraće automatskim odbijanjem plaćanja i ozbiljnim kašnjenjima u obradi. Direktori moraju proveriti da li svi odlazni elektronski transferi sadrže ažurne podatke za plaćanje banke Rabobank, zajedno sa jedinstvenim pozivom na broj od 16 znakova koji je dodeljen svakom pojedinačnom poreskom rešenju.
Regulatorni propusti i propusti u evidenciji registara: UBO prijave i zakonske prijave
Neispunjavanje kontinuiranih obaveza prema privrednom registru jedna je od najučestalijih uobičajenih grešaka prilikom osnivanja Dutch BV. Preduzetnici često usmeravaju svu svoju administrativnu energiju na pribavljanje početnog javnobeležničkog akta, da bi zatim zanemarili zakonsko održavanje registarskih podataka čim poslovanje započne. Holandska privredna komora (KVK) sprovodi strogu regulatornu kontrolu usklađenosti, a propusti mogu dovesti do značajnih administrativnih kazni ili gubitka zaštite od korporativne odgovornosti.
Usklađenost sa UBO registrom i pravilo vlasništva od >25%
Prema holandskom zakonodavstvu o sprečavanju pranja novca, privredni subjekti moraju registrovati svakog stvarnog vlasnika (UBO). Prema zvaničnim zahtevima za usklađenost sa registracijom holandskog UBO-a, svako fizičko lice koje poseduje više od 25% (>25%) udela, glasačkih prava ili direktnog vlasničkog interesa kvalifikuje se kao stvarni vlasnik. Ukoliko nijedno pojedinačno lice ne ispunjava ovaj vlasnički prag, statutarni direktori društva BV moraju biti formalno registrovani kao pseudo-UBO-i.
Kritičan propust predstavlja neprijavljivanje tekućih promena u vlasničkoj strukturi kapitala. Kad god dođe do promene u stvarnom vlasništvu ili strukturi glasačkih prava, korporativni rukovodioci moraju podneti ažurirane podatke KVK-u u roku od 7 dana. Propuštanje ovog zakonskog roka za prijavu od 7 dana predstavlja privredni prestup i izlaže direktore formalnim opomenama za usklađivanje ili direktnim administrativnim novčanim kaznama.
Podnošenje godišnjih finansijskih izveštaja Privrednom registru
Svako holandsko društvo sa ograničenom odgovornošću mora predati svoje usvojene godišnje finansijske izveštaje (jaarrekening) KVK-u. Osnivanje novog privrednog subjekta povlači jednokratnu naknadu za KVK registraciju od 85,15 € u 2026. godini, nakon čega podnošenje godišnjih izveštaja postaje primarna registarska obaveza. Član 2:394 Holandskog građanskog zakonika nalaže da se finansijski izveštaji moraju predati u strogom maksimalnom roku od 12 meseci nakon završetka finansijske godine.
Zanemarivanje ovog roka za podnošenje stvara neposrednu pravnu izloženost. Ukoliko društvo postane nesolventno, neblagovremeno podnošenje izveštaja uspostavlja neoborivu pravnu pretpostavku nesavesnog rukovođenja (onbehoorlijk bestuur) prema članu 2:248 BW. U tom scenariju, direktori mogu snositi ličnu odgovornost za sve dugove društva. Razmatranje profesionalne podrške za korporativno upravljanje kroz smernice za pokretanje poslovanja u Holandiji osigurava da vaše korporativne prijave ostanu u potpunosti usklađene od samog početka.
Zakonske obaveze čuvanja poslovne dokumentacije
Holandsko privredno pravo nameće nedvosmislene administrativne periode čuvanja dokumentacije. Direktori moraju čuvati sve finansijske knjige, fakture, ugovore i operativnu prepisku tokom osnovnog zakonskog perioda od 7 godina. Dokumentacija koja se odnosi na nepokretnosti ili evropske prekogranične elektronske i telekomunikacione usluge mora se čuvati 10 godina. Elektronske arhive moraju ostati strukturirane, zaštićene od neovlašćenih izmena i odmah dostupne za inspekcijske preglede Belastingdienst-a na zahtev.
Operativne zamke: Otvaranje poslovnog bankovnog računa i greške pri obračunu zarada direktora
Pribavljanje osnivačkog akta i poreskih brojeva malo vredi ako vaše preduzeće ne može legalno da izvršava plaćanja ili upravlja obračunom zarada. Upadanje u administrativni nered u pogledu finansijskog poslovanja i naknada spada u klasične uobičajene greške prilikom osnivanja Dutch BV. Međunarodni direktori često uviđaju da operativno izvršenje unutar granica Holandije zahteva savladavanje krutih bankarskih protokola i strogih pravila o porezima na rad.
Prepreke u korporativnom bankarstvu za međunarodne osnivače
Tretiranje otvaranja poslovnog bankovnog računa kao automatske formalnosti dovodi do višemesečnog zastoja u poslovanju. Tradicionalne holandske komercijalne banke sprovode agresivne provere u pogledu postupaka „Upoznaj svog klijenta” (KYC) i sprečavanja pranja novca (Wwft). Kada prijave uključuju direktore nerezidente, vodećim bankama rutinski je potrebno između 2 i 4 meseca za sprovođenje procene rizika, što se često završava potpunim odbijanjem.
Ova odbijanja proizilaze iz tri primarna nedostatka u dokumentaciji:
- Nejasna evropska komercijalna povezanost: Nemogućnost dokazivanja stvarnih poslovnih transakcija sa dobavljačima, partnerima ili klijentima sa sedištem u EU.
- Netransparentne vlasničke strukture: Složena posrednička strana holding društva koja prikrivaju izvor sredstava ili krajnju kontrolu.
- Nedostatak rezidentnog operativnog zastupanja: Poslovanje bez ikakvog prisustva lokalnog rukovodstva ili ekonomske suštine unutar Holandije.
Mnoga međunarodna preduzeća ublažavaju ova kašnjenja korišćenjem evropskih institucija za elektronski novac (EMI) radi operativne likvidnosti dok traje obrada prijava kod tradicionalnih komercijalnih banaka.
Pravilo o uobičajenoj zaradi (Gebruikelijkloonregeling) za DGA-ove
Ozbiljna fiskalna zamka uključuje naknade direktorima. Holandsko poresko zakonodavstvo nalaže da se fizičko lice koje poseduje značajan udeo (najmanje 5% udela) i obavlja rad za BV klasifikuje kao direktor-većinski vlasnik udela (Directeur-Grootaandeelhouder, ili DGA). Prema gebruikelijkloonregeling, DGA mora primati zakonski minimalnu uobičajenu zaradu, utvrđenu na 58.000 € bruto godišnje u 2026. godini.
Pretpostavka da nula korporativnih prihoda opravdava neisplaćivanje zarada predstavlja opasnu grešku. Procene Ministarstva finansija pokazuju da više od 40% novoosnovanih malih BV ne uspeva da prijavi ili uskladi naknade direktorima sa ovim zakonskim pragom zarade bez formalnog prethodnog odobrenja. Belastingdienst tretira neusklađenost izdavanjem strogih retroaktivnih rešenja o porezu na zarade uz administrativne novčane kazne. Poslovanje ispod praga od 58.000 € zahteva formalno pismeno oslobođenje (vooroverleg) kojim se dokazuju ograničenja novčanog toka, a koje se podnosi poreskim organima pre podnošenja godišnjih poreskih prijava.
Ugovori o radu i poreske olakšice za ekspatrijate
Zapošljavanje osoblja ili formalizacija direktorskih pozicija zahteva zakonske holandske ugovore o radu koji su u potpunosti usklađeni sa lokalnim radnim zakonodavstvom, obaveznim naknadama za godišnji odmor i obustavama za socijalno osiguranje. Ako preselite specijalizovane strane talente u Holandiju, pravilo od 30% pruža značajnu poresku olakšicu izuzimanjem 30% bruto zarade od poreza na zarade, u zavisnosti od zakonskih kriterijuma zarade i gornje granice od 262.000 € za 2026. godinu. Korišćenje specijalizovanih usluga obračuna zarada u Holandiji sprečava greške u izveštavanju o zaradama i štiti pristup zakonskim poreskim olakšicama za ekspatrijate.
Plan usklađenog osnivanja: Osnivanje Dutch BV bez skupih ispravki
Sprečavanje uobičajenih grešaka prilikom osnivanja Dutch BV zahteva sinhronizaciju pravnih, poreskih i komercijalnih tokova posla, umesto njihovog uzastopnog izvršavanja. Čekanje da jedna nadležna agencija završi pregled pre pokretanja sledećeg garantuje skupe operativne zastoje. Disciplinovan plan usklađuje ove zahteve od samog početka, štiteći strane osnivače od administrativnih revizija.
Protokol za osnivanje na daljinu: Kontrolna lista pre osnivanja
Usklađeno osnivanje počinje znatno pre potpisivanja osnivačkog akta. Osnivači treba da prate strukturisani redosled pre osnivanja:
- Provera poslovnog imena i delatnosti: Proverite da vaše poslovno ime ne krši registrovane žigove i obezbedite da opisi delatnosti kompanije (SBI kodovi) odražavaju kako trenutno poslovanje, tako i srednjoročnu komercijalnu ekspanziju. Preusko definisanje delatnosti nameće naknadnu izmenu notarskog akta.
- Dvojezični statut: Naložite holandskom javnom beležniku da sastavi dvojezični statut (na holandskom i engleskom jeziku) sa jasnim pravilima o odlukama akcionara, pragovima za glasanje i ograničenjima prenosa udela.
- Apostilirana dokumentacija: Pripremite overene kopije pasoša i potpišite legalizovano punomoćje pred ovlašćenim javnim beležnikom u svojoj matičnoj jurisdikciji, nakon čega sledi overa apostilom prema Haškoj konvenciji ili konzularna legalizacija.
Praćenje proverenog proceduralnog modela za pokretanje poslovanja u Holandiji osigurava da strani pravni instrumenti prođu notarsku proveru iz prvog pokušaja.
Neposredno usklađivanje poslovanja nakon osnivanja
Nakon što javni beležnik overi osnivački akt, sprovedite sledeće administrativne radnje bez odlaganja:
- Registracija u Privrednoj komori: Pribavite overeni KVK izvod iz privrednog registra i platite zakonsku jednokratnu naknadu za registraciju od 85,15 €. Potvrdite da se početne prijave stvarnih vlasnika (UBO) poklapaju sa registrima akcionara.
- Uvođenje u poresku administraciju: Odmah podnesite sveobuhvatni Belastingdienst korporativni upitnik kako biste pokrenuli postupak provere za PDV koji traje od 6 do 8 nedelja. Dostavljanje nacrta ugovora sa dobavljačima i obaveza klijenata uz prijavu ubrzava proveru od strane poreskog službenika.
- Integracija trezora i računovodstva: Otvorite namenske korporativne bankarske račune koristeći svoj RSIN i izvod, izbegavajući bilo kakvo mešanje ličnog i poslovnog kapitala. Integrišite računovodstveni softver usklađen sa holandskim propisima kako biste osigurali da poslovna evidencija ostane sačuvana tokom obaveznog perioda čuvanja od 7 godina.
Sistematsko uspostavljanje ovih administrativnih osnova štiti vaš korporativni štit ograničene odgovornosti i osigurava neometano poslovanje vašeg preduzeća na evropskim tržištima.
Sprovođenje besprekornog osnivanja Dutch BV
Izbegavanje uobičajenih grešaka pri osnivanju Dutch BV zahteva usklađivanje notarskog izvršenja, podnošenja prijava poreskoj upravi i operativnog bankarstva, umesto njihovog vođenja kao zasebnih koraka. Strogo poštovanje roka od 7 dana za prijavu UBO i zakonskih pravila o plati direktora štiti vaš poslovni poduhvat od retroaktivnih poreskih zaduženja, uz očuvanje štita ograničene odgovornosti od prvog dana.
Osnovana 2015. godine, kompanija Intercompany Solutions je pomogla preko 1.000 stranih preduzetnika iz više od 50 zemalja. Naš tim koordinira osnivanje na daljinu u roku od 3 do 5 radnih dana, pružajući kompletnu podršku kroz osnivanje privrednog društva, registraciju za PDV kod Belastingdienst i tekuće upravljanje korporativnim računovodstvom.
Pravilna pravna i fiskalna priprema pruža vašem preduzeću pouzdanu platformu za širenje na evropskim tržištima uz potpuno regulatorno poverenje.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Može li strani preduzetnik osnovati Dutch BV bez putovanja u Holandiju?
Da. Strani preduzetnik može osnovati Dutch BV potpuno na daljinu putem overenog punomoćja (PoA). Osnivač potpisuje ovlašćenje u inostranstvu pred lokalnim javnim beležnikom, overava ga apostilom ili konzularnom legalizacijom i šalje holandskom notaru (civil-law notary). Digitalno osnivanje putem video-veze nije dostupno većini osnivača nerezidenata koji nemaju odobrene digitalne akreditive EU. Ova procedura putem punomoćja na daljinu izbegava putovanje u inostranstvo, a ujedno ispunjava sve holandske zakone o notarskoj overi i verifikaciji identiteta.
Koji je zakonski minimalni osnovni kapital potreban za osnivanje Dutch BV?
Zakonski minimalni osnovni kapital potreban za osnivanje Dutch BV iznosi tačno 0,01 € prema holandskom zakonu o Flex-BV. Osnivači mogu izdati akcije nominalne vrednosti, kao što je jedna akcija od jednog evrocenta ili jednog evra. Iako su kapitalni zahtevi minimalni, direktori moraju formalno uplatiti preuzeti iznos u blagajnu društva kako bi potvrdili izdavanje akcija i zadržali zaštitu ograničene odgovornosti prema holandskom kompanijskom pravu.
Koliko vremena je potrebno da se dobije holandski BTW broj za BV u stranom vlasništvu?
Dobijanje holandskog BTW identifikacionog broja za BV u stranom vlasništvu obično traje između 6 i 8 nedelja. Dok Privredna komora registruje kompaniju i izdaje RSIN u roku od nekoliko dana, Belastingdienst nezavisno vrši proveru entiteta kojima se upravlja iz inostranstva. Poreska uprava šalje detaljan upitnik o supstanci (substance questionnaire) radi provere komercijalnog poslovanja i lokalne ekonomske prisutnosti pre izdavanja aktivnog broja poreza na promet. Podnošenje komercijalnih ugovora u ranoj fazi pomaže u izbegavanju dugotrajnih kašnjenja u postupku prijave.
Koje su stope poreza na dobit preduzeća za Dutch BV u 2026. godini?
U 2026. godini stopa holandskog poreza na dobit preduzeća (CIT) iznosi 19% na oporezivu dobit do 200.000 € i 25,8% na svaku dobit koja prelazi taj prag. Preduzeća moraju pažljivo obračunavati dobit, imajući u vidu da su poreski odbici na neto troškove kamata strogo ograničeni na 24,5% EBITDA prema pravilima o ograničenju kamata (earnings-stripping rules). Pored toga, sve poreske uplate moraju se vršiti direktno na Rabobank račune organa Belastingdienst, što je stupilo na snagu 1. maja 2026. godine.
Da li je notar (civil-law notary) obavezan za osnivanje svih vrsta holandskih privrednih subjekata?
Ne, notar (civil-law notary) nije obavezan za sve holandske poslovne strukture. Pravne forme bez statusa pravnog lica kao što su eenmanszaak (preduzetnik), vennootschap onder firma (VOF), commanditaire vennootschap (CV) i maatschap mogu se registrovati direktno u Privrednoj komori bez posredovanja notara. Nasuprot tome, inkorporisana pravna lica, uključujući društvo sa ograničenom odgovornošću (BV), akcionarsko društvo (NV) i fondaciju (stichting), zakonski zahtevaju sačinjen notarski akt o osnivanju koji sastavlja holandski notar (civil-law notary).
Koje su posledice neprijavljivanja promena u holandskom UBO registru u roku od 7 dana?
Neprijavljivanje izmena stvarnih vlasnika (UBO) u obaveznom roku od 7 dana predstavlja privredni prestup prema holandskom Zakonu o privrednim prestupima. Privredna komora i regulatorni organi mogu izdati formalna obaveštenja o neusklađenosti, izreći administrativne novčane kazne ili označiti kompaniju za pojačani nadzorni pregled, što može odmah poremetiti odnose sa bankarskim institucijama i prekogranične komercijalne transakcije.
Koliko dugo Dutch BV mora čuvati svoju korporativnu evidenciju i finansijsku dokumentaciju?
Dutch BV mora čuvati svoju osnovnu poslovnu evidenciju, knjigovodstvene knjige i transakcionu dokumentaciju tokom zakonskog osnovnog roka od 7 godina prema holandskom Građanskom zakoniku i Opštem zakonu o državnim porezima. Međutim, sva korporativna evidencija i dokumenti koji se odnose na nepokretnosti ili prekogranične telekomunikacione i digitalne usluge moraju se čuvati 10 godina. Elektronska evidencija mora ostati potpuno čitljiva, strukturirana i odmah dostupna poreskim inspektorima organa Belastingdienst tokom poreskih kontrola.
Šta predstavlja pravilo o uobičajenoj plati za direktora i većinskog akcionara (DGA) u Dutch BV?
Pravilo o uobičajenoj plati (gebruikelijkloonregeling) nalaže da direktor koji poseduje najmanje 5% akcija mora primati zakonsku minimalnu platu, koja u 2026. godini iznosi 58.000 € bruto godišnje. Osnivači ne mogu proizvoljno odrediti platu od nula evra tokom početnog poslovanja bez prethodnog pismenog odobrenja. Isplata iznosa manjeg od 58.000 € zahteva podnošenje prethodnog zahteva (vooroverleg) organu Belastingdienst, čime se dokazuje da novčani tok kompanije ne može podržati zakonski nivo naknade.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |