


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерланды заняли 8-е место в мире в рейтинге мировой конкурентоспособности IMD за 2026 год, продемонстрировав свои сильные стороны в международной торговле и технологической инфраструктуре. Для международного предпринимателя преимущества открытия компании в Нидерландах выходят за рамки простого рейтинга и включают надежную налоговую систему и доступ к единому европейскому рынку. Вы, вероятно, понимаете, что расширение бизнеса в Европе часто сопряжено с высокими корпоративными налогами и сложностями трансграничных регуляторных барьеров в вашей домашней юрисдикции.
Учреждение Dutch BV предлагает стратегическое решение этих проблем благодаря прозрачной правовой системе и эффективным возможностям дистанционного управления. В этой статье представлен всесторонний анализ налоговых, правовых и операционных преимуществ, доступных владельцам международного бизнеса в 2026 году. Мы рассматриваем ставку налога на прибыль корпораций в размере 19% на прибыль до 200 000 евро, ограничение на вычет процентов в размере 24,5% EBITDA и процедурную четкость процесса регистрации по доверенности для учредителей-нерезидентов. Понимание этих конкретных механизмов поможет вам снизить двойное налогообложение и обеспечить стабильную базу для ваших международных операций.
Key Takeaways
- Узнайте, как Нидерланды выступают в качестве логистических ворот в ЕС, обеспечивая доступ в течение одного дня к ключевым рынкам, таким как Германия и Бельгия.
- Проанализируйте структуру корпоративного налогообложения 2026 года, которая предусматривает ставку 19% на прибыль до 200 000 евро и 25,8% на суммы, превышающие этот порог.
- Оцените преимущества открытия компании в Нидерландах путем дистанционного учреждения BV, требующего минимальный уставный капитал всего в 0,01 евро.
- Изучите инновационный ландшафт и преимущества рынка труда, включая ускоренные иммиграционные процедуры для высококвалифицированных мигрантов через признанных спонсоров.
- Получите четкое представление об обязательных требованиях комплаенса, таких как уведомление об изменениях данных UBO в течение 7 дней и подача годовой отчетности в течение 12 месяцев после окончания финансового года.
Стратегические географические и экономические преимущества голландского рынка
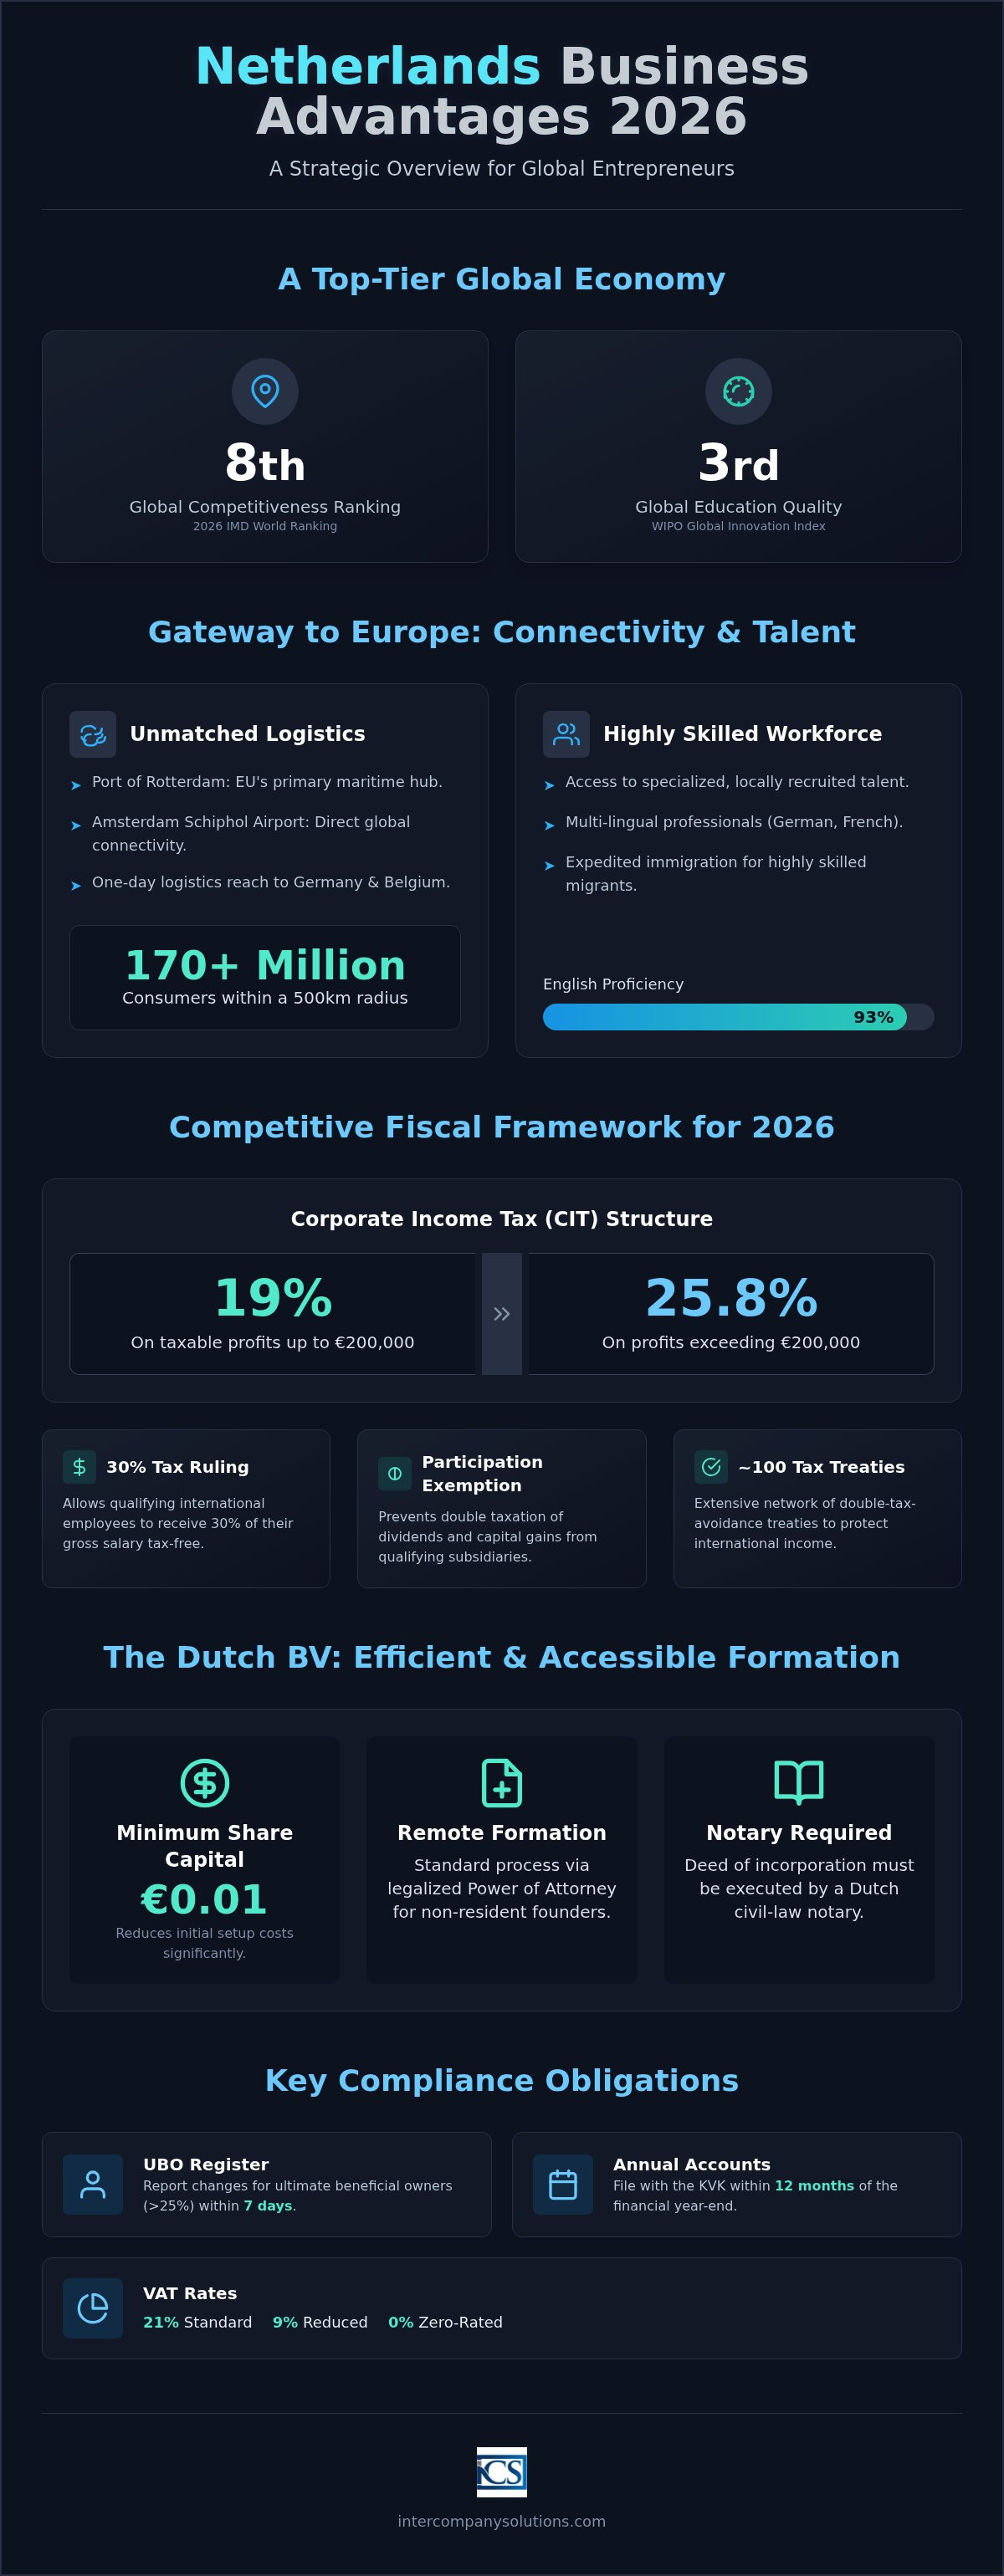
Нидерланды сохраняют свои позиции в качестве ведущей мировой экономики, занимая 8-е место в рейтинге мировой конкурентоспособности IMD 2026 года. Эта позиция отражает высокие достижения страны в сфере международной торговли и институциональную стабильность. Одним из ключевых преимуществ открытия компании в Нидерландах является прямой доступ к социально-рыночной экономике Нидерландов, которая характеризуется высокой производительностью труда и ориентацией на глобальную логистику.
Инфраструктура и логистическая связанность для международной торговли
Порт Роттердама остается главным морским хабом Европейского союза, выступая глобальным связующим звеном для международной торговли. Его автоматизированные терминалы и глубоководный доступ позволяют предприятиям управлять масштабными цепочками поставок с высокой эффективностью. Для компаний, создающих корпоративные штаб-квартиры, аэропорт Амстердама Схипхол обеспечивает прямое сообщение с ведущими мировыми финансовыми центрами с высокой частотой рейсов. Эта физическая инфраструктура дополняется цифровыми сетями мирового уровня. Данные системы поддерживают дистанционные бизнес-операции и специфические требования международной электронной коммерции благодаря высокоскоростному оптоволоконному соединению. Такая интеграция морской, воздушной и цифровой инфраструктуры позиционирует нидерландский рынок как центральный узел мировой экономики. Близость к Германии и Бельгии позволяет компаниям обеспечивать однодневную логистическую доступность по всей Западной Европе. В радиусе 500 километров от границы Нидерландов можно охватить более 170 миллионов потребителей, что делает страну идеальным дистрибьюторским пунктом для физических товаров.
Квалификация рабочей силы и знание языков
Операционная стабильность во многом зависит от качества местного рынка труда. Нидерланды занимают 3-е место в мире по качеству образования согласно Глобальному инновационному индексу WIPO. Этот высокий стандарт гарантирует, что предприятия с иностранным участием могут нанимать профильных специалистов на месте без значительных затрат на переподготовку. Знание языков является явным преимуществом: 93% населения Нидерландов владеют английским языком на высоком профессиональном уровне. Многие специалисты также свободно владеют немецким и французским языками, что снижает коммуникационные барьеры при управлении общеевропейскими операциями. Такая языковая универсальность способствует плавной интеграции предпринимателей, планирующих открыть бизнес в Нидерландах из-за рубежа. Наличие высококвалифицированной рабочей силы обеспечивает надежную основу для долгосрочного роста и соблюдения регуляторных требований на нидерландском рынке.
Налоговые льготы и система корпоративного налогообложения Нидерландов в 2026 году
Налоговая система Нидерландов ориентирована на поддержку международной торговли и иностранных инвестиций. Страна стабильно входит в рейтинг Forbes Best Countries for Business благодаря стабильному налоговому климату и прозрачной регуляторной среде. Одним из главных преимуществ открытия компании в Нидерландах является конкурентоспособная структура корпоративного налога на прибыль (CIT). В 2026 году ставка корпоративного налога составляет 19% для налогооблагаемой прибыли до 200 000 евро. Прибыль, превышающая этот порог, облагается налогом по стандартной ставке 25,8%.
Нидерланды заключили около 100 соглашений об избежании двойного налогообложения по всему миру. Эти соглашения защищают международных предпринимателей от двойного налогообложения одного и того же дохода в разных юрисдикциях. Освобождение от налогообложения участия (participation exemption) представляет собой еще один краеугольный камень налогового режима Нидерландов. Оно предотвращает двойное налогообложение дивидендов и прироста капитала, полученных от дочерних компаний, при условии соблюдения определенных требований к владению долями. Этот механизм особенно выгоден для холдинговых компаний, управляющих диверсифицированными международными портфелями.
Стимулы для инноваций и роста
Привлечению специалистов со всего мира способствует 30%-ный налоговый рулинг (30% reimbursement ruling). Это позволяет квалифицированным иностранным сотрудникам получать 30% своей валовой заработной платы без удержания налога в течение установленного периода. Такие льготы входят в число ключевых преимуществ учреждения компании в Нидерландах для технологических предприятий. Для компаний со значительным объемом заемного финансирования ограничение на вычет процентов установлено на уровне 24,5% от EBITDA на 2026 финансовый год. С 2006 года Нидерланды не взимают налог на капитал при выпуске акций, что снижает первоначальные затраты при регистрации Dutch BV.
НДС и преимущества международного таможенного регулирования
Компании, занимающиеся реализацией товаров или оказанием услуг, обязаны соблюдать правила исчисления и уплаты НДС. Стандартная ставка НДС составляет 21%, в то время как сниженная ставка 9% применяется к определенным секторам, таким как медицина и продукты питания. Компании, ведущие торговлю за пределами ЕС, должны подать заявку на получение номера регистрации и идентификации экономических операторов (EORI) для упрощения таможенного оформления. Подробные процедурные шаги представлены в нашем Руководстве по регистрации плательщика НДС в Нидерландах. Управление данными налоговыми обязательствами требует строгого соблюдения установленных Belastingdienst сроков. С 1 мая 2026 года Rabobank выступает в качестве расчетного банка для налоговой и таможенной администрации Нидерландов. Если вам требуется помощь в соблюдении налогового законодательства или оптимизации структуры, вы можете проконсультироваться с нашими специалистами по налогообложению для получения рекомендаций с учетом специфики вашей бизнес-модели.
Организационно-правовые формы и процесс дистанционного учреждения BV
Выбор правильной организационно-правовой формы имеет фундаментальное значение для обеспечения долгосрочных преимуществ учреждения компании в Нидерландах. Dutch BV (Besloten Vennootschap) остается предпочтительным выбором для международных предпринимателей благодаря гибкому корпоративному управлению и защите в виде ограниченной ответственности. С момента вступления в силу закона о Flex-BV минимальный уставный капитал для Dutch BV составляет всего 0,01 евро. Этот низкий порог существенно снижает барьеры для входа по сравнению с действовавшим до 2012 года требованием в размере 18 000 евро, обеспечивая более эффективное распределение капитала на начальном этапе.
Процедура оформления на основании легализованной доверенности
Для учредителей, не имеющих возможности лично приехать в Нидерланды, вариант с легализованной доверенностью (PoA) предоставляет надежный механизм дистанционной регистрации. Этот процесс гарантирует точное следование профессиональному руководству по учреждению Dutch BV без необходимости личного присутствия учредителя. Процедура состоит из трех основных этапов:
- Шаг 1: Предоставление документов, удостоверяющих личность, и заполненного опросного листа регистрационному агенту для первичной проверки и подготовки учредительных документов.
- Шаг 2: Легализация доверенности (PoA) в стране проживания учредителя. В зависимости от юрисдикции для этого обычно требуется заверение местным нотариусом и апостилирование либо консульская легализация в консульстве Нидерландов.
- Шаг 3: Подписание учредительного акта нидерландским нотариусом от имени удаленного учредителя после получения всех оригиналов легализованных документов.
Эта дистанционная процедура является стандартной практикой для учредителей из стран, не входящих в ЕС. Она обеспечивает надежную правовую основу, при которой нотариус оформляет акт на основании предоставленных полномочий, гарантируя полное соблюдение корпоративного права Нидерландов. При подаче иностранных документов привлечение опытного vertaalbureau гарантирует соответствие всех переведенных свидетельств строгим требованиям нидерландского нотариуса и Торговой палаты.
Законодательство Нидерландов проводит различие между организационно-правовыми формами, требующими нотариального удостоверения, и формами, для которых оно не требуется. Такие юридические лица, как BV, NV (публичная компания с ограниченной ответственностью) и stichting (фонд), должны учреждаться на основании нотариального акта. Напротив, eenmanszaak (индивидуальное предприятие), VOF (полное товарищество), CV (коммандитное товарищество) и maatschap (профессиональное партнерство) не требуют участия нотариуса при учреждении. Характер ответственности в данных структурах существенно различается. В Dutch BV само юридическое лицо несет правовую ответственность по своим долгам. Акционеры, как правило, несут ответственность только в пределах суммы своего вклада в капитал, что защищает личные активы от претензий кредиторов бизнеса.
Все новые юридические лица должны зарегистрироваться в торговом реестре KVK для получения уникального идентификационного номера. Единовременный регистрационный сбор в Торговой палате в 2026 году составляет 85,15 евро. Такой упрощенный процесс регистрации является одним из практических преимуществ учреждения компании в Нидерландах для тех, кто стремится быстро начать коммерческую деятельность. После регистрации KVK автоматически уведомляет Belastingdienst, инициируя процесс присвоения налогового номера. Эта интегрированная система гарантирует одновременное признание вашего бизнеса как коммерческими, так и налоговыми органами.
Инновационные преимущества и преимущества рынка труда для иностранных юридических лиц
Нидерланды последовательно создают среду, благоприятную для исследований и разработок. В Глобальном инновационном индексе ВОИС за 2025 год страна заняла 8-е место в мире, что отражает ее приверженность технологическому прогрессу. Одним из операционных преимуществ учреждения компании в Нидерландах является возможность использовать эту инновационную экосистему благодаря высокообразованной местной рабочей силе. Для многих международных предпринимателей нидерландский рынок труда предоставляет необходимый экспертный потенциал для масштабирования сложных операций по всему Европейскому союзу.
Привлечение международных талантов с помощью 30% рулинга
Международным компаниям часто требуется релоцировать квалифицированный персонал в свои нидерландские головные офисы. Налоговая льгота в виде 30% рулинга служит существенным стимулом для таких сотрудников. В соответствии с этим правилом квалифицированные сотрудники, нанятые из-за рубежа, могут получать 30% от своей валовой заработной платы без удержания налогов. Чтобы претендовать на льготу, сотрудник должен обладать специфической квалификацией, являющейся дефицитной на нидерландском рынке труда, и соответствовать минимальным порогам заработной платы, ежегодно устанавливаемым правительством. Процесс подачи заявления включает подачу совместного запроса от работодателя и работника в Belastingdienst. Получение этого рулинга повышает корпоративную конкурентоспособность за счет снижения эффективной налоговой нагрузки на высококвалифицированный персонал в сфере технологий и финансов. Для поддержания высоких стандартов корпоративной безопасности при найме многие компании используют hubhound.com для профессиональной проверки кандидатов перед приемом на работу.
Соблюдение трудового законодательства Нидерландов является обязательным для любого иностранного юридического лица, нанимающего персонал на местном уровне. Все трудовые отношения должны быть оформлены письменными договорами, в которых указываются рабочее время, вознаграждение и сроки уведомления об увольнении. Работодатели несут ответственность за точное удержание налогов на заработную плату, взносов на социальное страхование и обязательных пенсионных отчислений. Выполнение данных обязательств требует тщательного внимания к деталям во избежание штрафов со стороны налоговых органов. Использование профессиональных услуг по расчету заработной платы в Нидерландах позволяет владельцам бизнеса передать эти административные задачи на аутсорсинг, обеспечивая полное соответствие местным нормативным требованиям.
Для компаний, у которых еще нет полноценного HR-отдела, модель номинального работодателя (EOR) предоставляет возможность нанимать персонал через признанного спонсора. Этот путь особенно эффективен для ускоренной подачи заявлений в IND для высококвалифицированных мигрантов (HSM). Признанные спонсоры пользуются преимуществами сокращенных сроков рассмотрения, часто получая решения в течение нескольких недель, а не месяцев. Этот оптимизированный иммиграционный процесс является одним из явных преимуществ учреждения компании в Нидерландах для компаний, привлекающих специалистов из стран, не входящих в ЕС. Данная инфраструктура обеспечивает быстрое расширение без немедленной потребности в масштабных внутренних административных ресурсах.
Соблюдение нормативных требований и создание присутствия в Нидерландах
Поддержание деятельности юридического лица требует строгого соблюдения нормативно-правовой базы, установленной Торговой палатой Нидерландов (KVK) и Налогово-таможенной администрацией (Belastingdienst). Одним из долгосрочных преимуществ учреждения компании в Нидерландах является предсказуемость этих требований, что обеспечивает возможность структурированного корпоративного планирования. Основной обязанностью для всех нидерландских юридических лиц является ведение реестра конечных бенефициарных владельцев (UBO). Компании обязаны сообщать о любых изменениях в сведениях об UBO в течение 7 дней в отношении физических лиц, владеющих долей более 25%. Эта прозрачность выступает ключевым компонентом корпоративной добросовестности в Нидерландах и контролируется KVK.
Финансовая подотчетность обеспечивается своевременной подачей годовой финансовой отчетности. Каждая Dutch BV обязана подавать свою финансовую отчетность в KVK в течение 12 месяцев после окончания финансового года. Несоблюдение этого срока может привести к административным штрафам и потенциальной личной ответственности директоров. Кроме того, Belastingdienst требует от предприятий хранить первичную и бухгалтерскую документацию не менее 7 лет. Этот срок продлевается до 10 лет для документов, связанных с недвижимым имуществом. Что касается платежей в налоговые органы, важно учитывать, что Rabobank выступает в качестве обслуживающего банка для Belastingdienst с 1 мая 2026 года.
Чек-лист по соблюдению требований после регистрации
Операционная готовность начинается сразу после удостоверения нотариусом учредительного акта. Для компаний, занимающихся торговой деятельностью, следующим приоритетом является получение номера НДС и регистрационного и идентификационного номера экономических операторов (EORI). Процесс регистрации плательщика НДС для компаний с иностранным участием обычно занимает от 6 до 8 недель. В течение этого периода также следует открыть нидерландский корпоративный банковский счет для проведения локальных операций. Хотя банки придерживаются независимой политики приема клиентов, использование услуг по содействию в открытии банковских счетов поможет вам подготовить необходимую документацию в соответствии со стандартами Нидерландов по борьбе с отмыванием денег (AML). Текущий комплаенс включает регулярную подачу деклараций по НДС, как правило, на ежеквартальной основе, и тщательное ведение бухгалтерского учета, гарантирующее соответствие всех записей стандартам Dutch GAAP или IFRS.
Обеспечение долгосрочного корпоративного управления
Стабильное управление требует постоянного мониторинга фискальных порогов и сроков. Как было установлено ранее, налог на прибыль корпораций (CIT) имеет ступенчатую структуру: ставка 19% применяется к первым 200 000 евро прибыли, а ставка 25,8% применяется к суммам, превышающим этот уровень. Наличие местного юридического адреса является законодательным требованием для регистрации в KVK и служит официальным контактным адресом для государственной корреспонденции. В течение первого года деятельности многие предприниматели пользуются секретарскими услугами для решения административных задач, таких как обработка почты от Belastingdienst и обеспечение актуальности всех установленных законом реестров. Такой структурированный подход к управлению защищает правовой статус юридического лица и поддерживает сохранение преимуществ учреждения компании в Нидерландах в качестве вашей европейской штаб-квартиры.
Дата последней проверки: сентябрь 2026 г.
Создание стратегической базы для глобальной экспансии
Нидерланды остаются ключевым направлением для международной торговли в 2026 году, предлагая уникальное сочетание фискальной эффективности и операционной прозрачности. Конкурентоспособная ставка налога на прибыль корпораций в размере 19% на прибыль до 200 000 евро и обширная сеть соглашений об избежании двойного налогообложения предоставляют значительные преимущества для иностранных юридических лиц. Эти основные преимущества учреждения компании в Нидерландах способствуют беспрепятственному выходу на единый рынок Европейского союза, защищая ваши активы с помощью стабильной правовой системы.
Использование легализованной доверенности позволяет провести процедуру дистанционно за 3-5 рабочих дней, гарантируя готовность вашего бизнеса к коммерческой деятельности без необходимости личной поездки. Мы предлагаем экспертную поддержку при подаче заявлений на получение номера НДС и открытии банковских счетов, обеспечивая процессуальную определенность, необходимую для сложных международных операций. Наша 100%-ная гарантия удовлетворенности отражает нашу приверженность точности и профессиональным стандартам.
Мы готовы помочь вам защитить ваши профессиональные интересы и создать устойчивое присутствие на рынке Нидерландов. Сделав эти шаги сейчас, вы разместите свой бизнес в самом центре европейских инноваций и коммерции.
Дата последней проверки: сентябрь 2026 г.
Часто задаваемые вопросы
Можно ли зарегистрировать компанию в Нидерландах дистанционно, без посещения страны?
Вы можете учредить Dutch BV без поездки в Нидерланды, воспользовавшись процедурой на основании легализованной доверенности. Данный процесс включает легализацию доверенности в стране вашего проживания, что позволяет нотариусу подписать учредительный акт от вашего имени. Это стандартная процедура для учредителей-нерезидентов, которая обычно занимает от 3 до 5 рабочих дней с момента получения всех документов. Она исключает необходимость личного присутствия при полном соблюдении законодательства.
Каков минимальный размер уставного капитала, требуемый для Dutch BV в 2026 году?
Минимальный размер уставного капитала для Dutch BV в 2026 году составляет 0,01 евро. Это номинальное требование было введено для снижения входного барьера для предпринимателей взамен прежнего порога в размере 18 000 евро. Хотя вы можете выбрать больший размер капитала, гибкость минимума в 0,01 евро обеспечивает эффективное управление капиталом на начальном этапе учреждения вашего юридического лица. Точный размер капитала необходимо указать в уставе компании в процессе ее учреждения.
Каковы ставки корпоративного налога в Нидерландах на 2026 год?
Ставки налога на прибыль корпораций (CIT) в 2026 году разделены на два уровня. Ставка 19% применяется к налогооблагаемой прибыли в размере до 200 000 евро. К любой прибыли, превышающей этот порог, применяется стандартная ставка 25,8%. Эти конкурентоспособные ставки входят в число основных преимуществ учреждения компании в Нидерландах, особенно для предприятий малого и среднего бизнеса, ищущих стабильную фискальную среду. Данные ставки остаются неизменными, обеспечивая международным инвесторам определенность для долгосрочного планирования.
Сколько времени занимает процесс учреждения нидерландской компании для иностранцев?
Учреждение Dutch BV обычно занимает от 3 до 5 рабочих дней после подачи всей легализованной документации. Этот срок включает удостоверение акта нотариусом и последующую регистрацию в торговом реестре KVK. Вновь созданные юридические лица обязаны уплатить единовременный регистрационный сбор KVK в размере 85,15 евро в 2026 году. Постановка на учет в налоговых органах для получения номеров НДС и EORI обычно следует далее и может занять дополнительно от 6 до 8 недель для компаний с иностранными владельцами.
Что такое реестр UBO и каковы требования к отчетности?
Реестр UBO идентифицирует конечных бенефициарных владельцев компании, которыми признаются физические лица, имеющие долю участия в юридическом лице более 25%. Соблюдение требований предписывает сообщать в KVK о любых изменениях в сведениях об UBO в течение 7 дней. Этот реестр направлен на предотвращение финансовых преступлений и обеспечивает корпоративную прозрачность в рамках правовой системы Нидерландов. Несоблюдение требований может повлечь административные штрафы, поэтому поддержание точных и актуальных записей в реестре необходимо для надлежащего управления.
Нужен ли счет в банке Нидерландов для регистрации BV?
Вам не требуется счет в банке Нидерландов для завершения первоначальной регистрации BV в KVK. Уставный капитал может быть внесен после того, как компания будет зарегистрирована. Тем не менее, наличие локального корпоративного банковского счета необходимо для ежедневных операций и уплаты налогов в Belastingdienst, который с 1 мая 2026 года использует Rabobank в качестве обслуживающего банка. Мы предоставляем услуги по содействию в открытии банковских счетов, помогая подготовить документацию для подачи заявлений на открытие счета.
Что такое 30% рулинг и какую выгоду он дает моей нидерландской компании?
30% рулинг представляет собой схему налоговой компенсации, которая позволяет квалифицированным иностранным сотрудникам получать 30% своей валовой заработной платы без удержания налогов. Данная льгота помогает вашей компании привлекать международные кадры за счет увеличения чистого дохода высококвалифицированных мигрантов. Она снижает общие затраты компании на оплату труда, одновременно повышая конкурентоспособность нидерландского рынка труда для специализированных должностей. Чтобы воспользоваться льготой, сотрудник должен быть нанят из-за границы и соответствовать определенным критериям по уровню заработной платы и квалификации, установленным государством.
Sources
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки налога на прибыль корпораций
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- IND - Высококвалифицированный мигрант
- IND - ВНЖ для стартапа
- De Nederlandsche Bank - Надзорная деятельность
- AFM - Лицензии и реестры
- BOIP - Регистрация товарных знаков в странах Бенилюкса
- ВОИС - Мадридская система
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |