


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Создание коммерческого присутствия в Европе в 2026 году больше не требует логистических сложностей международных поездок или утомительных личных встреч. В то время как многие учредители предполагают, что онлайн-регистрация компании в Нидерландах требует наличия местного цифрового удостоверения личности или личного визита, профессиональным стандартом для нерезидентов остается оформление легализованной доверенности. Этот механизм позволяет гражданско-правовому нотариусу оформить учредительный акт от вашего имени, обеспечивая полноценное юридическое присутствие без высоких расходов на поездки и сложностей языкового барьера. Данный метод открывает эффективный доступ к Единому рынку ЕС при строгом соблюдении нормативных стандартов Нидерландов.
Вы, вероятно, понимаете, что административные препятствия при трансграничном расширении бизнеса зачастую перевешивают первоначальные рыночные возможности. В этом руководстве представлен технический сравнительный анализ европейских юрисдикций для дистанционного создания бизнеса с акцентом на налоговую эффективность, правовые механизмы и нормативно-правовую среду 2026 года. Мы рассмотрим структуру налога на прибыль корпораций, ставки которого составляют 19% на прибыль до 200 000 евро, а также подробно опишем переход налоговой администрации Нидерландов на обслуживание в Rabobank в качестве своего опорного банка с 1 мая 2026 года. Понимание данных процедурных требований к регистрации компании Dutch BV, включая регистрационный сбор KVK в размере 85,15 евро, позволит вам создать действующее европейское юридическое лицо и воспользоваться преимуществами положения Нидерландов как 8-й наиболее конкурентоспособной экономики мира.
Ключевые выводы
- Создавайте европейское юридическое лицо дистанционно с использованием механизма легализованной доверенности, который позволяет гражданско-правовому нотариусу оформить учредительный акт без необходимости личной поездки учредителя.
- Ознакомьтесь с фискальной структурой 2026 года, включая ставку налога на прибыль корпораций 19% на прибыль до 200 000 евро и переход Belastingdienst на расчеты через Rabobank для всех налоговых платежей.
- Оцените, как онлайн-регистрация компании в Нидерландах обеспечивает доступ к сети из примерно 100 соглашений об избежании двойного налогообложения и процедуре учреждения за 2-5 рабочих дней.
- Соблюдайте обязательные требования к прозрачности, регистрируя конечных бенефициарных владельцев с долей участия более 25% и сообщая о любых изменениях в течение семи дней.
- Подготовьтесь к выполнению административных обязательств, таких как единовременный регистрационный сбор KVK в размере 85,15 евро и установленное законом требование хранить корпоративную документацию не менее семи лет.
Механизмы дистанционной инкорпорации компаний в Европе
Дистанционная инкорпорация компаний в Европе позволяет учредителям создавать юридические лица без физического присутствия в целевой стране. Такая процедурная гибкость крайне важна для предприятий международной торговли и технологических компаний, планирующих выход на Единый рынок ЕС. Для тех, кто оформляет онлайн-регистрацию компании в Нидерландах, процесс регулируется особыми нотариальными требованиями. В отличие от более простых структур, таких как eenmanszaak или VOF, не требующих участия нотариуса, Dutch Besloten Vennootschap (BV) требует удостоверения учредительного акта нотариусом гражданского права. Это гарантирует создание компании в соответствии со строгими правовыми стандартами, в то время как учредитель находится за границей.
Правовая база для дистанционного учреждения различается в зависимости от юрисдикции. Хотя некоторые государства продвигают исключительно цифровые решения, они часто сопряжены с ограничениями в отношении резидентства или доступа к банковским услугам. Нидерландская система отдает приоритет балансу между удаленной доступностью и правовой определенностью посредством процедуры оформления доверенности (Power of Attorney) с участием нотариуса. Данный механизм предоставляет предпринимателям-нерезидентам понятный путь к созданию надежной корпоративной структуры без необходимости международных поездок.
Вариант с оформлением доверенности (PoA)
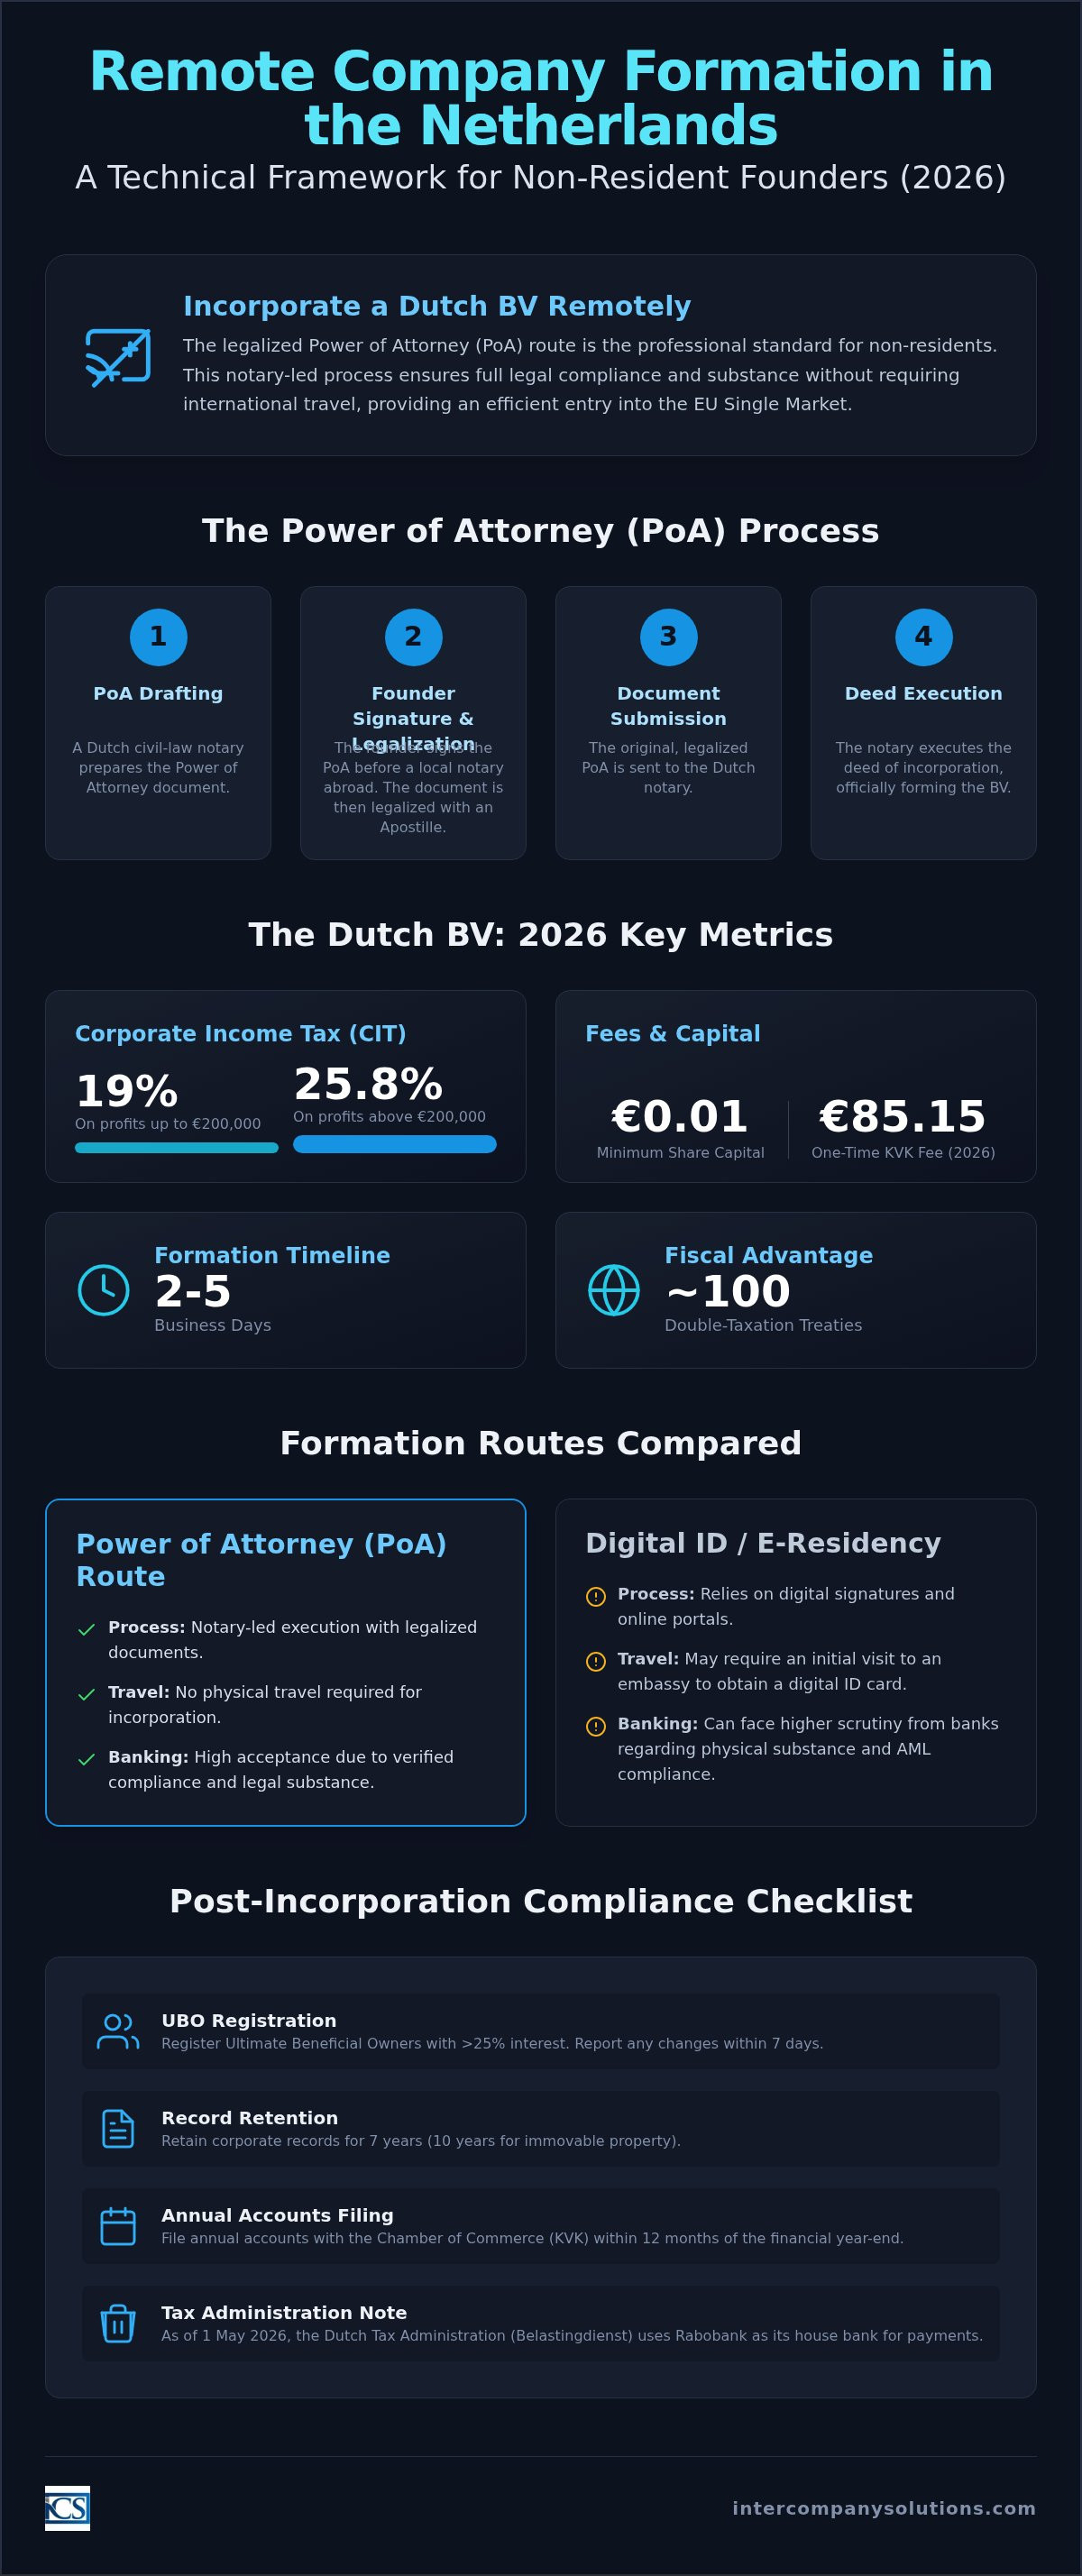
Оформление доверенности (PoA) является стандартным методом для регистрации бизнеса в Нидерландах, когда учредитель находится за пределами страны. Процесс начинается с подготовки проекта доверенности нидерландским нотариусом. Учредитель подписывает этот документ в стране своего проживания в присутствии местного нотариуса. Для признания действительным в Нидерландах документ обычно требует проставления апостиля или консульской легализации. Этот шаг подтверждает подлинность подписи и полномочия местного нотариуса для использования документа в иностранной юрисдикции.
После того как легализованный оригинал документа поступает в Нидерланды, местный представитель подписывает учредительный акт. Этот метод полностью отвечает законодательным требованиям к учреждению Dutch BV, минимальный размер уставного капитала которой составляет 0,01 евро. Это структурированный путь, позволяющий избежать расходов на поездки и временных затрат. Учредителям также следует учитывать единовременный регистрационный сбор KVK в размере 85,15 евро в 2026 году. Данный сбор уплачивается при первичной регистрации в Торговой палате, как правило, одновременно с официальным подписанием акта.
Цифровые удостоверения личности и программы электронного резидентства (e-Residency)
При оценке вариантов онлайн-регистрации компании в Нидерландах учредители часто сравнивают оформление доверенности с системами цифровой идентификации. Программы цифрового электронного резидентства (e-Residency), например в Эстонии, позволяют использовать цифровые подписи, однако часто требуют личного визита в посольство для получения цифровой ID-карты. Для многих учредителей из стран, не входящих в ЕС, это создает первоначальное логистическое препятствие, которое позволяет обойти процедура PoA. Кроме того, исключительно цифровые способы учреждения часто сталкиваются с повышенным вниманием со стороны банков в отношении фактического экономического присутствия (substance) и налогового резидентства.
Финансовые институты часто требуют подтверждения местного управления для соблюдения законодательства о противодействии отмыванию денежных средств (AML). В Нидерландах участие нотариуса гражданского права в процессе оформления PoA обеспечивает подтвержденный уровень соответствия требованиям, который признается банками. Такое различие в надежности регистрации является критически важным фактором для предпринимателей. Данная структура также выгодна для последующих налоговых операций, поскольку налоговая администрация Нидерландов (Belastingdienst) с 1 мая 2026 года использует Rabobank в качестве своего уполномоченного банка. Выбор признанного правового пути упрощает эти последующие административные и банковские процедуры.
Сравнительный анализ ведущих европейских юрисдикций в 2026 году
Выбор европейской юрисдикции для расширения бизнеса требует баланса между скоростью первоначального запуска и долгосрочной налоговой стабильностью. В 2026 году Нидерланды остаются основным выбором для предпринимателей благодаря сроку от 2 до 5 рабочих дней для дистанционного учреждения Dutch BV. Хотя Эстония продолжает лидировать в сфере простых цифровых стартапов, ей не хватает обширной сети налоговых соглашений, характерной для более крупных коммерческих хабов. Ирландия и Великобритания предлагают системы общего права, однако регуляторные изменения после Брексита привели к разным уровням доступа к рынку ЕС, что учредители обязаны учитывать. Многие международные учредители отдают предпочтение онлайн-регистрации компании в Нидерландах, поскольку она сочетает быстрый выход на рынок с полным и беспрепятственным доступом к Единому рынку ЕС.
Налогообложение и расходы на содержание
Ставка корпоративного подоходного налога (CIT) в Нидерландах составляет 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на любую сумму, превышающую этот порог. Такая ступенчатая система зачастую более выгодна для растущих компаний, чем режимы для микропредприятий в Румынии, где недавно изменились требования к найму сотрудников. Расходы на содержание компании в Нидерландах предсказуемы: единовременный сбор KVK за регистрацию в 2026 году составляет 85,15 евро. Существенным преимуществом Dutch BV является минимальное требование к уставному капиталу в размере всего 0,01 евро, тогда как для немецкой GmbH требуется не менее 25 000 евро. Такой более низкий входной барьер позволяет эффективнее распределять капитал на начальном этапе.
Административная и языковая доступность
Языковые барьеры нередко приводят к административным задержкам для директоров-нерезидентов. В Нидерландах уровень владения английским языком достигает 93%, что способствует прямому и понятному взаимодействию с Belastingdienst (налоговой администрацией) и KVK (Торговой палатой). Такой уровень доступности редко встречается в других европейских центрах, таких как Германия или Франция, где официальная переписка обычно ведется на государственном языке. Для предприятий с иностранным участием сроки подачи заявлений на регистрацию плательщика НДС (VAT) обычно составляют от 6 до 8 недель, поэтому англоязычная поддержка со стороны юристов и бухгалтеров имеет решающее значение для соблюдения законодательства. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего уполномоченного банка, и все корпоративные налоговые платежи должны направляться соответствующим образом.
Управление этими трансграничными факторами требует точных данных и экспертных знаний на местном уровне. Если у вас есть конкретные вопросы о том, как данные нормы применяются к вашему статусу резидентства, вы можете запросить консультацию со специалистом для рассмотрения вашего случая. Создание надежного юридического лица сегодня гарантирует готовность вашего бизнеса к изменениям регуляторной среды в течение следующего десятилетия.
Сети соглашений об избежании двойного налогообложения и соблюдение налогового законодательства
Международные предприниматели, завершившие процесс онлайн-регистрации компании в Нидерландах, получают доступ к одной из самых разветвленных сетей соглашений об избежании двойного налогообложения в Европе. Нидерланды заключили около 100 соглашений об избежании двойного налогообложения, обеспечивающих четкую правовую базу для управления рисками, связанными с налоговым резидентством и постоянным представительством. Эти соглашения принципиально важны для бизнеса, ведущего деятельность в нескольких юрисдикциях, поскольку они предотвращают двойное налогообложение одного и того же дохода в двух разных странах. Данная правовая определенность является существенным фактором в аналитических отчетах ОЭСР по Единому рынку ЕС, подчеркивающих важность стандартизированного фискального сотрудничества для трансграничной торговли.
Для дистанционно управляемых компаний репатриация прибыли часто зависит от ставок налога у источника (withholding tax), которые различаются в разных европейских центрах. Законодательная база Нидерландов ориентирована на содействие международным инвестициям путем снижения этих барьеров. Такой подход гарантирует, что Dutch BV остается эффективным инструментом для глобальной деятельности при условии, что компания поддерживает достаточный уровень экономического присутствия (substance) на местном уровне для соблюдения требований соглашений и правил противодействия злоупотреблениям. Требуется грамотное планирование, чтобы дистанционное управление компанией непреднамеренно не привело к возникновению налоговых обязательств в стране налогового резидентства учредителя.
Нидерландское освобождение от налогообложения участия в капитале
Освобождение от налогообложения участия в капитале (participation exemption) представляет собой специальный механизм, предназначенный для устранения двойного налогообложения корпоративной прибыли внутри группы. Согласно этому правилу, дивиденды и прирост капитала, получаемые от дочерней компании, освобождаются от нидерландского корпоративного подоходного налога на уровне холдинговой компании. Чтобы претендовать на нидерландское освобождение от налогообложения участия в 2026 году, материнская компания должна владеть не менее чем 5% номинального оплаченного уставного капитала дочерней компании. Данное освобождение применяется независимо от того, зарегистрирована ли дочерняя компания в Нидерландах или за рубежом, при условии, что она не удерживается в качестве пассивной портфельной инвестиции. Это важнейший инструмент для международных холдинговых структур, стремящихся к эффективной консолидации прибыли.
Регистрация плательщика НДС и получение номера EORI для дистанционных компаний
После завершения онлайн-регистрации компании в Нидерландах юридическое лицо обязано подать заявление на получение номера плательщика НДС через Belastingdienst. Стандартная ставка НДС составляет 21%, тогда как ставка 9% применяется к определенным товарам и услугам. Для компаний с иностранным участием процедура регистрации плательщика НДС в Нидерландах обычно занимает от 6 до 8 недель. Если компания намерена импортировать или экспортировать товары за пределы Европейского союза, для таможенного оформления также обязательно требуется номер регистрации и идентификации экономических операторов (EORI).
Соблюдение нормативных требований остается непрерывной обязанностью компании. Все платежи по НДС и корпоративному подоходному налогу (CIT) должны направляться в Rabobank, который с 1 мая 2026 года выступает уполномоченным банком Belastingdienst. Компании обязаны по закону хранить свои административные и бухгалтерские документы в течение 7 лет. Для компаний, владеющих недвижимым имуществом, этот срок хранения увеличивается до 10 лет в соответствии с требованиями нидерландских налоговых проверок. Годовая финансовая отчетность также должна подаваться в KVK в течение 12 месяцев после окончания финансового года во избежание административных штрафов.
Соблюдение нормативных требований и администрирование после регистрации
Завершение начальных шагов процедуры online company registration Netherlands переносит фокус на текущее юридическое и налоговое сопровождение. Поддержание деятельности Dutch BV требует структурированного подхода к комплаенсу во избежание штрафов или утраты статуса надлежащего юридического лица (good standing). Данные обязательства основаны как на внутреннем нидерландском законодательстве, так и на общих директивах ЕС по борьбе с отмыванием денег (AML), которые акцентируют внимание на прозрачности и регулярной финансовой отчетности. Для учредителей-нерезидентов данные процессы управляемы через дистанционные системы при условии строгого контроля сроков.
Реестр UBO и сроки подачи отчетности
Прозрачность в отношении владения компанией является обязательным требованием в Нидерландах. Любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли владения, классифицируется как конечный бенефициарный владелец (UBO). С момента введения общеевропейских правил прозрачности все UBO должны быть зарегистрированы в Торговом реестре, который ведет KVK. В 2026 году доступ к этому реестру ограничен компетентными органами и «обязанными субъектами», такими как банки и нотариусы, для защиты конфиденциальности владельцев при сохранении регуляторного надзора.
Точность этих сведений имеет решающее значение. Вы обязаны уведомлять KVK о любых изменениях данных UBO в течение 7 дней с момента вступления изменений в силу. Административные штрафы за несоблюдение требований могут быть существенными и часто начинаются от нескольких тысяч евро при повторных нарушениях. Наряду с отчетностью о владельцах компания должна подавать свою годовую финансовую отчетность в KVK в течение 12 месяцев после окончания финансового года. Эта подача обеспечивает необходимую прозрачность для кредиторов и налоговых органов в отношении финансового состояния организации.
Банковское обслуживание и финансовая интеграция
Открытие корпоративного банковского счета представляет собой важнейший пострегистрационный этап, который нередко вызывает сложности у нерезидентов. Хотя многие предприниматели используют финтех-платформы для повседневных операций, установление отношений с традиционным нидерландским банком остается преимуществом для сложных международных торговых операций. Belastingdienst использует Rabobank в качестве своего опорного банка с 1 мая 2026 года. Все налоговые платежи, включая налог на прибыль организаций (CIT) и VAT, должны направляться на эти счета в Rabobank для обеспечения своевременной обработки.
Эффективное финансовое управление опирается на надежный бухгалтерский учет для операций Dutch BV. Компании обязаны по закону хранить свои административные документы, включая все счета-фактуры, банковские выписки и договоры, в течение 7 лет. Этот срок продлевается до 10 лет для документов, связанных с недвижимым имуществом. Использование цифровых систем бухгалтерского учета позволяет учредителям выполнять эти требования к хранению, управляя бизнесом из-за рубежа, обеспечивая доступность всех данных для возможных проверок налоговой и таможенной администрацией Нидерландов.
Стратегическое преимущество Нидерландов для дистанционного создания бизнеса
Нидерланды стабильно удерживают позицию ведущего мирового делового центра. Согласно Глобальному инновационному индексу ВОИС (WIPO) 2025 года, страна заняла 8-е место в мире, что отражает ее развитую инфраструктуру и благоприятную корпоративную среду. Для международных предпринимателей online company registration Netherlands представляет собой не просто административную процедуру; это стратегический выход на рынок, созданный для технологий и торговли. Выбор дистанционного формата для открытия бизнеса в Нидерландах позволяет основателям использовать эти преимущества без необходимости немедленного физического переезда.
Инновации и человеческий капитал
Человеческий капитал страны является значительным активом: по уровню образования Нидерланды занимают 3-е место в мире. Это обеспечивает обширный пул квалифицированных специалистов для компаний, расширяющих свою деятельность. Цифровая инфраструктура входит в число наиболее передовых в Европе, опираясь на точку обмена интернет-трафиком AMS-IX. Такая связность помогает быстрорастущим компаниям масштабировать свою деятельность по всему континенту. Для эффективного управления этими командами из-за рубежа многие основатели используют специализированные услуги по расчету заработной платы, гарантирующие соблюдение местного трудового законодательства и отчислений на социальное страхование. Налоговое правило о 30% компенсации (30% ruling) также дает конкурентное преимущество для привлечения международных кадров при соблюдении определенных критериев по заработной плате и квалификации.
Надежность правовой системы Нидерландов
Кроме того, стремясь максимально раскрыть потенциал этой цифровой инфраструктуры, многие компании обращаются к автоматизации на основе искусственного интеллекта. Navo Inc. предоставляет специализированный консалтинг и коучинг по генеративному ИИ для развития синтетической рабочей силы, помогая международным фирмам внедрять ИИ-агентов, способных эффективно масштабировать операции на европейском рынке.
В дополнение к этой передовой инфраструктуре многие технологические компании сотрудничают с такими разработчиками, как Larasoft, создавая индивидуальные высокопроизводительные приложения на Laravel и React, необходимые для их европейских операций.
Предсказуемость является краеугольным камнем деловой среды Нидерландов. Правовая система обеспечивает стабильную основу, где нормы хозяйственного права применяются последовательно, снижая риски, связанные с международной экспансией. Эффективность Торговой палаты (KVK) и налоговой и таможенной администрации (Belastingdienst) снижает административные барьеры. В отличие от программ электронного резидентства (e-Residency), которым может не хватать признаков реального экономического присутствия (substance) в сложных налоговых ситуациях, процедура на основе легализованной доверенности (PoA), применяемая для online company registration Netherlands, гарантирует полное соответствие нормативным требованиям. Этот метод реализуется с участием гражданско-правового нотариуса, обеспечивая проверенный юридический статус, который часто требуют финансовые учреждения и крупные корпоративные партнеры.
Эта стабильность подкрепляется четкими налоговыми правилами. Корпоративный налог на прибыль (CIT) установлен на уровне 19% для прибыли до 200 000 евро и 25,8% для сумм, превышающих данный порог. Поскольку с 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего опорного банка, процедурный порядок налогового комплаенса оптимизирован. Хранение документации в течение 7 лет и подача годовой отчетности в KVK в течение 12 месяцев после окончания года являются стандартными практиками, поддерживающими безупречный статус юридического лица.
Последнее обновление: сентябрь 2026 г.
Формирование вашей европейской коммерческой основы
Переход к европейской корпоративной структуре требует баланса между дистанционной доступностью и строгим соблюдением правовых норм. Использование механизма легализованной доверенности гарантирует, что ваша Dutch BV будет учреждена с полным юридическим присутствием, удовлетворяя как нотариальным требованиям, так и стандартам прозрачности реестра UBO. Завершая процедуру online company registration Netherlands, вы размещаете свою компанию в юрисдикции, предлагающей сеть из 100 соглашений об избежании двойного налогообложения и прямой доступ к Единому рынку ЕС.
Успех операционной деятельности поддерживается предсказуемой регуляторной базой. Это включает ведение корпоративной документации в течение обязательного семилетнего периода и перечисление всех связанных с налогами платежей в Rabobank, официальный опорный банк Belastingdienst с 1 мая 2026 года. Мы предоставили услуги более чем 2000 учредителей по всему миру и обеспечиваем ответ на любые запросы в течение 24 часов. Наша приверженность процедурной прозрачности и 100% гарантия удовлетворенности обеспечивают эффективность и юридическую чистоту вашего международного расширения.
Мы будем рады содействовать вашему выходу на нидерландский рынок. Последнее обновление: сентябрь 2026 г.
Часто задаваемые вопросы
Могу ли я зарегистрировать компанию в Европе без посещения страны?
Да, вы можете зарегистрировать компанию дистанционно посредством механизма легализованной доверенности. Этот процесс включает подписание необходимых документов в присутствии местного нотариуса в вашей стране проживания и их легализацию путем проставления апостиля. Затем местный представитель подписывает учредительный акт от вашего имени. Данный способ является профессиональным стандартом для учредителей-нерезидентов, желающих создать юридическое лицо без логистических сложностей международных поездок.
Каков минимальный уставный капитал для Dutch BV в 2026 году?
Минимальный уставный капитал для Dutch BV составляет 0,01 евро. Это низкое требование было введено для стимулирования предпринимательства и снижения начальных финансовых барьеров для нового бизнеса. Хотя вы можете выпустить капитал на большую сумму, юридический минимум остается номинальным. Такая гибкость позволяет основателям направлять свои ресурсы на операционное развитие, а не на замораживание капитала. Это представляет собой существенное структурное преимущество для международных инвесторов, отдающих приоритет эффективному распределению капитала на начальном этапе формирования.
Сколько времени занимает дистанционная регистрация компании в Нидерландах?
Процесс online company registration Netherlands обычно занимает от 3 до 5 рабочих дней с момента получения всех легализованных документов. Этот срок включает удостоверение учредительного акта гражданско-правовым нотариусом и последующую регистрацию в Торговой палате (KVK). Хотя сама процедура учреждения проходит быстро, учредителям следует закладывать дополнительные 6-8 недель на то, чтобы налоговые органы присвоили номер VAT предприятиям с иностранным участием и завершили налоговую постановку на учет.
Каковы ставки корпоративного налога для дистанционных компаний в Европе?
В Нидерландах ставки налога на прибыль организаций (CIT) на 2026 год составляют 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на любую прибыль, превышающую этот порог. Эти ставки применяются ко всем Dutch BV независимо от того, осуществляется ли руководство директорами дистанционно. Кроме того, в Нидерландах действует режим освобождения участия (participation exemption), который может обеспечивать безналоговое получение дивидендов для соответствующих критериям холдинговых структур. Все налоговые платежи направляются в Rabobank, опорный банк Belastingdienst с 1 мая 2026 года.
Требуется ли местный директор для дистанционной европейской компании?
Наличие местного нидерландского директора не является законодательным требованием для учреждения Dutch BV. Вы можете выступать в качестве единственного директора и акционера, проживая за рубежом. Однако поддержание местного экономического присутствия (substance) часто необходимо для использования обширной сети соглашений об избежании двойного налогообложения и выполнения комплаенс-требований финансовых институтов. Хотя местный директор не обязателен для регистрации, это стратегический фактор для компаний, стремящихся к глубокой интеграции в европейскую финансовую систему и долгосрочной регуляторной стабильности.
Как зарегистрироваться в качестве UBO для дистанционной нидерландской компании?
Вы регистрируетесь в качестве конечного бенефициарного владельца (UBO) в ходе первоначальной регистрации компании в KVK. Любое физическое лицо, владеющее более чем 25% акций или прав голоса, должно быть включено в реестр UBO. Этот процесс выполняется дистанционно в рамках подготовки учредительных документов. При изменении состава собственников после завершения процедуры online company registration Netherlands вы обязаны сообщить об этих обновлениях в KVK в течение 7 дней для соблюдения требований законодательства и стандартов прозрачности.
Какие документы требуются для процедуры по легализованной доверенности?
Необходимый пакет документов включает действующее удостоверение личности, например паспорт, и заполненный опросный лист для учреждения компании. Основным документом выступает доверенность (PoA), которая должна быть подписана в присутствии местного нотариуса и легализована апостилем или в консульском порядке. Для корпоративных акционеров требуются дополнительные документы, такие как выписка из иностранного торгового реестра и устав компании, для подтверждения полномочий подписывающего представителя.
Источники
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |