


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
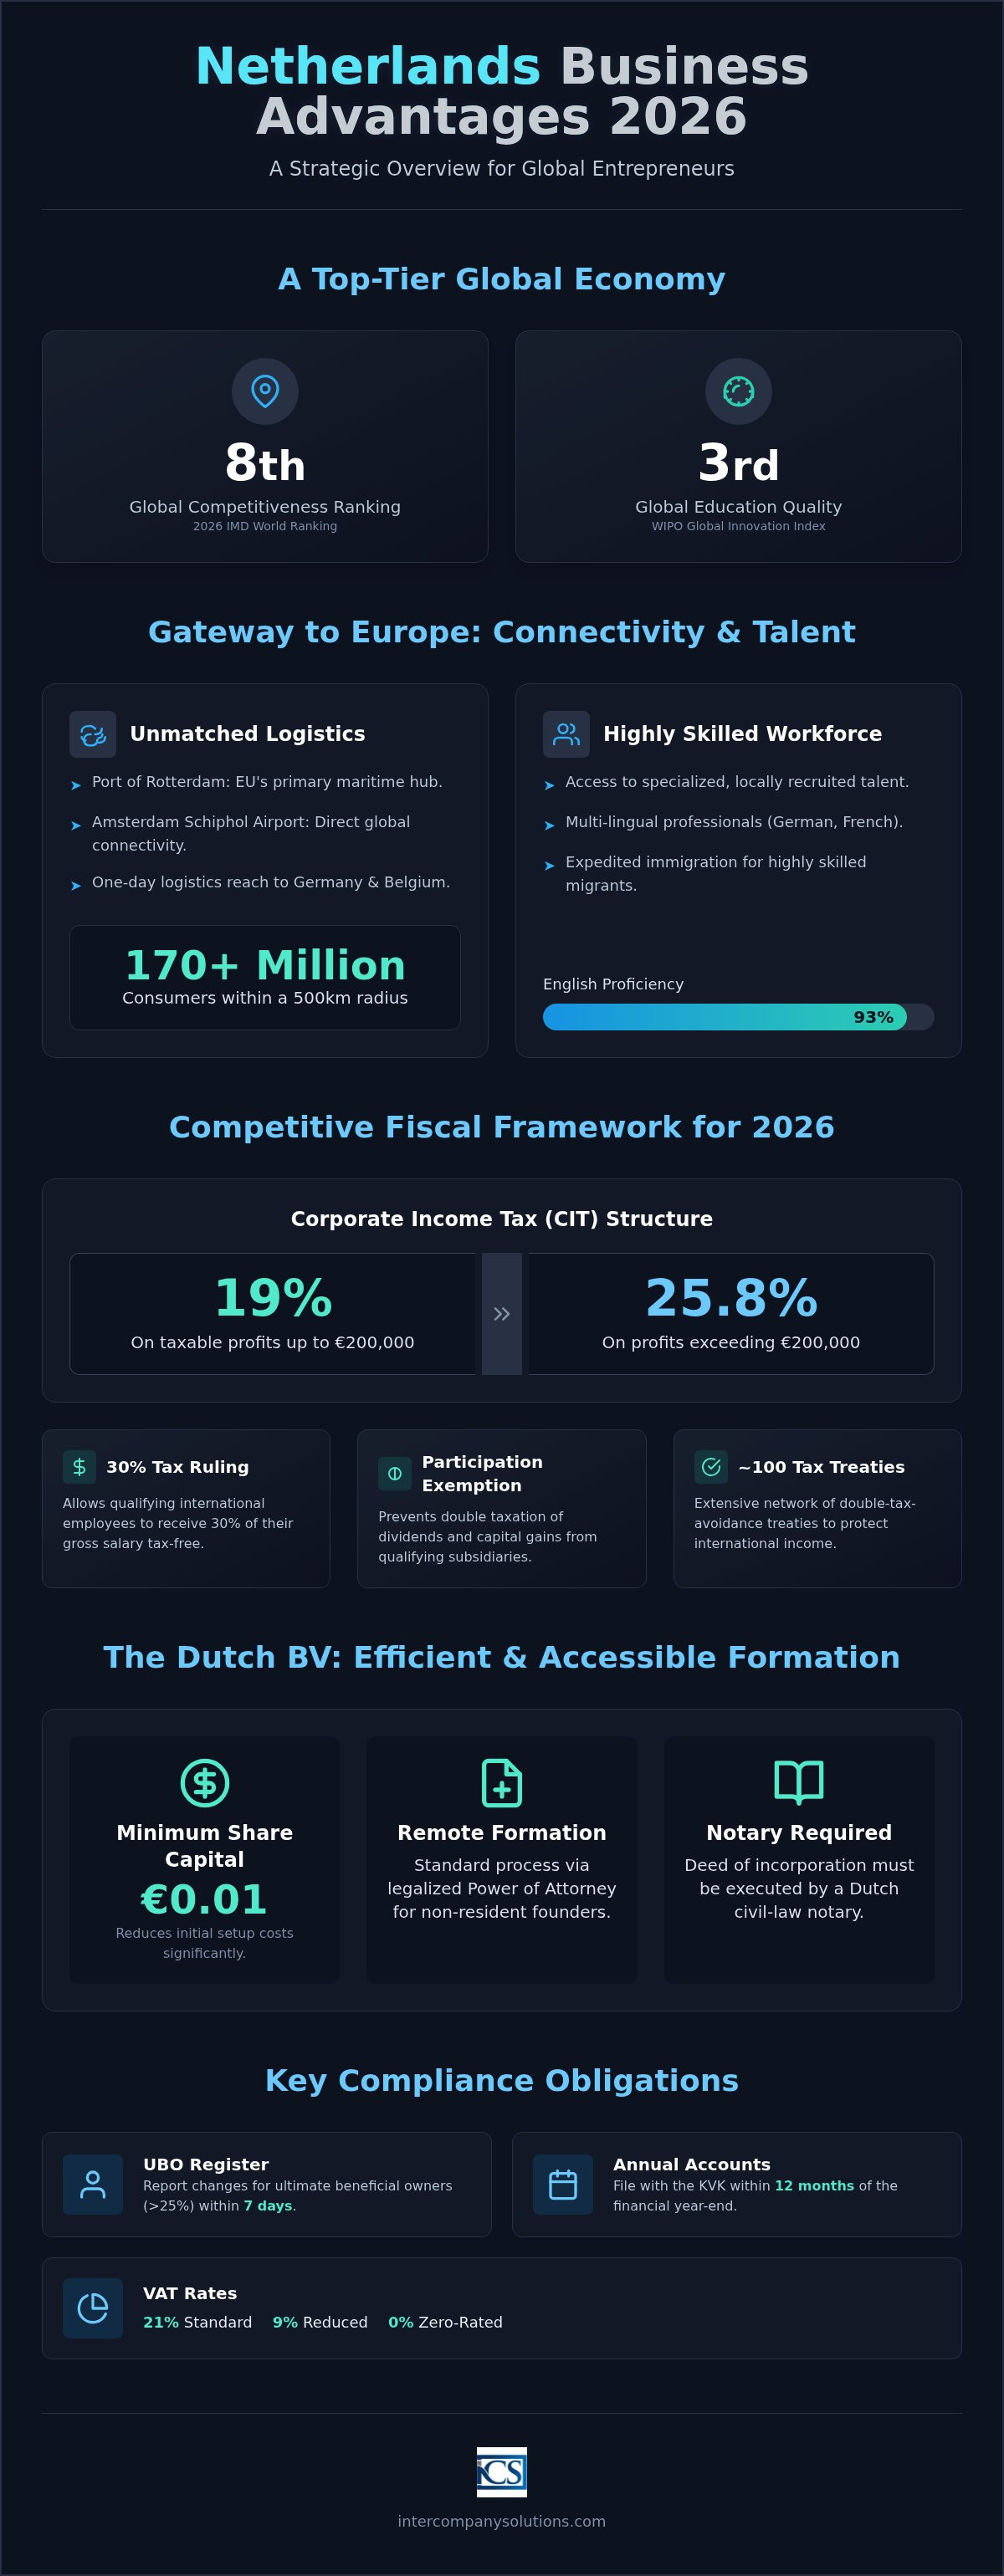
Os Países Baixos garantiram a 8.ª posição a nível mundial no IMD World Competitiveness Ranking de 2026, demonstrando a sua força no comércio internacional e na infraestrutura tecnológica. Para o empresário global, os benefícios de constituir uma empresa nos Países Baixos vão além de uma mera classificação, incluindo um quadro fiscal robusto e o acesso ao mercado único europeu. Provavelmente reconhece que a expansão para a Europa envolve frequentemente a gestão de impostos sobre as sociedades elevados e o atrito dos entraves regulamentares transfronteiriços na sua jurisdição de origem.
A constituição de uma Dutch BV oferece uma solução estratégica para estes desafios através de um sistema jurídico transparente e de opções eficientes de gestão remota. Este artigo fornece uma análise abrangente das vantagens fiscais, jurídicas e operacionais disponíveis para proprietários de empresas internacionais em 2026. Examinamos a taxa de imposto sobre as sociedades de 19% sobre lucros até 200.000 €, o limite de dedução de juros de 24,5% do EBITDA e a clareza processual da via por procuração para fundadores não residentes. A compreensão destes mecanismos específicos ajuda a reduzir a dupla tributação e a assegurar uma base estável para as suas operações internacionais.
Principais Conclusões
- Identifique como os Países Baixos atuam como uma porta de entrada logística para a UE, oferecendo acesso em um dia aos principais mercados, como a Alemanha e a Bélgica.
- Analise a estrutura do imposto sobre as sociedades de 2026, que aplica uma taxa de 19% sobre lucros até 200.000 € e de 25,8% sobre valores que excedam este limiar.
- Compreenda os benefícios de constituir uma empresa nos Países Baixos através da via de constituição remota de uma BV, que exige um capital social mínimo de apenas 0,01 €.
- Explore o panorama da inovação e as vantagens do mercado de trabalho, incluindo procedimentos de imigração acelerados para migrantes altamente qualificados através de patrocinadores reconhecidos.
- Obtenha clareza sobre as obrigações de conformidade obrigatórias, tais como a comunicação de alterações de UBO no prazo de 7 dias e o depósito de contas anuais no prazo de 12 meses após o encerramento do exercício.
Vantagens Geográficas e Económicas Estratégicas do Mercado Neerlandês
Os Países Baixos mantêm a sua posição como uma economia global de topo, ocupando o 8.º lugar no IMD World Competitiveness Ranking de 2026. Esta classificação reflete a sua excelência no comércio internacional e estabilidade institucional. Um dos principais benefícios de constituir uma empresa nos Países Baixos é o acesso imediato que proporciona à economia social de mercado neerlandesa, que se carateriza pela elevada produtividade e pelo foco na logística global.
Infraestruturas e Conetividade para o Comércio Internacional
O Porto de Roterdão continua a ser o principal polo marítimo da União Europeia, funcionando como uma ligação global para o comércio internacional. Os seus terminais automatizados e o acesso a águas profundas permitem que as empresas gira cadeias de abastecimento de grande escala com elevada eficiência. Para as empresas que estabelecem sedes corporativas, o Aeroporto Schiphol de Amesterdão oferece conetividade direta aos principais centros financeiros globais com elevadas frequências de voos. Esta infraestrutura física é complementada por redes digitais de classe mundial. Estes sistemas apoiam operações empresariais remotas e os requisitos específicos do comércio eletrónico internacional através de conetividade por fibra ótica de alta velocidade. Esta integração de infraestruturas marítimas, aéreas e digitais posiciona o mercado neerlandês como um nó central na economia global. A proximidade com a Alemanha e a Bélgica permite que as empresas alcancem um raio logístico de um dia em toda a Europa Ocidental. É possível alcançar mais de 170 milhões de consumidores num raio de 500 quilómetros da fronteira neerlandesa, tornando o país um ponto de distribuição ideal para bens físicos.
Competência da Força de Trabalho e Proficiência Linguística
A estabilidade operacional depende fortemente da qualidade da mão de obra local. Os Países Baixos ocupam o 3.º lugar a nível mundial em qualidade de ensino, de acordo com o Global Innovation Index da WIPO. Este elevado padrão garante que as entidades de capital estrangeiro possam recrutar talento especializado localmente sem custos avultados de reconversão profissional. A proficiência linguística é uma vantagem evidente; 93% da população neerlandesa fala inglês a um nível profissional elevado. Muitos profissionais também são fluentes em alemão e francês, o que reduz as barreiras de comunicação na gestão de operações pan-europeias. Esta versatilidade linguística facilita uma integração sem percalços para empresários que estejam a iniciar um negócio nos Países Baixos a partir do estrangeiro. A disponibilidade de mão de obra altamente qualificada proporciona uma base fiável para o crescimento a longo prazo e o cumprimento regulamentar no mercado neerlandês.
Benefícios Fiscais e o Quadro do Imposto sobre as Sociedades Neerlandês em 2026
O sistema fiscal neerlandês foi concebido para apoiar o comércio internacional e o investimento estrangeiro. O país surge consistentemente nas classificações da Forbes de Melhores Países para Fazer Negócios devido ao seu clima fiscal estável e ambiente regulamentar transparente. Um dos principais benefícios de constituir uma empresa nos Países Baixos é a estrutura competitiva do Imposto sobre o Rendimento das Pessoas Coletivas (CIT). Em 2026, a taxa de CIT permanece em 19% para lucros tributáveis até 200.000 €. Os lucros que excedam este limiar são tributados a uma taxa normal de 25,8%.
Os Países Baixos mantêm cerca de 100 convenções para evitar a dupla tributação a nível global. Estes acordos protegem os empresários internacionais de serem tributados duas vezes sobre o mesmo rendimento em jurisdições diferentes. A isenção de participação (participation exemption) é outro pilar do regime fiscal neerlandês. Impede a dupla tributação de dividendos e mais-valias derivados de subsidiárias, desde que sejam cumpridos requisitos específicos de detenção de participações sociais. Este mecanismo é particularmente vantajoso para sociedades holding que gerem carteiras internacionais diversificadas.
Incentivos à Inovação e ao Crescimento
A atração de talento global é facilitada pelo regime fiscal dos 30% (30% ruling). Isto permite que os trabalhadores internacionais elegíveis recebam 30% do seu salário bruto isento de impostos durante um período determinado. Estes incentivos estão entre os principais benefícios de constituir uma empresa nos Países Baixos para empresas de cariz tecnológico. Para empresas com financiamento significativo, o limite de dedução de juros está fixado em 24,5% do EBITDA para o ano fiscal de 2026. Desde 2006, os Países Baixos não cobram imposto sobre o capital na emissão de ações, o que reduz os custos iniciais ao constituir uma Dutch BV.
IVA e Vantagens Aduaneiras Internacionais
As empresas envolvidas na venda de bens ou serviços devem cumprir a regulamentação do IVA. A taxa normal de IVA é de 21%, enquanto uma taxa reduzida de 9% se aplica a setores específicos, como medicamentos e produtos alimentares. As empresas que realizam transações comerciais fora da UE devem solicitar um número de Registo e Identificação dos Operadores Económicos (EORI) para facilitar o desalfandegamento. Pode encontrar passos processuais detalhados no nosso Guia de Registo de IVA nos Países Baixos. A gestão destas obrigações fiscais exige o cumprimento rigoroso dos prazos da Belastingdienst. Desde 1 de maio de 2026, o Rabobank atua como o banco interno da Administração Tributária e Aduaneira Neerlandesa. Se necessitar de assistência no cumprimento fiscal ou na otimização da estrutura, pode falar com os nossos especialistas fiscais para obter orientação adaptada ao seu modelo de negócio específico.
Estruturas Jurídicas e o Processo de Constituição Remota de uma Dutch BV
A escolha da entidade jurídica correta é fundamental para assegurar os benefícios a longo prazo de constituir uma empresa nos Países Baixos. A Dutch BV (Besloten Vennootschap) continua a ser a escolha preferida dos empresários internacionais devido à sua governação societária flexível e às proteções de responsabilidade limitada. Desde a implementação da legislação Flex-BV, o capital social mínimo para uma Dutch BV é de apenas 0,01 €. Este limiar reduzido diminui significativamente as barreiras à entrada em comparação com a exigência anterior a 2012 de 18.000 €, permitindo uma afetação de capital mais eficiente durante a fase de arranque.
A Via da Procuração Legalizada
Para fundadores que não possam viajar para os Países Baixos, a via da procuração legalizada (PoA) oferece um mecanismo fiável para a constituição remota. Este processo garante que o guia profissional de constituição de uma Dutch BV seja seguido com precisão, sem que o fundador precise de estar fisicamente presente. O procedimento segue três etapas distintas:
- Passo 1: Apresentação de documentos de identificação e de uma lista de verificação preenchida ao agente de constituição para triagem inicial e redação dos documentos de constituição.
- Passo 2: Legalização da procuração (PoA) no país de origem do fundador. Isto geralmente exige um notário local e uma apostila ou legalização por um consulado neerlandês, dependendo da jurisdição.
- Passo 3: Outorga da escritura de constituição pelo notário neerlandês em nome do fundador remoto assim que todos os documentos originais legalizados forem recebidos.
Esta via remota é o procedimento padrão para fundadores de fora da UE. Oferece um enquadramento jurídico seguro no qual o notário outorga a escritura com base nos poderes conferidos, garantindo a total conformidade com o direito societário neerlandês. Ao submeter documentação estrangeira, recorrer a uma vertaalbureau experiente assegura que todas as certidões traduzidas cumpram os requisitos rigorosos do notário e da Câmara de Comércio neerlandeses.
A legislação neerlandesa distingue entre estruturas que exigem a intervenção de um notário e aquelas que não a exigem. Entidades como a BV, NV (sociedade anónima) e stichting (fundação) têm de ser constituídas através de escritura notarial. Por outro lado, uma eenmanszaak (empresa em nome individual), VOF (sociedade em nome coletivo), CV (sociedade em comandita) e maatschap (sociedade de profissionais) não exigem notário para a sua constituição. Os perfis de responsabilidade variam significativamente entre estas estruturas. Numa Dutch BV, a própria entidade detém a responsabilidade legal pelas suas dívidas. Os acionistas respondem geralmente apenas pelo valor da sua entrada de capital, o que protege o património pessoal face aos credores da empresa.
Todas as novas entidades devem registar-se no Registo Comercial da KVK para receber um número de identificação único. A taxa única de registo na Câmara de Comércio é de 85,15 € em 2026. Este processo de registo simplificado é um dos benefícios operacionais de constituir uma empresa nos Países Baixos para quem pretende iniciar a atividade comercial rapidamente. Após o registo, a KVK informa automaticamente a Belastingdienst, dando início ao processo de emissão do número fiscal. Este sistema integrado assegura que o seu negócio seja reconhecido simultaneamente pelas autoridades comerciais e fiscais.
Vantagens de Inovação e do Mercado de Trabalho para Entidades Estrangeiras
Os Países Baixos promovem consistentemente um ambiente favorável à investigação e desenvolvimento. No Índice Global de Inovação da OMPI de 2025, o país alcançou o 8.º lugar a nível mundial, refletindo o seu compromisso com o avanço tecnológico. Um dos benefícios operacionais da constituição de uma empresa nos Países Baixos é a capacidade de alavancar este ecossistema inovador através de uma força de trabalho local altamente qualificada. Para muitos empresários internacionais, o mercado de trabalho neerlandês proporciona a competência necessária para expandir operações complexas em toda a União Europeia.
Atrair Talento Global com o Regime dos 30%
As empresas internacionais necessitam frequentemente de transferir colaboradores especializados para a sua sede neerlandesa. O regime de reembolso fiscal dos 30% funciona como um incentivo significativo para estes trabalhadores. Ao abrigo deste regulamento, os profissionais qualificados recrutados no estrangeiro podem receber 30% do seu salário bruto isento de impostos. Para se qualificar, o colaborador deve possuir competências específicas que sejam escassas no mercado de trabalho neerlandês e cumprir os limites salariais mínimos definidos anualmente pelo governo. O processo de pedido exige a apresentação de um requerimento conjunto do empregador e do trabalhador à Belastingdienst. A obtenção deste benefício reforça a competitividade empresarial ao reduzir a carga fiscal efetiva para quadros superiores nos setores tecnológico e financeiro. Para manter elevados padrões de segurança corporativa nos processos de contratação, muitas empresas recorrem à hubhound.com para verificações profissionais de antecedentes pré-contratuais.
O cumprimento da legislação laboral neerlandesa é fundamental para qualquer entidade estrangeira que contrate pessoal localmente. Todas as relações laborais devem ser formalizadas através de contratos escritos que especifiquem os horários de trabalho, a remuneração e os prazos de aviso prévio. Os empregadores são responsáveis pela retenção precisa na fonte dos impostos sobre o trabalho, contribuições para a segurança social e pagamentos obrigatórios para regimes de pensões. A gestão destas obrigações requer rigor e atenção aos detalhes para evitar a aplicação de penalidades por parte das autoridades fiscais. A contratação de serviços profissionais de processamento salarial nos Países Baixos permite aos empresários externalizar estas tarefas administrativas, assegurando a total conformidade com a regulamentação local.
Para empresas que ainda não dispõem de uma estrutura completa de recursos humanos, o modelo de Employer of Record (EOR) proporciona uma via para contratar colaboradores através de um patrocinador reconhecido. Esta solução é particularmente eficaz para a tramitação célere de pedidos junto do IND para migrantes altamente qualificados (HSM). Os patrocinadores reconhecidos beneficiam de prazos de tramitação mais reduzidos, obtendo frequentemente decisões em poucas semanas em vez de meses. Este processo de imigração simplificado constitui uma das vantagens distintivas da constituição de uma empresa nos Países Baixos para entidades que requerem talento não comunitário. Esta infraestrutura viabiliza uma rápida expansão sem a necessidade imediata de extensos recursos administrativos internos.
Conformidade Regulatória e Estabelecimento de uma Presença Neerlandesa
A manutenção de uma entidade societária requer o estrito cumprimento do quadro regulamentar estabelecido pela Câmara de Comércio Neerlandesa (KVK) e pela Administração Tributária e Aduaneira (Belastingdienst). Um dos benefícios a longo prazo da constituição de uma empresa nos Países Baixos reside na previsibilidade destes requisitos, o que viabiliza um planeamento societário estruturado. Uma obrigação primordial para todas as entidades neerlandesas é a manutenção do registo de Beneficiários Efetivos (UBO). As empresas devem comunicar quaisquer alterações às informações dos UBO no prazo de 7 dias relativamente a pessoas singulares que detenham uma participação superior a 25%. Esta transparência constitui um pilar da integridade corporativa neerlandesa e é fiscalizada pela KVK.
A prestação de contas financeira é assegurada através da submissão atempada das contas anuais. Cada Dutch BV deve depositar as suas demonstrações financeiras junto da KVK no prazo de 12 meses após o encerramento do exercício financeiro. O incumprimento deste prazo pode dar origem a coimas administrativas e à potencial responsabilidade pessoal dos administradores. Adicionalmente, a Belastingdienst exige que as empresas conservem os seus registos contabilísticos e administrativos por um período mínimo de 7 anos. Este prazo é alargado para 10 anos no caso de registos relativos a bens imóveis. No que respeita aos pagamentos devidos às autoridades tributárias, é indispensável salientar que o Rabobank atua como banco centralizador da Belastingdienst desde 1 de maio de 2026.
Lista de Verificação de Conformidade Pós-Constituição
A prontidão operacional inicia-se imediatamente após a outorga da escritura de constituição pelo notário. Para empresas com atividade comercial, a obtenção de um número de IVA e de um número de Registo e Identificação dos Operadores Económicos (EORI) constitui a prioridade imediata. O processo de registo de IVA para entidades detidas por não residentes demora habitualmente entre 6 a 8 semanas. Durante este intervalo, deve igualmente proceder à abertura de uma conta bancária comercial neerlandesa para viabilizar as transações locais. Embora as instituições bancárias mantenham critérios de aceitação autónomos, a utilização de serviços de apoio bancário pode auxiliar na preparação da documentação necessária para cumprir as normas neerlandesas de combate ao branqueamento de capitais (AML). A conformidade contínua pressupõe a entrega regular de declarações periódicas de IVA, geralmente numa base trimestral, e uma escrituração contabilística rigorosa que assegure a conformidade de todos os lançamentos com as normas Dutch GAAP ou IFRS.
Garantir a Governança Corporativa a Longo Prazo
Uma governação sólida exige a monitorização permanente de limites fiscais e prazos legais. Conforme referido anteriormente, o Imposto sobre o Rendimento das Pessoas Coletivas (CIT) é progressivo por escalões, aplicando-se uma taxa de 19% aos primeiros 200.000 € de matéria coletável e 25,8% aos montantes que excedam esse limiar. A manutenção de um domicílio profissional local é uma exigência legal para o registo na KVK e serve de domicílio oficial para a receção de notificações governamentais. Durante o primeiro ano de atividade, muitos empresários recorrem a serviços de secretariado societário para assegurar tarefas administrativas, tais como o tratamento de correspondência da Belastingdienst e a garantia de que todos os livros e registos obrigatórios permanecem atualizados. Esta abordagem estruturada salvaguarda a regularidade jurídica da entidade e consolida as vantagens contínuas de estabelecer uma empresa nos Países Baixos como sede europeia.
Última revisão: setembro de 2026
Estabelecer uma Base Estratégica para a Expansão Global
Os Países Baixos mantêm-se como um destino de excelência para o comércio internacional em 2026, combinando de forma singular a eficiência fiscal com a clareza procedimental. A competitiva taxa de 19% de imposto sobre as sociedades para lucros até 200.000 € e a vasta rede de convenções para evitar a dupla tributação oferecem vantagens substanciais a entidades estrangeiras. Estes benefícios centrais da constituição de uma empresa nos Países Baixos facilitam uma integração célere no mercado único da União Europeia, protegendo simultaneamente o seu património através de uma ordem jurídica estável.
A formalização por via de procuração (Power of Attorney) legalizada viabiliza a constituição integralmente à distância no prazo de 3 a 5 dias úteis, garantindo que a sua sociedade esteja apta a operar sem necessidade de deslocações presenciais. Disponibilizamos assessoria especializada nos pedidos de enquadramento em IVA e abertura de contas bancárias, conferindo a segurança procedimental requerida em operações transfronteiriças complexas. A nossa garantia de 100% de satisfação reflete o nosso rigor técnico e a observância dos mais elevados padrões deontológicos.
Estamos preparados para salvaguardar os seus interesses empresariais e edificar uma presença sustentável no mercado neerlandês. Iniciar este processo posiciona a sua empresa no centro da inovação e do comércio europeus.
Última revisão: setembro de 2026
Perguntas Frequentes
Posso constituir uma empresa neerlandesa remotamente, sem me deslocar aos Países Baixos?
É perfeitamente possível constituir uma Dutch BV sem viajar para os Países Baixos recorrendo à via de procuração (Power of Attorney) legalizada. O procedimento consiste na legalização de uma procuração no seu país de residência, conferindo poderes para que a escritura pública de constituição seja outorgada por notário em sua representação. Este é o procedimento habitual para fundadores não residentes, demorando tipicamente de 3 a 5 dias úteis após a receção de todos os documentos instrutórios. O método dispensa a comparência física assegurando total validade jurídica.
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
O capital social mínimo para uma Dutch BV é de 0,01 € em 2026. Esta exigência simbólica foi introduzida para reduzir as barreiras de entrada à constituição societária, revogando a exigência histórica de 18.000 €. Embora seja lícito fixar um capital superior, o valor mínimo de 0,01 € concede ampla flexibilidade na afetação de recursos durante o ato constitutivo da entidade. O montante subscrito e realizado deve constar expressamente nos estatutos da sociedade no momento da sua formalização.
Quais são as taxas de imposto sobre as sociedades nos Países Baixos para 2026?
As taxas de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) vigoram em dois escalões em 2026. Aplica-se uma taxa de 19% sobre a matéria coletável até 200.000 €. Para o rendimento tributável que exceda este limiar, a taxa aplicável é de 25,8%. Estas taxas competitivas constituem uma das principais vantagens na constituição de sociedades nos Países Baixos, sobretudo para pequenas e médias empresas que procuram estabilidade tributária. As taxas têm permanecido estáveis com vista a garantir previsibilidade a longo prazo aos investidores internacionais.
Quanto tempo demora o processo de constituição de uma sociedade neerlandesa para estrangeiros?
A constituição de uma Dutch BV demora, em média, de 3 a 5 dias úteis a partir do momento em que toda a documentação devidamente legalizada é apresentada. Este período compreende a outorga da escritura notarial e o registo imediato no Registo Comercial da KVK. As novas sociedades estão sujeitas ao pagamento de uma taxa única de registo na KVK de 85,15 € em 2026. A atribuição dos números de IVA e EORI junto da administração fiscal realiza-se em fase posterior, podendo demorar entre 6 a 8 semanas adicionais para entidades com participações detidas por não residentes.
O que é o registo UBO e quais são as obrigações declarativas associadas?
O registo UBO identifica os Beneficiários Efetivos (Ultimate Beneficial Owners) de uma sociedade, definidos como as pessoas singulares que detenham, direta ou indiretamente, uma participação ou direitos de voto superiores a 25% na entidade. Em termos de conformidade, qualquer alteração aos dados do beneficiário efetivo deve ser comunicada à KVK no prazo de 7 dias. O registo visa prevenir o branqueamento de capitais e outros ilícitos financeiros, garantindo a transparência corporativa exigida por lei. O desrespeito por estas disposições pode acarretar sanções pecuniárias, pelo que a constante atualização destes dados é essencial para a regularidade da sociedade.
É obrigatório dispor de uma conta bancária neerlandesa para registar uma BV?
Não é obrigatório possuir uma conta bancária neerlandesa para formalizar o registo constitutivo de uma BV perante a KVK. A realização do capital social pode ser efetuada após a constituição formal da entidade. Contudo, a titularidade de uma conta bancária comercial local é imprescindível para a gestão corrente dos negócios e para a liquidação de obrigações tributárias junto da Belastingdienst, a qual tem o Rabobank como banco centralizador desde 1 de maio de 2026. Prestamos serviços de assistência bancária para apoiar na instrução documental dos processos de abertura de conta.
O que é o regime dos 30% e de que forma beneficia a minha empresa neerlandesa?
O regime dos 30% é um benefício fiscal que permite a colaboradores estrangeiros qualificados receberem 30% da sua remuneração bruta com isenção fiscal. Este incentivo apoia a atração de quadros qualificados a nível internacional através da majoração do rendimento líquido disponível de trabalhadores altamente qualificados. Desta forma, reduzem-se os custos globais de contratação para a empresa e eleva-se a atratividade do mercado laboral neerlandês em funções técnicas e diretivas. O acesso ao regime pressupõe que o colaborador tenha sido recrutado no estrangeiro e preencha critérios rigorosos de qualificação técnica e de remuneração mínima legalmente fixados.
Fontes
- ICS Payroll - Serviços neerlandeses de processamento salarial
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - Impostos sobre salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Título de residência para start-up
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- BOIP - Registo de marcas no Benelux
- OMPI - Sistema de Madrid
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Legislação e Regulamentação de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |