


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Estabelecer uma presença empresarial europeia em 2026 já não exige o encargo logístico de viagens internacionais ou o desgaste de reuniões presenciais. Embora muitos fundadores presumam que o registo online de empresas nos Países Baixos exige uma identificação digital local ou uma visita presencial, o padrão profissional para não residentes continua a ser a via da procuração legalizada. Este mecanismo permite que um notário de direito civil outorgue a escritura de constituição em seu nome, assegurando plena substância jurídica sem os elevados custos de deslocação ou as complexidades das barreiras linguísticas locais. Trata-se de um método que proporciona um ponto de entrada eficiente no Mercado Único da UE, mantendo uma estrita conformidade com as normas regulamentares neerlandesas.
É provável que reconheça que os obstáculos administrativos da expansão transfronteiriça frequentemente superam as oportunidades iniciais de mercado. Este guia fornece uma comparação técnica de jurisdições europeias para a constituição remota de empresas, centrando-se na eficiência fiscal, nos mecanismos legais e no panorama de conformidade para 2026. Analisaremos a estrutura do Imposto sobre o Rendimento das Pessoas Coletivas, onde as taxas são de 19% para lucros até 200.000 €, e detalharemos a transição da administração fiscal neerlandesa para o Rabobank como o seu banco de apoio desde 1 de maio de 2026. Ao compreender estes requisitos processuais para a constituição de uma empresa Dutch BV, incluindo a taxa de registo na KVK de 85,15 €, poderá estabelecer uma entidade europeia funcional que beneficia da posição dos Países Baixos como a 8.ª economia mais competitiva a nível mundial.
Principais Conclusões
- Estabeleça uma entidade europeia remotamente através da via da procuração legalizada, que permite a um notário de direito civil outorgar a escritura de constituição sem exigir a deslocação do fundador.
- Compreenda o quadro fiscal de 2026, incluindo a taxa de 19% de Imposto sobre o Rendimento das Pessoas Coletivas para lucros até 200.000 € e a transição da Belastingdienst para o Rabobank para todos os pagamentos de natureza fiscal.
- Avalie como o registo online de empresas nos Países Baixos proporciona acesso a uma rede de aproximadamente 100 convenções de dupla tributação e a um processo de constituição de 2 a 5 dias úteis.
- Faça a gestão dos requisitos obrigatórios de transparência através do registo dos Beneficiários Efetivos com uma participação superior a 25% e da comunicação de quaisquer alterações no prazo de sete dias.
- Prepare-se para as obrigações administrativas, tais como a taxa única de registo na KVK de 85,15 € e a obrigação legal de conservar os registos societários por um período mínimo de sete anos.
Mecanismos de Constituição Remota de Sociedades na Europa
A constituição remota de sociedades na Europa permite aos fundadores constituir pessoas jurídicas sem presença física no país de destino. Esta flexibilidade procedimental é essencial para empresas de comércio internacional e tecnologia que procuram entrar no Mercado Único da UE. Para quem procura o registo online de empresas nos Países Baixos, o processo é regido por requisitos notariais específicos. Ao contrário de estruturas mais simples, como a eenmanszaak ou a VOF, que não exigem notário, uma Dutch Besloten Vennootschap (BV) exige que um notário de direito civil outorgue a escritura de constituição. Isto assegura que a sociedade seja constituída de acordo com normas legais rigorosas, enquanto o fundador permanece no estrangeiro.
O quadro jurídico para a constituição remota varia consoante a jurisdição. Embora algumas nações promovam soluções puramente digitais, estas frequentemente apresentam limitações relativas à residência ou ao acesso bancário. O sistema neerlandês prioriza o equilíbrio entre a acessibilidade remota e a segurança jurídica através do processo de procuração conduzido por notário. Este mecanismo proporciona um caminho claro para que empresários não residentes obtenham uma estrutura societária sólida sem necessidade de viagens internacionais.
A Via da Procuração (PoA)
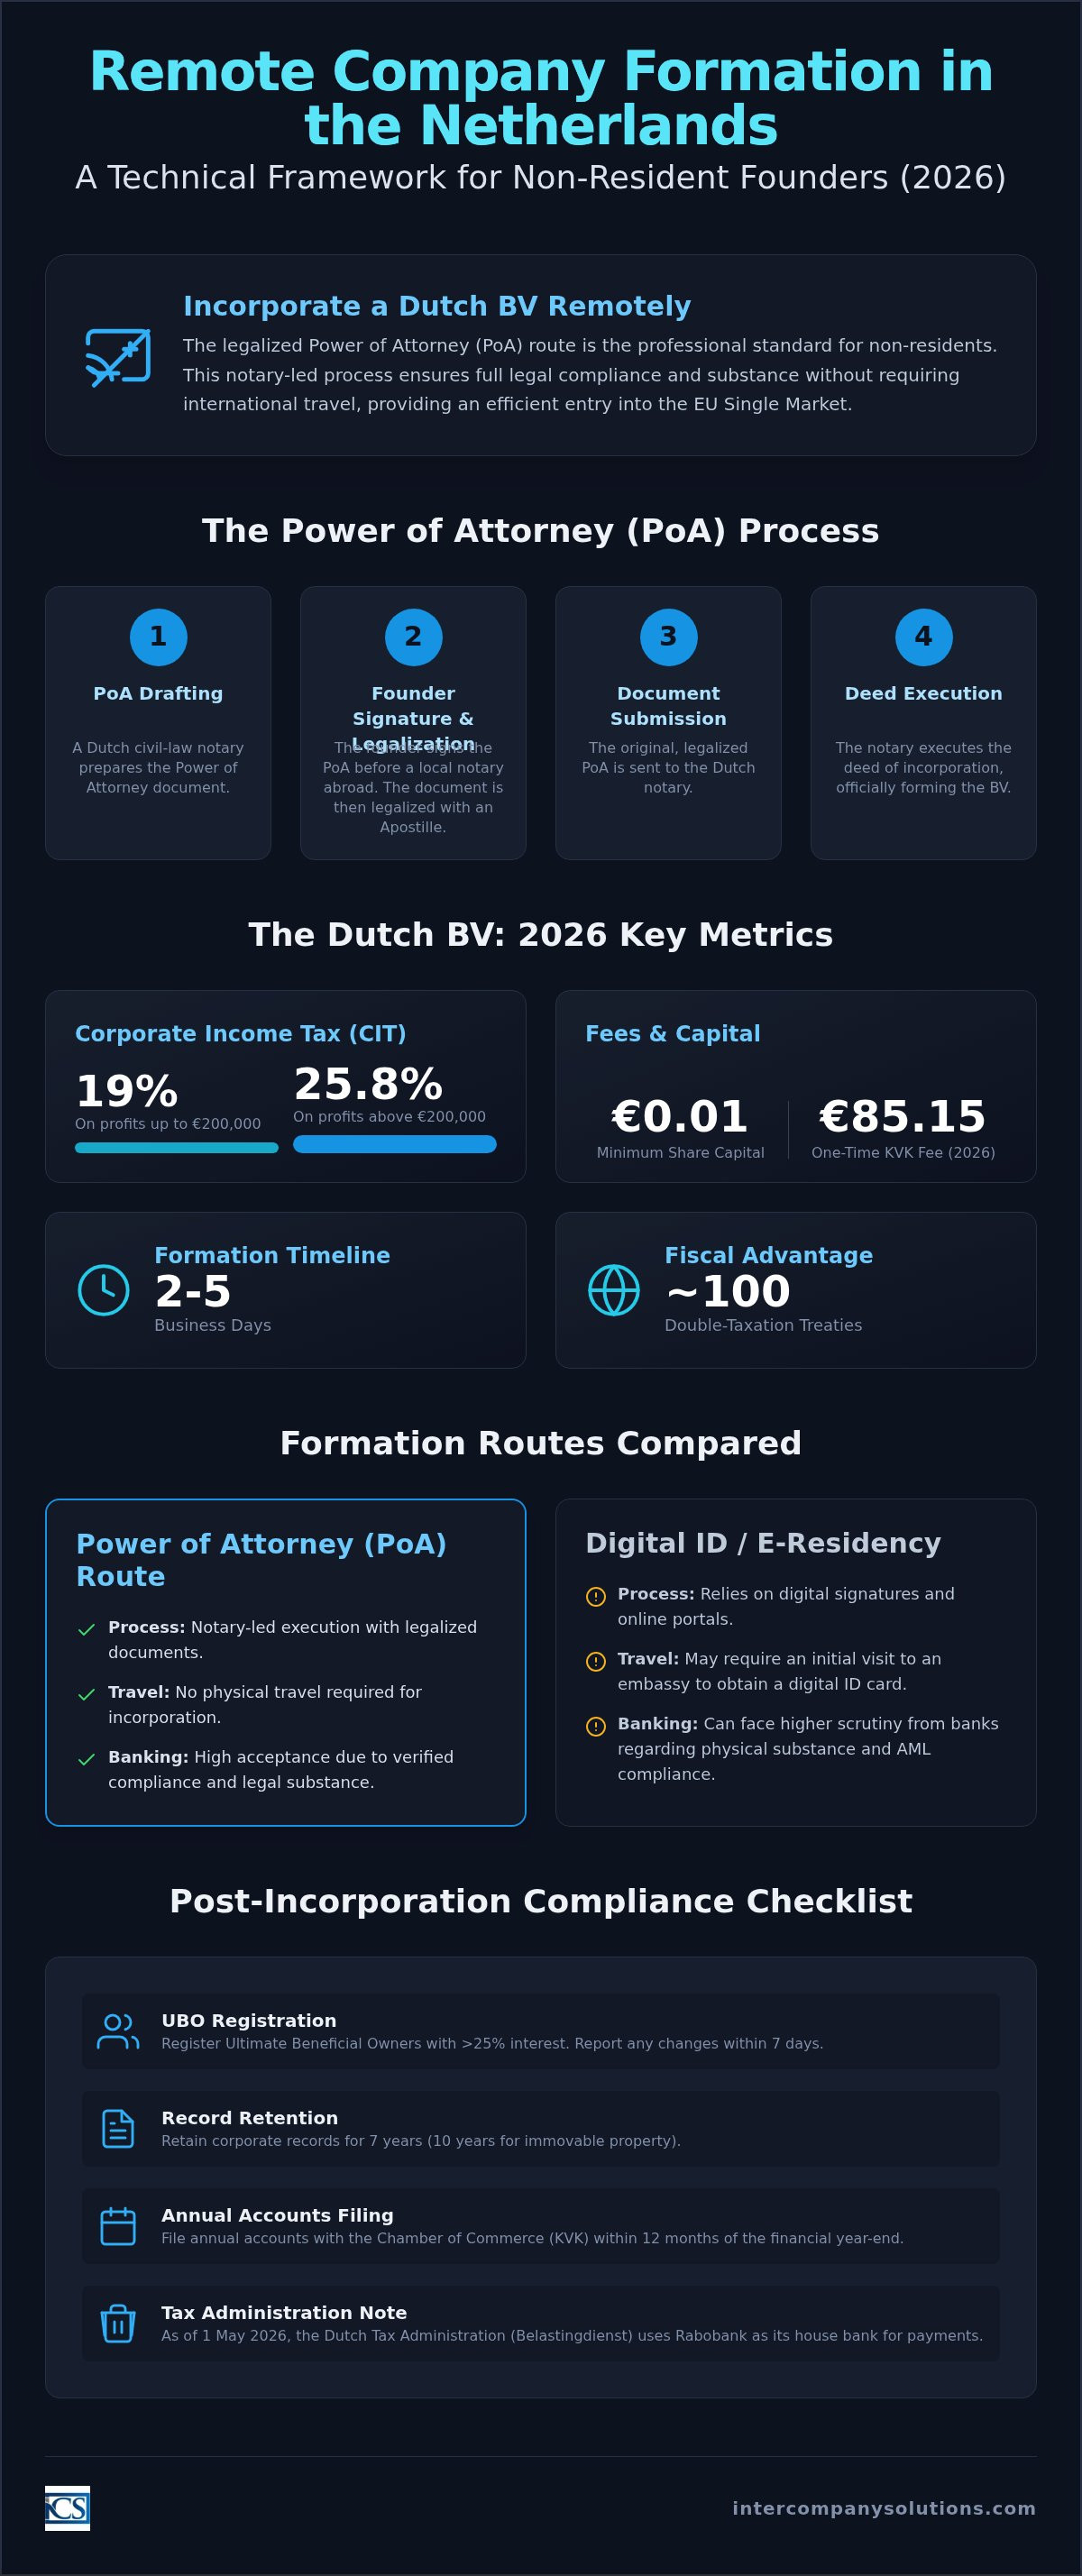
A via da procuração é o método padrão para o registo de empresas nos Países Baixos quando o fundador se encontra fora do país. O processo inicia-se com a elaboração de um documento de procuração por um notário neerlandês. O fundador assina este documento no seu país de residência perante um notário local. Para ser válido nos Países Baixos, o documento requer habitualmente uma Apostila ou legalização por embaixada. Este passo confirma a autenticidade da assinatura e a autoridade do notário local para utilização numa jurisdição estrangeira.
Assim que o documento original legalizado chega aos Países Baixos, um representante local outorga a escritura de constituição. Este método satisfaz a exigência legal para a constituição de uma BV, que tem um requisito de capital mínimo de 0,01 €. É uma via estruturada que evita custos de deslocação e dispêndio de tempo. Os fundadores também devem ter em conta a taxa única de registo na KVK de 85,15 € em 2026. Esta taxa é paga durante o registo inicial na Câmara de Comércio, normalmente em conjunto com a formalização da escritura.
Estruturas de Identidade Digital e E-Residency
Ao avaliar as opções de registo online de empresas nos Países Baixos, os fundadores comparam frequentemente a via da procuração com as estruturas de identificação digital. Os programas digitais de e-Residency, como o da Estónia, permitem assinaturas digitais, mas frequentemente exigem uma deslocação física a uma embaixada para levantar um cartão de identidade digital. Para muitos fundadores de fora da UE, isto cria um obstáculo logístico inicial que a via da procuração contorna. Além disso, as vias puramente digitais enfrentam frequentemente um escrutínio mais elevado por parte dos bancos relativamente à substância física e à residência fiscal.
As instituições financeiras exigem frequentemente comprovativos de gestão local para cumprir as regulamentações de combate ao branqueamento de capitais (AML). Nos Países Baixos, a intervenção de um notário de direito civil no processo de procuração proporciona um nível de conformidade verificada que os bancos reconhecem. Esta diferença na segurança do registo é um fator crítico para os empresários. Esta estrutura é igualmente vantajosa para futuras operações fiscais, uma vez que a Administração Tributária dos Países Baixos (Belastingdienst) utiliza o Rabobank como o seu banco de suporte desde 1 de maio de 2026. A escolha de uma via legal reconhecida simplifica estas transições bancárias e administrativas subsequentes.
Análise Comparativa das Principais Jurisdições Europeias em 2026
A seleção de uma jurisdição europeia para expansão exige um equilíbrio entre a rapidez da constituição inicial e a estabilidade fiscal a longo prazo. Para 2026, os Países Baixos continuam a ser a escolha principal para empresários devido ao seu prazo de 2 a 5 dias úteis para a constituição de Dutch BV remota. Embora a Estónia continue a liderar no segmento de startups digitais de baixa complexidade, carece da extensa rede de tratados fiscais presente em centros comerciais de maior dimensão. A Irlanda e o Reino Unido oferecem quadros jurídicos de common law, mas as alterações regulamentares pós-Brexit criaram diferentes níveis de acesso ao mercado da UE que os fundadores devem considerar. Muitos fundadores internacionais priorizam o registo online de empresas nos Países Baixos porque este combina uma entrada rápida com um acesso pleno e sem entraves ao Mercado Único da UE.
Tributação e Custos de Manutenção
A eficiência fiscal varia significativamente pelo continente, em particular no que diz respeito às estruturas do Imposto sobre as Sociedades (CIT) e aos requisitos de capital. A taxa de CIT neerlandesa é de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre qualquer montante que exceda este limiar. Este sistema escalonado é frequentemente mais favorável para empresas em crescimento do que os regimes de microempresas na Roménia, que sofreram alterações recentes nos requisitos de contratação. Os custos de manutenção nos Países Baixos são previsíveis; a taxa única de registo na KVK para 2026 é de 85,15 €. Uma grande vantagem para a Dutch BV é o requisito de capital social mínimo de apenas 0,01 €, enquanto uma GmbH alemã exige um mínimo de 25.000 €. Esta barreira de entrada mais reduzida permite uma afetação de capital mais eficiente durante a fase de arranque.
Acessibilidade Administrativa e Linguística
As barreiras linguísticas geram frequentemente atrasos administrativos para administradores não residentes. Os Países Baixos registam uma taxa de proficiência em inglês de 93%, o que facilita uma interação direta e clara com a Belastingdienst (Administração Tributária) e a KVK (Câmara de Comércio). Este nível de acessibilidade raramente é igualado noutros centros europeus, como a Alemanha ou a França, onde a correspondência oficial é tipicamente conduzida na língua local. Para entidades detidas por estrangeiros, os prazos de pedido de IVA estendem-se geralmente por 6 a 8 semanas, tornando o apoio em língua inglesa prestado por profissionais jurídicos e de contabilidade essencial para manter a conformidade. Desde 1 de maio de 2026, a Belastingdienst utiliza o Rabobank como o seu banco de suporte, e todos os pagamentos de impostos sobre as sociedades devem ser direcionados em conformidade.
A gestão destas variáveis transfronteiriças exige dados precisos e conhecimento técnico local. Se tiver questões específicas sobre como estas regulamentações se aplicam ao seu estatuto de residência, pode solicitar uma consulta com um especialista para analisar o seu caso. Estabelecer uma entidade sólida hoje garante que a sua empresa esteja preparada para o panorama regulamentar em evolução da próxima década.
Redes de Tratados Fiscais e Conformidade Tributária
Os empresários internacionais que concluem o processo de registo online de empresas nos Países Baixos obtêm acesso a uma das redes de tratados fiscais mais abrangentes da Europa. Os Países Baixos mantêm cerca de 100 convenções para evitar a dupla tributação, que fornecem um quadro claro para a gestão da residência fiscal e dos riscos de estabelecimento estável. Estes acordos são essenciais para empresas que operam em múltiplas jurisdições, pois evitam que o mesmo rendimento seja tributado em dois países diferentes. Esta segurança jurídica é um fator significativo na análise da OCDE sobre o Mercado Único da UE, que destaca a importância da cooperação fiscal padronizada para o comércio transfronteiriço.
Para empresas remotas, o repatriamento de lucros depende frequentemente das taxas de retenção na fonte, que variam entre os diferentes polos europeus. O quadro neerlandês foca-se em facilitar o investimento internacional através da redução destas barreiras. Esta abordagem garante que uma Dutch BV permaneça um veículo viável para operações globais, desde que a entidade mantenha substância local suficiente para satisfazer os requisitos dos tratados e as regras antiabuso. É necessário um planeamento adequado para garantir que a gestão remota da sociedade não crie, inadvertidamente, obrigações fiscais no país de residência do fundador.
A Isenção de Participação Neerlandesa
A isenção de participação é um mecanismo específico concebido para eliminar a dupla tributação sobre os lucros societários dentro de um grupo. Ao abrigo desta regra, os dividendos e as mais-valias derivados de uma subsidiária estão isentos do imposto sobre as sociedades neerlandês ao nível da sociedade holding. Para se qualificar para a isenção de participação neerlandesa em 2026, a sociedade-mãe deve deter pelo menos 5% do capital social nominal realizado da subsidiária. Esta isenção aplica-se independentemente de a subsidiária estar localizada nos Países Baixos ou no estrangeiro, desde que a subsidiária não seja detida como um investimento passivo de carteira. É um instrumento vital para estruturas de holding internacionais que procuram consolidar lucros de forma eficiente.
Registo de IVA e EORI para Entidades Remotas
Assim que o registo online de empresas nos Países Baixos estiver finalizado, a entidade deve solicitar um número de IVA junto da Belastingdienst. A taxa normal de IVA é de 21%, aplicando-se uma taxa de 9% a bens e serviços específicos. Para entidades detidas por estrangeiros, o prazo de registo de IVA nos Países Baixos demora normalmente de 6 a 8 semanas. Se a sociedade pretender importar ou exportar mercadorias para fora da União Europeia, é também obrigatório um número de Registo e Identificação dos Operadores Económicos (EORI) para efeitos de desalfandegamento.
A conformidade permanece uma obrigação contínua para a empresa. Todos os pagamentos de IVA e de Imposto sobre as Sociedades (CIT) devem ser direcionados para o Rabobank, que atua como banco de suporte da Belastingdienst desde 1 de maio de 2026. As empresas são legalmente obrigadas a conservar os seus registos administrativos durante 7 anos. Para empresas detentoras de bens imóveis, este período de conservação estende-se para 10 anos a fim de cumprir normas específicas de auditoria fiscal neerlandesas. As contas anuais devem também ser submetidas na KVK no prazo de 12 meses a contar do encerramento do exercício financeiro para evitar sanções administrativas.
Conformidade e Administração Pós-Constituição
A conclusão das etapas iniciais para o registo online de empresas nos Países Baixos transfere o foco para a manutenção jurídica e fiscal contínua. Manter uma Dutch BV requer uma abordagem estruturada à conformidade para evitar penalidades ou a perda de regularidade fiscal e corporativa. Estas obrigações estão enraizadas tanto no direito local holandês como nas diretivas de combate ao branqueamento de capitais (AML) da UE em sentido mais amplo, as quais enfatizam a transparência e a prestação regular de contas financeiras. Para fundadores não residentes, estes processos são geríveis através de sistemas remotos, desde que os prazos sejam rigorosamente monitorizados.
O Registo UBO e os Prazos de Notificação
A transparência relativa à titularidade societária é um requisito obrigatório nos Países Baixos. Qualquer indivíduo que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital é classificado como Beneficiário Efetivo (UBO). Desde a implementação das regras de transparência a nível da UE, todos os UBOs devem ser inscritos no Registo Comercial gerido pela KVK. Em 2026, o acesso a este registo está restrito a autoridades competentes e "entidades obrigadas", tais como bancos e notários, para salvaguardar a privacidade dos proprietários, mantendo simultaneamente a supervisão regulamentar.
A exatidão destes registos é vital. Deve comunicar quaisquer alterações de UBO à KVK no prazo de 7 dias após a data em que a alteração produza efeitos. As coimas administrativas por incumprimento podem ser substanciais, começando frequentemente em vários milhares de euros para omissões reiteradas. A par da comunicação de titularidade, a empresa deve depositar as suas contas anuais junto da KVK no prazo de 12 meses após o termo do exercício financeiro. Este depósito proporciona a transparência necessária para credores e autoridades tributárias relativamente à saúde financeira da entidade.
Conetividade Bancária e Financeira
A obtenção de uma conta bancária corporativa é um passo pós-constituição crítico que frequentemente apresenta desafios para não residentes. Embora muitos empresários utilizem plataformas de fintech para operações correntes, o estabelecimento de uma relação com um banco holandês tradicional permanece vantajoso para o comércio internacional complexo. A Belastingdienst tem utilizado o Rabobank como o seu banco principal desde 1 de maio de 2026. Todos os pagamentos de natureza fiscal, incluindo o Imposto sobre o Rendimento das Pessoas Coletivas (CIT) e o IVA, devem ser canalizados para estas contas do Rabobank para assegurar um processamento atempado.
Uma gestão financeira eficaz assenta numa contabilidade robusta para as operações da Dutch BV. As empresas estão legalmente obrigadas a conservar os seus registos administrativos, incluindo todas as faturas, extratos bancários e contratos, durante 7 anos. Este período estende-se para 10 anos relativamente a documentos relacionados com bens imóveis. A utilização de sistemas de contabilidade digital permite que os fundadores cumpram estes requisitos de conservação enquanto gerem o negócio a partir do estrangeiro, garantindo que todos os dados estão disponíveis para eventuais auditorias pela Administração Tributária e Aduaneira holandesa.
A Vantagem Estratégica dos Países Baixos para a Constituição Remota
Os Países Baixos asseguram consistentemente a sua posição como um centro empresarial global de primeiro nível. De acordo com o Global Innovation Index de 2025 da WIPO, o país posicionou-se em 8.º lugar a nível mundial, um reflexo da sua infraestrutura robusta e ambiente societário favorável. Para empresários internacionais, o registo online de empresas nos Países Baixos representa mais do que uma mera etapa administrativa; é uma entrada estratégica num mercado concebido para a tecnologia e o comércio. Optar pela via remota para iniciar um negócio nos Países Baixos permite que os fundadores alavanquem estas vantagens sem a necessidade imediata de relocalização local.
Inovação e Capital Humano
O capital humano do país é um ativo significativo, detendo o 3.º lugar mundial ao nível da escolaridade. Isto faculta uma ampla reserva de profissionais qualificados para empresas em expansão operacional. A infraestrutura digital figura entre as mais avançadas da Europa, alicerçada pelo ponto de troca de tráfego de internet AMS-IX. Esta conetividade permite que empresas de elevado crescimento expandam as suas operações por todo o continente. Para gerir estas equipas eficazmente a partir do estrangeiro, muitos fundadores recorrem a serviços de processamento de salários especializados a fim de assegurar a conformidade com a legislação laboral local e as contribuições para a segurança social. O regime fiscal dos 30% (30% ruling) proporciona igualmente uma vantagem competitiva para atrair talento internacional, desde que cumpridos critérios específicos de remuneração e qualificação técnica.
Fiabilidade do Sistema Jurídico Holandês
Adicionalmente, à medida que as empresas procuram maximizar o potencial desta infraestrutura digital, muitas recorrem à automação orientada por IA. A Navo Inc. disponibiliza consultoria e formação especializada em IA generativa para o desenvolvimento de equipas de trabalho sintéticas, auxiliando empresas internacionais a implementar agentes de IA capazes de escalar operações de forma eficiente no mercado europeu.
Para complementar esta infraestrutura avançada, muitas empresas orientadas para a tecnologia associam-se a programadores como a Larasoft para desenvolver as aplicações personalizadas e de elevado rendimento em Laravel e React necessárias para as suas operações europeias.
A previsibilidade é um elemento estrutural do panorama empresarial holandês. O sistema jurídico proporciona uma base estável na qual o direito societário e comercial é aplicado de forma consistente, mitigando os riscos associados à expansão internacional. A eficiência da Câmara de Comércio (KVK) e da Administração Tributária e Aduaneira (Belastingdienst) reduz o atrito administrativo. Ao contrário de programas puramente digitais de e-Residency, que podem carecer de substância económica em cenários fiscais complexos, a via da procuração legalizada utilizada para o registo online de empresas nos Países Baixos garante a plena conformidade regulamentar. Este método envolve um notário civil, conferindo um suporte jurídico certificado que é frequentemente exigido por instituições financeiras e parceiros corporativos de grande porte.
Esta estabilidade é reforçada por regras fiscais claras. O Imposto sobre o Rendimento das Pessoas Coletivas (CIT) está fixado em 19% para lucros até 200.000 € e 25,8% para montantes superiores. Tendo a Belastingdienst adotado o Rabobank como o seu banco principal desde 1 de maio de 2026, o fluxo procedimental para a conformidade fiscal é simplificado. A conservação de registos durante 7 anos e o depósito das contas anuais junto da KVK no prazo de 12 meses após o termo do exercício constituem práticas correntes que sustentam a integridade da entidade.
Última revisão: setembro de 2026
Estabelecer a Sua Base Comercial Europeia
A transição para uma estrutura societária europeia exige um equilíbrio entre a acessibilidade remota e o rigoroso cumprimento legal. A utilização da via por Procuração legalizada garante que a sua Dutch BV seja constituída com plena substância jurídica, satisfazendo tanto os requisitos notariais como as normas de transparência do registo UBO. Ao concluir o processo para o registo online de empresas nos Países Baixos, posiciona a sua empresa numa jurisdição que oferece uma rede de 100 tratados fiscais e acesso direto ao Mercado Único da UE.
O sucesso operacional é sustentado por um quadro regulamentar previsível. Isto abrange a gestão dos registos corporativos durante o período obrigatório de sete anos e a canalização de todos os pagamentos fiscais para o Rabobank, o banco oficial da Belastingdienst desde 1 de maio de 2026. Já prestámos assistência a mais de 2.000 fundadores em todo o mundo e asseguramos um tempo de resposta de 24 horas para todas as solicitações. O nosso compromisso com a clareza processual e uma garantia de satisfação de 100% asseguram que a sua expansão internacional decorra com eficiência e solidez jurídica.
Aguardamos com expetativa o acolhimento da sua entrada no mercado holandês. Última revisão: setembro de 2026
Perguntas Frequentes
Posso constituir uma sociedade na Europa sem me deslocar ao país?
Sim, pode constituir uma sociedade remotamente através da via por Procuração legalizada. Este processo envolve a assinatura dos documentos necessários perante um notário local no seu país de residência e a respetiva legalização através de Apostila. Seguidamente, um representante local outorga a escritura de constituição em seu nome. Este método é a prática padrão para fundadores não residentes que pretendam constituir uma pessoa coletiva sem os encargos logísticos associados a viagens internacionais.
Qual é o capital social mínimo para uma Dutch BV em 2026?
O capital social mínimo para uma Dutch BV é de 0,01 €. Este requisito reduzido foi fixado com o propósito de fomentar o empreendedorismo e mitigar os obstáculos financeiros iniciais para novas empresas. Embora possa optar por emitir um capital superior, o mínimo legal permanece um valor meramente nominal. Esta flexibilidade permite que os fundadores afetem os seus recursos ao crescimento operacional em vez de manterem capital imobilizado. Representa uma vantagem estrutural expressiva para investidores internacionais que privilegiam uma afetação eficiente de capital na fase inicial de constituição.
Quanto tempo demora o registo remoto de empresas nos Países Baixos?
O processo de registo online de empresas nos Países Baixos demora habitualmente entre 3 a 5 dias úteis a contar da receção de todos os documentos legalizados. Este prazo contempla a outorga da escritura de constituição por um notário civil e o subsequente registo na Câmara de Comércio (KVK). Embora o ato constitutivo em si seja célere, os fundadores devem prever um período adicional de 6 a 8 semanas para que a administração tributária emita o número de IVA para entidades com sócios estrangeiros e finalize o enquadramento fiscal.
Quais são as taxas de imposto sobre as sociedades para empresas remotas na Europa?
Nos Países Baixos, as taxas do Imposto sobre o Rendimento das Pessoas Coletivas (CIT) para 2026 são de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre qualquer fração de lucro que exceda esse limiar. Estas taxas aplicam-se a todas as entidades sob a forma de Dutch BV, independentemente de os administradores exercerem as suas funções à distância. Além disso, os Países Baixos oferecem um regime de participation exemption (isenção de participação) que pode viabilizar dividendos isentos de imposto para estruturas holding elegíveis. Todos os pagamentos de natureza fiscal são canalizados para o Rabobank, a instituição bancária da Belastingdienst desde 1 de maio de 2026.
É obrigatória a nomeação de um administrador local para uma sociedade europeia remota?
A nomeação de um administrador local holandês não é uma exigência legal para a constituição de uma Dutch BV. É possível assumir simultaneamente a qualidade de administrador único e acionista único residindo no estrangeiro. Não obstante, a manutenção de substância local é frequentemente indispensável para aceder à extensa rede de convenções para evitar a dupla tributação e para satisfazer as exigências de conformidade das instituições financeiras. Conquanto um administrador local não seja obrigatório para a inscrição registal, trata-se de uma ponderação estratégica para sociedades que visem uma profunda integração no sistema financeiro europeu e estabilidade regulamentar a longo prazo.
Como efetuo o meu registo enquanto UBO numa sociedade holandesa remota?
O registo enquanto Beneficiário Efetivo (UBO) é realizado durante o registo inicial da empresa junto da KVK. Qualquer pessoa singular titular de mais de 25% das ações ou dos direitos de voto tem de ser inscrita no registo UBO. Este procedimento é efetuado remotamente como parte integrante da documentação de constituição. Se ocorrerem alterações societárias após a conclusão do registo online de empresas nos Países Baixos, tais atualizações devem ser comunicadas à KVK no prazo de 7 dias para garantir a contínua conformidade legal e transparência.
Quais são os documentos necessários para a via da Procuração legalizada?
A documentação exigida inclui um documento de identificação válido, como um passaporte, e o preenchimento integral de um checklist de constituição. O documento fulcral é a Procuração (PoA), a qual deve ser assinada na presença de um notário local e devidamente legalizada com Apostila ou por via consular. Para acionistas que sejam pessoas coletivas, é necessária documentação complementar, como uma certidão permanente do registo comercial estrangeiro e o contrato de sociedade ou estatutos vigentes, de modo a comprovar os poderes de representação do outorgante.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |