


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Penalidades administrativas inesperadas frequentemente superam o investimento anual necessário para a manutenção fiscal profissional. Para empresários internacionais, a complexidade dos prazos fiscais neerlandeses e a procura por especialistas fluentes em inglês podem criar uma incerteza operacional significativa em relação aos custos de contabilidade de uma Dutch BV. Reconhece-se que manter a conformidade numa jurisdição estrangeira é um aspeto inegociável do crescimento; no entanto, a falta de transparência nos honorários dos serviços pode dificultar o planeamento orçamental. Este guia fornece uma análise profissional das despesas recorrentes com escrituração contabilística, declarações fiscais e prestação de contas anual para sociedades de responsabilidade limitada sediadas nos Países Baixos. Examinaremos os serviços obrigatórios versus opcionais e os prazos legais para 2026. Isto permite-lhe estruturar um orçamento previsível para a manutenção societária. Ao compreender os requisitos específicos relativos ao imposto sobre o rendimento das pessoas coletivas e ao IVA, pode assegurar que a sua entidade permanece em situação regular sem incorrer em custos de conformidade ocultos. Esta visão geral serve como um roteiro procedimental para fundadores que valorizam o rigor e a estabilidade a longo prazo no mercado neerlandês.
Key Takeaways
- Estabelecer uma distinção clara entre a escrituração contabilística recorrente e as obrigações declarativas anuais para assegurar um orçamento operacional previsível para 2026.
- Compreender os requisitos de submissão trimestral obrigatória de IVA (BTW) e as regras específicas de conservação de documentos necessárias para a conformidade fiscal neerlandesa.
- Avaliar de que forma o volume de transações e a complexidade do negócio influenciam os custos de contabilidade de uma Dutch BV, de modo a selecionar o nível de serviço mais eficiente para a sua entidade.
- Assegurar a compreensão dos prazos imperativos para o depósito das contas anuais junto da Câmara de Comércio (KVK) e para a submissão das declarações de imposto sobre o rendimento das pessoas coletivas.
- Identificar os requisitos procedimentais para a gestão do processamento de salários e a forma como um modelo de prestação de serviços à distância facilita a conformidade para fundadores internacionais.
Índice
- Estrutura dos Custos de Contabilidade e Conformidade de uma Dutch BV
- Escrituração Mensal e Declarações Trimestrais de IVA
- Custos de Relatórios Anuais e Imposto sobre o Rendimento das Pessoas Coletivas
- Processamento Salarial e Conformidade do Empregador
- Gestão Estratégica de Custos com a Intercompany Solutions
Estrutura dos Custos de Contabilidade e Conformidade de uma Dutch BV
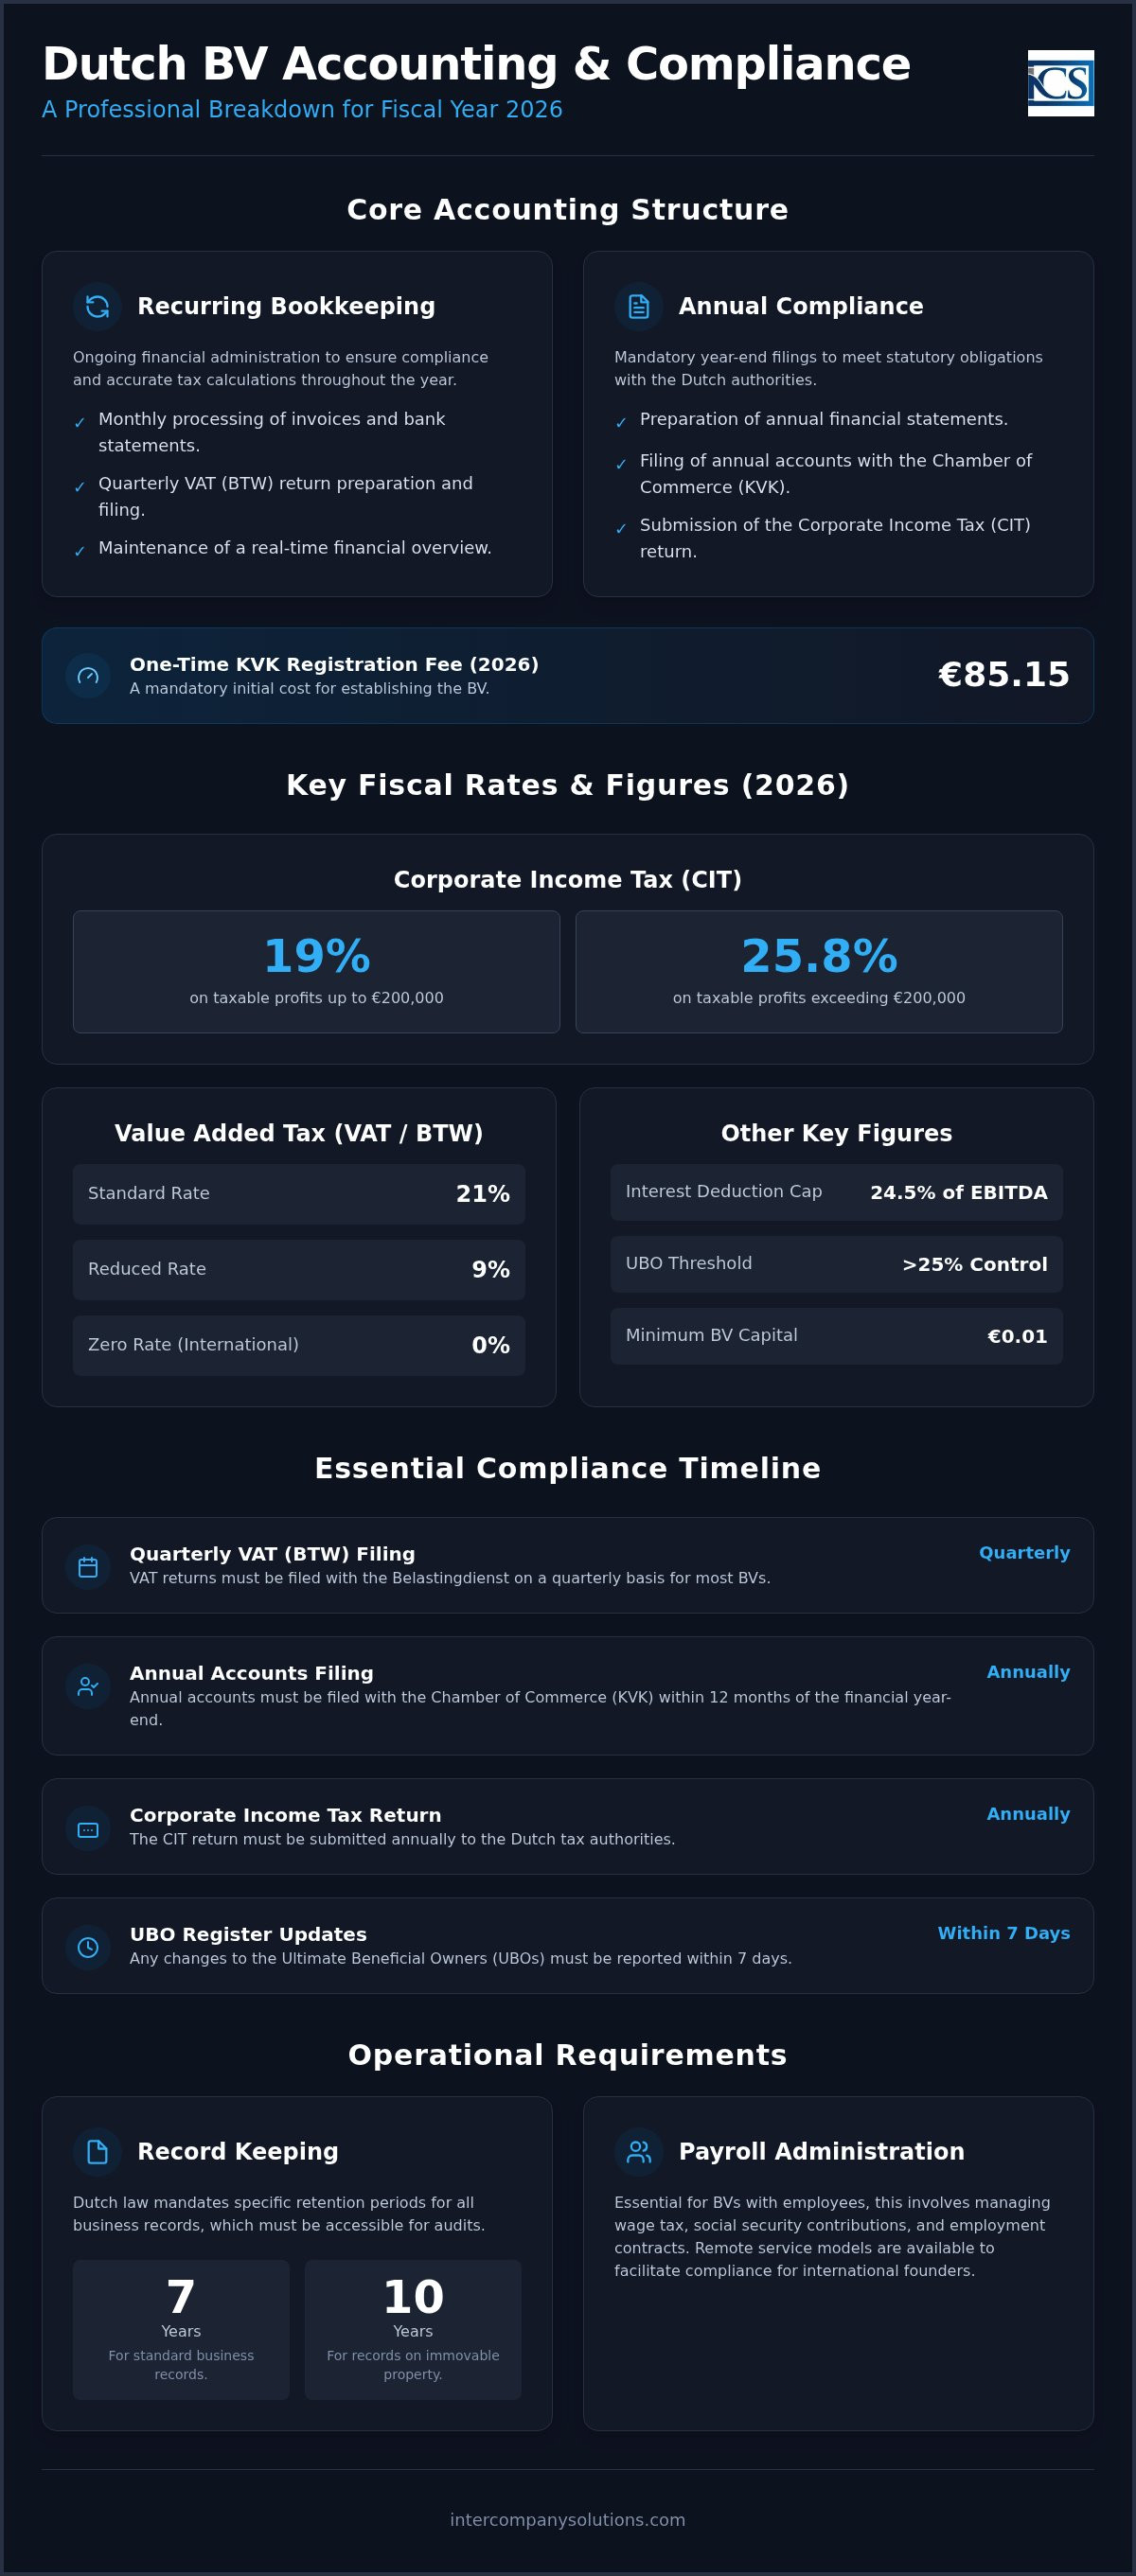
A organização da administração financeira de uma sociedade de responsabilidade limitada neerlandesa exige uma abordagem sistemática para cumprir as obrigações legais. A estrutura dos custos de contabilidade de uma Dutch BV é tipicamente dividida em duas categorias distintas: escrituração recorrente e conformidade anual. Ao contrário de entidades fiscalmente transparentes, tais como a VOF ou a eenmanszaak, uma Besloten vennootschap (Dutch BV) é uma pessoa coletiva que requer um notário para a sua constituição. Esta estrutura formal exige um nível de prestação de contas mais rigoroso do que formas jurídicas mais simples. Pode encontrar mais detalhes sobre o processo de constituição de empresas Dutch BV para compreender como estes passos jurídicos iniciais influenciam as suas necessidades de conformidade a longo prazo. As despesas obrigatórias iniciais incluem uma taxa única de registo na KVK de 85,15 € para 2026. Além disso, as entidades detidas por estrangeiros necessitam frequentemente de relatórios especializados em língua inglesa e consultoria fiscal transfronteiriça para assegurar o alinhamento com as normas locais e internacionais.
Despesas Contabilísticas Fixas vs. Variáveis
Os custos fixos formam a base de referência. Estes incluem geralmente avenças mensais de escrituração e a preparação de declarações trimestrais de IVA (BTW). Estes serviços asseguram que a sua administração se mantém atualizada e que as responsabilidades fiscais são calculadas com precisão ao longo do ano. Os custos variáveis surgem quando a sua empresa passa por alterações significativas ou atinge limites específicos. BVs de grande dimensão podem enfrentar requisitos de auditoria obrigatória, o que aumenta significativamente o orçamento anual. Adicionalmente, o aconselhamento fiscal personalizado relativo a reestruturações internacionais ou propriedade intelectual enquadra-se nas despesas variáveis. É vital lembrar que uma Dutch BV com o capital mínimo de 0,01 € tem as mesmas obrigações padrão de relatórios anuais que uma empresa com capitalização superior.
Bases Regulatórias para 2026
A compreensão do ambiente fiscal é essencial para um planeamento orçamental preciso. As taxas de imposto são estáveis. Para o exercício fiscal de 2026, a taxa do imposto sobre o rendimento das pessoas coletivas (IRC) é de 19% para lucros tributáveis até 200.000 €. Quaisquer lucros que excedam este limite são tributados a 25,8%. Outro fator crítico nos custos de contabilidade de uma Dutch BV é o limite de dedução de juros, fixado em 24,5% do EBITDA para 2026. Este regulamento limita o montante de juros que uma empresa pode deduzir ao seu lucro tributável, com impacto na posição fiscal líquida de entidades altamente alavancadas. Um planeamento financeiro adequado assegura que estas referências regulamentares são integradas na estratégia fiscal da sua empresa desde o início. Esta abordagem metódica cria confiança junto do Belastingdienst e evita a acumulação de coimas por entrega fora de prazo.
Escrituração Mensal e Declarações Trimestrais de IVA
A administração contínua é a base da saúde fiscal de qualquer empresa. As atualizações diárias ou semanais evitam a acumulação de atrasos administrativos que frequentemente aumentam os custos de contabilidade de uma Dutch BV. Ao classificar faturas e extratos bancários prontamente, mantém uma visão global em tempo real da liquidez da sua empresa. Esta abordagem proativa permite uma melhor gestão do fluxo de caixa e assegura a recolha de todas as despesas dedutíveis. De acordo com o portal de empresas do governo neerlandês, uma BV deve manter uma administração que reflita a sua posição financeira atual a todo o momento.
As declarações de IVA (BTW) são tipicamente submetidas trimestralmente ao Belastingdienst. A taxa normal de IVA neerlandesa é de 21%. Aplica-se uma taxa reduzida de 9% a setores específicos, tais como bens alimentares, livros e determinados serviços, enquanto a de 0% é utilizada para cenários específicos de comércio internacional. Para entidades detidas por estrangeiros, a emissão de um número de IVA demora habitualmente entre 6 e 8 semanas após o registo inicial na KVK. Este período de espera é um fator crítico no seu calendário operacional inicial. Deve ter em conta esta duração ao projetar o seu primeiro ano de custos de contabilidade de uma Dutch BV e atividade comercial. Se tiver dúvidas sobre a sua elegibilidade para taxas específicas, pode solicitar uma consulta para clarificar a sua posição.
Arquivo e Conservação Eletrónica de Registos
A legislação neerlandesa exige que todos os registos empresariais sejam conservados durante um período mínimo de 7 anos. Isto inclui ficheiros digitais, faturas em papel e extratos bancários. Se a sua BV detiver bens imóveis, este período legal de conservação estende-se para 10 anos. A administração digital deve cumprir normas específicas de acessibilidade e auditabilidade definidas pelas autoridades fiscais. O armazenamento eletrónico de registos é o procedimento padrão, desde que a integridade e a autenticidade dos dados permaneçam garantidas ao longo do período obrigatório. A utilização de software de contabilidade na nuvem facilita frequentemente este requisito, proporcionando simultaneamente a transparência necessária para a conformidade à distância. Ao atualizar os seus sistemas, a Switch My Books fornece assistência especializada para a migração de dados financeiros entre as principais plataformas de contabilidade.
As empresas que realizam operações de importação e exportação devem solicitar um número de Registo e Identificação dos Operadores Económicos (EORI). Este é um pré-requisito para o desalfandegamento de mercadorias no âmbito da entrada ou saída da União Europeia. Além disso, as declarações trimestrais para BVs que comercializem no seio da UE devem incluir declarações recapitulativas de transações intracomunitárias (ICP). Estes relatórios justificam a circulação de bens e serviços além-fronteiras sem incidência de IVA no ponto de venda. Para uma análise detalhada destes requisitos, consulte o nosso guia sobre o registo de IVA nos Países Baixos. A manutenção rigorosa destes registos assegura que a sua entidade evita sobretaxas por entrega fora de prazo e mantém um historial de conformidade limpo.
Custos de Relatórios Anuais e Imposto sobre o Rendimento das Pessoas Coletivas
O encerramento anual das contas de uma empresa representa o marco mais significativo do exercício fiscal. A elaboração de demonstrações financeiras anuais é uma obrigação legal para todas as Dutch BV, independentemente do seu nível de atividade ou volume de negócios. Estes documentos fornecem uma visão geral transparente da saúde financeira da empresa e servem de base às liquidações de impostos. Ao orçamentar os custos de contabilidade de uma Dutch BV, os empresários devem contabilizar a experiência especializada necessária para elaborar estas demonstrações em conformidade com as Normas Contabilísticas Neerlandesas (Dutch GAAP). Estas contas devem ser depositadas junto da Câmara de Comércio (KVK) no prazo de 12 meses após o fecho do exercício para manter o estatuto de regularidade da empresa. O incumprimento desta obrigação não é apenas uma questão de coimas administrativas; pode conduzir à responsabilidade pessoal dos administradores caso a empresa fique insolvente. Para aqueles no setor financeiro que procuram mitigar tais riscos, pode saber mais sobre a Versapien e as suas perspetivas sobre a gestão de risco baseada em IA.
O conselho de administração é responsável por preparar as demonstrações financeiras no prazo de cinco meses após o fecho do exercício fiscal. Embora os acionistas possam conceder uma prorrogação de até cinco meses adicionais, o prazo limite para publicação na KVK permanece estritamente fixado em 12 meses após o termo do exercício. Trata-se de um prazo crítico, dado que as autoridades fiscais neerlandesas e a KVK monitorizam rigorosamente estas datas. A maioria dos fundadores internacionais opera BVs "pequenas" ou "micro", as quais beneficiam de normas de prestação de contas simplificadas. De acordo com o portal de empresas do governo neerlandês, estes modelos simplificados exigem menos divulgações e um balanço menos complexo do que os de entidades de maior dimensão. Esta categorização ajuda a gerir o investimento administrativo global, reduzindo o volume de dados que deve ser auditado ou divulgado publicamente.
Cálculo e Pagamento do IRC
As demonstrações financeiras finalizadas constituem a base para a declaração de Imposto sobre o Rendimento das Pessoas Coletivas (IRC). Estas declarações devem ser submetidas eletronicamente ao Belastingdienst através de software especializado ou por intermédio de um intermediário fiscal registado. O rigor é fundamental neste domínio; as autoridades fiscais cruzam estes ficheiros com os registos da KVK e os dados do IVA para identificar eventuais discrepâncias. Desde 1 de maio de 2026, o Rabobank é o banco institucional oficial das autoridades fiscais neerlandesas, pelo que quaisquer responsabilidades fiscais ou reembolsos são processados através desta instituição. É uma boa prática finalizar as suas contas antecipadamente para evitar a afluência da época fiscal e assegurar que dispõe de tempo suficiente para as devidas otimizações fiscais. Poderá encontrar uma análise mais aprofundada destes procedimentos no nosso artigo sobre contabilidade para a conformidade e obrigações fiscais da Dutch BV.
Última revisão: setembro de 2026
Administração de Folha de Pagamento e Conformidade do Empregador
A contratação de funcionários nos Países Baixos introduz obrigações administrativas específicas que afetam diretamente os custos de contabilidade de uma Dutch BV. Toda BV com funcionários deve registrar-se para obter um número fiscal de folha de pagamento junto às autoridades fiscais antes de processar o primeiro pagamento de salário. Este registro é o ponto de partida para a conformidade mensal, que inclui a emissão de contracheques, contribuições para a segurança social e gestão de planos de pensão. Para funcionários com 21 anos ou mais, o salário mínimo por hora é de € 14,99 a partir de 1 de julho de 2026. Os empregadores também devem considerar a base salarial máxima para contribuições de segurança social, que é de € 79.409 anuais para o ano fiscal de 2026. A gestão dessas variáveis exige uma abordagem metódica para garantir que os pagamentos ao Belastingdienst, processados pelo Rabobank, sejam exatos e pontuais.
A administração padrão da folha de pagamento inclui vários componentes obrigatórios que devem ser geridos mensalmente:
- Geração de contracheques digitais para todos os funcionários.
- Cálculo e declaração das contribuições para a segurança social e impostos sobre salários.
- Gestão de inscrições em planos de pensão e prémios mensais.
- Declaração anual de rendimentos dos funcionários ao Belastingdienst (Jaaropgave).
Os nossos serviços de processamento salarial e recrutamento proporcionam uma solução estruturada, consolidando contratos de trabalho e declarações de segurança social numa única fatura mensal. Uma vantagem significativa para muitas entidades internacionais é o regime de reembolso fiscal de 30% (30% ruling). Esta facilidade permite que colaboradores internacionais elegíveis recebam até 30% do seu salário bruto isento de impostos. É uma ferramenta eficaz para atrair talento global, embora exija cálculos rigorosos no sistema de processamento salarial para manter a conformidade com a regulamentação fiscal. Os registos relacionados com o processamento salarial devem ser conservados durante pelo menos 7 anos para cumprir as normas legais de auditoria.
Soluções de Employer of Record e Recrutamento
As entidades estrangeiras que ainda não estão preparadas para estabelecer um departamento de RH local completo recorrem frequentemente a serviços de Employer of Record (EOR). Este modelo permite que uma empresa contrate pessoal enquanto o prestador de EOR assume a responsabilidade legal pela conformidade com a legislação laboral neerlandesa. Isto inclui a gestão de pagamentos obrigatórios de baixa por doença, a concessão dos seguros obrigatórios e a observância de convenções coletivas de trabalho (CAO), quando aplicável. O recurso a um serviço de EOR constitui uma ponte para empresas em fases iniciais de entrada no mercado. Para uma análise mais detalhada destas opções, pode consultar o nosso guia sobre serviços de processamento salarial nos Países Baixos.
Custos com Migrantes Altamente Qualificados (HSM)
O recrutamento de talentos fora da União Europeia envolve etapas processuais e custos adicionais. Para contratar migrantes altamente qualificados, uma BV deve normalmente obter o estatuto de patrocinador reconhecido junto do Serviço de Imigração e Naturalização (IND). As taxas administrativas para estes pedidos e subsequentes pedidos de visto são componentes essenciais do seu orçamento anual de RH. Os colaboradores HSM devem cumprir limiares salariais específicos associados à idade para se qualificarem para o seu estatuto de residência e para o 30% ruling. Estes limiares são atualizados anualmente. Em 2026, deve assegurar que as suas propostas salariais cumprem estes valores mínimos para evitar a revogação de autorizações de trabalho ou do estatuto de patrocinador. Esta área especializada de conformidade exige uma coordenação cuidadosa entre os seus consultores fiscais e a administração de RH.
Gestão Estratégica de Custos com a Intercompany Solutions
Gerir eficazmente os custos de contabilidade de uma Dutch BV exige um parceiro que compreenda a intersecção entre a constituição societária e a conformidade fiscal. A Intercompany Solutions disponibiliza um pacote abrangente de serviços que integra a constituição da empresa, pedidos de IVA e contabilidade corrente. Esta abordagem centralizada elimina as falhas de comunicação que frequentemente conduzem a erros administrativos e despesas inesperadas. Ao trabalhar diretamente com especialistas societários neerlandeses, obtém total visibilidade sobre as obrigações financeiras da sua entidade desde o dia da constituição. A nossa sociedade funciona como uma ponte entre o panorama regulamentar local e os seus objetivos empresariais globais, garantindo que cada etapa processual seja tratada com precisão.
Conformidade Remota Simplificada
A via habitual para fundadores de fora da UE constituírem uma entidade é o processo de Procuração (POA) legalizada. Este método permite ao notário outorgar a escritura de constituição sem exigir que o fundador viaje até aos Países Baixos. Facilitamos este processo remotamente, concluindo habitualmente a constituição da empresa Dutch BV no prazo de 3 a 5 dias úteis. Esta eficiência reduz os custos iniciais de instalação e permite-lhe focar-se no crescimento operacional. Gerir a sua entidade neerlandesa inteiramente a partir do estrangeiro torna-se um processo previsível quando as bases jurídicas e administrativas são geridas por um único prestador. Este modelo remoto foi concebido para aliar rapidez a uma atenção meticulosa aos detalhes, correspondendo às exigências dos empresários internacionais modernos.
Apoio Contínuo e Consultoria
A conformidade é uma obrigação contínua que vai além das declarações anuais. Por exemplo, quaisquer alterações relativas ao Beneficiário Efetivo (UBO) devem ser comunicadas à KVK no prazo de 7 dias para assegurar a conformidade regulamentar. Os nossos serviços de secretariado de topo incluem 10 horas de assistência dedicada no primeiro ano para tratar dessas atualizações administrativas e monitorizar prazos críticos de CIT e IVA. Esta monitorização proativa é indispensável para evitar as sobretaxas associadas a submissões fora de prazo junto da Belastingdienst. Oferecemos uma consulta inicial para ajudar os empresários a determinar a estrutura mais económica para o seu modelo de negócio específico. Isto garante que o seu orçamento contabilístico se alinhe com o volume e a complexidade reais das suas transações. Ao consolidar estes serviços, assegura que os seus registos, que devem ser conservados durante pelo menos 7 anos, permaneçam prontos para auditoria e em conformidade com a legislação neerlandesa.
Última revisão: setembro de 2026
Garantir o Futuro Financeiro da sua Entidade Neerlandesa
Manter uma Dutch BV exige atenção constante aos prazos legais e uma manutenção de registos rigorosa. Ao separar a contabilidade corrente dos requisitos de prestação de contas anuais, pode estabelecer um orçamento previsível para os custos de contabilidade de uma Dutch BV. Garantir que a sua entidade permanece em conformidade perante a Belastingdienst e a Câmara de Comércio evita penalizações administrativas e salvaguarda a sua reputação profissional nos Países Baixos. Esta abordagem estruturada permite-lhe concentrar-se na expansão do seu negócio enquanto especialistas cuidam dos pormenores processuais.
A Intercompany Solutions destaca-se como a principal sociedade especializada em constituição de empresas para empresários estrangeiros, proporcionando a constituição remota em 3-5 dias úteis. Estabelecemos uma ligação transparente com o mercado neerlandês, acompanhada por uma garantia de 100% de satisfação. A nossa equipa assegura que os seus interesses societários são tratados com minuciosa atenção aos detalhes e total eficiência desde o dia da constituição.
Estabelecer hoje uma base administrativa sólida garante que o seu negócio esteja preparado para as exigências regulamentares de 2026 e do futuro. Estamos ao dispor para apoiar o seu crescimento internacional e a sua estabilidade a longo prazo.
Última revisão: setembro de 2026
Perguntas Frequentes
Qual é o custo médio mensal de contabilidade para uma Dutch BV?
Os honorários mensais variam consoante a complexidade e o volume de transações da sua entidade. Estes custos cobrem habitualmente a contabilidade corrente e as declarações trimestrais de IVA. Para muitos empresários internacionais, estas despesas recorrentes são organizadas sob a forma de uma avença mensal com vista a assegurar custos de contabilidade de uma Dutch BV previsíveis. O montante específico reflete o número de faturas processadas e a necessidade eventual de serviços suplementares, tais como processamento salarial ou consultoria fiscal especializada.
É obrigatório contratar um contabilista neerlandês para a minha BV?
Embora não exista uma imposição legal estrita para que pequenas BVs contratem um contabilista externo para a contabilidade diária, todas as entidades são obrigadas a submeter contas anuais exatas junto da Câmara de Comércio (KVK). A maioria das entidades de capital estrangeiro prefere recorrer a apoio profissional para garantir o cumprimento das normas contabilísticas neerlandesas (Dutch GAAP) e das regulamentações fiscais locais. Recorrer a um especialista previne falhas administrativas que possam originar responsabilidade dos administradores ou coimas avultadas por parte da Belastingdienst, que utiliza o Rabobank como seu banco de referência desde 1 de maio de 2026.
Quais são as taxas de registo e de submissão da KVK em 2026?
A taxa única de registo de uma Dutch BV na Câmara de Comércio é de 85,15 € em 2026. Este montante é liquidado aquando da inscrição inicial da sociedade no registo comercial. Apesar de não existir uma quota anual de filiação na KVK, as sociedades devem pagar pequenos emolumentos administrativos ao submeter as suas contas anuais por via digital no prazo de 12 meses após o encerramento do exercício. Estas despesas representam uma fração reduzida dos custos globais de contabilidade de uma Dutch BV, permanecendo contudo uma etapa obrigatória de conformidade.
Quanto tempo demora a obtenção de um número de IVA para uma BV de capital estrangeiro?
No caso de entidades detidas por estrangeiros, a atribuição de um número de IVA (BTW) demora habitualmente entre 6 a 8 semanas após o registo inicial na KVK. A Belastingdienst procede a uma avaliação das atividades previstas e da substância da empresa antes de emitir o número. Durante este período, a empresa pode frequentemente iniciar diligências comerciais preliminares, mas não poderá liquidar nem deduzir IVA até que o registo esteja concluído e o número formalmente emitido.
Quais são os prazos de conservação de documentos empresariais nos Países Baixos?
Todos os registos empresariais neerlandeses, incluindo faturas, extratos bancários e contratos, devem ser conservados durante um período mínimo de 7 anos. Caso a sua BV detenha bens imóveis, esta obrigação legal de conservação estende-se para 10 anos. Os documentos devem ser arquivados de modo a assegurar que fiquem acessíveis e possam ser auditados pelas autoridades fiscais. O arquivo em suporte digital é o procedimento padrão, contanto que a autenticidade e a integridade dos dados permaneçam salvaguardadas durante todo o período legal.
Posso gerir a contabilidade da minha Dutch BV à distância a partir do estrangeiro?
Pode gerir integralmente a administração financeira da sua entidade neerlandesa de forma remota. Os programas informáticos de contabilidade atuais e as plataformas digitais viabilizam a troca direta de faturas e de dados bancários entre o fundador e o prestador de serviços local. Esta acessibilidade assegura o cumprimento dos prazos de entrega neerlandeses sem exigir a presença física nos Países Baixos. Existem firmas especializadas em prestar assistência a fundadores não residentes através de fluxos de trabalho digitais seguros e de comunicações à distância.
Qual é a taxa de imposto sobre as sociedades para uma Dutch BV em 2026?
Em 2026, a taxa de imposto sobre o rendimento das pessoas coletivas (CIT) é de 19% para lucros tributáveis até 200.000 €. Para quaisquer lucros que ultrapassem este montante, a taxa aplicável é de 25,8%. Estas taxas incidem sobre o lucro líquido da empresa após a dedução de gastos operacionais e dos benefícios fiscais aplicáveis. Uma escrituração contabilística precisa é indispensável para apurar a matéria coletável correta e certificar que a empresa usufrui de todos os incentivos fiscais em vigor.
Fontes
- ICS Payroll - Serviços de processamento salarial nos Países Baixos
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Atividade empresarial
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - Impostos sobre o trabalho (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Autorização de residência para start-up
- BOIP - Registo de marcas no Benelux
- WIPO - Sistema de Madrid
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |