

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-19 · Last reviewed 2026-08-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os Países Baixos são o ponto de entrada mais estratégico para vendedores da Amazon de fora da UE, no entanto, muitos perdem milhares em capital líquido ao pagar desnecessariamente o IVA de importação na fronteira. O pagamento antecipado de taxas de IVA de importação nos Países Baixos para e-commerce pode restringir severamente o seu fluxo de caixa, especialmente quando estão envolvidos inventários de grande volume. A maioria dos vendedores compreende que a conformidade com o IVA é obrigatória para evitar suspensões de contas da Amazon, mas os requisitos técnicos para entidades não residentes permanecem frequentemente pouco claros.
Provavelmente não quer arriscar o crescimento do seu negócio devido a erros regulamentares ou envios bloqueados. Este guia profissional descreve os requisitos de 2026 para o registo de IVA nos Países Baixos e a conformidade legal. Fornecemos um caminho claro para que os vendedores internacionais obtenham um número EORI e uma autorização do Artigo 23, que permite o diferimento do IVA de importação para a sua declaração periódica. Ao seguir esta lista de verificação de procedimentos, pode manter o estatuto de conformidade na Amazon Seller Central enquanto utiliza os Países Baixos como um centro fiscalmente eficiente para as suas operações globais.
Principais Conclusões
- Saiba quando o armazenamento de inventário num armazém nos Países Baixos desencadeia obrigações imediatas de registo de IVA, independentemente do seu volume total de vendas.
- Descubra como uma autorização do Artigo 23 otimiza o fluxo de caixa ao diferir os pagamentos de IVA de importação nos Países Baixos para e-commerce para a sua declaração fiscal periódica.
- Identifique a documentação obrigatória necessária para um registo de IVA e EORI bem-sucedido, incluindo os extratos necessários da Câmara de Comércio (KVK).
- Compreenda os prazos legais de entrega e o requisito de conservação de registos durante 7 anos necessário para manter uma conta Amazon Seller Central em conformidade.
- Avalie as vantagens de constituir uma Dutch BV, incluindo a responsabilidade limitada e as taxas de imposto sobre as sociedades de 2026 de 19% sobre lucros até 200.000 €.
Determinar as Suas Obrigações de BTW Neerlandês como Vendedor da Amazon
O armazenamento físico de inventário dentro das fronteiras dos Países Baixos cria uma obrigação imediata de registo de BTW. Ao contrário das vendas à distância, que seguem limiares específicos, não existe um limite mínimo de volume de negócios para o armazenamento local. Se utiliza o Amazon FBA e as suas mercadorias são mantidas num centro de distribuição neerlandês, deve obter um número de identificação de BTW neerlandês antes de realizar a sua primeira venda. Este requisito é um elemento fundamental do sistema neerlandês de imposto sobre o valor acrescentado, assegurando que toda a atividade comercial que envolva inventário local seja documentada perante a Belastingdienst.
O Amazon Seller Central impõe uma conformidade rigorosa para os seus mercados europeus. A plataforma não ativará os serviços FBA para o mercado neerlandês sem um número de identificação de BTW verificado. Este processo de verificação evita a suspensão de contas e assegura que os procedimentos de import VAT Netherlands ecommerce sejam seguidos corretamente desde o início. Também terá de distinguir entre vendas a consumidores B2C, onde cobra BTW neerlandês, e transações B2B, onde o mecanismo de autoliquidação se aplica frequentemente a compradores comerciais com números de BTW válidos.
Cenários Obrigatórios de Registo Local de BTW
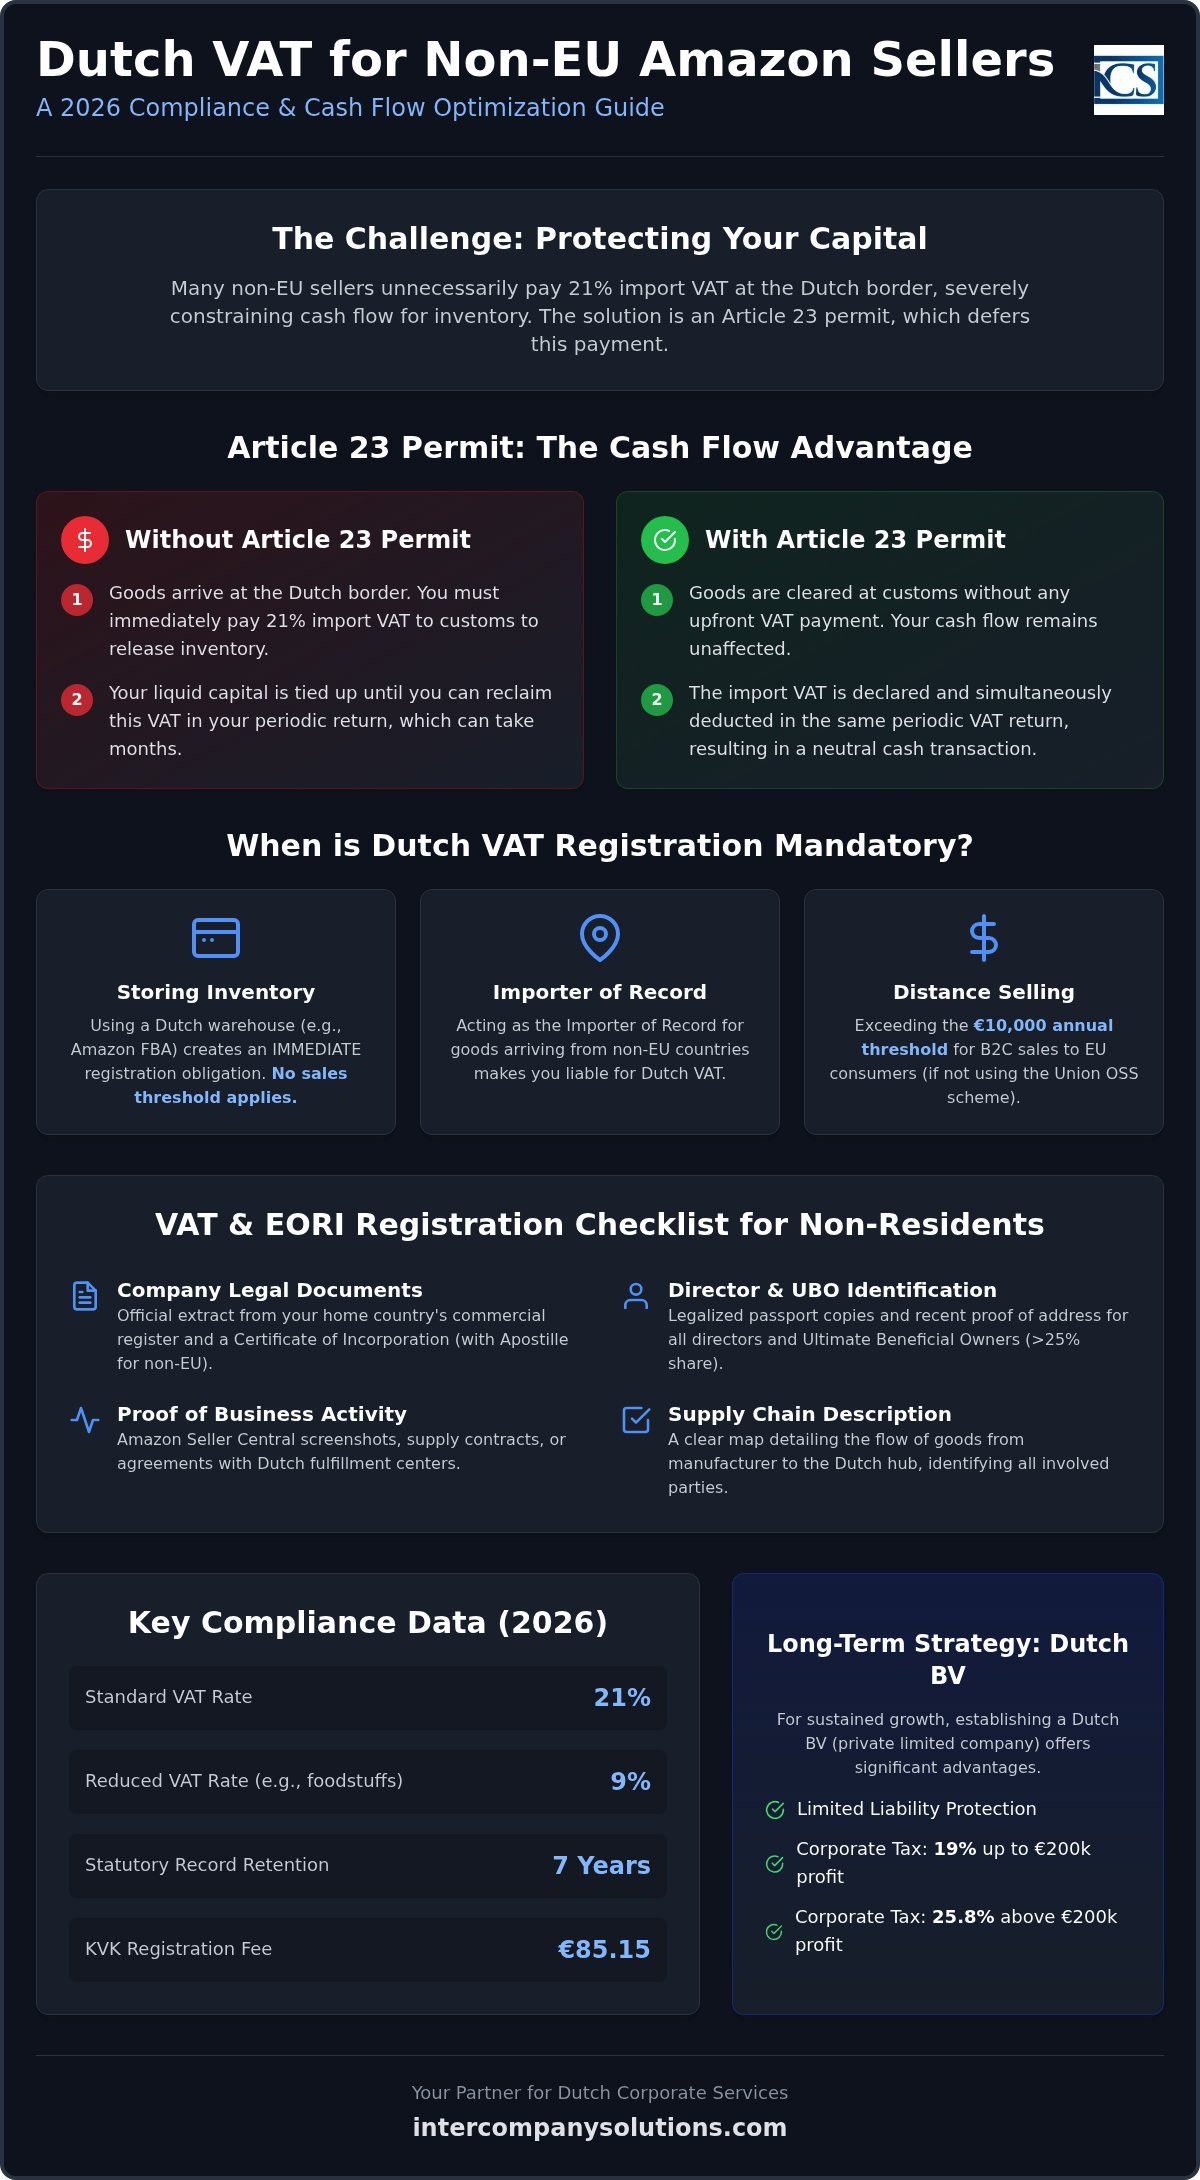
Atividades operacionais específicas exigem um registo local, independentemente do país de origem da sua empresa. Os vendedores internacionais desencadeiam frequentemente estes requisitos através de três vias principais. Primeiro, a detenção de existências em qualquer armazém neerlandês, gerido pela Amazon ou por um prestador de serviços logísticos terceiro, exige um número local. Segundo, atuar como Importador Registado (IoR) para mercadorias provenientes de países terceiros como a China ou os Estados Unidos torna-o sujeito passivo do imposto neerlandês. Terceiro, se o total das suas vendas transfronteiriças B2C a consumidores da UE exceder o limiar anual de 10.000 € e não tiver optado pelo regime OSS da União, deve registar-se localmente nos Países Baixos para quaisquer vendas entregues a clientes neerlandeses.
O Papel do Balcão Único do BTW (OSS)
O regime OSS da União simplifica o reporte para vendas transfronteiriças B2C dentro da UE. Permite que os vendedores submetam uma única declaração trimestral para todas as vendas à distância em vez de se registarem em cada Estado-membro. O OSS tem limitações significativas que os vendedores da Amazon devem compreender. Não abrange o armazenamento local. Se armazenar mercadorias num armazém neerlandês para proporcionar prazos de entrega mais rápidos, ainda necessita de um número de BTW neerlandês local a par do seu registo no OSS. Deve associar este número neerlandês específico às suas definições fiscais da Amazon para assegurar que a plataforma aplica a taxa normal correta de 21% ou a taxa reduzida de 9% para categorias específicas, como produtos alimentares ou medicamentos. A sincronização adequada entre as suas declarações OSS e as declarações locais neerlandesas é necessária para evitar a dupla tributação ou falhas de conformidade.
Lista de Verificação: Requisitos para o Registo de BTW nos Países Baixos
A obtenção de um número de BTW neerlandês é um processo estruturado que exige documentação precisa para satisfazer a Belastingdienst. Para começar, deve verificar a estrutura societária da sua empresa. Para entidades neerlandesas, isto envolve uma certidão recente da Câmara de Comércio (KVK); para 2026, a taxa de registo na KVK é de 85,15 €. As empresas não residentes devem fornecer uma certidão oficial equivalente do registo comercial do seu país de origem. Esta documentação serve como prova principal de que a sua empresa é uma pessoa coletiva legítima com direito a exercer comércio no âmbito do quadro de obrigações de BTW para empresários nos Países Baixos.
O desalfandegamento para operações de import VAT Netherlands ecommerce é impossível sem um número de Registo e Identificação dos Operadores Económicos (EORI) válido. Deve solicitar este número em conjunto com o seu registo de BTW. Adicionalmente, as autoridades fiscais exigem documentos de identificação de todos os administradores em funções e de qualquer Beneficiário Efetivo Final (UBO) que detenha mais de 25% das ações ou dos direitos de voto da empresa. Para demonstrar a intenção comercial ativa, deve fornecer provas da sua atividade de comércio eletrónico. Capturas de ecrã do Amazon Seller Central que demonstrem o estado da sua conta, contratos de fornecimento com fabricantes ou acordos assinados com centros de distribuição neerlandeses são normalmente suficientes.
Documentação para Vendedores Não Residentes
Os vendedores sediados fora dos Países Baixos enfrentam etapas adicionais de verificação. Deve fornecer cópias legalizadas de passaportes e comprovativos de morada recentes de todos os administradores. Se a sua empresa estiver registada numa jurisdição fora da UE, é obrigatório apresentar uma Certidão de Constituição com Apostila. A Belastingdienst também solicita uma descrição detalhada da sua cadeia de abastecimento. Esta deve mapear claramente o trajeto das suas mercadorias desde o fabricante até ao centro logístico neerlandês, identificando todas as partes envolvidas no processo de transporte e armazenamento. Uma documentação clara nesta fase evita atrasos no processo de registo para efeitos de import VAT Netherlands ecommerce.
Registo Remoto por Procuração
Os empresários internacionais não precisam de viajar para os Países Baixos para concluir o seu registo fiscal. Pode utilizar uma Procuração legalizada para autorizar um representante a tratar do pedido em seu nome. Em 2026, os prazos de processamento da Belastingdienst variam habitualmente entre quatro a seis semanas, dependendo da complexidade do processo. Uma vez aprovado, receberá dois números distintos. O Omzetbelastingnummer é utilizado para a comunicação interna com a administração fiscal, enquanto o VAT-ID (iniciado por NL) é o número que utilizará nas faturas e nas suas definições fiscais da Amazon. Se necessitar de assistência para gerir estes requisitos administrativos, pode contactar a nossa equipa fiscal especializada para obter orientação.
Vantagens Estratégicas: Artigo 23.º e Diferimento do BTW de Importação
Os Países Baixos funcionam como o principal centro logístico para a Europa devido ao seu eficiente sistema de diferimento fiscal. Ao abrigo do Artigo 23.º da Lei do BTW Neerlandesa, os vendedores podem diferir o pagamento do imposto de importação desde o momento da entrada para a declaração periódica de BTW. Este mecanismo elimina eficazmente a necessidade de pagamentos adiantados em numerário na fronteira. Para operações de import VAT Netherlands ecommerce, isto significa que o seu capital não fica retido nas contas da Belastingdienst enquanto aguarda por um reembolso. Em vez disso, o BTW é declarado como liquidado e dedutível na mesma declaração, resultando numa posição de tesouraria neutra.
O seu número EORI serve como identificação alfandegária, mas a licença do Artigo 23.º é o que concede o privilégio de diferimento. Sem esta autorização específica, deve pagar a taxa de BTW aplicável antes de as suas mercadorias serem desalfandegadas. A maioria dos bens de consumo enquadra-se na taxa normal de 21%, embora categorias específicas possam qualificar-se para escalões inferiores. Pode consultar as taxas de BTW dos Países Baixos oficiais para a sua categoria de produto específica para compreender a sua potencial responsabilidade tributária durante o processo de desalfandegamento.
Elegibilidade e Representação Fiscal
As empresas não residentes são obrigadas a nomear um representante fiscal para aceder aos benefícios do Artigo 23.º. Este representante atua como um intermediário local e assume a responsabilidade pelas suas declarações fiscais. Embora entidades estrangeiras possam apresentar o pedido, a constituição de uma Dutch BV simplifica frequentemente o processo. Uma BV local é residente fiscal nos Países Baixos, o que habitualmente resulta em requisitos mais reduzidos de garantia financeira por parte das autoridades fiscais. Os nossos Serviços de Contabilidade e Fiscalidade incluem a gestão destas funções de representação para assegurar que a sua empresa permanece em conformidade com todas as normas legais, mantendo o seu estatuto de diferimento.
Calcular o Impacto Financeiro
Os benefícios financeiros são mais visíveis aquando da importação de inventário de elevado valor. Considere uma remessa de produtos eletrónicos de consumo com um valor aduaneiro de 200.000 €. Sem o diferimento, teria de pagar 42.000 € em BTW imediatamente após a chegada ao Porto de Roterdão ou ao Aeroporto de Schiphol. Com uma licença ao abrigo do Artigo 23.º, retém esses 42.000 € na sua conta bancária, permitindo reinvestir em publicidade ou em existências adicionais. Esta redução nos requisitos de fundo de maneio é uma vantagem competitiva significativa para os vendedores da Amazon que pretendem expandir as suas operações na UE. Para mais detalhes sobre o processo de registo, consulte o nosso guia sobre o registo de BTW nos Países Baixos para empresas estrangeiras.
Conformidade Operacional: Requisitos de Faturação e Declaração
A manutenção da conformidade exige o cumprimento rigoroso do calendário trimestral de declarações nos Países Baixos. Deve submeter as suas declarações de IVA até ao último dia do mês seguinte a cada trimestre civil; por exemplo, o prazo para o primeiro trimestre é 30 de abril. Durante este processo, aplicará a taxa normal de 21% à maioria dos bens comerciais, enquanto artigos específicos, como livros ou certos medicamentos, qualificam-se para a taxa reduzida de 9%. A gestão adequada da documentação de IVA de importação nos Países Baixos para e-commerce garante que os créditos declarados nestas declarações correspondam aos registos das autoridades aduaneiras neerlandesas.
Normas Neerlandesas de Faturação para Comércio Eletrónico
Cada venda exige uma fatura válida que cumpra requisitos legais específicos para ser considerada em conformidade. Deve incluir o seu número de IVA neerlandês, os dados do cliente, um número de fatura único e uma descrição clara dos bens vendidos. Ao transferir existências entre centros de distribuição da UE, realizará transmissões intracomunitárias com taxa zero. Estas transferências não estão sujeitas a IVA, mas têm de ser registadas com precisão na sua contabilidade e na declaração recapitulativa (EC Sales List). O VAT Calculation Service (VCS) da Amazon pode automatizar grande parte desta emissão, mas continua a ser legalmente responsável pela exatidão dos dados finais. Para uma análise mais aprofundada destes requisitos técnicos, consulte o nosso guia sobre Contabilidade de e-commerce nos Países Baixos.
A Belastingdienst exige um período de retenção de registos de 7 anos para toda a documentação empresarial. Este requisito abrange cópias digitais de faturas, extratos bancários e documentos aduaneiros relativos às suas remessas. Manter estes ficheiros organizados é fundamental, uma vez que a autoridade tributária pode solicitar uma auditoria aos seus registos em qualquer momento durante esta janela de sete anos. O armazenamento digital é aceite, desde que a integridade e a legibilidade dos dados estejam garantidas.
Penalidades e Gestão de Riscos
O ambiente de auditoria em 2026 é cada vez mais baseado em dados e transparente. As autoridades fiscais recebem agora dados automatizados sobre o volume de negócios diretamente de plataformas como a Amazon, ao abrigo de diretivas de troca de dados a nível da UE. Discrepâncias entre as vendas declaradas e os dados da plataforma podem desencadear averiguações imediatas ou coimas administrativas. O envio fora de prazo resulta habitualmente em sanções padrão, enquanto imprecisões estruturais nas suas declarações de IVA podem conduzir a auditorias mais aprofundadas. A gestão destes riscos exige uma abordagem proativa à sua contabilidade mensal e uma compreensão clara da interação entre os relatórios da Amazon e a legislação fiscal neerlandesa.
Última revisão: agosto de 2026
Constituição de uma Dutch BV para o Crescimento a Longo Prazo na Amazon
A constituição de uma sociedade de responsabilidade limitada neerlandesa (Dutch BV) oferece um quadro jurídico robusto para expandir um negócio na Amazon. Além da imagem profissional e da responsabilidade limitada que proporciona aos fundadores internacionais, uma Dutch BV é residente fiscal local. Este estatuto simplifica a obtenção de uma autorização do Artigo 23, essencial para a gestão dos custos de IVA de importação nos Países Baixos para e-commerce. Para 2026, as taxas de imposto sobre as sociedades (CIT) estão fixadas em 19% para lucros tributáveis até 200.000 € e em 25,8% para qualquer montante que exceda esse limiar.
O processo de constituição é altamente acessível para empresários não residentes. O requisito mínimo de capital social é de apenas 1 €, e a taxa única de registo na KVK é de 85,15 € em 2026. Ao contrário de um registo de IVA de não residente, uma Dutch BV exige uma escritura de constituição elaborada por um notário neerlandês. Deve também registar todos os Beneficiários Efetivos Finais (UBOs) com uma participação superior a 25% no registo de UBO neerlandês. Como entidade neerlandesa, a Dutch BV deve conservar a sua documentação comercial durante o período legal de retenção de 7 anos, assegurando que todos os registos financeiros estejam disponíveis para eventuais auditorias.
Constituição de Dutch BV vs. Registo de IVA Estrangeiro
Muitos vendedores começam com um registo de IVA de não residente, mas transitam para uma entidade jurídica de pleno direito à medida que o volume de negócios cresce. Uma Dutch BV permite aceder a serviços bancários comerciais locais e a soluções neerlandesas de processamento de pagamentos, como o iDEAL, o que pode melhorar as taxas de conversão na sua própria loja online. Esta transição envolve o encerramento do seu registo de não residente e a transferência das configurações do Amazon Seller Central para a nova entidade. Mudar para uma estrutura de Dutch BV resulta frequentemente em melhores condições comerciais com fornecedores e parceiros logísticos que preferem trabalhar com empresas locais. Pode saber mais sobre a constituição de uma Dutch BV para determinar se esta estrutura se alinha com os seus objetivos de expansão a longo prazo.
Etapas de Implementação para Vendedores da Amazon
Para garantir uma entrada tranquila no mercado, recomendamos o pedido simultâneo de constituição da Dutch BV, do seu número de IVA e do número EORI. Esta abordagem coordenada evita atrasos na sua cadeia de abastecimento e assegura que o diferimento do seu IVA de importação nos Países Baixos para e-commerce esteja ativo antes da chegada da primeira remessa. Se as suas operações exigirem pessoal local para armazenagem ou apoio ao cliente, pode recorrer a serviços de processamento de salários para assegurar o cumprimento do direito laboral neerlandês. Os fundadores de fora da UE não precisam de se deslocar aos Países Baixos para concluir este processo; toda a estrutura pode ser criada remotamente através de uma procuração legalizada. Se estiver pronto para começar, solicite uma consulta através da nossa página de contacto.
Última revisão: agosto de 2026
Assegurar a Sua Entrada no Mercado Neerlandês em 2026
A gestão dos requisitos de IVA de importação nos Países Baixos para e-commerce é uma necessidade processual que proporciona uma vantagem competitiva clara através do diferimento do Artigo 23. Os vendedores internacionais têm de conciliar o registo imediato de IVA e EORI com decisões estruturais a longo prazo, tais como a constituição de uma Dutch BV. A manutenção da conformidade legal, incluindo o período de conservação de registos de 7 anos e declarações trimestrais rigorosas, assegura que a sua conta Amazon Seller Central permaneça em situação regular.
A Intercompany Solutions é especializada em facilitar esta entrada para empresários internacionais. Oferecemos apoio fiscal especializado para comércio eletrónico e conhecimento aprofundado sobre o diferimento do Artigo 23 para otimizar o fluxo de caixa da sua empresa. A nossa equipa assegura a constituição remota em 3 a 5 dias úteis, permitindo-lhe estabelecer uma presença profissional neerlandesa sem necessidade de viagens internacionais. Estamos aqui para o ajudar a gerir estas etapas administrativas com rapidez e precisão.
Aguardamos com expetativa a oportunidade de apoiar a sua expansão no mercado neerlandês de comércio eletrónico e ajudá-lo a construir uma base sólida para o crescimento na Europa.
Última revisão: agosto de 2026
Perguntas Frequentes
Preciso de uma empresa neerlandesa para obter um número de IVA neerlandês para a Amazon?
Não, não precisa de constituir uma entidade jurídica neerlandesa como uma Dutch BV para obter um número de IVA neerlandês. As empresas não residentes podem registar-se diretamente junto da Belastingdienst como empresários estrangeiros. Isto é comum para vendedores que apenas necessitam de gerir as obrigações de IVA de importação nos Países Baixos para e-commerce sem uma presença local completa. Embora uma Dutch BV não seja obrigatória, é frequentemente a opção preferida por quem procura um acesso mais fácil a serviços bancários comerciais neerlandeses ou garantias financeiras mais reduzidas para licenças de diferimento de importação.
Quanto tempo demora a obter um número de IVA nos Países Baixos em 2026?
Em 2026, o prazo típico de processamento de um registo de IVA neerlandês para uma empresa não residente situa-se entre quatro e seis semanas. Este prazo depende da conformidade e exaustividade da sua documentação, incluindo documentos de identificação legalizados e comprovativos de atividade comercial. Se também estiver a solicitar um número EORI ou uma licença do Artigo 23, estes pedidos são habitualmente tratados em simultâneo. Podem ocorrer atrasos se as autoridades fiscais solicitarem esclarecimentos adicionais sobre a sua cadeia de abastecimento ou contratos com fabricantes.
O que é a licença do Artigo 23 e como ajuda os vendedores da Amazon?
A licença do Artigo 23 é uma autorização de diferimento que permite transferir o pagamento do IVA de importação da alfândega para a sua declaração periódica de IVA. Isto beneficia os vendedores da Amazon ao melhorar significativamente o fluxo de caixa, uma vez que não terá de adiantar 21% de IVA no desalfandegamento das mercadorias. Em vez disso, o imposto é inscrito simultaneamente como a pagar e dedutível na mesma declaração, resultando numa posição financeira neutra para o seu fundo de maneio e gestão de inventário.
Posso registar-me para efeitos de IVA neerlandês remotamente a partir de fora da UE?
Sim, pode concluir todo o processo de registo de IVA remotamente a partir de fora da União Europeia. Deverá fornecer documentos legalizados e uma procuração a um representante local que fará a gestão do pedido junto das autoridades fiscais neerlandesas. Esta via foi especificamente concebida para empresários internacionais que não possuem um escritório físico nos Países Baixos. Garante que possa cumprir todos os requisitos de IVA de importação nos Países Baixos para e-commerce sem a necessidade de uma deslocação pessoal ao país.
Quais são as taxas de IVA neerlandesas para 2026?
Para 2026, a taxa normal de IVA nos Países Baixos é de 21%, aplicando-se à maioria dos bens de consumo vendidos na Amazon. É aplicável uma taxa reduzida de 9% a categorias específicas, tais como livros, produtos alimentares e certos produtos farmacêuticos. Existe também uma taxa de 0% para transporte internacional e bens fornecidos para outros Estados-Membros da UE. Deve assegurar que as suas configurações fiscais na Amazon refletem corretamente estas taxas com base nas categorias de produtos específicas que vende, de forma a manter a conformidade.
O número EORI é diferente do número de IVA?
Sim, o número EORI é diferente do número de IVA, embora ambos sejam obrigatórios para o comércio internacional. O número EORI é utilizado especificamente pelas autoridades aduaneiras para identificar a sua empresa durante a importação e exportação de mercadorias. O número de IVA é utilizado para declarar o imposto sobre vendas à Belastingdienst e para emitir faturas aos clientes. Necessita de ambos para gerir com sucesso a sua cadeia de abastecimento e o cumprimento fiscal ao importar inventário para o mercado neerlandês para efeitos de distribuição.
O que acontece se eu vender na Amazon.nl sem um número de IVA?
Vender na Amazon.nl sem um número de IVA verificado levará à suspensão imediata da sua conta de vendedor. A Amazon está legalmente obrigada a verificar o estatuto fiscal dos vendedores para prevenir fraudes em matéria de IVA no seio da UE. Se planeia utilizar o Fulfillment by Amazon (FBA) e armazenar mercadorias num armazém neerlandês, não poderá ativar estes serviços até que o seu número de IVA seja carregado e verificado. Isto assegura que todas as vendas sejam devidamente tributadas desde a primeira transação que realizar.
Fontes
- KVK - Inscrição no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- ICS Payroll - Serviços de processamento de salários neerlandeses
- Belastingdienst - Impostos sobre salários (loonheffingen)
- UWV - Obrigações do empregador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |