


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Utworzenie oddziału w Holandii może wydawać się efektywną strategią wejścia na rynek, jednak dla wielu międzynarodowych przedsiębiorstw brak odrębnej ochrony przed odpowiedzialnością naraża spółkę macierzystą na lokalne długi i roszczenia prawne. W 2026 roku utworzenie spółki zależnej w Holandii w formie spółki z ograniczoną odpowiedzialnością (BV) pozostaje najskuteczniejszą metodą izolowania ryzyka i zapewnienia długoterminowej stabilności regulacyjnej. Prawdopodobnie zdają sobie Państwo sprawę ze strategicznego położenia tego kraju w UE, jednak konkretne terminy administracyjne dotyczące rejestracji do celów VAT oraz przestrzegania przepisów o podatku dochodowym od osób prawnych (CIT) wymagają starannego planowania.
Niniejszy artykuł przedstawia profesjonalną analizę wymogów prawnych, fiskalnych i administracyjnych dotyczących utworzenia podmiotu w Holandii. Przedstawiamy przejrzyste kryteria decyzyjne ułatwiające wybór między BV a oddziałem, szczegółowo opisując progi podatkowe na 2026 rok, w tym stawkę CIT wynoszącą 19% dla zysków do 200 000 EUR. Znajdą tu Państwo również sprawdzoną ścieżkę zdalnego utworzenia spółki na podstawie zalegalizowanego pełnomocnictwa, co pozwala na przeprowadzenie procedury bez konieczności podróży zagranicznych. Omawiamy wszystkie kwestie: od opłaty za rejestrację w KVK w wysokości 85,15 EUR i terminu rejestracji do celów VAT wynoszącego od sześciu do ośmiu tygodni dla podmiotów z kapitałem zagranicznym, po zaktualizowaną infrastrukturę bankową, w której Rabobank pełni funkcję banku obsługującego Belastingdienst.
Kluczowe wnioski
- Należy ocenić korzyści z zakresu odpowiedzialności, jakie Dutch BV ma nad oddziałem, aby zapewnić zagranicznej spółce macierzystej ochronę prawną przed lokalnymi zobowiązaniami.
- Warto wykorzystać procedurę opartą na zalegalizowanym pełnomocnictwie do utworzenia spółki zależnej w Holandii, aby sfinalizować proces rejestracji bez konieczności podróży międzynarodowych.
- Należy dostosować planowanie podatkowe do standardów na 2026 rok, w tym 19% stawki podatku dochodowego od osób prawnych dla zysków do 200 000 EUR oraz limitu odliczenia odsetek na poziomie 24,5% EBITDA.
- Należy uwzględnić terminy administracyjne i koszty, takie jak opłata rejestracyjna w KVK w wysokości 85,15 EUR oraz okres 6–8 tygodni na rozpatrzenie wniosku o rejestrację do celów VAT w przypadku podmiotów należących do inwestorów zagranicznych.
- Należy zachować zgodność z przepisami prawa poprzez stosowanie obowiązkowych pisemnych umów o pracę oraz przestrzeganie holenderskich wymogów dotyczących ubezpieczeń społecznych i zwolnień lekarskich.
Strategiczny krajobraz wejścia na rynek holenderski w 2026 roku
Holandia nadal umacnia swoją pozycję wiodącego europejskiego centrum biznesowego, zajmując 8. miejsce wśród najbardziej innowacyjnych gospodarek świata według raportu Światowej Organizacji Własności Intelektualnej (WIPO) z 2025 roku. Dla międzynarodowych korporacji utworzenie spółki zależnej w Holandii zapewnia stabilne środowisko sprzyjające wzrostowi kapitału i ograniczaniu ryzyka. Obecny klimat inwestycyjny ewoluował w kierunku podmiotów w 100% przygotowanych do obsługi cyfrowej, gdzie efektywność administracyjna ma priorytet nad tradycyjną biurokracją. Zmiana ta umożliwia szybkie wejście na rynek przy jednoczesnym zachowaniu wysokich standardów zgodności regulacyjnej. Jest to strategiczne posunięcie dla firm dążących do zbudowania silnej obecności w strefie euro i skorzystania z ram prawnych sprzyjających przedsiębiorczości.
Innowacje i edukacja jako czynniki sprzyjające ekspansji
Dostęp do wysoko wykwalifikowanej siły roboczej stanowi kluczowy czynnik ekspansji przedsiębiorstw. Holandia zajmuje obecnie 3. miejsce na świecie pod względem poziomu edukacji, co zapewnia stały dopływ wyspecjalizowanych kadr dla sektorów technologii, finansów i ochrony zdrowia. Dzięki 93-procentowemu wskaźnikowi znajomości języka angielskiego wśród lokalnej ludności kraj ten pełni funkcję głównej bramy dla firm spoza UE wkraczających do Unii Europejskiej. Te kompetencje językowe zmniejszają bariery operacyjne i upraszczają integrację międzynarodowych zespołów zarządzających. Lokalna infrastruktura, w tym światowej klasy logistyka i łączność cyfrowa, zapewnia niezbędne ramy do skalowania holenderskiej spółki z ograniczoną odpowiedzialnością (BV) na całym kontynencie. Czynniki te łącznie tworzą ekosystem wspierający globalną ekspansję przedsiębiorców spoza UE, którzy potrzebują stabilnej bazy do prowadzenia handlu międzynarodowego.
Dostępność zdalna dla inwestorów zagranicznych
Nowoczesny ład korporacyjny w Holandii w pełni znormalizował zdalne zarządzanie przedsiębiorstwem w ramach rejestru handlowego. Inwestorzy zagraniczni nie muszą rezydować w kraju, aby utrzymać zgodny z przepisami podmiot lub nadzorować bieżącą działalność operacyjną. Holenderska Izba Handlowa (KVK) oraz organy podatkowe usprawniły swoje systemy, aby wspierać transgraniczny nadzór cyfrowy na 2026 rok. W przypadku założycieli niebędących rezydentami standardowa ścieżka obejmuje poświadczone pełnomocnictwo (PoA), które umożliwia notariuszowi sporządzenie aktu założycielskiego w ich imieniu. Proces ten eliminuje wymóg podróży międzynarodowych na etapie tworzenia spółki.
Wyspecjalizowane firmy stanowią kluczowy pomost pomiędzy lokalnym prawem holenderskim a globalnymi potrzebami operacyjnymi. Podmioty te zapewniają, że każdy krok, od wstępnego przygotowania dokumentów po ostateczną rejestrację do celów BTW, spełnia standardy regulacyjne na 2026 rok. Wybór Dutch BV Company Formation za pośrednictwem profesjonalnego partnera pozwala przedsiębiorcom skoncentrować się na strategii rynkowej, podczas gdy wymogi formalne związane z utworzeniem podmiotu prawnego są realizowane z zachowaniem pełnej przejrzystości proceduralnej. To podejście typu remote-first gwarantuje, że ścieżka wejścia na rynek jest zarówno szybka, jak i poprawna pod względem prawnym, stanowiąc sprawdzoną drogę do globalnej mobilności.
Porównanie strukturalne: holenderski oddział a spółka zależna (BV)
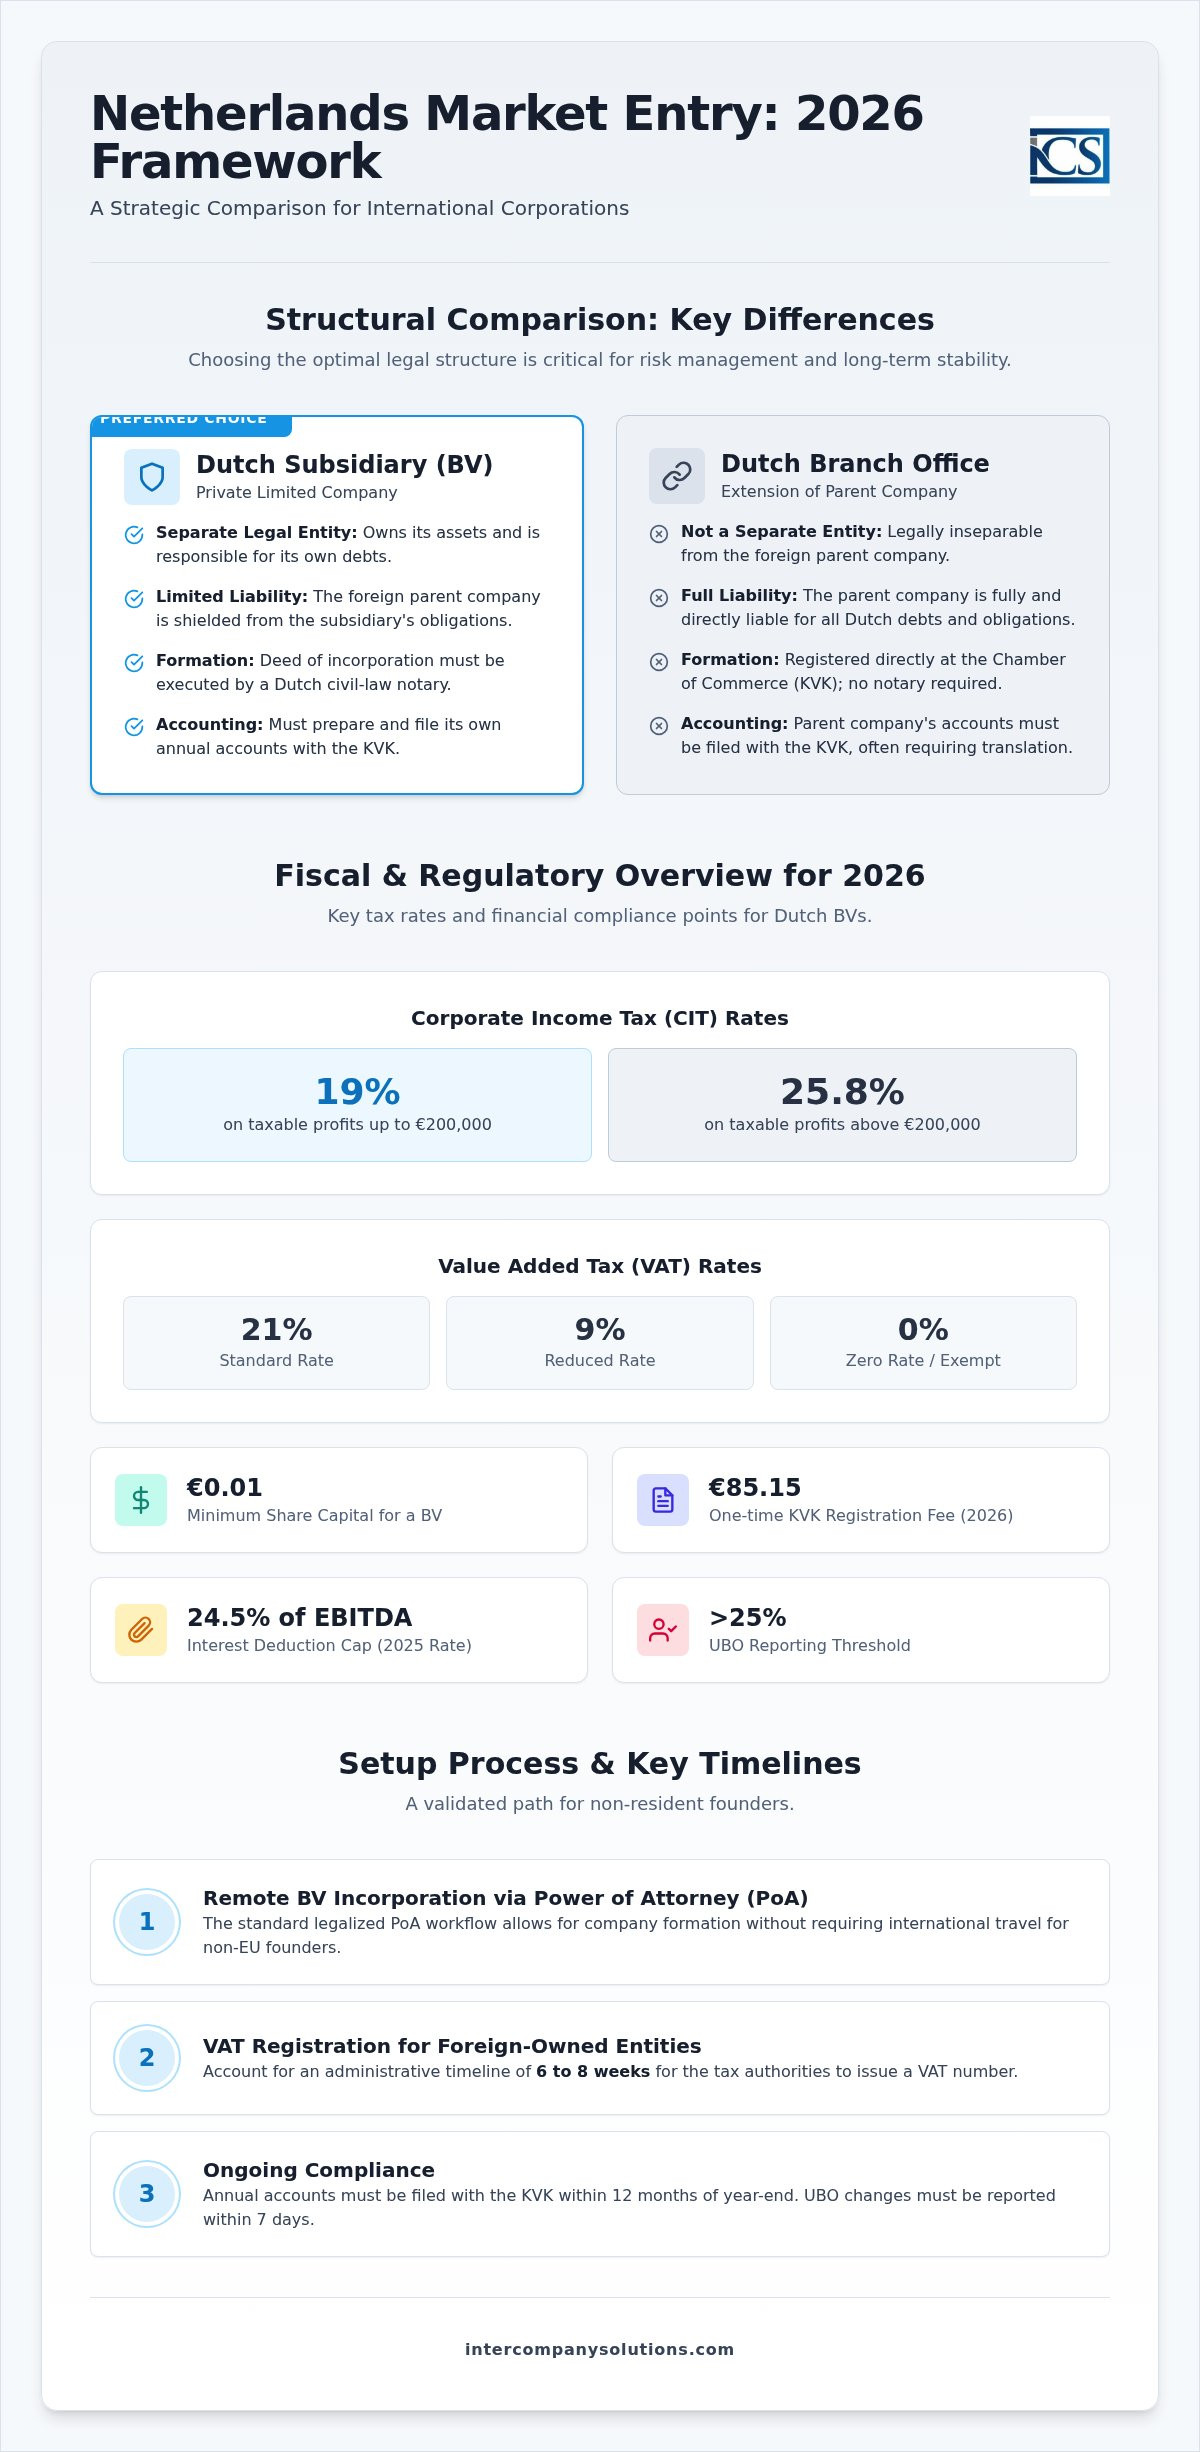
Wybór struktury prawnej wymaga jednoznacznej decyzji pomiędzy oddziałem a spółką zależną. Oddział jest prawnie nieodłączny od zagranicznej spółki macierzystej; nie posiada odrębnej osobowości prawnej na gruncie prawa holenderskiego. W konsekwencji spółka macierzysta jest bezpośrednią stroną czynności prawnych we wszystkich holenderskich transakcjach i ponosi odpowiedzialność za wszelkie zobowiązania. Z kolei utworzenie holenderskiej spółki z ograniczoną odpowiedzialnością (BV) prowadzi do powstania odrębnej osoby prawnej. Podmiot ten posiada własny majątek i odpowiada za własne zobowiązania. Ta separacja strukturalna stanowi główny powód, dla którego międzynarodowe przedsiębiorstwa preferują model spółki zależnej do prowadzenia działalności w Europie.
| Cecha | Holenderski oddział | Holenderska spółka zależna (BV) |
|---|---|---|
| Status prawny | Jednostka organizacyjna spółki macierzystej | Odrębna osoba prawna |
| Odpowiedzialność | Spółka macierzysta ponosi pełną odpowiedzialność | Ograniczona do majątku spółki zależnej |
| Rejestracja | Rejestracja w KVK (bez udziału notariusza) | Akt sporządzony przez holenderskiego notariusza |
| Sprawozdawczość finansowa | Sprawozdania finansowe spółki macierzystej składane w KVK | Lokalne sprawozdania finansowe składane w KVK |
| Zarządzanie | Kontrolowany przez zarząd spółki macierzystej | Lokalny zarząd lub zarząd spółki macierzystej |
Odpowiedzialność i izolacja ryzyka
Model spółki zależnej funkcjonuje jako prawna bariera ochronna. Ponieważ Dutch BV jest odrębną osobą prawną, spółka macierzysta co do zasady nie ponosi odpowiedzialności za długi ani niewykonanie zobowiązań umownych przez spółkę zależną. Ta izolacja ma kluczowe znaczenie przy zawieraniu umów handlowych lub zatrudnianiu pracowników, ponieważ zapobiega wpływowi holenderskich zobowiązań na globalny bilans spółki macierzystej. Według business.gov.nl oddział nie zapewnia takiej ochrony, narażając globalne aktywa spółki macierzystej na roszczenia holenderskich wierzycieli. W przypadku Dutch BV Company Formation minimalny kapitał zakładowy wynosi 0,01 EUR, a ochrona oferowana spółce macierzystej jest przy tym znacząca.
Wiarygodność operacyjna i lokalna obecność
Percepcja rynkowa często przemawia na korzyść Dutch BV w porównaniu z zagranicznym oddziałem. Utworzenie lokalnego podmiotu świadczy o długoterminowym zaangażowaniu w regionie, co stanowi decydujący czynnik dla holenderskich banków, dostawców i klientów. Samodzielnym podmiotom często łatwiej jest uzyskać numery BTW i nawiązać lokalne relacje bankowe. Podczas gdy oddział ma obowiązek składać globalne sprawozdania finansowe spółki macierzystej w Izbie Handlowej (KVK), spółka zależna składa wyłącznie własne, lokalne sprawozdania roczne. Pozwala to zachować poufność szerszej sytuacji finansowej spółki macierzystej. Netherlands Foreign Investment Agency podkreśla, że Dutch BV jest standardową strukturą w handlu międzynarodowym ze względu na przejrzysty model ładu korporacyjnego i profil ryzyka. W razie potrzeby szczegółowej oceny tych struktur mogą Państwo poprosić o analizę strukturalną naszych konsultantów.
Ostatnia weryfikacja: sierpień 2026 r.
Zgodność podatkowa i regulacyjna dla spółek zależnych
Prowadzenie podmiotu prawnego w jurysdykcji holenderskiej wymaga ścisłego przestrzegania określonych progów podatkowych oraz terminów sprawozdawczych. W roku podatkowym 2026 podatek dochodowy od osób prawnych (CIT) jest stosowany według stawki 19% od zysków podlegających opodatkowaniu do kwoty 200 000 EUR. Wszelkie zyski przekraczające tę kwotę są opodatkowane stawką 25,8%. Poza stawkami podstawowymi Holandia stosuje limit odliczenia odsetek, aby zapobiegać nadmiernemu finansowaniu długiem; limit ten jest ustalony na poziomie 24,5% EBITDA spółki. Liczby te mają kluczowe znaczenie na etapie planowania finansowego podczas zakładania spółki zależnej w Holandii, ponieważ decydują o rentowności netto lokalnej działalności.
Zgodność z przepisami w zakresie podatku od towarów i usług (BTW) stanowi kolejny istotny filar administracyjny. Standardowa stawka BTW wynosi 21%, a stawki obniżone 9% i 0% mają zastosowanie do określonych kategorii towarów i usług. W przypadku podmiotów Dutch BV będących własnością zagraniczną proces rejestracji do BTW trwa zazwyczaj od sześciu do ośmiu tygodni. W tym okresie organy podatkowe przeprowadzają szczegółową weryfikację planowanej działalności oraz substancji (substance requirements) spółki. Od 1 maja 2026 r. Rabobank pełni funkcję banku obsługującego Belastingdienst, realizując wszystkie rozliczenia i zwroty podatków od osób prawnych. Dokładność w tych początkowych zgłoszeniach ma kluczowe znaczenie, aby uniknąć opóźnień w osiągnięciu gotowości operacyjnej.
Podatek dochodowy od osób prawnych i ulgi podatkowe
Holenderski system podatkowy zawiera mechanizmy zapobiegające podwójnemu opodatkowaniu i przyciągające międzynarodowe talenty. Zwolnienie z tytułu uczestnictwa (Participation Exemption) jest istotnym rozwiązaniem dla spółek zależnych, ponieważ zasadniczo zwalnia dywidendy i zyski kapitałowe uzyskiwane z kwalifikujących się spółek zależnych z holenderskiego podatku CIT. Umożliwia to efektywny przepływ kapitału w ramach globalnej struktury korporacyjnej. Ponadto Holandia oferuje ulgę podatkową 30% (30% ruling) na zwrot kosztów dla kwalifikujących się pracowników międzynarodowych. Na rok 2026 minimalny wymóg wynagrodzenia podlegającego opodatkowaniu dla tej ulgi wynosi 48 013 EUR lub 36 497 EUR w przypadku pracowników poniżej 30 roku życia posiadających kwalifikujący się tytuł magistra. Kwota podlegająca uldze 30% jest ograniczona limitem wynagrodzenia wynoszącym 262 000 EUR. Zarządzanie tymi ulgami wymaga precyzyjnych usług w zakresie kadr i płac, aby zapewnić osiągnięcie i utrzymanie wszystkich progów.
Obowiązki sprawozdawcze i przechowywania dokumentacji
Przejrzystość i przechowywanie danych są obowiązkowe na mocy prawa holenderskiego. Cała dokumentacja korporacyjna musi być przechowywana przez co najmniej siedem lat, przy czym okres ten wydłuża się do dziesięciu lat w przypadku dokumentów dotyczących nieruchomości. Wymogi dotyczące beneficjentów rzeczywistych (UBO) mają zastosowanie do każdej osoby fizycznej posiadającej ponad 25% udziałów w podmiocie. Wszelkie zmiany w rejestrze UBO muszą być zgłaszane w ciągu siedmiu dni, aby zachować zgodność z przepisami. Wreszcie, każda spółka zależna musi złożyć swoje sprawozdanie finansowe w Izbie Handlowej (KVK) w ciągu 12 miesięcy od zakończenia roku obrotowego. Niedopełnienie tych terminów może skutkować administracyjnymi karami pieniężnymi oraz potencjalną osobistą odpowiedzialnością członków zarządu.
Ostatnia weryfikacja: sierpień 2026
Procedura zdalnej rejestracji krok po kroku
Proces zakładania spółki zależnej w Holandii został zaprojektowany z myślą o efektywności, w szczególności dla założycieli międzynarodowych, którzy nie mogą podróżować. Główny schemat procedury opiera się na legalizowanym pełnomocnictwie (Power of Attorney - PoA). Pozwala to holenderskiemu notariuszowi na sporządzenie aktu założycielskiego bez fizycznej obecności założyciela. Początkowo należy złożyć szczegółowy formularz kontrolny wraz z dokumentami tożsamości wszystkich członków zarządu i udziałowców. Dokumenty te zazwyczaj wymagają legalizacji i apostille, aby zostały uznane przez władze holenderskie. To podejście w pełni zdalne stanowi standard dla założycieli spoza UE, ponieważ rejestracja spółki przez wideorozmowę nie jest domyślną procedurą dla rejestracji nierezydentów.
Dokumentacja prawna i akty notarialne
W Holandii notariusz prawa cywilnego musi sporządzić akt założycielski dla każdej Dutch BV i NV. Jest to wymóg ustawowy, który zapewnia legalność utworzenia spółki. W przypadku zagranicznych udziałowców korporacyjnych konieczne będzie przedstawienie odpisu z lokalnego rejestru handlowego oraz zaświadczenia o umocowaniu (certificate of incumbency). Dokumenty te muszą być odpowiednio zalegalizowane w celu wykazania umocowania osoby podpisującej pełnomocnictwo (PoA). Notariusz sporządza również statut spółki (Articles of Association), który określa wewnętrzne regulacje spółki, jej nazwę, siedzibę statutową i cel korporacyjny. Po sporządzeniu aktu przez notariusza spółka oficjalnie staje się odrębnym podmiotem prawnym z minimalnym kapitałem zakładowym wynoszącym zaledwie 0,01 EUR.
Rejestracja w KVK i organach podatkowych
Po podpisaniu aktu spółka musi zostać zarejestrowana w holenderskim rejestrze handlowym (Handelsregister) prowadzonym przez Izbę Handlową (KVK). W 2026 r. jednorazowa opłata rejestracyjna KVK wynosi 85,15 EUR. Rejestracja ta generuje numer KVK, który jest niezbędny do otwierania rachunków bankowych i zawierania umów handlowych. Jest to unikalny identyfikator potwierdzający status podmiotu na rynku lokalnym. Po rejestracji w KVK podmiot musi wystąpić do Belastingdienst o nadanie numerów identyfikacji podatkowej dla celów podatku dochodowego od osób prawnych oraz podatku VAT. Wszystkie rozliczenia i zwroty podatkowe są realizowane za pośrednictwem Rabobank, który pełni funkcję banku obsługującego Belastingdienst od 1 maja 2026 r.
W przypadku spółek BV należących do podmiotów zagranicznych czas oczekiwania na rejestrację do celów VAT wynosi zazwyczaj od sześciu do ośmiu tygodni. Jeżeli spółka zależna zamierza importować lub eksportować towary poza UE, konieczne jest również wystąpienie o numer EORI. Krok ten jest kluczowy dla odprawy celnej i handlu międzynarodowego. Zarządzanie tymi procedurami administracyjnymi wymaga ustrukturyzowanego podejścia do tworzenia spółek w Holandii, aby zapewnić dotrzymanie wszystkich terminów i pełną operacyjność podmiotu w przewidywanym czasie.
Ostatnia weryfikacja: sierpień 2026
Trendy w zakresie zatrudnienia i płac dla holenderskich spółek zależnych
Prowadzenie działalności gospodarczej w Holandii wymaga ścisłego przestrzegania lokalnego prawa pracy, które nakłada obowiązek zawarcia pisemnej umowy o pracę z każdym pracownikiem. Według danych business.gov.nl od 1 lipca 2026 r. ustawowa minimalna stawka godzinowa dla pracowników w wieku 21 lat i starszych wynosi 14,99 EUR. Pracodawcy są zobowiązani do pobierania zaliczek na podatek od wynagrodzeń oraz składek na ubezpieczenia społeczne, przy czym maksymalna roczna podstawa wymiaru składek na ubezpieczenia społeczne na rok 2026 została ustalona na poziomie 79 409 EUR. Ponadto prawo holenderskie zobowiązuje pracodawców do wypłaty świadczeń chorobowych przez okres do 104 tygodni w wysokości co najmniej 70% wynagrodzenia pracownika, co wymaga rzetelnego planowania finansowego w zakresie zarządzania personelem.
Zatrudnianie wysoko wykwalifikowanych migrantów
Aby rekrutować wyspecjalizowanych specjalistów spoza Unii Europejskiej, spółka musi uzyskać status uznanego sponsora w Urzędzie ds. Imigracji i Naturalizacji (IND). W roku podatkowym 2026 wymogi dotyczące miesięcznego wynagrodzenia brutto dla wizy dla wysoko wykwalifikowanych migrantów (HSM) wynoszą 5942 EUR dla migrantów w wieku 30 lat i starszych oraz 4357 EUR dla osób poniżej 30 roku życia. Status ten umożliwia przyspieszoną procedurę wizową, trwającą zazwyczaj od dwóch do czterech tygodni. Uzyskanie statusu uznanego sponsora stanowi strategiczny wymóg dla podmiotów, które opierają się na międzynarodowej wiedzy eksperckiej w celu utrzymania przewagi konkurencyjnej na rynku europejskim.
Zgodność z obowiązkami pracodawcy
Ulga 30% ruling stanowi główną zachętę do przyciągania międzynarodowych kadr, podlega jednak określonym limitom i progom. W 2026 r. wolny od podatku dodatek w wysokości 30% ma zastosowanie wyłącznie do wynagrodzeń do maksymalnej kwoty 262 000 EUR zgodnie z danymi belastingdienst.nl. Aby zakwalifikować się do ulgi, wynagrodzenie pracownika podlegające opodatkowaniu musi osiągnąć minimalny próg 48 013 EUR lub 36 497 EUR w przypadku osób poniżej 30 roku życia posiadających odpowiedni tytuł magistra. Możliwość wyboru częściowego statusu rezydencji podatkowej dla nierezydentów przez osoby korzystające z 30% ruling została zniesiona w 2025 r.; przepisy przejściowe dla dotychczasowych beneficjentów wygasają 31 grudnia 2026 r.
Zarządzanie tymi comiesięcznymi cyklami sprawozdawczymi oraz zapewnienie zgodności z wymogami branżowych funduszy emerytalnych stanowi kluczowy element usług w zakresie kadr i płac. Wszystkie rozliczenia z tytułu podatku od wynagrodzeń muszą być dokonywane za pośrednictwem Rabobank, który od 1 maja 2026 r. pełni funkcję banku obsługującego Belastingdienst. Spółki są prawnie zobowiązane do przechowywania dokumentacji płacowej i korporacyjnej przez okres siedmiu lat, aby zapewnić pełną przejrzystość podczas ewentualnych kontroli przeprowadzanych przez holenderskie organy podatkowe.
Ostatnia weryfikacja: sierpień 2026
Strategiczne wdrożenie wejścia na rynek holenderski
Wejście na rynek holenderski w 2026 roku wymaga zachowania równowagi między precyzją prawną a dalekowzrocznością podatkową. Wybór struktury BV zapewnia spółce dominującej ochronę przed lokalnymi zobowiązaniami, jednocześnie budując wiarygodną obecność w strefie euro. Obecne otoczenie regulacyjne wymaga ścisłego przestrzegania progów podatku dochodowego od osób prawnych (CIT) oraz raportowania UBO. Założenie spółki zależnej w Holandii w trybie zdalnym na podstawie pełnomocnictwa (Power of Attorney) pozwala sfinalizować te złożone procedury bez konieczności podróży międzynarodowych.
Intercompany Solutions zapewnia ustrukturyzowaną ścieżkę wejścia na rynek z czasem wstępnego utworzenia wynoszącym 3-5 dni roboczych. Nasza wiedza specjalistyczna w zakresie zdalnej rejestracji na podstawie pełnomocnictwa gwarantuje, że weryfikacja tożsamości i dokumentacja spełniają wszelkie standardy notarialne. Naszą przejrzystość proceduralną popieramy 100% gwarancją satysfakcji, zapewniając niezawodność, jakiej wymaga Państwa ekspansja międzynarodowa.
Holandia pozostaje wiodącym wyborem w zakresie skalowania działalności w skali globalnej. Dzięki odpowiednim ramom administracyjnym Państwa holenderski podmiot zyskuje warunki do długoterminowego wzrostu i stabilności.
Ostatni przegląd: sierpień 2026
Często zadawane pytania
Jaki jest minimalny kapitał zakładowy wymagany dla holenderskiej spółki zależnej?
Minimalny kapitał zakładowy dla holenderskiej prywatnej spółki z ograniczoną odpowiedzialnością (BV) wynosi 0,01 €. Ten niski próg został wprowadzony w celu obniżenia barier finansowych dla międzynarodowych przedsiębiorców planujących wejście na rynek. Zakładając spółkę zależną w Holandii, należy określić wartość nominalną udziałów w umowie spółki. Choć minimum ustawowe jest symboliczne, można ustalić wyższą kwotę, odzwierciedlającą początkowe zapotrzebowanie spółki na finansowanie lub skalę jej działalności operacyjnej.
Czy mogę założyć holenderską spółkę zależną zdalnie, bez wizyty w Holandii?
Cały proces tworzenia spółki można przeprowadzić zdalnie, korzystając ze ścieżki poświadczonego pełnomocnictwa (Power of Attorney). Metoda ta pozwala holenderskiemu notariuszowi podpisać akt założycielski w Państwa imieniu, bez konieczności fizycznej obecności w kraju. Wymagane jest podpisanie dokumentów założycielskich oraz ich legalizacja lub opatrzenie klauzulą apostille w kraju pochodzenia. Jest to standardowa procedura dla założycieli niebędących rezydentami, którzy chcą sprawnie utworzyć osobę prawną.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskich spółek zależnych w 2026 roku?
W 2026 roku stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% dla dochodu do opodatkowania do kwoty 200 000 €. W przypadku dochodów przekraczających ten próg stawka wzrasta do 25,8%. Należy również uwzględnić limit zaliczalności kosztów finansowania dłużnego, który wynosi 24,5% EBITDA. Wszelkie rozliczenia podatkowe są zazwyczaj realizowane za pośrednictwem Rabobanku, który od 1 maja 2026 roku pełni funkcję oficjalnego banku obsługującego holenderski organ podatkowy (Belastingdienst).
Jak długo trwa proces rejestracji do VAT dla podmiotu z kapitałem zagranicznym?
Proces rejestracji do podatku od towarów i usług (VAT) dla podmiotów z kapitałem zagranicznym trwa zazwyczaj od sześciu do ośmiu tygodni. Bieg tego terminu rozpoczyna się z chwilą zarejestrowania spółki w rejestrze handlowym (KVK). Organy podatkowe weryfikują planowaną działalność spółki oraz spełnienie wymogów w zakresie lokalnego substratu majątkowo-osobowego (substance). Ponieważ odliczenie ani naliczanie VAT nie jest możliwe do czasu zakończenia rejestracji, uwzględnienie tego terminu administracyjnego ma kluczowe znaczenie przy planowaniu początkowych operacji gospodarczych w Holandii.
Czy do rejestracji spółki zależnej w Holandii wymagany jest lokalny dyrektor?
Prawo holenderskie nie wymaga powoływania lokalnego dyrektora-rezydenta w celu rejestracji spółki zależnej. Zarówno dyrektorzy, jak i udziałowcy mogą być zagranicznymi osobami fizycznymi lub osobami prawnymi. Jednakże utrzymanie lokalnej obecności zarządczej jest często korzystne z perspektywy rezydencji podatkowej (tax substance) i może ułatwić otwarcie rachunku bankowego dla spółki. Chociaż zarządzanie zdalne jest dozwolone, spółka musi posiadać ważny holenderski adres siedziby oraz wypełniać wszelkie lokalne obowiązki sprawozdawcze i regulacyjne.
Jaka jest różnica między holenderskim oddziałem a Dutch BV?
Dutch BV jest odrębną osobą prawną, podczas gdy oddział stanowi jedynie wyodrębnioną część zagranicznej spółki dominującej. W przypadku utworzenia spółki zależnej w Holandii w formie BV, odpowiedzialność spółki dominującej jest ograniczona do majątku spółki zależnej. W strukturze oddziału spółka dominująca ponosi pełną odpowiedzialność za wszelkie holenderskie zobowiązania i roszczenia prawne. Ta różnica sprawia, że BV jest preferowaną formą dla firm międzynarodowych dążących do separacji ryzyka i budowy wiarygodności rynkowej.
Ile wynosi opłata rejestracyjna w KVK dla nowej spółki w 2026 roku?
Jednorazowa opłata za rejestrację w holenderskiej Izbie Handlowej (KVK) w 2026 roku wynosi 85,15 €. Opłata ta jest uiszczana w momencie wpisu spółki przez notariusza do rejestru handlowego (Handelsregister). Po jej opłaceniu KVK nadaje unikalny numer rejestracyjny, który jest wymagany przy wszelkich czynnościach urzędowych i gospodarczych, w tym przy zawieraniu umów handlowych oraz występowaniu o nadanie numerów podatkowych. Rejestracja ta potwierdza byt prawny podmiotu i stanowi obligatoryjny etap procesu tworzenia spółki w Holandii.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |