


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandia pozostaje głównym kierunkiem globalnej ekspansji, jednak administracyjny proces wejścia na rynek w 2026 roku nagradza precyzję techniczną bardziej niż strategię komercyjną. Większość międzynarodowych przedsiębiorców uważa przejście z krajowych przepisów na holenderskie prawo spółek za wyzwanie, szczególnie w przypadku rozróżnienia ścieżek rejestracji dla podmiotów z UE i spoza UE. Spełnienie wymogów dotyczących otwarcia działalności gospodarczej w Holandii wymaga dokładnego zrozumienia lokalnych procedur, aby uniknąć opóźnień lub kar administracyjnych.
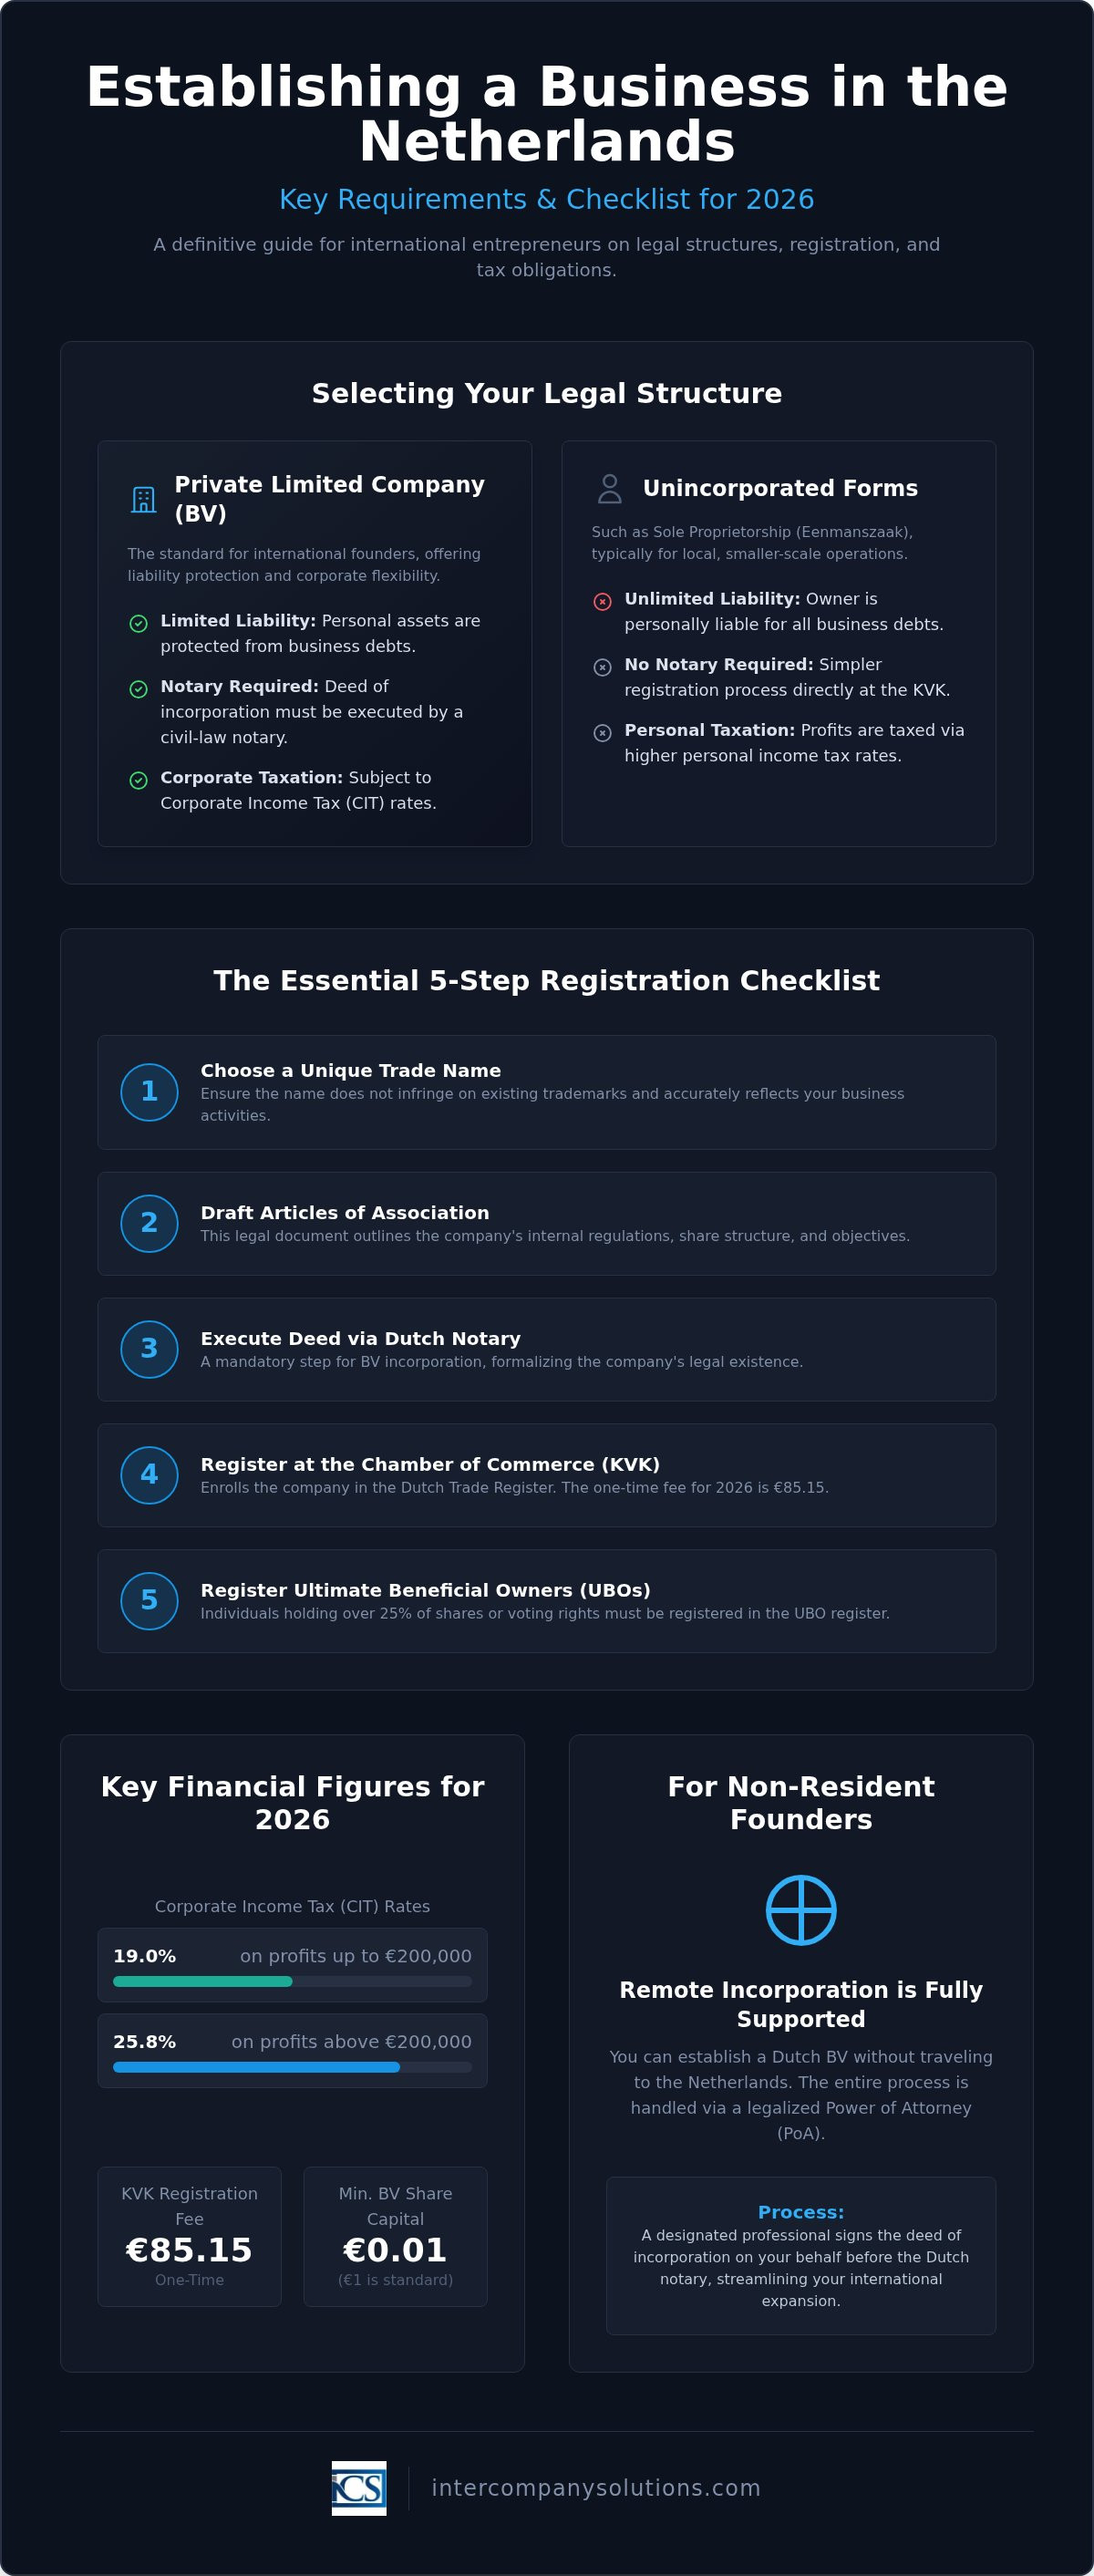
Niniejszy przewodnik stanowi jednoznaczną listę kontrolną wymogów prawnych, podatkowych i administracyjnych niezbędnych do utworzenia holenderskiego podmiotu. Znajdziesz w nim szczegółowe dane dotyczące opłaty rejestracyjnej KVK w wysokości 85,15 EUR, progów podatku dochodowego od osób prawnych wynoszących 19% i 25,8% oraz obowiązkowej rejestracji UBO dla osób fizycznych posiadających ponad 25% udziałów. Potwierdzamy również możliwość przeprowadzenia zdalnego procesu utworzenia BV za pośrednictwem zalegalizowanego pełnomocnictwa, co pozwala na założenie spółki bez konieczności osobistej wizyty w kraju. Postępując zgodnie z tymi zweryfikowanymi krokami, zapewnisz w pełni zgodne z przepisami i funkcjonalne fundamenty dla swojej działalności w Holandii.
Kluczowe wnioski
- Dowiedz się, dlaczego Besloten Vennootschap (BV) jest standardową formą prawną dla międzynarodowych przedsiębiorców ze względu na ograniczoną odpowiedzialność i elastyczność korporacyjną.
- Uzyskaj dostęp do szczegółowej listy kontrolnej wymogów dotyczących otwarcia działalności gospodarczej w Holandii, obejmującej procedury identyfikacji oraz opłatę KVK na 2026 rok w wysokości 85,15 EUR.
- Poznaj proces zdalnej rejestracji spółki dla założycieli spoza UE z wykorzystaniem ścieżki zalegalizowanego pełnomocnictwa, co pozwala na utworzenie holenderskiego podmiotu bez konieczności podróży.
- Określ swoje zobowiązania z tytułu podatku dochodowego od osób prawnych na 2026 rok, w tym stawkę 19% dla zysków poniżej 200 000 EUR oraz stawkę 25,8% dla kwot przekraczających ten próg.
- Zapoznaj się z obowiązkowymi wymogami zgodności, takimi jak rejestracja beneficjenta rzeczywistego (Ultimate Beneficial Owner, UBO) dla osób fizycznych posiadających ponad 25% udziałów.
Ramy prawne dla holenderskich podmiotów gospodarczych
Holenderski system prawny dotyczący osób prawnych i jednostek organizacyjnych jest skodyfikowany w Burgerlijk Wetboek (holenderskim kodeksie cywilnym). Ramy te zapewniają stabilne środowisko dla handlu międzynarodowego, który stanowi filar przeglądu holenderskiej gospodarki. Oceniając wymogi dotyczące rozpoczęcia działalności gospodarczej w Holandii, należy w pierwszej kolejności uwzględnić, że prawo traktuje spółki kapitałowe jako odrębne osoby prawne. Spółka z ograniczoną odpowiedzialnością, czyli BV, wymaga co najmniej jednego dyrektora i jednego udziałowca. Funkcje te mogą być pełnione przez tę samą osobę fizyczną, co sprawia, że struktura ta jest dostępna zarówno dla jednoosobowych przedsiębiorców, jak i dużych spółek zależnych.
Większość rodzajów działalności komercyjnej w Holandii nie wymaga specjalnej licencji biznesowej. Jednakże sektory regulowane, takie jak usługi finansowe, opieka zdrowotna i niektóre gałęzie transportu, muszą uzyskać zezwolenia od właściwych organów przed rozpoczęciem działalności. Ustalenie, czy planowana działalność kwalifikuje się do kategorii regulowanej, jest kluczowym pierwszym krokiem w procesie tworzenia podmiotu.
Rola Izby Handlowej (KVK)
Każdy podmiot komercyjny musi zarejestrować się w Handelsregister (rejestrze handlowym) prowadzonym przez KVK. Proces ten zapewnia przejrzystość rynku w całej jurysdykcji holenderskiej. KVK pobiera jednorazową opłatę rejestracyjną w wysokości 85,15 EUR na 2026 rok. Po zarejestrowaniu informacje dotyczące dyrektorów i udziałowców stają się publicznie dostępne. Należy również zgłosić osoby posiadające ponad 25% udziałów lub praw głosu do rejestru UBO (Ultimate Beneficial Owner). Wybór unikalnej nazwy handlowej jest obowiązkowy. Nie może ona naruszać istniejących znaków towarowych ani wprowadzać odbiorców w błąd co do charakteru działalności.
Wymogi ustawowe dla Dutch BV
Dutch BV jest najczęstszym wyborem zagranicznych inwestorów ze względu na swój elastyczny charakter. Od czasu reform z 2012 roku minimalny kapitał zakładowy wynosi zaledwie 0,01 EUR, chociaż 1 EUR to standardowy, profesjonalny wybór. Założenie spółki wymaga sporządzenia aktu notarialnego przez holenderskiego notariusza. Dokument ten określa umowę spółki oraz jej wewnętrzne regulacje. W celu sfinalizowania rejestracji należy podać zarejestrowany lokalny adres siedziby na terytorium Holandii. W przypadku założycieli niemających statusu rezydenta, spełnienie wymogów dotyczących otwarcia działalności w Holandii często wiąże się z zastosowaniem zalegalizowanego pełnomocnictwa (PoA). Intercompany Solutions ułatwia ten proces, przygotowując niezbędne dokumenty pełnomocnictwa, co pozwala notariuszowi podpisać akt w Twoim imieniu bez konieczności wizyty w kraju.
Ostatni przegląd: sierpień 2026
Wybór formy prawnej: BV a inne formy
Wybór właściwej formy prawnej jest fundamentalną decyzją, która określa profil odpowiedzialności oraz zobowiązania podatkowe. Wybór ten ma kluczowe znaczenie w odniesieniu do wymogów dotyczących otwarcia działalności gospodarczej w Holandii, ponieważ procedury rejestracyjne różnią się znacznie w zależności od tego, czy forma posiada osobowość prawną, czy też nie. Dla większości międzynarodowych przedsiębiorców standard stanowi Besloten Vennootschap (BV) ze względu na status odrębnej osoby prawnej, co chroni majątek osobisty przed długami spółki. Rozróżnienie to jest kluczowe dla osób wchodzących na rynek holenderski z zagranicy, ponieważ zapewnia przewidywalny poziom bezpieczeństwa, którego brak strukturom nieposiadającym osobowości prawnej.
Spółka z ograniczoną odpowiedzialnością (BV) a jednoosobowa działalność gospodarcza
Dutch BV wymaga sporządzenia aktu założycielskiego przez notariusza. Proces ten ustanawia spółkę jako odrębny podmiot posiadający własne prawa i obowiązki. Z kolei jednoosobowa działalność gospodarcza (Eenmanszaak) nie wymaga udziału notariusza, lecz sprawia, że właściciel odpowiada za wszelkie zobowiązania przedsiębiorstwa całym swoim majątkiem osobistym. Jednoosobowi przedsiębiorcy często decydują się na przekształcenie w BV, gdy ich obroty rosną, aby skorzystać ze struktury podatku dochodowego od osób prawnych oraz ochrony przed odpowiedzialnością majątkową. W 2026 roku spółki BV podlegają opodatkowaniu podatkiem dochodowym od osób prawnych (CIT) według stawki 19% dla dochodów do opodatkowania do kwoty 200 000 EUR oraz 25,8% od dochodów przekraczających ten próg. Przedsiębiorcy prowadzący jednoosobową działalność są opodatkowani według stawek podatku dochodowego od osób fizycznych, które mogą być znacznie wyższe w przypadku dochodowych przedsiębiorstw.
Wymogi strukturalne dla NV
Przedsiębiorstwa prowadzące działalność na dużą skalę lub planujące debiut na giełdzie publicznej korzystają z formy Naamloze Vennootschap (NV). W przeciwieństwie do BV, w przypadku której wymóg minimalnego kapitału wynosi 0,01 EUR, NV wymaga minimalnego kapitału początkowego w wysokości 45 000 EUR. Struktura ta wymaga również udziału notariusza w celu zawiązania oraz podlega bardziej rygorystycznym standardom sprawozdawczości i ładu korporacyjnego. W przypadku braku pewności, który podmiot najlepiej odpowiada danej strukturze kapitałowej, można skonsultować się z naszymi specjalistami ds. tworzenia spółek w celu uzyskania spersonalizowanej oceny.
Kiedy warto rozważyć fundację (Stichting) lub spółkę osobową
Stichting to unikalna holenderska struktura często wykorzystywana do działalności non-profit lub w celu oddzielenia własności prawnej od korzyści ekonomicznych. Zrozumienie tych niuansów stanowi element szerszych wymogów związanych z otwarciem działalności gospodarczej w Holandii. Podobnie jak BV i NV, fundacja wymaga sporządzenia aktu notarialnego. Z kolei spółki osobowe, takie jak Vennootschap onder firma (VOF) czy Commanditaire vennootschap (CV), nie wymagają aktu notarialnego. Formy te są zazwyczaj stosowane w przypadku przedsięwzięć joint venture lub praktyk zawodowych. Mimo że są łatwiejsze w utworzeniu, wspólnicy w VOF ponoszą solidarną odpowiedzialność za zobowiązania podmiotu, co stanowi czynnik ryzyka, który założyciele międzynarodowi muszą dokładnie rozważyć w zestawieniu z prostotą administracyjną struktur nieposiadających osobowości prawnej.
Ostatni przegląd: sierpień 2026
Niezbędna lista kontrolna rejestracji na 2026 rok
Dopełnienie wymogów administracyjnych dotyczących otwarcia działalności gospodarczej w Holandii obejmuje ustrukturyzowaną sekwencję rejestracji we właściwych organach. W pierwszej kolejności należy przygotować kopie w wysokiej rozdzielczości ważnego paszportu oraz aktualny dokument potwierdzający adres zamieszkania, taki jak rachunek za media lub wyciąg bankowy. W przypadku założycieli niemających statusu rezydenta dokumenty te zazwyczaj wymagają legalizacji lub klauzuli apostille, aby zostały zaakceptowane przez holenderskich notariuszy oraz Izbę Handlową. Upewnienie się, że dokumenty te są aktualne i mają prawidłowy format, zapobiega opóźnieniom na etapie weryfikacji tożsamości podczas procesu zakładania podmiotu.
Po zweryfikowaniu tożsamości i podpisaniu aktu założycielskiego spółka musi zostać wpisana do rejestru handlowego. KVK pobiera jednorazową opłatę rejestracyjną w wysokości 85,15 EUR na 2026 rok. Płatność ta jest zwykle realizowana za pośrednictwem faktury elektronicznej lub podczas osobistej wizyty w biurze KVK. Po pomyślnej rejestracji otrzymuje się unikalny numer KVK, który służy jako podstawowy identyfikator przedsiębiorstwa we wszystkich przyszłych transakcjach prawnych i finansowych w tym kraju.
Rejestracja w KVK oraz wymogi dotyczące rejestru UBO
Podczas procesu rejestracji należy przedstawić jednoznaczny opis planowanej działalności gospodarczej. KVK stosuje kody SBI (Standaard Bedrijfsindeling) do kategoryzacji przedsiębiorstwa na potrzeby statystyczne i regulacyjne. Dokładna klasyfikacja ma kluczowe znaczenie, ponieważ może wpływać na wysokość składek ubezpieczeniowych oraz obowiązki specyficzne dla danego sektora. Istnieje również ustawowy obowiązek złożenia zgłoszenia do rejestru rzeczywistych beneficjentów (UBO). Jako UBO definiuje się każdą osobę fizyczną posiadającą ponad 25% udziałów, praw głosu lub udziałów własnościowych. Ten środek przejrzystości stanowi obowiązkowy element zakładania spółki w Holandii i musi zostać zaktualizowany w ciągu jednego tygodnia od wystąpienia jakichkolwiek zmian w strukturze własnościowej.
Administracja podatkowa (Belastingdienst) i zobowiązania z tytułu podatku VAT
KVK automatycznie powiadamia holenderską administrację podatkową (Belastingdienst) o zarejestrowaniu spółki. Zazwyczaj nie ma potrzeby składania odrębnego wniosku o nadanie numeru identyfikacji podatkowej, jednak organy ocenią, czy spółka jest podatnikiem do celów podatku VAT (BTW). Po pozytywnej weryfikacji spółka otrzyma numer identyfikacyjny VAT oraz numer podatnika VAT. Przedsiębiorstwa zajmujące się importem lub eksportem towarów poza UE muszą również złożyć wniosek o nadanie numeru EORI za pośrednictwem holenderskich organów celnych. Numer ten jest niezbędny do odprawy celnej towarów i obsługi deklaracji elektronicznych.
Zgodność z przepisami nie kończy się wraz z rejestracją. Prawo holenderskie nakłada obowiązek 7-letniego okresu przechowywania dokumentacji gospodarczej, w tym faktur, umów i wyciągów bankowych. Jeżeli przedsiębiorstwo posiada nieruchomości w Holandii, okres przechowywania dokumentacji wydłuża się do 10 lat. Prowadzenie cyfrowych kopii zapasowych, które spełniają holenderskie standardy audytu, gwarantuje gotowość na ewentualne zapytania ze strony administracji podatkowej. Te rygorystyczne standardy prowadzenia dokumentacji mają fundamentalne znaczenie dla utrzymania dobrej pozycji spółki w holenderskim środowisku regulacyjnym.
Ostatni przegląd: sierpień 2026
Wymogi dla zagranicznych założycieli i nierezydentów
Przedsiębiorcy będący nierezydentami napotykają określone przeszkody proceduralne podczas spełniania wymogów związanych z otwarciem działalności gospodarczej w Holandii. Podczas gdy obywatele UE i EOG korzystają ze swobody przedsiębiorczości, założyciele spoza UE muszą odróżnić posiadanie udziałów w spółce od prawa do pobytu w kraju. Możesz utworzyć Dutch BV zdalnie, bez zezwolenia na pobyt, jednak musisz zapewnić ważny holenderski adres prowadzenia działalności. Izba Handlowa (KVK) stosuje rygorystyczne kryteria dotyczące substancji biznesowej (substance requirements) dla adresów prowadzenia działalności. Zwykła skrytka pocztowa jest niewystarczająca; zarejestrowany adres musi być fizyczną lokalizacją, w której działalność może być rzeczywiście prowadzona i gdzie dokumentacja spółki jest dostępna do kontroli.
Zdalna rejestracja spółki na podstawie zalegalizowanego pełnomocnictwa
Zdalne założenie spółki odbywa się na podstawie zalegalizowanego pełnomocnictwa (Power of Attorney – PoA). Ta metoda pozwala agentowi rejestracyjnemu podpisać akt założycielski przed holenderskim notariuszem w Twoim imieniu, co eliminuje konieczność osobistej podróży. Musisz zalegalizować swoje dokumenty tożsamości oraz pełnomocnictwo u notariusza w swoim kraju ojczystym. W zależności od Twojej jurysdykcji konieczne może być również uzyskanie klauzuli apostille lub legalizacji konsularnej. Standardowe zakładanie spółki BV trwa zazwyczaj od 2 do 5 dni roboczych od momentu otrzymania wszystkich zalegalizowanych dokumentów w Holandii. Proces ten zapewnia pełną zgodność z prawem i pozwala na szybkie rozpoczęcie działalności operacyjnej przy pozostaniu za granicą.
Zezwolenia na pobyt i ścieżka Startup Visa
Założyciele spoza UE, którzy chcą przenieść się do Holandii, muszą złożyć wniosek o specjalne zezwolenie na pobyt za pośrednictwem IND. W przypadku pobytów krótkoterminowych, trwających poniżej 90 dni, standardowa wiza Schengen jest zazwyczaj wystarczająca do odbycia spotkań biznesowych i wstępnej organizacji działalności. Jednak długoterminowa działalność operacyjna często wymaga bardziej trwałego rozwiązania, takiego jak Startup Visa. To roczne zezwolenie wymaga innowacyjnego biznesplanu oraz umowy z akredytowanym przez rząd facylitatorem. Po pierwszym roku możesz przejść na zezwolenie na pracę na własny rachunek (self-employed), jeśli spełniasz określone kryteria. Alternatywnie, przedsiębiorstwa o ugruntowanej pozycji mogą skorzystać ze statusu wysoko wykwalifikowanego migranta (Highly Skilled Migrant – HSM) w celu relokacji kluczowego personelu, pod warunkiem że podmiot uzyska status uznanego sponsora. Zrozumienie tych ścieżek migracyjnych stanowi podstawowy element zakładania działalności gospodarczej w Holandii dla obywateli spoza Europy.
Spełnienie wymogów dotyczących otwarcia działalności gospodarczej w Holandii jako nierezydent obejmuje zgodność zarówno z przepisami prawa spółek, jak i prawa imigracyjnego. Nie musisz być rezydentem, aby być udziałowcem lub dyrektorem Dutch BV, jednak potrzebujesz odpowiednich zezwoleń, jeśli zamierzasz wykonywać pracę, przebywając fizycznie na terytorium kraju. Zalecamy zweryfikowanie swojego statusu pobytowego oraz rezydencji podatkowej na wczesnym etapie procesu, aby uniknąć sprzecznych zobowiązań pomiędzy krajem Twojego pochodzenia a Belastingdienst.
Ostatnia aktualizacja: sierpień 2026
Utrzymanie zgodności z przepisami i standardów operacyjnych
Po rozpoczęciu działalności przez spółkę nacisk przesuwa się ze wstępnych wymogów dotyczących otwarcia działalności w Holandii na długoterminowe przestrzeganie przepisów prawa. Holenderskie organy oczekują precyzyjnego prowadzenia dokumentacji i terminowego składania deklaracji w celu utrzymania przejrzystości rynku. Twoje obowiązki administracyjne obejmują składanie okresowych deklaracji podatkowych oraz publikowanie rocznych sprawozdań finansowych. Niedotrzymanie tych terminów może skutkować administracyjnymi karami pieniężnymi lub utratą statusu należytej zgodności prawnej ("good standing") przed organami podatkowymi.
Podatek dochodowy od osób prawnych (CIT) i sprawozdawczość roczna
W roku podatkowym 2026 podatek dochodowy od osób prawnych (CIT) jest podzielony na dwa odrębne przedziały. Zapłacisz 19% od dochodu podlegającego opodatkowaniu do kwoty 200 000 EUR oraz 25,8% od wszelkich zysków przekraczających ten próg. Termin składania deklaracji CIT wynosi zazwyczaj pięć miesięcy od zakończenia roku podatkowego. W przypadku standardowego roku obrotowego kończącego się 31 grudnia 2025 r. należy złożyć deklarację do 31 maja 2026 r. Przedłużenie terminu jest możliwe, lecz wniosek należy złożyć przed upływem pierwotnego terminu.
Przejrzystość to fundamentalna zasada holenderskiego systemu. Jesteś zobowiązany do publikowania rocznych sprawozdań finansowych w KVK. Wymagany poziom szczegółowości zależy od tego, czy Twoja spółka jest zakwalifikowana jako mikro, małe, średnie czy duże przedsiębiorstwo na podstawie sumy bilansowej, obrotu netto i liczby pracowników. Większość małych spółek BV musi złożyć jedynie skrócony bilans wraz z ograniczoną informacją dodatkową. Prowadzenie ustrukturyzowanej księgi rachunkowej jest kluczowe dla tych sprawozdań. Szczegółowe wskazówki dotyczące zarządzania tymi obowiązkami znajdziesz w naszym opracowaniu dotyczącym księgowości dla zgodności Dutch BV.
Płace i obowiązki pracodawcy wobec personelu w Holandii
Zatrudnianie pracowników wiąże się z dodatkowymi wymogami dotyczącymi prowadzenia działalności gospodarczej w Holandii. Musisz przedstawić pisemną umowę o pracę, która jest zgodna z holenderskim prawem pracy i zapewnia obowiązkowe składki emerytalne tam, gdzie ma to zastosowanie. Pracodawcy są odpowiedzialni za pobieranie zaliczek na podatek od wynagrodzeń i składek na ubezpieczenia społeczne od wynagrodzeń brutto. Należy je deklarować i odprowadzać do organów podatkowych w cyklu miesięcznym lub czterotygodniowym.
Międzynarodowi przedsiębiorcy często korzystają z ulgi podatkowej 30% ruling, aby przyciągać talenty z całego świata. W 2026 roku minimalne podlegające opodatkowaniu roczne wynagrodzenie kwalifikujące do ulgi wynosi 48 013 EUR. W przypadku pracowników w wieku poniżej 30 lat posiadających tytuł magistra próg ten wynosi 36 497 EUR. Należy pamiętać, że ulga ta ma zastosowanie wyłącznie do maksymalnego wynagrodzenia brutto w wysokości 262 000 EUR. Zarządzanie tymi parametrami wymaga solidnego zaplecza administracyjnego. Korzystanie z profesjonalnych holenderskich usług płacowych zapewnia zachowanie zgodności Twojego podmiotu ze zmieniającymi się przepisami dotyczącymi podatku od wynagrodzeń i ubezpieczeń społecznych. Aktywne podmioty muszą również składać kwartalne deklaracje VAT (BTW). Termin płatności i złożenia deklaracji upływa ostatniego dnia miesiąca następującego po zakończeniu kwartału.
Ostatnia aktualizacja: sierpień 2026
Budowanie obecności w Holandii w 2026 roku
Sukces na rynku holenderskim zależy od formalnoprawnego podejścia do zgodności korporacyjnej oraz precyzji administracyjnej. Wskazaliśmy, że Besloten Vennootschap (BV) pozostaje standardem w handlu międzynarodowym, oferując solidną ochronę przed odpowiedzialnością majątkową oraz przejrzystą strukturę podatkową ze stawkami CIT na poziomie 19% do kwoty 200 000 EUR. Wypełnienie wymogów dotyczących otwarcia działalności w Holandii jest procesem zoptymalizowanym, gdy korzystasz ze ścieżki zalegalizowanego pełnomocnictwa, co pozwala na w pełni zdalną rejestrację spółki w ciągu 2-5 dni roboczych.
Bieżące standardy operacyjne, w tym 7-letni okres przechowywania dokumentacji oraz obowiązkowe zgłoszenia beneficjentów rzeczywistych (UBO), zapewniają utrzymanie dobrego statusu Twojego podmiotu przed organami podatkowymi. Intercompany Solutions pomogło ponad 2000 założycieli na całym świecie w tych złożonych procedurach, oferując 100% gwarancję satysfakcji. Nasze doświadczenie gwarantuje, że każdy szczegół ustawowy zostanie potraktowany z profesjonalną starannością wymaganą dla stabilnego przedsiębiorstwa międzynarodowego.
Jesteśmy gotowi ułatwić Twoje wejście do holenderskiej gospodarki ze sprawnością i rzetelnością prawną, na jaką zasługuje Twój biznes.
Ostatnia aktualizacja: sierpień 2026
Często zadawane pytania
Czy nierezydent może otworzyć działalność gospodarczą w Holandii zdalnie?
Tak, możesz utworzyć holenderski podmiot bez posiadania statusu rezydenta i bez konieczności fizycznej wizyty w kraju. Odbywa się to w drodze procedury opartej na zalegalizowanym pełnomocnictwie (Power of Attorney – PoA). Musisz podpisać dokumenty tożsamości oraz pełnomocnictwo w obecności lokalnego notariusza lub w ambasadzie Holandii w swoim kraju ojczystym. Po przesłaniu tych dokumentów do Holandii agent rejestracyjny podpisuje akt założycielski przed holenderskim notariuszem.
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla Dutch BV wynosi niezmiennie 0,01 EUR, zgodnie z przepisami Flex-BV wprowadzonymi w 2012 roku. Choć jest to minimum ustawowe, wielu założycieli wybiera standardową kwotę, taką jak 1 EUR, 100 EUR lub 1000 EUR, aby uprościć podział udziałów pomiędzy wielu wspólników. Kapitał ten nie musi być wpłacany na holenderski rachunek bankowy przed zarejestrowaniem spółki, co pozwala na szybszy proces zakładania podmiotu dla międzynarodowych przedsiębiorców.
Ile wynosi opłata rejestracyjna w KVK dla nowej spółki w Holandii?
Jednorazowa opłata rejestracyjna w Holenderskiej Izbie Handlowej (KVK) wynosi 85,15 EUR w roku kalendarzowym 2026. Opłata ta pokrywa wpis Twojej spółki do rejestru handlowego (Handelsregister) i jest obowiązkowa dla wszystkich nowych podmiotów komercyjnych. Otrzymasz swój numer KVK natychmiast po sfinalizowaniu rejestracji. Większość założycieli uiszcza tę opłatę za pośrednictwem faktury cyfrowej lub za pośrednictwem swojego specjalisty ds. rejestracji na etapie zakładania podmiotu.
Czy potrzebuję holenderskiego konta bankowego, aby zarejestrować spółkę w Holandii?
Nie potrzebujesz holenderskiego rachunku bankowego do przeprowadzenia wstępnej rejestracji spółki. KVK ani notariusz nie wymagają dowodu posiadania lokalnego rachunku podczas procesu tworzenia podmiotu. Będziesz jednak ostatecznie potrzebować konta firmowego do zarządzania bieżącą działalnością, opłacania stawek CIT za 2026 rok oraz rozliczania deklaracji VAT. Wielu międzynarodowych założycieli korzysta z instytucji pieniądza elektronicznego (EMI) lub rozwiązań fintech, jeśli nie posiada lokalnej obecności fizycznej.
Jakie są stawki podatku dochodowego od osób prawnych (CIT) w Holandii w 2026 roku?
W 2026 roku podatek dochodowy od osób prawnych (CIT) jest stosowany według dwóch określonych stawek uzależnionych od wielkości dochodu podlegającego opodatkowaniu. Zapłacisz 19% od zysków do kwoty 200 000 EUR. Wszelkie zyski podlegające opodatkowaniu przekraczające ten próg 200 000 EUR są opodatkowane stawką 25,8%. Stawki te mają zastosowanie do wszystkich aktywnych spółek Dutch BV. Zrozumienie tych wartości stanowi kluczową część wymogów związanych z otwarciem działalności w Holandii w celu zapewnienia dokładnego prognozowania finansowego i zgodności podatkowej.
Kto jest uznawany za ostatecznego beneficjenta rzeczywistego (UBO) w Holandii?
Ostatecznym beneficjentem rzeczywistym (UBO) jest każda osoba fizyczna, która posiada bezpośrednio lub pośrednio ponad 25% udziałów, praw głosu lub prawa własności w spółce. Jeżeli żadna osoba fizyczna nie osiąga progu 25%, dyrektorzy zarządzający wyższego szczebla muszą zostać zarejestrowani jako pseudo-UBO. Rejestracja w prowadzonym przez KVK rejestrze UBO jest obowiązkowym krokiem w zakresie zapewnienia zgodności z przepisami. Wszelkie zmiany danych dotyczących UBO należy zgłaszać w ciągu jednego tygodnia, aby uniknąć kar administracyjnych lub grzywien.
Ile czasu trwa rejestracja firmy w Holandii?
Standardowa rejestracja firmy w Holandii trwa zazwyczaj od 2 do 5 dni roboczych. Bieg tego terminu rozpoczyna się w momencie, gdy holenderski notariusz otrzyma Twoje zalegalizowane dokumenty tożsamości oraz podpisane pełnomocnictwo. KVK zazwyczaj przetwarza rejestrację w ciągu 24 godzin od podpisania aktu założycielskiego. W przypadku założycieli spoza UE łączny czas realizacji może być dłuższy w zależności od tego, jak szybko dokumenty zostaną zalegalizowane i dostarczone przesyłką kurierską z kraju ojczystego do Holandii.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |