


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
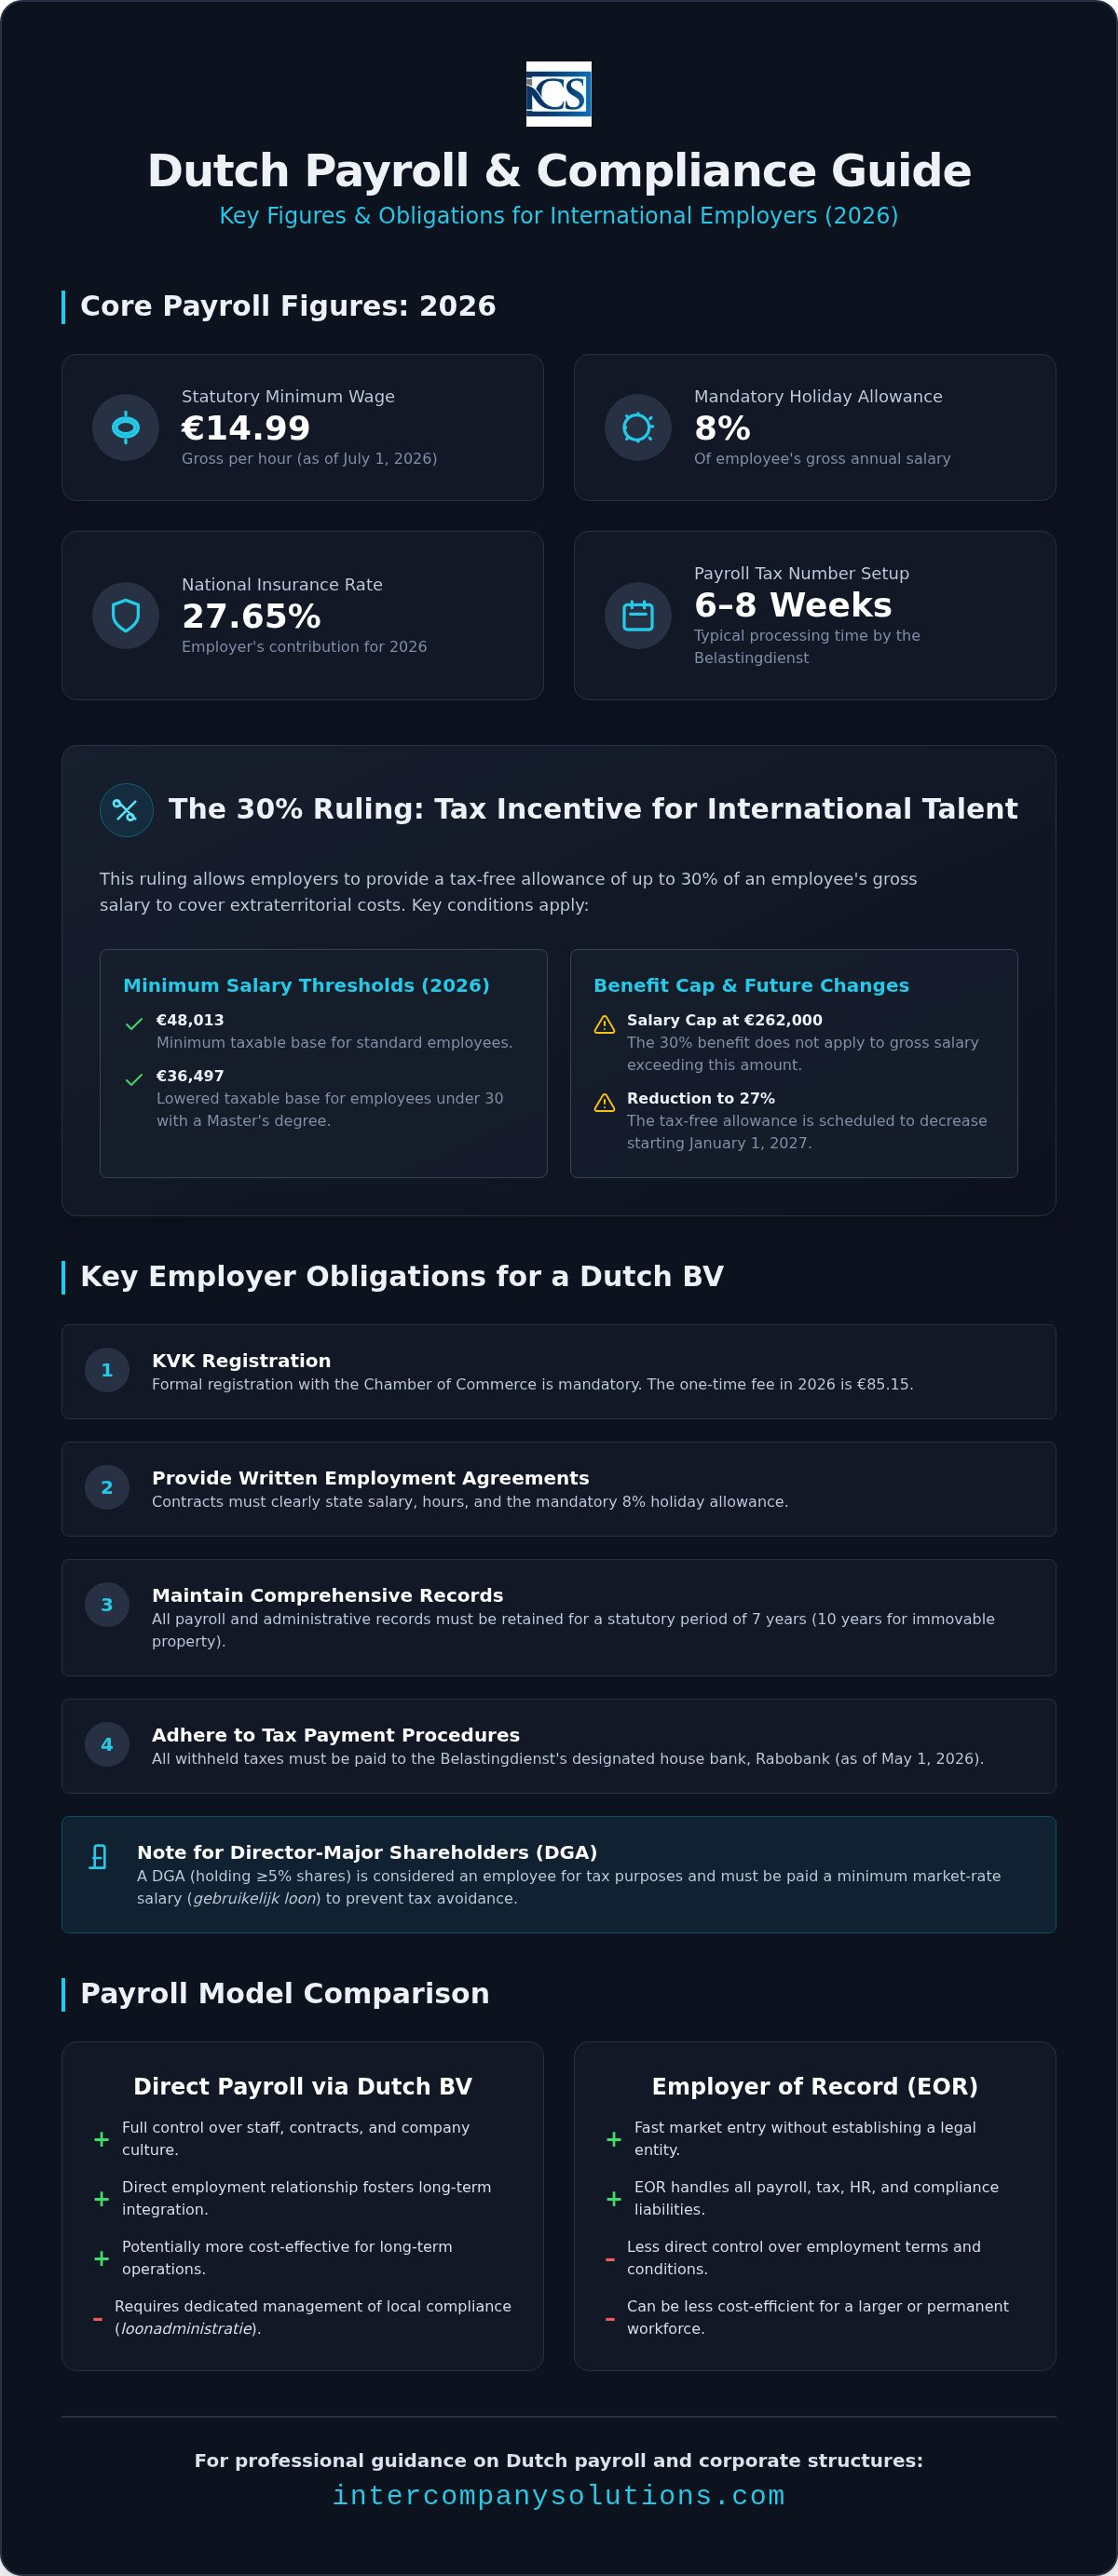
Ustawowe holenderskie wynagrodzenie minimalne osiągnęło poziom 14,99 EUR brutto za godzinę w dniu 1 lipca 2026 r., ustanawiając nowy punkt odniesienia dla międzynarodowych przedsiębiorstw obecnych na lokalnym rynku. Skuteczne zarządzanie payroll services Netherlands wymaga precyzyjnego zrozumienia tych zmieniających się progów wraz ze stawką składek na ubezpieczenia powszechne wynoszącą 27,65%. Prawdopodobnie stwierdzisz, że złożoność holenderskiego prawa pracy, w szczególności w zakresie obowiązkowych 8% dodatków wakacyjnych oraz ewoluujących wymogów dotyczących ubezpieczeń społecznych, stanowi znaczne obciążenie administracyjne w przypadku zarządzania z zagranicy.
Niniejszy przewodnik oferuje profesjonalne omówienie zgodności holenderskich kadr i płac oraz strategicznego stosowania 30% ruling dla Twoich międzynarodowych pracowników. Zyskasz jasny obraz obowiązków pracodawcy, w tym minimalnego progu wynagrodzenia w wysokości 48 013 EUR dla 30% ulgi oraz nadchodzącej redukcji tego świadczenia do 27% w 2027 r. Szczegółowo opisujemy wymogi proceduralne dotyczące administracji zdalnej, wpływ limitu odliczenia odsetek na poziomie 24,5% oraz konieczność dostosowania się do banku obsługującego Belastingdienst, którym jest Rabobank. Stosując się do tego usystematyzowanego przewodnika, możesz zapewnić pełną zgodność z przepisami, optymalizując jednocześnie pozycję podatkową swojej globalnej kadry pracowniczej.
Kluczowe Wnioski
- Zrozum ustawowe wymogi holenderskiej loonadministratie, w tym obowiązkowy 8% dodatek wakacyjny oraz stawkę składek na ubezpieczenia powszechne wynoszącą 27,65% na 2026 r.
- Zidentyfikuj określone progi wynagrodzenia dla 30% ruling, takie jak minimalna podstawa opodatkowania w wysokości 48 013 EUR wymagana do uzyskania wolnych od podatku zwrotów kosztów dla międzynarodowych pracowników.
- Wdróż profesjonalne payroll services Netherlands poprzez uzyskanie numeru identyfikacji podatkowej dla podatku od wynagrodzeń z Belastingdienst; proces ten trwa zazwyczaj od 6 do 8 tygodni.
- Oceń efektywność kosztową lokalnego modelu płacowego Dutch BV w porównaniu ze strukturą Employer of Record (EOR) w przypadku długoterminowych operacji międzynarodowych.
- Utrzymuj zgodność z przepisami, korzystając z usług banku Rabobank do płatności podatkowych i przestrzegając obowiązkowego 7-letniego okresu przechowywania całej dokumentacji płacowej i administracyjnej.
Zrozumienie holenderskiego systemu płacowego dla pracodawców międzynarodowych
W Holandii administracja płacowa, czyli loonadministratie, jest ściśle regulowanym procesem wykraczającym poza zwykłą wypłatę wynagrodzeń. W przypadku firm międzynarodowych działających za pośrednictwem Dutch BV system ten służy jako podstawowy mechanizm poboru podatku od wynagrodzeń i składek na ubezpieczenia społeczne. Belastingdienst, czyli holenderska administracja podatkowa, nadzoruje ten proces. Każdy pracodawca musi uzyskać unikalny numer podatku od wynagrodzeń, zanim jego pierwszy pracownik rozpocznie pracę. Rejestracja ta trwa zazwyczaj kilka tygodni. Po jej aktywacji pracodawca staje się odpowiedzialny za obliczanie i potrącanie składek na ubezpieczenia powszechne, ubezpieczenia pracownicze oraz zależnej od dochodu składki na ubezpieczenie zdrowotne. Korzystanie z profesjonalnych payroll services Netherlands gwarantuje, że obliczenia te są zgodne z najnowszymi progami podatkowymi i składkowymi na 2026 r.
Dokładność tych zgłoszeń ma kluczowe znaczenie. Holenderskie organy działają w oparciu o system zaufania poparty rygorystycznymi kontrolami. Pracodawcy muszą prowadzić kompleksową dokumentację dla każdego pracownika, w tym kopie dokumentów tożsamości, paski wynagrodzeń i deklaracje podatkowe. Dokumenty te należy przechowywać przez ustawowy okres 7 lat (10 lat w przypadku nieruchomości). Niedostarczenie tych dokumentów podczas kontroli może skutkować nałożeniem znacznych domiarów podatkowych z mocą wsteczną.
Obowiązki pracodawcy w strukturach Dutch BV
Prowadzenie Dutch BV wymaga formalnej rejestracji w Izbie Handlowej (KVK), co w 2026 r. wiąże się z jednorazową opłatą w wysokości 85,15 EUR. Poza rejestracją pracodawcy muszą zapewnić pisemną umowę o pracę każdemu członkowi personelu. Dokument ten musi jednoznacznie określać wynagrodzenie, godziny pracy oraz obowiązkowy 8% dodatek wakacyjny. Zgodność z przepisami obejmuje również dotrzymywanie rygorystycznych miesięcznych terminów składania deklaracji. Wszystkie potrącone podatki i składki należy wpłacać do banku obsługującego Belastingdienst, którym od 1 maja 2026 r. jest Rabobank. Kompleksowe zrozumienie holenderskiego systemu podatkowego jest w tym kontekście kluczowe. Błędy w poborze zaliczek lub opóźnienia w płatnościach często skutkują automatycznymi karami. Większość międzynarodowych firm uważa, że scentralizowane payroll services Netherlands zapewniają niezbędny nadzór, pozwalający uniknąć tych niepotrzebnych kosztów.
Zgodność płacowa w przypadku dyrektorów będących nierezydentami
Specjalne zasady mają zastosowanie do dyrektora będącego większościowym udziałowcem (DGA). Zazwyczaj jest to osoba fizyczna posiadająca co najmniej 5% udziałów w spółce. Zgodnie z zasadą "fikcyjnego stosunku pracy" DGA jest z mocy prawa traktowany do celów podatkowych jako pracownik, nawet jeśli jest jedynym właścicielem. Wymaga to wypłaty minimalnego wynagrodzenia, znanego jako gebruikelijk loon, które musi odzwierciedlać rynkową wartość stanowiska. W 2026 roku organy podatkowe utrzymują określone wartości referencyjne dla tego wynagrodzenia, aby zapobiegać unikaniu opodatkowania poprzez nadmierne wypłaty dywidend. W przypadku dyrektorów mających miejsce zamieszkania poza UE status w zakresie ubezpieczeń społecznych zależy od umów dwustronnych. Jeżeli taka umowa nie istnieje, DGA może nadal podlegać holenderskiemu systemowi ubezpieczeń społecznych, chyba że udowodni posiadanie ubezpieczenia w kraju swojego zamieszkania. Zarządzanie tymi niuansami stanowi kluczowy element skutecznego ładu korporacyjnego dla międzynarodowych założycieli.
Optymalizacja podatkowa: ulga 30% i ubezpieczenia społeczne
Ulga 30% pozostaje główną zachętą podatkową dla międzynarodowych przedsiębiorstw zatrudniających wyspecjalizowane talenty na rynku holenderskim. Pozwala ona pracodawcy na przyznanie wolnego od podatku dodatku w wysokości do 30% wynagrodzenia brutto w celu zrekompensowania "kosztów eksterytorialnych" ponoszonych przez pracownika. Ulga ta znacznie obniża efektywną stawkę podatkową dla osoby fizycznej, jednocześnie redukując podstawę kosztową pracodawcy z tytułu składek na ubezpieczenia społeczne. Raport OECD Taxing Wages podkreśla znaczenie takich zachęt w utrzymaniu konkurencyjności w jurysdykcjach o wysokich podatkach. W 2026 roku kwota wolna od podatku pozostaje na poziomie 30%, chociaż od 1 stycznia 2027 roku planowane jest jej obniżenie do 27%.
Kwalifikowalność do tej ulgi zależy od określonych progów wynagrodzenia oraz deficytowego charakteru umiejętności pracownika. W 2026 roku minimalne wymagane wynagrodzenie brutto wynosi 48 013 EUR, co stanowi podstawę opodatkowania po zastosowaniu 30% ulgi. W przypadku pracowników poniżej 30. roku życia, którzy posiadają tytuł magistra, obowiązuje niższy próg w wysokości 36 497 EUR. Należy również zwrócić uwagę na górny limit wynagrodzenia; preferencja 30% jest ograniczona do kwoty wynagrodzenia brutto wynoszącej 262 000 EUR. Wszelkie dochody przekraczające tę kwotę podlegają standardowym, progresywnym stawkom podatkowym. Zaangażowanie wyspecjalizowanych payroll services Netherlands gwarantuje comiesięczne monitorowanie tych progów w celu uniknięcia utraty prawa do ulgi na skutek wahań wynagrodzenia.
Wdrożenie 30% zwrotu podatkowego
Wniosek o zastosowanie ulgi 30% należy złożyć do Belastingdienst w terminie czterech miesięcy od dnia rozpoczęcia pracy przez pracownika, aby zapewnić moc wsteczną decyzji. Procedura ta wymaga przedstawienia dowodu, że pracownik został zrekrutowany z zagranicy i mieszkał w odległości większej niż 150 kilometrów od granicy z Holandią przez co najmniej 16 z 24 miesięcy poprzedzających rozpoczęcie pracy. Dyrektorzy niemający miejsca zamieszkania w Holandii również mogą kwalifikować się do tego świadczenia, pod warunkiem że pozostają w formalnym stosunku pracy z Dutch BV i spełniają kryteria wynagrodzenia. Jest to powszechne niedopatrzenie w strukturach międzynarodowych, w których dyrektorzy zakładają, że nie przysługuje im to prawo ze względu na status rezydencji. Jeśli nie masz pewności co do spełniania warunków, możesz skontaktować się z naszymi specjalistami podatkowymi w celu przeprowadzenia wstępnej oceny.
Holenderskie ubezpieczenia społeczne i składki ubezpieczeniowe
Obowiązki pracodawcy obejmują powszechne ubezpieczenia społeczne (volksverzekeringen) oraz pracownicze ubezpieczenia społeczne (werknemersverzekeringen). Powszechne ubezpieczenia społeczne obejmują AOW (emerytury na poziomie 17,9%), Anw (renty rodzinne na poziomie 0,1%) oraz Wlz (opieka długoterminowa na poziomie 9,65%). Składki te są potrącane z wynagrodzenia brutto pracownika do progu 38 883 EUR. Ponad wynagrodzenie brutto pracodawcy opłacają składkę na ubezpieczenie zdrowotne Zvw, która w 2026 roku wynosi 6,10% od dochodu do kwoty 79 409 EUR. Dodatkowo ustawa Wet verbetering poortwachter nakłada na pracodawców obowiązek zarządzania absencją chorobową oraz wypłacania co najmniej 70% wynagrodzenia pracownikom przebywającym na zwolnieniu lekarskim przez okres do dwóch lat. Wiele branż wymaga również uczestnictwa w obowiązkowych funduszach emerytalnych, co może zwiększyć całkowity koszt pracy o kolejne 10% do 20% w zależności od właściwego układu zbiorowego pracy (CAO).
Porównanie: Outsourcing płac a Employer of Record (EOR)
Międzynarodowi przedsiębiorcy wchodzący na rynek holenderski muszą dokonać wyboru pomiędzy założeniem lokalnej spółki zależnej a skorzystaniem z usług pośrednika do zarządzania personelem. Podczas gdy Employer of Record (EOR) oferuje szybkie wejście na rynek, Dutch BV zapewnia znacznie większą kontrolę podatkową oraz długoterminową efektywność kosztową. Wybór ten wpływa nie tylko na bieżącą działalność operacyjną, ale także na zdolność spółki do korzystania z określonych zachęt podatkowych. Profesjonalne payroll services Netherlands pomagają wypełnić tę lukę, zapewniając lokalną wiedzę ekspercką podmiotom wybierającym strukturę BV, gwarantując zgodność zarówno z prawem pracy, jak i przepisami podatkowymi.
Struktury kosztów w obu tych modelach różnią się znacząco. Dostawcy usług EOR zazwyczaj pobierają opłatę stanowiącą odsetek wynagrodzenia brutto pracownika, który często wynosi od 10% do 15%. W przypadku wysoko wykwalifikowanego migranta zarabiającego 80 000 EUR generuje to wysokie, powtarzalne koszty miesięczne. Z kolei obsługa płac za pośrednictwem BV wiąże się ze stałymi opłatami za usługi, które nie rosną wraz z poziomem wynagrodzenia pracownika. Staje się to szczególnie istotne przy uwzględnieniu szerszej strategii w zakresie podatku dochodowego od osób prawnych, w tym stawki CIT 19% dla zysków do 200 000 EUR oraz limitu odliczenia odsetek na poziomie 24,5% EBITDA. W przypadku przedsiębiorstw zatrudniających więcej niż dwóch pracowników model oparty na BV stanowi zazwyczaj bardziej zrównoważoną ścieżkę finansową.
Model płacowy w oparciu o lokalną spółkę BV
Bezpośrednie zatrudnienie za pośrednictwem Dutch BV pozwala na maksymalną kontrolę nad relacjami z pracownikami. Umowy są sporządzane bezpośrednio na mocy prawa holenderskiego, co zapewnia jasność w zakresie urlopów, rozwiązywania umów oraz praw własności intelektualnej. Model ten bezproblemowo integruje się z szerszą księgowością dla Dutch BV, umożliwiając skonsolidowane planowanie podatkowe oraz efektywne zarządzanie 8-procentowym dodatkiem wakacyjnym. Szybko rozwijające się firmy korzystają z tej struktury, ponieważ ułatwia ona bezpośrednie wnioskowanie o 30% ruling; gwarantuje to, że pracodawca zachowuje powiązane oszczędności na składkach na ubezpieczenie społeczne, zamiast przekazywać je w ramach prowizji na rzecz EOR. Korzystanie z dedykowanych payroll services Netherlands gwarantuje, że korzyści te zostaną dokładnie uwzględnione w miesięcznej loonadministratie.
Rozwiązania typu Employer of Record (EOR)
Rozwiązania EOR służą jako tymczasowy pomost dla firm testujących rynek holenderski z pojedynczym pracownikiem lub realizujących projekty krótkoterminowe. Podmiot EOR występuje jako formalny pracodawca, obsługując wszelkie deklaracje i płatności na rzecz Belastingdienst. Model ten wprowadza jednak ograniczenia w zakresie optymalizacji podatkowej. Wnioskowanie o 30% ruling za pośrednictwem EOR może być skomplikowane administracyjnie i nie oferować takiej samej elastyczności, jak bezpośrednie zatrudnienie za pośrednictwem Dutch BV. Ponadto, ze względu na to, że to EOR jest stroną stosunku prawnego, firma będąca klientem ma mniejszy bezpośredni wpływ na konkretne warunki zatrudnienia i świadczenia dodatkowe. Wraz z powiększaniem się zespołu łączne opłaty procentowe EOR zazwyczaj przewyższają koszty operacyjne dedykowanej holenderskiej struktury korporacyjnej.
Konfiguracja holenderskiej administracji płacowej: przewodnik krok po kroku
Proces tworzenia zgodnego z przepisami systemu płacowego rozpoczyna się od utworzenia Dutch BV. W przypadku zagranicznych założycieli procedura ta jest zazwyczaj realizowana w drodze zalegalizowanego pełnomocnictwa, co pozwala notariuszowi na sporządzenie aktu bez konieczności podróży założyciela do Holandii. Po zakończeniu rejestracji w KVK i uiszczeniu opłaty w wysokości 85,15 EUR spółka istnieje formalnie, ale nie jest jeszcze gotowa do wypłacania wynagrodzeń personelowi. W pierwszej kolejności należy uzyskać numer płatnika podatku od wynagrodzeń z Belastingdienst. Ta konkretna rejestracja trwa zazwyczaj od 6 do 8 tygodni. Jest to kluczowy okres oczekiwania, który przedsiębiorstwa muszą uwzględnić przy planowaniu pierwszych lokalnych zatrudnień.
Po otrzymaniu numeru podatkowego należy skonfigurować cyfrowe środowisko płacowe do zarządzania danymi pracowników i comiesięcznymi obliczeniami. System ten służy jako repozytorium całej dokumentacji pracowniczej, którą zgodnie z prawem należy przechowywać przez 7 lat. Koordynacja tej konfiguracji za pośrednictwem profesjonalnych payroll services Netherlands gwarantuje, że wstępna konfiguracja jest od pierwszego dnia zgodna z wymogami holenderskiego oprogramowania podatkowego i kategoriami ubezpieczeń społecznych.
Wymogi formalne
Przed wykonaniem pierwszej listy płac należy uzyskać numer BSN (Citizen Service Number) dla każdego pracownika. W przypadku personelu rekrutowanego spoza UE wymagana jest weryfikacja ich zezwoleń na pobyt i pracę zgodnie z przepisami IND. Weryfikacja ta stanowi warunek wstępny do zastosowania zasady 30% ruling omówionej w poprzednich sekcjach. Dodatkowo należy otworzyć firmowy rachunek bankowy do wypłat wynagrodzeń. O ile wynagrodzenia mogą być wypłacane z różnych rachunków SEPA, o tyle wszystkie potrącone podatki muszą być przekazywane do banku obsługującego Belastingdienst, którym od 1 maja 2026 roku jest Rabobank. Dokładne zebranie danych na tym etapie zapobiega konieczności dokonywania wstecznych korekt w deklaracjach loonheffingen.
Comiesięczny proces płacowy
Miesięczny cykl obejmuje precyzyjne wyliczenie kwot brutto-netto. Musi ono zawierać obowiązkowy 8-procentowy dodatek wakacyjny, będący wymogiem ustawowym dla wszystkich holenderskich umów o pracę. Pracodawca jest odpowiedzialny za generowanie elektronicznych pasków płacowych, czyli loonstroken, które jednoznacznie przedstawiają wynagrodzenie brutto, potrącone zaliczki na podatek oraz składki na ubezpieczenia społeczne. Ostatnim krokiem jest złożenie miesięcznej deklaracji podatkowej. Deklaracja ta musi zostać przedłożona organom podatkowym przed upływem ustawowego terminu, zazwyczaj do końca następnego miesiąca. Niezawodne payroll services Netherlands automatyzują składanie tych deklaracji, zapewniając terminowe dokonywanie płatności na rzecz Rabobank i pozwalając uniknąć automatycznych kar związanych ze spóźnionymi deklaracjami.
Ostatni przegląd: sierpień 2026
Profesjonalne rozwiązania płacowe i kadrowe od Intercompany Solutions
Intercompany Solutions prowadzi wyspecjalizowany dział, ICS Payroll, stworzony specjalnie w celu wspierania międzynarodowych przedsiębiorców w zakresie usług kadrowo-płacowych w Holandii. Usługa ta obejmuje zarządzanie całym cyklem administracji zatrudnienia, począwszy od sporządzania zgodnych z przepisami umów o pracę, aż po składanie ostatecznych wniosków o ulgę 30%. Dzięki centralizacji tych zadań firma działa jako proaktywny pośrednik między Państwa globalną działalnością a holenderskimi ramami regulacyjnymi. Zapewniamy, że każdy krok administracyjny jest zgodny z najnowszymi standardami na rok 2026 w zakresie ubezpieczeń społecznych oraz poboru podatku od wynagrodzeń.
Efektywność osiągana jest dzięki płynnej integracji płac z naszymi szerszymi usługami księgowymi. To holistyczne podejście zapewnia, że koszty wynagrodzeń, potrącenia na ubezpieczenia społeczne oraz składki emerytalne są prawidłowo odzwierciedlone w Państwa deklaracjach podatku dochodowego od osób prawnych. Klienci otrzymują jedną comiesięczną fakturę, która pokrywa wszystkie koszty związane z zatrudnieniem, co upraszcza proces zarządzania płynnością finansową dla dyrektorów niebędących rezydentami. Ta przejrzystość ma kluczowe znaczenie dla dokładnego obliczenia 19% stawki CIT od zysków do 200 000 EUR oraz przestrzegania limitu odliczenia odsetek w wysokości 24,5% EBITDA.
Dlaczego warto współpracować z Intercompany Solutions?
Zespół posiada specjalistyczną wiedzę w zakresie procedury wizowej dla wysoko wykwalifikowanych migrantów (Highly Skilled Migrant, HSM), koordynując działania bezpośrednio z IND, aby zapewnić spełnienie wszystkich wymogów imigracyjnych przed rozpoczęciem naliczania płac. Utrzymujemy 24-godzinny czas odpowiedzi na wszelkie zapytania dotyczące zgodności z przepisami, zapewniając szybkość wymaganą w nowoczesnym środowisku biznesowym. Dla właścicieli niebędących rezydentami cała struktura wsparcia jest dostępna zdalnie za pośrednictwem zalegalizowanego pełnomocnictwa (Power of Attorney). Eliminuje to konieczność podróży międzynarodowych, zapewniając jednocześnie, że BV zachowuje pełną zgodność z lokalnym prawem pracy.
Kompleksowe monitorowanie zgodności z przepisami
Nasz dział usług kadrowo-płacowych w Holandii proaktywnie monitoruje zmiany w holenderskim prawie pracy i stawkach podatkowych, aby zapobiegać brakowi zgodności z przepisami. Zarządzamy całą bezpośrednią komunikacją z Belastingdienst i dbamy o to, aby wszystkie płatności podatkowe były prawidłowo kierowane do Rabobank, banku obsługującego organ podatkowy od 1 maja 2026 r. Ta skrupulatna dbałość o szczegóły obejmuje również obowiązkowy 7-letni okres przechowywania dokumentacji, zapewniając, że Państwa BV jest zawsze gotowa na audyt. Aby rozpocząć strukturyzację lokalnej kadry pracowniczej i optymalizację pozycji podatkowej, mogą Państwo poprosić o wstępną konsultację za pośrednictwem Intercompany Solutions Payroll.
Ostatni przegląd: sierpień 2026
Optymalizacja kadr w Holandii na rok 2026 i kolejne lata
Prowadzenie kadr i płac w Holandii wymaga ścisłego przestrzegania zasady 7-letniego okresu przechowywania dokumentacji oraz zaktualizowanych progów wynagrodzeń na 2026 rok dla ulgi 30%. Założenie lokalnej BV pozostaje najbardziej opłacalną długoterminową strategią dla firm pragnących zmaksymalizować optymalizację podatkową i utrzymać bezpośrednią kontrolę nad umowami o pracę. Wdrożenie profesjonalnych usług kadrowo-płacowych w Holandii pozwala Państwa firmie na skalowanie działalności bez barier administracyjnych związanych ze składkami na ubezpieczenia społeczne czy szczególnymi wymogami Belastingdienst.
Nasz wyspecjalizowany dział dla zagranicznych przedsiębiorców dba o to, aby Państwa administracja płacowa była prowadzona z zachowaniem 24-godzinnego czasu reakcji i dbałością o skrupulatną dokładność. Zapewniamy stabilność niezbędną do zarządzania płatnościami na rzecz Rabobank oraz zgłoszeniami dla wysoko wykwalifikowanych migrantów ze stuprocentową gwarancją satysfakcji. Delegując te uciążliwości proceduralne, mogą Państwo skupić się na swojej podstawowej działalności, podczas gdy my dbamy o to, aby Państwa podmiot pozostawał w pełnej zgodności z holenderskim prawem pracy i wymogami podatku dochodowego od osób prawnych, w tym z 19% stawką CIT oraz limitem odliczenia odsetek w wysokości 24,5% EBITDA.
Jesteśmy tutaj, aby ułatwić płynne wejście na rynek holenderski, dbając o to, aby procesy administracyjne były tak samo efektywne, jak rozwój Państwa firmy. Nasi eksperci zajmują się szczegółami technicznymi, dzięki czemu mogą Państwo działać z pełną pewnością.
Ostatni przegląd: sierpień 2026
Często zadawane pytania
Jakie są obowiązkowe podatki od wynagrodzeń dla holenderskiego pracodawcy w 2026 roku?
Pracodawcy muszą potrącać podatek od wynagrodzeń i składki na ubezpieczenia powszechne, które w 2026 roku wynoszą 27,65% na AOW, ANW i WLZ od dochodu do 38 883 EUR. Opłaca się również składkę zdrowotną Zvw w wysokości 6,10% od dochodu do 79 409 EUR. Obowiązkowe są również składki WW-Awf na ubezpieczenie na wypadek bezrobocia. Płatności te należy uiszczać co miesiąc na rzecz Rabobank. Profesjonalne payroll services Netherlands zapewniają, że kalkulacje te uwzględniają ustawowy dodatek urlopowy w wysokości 8% oraz wszelkie obowiązujące składki emerytalne właściwe dla danego sektora.
Ile czasu trwa uruchomienie obsługi kadrowo-płacowej w Holandii?
Utworzenie administracji płacowej trwa zazwyczaj od 6 do 8 tygodni. Ramy czasowe te uwzględniają rozpatrzenie przez Belastingdienst wniosku o nadanie numeru podatku od wynagrodzeń. Należy najpierw zarejestrować się w KVK i uiścić jednorazową opłatę w wysokości 85,15 EUR. Po nadaniu numeru przez urząd skarbowy można skonfigurować środowisko cyfrowe w celu gromadzenia numerów BSN i generowania comiesięcznych loonstroken. Kolejność ta ma kluczowe znaczenie dla zagwarantowania, że pierwsza wypłata wynagrodzeń będzie w pełni zgodna z holenderskim prawem podatkowym.
Czy mogę zarządzać holenderską listą płac zdalnie jako dyrektor niebędący rezydentem?
Zdalne zarządzanie holenderską listą płac jest standardową praktyką w przypadku dyrektorów niebędących rezydentami, korzystających ze ścieżki zalegalizowanego pełnomocnictwa (Power of Attorney). Procedura ta umożliwia założenie spółki BV oraz jej administracji bez konieczności podróży do Holandii. Bezpieczne portale cyfrowe ułatwiają gromadzenie dokumentów tożsamości pracowników oraz realizację comiesięcznych zgłoszeń. Można nadzorować wszystkie wypłaty wynagrodzeń oraz potrącenia podatkowe z zagranicy, pod warunkiem zachowania obowiązkowego 7-letniego okresu przechowywania dokumentacji w odniesieniu do wszystkich danych administracyjnych.
Czym jest 30% ruling i jakie korzyści przynosi mojej holenderskiej spółce?
Ulga 30% ruling to zachęta podatkowa pozwalająca pracodawcom na wypłatę 30% wynagrodzenia brutto pracownika w postaci wolnego od podatku dodatku. Świadczenie to rekompensuje koszty eksterytorialne i zmniejsza całkowite obciążenie spółki z tytułu ubezpieczeń społecznych. W 2026 roku pracownik musi osiągać minimalne wynagrodzenie podlegające opodatkowaniu w wysokości 48 013 EUR, aby się kwalifikować. Jest to kluczowe narzędzie dla holenderskich spółek, pozwalające przyciągać międzynarodowych ekspertów przy jednoczesnym zachowaniu konkurencyjnej struktury kosztów w porównaniu ze standardowymi modelami zatrudnienia.
Jaki jest wymóg minimalnego wynagrodzenia dla dyrektora Dutch BV (DGA)?
Minimalne wynagrodzenie dyrektora i większościowego udziałowca (DGA) jest ustalane zgodnie z zasadami gebruikelijk loon. Wynagrodzenie to musi wynosić co najmniej 75% pensji na najbardziej porównywalnym stanowisku lub być równe wynagrodzeniu najlepiej zarabiającego pracownika w spółce. Holenderskie organy podatkowe wyznaczają te wartości referencyjne, aby zapewnić uiszczanie przez dyrektorów odpowiedniego podatku od wynagrodzeń. Wymóg ten obowiązuje nawet wtedy, gdy zyski spółki podlegają stawce 19% CIT od pierwszych 200 000 EUR dochodu podlegającego opodatkowaniu.
Czy istnieją szczególne wymagania dotyczące zatrudniania wysoko wykwalifikowanych migrantów w Holandii?
Zatrudnianie wysoko wykwalifikowanych migrantów wymaga posiadania przez spółkę statusu uznanego sponsora w IND. Należy przestrzegać określonych progów wynagrodzeń, które w 2026 roku wynoszą 48 013 EUR dla standardowych wnioskodawców oraz 36 497 EUR dla osób poniżej 30. roku życia z tytułem magistra. Pracodawcy muszą również przechowywać kopie zezwoleń na pracę oraz numery BSN. Wymogi te są rygorystycznie egzekwowane, a ich nieprzestrzeganie może prowadzić do utraty statusu sponsora lub nałożenia znacznych kar przez holenderską inspekcję pracy.
Co się stanie, jeśli nie złożę holenderskich deklaracji podatku od wynagrodzeń w terminie?
Niezłożenie deklaracji podatku od wynagrodzeń w terminie skutkuje automatycznym nałożeniem kar za zwłokę oraz naliczeniem odsetek przez Belastingdienst. Wszystkie zobowiązania podatkowe muszą zostać wpłacone na rzecz Rabobank do końca miesiąca następującego po danym okresie płacowym. Niedokładne deklaracje mogą prowadzić do decyzji ustalających z mocą wsteczną podczas kontroli, które obejmują okres 5 lat. Korzystanie z profesjonalnych payroll services Netherlands zapewnia, że deklaracje loonheffingen są składane dokładnie i na czas, chroniąc spółkę przed ryzykiem finansowym i prawnym, którego można uniknąć.
Jak złożyć wniosek o holenderski numer podatku od wynagrodzeń dla spółki należącej do podmiotu zagranicznego?
Wniosek o numer podatku od wynagrodzeń składa się poprzez przesłanie formularza rejestracyjnego do Belastingdienst po sfinalizowaniu rejestracji w KVK. Wniosek ten wymaga podania szczegółowych informacji na temat działalności spółki Dutch BV oraz planowanego stanu zatrudnienia. W przypadku podmiotów należących do podmiotów zagranicznych proces ten trwa zazwyczaj od 6 do 8 tygodni. Po nadaniu numeru podatkowego uzyskuje się prawne upoważnienie do potrącania podatków i składek na ubezpieczenia społeczne, a odnośne dane muszą być przechowywane w dokumentacji przez co najmniej 7 lat.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- IND - Wysoko wykwalifikowany migrant
- IND - Zezwolenie na pobyt typu start-up
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- BOIP - Rejestracja znaków towarowych w Beneluksie
- WIPO - System madrycki
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |