


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nominalna stawka podatkowa rzadko odzwierciedla pełną sytuację podatkową spółki. Korzyści podatkowe dla przedsiębiorstw w Holandii zależą od takich czynników, jak forma prawna, rodzaj dochodu oraz spełnienie określonych warunków kwalifikowalności. Rozwiązanie dostępne dla spółki może nie mieć zastosowania do jej pracowników, a działalność transgraniczna może wiązać się z dodatkowymi kwestiami do uwzględnienia.
Porównywanie stawek podatkowych może być pomocne przy podejmowaniu decyzji o założeniu lub rozwoju działalności, jednak same stawki nie wskazują, jakie instrumenty mogą być dostępne ani jakie warunki mogą ograniczać ich zastosowanie. Należy zacząć od zmapowania działalności gospodarczej, struktury własnościowej, personelu oraz powiązań międzynarodowych.
W niniejszym artykule wyjaśniono kluczowe holenderskie rozwiązania podatkowe, które mogą mieć znaczenie w 2026 roku, w tym przepisy dotyczące podatku dochodowego od osób prawnych, zwolnienie partycypacyjne oraz ulgę 30% dla uprawnionych pracowników. Przedstawiono w nim również istotne ograniczenia i kwestie do zweryfikowania przed wyborem struktury lub podjęciem planów inwestycyjnych. Informacje te pomogą ustalić, które zagadnienia wymagają indywidualnego doradztwa podatkowego dopasowanego do Państwa sytuacji.
Kluczowe wnioski
- Należy oceniać korzyści podatkowe dla przedsiębiorstw w Holandii pod kątem własnej struktury, działalności, powiązań właścicielskich oraz rodzajów dochodów, zamiast traktować jakiekolwiek rozwiązanie jako gwarantowaną oszczędność.
- Należy przyjąć przedziały podatku dochodowego od osób prawnych jako punkt wyjścia, a następnie ocenić, jak dochód podlegający opodatkowaniu oraz obowiązujące limity wpływają na sytuację spółki.
- Przed skorzystaniem ze zwolnienia partycypacyjnego i umów międzynarodowych należy sprawdzić ich warunki pod kątem struktury własnościowej i okoliczności transgranicznych.
- Należy oddzielić obowiązki w zakresie VAT ciążące na przedsiębiorstwie od ulgi 30%, która dotyczy uprawnionych pracowników i wiąże się ze szczególnymi warunkami.
- Przed założeniem lub rozszerzeniem działalności należy zmapować swoje operacje i strukturę własnościową, zweryfikować właściwe przepisy oraz porównać łączne obciążenie podatkowe ze związanymi z nim wymogami dotyczącymi zgodności z przepisami.
Spis treści
- Korzyści podatkowe dla przedsiębiorstw w Holandii: co stanowi rzeczywistą korzyść?
- Holenderski podatek dochodowy od osób prawnych w 2026 roku: stawki, przedziały zysku i limity
- Zwolnienie partycypacyjne i umowy o unikaniu podwójnego opodatkowania: kiedy mogą mieć zastosowanie korzyści transgraniczne
- VAT a ulga 30%: oddzielenie obowiązków przedsiębiorstwa od ulg pracowniczych
- Jak oceniać holenderskie korzyści podatkowe przed rozpoczęciem działalności lub ekspansją
Korzyści podatkowe dla przedsiębiorstw w Holandii: co stanowi rzeczywistą korzyść?
Korzyść podatkowa to norma prawna, która może obniżyć, odroczyć lub sprecyzować kwalifikowaną sytuację podatkową. Nie jest to gwarantowana oszczędność i nie dotyczy każdego przedsiębiorstwa. Dane rozwiązanie przynosi praktyczną korzyść tylko wtedy, gdy spółka, dochód, struktura własnościowa oraz inne istotne okoliczności spełniają przewidziane w nim warunki.
Przegląd Taxation in the Netherlands przedstawia ogólne tło systemu podatkowego. W przypadku decyzji biznesowych należy sprawdzić obowiązujące przepisy w holenderskiej administracji podatkowej i ocenić, jak odnoszą się one do Państwa sytuacji. Przewodnik po zakładaniu firmy w Holandii stanowi punkt wyjścia do przeanalizowania struktury działalności równolegle z jej sytuacją podatkową.
Rozwiązania według poziomu opodatkowania
- Poziom spółki: Stawki podatku dochodowego od osób prawnych mają zastosowanie do zysków podlegających opodatkowaniu. Holenderska administracja podatkowa określa stawki i przedziały na 2026 rok w swoich wytycznych dotyczących podatku dochodowego od osób prawnych.
- Poziom udziałowca: Zwolnienie partycypacyjne może mieć znaczenie w przypadku kwalifikowanych udziałów. Transgraniczne umowy o unikaniu podwójnego opodatkowania mogą również wpływać na sposób opodatkowania dochodu, w zależności od państw i okoliczności, których dotyczą.
- Poziom pracownika: Ulga 30% to preferencja podatkowa związana z pracownikami. Nie jest to odliczenie podatkowe na poziomie spółki, które ma automatyczne zastosowanie do wszystkich pracodawców lub personelu.
Które holenderskie rozwiązania podatkowe mają znaczenie dla przedsiębiorstw?
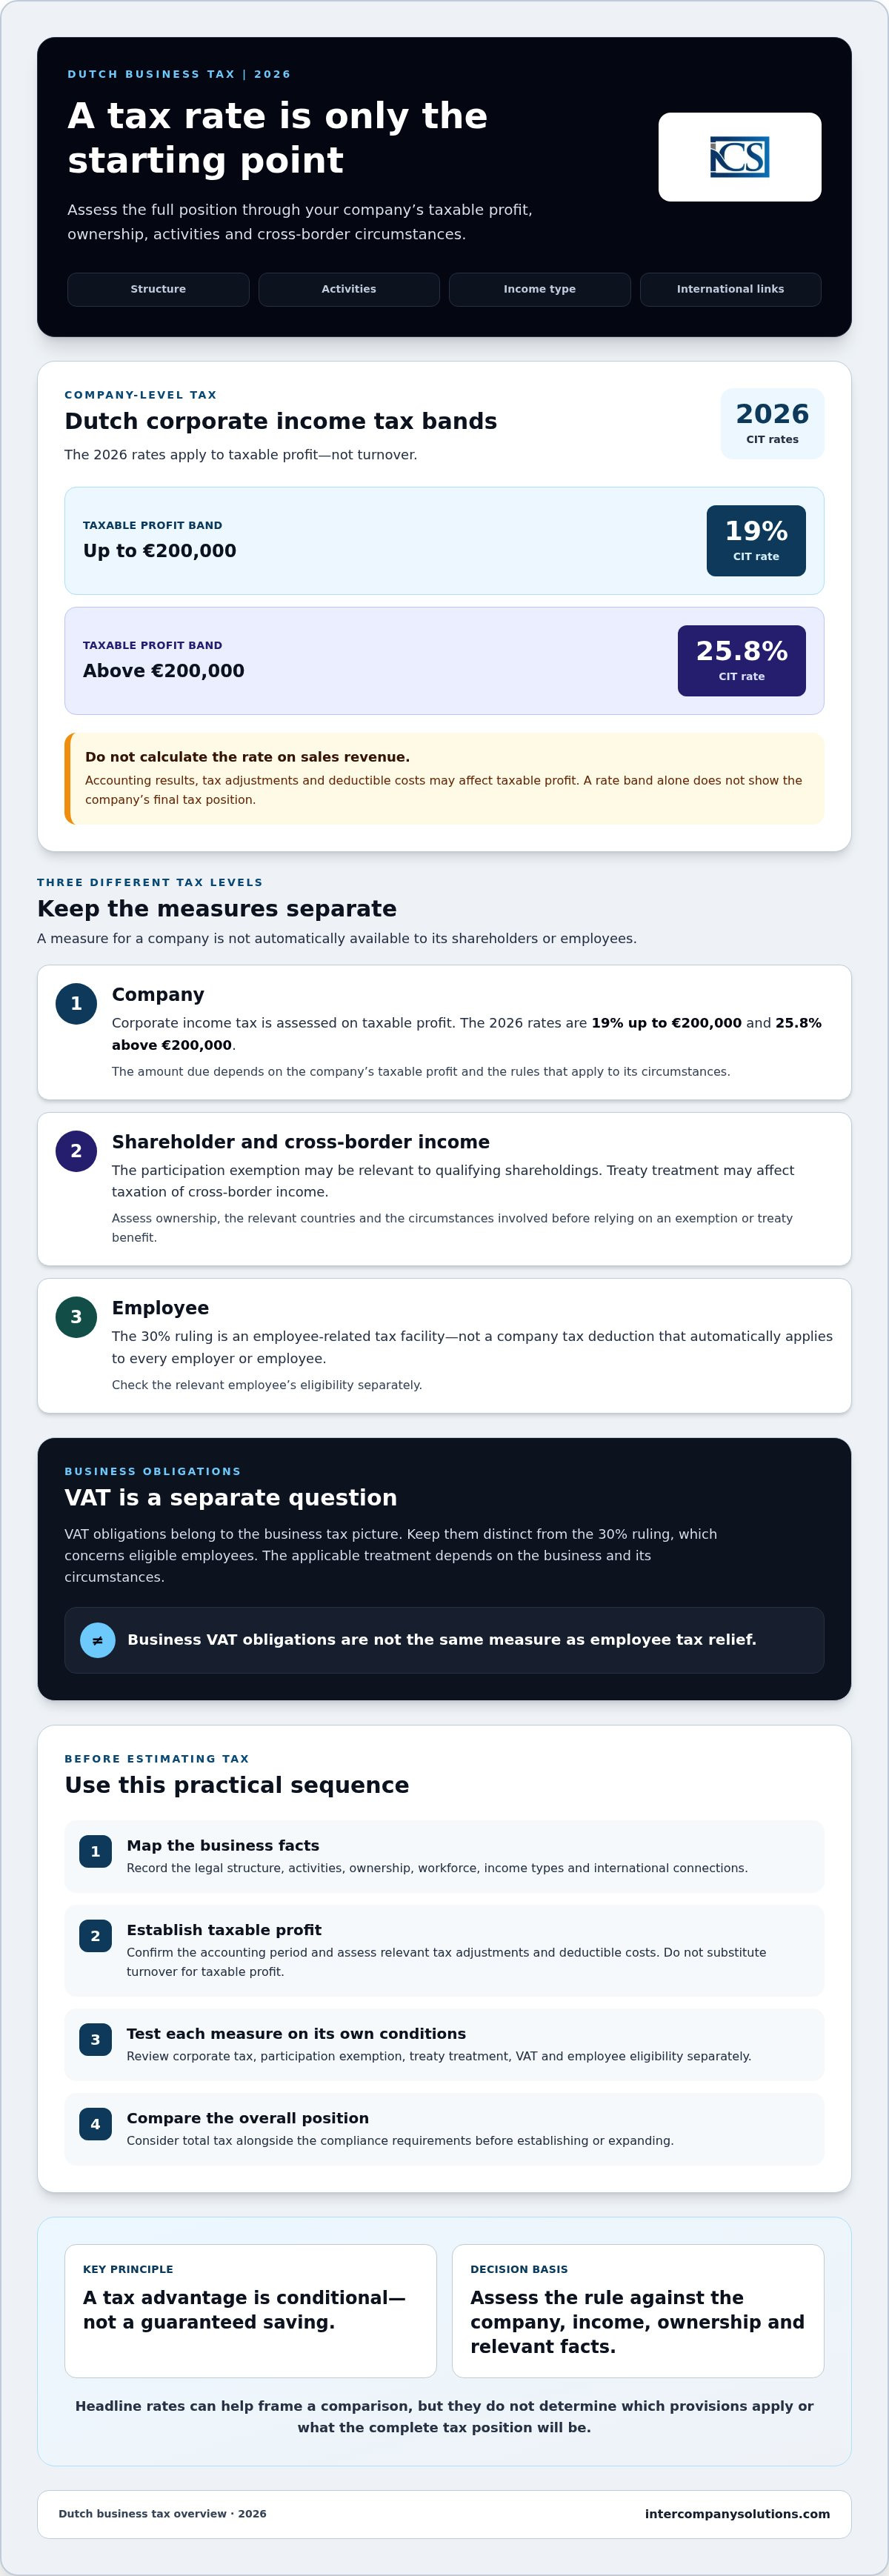
Podatek dochodowy od osób prawnych stanowi jeden z elementów ogólnej oceny. W 2026 roku stawki wynoszą 19% do kwoty 200 000 EUR i 25,8% powyżej 200 000 EUR, jednak same te stawki nie określają kwoty należnego podatku. Zwolnienie partycypacyjne oraz zasady wynikające z umów międzynarodowych wymagają odrębnej analizy. Należy przeanalizować wytyczne holenderskiej administracji podatkowej dotyczące zwolnienia partycypacyjnego oraz unikania podwójnego opodatkowania w odniesieniu do właściwej struktury własnościowej i okoliczności transgranicznych. Pracodawcy rozważający zastosowanie ulgi 30% powinni odrębnie sprawdzić wytyczne administracji podatkowej dotyczące ulgi 30% w zakresie kryteriów kwalifikowalności pracowników.
Dlaczego nominalne stawki nie odzwierciedlają pełnej sytuacji podatkowej
Dochód do opodatkowania, dostępne odliczenia, struktura własnościowa oraz rodzaj dochodu mogą mieć wpływ na ostateczny wynik. Forma prawna i miejsce prowadzenia działalności gospodarczej również mogą mieć znaczenie. Na przykład holenderska spółka posiadająca zagranicznych udziałowców lub prowadząca działalność za granicą może być zobowiązana do uwzględnienia zarówno przepisów holenderskich, jak i właściwych przepisów zagranicznych. Nie oznacza to jednak, że określona korzyść wynikająca z umowy o unikaniu podwójnego opodatkowania lub zwolnienie znajdzie zastosowanie.
Aby ocenić, które holenderskie korzyści podatkowe dla przedsiębiorstw mogą mieć zastosowanie do Twoich planów, należy przeanalizować przepisy w kontekście konkretnego stanu faktycznego. Sytuacje transgraniczne wymagają profesjonalnej weryfikacji, ponieważ sposób opodatkowania może zależeć od zaangażowanych krajów, podmiotów, dochodów i przyjętych ustaleń. Należy unikać wyboru struktury wyłącznie na podstawie podstawowej stawki podatkowej.
Holenderski podatek dochodowy od osób prawnych w 2026 roku: stawki, przedziały zysku i limity
Stawki holenderskiego podatku dochodowego od osób prawnych (CIT) w 2026 roku wynoszą 19% do kwoty 200 000 EUR i 25,8% powyżej tej kwoty. Przedziały te mają zastosowanie do dochodu do opodatkowania, a nie do obrotu. Sam przychód ze sprzedaży nie wskazuje zatem, który próg podatkowy ma zastosowanie ani jaką kwotę podatku spółka będzie zobowiązana zapłacić.
| Przedział dochodu do opodatkowania | Stawka CIT |
|---|---|
| Do 200 000 EUR | 19% |
| Powyżej 200 000 EUR | 25,8% |
Należy sprawdzić wytyczne Belastingdienst dotyczące stawek podatku dochodowego od osób prawnych dla danego roku podatkowego. Stawki te stanowią jedynie punkt wyjścia, a nie ostateczną kalkulację. Należna kwota zależy od dochodu do opodatkowania oraz przepisów mających zastosowanie do sytuacji danej spółki. Nie należy stosować wyższej stawki do obrotu ani zakładać, że sama stawka podstawowa odzwierciedla efektywne obciążenie podatkowe spółki.
Jak działają przedziały podatku dochodowego od osób prawnych w Holandii w 2026 roku
Należy zacząć od ustalenia dochodu do opodatkowania spółki za odpowiedni okres. Następnie należy ocenić, w jaki sposób przedziały na 2026 rok mają zastosowanie zgodnie z obowiązującymi przepisami o podatku dochodowym od osób prawnych. Różni się to od zastosowania stawki do całkowitej sprzedaży: wynik bilansowy oraz korekty podatkowe mogą wpływać na dochód do opodatkowania. Przykładowe zobowiązanie podatkowe może być zatem mylące, jeśli założenia dotyczące ksiąg rachunkowych i pozycji podatkowej nie zostaną zweryfikowane.
Co należy sprawdzić przed oszacowaniem podatku spółki
Przed przygotowaniem szacunku należy potwierdzić rok obrotowy i ustalić dochód do opodatkowania spółki. Należy przeanalizować strukturę własnościową oraz wszelkie okoliczności transgraniczne, które mogą mieć wpływ na kwalifikację dochodu lub zastosowanie przepisów holenderskich. Koszty uzyskania przychodów i korekty podatkowe zależą od obowiązującego prawa oraz specyfiki działalności spółki, dlatego nie należy zakładać, że każdy wydatek bilansowy podlega takiemu samemu traktowaniu pod względem podatkowym.
W celu uzyskania szerszego przeglądu holenderskich zachęt podatkowych dla firm międzynarodowych, Invest in Holland przedstawia rozwiązania, które mogą być istotne dla inwestorów zagranicznych. Każdy instrument posiada własne warunki kwalifikowalności. W zakresie sprawozdawczości i prowadzenia dokumentacji należy zapoznać się z powiązanym przewodnikiem Accounting for Dutch BV: Compliance and Tax Obligations in 2026 oraz aktualnymi wytycznymi Belastingdienst.
Weryfikacja ta ma istotne znaczenie przy ocenie holenderskich korzyści podatkowych dla przedsiębiorstw. Rzetelne oszacowanie opiera się na rzeczywistych danych liczbowych i sytuacji spółki, a nie na stawce podatkowej rozpatrywanej w oderwaniu od kontekstu.
Zwolnienie partycypacyjne i umowy o unikaniu podwójnego opodatkowania: kiedy mogą mieć zastosowanie korzyści transgraniczne
Struktury transgraniczne mogą rodzić pytania dotyczące sposobu opodatkowania dywidend, zysków kapitałowych i innych dochodów w więcej niż jednym kraju. Holenderskie zwolnienie partycypacyjne oraz umowy o unikaniu podwójnego opodatkowania mogą mieć w tym przypadku znaczenie, jednak żadne z nich nie zapewnia automatycznych korzyści. Ostateczny rezultat zależy od zaangażowanych spółek, struktury własnościowej i rodzaju dochodu, a także od mających zastosowanie przepisów holenderskich oraz właściwej umowy międzynarodowej.
Zwolnienie partycypacyjne: spełnienie warunków przed oczekiwaną korzyścią
Zwolnienie partycypacyjne może wyłączać kwalifikujące się korzyści ze spółki zależnej, takie jak dywidendy i zyski kapitałowe, z dochodu do opodatkowania holenderskiej spółki dominującej. Ogólny próg udziałowy wynosi co najmniej 5% udziałów lub akcji. Samo osiągnięcie tego progu nie przesądza jednak o uprawnieniu do zwolnienia: spółka zależna musi również spełniać odpowiednie kryteria kwalifikacyjne. W szczególności niekwalifikujące się inwestycje portfelowe mogą zostać wyłączone z tego zwolnienia. Należy zapoznać się z wytycznymi Belastingdienst dotyczącymi zwolnienia partycypacyjnego w celu poznania aktualnych warunków i wyjątków.
Kwalifikacja może zależeć od działalności prowadzonej przez spółkę zależną oraz innych okoliczności, dlatego nie należy zakładać, że sama struktura spółki holdingowej lub posiadanie 5% udziałów przesądza sprawę. Należy potwierdzić sposób traktowania podatkowego przed uwzględnieniem zwolnienia w prognozach finansowych lub wyborem struktury holdingowej. Jeśli stan faktyczny nie odpowiada jednoznacznie opublikowanym wytycznym, należy zasięgnąć specjalistycznej porady podatkowej.
Umowy o unikaniu podwójnego opodatkowania a międzynarodowy dochód z działalności gospodarczej
Umowa o unikaniu podwójnego opodatkowania między Holandią a innym krajem może dokonywać podziału praw do opodatkowania i zapewniać mechanizmy przeciwdziałania podwójnemu opodatkowaniu. Jej skutek zależy od konkretnej umowy, rodzaju dochodu oraz sytuacji podatnika. Umowa niekoniecznie eliminuje podatek w którymkolwiek z krajów ani nie znosi automatycznie obowiązków sprawozdawczych i deklaracyjnych.
Każdy strumień dochodów należy oceniać oddzielnie. Dywidendy, odsetki, należności licencyjne oraz zyski z działalności gospodarczej mogą być traktowane odmiennie na gruncie prawa krajowego i właściwej umowy. Należy sprawdzić tekst umowy oraz aktualne holenderskie przepisy dotyczące zainteresowanych krajów i upewnić się, że struktura spółki spełnia wszelkie warunki uzyskania ulgi. Wytyczne Belastingdienst dotyczące zapobiegania podwójnemu opodatkowaniu stanowią przydatny punkt wyjścia, lecz nie zastępują analizy właściwej umowy.
Specjalistyczna analiza może być przydatna przed utworzeniem holenderskiej spółki holdingowej, przeniesieniem udziałów lub przekierowywaniem dochodów przez podmioty w wielu krajach. Okoliczności te mogą wpływać zarówno na uprawnienia do ulg, jak i na zgodność z przepisami. Holenderskie korzyści podatkowe dla przedsiębiorstw należy traktować jako kwestie do zweryfikowania w odniesieniu do rzeczywistej struktury, a nie jako gwarantowane rezultaty oparte na ogólnym opisie.
VAT i 30% ruling: oddzielenie obowiązków przedsiębiorstwa od ulg pracowniczych
Podatek VAT i 30% ruling wpływają na różne aspekty sytuacji podatkowej przedsiębiorstwa. Traktowanie na gruncie VAT dotyczy czynności podlegających opodatkowaniu i transakcji gospodarczych. 30% ruling to warunkowy instrument podatkowy dla pracowników. Nie stanowi on odliczenia w podatku dochodowym od osób prawnych, a pracodawca nie może zakładać, że ma zastosowanie do każdego zatrudnionego z zagranicy.
Holenderskie stawki VAT i transakcje biznesowe
W Holandii obowiązują trzy stawki VAT. Właściwa stawka zależy od dostarczanych towarów lub świadczonych usług oraz od okoliczności transakcji. Przed wystawieniem faktury lub oszacowaniem podatku VAT należy sprawdzić klasyfikację w aktualnych wytycznych Belastingdienst dotyczących stawek VAT.
| Stawka VAT | Zastosowanie |
|---|---|
| 21% | Stawka podstawowa; stosowana, gdy świadczenie podlega stawce podstawowej. |
| 9% | Stawka obniżona; ma zastosowanie wyłącznie do świadczeń kwalifikujących się na mocy przepisów. |
| 0% | Stawka zerowa; ma zastosowanie wyłącznie wtedy, gdy świadczenie i transakcja spełniają odpowiednie warunki. |
Nie należy przypisywać stawki wyłącznie na podstawie ogólnej nazwy produktu. Istotne znaczenie mają precyzyjny charakter świadczenia i okoliczności transakcji. Przedsiębiorstwa dokonujące sprzedaży transgranicznej powinny również sprawdzić właściwe zasady dotyczące miejsca świadczenia oraz obowiązków sprawozdawczych. W celu zapoznania się z procedurą rejestracji należy sięgnąć do Netherlands VAT Registration: 2026 Foreign Company Guide równolegle z aktualnymi instrukcjami organów podatkowych.
30% ruling dla kwalifikujących się pracowników międzynarodowych
30% ruling może umożliwić pracodawcy wypłatę wolnego od podatku dodatku pracownikowi, który spełnia aktualne warunki. Na 2026 rok dodatek może wynosić do 30% wynagrodzenia, z zastrzeżeniem wymogów kwalifikowalności, limitu wynagrodzenia wynoszącego 262 000 EUR oraz minimalnego wynagrodzenia podlegającego opodatkowaniu w wysokości 48 013 EUR dla wnioskodawców na zasadach ogólnych. W przypadku pracowników poniżej 30. roku życia z odpowiednim dyplomem magistra minimalne wynagrodzenie podlegające opodatkowaniu wynosi 36 497 EUR. Obowiązujące warunki i sposób kalkulacji należy potwierdzić w wytycznych Belastingdienst dotyczących 30% ruling.
Rozwiązanie to dotyczy wyłącznie kwalifikującego się pracownika, a nie każdego zagranicznego pracownika czy pracodawcy. Przed jego zastosowaniem pracodawcy powinni zweryfikować uprawnienia oraz dopełnić wymaganych formalności płacowych. Kwestie istotne dla pracodawców przedstawiono w wytycznych dotyczących holenderskiej administracji płacowej. Rozróżnienie to pomaga wyjaśnić, które holenderskie korzyści podatkowe dla przedsiębiorstw odnoszą się do transakcji spółki, a które mogą dotyczyć pracowników.
Jak ocenić holenderskie korzyści podatkowe przed rozpoczęciem działalności lub ekspansją
Ustrukturyzowana analiza ułatwia ocenę holenderskich korzyści podatkowych dla przedsiębiorstw w odniesieniu do rzeczywistych planów, zamiast polegania wyłącznie na pojedynczej stawce lub uldze. Przed wyborem struktury lub zaangażowaniem się w porozumienie transgraniczne warto przejść przez poniższe kroki.
Praktyczna lista kontrolna oceny podatkowej przed wejściem na rynek
- Zdefiniuj profil działalności. Określ, czym będzie zajmować się spółka, gdzie będzie działać oraz gdzie zlokalizowani są jej klienci i dostawcy.
- Odwzoruj strukturę właścicielską. Zidentyfikuj udziałowców, spółki matki, spółki zależne oraz kraje, w których każdy z tych podmiotów ma siedzibę lub rezydencję podatkową.
- Wyszczególnij dochody i transakcje. Rozdziel przewidywane przychody z działalności gospodarczej od dywidend, innych dochodów z inwestycji, sprzedaży transgranicznej oraz porozumień pracowniczych.
- Zweryfikuj potencjalnie właściwe przepisy. Sprawdź aktualne wytyczne holenderskie oraz właściwe przepisy zagraniczne. Przykładowo skorzystaj z wytycznych Belastingdienst w zakresie podatku dochodowego od osób prawnych pod kątem obowiązków podatkowych spółki oraz zweryfikuj warunki wynikające z umów międzynarodowych lub ulg w odniesieniu do konkretnego stanu faktycznego.
- Modeluj obciążenia podatkowe łącznie z wymogami compliance. Oszacuj prawdopodobną sytuację podatkową wraz z wymogami w zakresie księgowości, sprawozdawczości, rejestracji i składania deklaracji. Porównaj łączne obowiązki dla każdego z wariantów, a nie tylko reklamowaną stawkę.
Należy prowadzić dokumentację założeń przyjętych do oceny, w tym planowanej liczby pracowników, przewidywanej działalności, zmian właścicielskich oraz transakcji transgranicznych. Jeżeli struktura lub prognoza zależy od ulgi traktatowej, zwolnienia lub innego istotnego założenia transgranicznego, przed podjęciem działań w oparciu o nie należy uzyskać pisemną poradę od wykwalifikowanego doradcy.
Kiedy profesjonalne wsparcie wdrożeniowe może być pomocne
Po wybraniu struktury utworzenie podmiotu, rejestracja podatkowa, księgowość oraz sprawozdawczość muszą ze sobą współgrać. Są to zadania wdrożeniowe, odrębne od ustalenia, czy dany środek podatkowy ma zastosowanie. Ustal, kto będzie odpowiedzialny za poszczególne obowiązki oraz jakie informacje muszą być przechowywane. Wytyczne holenderskiej administracji podatkowej oraz informacje Izby Handlowej dotyczące sprawozdań rocznych mogą pomóc w zidentyfikowaniu właściwych wymogów sprawozdawczych.
W celu uzyskania praktycznych informacji na temat zakładania działalności zapoznaj się z przewodnikiem po zakładaniu spółek w Holandii. Szerszy przewodnik dotyczący rozpoczynania działalności gospodarczej może również pomóc w uporządkowaniu kwestii wstępnych przed wejściem na rynek. Intercompany Solutions świadczy usługi zakładania Dutch BV oraz usługi księgowe i podatkowe dla przedsiębiorstw wdrażających swoje plany w życie.
Przed podjęciem dalszych kroków omów proponowaną strukturę oraz wymogi w zakresie zgodności podatkowej z Intercompany Solutions.
Włącz holenderską ocenę podatkową do biznesplanu
Korzyści podatkowe dla przedsiębiorstw w Holandii zależą od czegoś więcej niż tylko od stawki podstawowej. Podatek dochodowy od osób prawnych ma zastosowanie do dochodu podlegającego opodatkowaniu, natomiast rozwiązania takie jak zwolnienie partycypacyjne (participation exemption), ulgi wynikające z umów międzynarodowych oraz 30% ruling podlegają odrębnym warunkom i mogą mieć zastosowanie na różnych poziomach. Traktowanie dla celów podatku VAT zależy również od rodzaju dostawy i transakcji.
Przed założeniem lub rozszerzeniem działalności należy przeanalizować planowane czynności, strukturę własnościową, przychody, pracowników oraz transakcje transgraniczne. Należy zweryfikować, które przepisy mają zastosowanie, a następnie porównać przewidywaną sytuację podatkową z wymaganym nakładem pracy w zakresie księgowości, sprawozdawczości i składania deklaracji. Jeżeli decyzja opiera się na założeniach dotyczących aspektów transgranicznych, należy uzyskać poradę opartą na konkretnych krajach oraz stanie faktycznym.
Intercompany Solutions wspiera tworzenie spółek Dutch BV oraz bieżącą zgodność z przepisami księgowymi i podatkowymi. Dostępne jest założenie spółki na odległość, przy czym czas trwania procesu zależy od stopnia skomplikowania struktury udziałowej. Kwalifikowalność do danego środka podatkowego zależy od indywidualnych okoliczności oraz mających zastosowanie przepisów.
Staranna ocena zapewnia bardziej przejrzystą podstawę do wyboru struktury i zaplanowania kolejnych kroków. Mając na uwadze istotne fakty i obowiązki, można podejmować dalsze działania z większą pewnością.
Najczęściej zadawane pytania
Jakie są główne korzyści podatkowe dla przedsiębiorstw w Holandii?
Potencjalnie istotne rozwiązania obejmują strukturę podatku dochodowego od osób prawnych, zwolnienie partycypacyjne (participation exemption) dla kwalifikowanych udziałów oraz postanowienia umów międzynarodowych, które mogą wpływać na dochody transgraniczne. 30% ruling to odrębny środek dotyczący pracowników, a nie ogólna korzyść podatkowa dla spółki. Uprawnienie zależy od działalności spółki, struktury własnościowej, dochodów oraz okoliczności faktycznych. Przed uwzględnieniem danego rozwiązania w prognozach podatkowych należy sprawdzić aktualne wytyczne Belastingdienst.
Jaka jest stawka holenderskiego podatku dochodowego od osób prawnych w 2026 roku?
W 2026 roku podatek dochodowy od osób prawnych wynosi 19% do kwoty 200 000 euro oraz 25,8% powyżej 200 000 euro. Te przedziały mają zastosowanie do dochodu podlegającego opodatkowaniu, a nie do obrotu. Same stawki nie determinują należnego podatku, ponieważ dochód podlegający opodatkowaniu oraz właściwe przepisy zależą od ksiąg rachunkowych spółki i jej okoliczności. Należy sprawdzić stawki podatku dochodowego od osób prawnych publikowane przez Belastingdienst i uzyskać kalkulację opartą na właściwym okresie obrachunkowym.
Czy holenderskie zwolnienie partycypacyjne ma zastosowanie do każdej spółki BV?
Nie. Zwolnienie partycypacyjne nie ma zastosowania automatycznie do każdej spółki BV ani do każdego posiadanego pakietu udziałów. Kluczowym warunkiem jest zazwyczaj posiadanie co najmniej 5% udziałów, lecz obowiązują również inne zasady kwalifikacji oraz wyjątki, w tym przepisy dotyczące niekwalifikowanych inwestycji portfelowych. Znaczenie mają cechy spółki zależnej oraz sytuacja spółki dominującej. Przed oparciem struktury lub prognozy podatkowej na tym zwolnieniu należy sprawdzić wytyczne Belastingdienst dotyczące zwolnienia partycypacyjnego.
Czy holenderska spółka należąca do podmiotu zagranicznego może korzystać z umów o unikaniu podwójnego opodatkowania?
Może, jeżeli umowa między Holandią a danym krajem ma zastosowanie do stanu faktycznego i dochodów spółki. Umowy mogą dokonywać alokacji praw do opodatkowania lub zapewniać mechanizmy zapobiegania podwójnemu opodatkowaniu, ale nie znoszą automatycznie zobowiązań podatkowych ani obowiązków sprawozdawczych. Rezultat zależy od konkretnej umowy, rodzaju dochodu oraz okoliczności. Należy przeanalizować postanowienia umowy równolegle z przepisami krajowymi oraz wytycznymi Belastingdienst w zakresie zapobiegania podwójnemu opodatkowaniu.
Jakie stawki podatku VAT obowiązują przedsiębiorstwa w Holandii?
W Holandii obowiązują stawki VAT w wysokości 21%, 9% i 0%. Właściwa stawka zależy od dostarczanych towarów lub świadczonych usług oraz okoliczności transakcji. Nie należy przypisywać stawki wyłącznie na podstawie ogólnego opisu produktu. Klasyfikację i odpowiednie warunki należy sprawdzić przy użyciu aktualnych wytycznych Belastingdienst dotyczących stawek VAT. Przedsiębiorstwa dokonujące transakcji transgranicznych powinny również ocenić związane z nimi traktowanie w zakresie VAT oraz wymogi sprawozdawcze.
Czy pracodawca może zastosować 30% ruling wobec pracownika międzynarodowego?
Pracodawca może zastosować 30% ruling wyłącznie wobec pracownika, który spełnia aktualne warunki kwalifikowalności oraz w przypadku dochowania wymaganej procedury wnioskowania. Rozwiązanie to nie przysługuje automatycznie każdemu pracownikowi międzynarodowemu ani pracodawcy. W 2026 roku ulga ta może wynosić do 30% wynagrodzenia, z zastrzeżeniem obowiązujących limitów i wymogów. Pracodawcy powinni zweryfikować sytuację pracownika i zapoznać się z wytycznymi Belastingdienst dotyczącymi 30% ruling.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (btw) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |