


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-04 · Last reviewed 2026-09-09
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandia umocniła swoją pozycję drugiego co do wielkości odbiorcy bezpośrednich inwestycji zagranicznych na świecie na początku 2026 roku, przyciągając 43 mld USD w samym pierwszym kwartale. Ten wysoki wolumen kapitału odzwierciedla stabilne otoczenie gospodarcze, w którym międzynarodowi przedsiębiorcy traktują priorytetowo bezpośredni dostęp do jednolitego rynku europejskiego poprzez rejestrację spółki w Holandii dla nierezydentów. Prawdopodobnie zdają sobie Państwo sprawę, że utworzenie holenderskiego podmiotu to strategiczne posunięcie, jednak postrzegana złożoność zagranicznego systemu prawnego często budzi wahania. Wielu założycieli wciąż ma wątpliwości, czy może przeprowadzić proces zawiązania spółki bez konieczności podróży międzynarodowych.
Niniejszy profesjonalny przewodnik omawia wymogi prawne dla Państwa działalności, koncentrując się na ramach regulacyjnych na 2026 rok. Przedstawiamy ustandaryzowaną procedurę zdalnego zakładania spółki za pośrednictwem zalegalizowanego pełnomocnictwa, które pozwala notariuszowi sporządzić akt założycielski w Państwa imieniu. Znajdą tu Państwo szczegółowe informacje dotyczące minimalnego kapitału zakładowego w wysokości 0,01 EUR dla BV, opłaty rejestracyjnej w Izbie Handlowej w wysokości 85,15 EUR oraz aktualnej struktury podatku dochodowego od osób prawnych. Niniejsze zestawienie stanowi przewodnik proceduralny zapewniający pełną zgodność z holenderską administracją podatkową i celną, obejmując wszelkie kwestie: od terminów rejestracji UBO po przejście banku obsługującego Belastingdienst na Rabobank w 2026 roku. Intercompany Solutions specjalizuje się w zdalnym zakładaniu BV, zapewniając wiedzę techniczną wymaganą do sprawnego przeprowadzenia tych czynności administracyjnych.
Kluczowe wnioski
- Przeprowadzenie standardowego zdalnego utworzenia Dutch BV na podstawie zalegalizowanego pełnomocnictwa, bez konieczności osobistego przyjazdu.
- Określenie wymogów finansowych na 2026 rok dotyczących rejestracji spółki w Holandii dla nierezydentów, w tym minimalnego kapitału zakładowego w wysokości 0,01 EUR oraz opłat rejestracyjnych w KVK.
- Poruszanie się po holenderskich zobowiązaniach podatkowych, w tym aktualnych stawkach podatku dochodowego od osób prawnych oraz limitach odliczenia odsetek mających zastosowanie do podmiotów należących do nierezydentów.
- Wybór najodpowiedniejszej formy prawnej dla Państwa działalności poprzez porównanie podmiotów wymagających udziału notariusza, takich jak BV, z podmiotami niewymagającymi formy notarialnej.
- Usprawnienie zgodności z przepisami po rejestracji dzięki zrozumieniu wymogów dotyczących lokalnej bankowości oraz zaktualizowanych procedur płatności na rzecz holenderskiej administracji podatkowej i celnej.
Kryteria kwalifikowalności i wymogi prawne dla założycieli będących nierezydentami
Holenderskie ramy prawne umożliwiają założycielom z dowolnej jurysdykcji na świecie ustanowienie obecności gospodarczej w tym kraju. Nie istnieją żadne ograniczenia dotyczące obywatelstwa wspólników ani dyrektorów. Obowiązkowym wymogiem przy rejestracji spółki w Holandii dla nierezydentów jest podanie lokalnego holenderskiego adresu siedziby na potrzeby rejestracji w Izbie Handlowej (KVK). Adres ten stanowi oficjalną siedzibę spółki i jest miejscem, pod którym podmiot jest prawnie osiągalny. Jest to zasadniczy krok, aby Państwa spółka została uznana za holenderską osobę prawną.
Dutch Besloten Vennootschap (BV) stanowi preferowaną formę prawną dla sektorów handlu międzynarodowego, logistyki i technologii. Jej popularność wynika z oferowanej ograniczonej odpowiedzialności oraz minimalnych wymogów kapitałowych, gdzie minimalny kapitał zakładowy wynosi zaledwie 0,01 EUR. Pod względem strukturalnym BV wymaga co najmniej jednego wspólnika i jednego dyrektora. Funkcje te mogą być pełnione przez tę samą osobę fizyczną, co pozwala na uproszczone zarządzanie w startupach prowadzonych przez jednego założyciela. Struktura ta zapewnia profesjonalny wizerunek, zachowując jednocześnie elastyczność dla różnych modeli biznesowych.
Udział zagranicznych przedsiębiorców w podmiotach Dutch BV
Osoby spoza UE nie napotykają żadnych barier prawnych w odniesieniu do odsetka posiadanych udziałów. Nie trzeba być rezydentem Holandii, aby pełnić funkcję dyrektora lub wspólnika spółki z ograniczoną odpowiedzialnością. Wielu międzynarodowych przedsiębiorców z powodzeniem decyduje się na założenie firmy w Holandii, zachowując stałe miejsce zamieszkania w swoim kraju macierzystym. Prawa własności pozostają takie same bez względu na fizyczną lokalizację założyciela. Ta elastyczność sprawia, że Holandia jest jednym z głównych wyborów w przypadku ekspansji globalnej. Decydując się na założenie firmy w Holandii, należy upewnić się, że struktura korporacyjna jest zgodna zarówno z lokalnymi przepisami, jak i z międzynarodowymi celami w zakresie planowania podatkowego.
Dokumentacja dla międzynarodowych wspólników
Proces utworzenia spółki wymaga określonej dokumentacji w celu spełnienia procedur „Poznaj swojego klienta” (KYC) oraz przepisów dotyczących przeciwdziałania praniu pieniędzy. Każdy członek organów spółki musi przedstawić ważny dokument tożsamości, taki jak paszport. Dyrektorzy niebędący rezydentami są również zobowiązani do przedstawienia potwierdzenia adresu zamieszkania, zazwyczaj w postaci aktualnego rachunku za media lub wyciągu bankowego. Jeżeli oryginalne dokumenty zostały sporządzone w języku innym niż angielski, niderlandzki lub niemiecki, należy dostarczyć tłumaczenie przysięgłe. Prawidłowa dokumentacja zapobiega opóźnieniom w procesie rejestracji. Rejestracja spółki w Holandii dla nierezydentów przebiega zazwyczaj sprawniej, gdy wszystkie dokumenty są zalegalizowane i przygotowane do weryfikacji przez notariusza. Intercompany Solutions zajmuje się weryfikacją tych dokumentów, aby upewnić się, że spełniają one rygorystyczne standardy holenderskiego KVK oraz organów podatkowych.
Proces rejestracji zdalnej krok po kroku
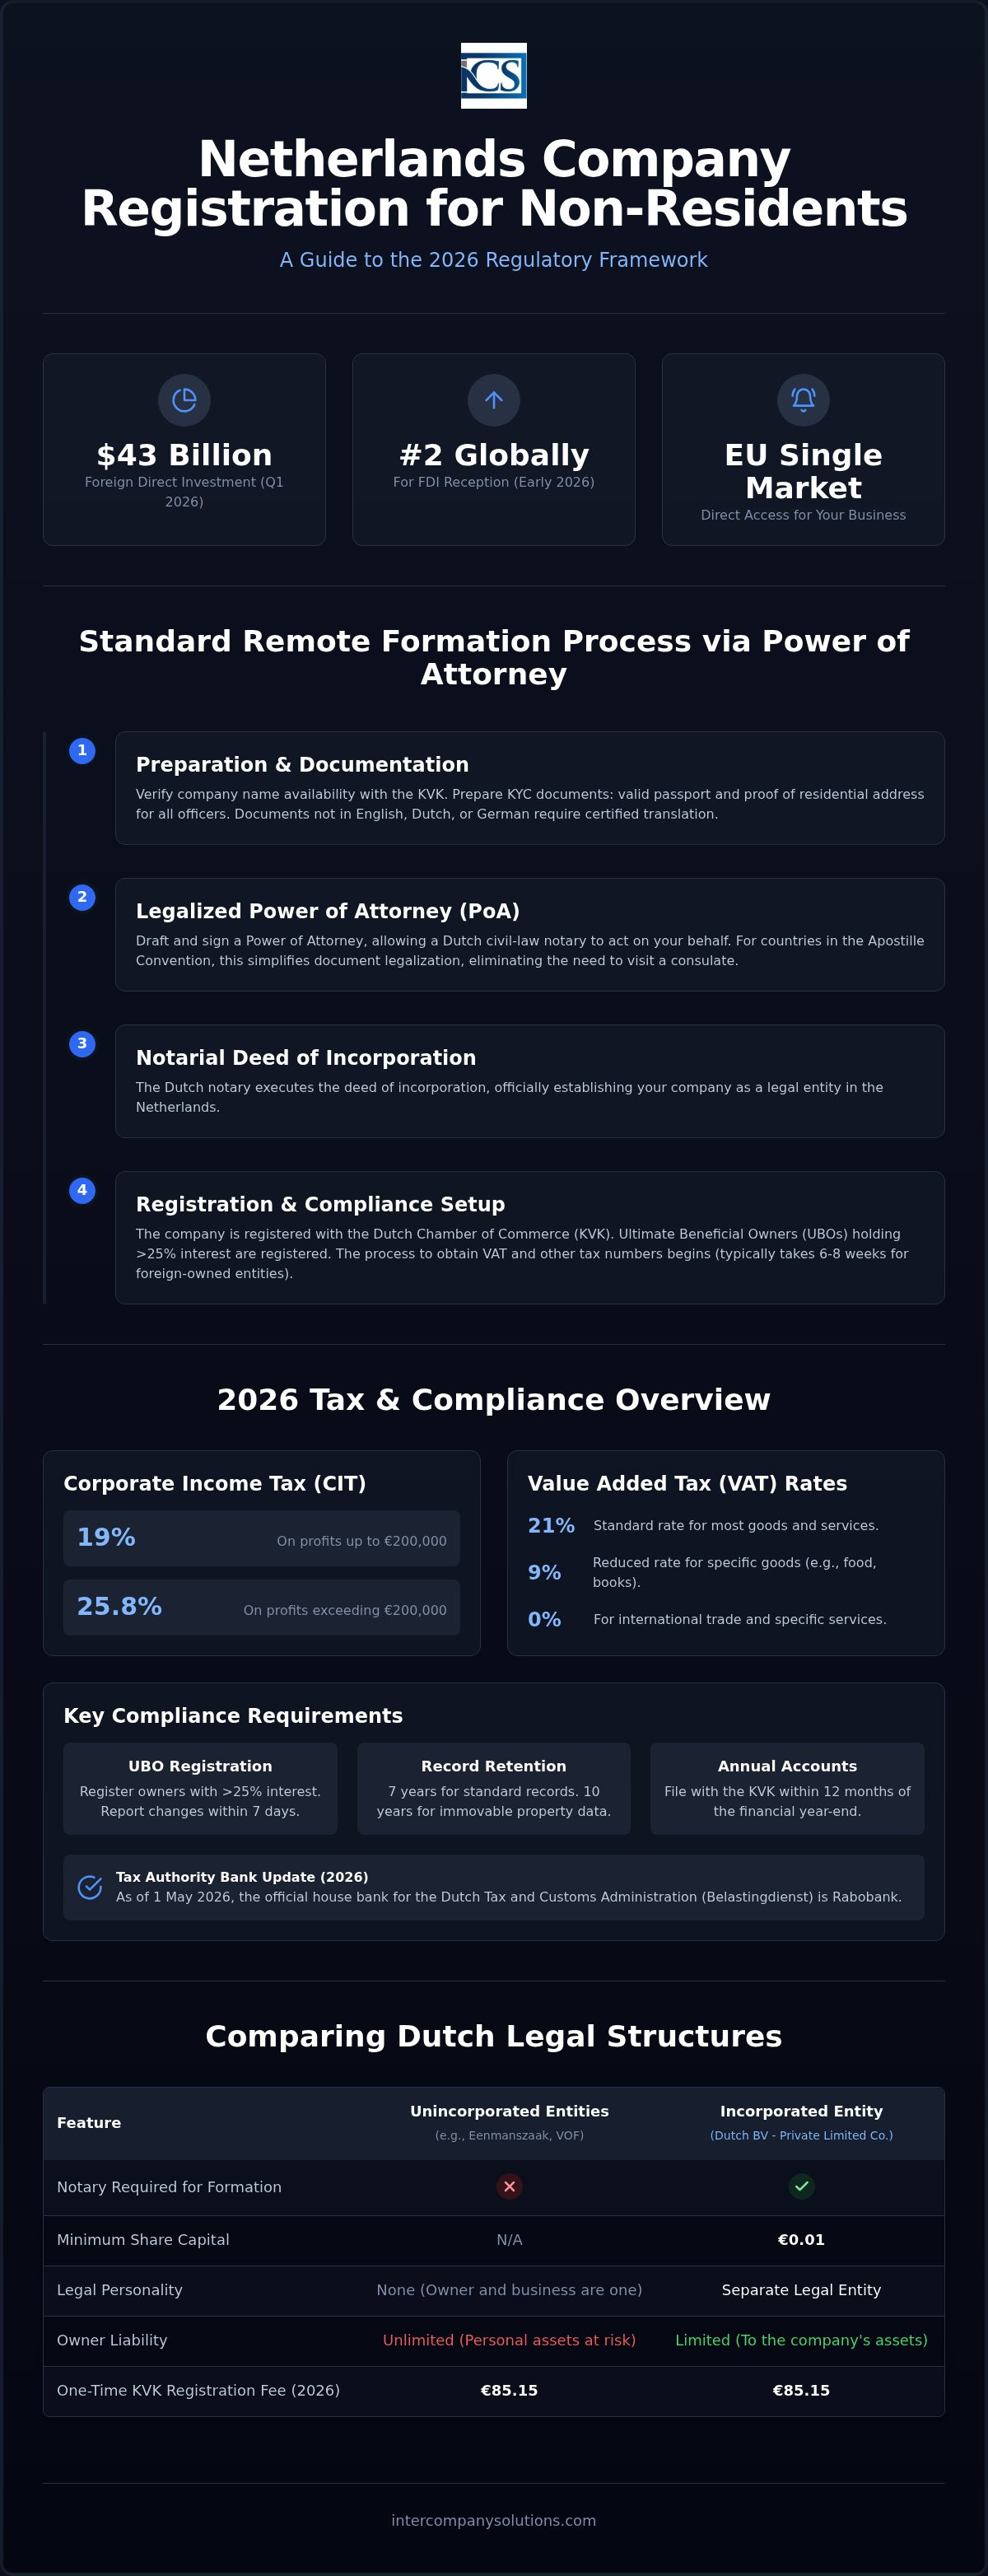
Proces rejestracji spółki w Holandii dla nierezydentów został zaprojektowany z myślą o efektywności, umożliwiając założycielom utworzenie podmiotu prawnego bez konieczności podróżowania do tego kraju. Standardowa ścieżka dla przedsiębiorców spoza UE obejmuje procedurę zalegalizowanego pełnomocnictwa (PoA). W ramach tego rozwiązania holenderski notariusz działa w Twoim imieniu, podpisując akt założycielski. Metoda ta zapewnia spełnienie wymogów prawnych holenderskiego Kodeksu cywilnego, zachowując jednocześnie pełną dostępność dla właścicieli międzynarodowych. Osobista wizyta w konsulacie holenderskim nie jest konieczna, jeśli Twój kraj pochodzenia jest stroną konwencji o apostille, co znacznie upraszcza proces weryfikacji dokumentów.
Etap 1: Przygotowanie i pełnomocnictwo
Początkowy etap obejmuje wybór nazwy spółki, która musi być unikalna i zgodna z holenderskimi zasadami nazewnictwa. Dostępność nazwy można zweryfikować w bazie danych rejestracji spółek zagranicznych KVK. Po potwierdzeniu nazwy przygotowywane są dokumenty założycielskie, w tym pełnomocnictwo (PoA) oraz projekt umowy spółki. Dokumenty te określają cele spółki, kapitał zakładowy (który w przypadku BV może wynosić zaledwie 0,01 EUR) oraz strukturę zarządzania. Profesjonalny nadzór na tym etapie pozwala zapobiec opóźnieniom podczas ostatecznej weryfikacji dokonywanej przez notariusza.
W przypadku założycieli zamieszkałych poza Holandią pełnomocnictwo (PoA) musi zostać zalegalizowane w ich kraju zamieszkania. Zwykle wymaga to złożenia podpisu w obecności lokalnego notariusza. W zależności od jurysdykcji konieczne może być również uzyskanie klauzuli apostille lub dalsza legalizacja przez ambasadę Holandii. Po zalegalizowaniu dokumenty w formie fizycznej są przesyłane do holenderskiego notariusza w celu ostatecznej weryfikacji. Etap ten ma kluczowe znaczenie dla ustalenia tożsamości prawnej zaangażowanych wspólników oraz dyrektorów i zapewnia notariuszowi możliwość sporządzenia aktu z pełnym bezpieczeństwem prawnym.
Etap 2: Utworzenie spółki i zgłoszenie do KVK
Formalne utworzenie spółki następuje w momencie sporządzenia aktu założycielskiego przez holenderskiego notariusza. Ponieważ notariusz posługuje się zalegalizowanym pełnomocnictwem (PoA), Twoja fizyczna obecność w Holandii podczas podpisywania nie jest wymagana. Po sporządzeniu aktu spółka zostaje wpisana do rejestru handlowego Izby Handlowej (KVK). Wpis ten ma charakter publiczny i potwierdza istnienie holenderskiego podmiotu oraz sposób jego reprezentacji prawnej.
Rejestracja następuje zazwyczaj w ciągu 24 do 48 godzin od podpisania aktu. W 2026 roku opłata za rejestrację w KVK wynosi jednorazowo 85,15 EUR. Wpis do rejestru nadaje spółce unikalny numer KVK, który jest niezbędny do wszelkich dalszych czynności biznesowych, w tym rejestracji do celów VAT oraz zawierania umów. Efektywne zarządzanie harmonogramem tworzenia spółki w Holandii pozwala większości przedsiębiorstw na pełną rejestrację w ciągu 3 do 5 dni roboczych. W przypadku zapotrzebowania na wsparcie w zakresie legalizacji dokumentów lub lokalnej zgodności z przepisami możesz skontaktować się z naszymi specjalistami, aby uzyskać bezpośrednie wskazówki dotyczące Twojej indywidualnej sytuacji.
Analiza porównawcza holenderskich form prawnych
Wybór odpowiedniej formy prawnej jest kluczowym elementem rejestracji spółki w Holandii dla nierezydentów. Holenderski system prawny rozróżnia podmioty posiadające osobowość prawną oraz nieposiadające osobowości prawnej. Dla większości międzynarodowych przedsiębiorców standardowym wyborem jest Besloten Vennootschap (BV). Zapewnia ona wyraźne oddzielenie majątku osobistego od zobowiązań spółki. Dla kontrastu, prostsze formy, takie jak eenmanszaak (jednoosobowa działalność gospodarcza) lub Vennootschap onder firma (VOF), nie oferują takiej ochrony. Choć te spółki osobowe nie wymagają udziału notariusza przy zakładaniu, narażają właścicieli na nieograniczoną odpowiedzialność osobistą za długi przedsiębiorstwa. Stanowi to istotne ryzyko dla nierezydentów, którzy mogą nie posiadać lokalnego zezwolenia na pobyt wymaganego do prowadzenia jednoosobowej działalności gospodarczej.
Formy prawne wymagające sporządzenia aktu założycielskiego przez holenderskiego notariusza obejmują BV, NV (spółkę akcyjną) oraz stichting (fundację). Udział notariusza gwarantuje, że umowa spółki jest zgodna z prawem holenderskim, a wstępna rejestracja przebiega prawidłowo. W 2026 roku minimalny kapitał zakładowy dla BV wynosi niezmiennie 0,01 EUR, podczas gdy NV wymaga minimum 45 000 EUR. Ta niska bariera wejścia sprawia, że BV jest dostępna zarówno dla startupów, jak i spółek holdingowych. Struktury spółek osobowych, takie jak VOF, CV (spółka komandytowa) oraz maatschap, nie wymagają formy aktu notarialnego, lecz nie zapewniają tarczy korporacyjnej niezbędnej w wielu międzynarodowych operacjach handlowych. Jeśli rozważają Państwo również utworzenie działalności w Zjednoczonym Królestwie, Form My Company oferuje specjalistyczne pakiety rejestracji spółek w Wielkiej Brytanii.
Dutch BV a oddział dla nierezydentów
Główną kwestią do rozważenia przez zagraniczne korporacje jest to, czy założyć spółkę zależną BV, czy oddział. Dutch BV jest odrębną osobą prawną posiadającą własne prawa i obowiązki. Taka struktura ogranicza odpowiedzialność spółki dominującej do wysokości wniesionego kapitału. I odwrotnie, oddział jest jedynie wyodrębnioną częścią zagranicznej spółki dominującej. W tym scenariuszu spółka dominująca ponosi pełną odpowiedzialność za wszelkie działania i długi holenderskiego oddziału. Spółki BV są często wybierane ze względu na holenderskie zwolnienie z tytułu uczestnictwa (participation exemption), które pozwala zapobiec podwójnemu opodatkowaniu dywidend i zysków kapitałowych. Utworzenie BV za pośrednictwem usług Dutch BV Company Formation zapewnia solidniejsze ramy dla lokalnych umów i zgodności podatkowej.
Minimalny kapitał i progi odpowiedzialności
Obecny wymóg minimalnego kapitału dla BV wynosi 0,01 EUR, co wprowadzono w celu ułatwienia prowadzenia działalności gospodarczej. Kapitał ten musi zostać wyemitowany i opłacony w momencie zakładania spółki. Odpowiedzialność wspólników jest ściśle ograniczona do wartości objętych udziałów, pod warunkiem że spółka jest zarządzana zgodnie z wymogami ustawowymi. W przypadku większych przedsiębiorstw dążących do wejścia na giełdę konieczna jest struktura NV, wymagająca kapitału minimalnego w wysokości 45 000 EUR. Założyciele muszą również pamiętać, że wszelkie zmiany dotyczące rzeczywistego beneficjenta (UBO) muszą zostać zgłoszone do rejestru w ciągu 7 dni w celu zachowania zgodności z przepisami. To ustrukturyzowane podejście do odpowiedzialności i kapitału zapewnia przejrzyste środowisko dla handlu międzynarodowego.
Obowiązki podatkowe i zgodność z przepisami dla spółek BV należących do nierezydentów
Utworzenie holenderskiego podmiotu wymaga jasnego zrozumienia otoczenia podatkowego w celu zapewnienia długoterminowej stabilności. Podatek dochodowy od osób prawnych (CIT) jest stosowany w oparciu o dwustopniową skalę podatkową zależną od dochodu do opodatkowania spółki. W 2026 roku dochody do 200 000 EUR są opodatkowane stawką 19%. Każda kwota podlegająca opodatkowaniu przekraczająca ten próg podlega stawce 25,8%. Stawki te mają zastosowanie do wszystkich spółek z ograniczoną odpowiedzialnością, w tym tych utworzonych w ramach rejestracji spółki w Holandii dla nierezydentów. Prawidłowe zarządzanie tymi obowiązkami od samego początku zapobiega nieprzewidzianym zobowiązaniom i utrzymuje dobrą pozycję spółki wobec holenderskich organów podatkowo-celnych.
Szczegółowe środki zapobiegające unikaniu opodatkowania określają również sposób obliczania dochodów. Limit odliczenia odsetek w 2026 roku wynosi 24,5% wskaźnika EBITDA spółki. Regulacja ta ogranicza kwotę odsetek, jaką spółka może odliczyć od swojego dochodu do opodatkowania, zapewniając, że struktury korporacyjne nie są wykorzystywane wyłącznie do erozji bazy podatkowej poprzez nadmierne zadłużenie. Zgodność z przepisami wiąże się również z rygorystycznymi terminami sprawozdawczymi. Sprawozdanie finansowe należy złożyć w Izbie Handlowej (KVK) w terminie 12 miesięcy od zakończenia roku obrotowego. Przepisy prawa wymagają również przechowywania wszelkiej dokumentacji biznesowej przez okres 7 lat lub 10 lat, jeśli dokumentacja dotyczy nieruchomości. Od 1 maja 2026 r. wszelkie płatności podatkowe muszą być kierowane do banku obsługującego Belastingdienst, tj. Rabobank.
Podatek od towarów i usług (VAT) oraz wymogi EORI
Rejestracja do VAT jest odrębną procedurą następującą po założeniu spółki. W przypadku podmiotów należących do nierezydentów czas rozpatrywania wniosku przez Belastingdienst wynosi zazwyczaj od 6 do 8 tygodni. Podstawowa stawka VAT w Holandii wynosi 21%, natomiast stawka obniżona w wysokości 9% ma zastosowanie do określonych towarów, takich jak żywność i książki. Stawka 0% jest stosowana w przypadku niektórych transakcji międzynarodowych. Jeśli przedsiębiorstwo prowadzi handel międzynarodowy z krajami spoza Unii Europejskiej, musi uzyskać numer rejestracji i identyfikacji podmiotów gospodarczych (EORI). Identyfikator ten jest obowiązkowy dla wszelkich czynności celnych i jest powiązany z numerem VAT w celu usprawnienia logistyki transgranicznej.
Rejestr UBO i zasady przejrzystości
Przejrzystość jest fundamentem holenderskiego środowiska biznesowego. Wymagana jest rejestracja wszystkich beneficjentów rzeczywistych (UBO), którzy posiadają ponad 25% udziałów w spółce. Obejmuje to osoby fizyczne posiadające bezpośrednio lub pośrednio udziały lub prawa głosu. Dokładność danych w tym rejestrze ma kluczowe znaczenie; wszelkie zmiany statusu UBO lub danych osobowych należy zgłosić do rejestru w terminie 7 dni. Utrzymywanie aktualnych danych UBO ma zasadnicze znaczenie dla zachowania dostępu do usług bankowości korporacyjnej, ponieważ holenderskie instytucje finansowe wykorzystują te informacje do obowiązkowych audytów „Know Your Customer” (KYC). Niedopełnienie tych obowiązków w zakresie przejrzystości może prowadzić do zablokowania rachunków firmowych lub nałożenia kar administracyjnych. Nasze usługi w zakresie kadr i płac mogą pomóc w zapewnieniu zgodności administracyjnej, jeśli Państwa BV zatrudnia również pracowników w Holandii.
Kluczowe kwestie po rejestracji: bankowość i VAT
Sfinalizowanie wpisu do KVK oraz uiszczenie jednorazowej opłaty rejestracyjnej w wysokości 85,15 € oznacza zakończenie etapu tworzenia spółki. Następnie należy skupić się na zgodności operacyjnej. Otwarcie holenderskiego firmowego rachunku bankowego jest niezbędne do zarządzania lokalnymi transakcjami i wypełniania zobowiązań podatkowych. Od 1 maja 2026 r. Rabobank pełni funkcję banku rozliczeniowego dla Belastingdienst. Oznacza to, że wszystkie płatności i zwroty podatkowe są obecnie realizowane za pośrednictwem jego systemów. Należy upewnić się, że struktura bankowa jest zgodna z wymogami organu podatkowego, aby uniknąć opóźnień w przetwarzaniu płatności.
Bankowość korporacyjna dla nierezydentów
Holenderskie instytucje finansowe działają zgodnie z rygorystycznymi procedurami przeciwdziałania praniu pieniędzy oraz „Know Your Customer”. Banki wymagają pełnej przejrzystości w odniesieniu do beneficjentów rzeczywistych (UBO) i często żądają dowodu rzeczywistej obecności gospodarczej (substance). Oznacza to, że spółka musi wykazać faktyczną działalność gospodarczą na terytorium Holandii, aby utrzymać rachunek. Samo wirtualne biuro jest zazwyczaj niewystarczające dla większości tradycyjnych banków komercyjnych. W przypadku podmiotów, które przeprowadziły rejestrację spółki w Holandii dla nierezydentów w trybie zdalnym, uzyskanie dostępu do usług bankowych często wymaga specjalistycznego wsparcia. Zdalna pomoc w otwarciu rachunku bankowego jest standardowym elementem pakietów wsparcia sekretariatu korporacyjnego premium. Pomaga to założycielom przygotować niezbędną dokumentację bez konieczności osobistego przyjazdu do Holandii.
Bieżąca zgodność księgowa i kadrowo-płacowa
Państwa BV musi prowadzić dokładną dokumentację finansową, aby umożliwić składanie kwartalnych lub miesięcznych deklaracji VAT. Belastingdienst wymaga przechowywania całej dokumentacji księgowej przez co najmniej 7 lat. Jeśli spółka jest właścicielem nieruchomości, okres ten wydłuża się do 10 lat. Wszelka sprawozdawczość finansowa powinna być zgodna z holenderskimi ogólnie przyjętymi zasadami rachunkowości (GAAP) lub Międzynarodowymi Standardami Sprawozdawczości Finansowej (IFRS), aby zapewnić jej moc prawną. Rzetelne prowadzenie ksiąg rachunkowych stanowi fundament dobrej kondycji prawnej spółki.
W przypadku planowania zatrudnienia pracowników konieczna będzie rejestracja do celów podatku od wynagrodzeń i ubezpieczeń społecznych. Intercompany Solutions świadczy usługi kadrowo-płacowe dla podmiotów zatrudniających pracowników w Holandii. Obejmuje to pomoc w ramach programu dla wysoko wykwalifikowanych migrantów (HSM) dla firm sprowadzających talenty z zagranicy. Od 2026 r. uznani sponsorzy muszą przestrzegać określonych progów wynagrodzeń, takich jak 5942 € miesięcznie dla osób w wieku 30 lat i starszych. Konsekwentne zarządzanie księgowością i płacami gwarantuje, że rejestracja spółki w Holandii dla nierezydentów zachowuje pełną zgodność prawną przed wszystkimi lokalnymi organami. Rzetelna obsługa płacowa ma zasadnicze znaczenie dla reputacji firmy i zachowania zgodności z przepisami prawa.
Ostatni przegląd: wrzesień 2026
Budowanie obecności handlowej na rynku holenderskim
Holenderskie otoczenie regulacyjne nadal oferuje stabilną i efektywną platformę do ekspansji międzynarodowej. Dzięki standardowej procedurze opartej na pełnomocnictwie (Power of Attorney) rejestrację spółki w Holandii dla nierezydentów można przeprowadzić bez konieczności podróży międzynarodowych. Nie musisz odwiedzać kraju, aby sfinalizować ten proces, który uwzględnia wszystkie wymogi prawne na 2026 rok, w tym minimalny kapitał dla Dutch BV w wysokości 0,01 EUR oraz opłatę rejestracyjną w KVK wynoszącą 85,15 EUR. Zakładając holenderski podmiot, zyskujesz bezpośredni dostęp do jednolitego rynku europejskiego w ramach profesjonalnego i przejrzystego systemu prawnego.
Długoterminowy sukces wymaga proaktywnego podejścia do zgodności podatkowej i przejrzystości korporacyjnej. Nasi eksperci prawni i podatkowi z siedzibą w Rotterdamie zarządzają złożonymi kwestiami związanymi z raportowaniem UBO oraz wnioskami o rejestrację do celów VAT, dbając o zgodność Twojej firmy z najnowszymi standardami Belastingdienst. Umożliwiamy zdalną rejestrację spółki w ciągu 3-5 dni roboczych i zapewniamy 100% gwarancję satysfakcji z naszych usług. To ustrukturyzowane podejście pozwala skupić się na rozwoju podstawowej działalności biznesowej, podczas gdy my zajmujemy się podstawami administracyjnymi Twojego holenderskiego podmiotu.
Z przyjemnością będziemy pełnić rolę Twojego profesjonalnego przewodnika podczas wchodzenia na rynek holenderski.
Ostatni przegląd: wrzesień 2026
Często zadawane pytania
Czy nierezydent może zarejestrować spółkę w Holandii bez konieczności przyjazdu?
Tak, cały proces można przeprowadzić zdalnie. Standardową metodą rejestracji spółki w Holandii dla nierezydentów jest ścieżka z wykorzystaniem zalegalizowanego pełnomocnictwa (Power of Attorney). Wymagane dokumenty podpisuje się w kraju zamieszkania przed lokalnym notariuszem. Po ich zalegalizowaniu lub opatrzeniu klauzulą apostille są one przesyłane do holenderskiego notariusza, który sporządza akt założycielski. Na żadnym etapie procesu zakładania spółki nie ma konieczności podróżowania do Holandii.
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla holenderskiej prywatnej spółki z ograniczoną odpowiedzialnością (Dutch BV) wynosi 0,01 EUR. Kapitał ten musi zostać wyemitowany i opłacony w momencie zakładania spółki. Choć wymóg ten jest niski, warto rozważyć kwotę kapitału odpowiadającą założeniom biznesowym. W przypadku spółek akcyjnych (NV) wymóg dotyczący minimalnego kapitału jest znacznie wyższy i wynosi 45 000 EUR. Większość międzynarodowych przedsiębiorców wybiera Dutch BV ze względu na niski próg wejścia.
Ile trwa proces rejestracji spółki w Holandii dla obcokrajowców?
Rejestracja spółki w Holandii dla nierezydentów trwa zazwyczaj od 3 do 5 dni roboczych. Okres ten liczony jest od momentu otrzymania przez holenderskiego notariusza zalegalizowanego pełnomocnictwa oraz dokumentów tożsamości. Po podpisaniu aktu notarialnego rejestracja w Izbie Handlowej (KVK) następuje w ciągu 24 do 48 godzin. Intercompany Solutions pomaga w zdalnym skompletowaniu tych dokumentów, aby zapewnić sprawny przebieg procedury. Rejestracja do celów VAT trwa zazwyczaj dodatkowo od 6 do 8 tygodni.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskich spółek w 2026 roku?
W 2026 roku Holandia stosuje dwustopniowy system podatku dochodowego od osób prawnych (CIT). Zyski do kwoty 200 000 EUR podlegają opodatkowaniu stawką 19%. Wszelki dochód do opodatkowania przekraczający ten próg 200 000 EUR jest opodatkowany stawką 25,8%. Stawki te mają zastosowanie do wszystkich Dutch BV, niezależnie od rezydencji podatkowej udziałowców. Kluczowe jest zapewnienie, aby księgowość była dostosowana do tych progów, co pozwala efektywnie zarządzać zobowiązaniami podatkowymi i zachować zgodność z holenderskim prawem podatkowym.
Czy holenderski notariusz jest wymagany przy rejestracji każdego rodzaju spółki?
Holenderski notariusz jest wymagany wyłącznie w przypadku określonych form prawnych posiadających osobowość prawną. Należą do nich Dutch BV, NV oraz stichting (fundacja). W przypadku wyboru form takich jak eenmanszaak, VOF, CV lub maatschap, notariusz nie jest potrzebny do założenia działalności. Te prostsze struktury nie zapewniają jednak ochrony z tytułu ograniczonej odpowiedzialności, dlatego Dutch BV pozostaje najpopularniejszym wyborem dla inwestorów będących nierezydentami, którzy chcą chronić swój majątek prywatny.
Jakie są wymogi dotyczące zgłoszeń do holenderskiego rejestru UBO?
Należy zarejestrować każdego rzeczywistego beneficjenta (UBO), który posiada ponad 25% udziałów, praw głosu lub prawa własności w spółce. Ta zasada przejrzystości dotyczy zarówno właścicieli bezpośrednich, jak i pośrednich. W przypadku jakichkolwiek zmian dotyczących statusu lub danych osobowych UBO istnieje prawny obowiązek zgłoszenia tych aktualizacji do rejestru UBO w terminie 7 dni. Prowadzenie dokładnej dokumentacji jest niezbędne do utrzymania aktywnych firmowych rachunków bankowych.
Który bank obsługuje transakcje Belastingdienst w 2026 roku?
Od 1 maja 2026 roku Rabobank pełni funkcję głównego banku rozliczeniowego dla holenderskiego organu podatkowego i celnego (Belastingdienst). Wszelkie płatności z tytułu podatków firmowych, w tym VAT i CIT, muszą być kierowane na zaktualizowane rachunki w Rabobank. Zmiana ta wpływa również na sposób wypłaty zwrotów podatkowych na rzecz firmy. Należy zaktualizować wewnętrzne systemy płatności, aby zapewnić, że wszystkie operacje finansowe z organami podatkowymi będą przetwarzane bez opóźnień administracyjnych i odrzuceń płatności.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Prywatna spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Pracownik wysoko wykwalifikowany
- IND - Zezwolenie na pobyt typu start-up
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cło
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |