


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Pozorna prostota oddziału często maskuje znaczne obciążenie prawne dla zagranicznej spółki dominującej. Podczas gdy brak wymogu sporządzenia aktu notarialnego sprawia, że oddział wydaje się drogą najmniejszego oporu, wynikający z tego brak zasłony korporacyjnej naraża globalne aktywa na roszczenia holenderskich wierzycieli. Wybór pomiędzy Netherlands BV a oddziałem to decyzja, która determinuje profil ryzyka prawnego oraz zdolność do skalowania działalności na rynku europejskim w całym 2026 roku.
Rozumiemy, że międzynarodowi założyciele priorytetowo traktują wiarygodną obecność lokalną oraz przejrzyste zobowiązania podatkowe. Niniejsza analiza porównawcza przedstawia techniczną strukturę holenderskich form prawnych, skupiając się na optymalizacji efektywności podatkowej w ramach obowiązujących progów podatku dochodowego od osób prawnych (CIT) wynoszących 19% i 25,8%. Poznasz szczegółowe różnice w zakresie odpowiedzialności, wymogi dotyczące rejestracji rzeczywistych beneficjentów (UBO) oraz procedury zdalnego tworzenia podmiotu za pośrednictwem Power of Attorney. Omawiamy również praktyczne kwestie zgodności z przepisami, od przechowywania dokumentacji przez obowiązkowy okres siedmiu lat po zarządzanie limitem odliczenia odsetek na poziomie 24,5% EBITDA. Niniejszy przewodnik pozwoli Ci wybrać strukturę zgodną z Twoimi długoterminowymi celami biznesowymi w Holandii.
Kluczowe wnioski
- Rozróżnienie między ograniczoną odpowiedzialnością w ramach Dutch BV a pełną ekspozycją spółki dominującej właściwą dla struktury oddziału.
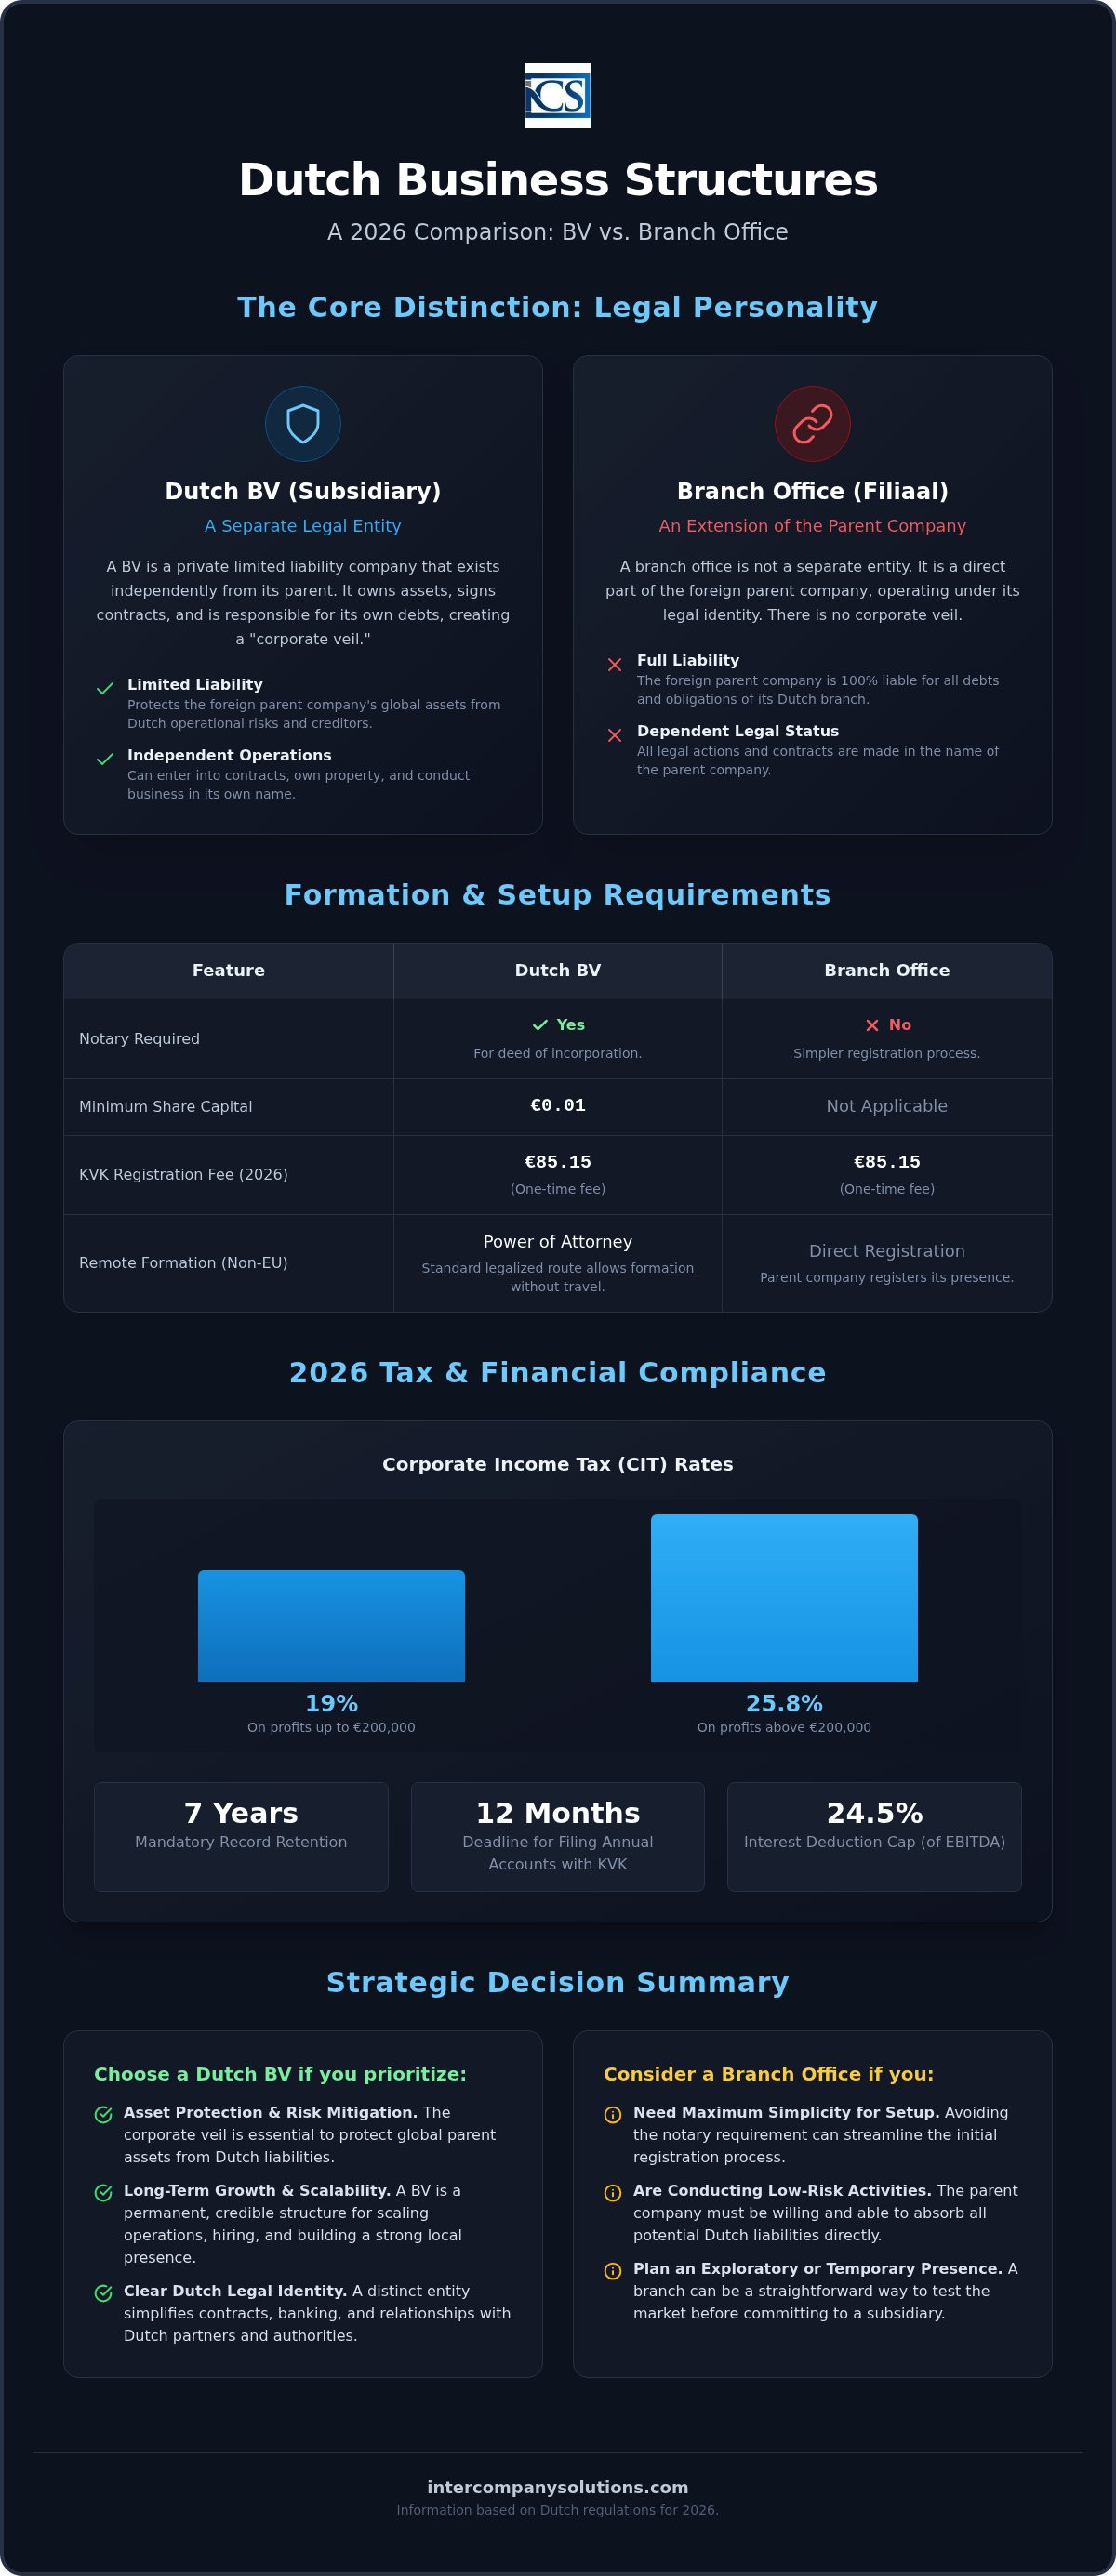
- Przegląd stawek podatku dochodowego od osób prawnych na 2026 rok: 19% od dochodów do 200 000 EUR oraz 25,8% dla kwot przekraczających ten próg.
- Porównanie procedury rejestracyjnej Netherlands BV i oddziału, z uwzględnieniem obowiązkowego holenderskiego notariusza dla BV oraz jednorazowej opłaty rejestracyjnej w KVK w wysokości 85,15 EUR w obu przypadkach.
- Zastosowanie zalegalizowanego Power of Attorney w celu zdalnej rejestracji BV, co umożliwia założycielom niebędącym rezydentami sfinalizowanie procesu bez konieczności przyjazdu do Holandii.
- Przygotowanie do bieżącego wypełniania obowiązków sprawozdawczych zgodnie z zasadą siedmioletniego przechowywania dokumentacji oraz składanie rocznych sprawozdań finansowych do KVK w terminie 12 miesięcy od zakończenia roku obrotowego.
Definicja Netherlands BV oraz oddziału
Ustanowienie obecności gospodarczej w Holandii wymaga podjęcia zasadniczego wyboru pomiędzy utworzeniem nowego podmiotu prawnego a rozszerzeniem działalności istniejącego podmiotu zagranicznego. Decyzja ta, określana zazwyczaj jako porównanie holenderskiej spółki BV z oddziałem, koncentruje się wokół pojęcia osobowości prawnej oraz jej relacji z prawem holenderskim. Holenderska Izba Handlowa, znana jako KVK, pełni rolę centralnego organu dla obu struktur, prowadząc Handelsregister (rejestr handlowy), w którym zarejestrowane muszą być wszystkie aktywne przedsiębiorstwa. Choć obie formy umożliwiają prowadzenie lokalnego handlu i zatrudnianie pracowników, ich relacja ze spółką macierzystą jest odmienna.
Dutch BV: lokalny podmiot prawny
Besloten vennootschap (BV) to prywatna spółka z ograniczoną odpowiedzialnością posiadająca odrębną osobowość prawną. Oznacza to, że spółka posiada własny majątek, zawiera umowy we własnym imieniu i ponosi odpowiedzialność za własne zobowiązania. Aby założyć spółkę BV, należy zaangażować holenderskiego notariusza prawa cywilnego w celu sporządzenia i podpisania aktu założycielskiego. W 2012 roku rząd holenderski uprościł ten proces, ustalając minimalny kapitał zakładowy na poziomie zaledwie 0,01 EUR.
Zarządzanie w ramach spółki BV jest podzielone pomiędzy udziałowców a dyrektorów. Udziałowcy wnoszą kapitał i posiadają prawo głosu, podczas gdy dyrektorzy zarządzają bieżącą działalnością i dbają o zgodność z holenderskimi przepisami. Ponieważ spółka BV jest spółką zależną, zapewnia zasłonę korporacyjną chroniącą zagraniczną spółkę macierzystą przed długami spółki BV, pod warunkiem że dyrektorzy działają zgodnie z prawem. Sprawia to, że utworzenie spółki Dutch BV jest preferowanym rozwiązaniem dla przedsiębiorców dążących do odizolowania swoich globalnych aktywów od holenderskiego ryzyka operacyjnego.
Oddział w Holandii: międzynarodowe rozszerzenie działalności
Oddział w Holandii, czyli „filiaal”, nie jest odrębnym podmiotem prawnym. Zamiast tego uznaje się go za zakład podatkowy i bezpośrednie rozszerzenie zagranicznej spółki macierzystej. Rejestrując oddział, nie tworzy się nowego przedsiębiorstwa w Holandii; rejestruje się jedynie obecność zagranicznego podmiotu pod holenderskim adresem. Do utworzenia oddziału nie jest wymagany holenderski notariusz, co może uprościć początkową konfigurację.
Ponieważ oddział nie posiada własnej osobowości prawnej, nie może posiadać majątku ani zawierać umów niezależnie od spółki macierzystej. Wszelkie czynności prawne podejmowane przez oddział są w świetle prawa czynnościami zagranicznej centrali. Oznacza to, że spółka macierzysta ponosi pełną odpowiedzialność za wszystkie holenderskie zobowiązania, w tym długi podatkowe, umowy najmu oraz umowy o pracę. Zarówno spółka BV, jak i oddział muszą uiścić jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR za rok obrotowy 2026. Choć oddział pozwala uniknąć kosztów notarialnych, wymaga od spółki macierzystej ujęcia całego holenderskiego ryzyka gospodarczego bezpośrednio w jej bilansie.
Odpowiedzialność prawna i wymogi dotyczące ładu korporacyjnego
Głównym powodem, dla którego międzynarodowe przedsiębiorstwa wybierają spółkę zależną, jest rozdzielenie ryzyka prawnego. Porównując holenderską spółkę BV z oddziałem, najbardziej wyraźny kontrast dotyczy sposobu, w jaki holenderskie prawo traktuje jednostkę macierzystą. Spółka BV funkcjonuje jako odrębna osoba prawna, skutecznie izolując swoje zobowiązania handlowe. Zgodnie z informacjami portalu business.gov.nl struktura ta zapewnia ochronę globalnych aktywów zagranicznej spółki macierzystej w przypadku sporu umownego lub niewypłacalności. Z kolei oddział stanowi rozszerzenie jednostki macierzystej. Wszelkie roszczenia prawne wobec holenderskiego oddziału są z definicji roszczeniami wobec zagranicznej centrali. Zrozumienie tej różnicy jest kluczowe przy podejmowaniu decyzji pomiędzy holenderską spółką BV a oddziałem w kontekście planowanej ekspansji.
| Cecha | Dutch BV (spółka zależna) | Oddział w Holandii |
|---|---|---|
| Osobowość prawna | Odrębny podmiot prawny | Rozszerzenie spółki macierzystej |
| Odpowiedzialność spółki macierzystej | Ograniczona do wniesionego kapitału | Pełna odpowiedzialność za wszystkie zobowiązania |
| Zdolność do zawierania umów | Zawiera umowy we własnym imieniu | Stroną umowy jest spółka macierzysta |
Ochrona aktywów i ograniczanie ryzyka
Zasłona korporacyjna spółki BV zapewnia solidny poziom bezpieczeństwa. Podczas gdy dyrektorzy zarządzający mogą ponosić osobistą odpowiedzialność za rażące niedbalstwo, odpowiedzialność spółki dominującej ogranicza się do wysokości wniesionego przez nią wkładu kapitałowego. W przypadku oddziału brak odrębnej osobowości prawnej oznacza, że spółka dominująca przejmuje bezpośrednią odpowiedzialność za wszystkie holenderskie zobowiązania. Obejmuje to umowy najmu, umowy o pracę oraz zaległości podatkowe. Zrozumienie tych różnic w zakresie opodatkowania i odpowiedzialności ma kluczowe znaczenie dla zarządzania ryzykiem.
Zgodność z przepisami i raportowanie UBO
Każda Dutch BV musi zarejestrować swoich beneficjentów rzeczywistych (UBO) w rejestrze UBO prowadzonym przez Izbę Handlową. Beneficjentem rzeczywistym jest każda osoba fizyczna posiadająca ponad 25% udziałów lub praw głosu. Zgłoszenie wszelkich zmian statusu UBO w terminie 7 dni stanowi bezwzględny wymóg. Choć oddziały spółek zagranicznych są obecnie zwolnione z wpisu do holenderskiego rejestru UBO, nadal muszą zapewniać przejrzystość w zakresie struktury własnościowej instytucjom finansowym oraz organom podatkowym.
Standardy ładu korporacyjnego na 2026 rok wymagają skrupulatnego prowadzenia dokumentacji od wszystkich zarejestrowanych podmiotów. Całą dokumentację holenderskiego podmiotu należy przechowywać przez co najmniej 7 lat lub przez 10 lat, jeśli działalność dotyczy nieruchomości. Roczne sprawozdania finansowe muszą zostać złożone w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Utrzymanie tych standardów przez dyrektorów niebędących rezydentami jest niezbędne, aby uniknąć kar administracyjnych lub problemów związanych z odpowiedzialnością osobistą. Nie należy przeoczyć 7-dniowego terminu zgłaszania zmian dotyczących UBO, aby zapewnić stałą zgodność z przepisami. Jeśli potrzebujesz wsparcia w zakresie zgodności ze statutem lub struktur ładu korporacyjnego, możesz zamówić konsultację z naszymi specjalistami ds. prawnych.
Traktowanie podatkowe i zgodność finansowa w 2026 roku
Holenderskie ramy podatkowe zapewniają ustrukturyzowane środowisko zarówno dla spółek zależnych, jak i zakładów podatkowych. Chociaż oba podmioty podlegają holenderskiemu podatkowi dochodowemu od osób prawnych (CIT) od swoich lokalnych zysków, wybór pomiędzy Netherlands BV a oddziałem znacząco wpływa na dostęp do umów o unikaniu podwójnego opodatkowania. Spółka BV, jako holenderski rezydent podatkowy, posiada zazwyczaj bezpośredni dostęp do rozbudowanej sieci umów międzynarodowych Holandii. Oddział co do zasady korzysta z umów swojej zagranicznej spółki dominującej. To rozróżnienie często sprawia, że BV jest bardziej efektywnym instrumentem do zarządzania międzynarodowymi przepływami pieniężnymi i wypłatami dywidend.
Przedziały podatku dochodowego od osób prawnych (CIT)
W roku podatkowym 2026 Belastingdienst stosuje dwupoziomową strukturę stawek CIT. Zyski do kwoty 200 000 EUR opodatkowane są konkurencyjną stawką 19%. Wszelki dochód do opodatkowania przekraczający ten próg 200 000 EUR podlega stawce 25,8%. Istotne jest uwzględnienie limitu odliczenia odsetek, który na 2026 rok wynosi 24,5% EBITDA. Ograniczenie to dotyczy zarówno spółek BV, jak i oddziałów, zapobiegając nadmiernej erozji podstawy opodatkowania poprzez finansowanie wewnętrzne. Ponadto holenderskie zwolnienie z tytułu uczestnictwa (participation exemption) pozostaje filarem systemu podatkowego; zwalnia ono dywidendy i zyski kapitałowe z podatku CIT, jeśli holenderski podmiot posiada co najmniej 5% udziałów w kwalifikującej się spółce zależnej.
Rozliczenia finansowe z organami podatkowymi również objęły zmiany administracyjne. Od 1 maja 2026 r. Rabobank pełni funkcję banku obsługującego Belastingdienst. Wszystkie płatności i zwroty podatków są procesowane za pośrednictwem tej instytucji, co wymaga precyzyjnej koordynacji z lokalnymi usługami księgowymi i podatkowymi w celu zapewnienia terminowych rozliczeń.
Roczne sprawozdania finansowe i terminy składania w KVK
Cykle sprawozdawcze są rygorystyczne dla wszystkich holenderskich form prowadzenia działalności. Roczne sprawozdanie finansowe należy złożyć w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Stopień szczegółowości tych sprawozdań zależy od wielkości podmiotu. Małe spółki BV często korzystają z uproszczonych wymogów sprawozdawczych, podczas gdy duże podmioty muszą poddać się obowiązkowemu audytowi zewnętrznemu. Oddział ma inny obowiązek: musi złożyć w holenderskiej Izbie Handlowej roczne sprawozdanie finansowe swojej zagranicznej spółki dominującej. Oznacza to, że globalne dane finansowe spółki dominującej stają się częścią holenderskiego rejestru publicznego.
- Rejestracja do celów VAT: Podmioty będące własnością zagraniczną powinny oczekiwać okresu rejestracji do celów VAT wynoszącego od 6 do 8 tygodni.
- Stawki VAT: Standardowa holenderska stawka VAT wynosi 21%, z obniżonymi stawkami 9% i 0% dla określonych kategorii.
- Przechowywanie dokumentacji: Istnieje prawny obowiązek przechowywania całej dokumentacji biznesowej przez 7 lat. Okres ten wydłuża się do 10 lat w przypadku dokumentów dotyczących nieruchomości.
Utrzymanie tych standardów nie podlega negocjacjom. Nieterminowe złożenie sprawozdań lub brak prowadzenia dokumentacji może prowadzić do nałożenia kar administracyjnych lub przyjęcia osobistej odpowiedzialności dyrektorów w przypadku upadłości. Dostosowując swoje procedury finansowe do tych wymogów na rok 2026, tworzysz przejrzyste i zgodne z przepisami fundamenty dla swojej działalności w Holandii.
Struktura operacyjna i procedury administracyjne
Ścieżka administracyjna dla holenderskiej BV a oddziału firmy rozchodzi się znacząco na etapie rejestracji. Podczas gdy oddział tworzy się poprzez bezpośrednią rejestrację danych zagranicznej spółki macierzystej w Izbie Handlowej (KVK), BV wymaga bardziej formalnego procesu inkorporacji. W przypadku obu struktur należy uwzględnić jednorazową opłatę rejestracyjną KVK w wysokości 85,15 EUR w roku podatkowym 2026. Opłata ta jest uiszczana na końcowym etapie procesu, kiedy podmiot lub oddział zostaje oficjalnie wpisany do Handelsregister.
Proces zdalnej inkorporacji
Założyciele będący nierezydentami zazwyczaj korzystają ze ścieżki zalegalizowanego pełnomocnictwa (POA), aby sfinalizować utworzenie działalności. Metoda ta pozwala na przeprowadzenie inkorporacji bez fizycznej obecności dyrektorów w Holandii. Proces ten przebiega według ustrukturyzowanej, trzystopniowej sekwencji:
- Gromadzenie dokumentów: Należy dostarczyć zalegalizowane dokumenty tożsamości, potwierdzenie adresu zamieszkania oraz podpisane pełnomocnictwo dla dyrektorów i udziałowców.
- Sporządzenie aktu notarialnego: Holenderski notariusz weryfikuje dokumenty i sporządza akt założycielski. Krok ten jest obowiązkowy dla BV, ponieważ ustanawia statut spółki.
- Rejestracja w KVK i rejestracja podatkowa: Po podpisaniu aktu spółka zostaje zarejestrowana w KVK. Następnie organy podatkowe (Belastingdienst) zostają powiadomione w celu nadania niezbędnych numerów identyfikacji podatkowej.
Zdalne zarządzanie tym procesem zapewnia, że założenie Dutch BV zostanie przeprowadzone sprawnie, często w ciągu 3 do 5 dni roboczych od momentu otrzymania pełnej dokumentacji. Po rejestracji uwaga przenosi się na infrastrukturę finansową. Od 1 maja 2026 r. Rabobank pełni funkcję banku rozliczeniowego dla Belastingdienst, dzięki czemu posiadanie holenderskiego konta firmowego jest korzystne przy rozliczeniach podatkowych. Wielu założycieli rozważa również instytucje pieniądza elektronicznego (EMI) w celu szybszego uruchomienia działalności, choć tradycyjne banki pozostają standardem pod kątem budowania długoterminowej lokalnej wiarygodności. W przypadku podmiotów z kapitałem zagranicznym należy liczyć się z okresem od 6 do 8 tygodni na rejestrację do celów VAT.
Obsługa płacowa i personel dla podmiotów zagranicznych
Zatrudnianie personelu w Holandii wiąże się ze szczególnymi obowiązkami pracodawcy, niezależnie od wybranej formy działalności. Zarówno podmioty BV, jak i oddziały muszą zarejestrować się jako pracodawcy w organach podatkowych w celu rozliczania podatków pracowniczych oraz składek na ubezpieczenie społeczne. Pracownicy zagraniczni mogą kwalifikować się do ulgi podatkowej 30%, która pozwala pracodawcom wypłacać 30% wynagrodzenia brutto pracownika w formie wolnej od podatku na pokrycie kosztów eksterytorialnych. Korzystanie z profesjonalnych usług płacowych w Holandii ułatwia zachowanie zgodności z tymi złożonymi przepisami prawa pracy oraz terminowe składanie comiesięcznych deklaracji.
Utworzenie lokalnego zespołu często wymaga skorzystania z usługi Employer of Record (EOR), jeśli nie dysponują Państwo jeszcze pełnym działem HR. Pozwala to na zarządzanie personelem zgodnie z holenderskim prawem pracy, podczas gdy my zajmujemy się formalną stroną umów i świadczeń. Oddelegowanie tych procedur pozwala skupić się na wejściu na rynek, przy jednoczesnym zachowaniu pełnej zgodności z holenderskimi normami regulacyjnymi.
Decyzja strategiczna: wybór optymalnej formy obecności w Holandii
Wybór pomiędzy holenderską spółką Dutch BV a oddziałem jest decyzją strategiczną, która wpływa na zakres Twojej odpowiedzialności prawnej, efektywność podatkową oraz postrzeganie na rynku. Oddział jest często odpowiedni dla ograniczonej, tymczasowej działalności, w ramach której zagraniczna spółka dominująca chce zachować bezpośrednią kontrolę nad określonym projektem lub testować rynek przez ograniczony czas. Jednak dla większości międzynarodowych założycieli Dutch BV pozostaje preferowaną strukturą do długoterminowej ekspansji europejskiej. Struktura spółki zależnej tworzy profesjonalny dystans pomiędzy działalnością w Holandii a globalną spółką dominującą; gwarantuje to, że wszelkie lokalne ryzyka handlowe pozostają ograniczone do terytorium Holandii.
Wiarygodność i dostęp do lokalnej bankowości
Dutch BV ma istotne znaczenie w relacjach z lokalnymi dostawcami i organami administracji publicznej. Ta wiarygodność jest kluczowa podczas przechodzenia procedur Know Your Customer (KYC) w głównych instytucjach finansowych. Od 1 maja 2026 r. Rabobank pełni funkcję banku obsługującego Belastingdienst, a większość holenderskich banków traktuje priorytetowo wnioski składane przez lokalne osoby prawne. Oddziały często napotykają trudności przy otwieraniu rachunków firmowych, ponieważ banki muszą przeprowadzić audyt całej zagranicznej spółki dominującej, co zwiększa obciążenie instytucji w zakresie zgodności (compliance). Spółka BV, jako podmiot będący rezydentem, upraszcza ten proces i tworzy bardziej niezawodną podstawę dla holenderskich transakcji.
Podsumowanie kosztów i utrzymania
Początkowe utworzenie BV wiąże się z jednorazową opłatą rejestracyjną w KVK w wysokości 85,15 EUR oraz obowiązkowymi opłatami notarialnymi. Choć oddział pozwala uniknąć wymogu aktu notarialnego, niesie za sobą większe długoterminowe obciążenia administracyjne. Co roku należy składać sprawozdania finansowe spółki dominującej do KVK, co może prowadzić do niepożądanej jawności operacji o zasięgu globalnym. Z kolei BV składa wyłącznie własne sprawozdania finansowe, chroniąc prywatność finansową spółki dominującej. Efektywność zarządzania zdalnego stanowi kluczową korzyść dla dyrektorów niebędących rezydentami, pod warunkiem ścisłego przestrzegania holenderskich terminów składania dokumentów.
Ostateczny werdykt na rok 2026 jest jednoznaczny. Podczas gdy oddział służy jako rozwiązanie pomostowe, BV zapewnia najlepszą równowagę pomiędzy ograniczaniem ryzyka a łatwością operacyjną. Umożliwia zdalne zarządzanie za pośrednictwem zalegalizowanego pełnomocnictwa (Power of Attorney) i zabezpiecza Twoją firmę na przyszłość. Późniejsze przekształcenie oddziału w BV to skomplikowana procedura prawna; rozpoczęcie od założenia spółki Dutch BV jest niemal zawsze bardziej efektywną ścieżką dla międzynarodowych przedsiębiorców.
- Ochrona przed odpowiedzialnością: BV ogranicza ryzyko spółki dominującej do wysokości jej wkładu kapitałowego wynoszącego co najmniej 0,01 EUR.
- Progi podatkowe: Obie struktury płacą podatek dochodowy od osób prawnych (CIT) według stawki 19% od pierwszych 200 000 EUR oraz 25,8% od zysków powyżej tej kwoty.
- Przejrzystość: W przypadku oddziału spółka dominująca ma obowiązek składania swoich globalnych sprawozdań finansowych w rejestrze handlowym KVK Handelsregister.
- Przechowywanie dokumentacji: Cała holenderska dokumentacja biznesowa musi być przechowywana przez co najmniej 7 lat.
Ostatni przegląd: sierpień 2026
Zabezpieczenie wejścia na rynek holenderski na rok 2026
Wybór między Netherlands BV a oddziałem to fundamentalny krok w określeniu europejskiego profilu ryzyka. Oddział zapewnia bezpośrednie powiązanie z istniejącym przedsiębiorstwem, ale wymaga publicznego ujawnienia danych finansowych spółki dominującej i wiąże się z nieograniczoną odpowiedzialnością. Dutch BV zapewnia solidną prawną ochronę aktywów globalnych przy minimalnym wymogu kapitału zakładowego wynoszącym zaledwie 0,01 EUR. Taka struktura ułatwia dostęp do lokalnej bankowości i gwarantuje, że obecność firmy jest postrzegana przez holenderskie organy i klientów jako stały, wiarygodny podmiot.
Nasz zespół specjalizuje się w procesie zdalnej rejestracji spółki w drodze zalegalizowanego pełnomocnictwa (Power of Attorney), finalizując utworzenie podmiotu w ciągu 3 do 5 dni roboczych, bez konieczności Twojej fizycznej obecności. Obsłużyliśmy ponad 2000 międzynarodowych założycieli, zapewniając pełne wsparcie w zakresie compliance i księgowości, niezbędne do utrzymania prawidłowego statusu przed Belastingdienst. Wybierając właściwą strukturę już teraz, unikasz złożoności administracyjnej związanej z przyszłymi przekształceniami prawnymi.
Jesteśmy gotowi pomóc Ci stworzyć bezpieczną i zgodną z przepisami podstawę do rozwoju Twojej działalności w Holandii.
Ostatni przegląd: sierpień 2026
Najczęściej zadawane pytania
Jaka jest podstawowa różnica między Dutch BV a oddziałem?
Podstawową różnicą jest osobowość prawna oraz odpowiedzialność. BV jest odrębnym podmiotem prawnym, co oznacza, że odpowiedzialność spółki dominującej jest ograniczona do wniesionego wkładu kapitałowego. Oddział stanowi przedłużenie spółki dominującej, która pozostaje w pełni odpowiedzialna za wszystkie holenderskie długi i zobowiązania. To rozróżnienie stanowi istotę porównania Netherlands BV a oddziału w kontekście zarządzania ryzykiem i ochrony aktywów przedsiębiorstw międzynarodowych.
Czy mogę zarejestrować Dutch BV zdalnie, bez podróży do Holandii?
Tak, możesz zarejestrować Dutch BV zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa (Power of Attorney - POA). W tej procedurze holenderski notariusz sporządza akt założycielski w Twoim imieniu w oparciu o dokumenty dostarczone z zagranicy. Ta standardowa procedura dla założycieli niebędących rezydentami pozwala na sfinalizowanie rejestracji bez konieczności fizycznej wizyty w Holandii, dzięki czemu proces wejścia na rynek jest sprawny i bezpośredni.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskiej spółki zależnej w 2026 roku?
W roku podatkowym 2026 stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% w przypadku dochodów do opodatkowania do kwoty 200 000 EUR. Wszelkie zyski przekraczające ten próg są opodatkowane stawką 25,8%. Stawki te mają zastosowanie zarówno do spółek zależnych, jak i do oddziałów. Ponadto należy uwzględnić limit odliczenia odsetek, który wynosi 24,5% EBITDA, aby zapobiec erozji bazy podatkowej poprzez finansowanie wewnętrzne i zapewnić pełną zgodność z holenderskimi przepisami podatkowymi.
Czy holenderski oddział wymaga odrębnego numeru VAT?
Tak, oddział musi uzyskać własny holenderski numer VAT, jeśli prowadzi działalność podlegającą opodatkowaniu w Holandii. Chociaż oddział pod względem prawnym stanowi część zagranicznej spółki macierzystej, holenderski organ podatkowy (Belastingdienst) traktuje go jako odrębnego podatnika dla celów VAT. Rejestracja podmiotów należących do zagranicznych właścicieli trwa zwykle od 6 do 8 tygodni od momentu sfinalizowania wpisu do Izby Handlowej.
Jaki kapitał zakładowy jest wymagany do założenia Dutch BV?
Minimalny kapitał zakładowy wymagany do założenia Dutch BV wynosi 0,01 EUR. Ten niski próg został wprowadzony w 2012 roku, aby struktura spółki z ograniczoną odpowiedzialnością stała się bardziej dostępna dla przedsiębiorców z całego świata. Możesz zdecydować się na wyemitowanie wyższego kapitału w zależności od konkretnych potrzeb biznesowych, jednak wymóg prawny pozostaje na tym nominalnym poziomie dla formalnego aktu założycielskiego sporządzanego przez notariusza podczas tworzenia spółki.
Czy sprawozdania finansowe są obowiązkowe dla holenderskiego oddziału?
Tak, oddział ma obowiązek składania rocznych sprawozdań finansowych swojej zagranicznej spółki dominującej do holenderskiej Izby Handlowej (KVK). W przeciwieństwie do BV, która składa własne lokalne sprawozdania, oddział musi upublicznić globalne dane finansowe spółki dominującej w holenderskim rejestrze publicznym. Złożenie tych dokumentów musi nastąpić w ciągu 12 miesięcy od zakończenia roku obrotowego, aby uniknąć kar administracyjnych lub kwestii związanych z odpowiedzialnością prawną.
Ile trwa proces rejestracji działalności gospodarczej w Holandii?
Proces rejestracji w przypadku Netherlands BV a oddziału trwa zazwyczaj od 3 do 5 dni roboczych od momentu otrzymania wszystkich wymaganych dokumentów. Czas ten obejmuje sporządzenie aktu notarialnego przez notariusza oraz oficjalny wpis do KVK Handelsregister. Rejestracja VAT to odrębny etap, który następuje po utworzeniu spółki i zazwyczaj wymaga dodatkowych 6 do 8 tygodni na rozpatrzenie przez organy podatkowe.
Sources
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (btw) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności na arenie międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |