


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-23 · Last reviewed 2026-08-23
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Brak dokładnej rejestracji beneficjenta rzeczywistego (Ultimate Beneficial Owner) w holenderskiej Izbie Handlowej wiąże się obecnie, od stycznia 2026 r., z administracyjnymi karami pieniężnymi rozpoczynającymi się od 2 750 EUR. Podkreśla to precyzję wymaganą podczas uzyskiwania numeru KVK w Holandii, który służy jako obowiązkowy 8-cyfrowy identyfikator dla każdego przedsiębiorstwa prowadzącego działalność w ramach holenderskiej jurysdykcji. Dla zagranicznych przedsiębiorców uzyskanie tej rejestracji często wiąże się ze specyficznymi przeszkodami proceduralnymi, w szczególności przy próbie pogodzenia międzynarodowej dokumentacji z wymogami technicznymi holenderskiego Rejestru Handlowego.
Zapewne odczuwają Państwo frustrację z powodu braku jasności co do różnic między numerami KVK, RSIN i VAT lub pozornej konieczności fizycznej obecności w tym kraju. Niniejszy przewodnik stanowi techniczną mapę drogową procesu rejestracji w 2026 r., uwzględniając ustawową opłatę w wysokości 85,15 EUR oraz ścieżkę zalegalizowanego pełnomocnictwa umożliwiającą zdalne utworzenie Dutch BV. Wyjaśnimy, jak spełnić wymogi holenderskich organów bez konieczności fizycznej obecności, upewniając się, że Państwa spółka jest w pełni zarejestrowana i zgodna z aktualnymi standardami podatku dochodowego od osób prawnych oraz sprawozdawczości UBO.
Kluczowe wnioski
- Zidentyfikuj obowiązkowy 8-cyfrowy holenderski numer KVK jako podstawowy identyfikator wymagany dla wszystkich umów handlowych, fakturowania oraz zgodności prawnej w ramach holenderskiej jurysdykcji.
- Poznaj szczegółową procedurę zalegalizowanego pełnomocnictwa, która umożliwia zagranicznym przedsiębiorcom przeprowadzenie całego procesu rejestracji zdalnie, bez fizycznej obecności w Holandii.
- Rozróżnij numer KVK, numer RSIN przypisywany podmiotom prawnym oraz numer identyfikacyjny VAT wydawany przez Belastingdienst w celu zapewnienia prawidłowej sprawozdawczości podatkowej.
- Przygotuj się na ustawową opłatę rejestracyjną w 2026 r. w wysokości 85,15 EUR i poznaj zasady fakturowania stosowane przez notariusza prawa cywilnego podczas rejestracji Dutch BV.
- Zorientuj się w obowiązkowych wymogach rejestru UBO dla osób posiadających ponad 25% udziałów lub praw głosu, aby uniknąć administracyjnych kar pieniężnych rozpoczynających się od 2 750 EUR.
Funkcja i cel holenderskiego numeru KVK
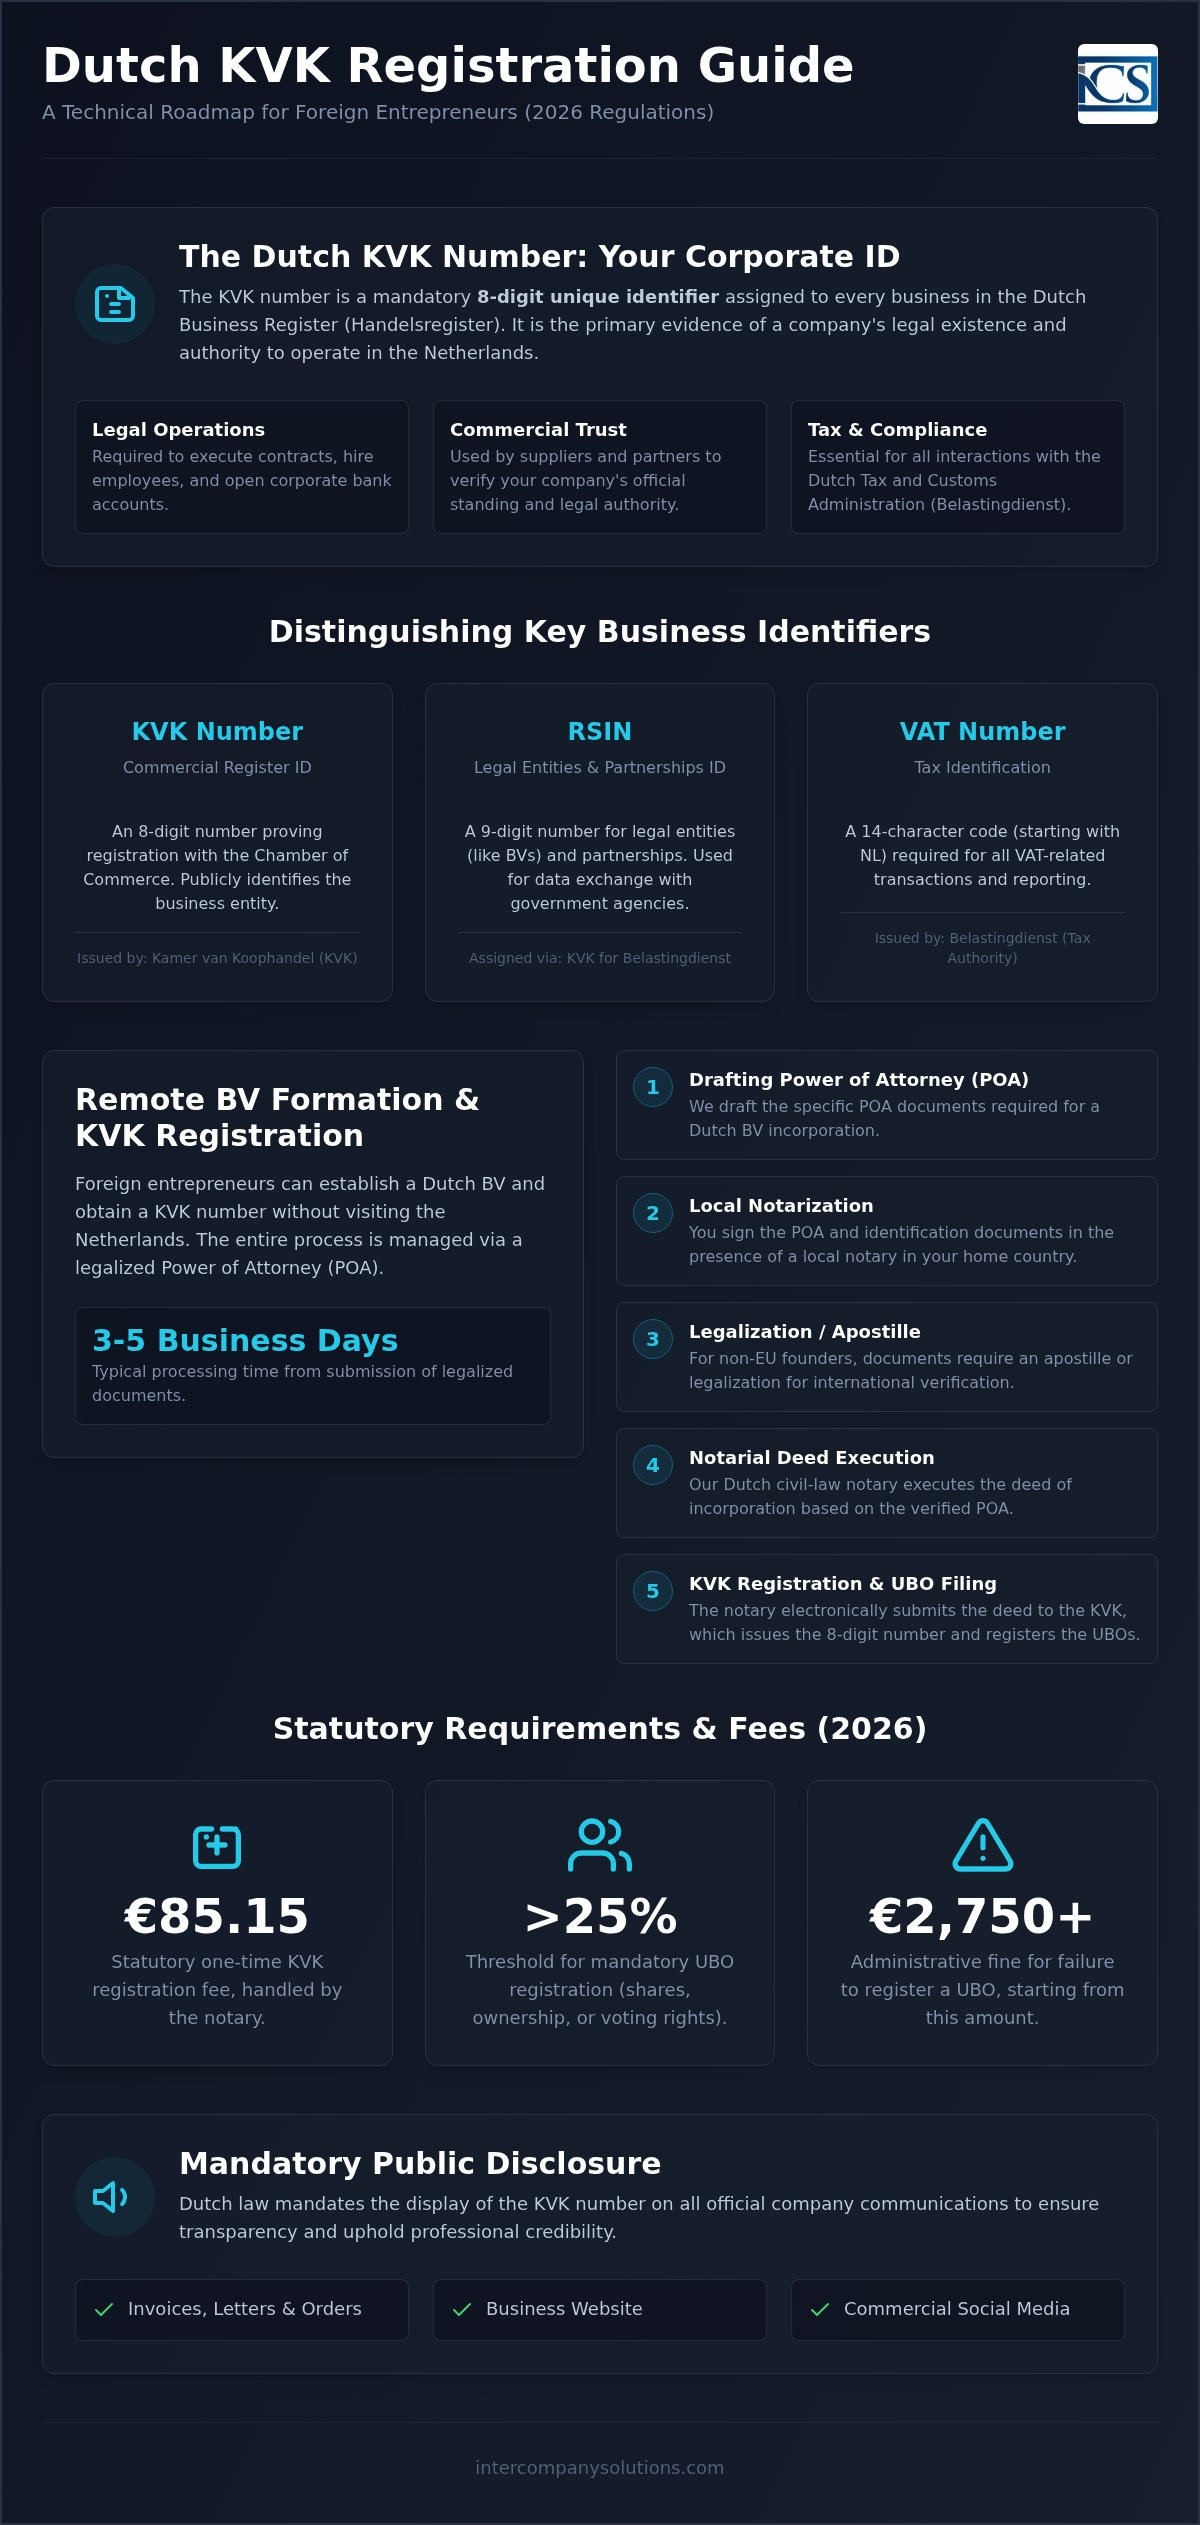
Numer KVK w Holandii to 8-cyfrowy unikalny identyfikator nadawany każdemu podmiotowi gospodarczemu z chwilą wpisu do holenderskiego rejestru handlowego (Handelsregister). Prowadzona przez Holenderską Izbę Handlową (Kamer van Koophandel) rejestracja ta stanowi wymóg prawny wynikający z ustawy o rejestrze handlowym. Służy jako podstawowy dowód na to, że spółka istnieje jako uznana osoba prawna lub przedsiębiorstwo handlowe w jurysdykcji holenderskiej. Bez tego numeru przedsiębiorstwo nie może legalnie zawierać umów, zatrudniać pracowników ani rozliczać podatków w Holandii.
Dla zagranicznych przedsiębiorców numer KVK stanowi fundament wiarygodności korporacyjnej. Dostawcy i instytucje finansowe polegają na rejestrze w celu weryfikacji statusu spółki przed zawarciem umów handlowych lub otwarciem firmowych rachunków bankowych. Zapewnia to poziom przejrzystości, który jest kluczowy dla stabilności holenderskiej gospodarki. W Intercompany Solutions ułatwiamy tę rejestrację jako standardowy element naszych usług zakładania spółek Dutch BV, zapewniając, że dane korporacyjne są od samego początku dokładnie odzwierciedlone w krajowej bazie danych.
Proces weryfikacji umożliwia podmiotom trzecim przeprowadzenie badania due diligence z wysoką precyzją. Uzyskując dostęp do Handelsregister, potencjalny partner może sprawdzić historię podatkową spółki i dokładnie zidentyfikować, kto posiada uprawnienia do reprezentacji. Zapobiega to zaciąganiu zobowiązań finansowych w imieniu spółki przez osoby nieupoważnione oraz pomaga ograniczyć ryzyko oszustw korporacyjnych. W środowisku profesjonalnym podanie swojego 8-cyfrowego kodu jest często pierwszym krokiem w każdej relacji business-to-business.
Kiedy nadawany jest numer KVK?
KVK nadaje numer niezwłocznie po pomyślnym zakończeniu procesu rejestracji. Przedsiębiorcy mogą złożyć wniosek do trzech miesięcy przed oficjalną datą rozpoczęcia działalności, co zapewnia okres wstępnej rejestracji przydatny do przygotowania infrastruktury administracyjnej. W przypadku istotnej zmiany strukturalnej przedsiębiorstwa, takiej jak przeniesienie własności lub przekształcenie jednoosobowej działalności gospodarczej w BV, KVK zazwyczaj przypisuje nowy numer. Gwarantuje to, że rejestr zawsze łączy właściwą formę prawną z jej aktualnymi zobowiązaniami finansowymi i prawnymi.
Wymogi dotyczące widoczności i ujawniania publicznego
Holenderskie prawo nakazuje umieszczanie holenderskiego numeru KVK na całej korespondencji wychodzącej, w tym na pismach, zamówieniach i fakturach. Ta przejrzystość obejmuje również obecność w internecie; numer musi być wyraźnie widoczny na firmowej stronie internetowej oraz na wszelkich profesjonalnych profilach w mediach społecznościowych wykorzystywanych do działalności komercyjnej. Brak ujawnienia numeru rejestracyjnego na oficjalnych dokumentach może skutkować administracyjnymi karami finansowymi. Podważa to również wiarygodność zawodową w relacjach z holenderską administracją podatkowo-celną (Belastingdienst). Utrzymanie przejrzystości w zakresie ujawniania danych jest prostym, lecz kluczowym wymogiem zapewnienia bieżącej zgodności z przepisami.
Przewodnik krok po kroku po rejestracji w KVK dla zagranicznych przedsiębiorców
Zagraniczni założyciele zazwyczaj wybierają Dutch BV (Besloten Vennootschap) jako formę prawną, ponieważ zapewnia ona ograniczoną odpowiedzialność oraz profesjonalny wizerunek w handlu międzynarodowym. Uzyskanie numeru KVK w Holandii dla spółki BV wymaga określonej procedury z udziałem holenderskiego notariusza. Notariusz sporządza akt założycielski i dokonuje elektronicznego zgłoszenia do Izby Handlowej. Po złożeniu aktu przez notariusza KVK przetwarza rejestrację i nadaje 8-cyfrowy kod identyfikacyjny. Następnie na zarejestrowany holenderski adres spółki przesyłany jest tradycyjny list powitalny oraz oficjalny wyciąg z rejestru handlowego.
Zdalny proces rejestracji spółki
Ścieżka z wykorzystaniem zalegalizowanego pełnomocnictwa (POA) umożliwia w pełni zdalne utworzenie podmiotu, co stanowi istotną zaletę dla przedsiębiorców niebędących rezydentami. Przygotowujemy niezbędne dokumenty pełnomocnictwa i zapewniamy przejrzyste instrukcje dotyczące ich podpisania w Twoim kraju zamieszkania. Dokumenty te należy podpisać w obecności lokalnego notariusza. W przypadku założycieli spoza UE legalizacja lub klauzula apostille jest obowiązkowa w celu poświadczenia autentyczności podpisów i dokumentów tożsamości. Procedura ta gwarantuje holenderskim organom otrzymanie zweryfikowanych danych bez konieczności odbywania podróży. Dzięki skorzystaniu ze specjalistycznych usług Intercompany Solutions cały proces tworzenia i rejestracji spółki jest zazwyczaj finalizowany w ciągu 3 do 5 dni roboczych.
Dokumentacja wymagana do rejestracji
Dokładność dokumentacji pozwala zapobiec opóźnieniom administracyjnym w KVK oraz w kancelarii notarialnej. Należy przedstawić wysokiej jakości skan ważnego paszportu wszystkich dyrektorów i udziałowców. Choć w przypadku obywateli UE dowody osobiste bywają sporadycznie akceptowane, paszport pozostaje preferowanym globalnym standardem przy rejestracji spółek w Holandii. Wymagane jest również przedłożenie potwierdzenia adresu zamieszkania. Musi to być rachunek za media lub wyciąg bankowy wystawiony nie wcześniej niż dwa miesiące przed złożeniem.
Dodatkowo każdy holenderski podmiot musi posiadać zarejestrowany adres siedziby na terytorium Holandii. Adres ten ma charakter jawny i stanowi oficjalny punkt kontaktowy dla organów administracji państwowej oraz Belastingdienst. Więcej szczegółowych informacji na temat formularzy oraz protokołów umawiania wizyt dotyczących rejestracji w KVK dla spółek zagranicznych można znaleźć na oficjalnym portalu Izby Handlowej. W przypadku zapotrzebowania na wsparcie w przygotowaniu dossier lub znalezieniu odpowiedniej siedziby statutowej, można omówić swoje wymagania z naszym zespołem, aby upewnić się, że wszystkie wymogi ustawowe zostały spełnione przed złożeniem wniosku.
Rozróżnienie między numerami KVK, RSIN i numerami identyfikacji VAT
Numer KVK w Holandii jest jawnym identyfikatorem handlowym, lecz nie stanowi jedynego numeru wymaganego do w pełni legalnego funkcjonowania spółki. Z chwilą rejestracji Dutch BV Izba Handlowa automatycznie generuje numer Rechtspersonen en Samenwerkingsverbanden Informatie Nummer (RSIN). W przeciwieństwie do 8-cyfrowego numeru KVK, RSIN jest wykorzystywany przez Belastingdienst do identyfikacji osoby prawnej we wszystkich kategoriach podatkowych. Należy zauważyć, że o ile osoby fizyczne prowadzące jednoosobową działalność gospodarczą posługują się do celów podatkowych swoim numerem BSN (Citizen Service Number), o tyle osoby prawne, takie jak spółki BV, otrzymują ten dedykowany numer RSIN na potrzeby rozliczeń podatku dochodowego od osób prawnych.
Należy również rozróżnić BTW-nummer (numer identyfikacji podatkowej) od BTW-id (numeru identyfikacyjnego VAT). BTW-id jest numerem przeznaczonym do obrotu publicznego, umieszczanym na fakturach oraz na stronie internetowej w celu realizacji transakcji w ramach UE. BTW-nummer służy wyłącznie do bezpośredniej, poufnej komunikacji oraz składania deklaracji w holenderskim urzędzie skarbowym. Jeżeli holenderski podmiot zajmuje się obrotem papierami wartościowymi lub instrumentami finansowymi na giełdzie, konieczne będzie również uzyskanie identyfikatora podmiotu prawnego (LEI). Ten 20-znakowy kod jest obligatoryjny dla zapewnienia globalnej przejrzystości finansowej i funkcjonuje niezależnie od rejestracji krajowych.
Procedura w organach podatkowych (Belastingdienst)
KVK automatycznie powiadamia Belastingdienst o zarejestrowaniu nowego podmiotu. Oznacza to brak konieczności składania odrębnego wstępnego zgłoszenia podatkowego w procesie, jakim jest zakładanie firmy w Holandii. Doręczenia numerów VAT drogą pocztową można oczekiwać w terminie do 10 dni roboczych od sfinalizowania rejestracji w KVK. Przedsiębiorstwa importujące lub eksportujące towary poza granice UE muszą również wystąpić o nadanie numeru EORI (Economic Operators Registration and Identification). Numer ten jest niezbędny do dokonywania odpraw celnych i z reguły powiązany jest z numerem RSIN.
Rejestracja do VAT dla założycieli niebędących rezydentami
Założyciele muszą zweryfikować, czy charakter prowadzonej przez nich działalności kwalifikuje się jako podlegający opodatkowaniu w Holandii. Podstawowa stawka VAT (BTW) wynosi 21%, natomiast obniżona stawka 9% ma zastosowanie do ściśle określonych sektorów, takich jak żywność, dostawa wody czy niektóre usługi medyczne. Rejestracja w KVK jest na stałe zintegrowana z profilem podatkowym, co rodzi obowiązek składania kwartalnych deklaracji VAT nawet w sytuacji, gdy w danym okresie rozliczeniowym nie zarejestrowano żadnych transakcji. Niedochowanie tych terminów może skutkować nałożeniem kar administracyjnych. Świadczymy kompleksowe usługi księgowe i podatkowe, gwarantując rzetelność składanych deklaracji oraz ich pełną zgodność z danymi w rejestrze KVK.
Wymogi ustawowe i opłaty rejestracyjne na 2026 rok
Jednorazowa opłata rejestracyjna za uzyskanie numeru KVK w Holandii wynosi 85,15 € w roku kalendarzowym 2026. Jest to obowiązkowy koszt stanowiący koszt uzyskania przychodów dla wszystkich nowych podmiotów gospodarczych. W przypadku zagranicznych założycieli korzystających z naszych usług zdalnej rejestracji spółki opłata ta jest zazwyczaj rozliczana na fakturze notariusza w celu usprawnienia procesu administracyjnego. Jeśli rejestrujesz oddział lub strukturę, która nie wymaga udziału notariusza, opłatę tę uiszcza się bezpośrednio w biurze KVK. Akceptowane są wyłącznie płatności kartą debetową lub kredytową; gotówka nie jest akceptowaną formą płatności w żadnym oddziale Izby Handlowej.
Oprócz początkowej rejestracji należy wziąć pod uwagę otoczenie podatku dochodowego od osób prawnych (CIT). W roku podatkowym 2026 Holandia stosuje stawkę CIT w wysokości 19% od zysków do 200 000 €. Wszelkie zyski przekraczające próg 200 000 € są opodatkowane stawką 25,8%. W przeciwieństwie do niektórych innych jurysdykcji europejskich Holandia nie nakłada podatku kapitałowego od emisji udziałów. Podatek ten został zniesiony 1 stycznia 2006 r., co czyni ten kraj bardziej efektywną kosztowo lokalizacją dla spółek planujących emisję znacznego kapitału zakładowego w trakcie lub po ich utworzeniu.
Minimalny kapitał zakładowy dla Dutch BV
Od momentu wdrożenia przepisów Flex-BV minimalny wymóg kapitału zakładowego dla Dutch BV wynosi 1 €. Ta elastyczność pozwala na dostosowanie struktury korporacyjnej do indywidualnych potrzeb. W praktyce jednak wielu międzynarodowych przedsiębiorców decyduje się na wyższy kapitał początkowy, np. 1 000 € lub 10 000 €, aby natychmiast zbudować wiarygodność w holenderskich instytucjach finansowych. Proces emisji udziałów jest zintegrowany z etapem rejestracji w KVK. Notariusz określa wartość nominalną oraz liczbę udziałów w akcie założycielskim, które KVK wpisuje następnie do rejestru publicznego przed ostatecznym nadaniem numeru KVK w Holandii.
Bieżąca zgodność administracyjna
Bieżąca zgodność z przepisami obejmuje więcej niż tylko początkową rejestrację. Jesteś prawnie zobowiązany do prowadzenia pełnej dokumentacji przez 7-letni okres przechowywania dokumentacji. Obejmuje to wszystkie faktury, wyciągi bankowe i umowy. Jeśli Twoja działalność dotyczy nieruchomości, prawo nakazuje 10-letni okres przechowywania tych konkretnych dokumentów. Chociaż KVK nie pobiera rocznej opłaty za utrzymanie wpisu, konieczne jest uiszczenie opłaty za poświadczone odpisy przy potwierdzaniu statusu spółki. Odpisy te są niezbędne do otwierania rachunków bankowych lub podpisywania umów najmu o wysokiej wartości i są dostępne zarówno w formie cyfrowej, jak i papierowej.
Zarządzanie dokumentacją korporacyjną i holenderskim rejestrem UBO
Numer KVK w Holandii stanowi podstawowe powiązanie z obowiązkowym rejestrem UBO (rzeczywistych beneficjentów). Holenderskie prawo wymaga od wszystkich osób prawnych identyfikacji i zarejestrowania ich UBO w celu przeciwdziałania praniu pieniędzy i przestępczości finansowej. UBO jest definiowany jako każda osoba fizyczna, która ostatecznie posiada lub kontroluje ponad 25% udziałów, praw głosu lub praw własności w spółce. Od 1 stycznia 2026 r. administracyjne kary pieniężne za brak prawidłowej rejestracji UBO zaczynają się od 2 750 €. Choć publiczny dostęp do tego rejestru został ograniczony w następstwie wyroków sądów europejskich, właściwe organy oraz organizacje wykazujące uzasadniony interes zachowują pełny dostęp do tych danych.
Gdy zdecydujesz się zamknąć działalność w Holandii lub przenieść firmę za granicę, musisz przejść formalny proces wyrejestrowania. Obejmuje to likwidację podmiotu i powiadomienie KVK w celu wykreślenia spółki z rejestru przedsiębiorstw. Dopiero po zakończeniu tego procesu Twój 8-cyfrowy numer identyfikacyjny zostanie dezaktywowany. Pamiętaj, że wyrejestrowanie nie zwalnia z 7-letniego okresu przechowywania dokumentacji; nadal jesteś prawnie zobowiązany do przechowywania dokumentacji korporacyjnej nawet po ustaniu bytu przedsiębiorstwa.
Aktualizacja informacji w KVK
Masz ustawowy obowiązek zgłoszenia wszelkich zmian w strukturze korporacyjnej w terminie 8 dni od ich wystąpienia. Obejmuje to powołanie nowych dyrektorów, zmiany w strukturze udziałowców lub zmianę adresu siedziby firmy. Utrzymywanie nieaktualnych informacji w rejestrze może prowadzić do kar administracyjnych i skomplikować relacje z Belastingdienst. Większością aktualizacji można zarządzać online za pośrednictwem portalu „My KVK” przy użyciu DigiD lub danych uwierzytelniających upoważnionego przedstawiciela. Prawidłowa dokumentacja gwarantuje, że Twój odpis z KVK zawsze odzwierciedla aktualny stan prawny Twojego przedsiębiorstwa.
Składanie sprawozdań finansowych
Każda Dutch BV musi składać roczne sprawozdania finansowe do KVK. Wymagany poziom szczegółowości tych sprawozdań zależy od wielkości spółki, klasyfikowanej jako mikro, mała, średnia lub duża na podstawie obrotów, wartości aktywów oraz liczby pracowników. Nieterminowe złożenie sprawozdań finansowych jest uznawane za przestępstwo gospodarcze i może prowadzić do osobistej odpowiedzialności dyrektorów. W Intercompany Solutions wspieramy naszych klientów kompleksowymi usługami księgowymi, aby zapewnić spełnienie zarówno obowiązków podatkowych, jak i wymogów KVK w ustawowych terminach. Integrując sprawozdawczość finansową ze zgodnością z wymogami KVK, utrzymujesz status korporacyjny niezbędny do założenia firmy w Holandii i skalowania działalności międzynarodowej.
Ostatnia aktualizacja: sierpień 2026
Finalizacja wejścia na rynek holenderski
Uzyskanie numeru KVK w Holandii stanowi fundamentalny krok w ustanowieniu legalnej obecności gospodarczej w Unii Europejskiej. Przedstawiliśmy procedurę techniczną wymaganą do rejestracji, w tym opłatę ustawową w wysokości 85,15 EUR na rok 2026 oraz obowiązkowe zgłoszenie UBO dla osób fizycznych posiadających ponad 25% udziałów. Skorzystanie ze ścieżki zalegalizowanego pełnomocnictwa zapewnia, że Państwa firma może zostać w pełni zarejestrowana i aktywna bez logistycznego ciężaru podróży międzynarodowych.
Nasza kancelaria wnosi ponad dziewięć lat doświadczenia w zakresie holenderskiego prawa spółek oraz administracji podatkowej do każdego procesu rejestracji. Gwarantujemy 24-godzinny czas odpowiedzi i zazwyczaj finalizujemy proces zdalnego zakładania podmiotu w ciągu od 3 do 5 dni roboczych. Taka efektywność pozwala na przejście od wstępnego planowania do aktywnej działalności handlowej z pewnością, że Państwa infrastruktura prawna i podatkowa jest solidna. Prowadzenie rzetelnej dokumentacji i przestrzeganie 7-letniego okresu jej przechowywania zabezpieczy pozycję Państwa firmy w miarę skalowania działalności.
Z niecierpliwością czekamy na ułatwienie Państwu wejścia do holenderskiego ekosystemu biznesowego i wspieranie Państwa rozwoju w Holandii.
Często zadawane pytania
Jaki jest dokładny koszt rejestracji w KVK w 2026 roku?
Jednorazowa opłata rejestracyjna dla nowej spółki w Holenderskiej Izbie Handlowej wynosi 85,15 € w roku kalendarzowym 2026. Opłata ta jest obowiązkowa i podlega odliczeniu od podstawy opodatkowania Twojej firmy. Płatność jest zazwyczaj regulowana za pośrednictwem notariusza podczas zakładania Dutch BV lub uiszczana bezpośrednio kartą w przypadku osobistej wizyty w oddziale KVK. Płatności gotówkowe nie są akceptowane w żadnym oddziale KVK.
Czy mogę uzyskać numer KVK bez holenderskiego adresu prowadzenia działalności?
Nie można uzyskać numeru KVK w Holandii bez zarejestrowanego adresu prowadzenia działalności znajdującego się na terytorium Holandii. Adres ten służy jako oficjalny punkt kontaktowy dla organów administracji publicznej oraz podmiotów zewnętrznych. Musi to być fizyczna lokalizacja, w której działalność jest faktycznie zarządzana; skrytka pocztowa nie jest wystarczająca do celów rejestracji. Jeśli nie posiadasz fizycznego biura, musisz zabezpieczyć adres siedziby rejestrowej za pośrednictwem wyspecjalizowanego usługodawcy.
Ile czasu zajmuje obcokrajowcowi uzyskanie numeru KVK?
Zagraniczni przedsiębiorcy zazwyczaj otrzymują swój 8-cyfrowy numer identyfikacyjny w ciągu od 3 do 5 dni roboczych w przypadku wyboru procedury rejestracji zdalnej. Termin ten zakłada, że wszystkie dokumenty tożsamości oraz zalegalizowane pełnomocnictwo zostały poprawnie przygotowane. Gdy holenderski notariusz sporządzi akt założycielski i prześle wniosek drogą elektroniczną, KVK przetwarza rejestrację i nadaje numer niemal natychmiast.
Czy numer KVK to to samo co numer VAT?
Nie, numer KVK różni się od numeru identyfikacyjnego VAT. KVK nadaje 8-cyfrowy identyfikator handlowy po zarejestrowaniu spółki w Rejestrze Przedsiębiorstw. Holenderski urząd skarbowy (Belastingdienst) odrębnie nadaje numery VAT, które zazwyczaj docierają pocztą w ciągu 10 dni roboczych od utworzenia spółki. Podczas gdy numer KVK służy do identyfikacji handlowej, numer VAT jest przeznaczony wyłącznie do celów administracji podatkowej oraz handlu wewnątrzwspólnotowego w UE.
Co dzieje się z moim numerem KVK w przypadku zmiany formy działalności z jednoosobowej działalności gospodarczej na BV?
Zmiana formy prawnej z jednoosobowej działalności gospodarczej na spółkę z ograniczoną odpowiedzialnością (BV) skutkuje nadaniem nowego numeru KVK. Ponieważ BV stanowi odrębną od właściciela osobę prawną, dotychczasowa rejestracja musi zostać wyrejestrowana, a nowa otwarta. Przekształcenie to wymaga również nowego numeru identyfikacji podatkowej (RSIN) oraz nowego numeru VAT, ponieważ tożsamość podatkowa przedsiębiorstwa uległa fundamentalnej zmianie.
Czy muszę osobiście przyjechać do Holandii, aby zarejestrować się w KVK?
Osobista wizyta w Holandii nie jest wymagana w przypadku zakładania Dutch BV. Rejestrację można przeprowadzić zdalnie za pomocą zalegalizowanego pełnomocnictwa. Dokument ten upoważnia przedstawiciela do przeprowadzenia procedury założenia spółki oraz złożenia wniosku w KVK w Twoim imieniu. Jeśli jednak rejestrujesz się jako osoba prowadząca jednoosobową działalność gospodarczą, osobista wizyta w biurze KVK jest obowiązkowa w celu weryfikacji tożsamości oraz zezwolenia na pobyt.
Kto ma wgląd do moich danych osobowych w Rejestrze Przedsiębiorstw KVK?
Holenderski Rejestr Przedsiębiorstw jest publiczną bazą danych, co oznacza, że każdy ma dostęp do adresu siedziby Twojej spółki, nazwisk dyrektorów oraz uprawnień do reprezentacji. Ta przejrzystość jest wymogiem prawnym mającym na celu zagwarantowanie pewności i wiarygodności obrotu gospodarczego. Jednak dane prywatne, takie jak adres zamieszkania, są chronione przed dostępem publicznym i mogą je przeglądać wyłącznie właściwe organy, takie jak policja czy urząd skarbowy, lub określone podmioty wykazujące prawnie uzasadniony interes.
Czym jest rejestr UBO i czy muszę się w nim zarejestrować?
Rejestr UBO to prowadzona przez KVK obowiązkowa baza danych identyfikująca ostatecznych beneficjentów rzeczywistych (Ultimate Beneficial Owners), którzy posiadają ponad 25% udziałów lub praw głosu w spółce. Wszystkie holenderskie osoby prawne, w tym spółki BV, mają obowiązek zgłoszenia swoich UBO. Niedopełnienie tych obowiązków rejestracyjnych według stanu na 2026 rok może skutkować nałożeniem kar administracyjnych rozpoczynających się od 2 750 €. Celem rejestru jest przeciwdziałanie praniu pieniędzy oraz zapewnienie przejrzystości finansowej w całej UE.
Źródła
- KVK - Rejestracja w holenderskim Rejestrze Przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (Holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Holenderskie usługi płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |