


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandia zajęła 8. miejsce w rankingu IMD World Competitiveness Ranking 2026, co odzwierciedla wyraźny wzrost napędzany zaawansowaną infrastrukturą technologiczną oraz otwartością na handel międzynarodowy. Pomimo tej wysokiej pozycji wielu międzynarodowych przedsiębiorców waha się przed utworzeniem tutaj swojej obecności, obawiając się skomplikowanych przeszkód prawnych lub wysokich obciążeń fiskalnych. Poczucie niepokoju co do perspektywy zarządzania zagranicznym podmiotem jest naturalne, gdy nie ma się pewności, czy lokalny system wspiera rozwój firmy, czy też wymaga stałej fizycznej obecności w celu rejestracji i spełnienia wymogów prawnych.
Niniejsza profesjonalna analiza wyjaśnia, dlaczego warto założyć spółkę w Holandii, odnosząc się do konkretnych realiów strategicznych i prawnych w 2026 roku. Znajdziesz tu szczegółowe omówienie aktualnych stawek podatku dochodowego od osób prawnych, które wynoszą 19% dla zysków do 200 000 EUR, a także weryfikację procesu zdalnej rejestracji spółki. Jako wyspecjalizowana firma, Intercompany Solutions pełni funkcję profesjonalnego łącznika w procedurze opartej na zalegalizowanym pełnomocnictwie, umożliwiając w pełni zgodne z przepisami utworzenie Dutch BV bez konieczności podróży. Omówimy również jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR, limit odliczenia odsetek na poziomie 24,5% EBITDA oraz zmianę banku obsługującego Belastingdienst na Rabobank, aby zapewnić Twojej firmie pełną wiedzę i zgodność z regulacjami.
Kluczowe wnioski
- Rozróżnij powszechne mity dotyczące rajów podatkowych od rzeczywistych, zgodnych z wytycznymi OECD ram fiskalnych, które pozycjonują Holandię jako strategiczny węzeł handlowy.
- Poznaj dokładne wymogi dotyczące Dutch BV, w tym minimalny kapitał zakładowy w wysokości 0,01 EUR oraz obowiązkowy udział notariusza.
- Dowiedz się, dlaczego warto założyć spółkę w Holandii, aby wykorzystać potencjał siły roboczej, w której 93% osób biegle posługuje się językiem angielskim, co ułatwia zarządzanie bez znajomości języka niderlandzkiego.
- Zweryfikuj stawki podatku dochodowego od osób prawnych na 2026 rok, wynoszące 19% i 25,8%, a także zastosowanie zwolnienia partycypacyjnego dla struktur holdingowych.
- Poznaj kroki prawne niezbędne do zdalnej rejestracji za pośrednictwem zalegalizowanego pełnomocnictwa, co eliminuje konieczność podróży zagranicznych założycieli.
Holenderski klimat biznesowy: strategiczny węzeł a mit raju podatkowego
Holandia jest często określana mianem „bramy do Europy”, tytułem zdobytym dzięki strategicznej infrastrukturze i wieloletniej historii handlu. Podczas gdy niektórzy obserwatorzy określają tę jurysdykcję mianem raju podatkowego, w rzeczywistości są to ramy fiskalne zgodne ze standardami OECD, w których priorytetem jest przejrzystość oraz substancja ekonomiczna. Gospodarka Holandii utrzymuje czołową pozycję na świecie, zajmując 8. miejsce w rankingu WIPO Global Innovation Index 2025. Ranking ten podkreśla zaangażowanie kraju w postęp technologiczny i stabilne środowisko komercyjne.
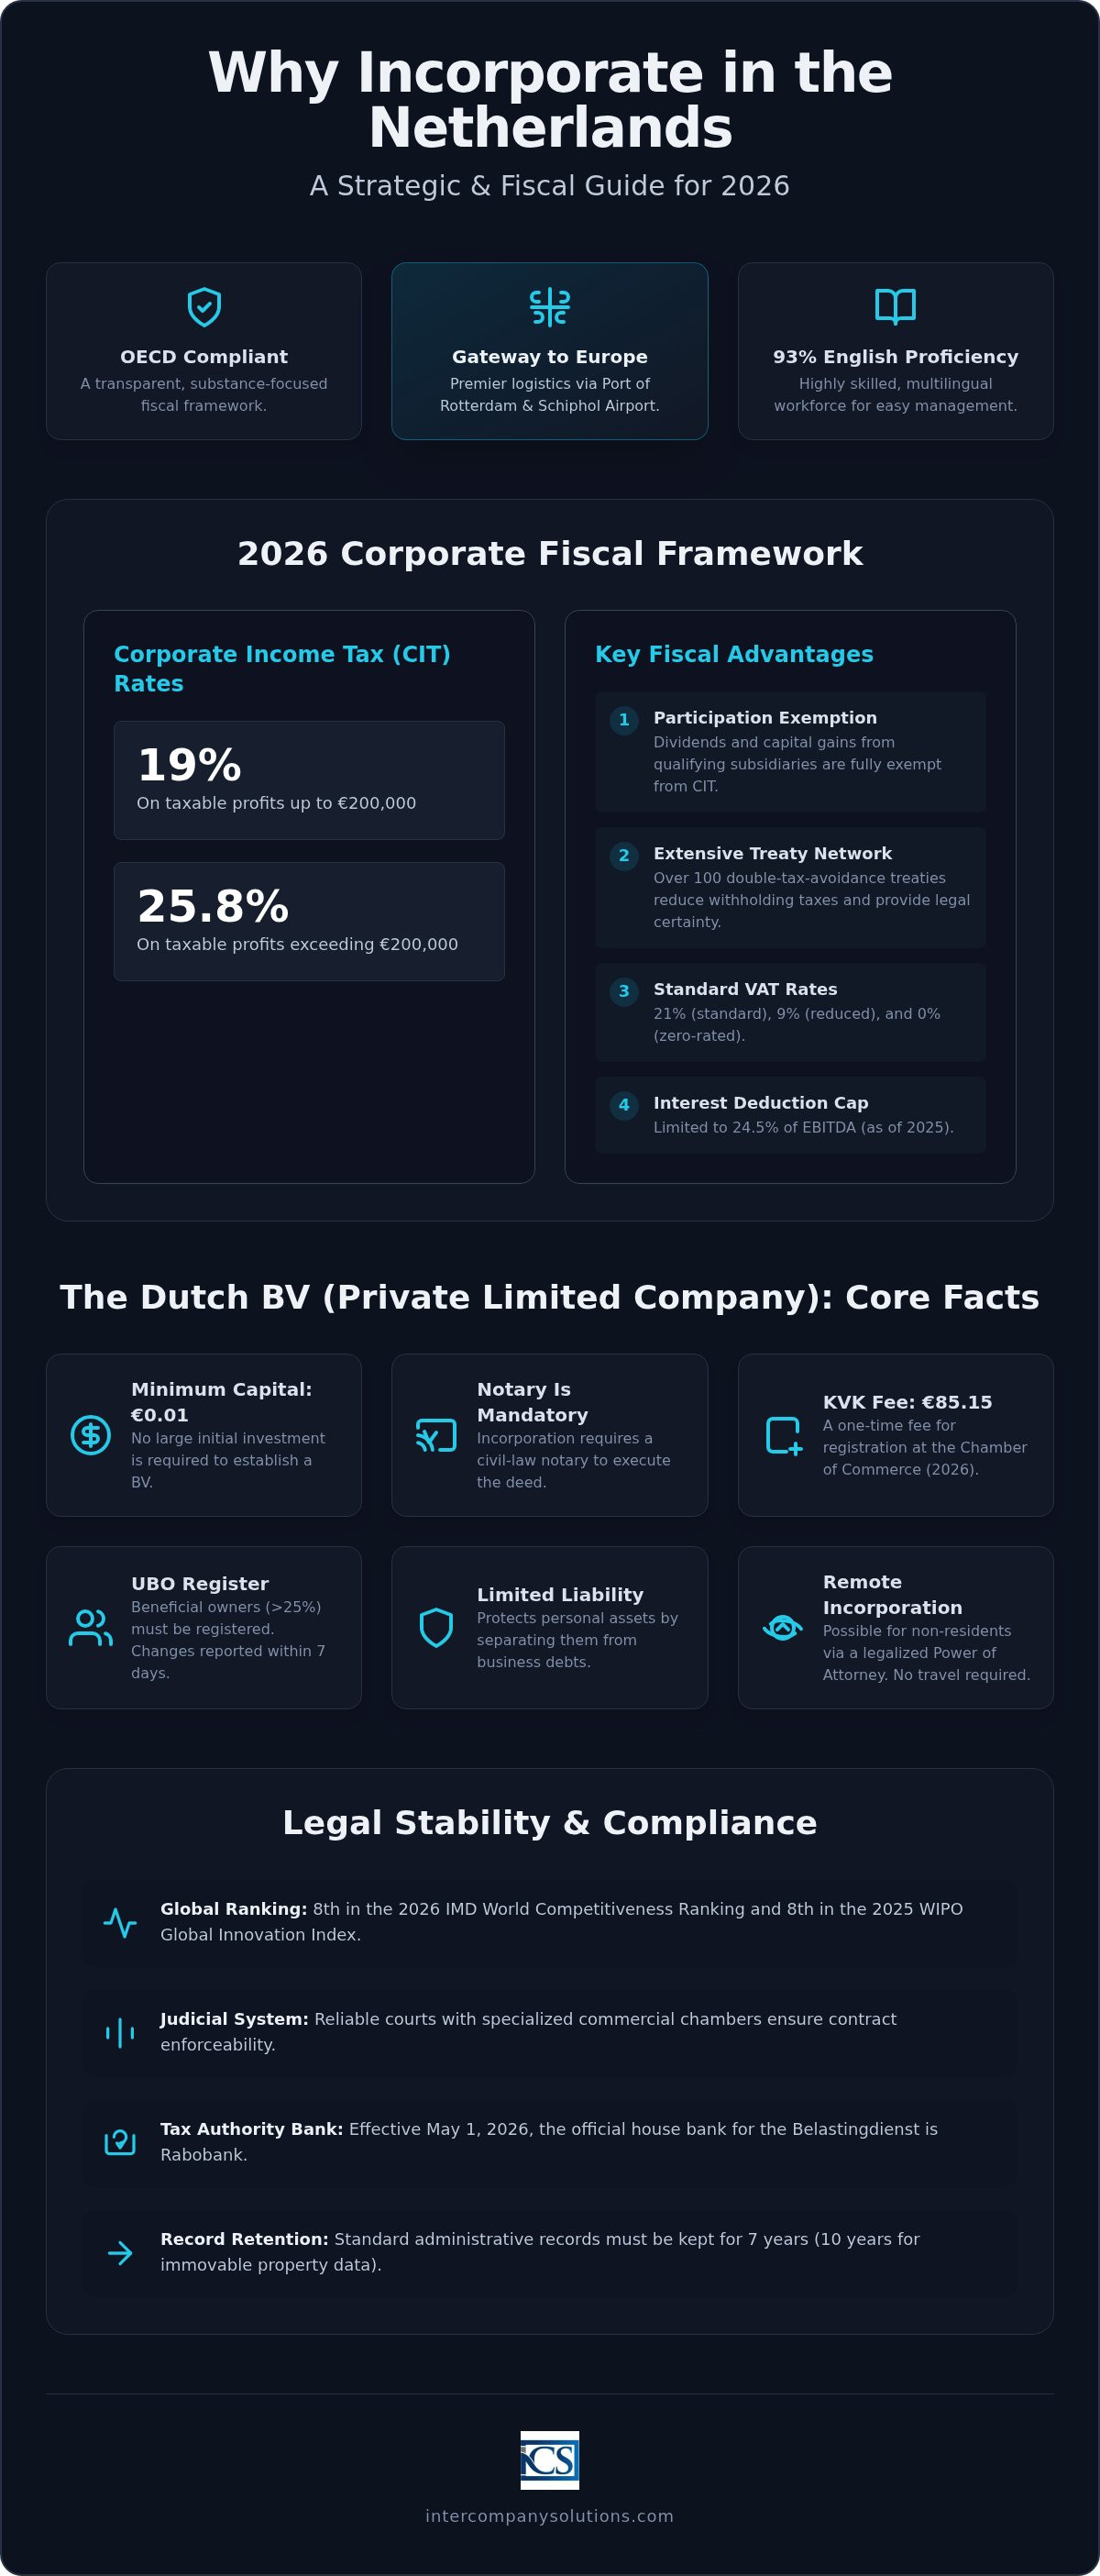
Jednym z głównych powodów, dla których warto założyć spółkę w Holandii, jest dostęp do sieci ponad 100 umów o unikaniu podwójnego opodatkowania. Umowy te zapewniają pewność prawną w handlu międzynarodowym, zapobiegając opodatkowaniu tego samego dochodu w dwóch różnych jurysdykcjach. Ramy te wspierają przewidywalny klimat biznesowy zamiast oferowania luk prawnych, co czyni kraj niezawodną bazą dla operacji międzynarodowych. Stawki podatku dochodowego od osób prawnych (CIT) na 2026 rok wynoszą 19% do kwoty 200 000 EUR oraz 25,8% powyżej tej kwoty, co jest zgodne ze średnimi europejskimi i świadczy o standardowym, niezerowym środowisku podatkowym.
Międzynarodowy handel i globalna łączność
Holenderska sieć logistyczna, skupiona wokół portu w Rotterdamie i lotniska Schiphol, pozwala na efektywne skalowanie działalności w całej Unii Europejskiej. Dla firm zajmujących się towarami fizycznymi Holandia oferuje efektywne pod względem VAT modele dystrybucji. Wykorzystanie Dutch BV może ułatwić odroczenie podatku VAT od importu, co znacząco poprawia płynność finansową podmiotów handlowych. Ta łączność rozciąga się na struktury holdingowe, w których sieć umów minimalizuje podatki u źródła od płatności transgranicznych, pod warunkiem że podmiot spełnia współczesne wymogi w zakresie substancji ekonomicznej. System został zaprojektowany w celu wspierania przepływu kapitału i towarów bez barier w postaci wielokrotnego opodatkowania.
Stabilność i pewność prawna
Zagraniczni inwestorzy wybierają Holandię ze względu na niezawodny system sądownictwa i wyspecjalizowane sądy gospodarcze. Spory są rozpatrywane z wysokim poziomem wiedzy merytorycznej, co gwarantuje egzekwowalność umów oraz ochronę praw. Holenderska Izba Handlowa (KVK) działa w sposób w pełni przejrzysty. Każdy nowy podmiot uiszcza opłatę rejestracyjną KVK w wysokości 85,15 EUR (2026, jednorazowo). Ta przejrzystość administracyjna obejmuje również ochronę własności intelektualnej. Holenderskie ramy prawne zapewniają solidną ochronę patentów i znaków towarowych, co stanowi kluczowy czynnik dla innowacyjnych przedsiębiorstw. Formy prawne takie jak BV, w przypadku których minimalny kapitał BV wynosi 0,01 EUR, wymagają udziału notariusza przy zakładaniu spółki. Proces ten zapewnia poziom formalnej rzetelności, który buduje zaufanie wśród międzynarodowych banków i partnerów.
Ostatni przegląd: wrzesień 2026
Struktura Dutch BV: wymogi i mity dotyczące kapitału
Rozpoczęcie działalności gospodarczej w obcej jurysdykcji często wiąże się z błędnymi przekonaniami dotyczącymi barier finansowych. Powszechnym mitem jest przekonanie, że założenie spółki z ograniczoną odpowiedzialnością wymaga dużego wkładu początkowego. W rzeczywistości minimalny kapitał BV wynoszący 0,01 EUR stanowi elastyczny punkt wejścia zarówno dla startupów, jak i międzynarodowych inwestorów. Ta dostępność jest jednym z powodów, dla których rejestracja spółki w Holandii jest popularnym wyborem wśród globalnych przedsiębiorców. W przeciwieństwie do eenmanszaak lub VOF, Dutch BV (Besloten Vennootschap) musi zostać założona za pośrednictwem notariusza, który sporządza i podpisuje akt założycielski.
Po podpisaniu aktu spółka musi zostać zarejestrowana w Izbie Handlowej (KVK). Opłata rejestracyjna KVK w wysokości 85,15 EUR (2026, jednorazowo) jest obowiązkowym kosztem administracyjnym. Wszystkie spółki BV muszą również zachować zgodność z przepisami dotyczącymi rejestru UBO poprzez identyfikację osób fizycznych przekraczających próg UBO >25% własności lub kontroli. Zgłoszenie zmian dotyczących UBO w terminie 7 dni jest obowiązkiem prawnym mającym na celu zapewnienie, że dane w KVK pozostają dokładne i przejrzyste.
Porównanie form prawnych
BV jest preferowaną strukturą dla większości zagranicznych przedsiębiorców, ponieważ oferuje ograniczoną odpowiedzialność i elastyczność operacyjną. Struktura ta jest głównym czynnikiem przemawiającym za rejestracją spółki w Holandii, ponieważ zapewnia profesjonalny wizerunek w handlu międzynarodowym. Dla kontrastu, NV wymaga minimalnego kapitału w wysokości 45 000 EUR i podlega bardziej rygorystycznym zasadom sprawozdawczości. Porównując BV z jednoosobową działalnością gospodarczą (eenmanszaak), główną zaletą jest rozdzielenie majątku osobistego i firmowego. Choć eenmanszaak jest łatwiejsza do założenia, właściciel ponosi osobistą odpowiedzialność za wszystkie zobowiązania. Wszystkie spółki BV muszą zapewnić złożenie swoich rocznych sprawozdań finansowych w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego, aby zachować status zgodności z przepisami.
Kwestie własności i rezydencji
Prawo holenderskie zezwala na w pełni zagraniczną własność. Akcjonariusze i dyrektorzy nie muszą mieszkać w Holandii ani posiadać holenderskiego obywatelstwa. Wymagany jest jednak lokalny adres prowadzenia działalności, aby zakończyć proces rejestracji. Netherlands Foreign Investment Agency podkreśla tę politykę otwartego rynku jako kluczowy motor międzynarodowego wzrostu. W 2026 roku ścieżka z wykorzystaniem poświadczonego pełnomocnictwa pozostaje standardem w zakresie Dutch BV Company Formation, umożliwiając zdalne założenie spółki założycielom będącym nierezydentami. Jeśli Państwa struktura obejmuje wiele poziomów międzynarodowych, można skontaktować się z naszym zespołem, aby omówić szczegółową dokumentację wymaganą do spełnienia wymogów w zakresie UBO.
Ostatni przegląd: wrzesień 2026
Rynek pracy i realia operacyjne dla obcokrajowców
Holenderski rynek pracy charakteryzuje się wysoką dostępnością dla międzynarodowych przedsiębiorców. Istotnym czynnikiem przemawiającym za rejestracją spółki w Holandii jest biegłość językowa lokalnej ludności. Dane statystyczne potwierdzają, że 93% populacji Holandii biegle posługuje się językiem angielskim, co pozwala zagranicznym dyrektorom na zarządzanie podmiotami bez konieczności nauki języka niderlandzkiego. Ta zbieżność kulturowa zmniejsza trudności operacyjne podczas rekrutacji i codziennego zarządzania, ponieważ dyskusje techniczne oraz wnioski prawne mogą być często prowadzone w języku angielskim.
Holandia nieustannie przyciąga globalne talenty dzięki uldze podatkowej 30% ruling. Na 2026 rok ulga ta została ograniczona limitem wynagrodzenia w wysokości 262 000 EUR. Choć częściowy status nierezydenta został zniesiony dla nowych wnioskodawców od 1 stycznia 2025 roku, ulga pozostaje potężnym narzędziem przyciągania wysoko wykwalifikowanych migrantów. Lokalna siła robocza zajmuje obecnie 3. miejsce na świecie pod względem poziomu wykształcenia. Ten standard edukacyjny stanowi przekonujący powód, dla którego warto założyć spółkę w Holandii, gdy celem jest zbudowanie wysoce wydajnego zespołu o specjalistycznych umiejętnościach technicznych.
Zatrudnianie i zgodność z przepisami płacowymi
Zgodność z holenderskim prawem pracy jest obowiązkowa dla każdej spółki BV zatrudniającej pracowników. Wszelkie stosunki pracy muszą być udokumentowane pisemnymi umowami określającymi wynagrodzenie, wymiar czasu pracy oraz okresy wypowiedzenia. Dla firm, które muszą szybko skalować działalność bez tworzenia pełnego wewnętrznego działu kadr, skorzystanie z usług Employer of Record (EOR) stanowi praktyczne rozwiązanie. Pozwala to na natychmiastowe zatrudnienie personelu przy jednoczesnym zapewnieniu pełnej zgodności z lokalnymi przepisami. Profesjonalne usługi kadrowo-płacowe w Holandii mogą zarządzać tymi skomplikowanymi wymogami administracyjnymi, w tym składkami emerytalnymi i zgłoszeniami do ubezpieczeń społecznych.
Innowacje i ekosystem technologiczny
Holandia stanowi główny ośrodek dla sektorów fintech, agrifood oraz zrównoważonej energii. Innowacyjne firmy często korzystają z WBSO (ulgi podatkowej na badania i rozwój), która obniża podatek od wynagrodzeń i składki na ubezpieczenia społeczne w odniesieniu do działalności badawczo-rozwojowej. Środowisko to jest wspierane przez liczne akceleratory technologiczne oraz przyjazne dla startupów podejście regulacyjne. Ustanowienie obecności w tym kraju zapewnia bliskość głównych rynków europejskich oraz oparty na współpracy ekosystem, który ceni postęp technologiczny. Pozycja kraju na 8. miejscu w rankingu WIPO Global Innovation Index 2025 dodatkowo potwierdza jego status wiodącej lokalizacji dla działalności badawczo-rozwojowej.
Ostatni przegląd: wrzesień 2026
Korzyści podatkowe: stawki podatkowe na 2026 rok i zwolnienie partycypacyjne
Holenderski system podatkowy bywa często błędnie postrzegany jako charakteryzujący się nadmiernie wysokimi stawkami. Chociaż standardowe stawki podatku dochodowego od osób prawnych (CIT) na 2026 rok wynoszą 19% dla zysków do 200 000 EUR oraz 25,8% od nadwyżki, efektywne obciążenie podatkowe dla wielu przedsiębiorstw międzynarodowych pozostaje konkurencyjne. Ta równowaga pomiędzy stawkami standardowymi a konkretnymi zachętami stanowi główny powód, dla którego warto założyć spółkę w Holandii zarówno w celach handlowych, jak i holdingowych. Podatek od towarów i usług (VAT) jest również przejrzyście ustrukturyzowany, ze stawką podstawową 21%, stawką obniżoną 9% oraz stawką 0% dla określonych transakcji międzynarodowych, takich jak wewnątrzwspólnotowe dostawy towarów w ramach UE.
Zwolnienie partycypacyjne dla spółek holdingowych
Jednym z najważniejszych filarów holenderskiego prawa podatkowego jest zwolnienie partycypacyjne. Zasada ta zapewnia, że dywidendy i zyski kapitałowe uzyskane z kwalifikującej się spółki zależnej nie podlegają opodatkowaniu na poziomie holenderskiej spółki holdingowej. Aby zakwalifikować się do zwolnienia, podmiot holenderski musi zasadniczo posiadać co najmniej 5% udziałów w spółce zależnej. Rozwiązanie to zapobiega podwójnemu opodatkowaniu w ramach grup kapitałowych i czyni ten kraj idealną lokalizacją dla regionalnych central holdingowych. Bardziej szczegółową analizę tych kryteriów można znaleźć w naszym przewodniku po holenderskim zwolnieniu partycypacyjnym. Zwolnienie to jest istotnym czynnikiem dla globalnych inwestorów decydujących o założeniu spółki w Holandii w celu zarządzania międzynarodowymi portfelami.
Odliczenie odsetek i zgodność w zakresie CIT
Stabilność podatkowa w 2026 roku wiąże się również z przestrzeganiem ograniczeń w zakresie odliczania odsetek. Odliczenie odsetek netto jest obecnie ograniczone do 24,5% wskaźnika EBITDA spółki lub progu 1 mln EUR, w zależności od tego, która z tych kwot jest wyższa. Zasada ta jest zgodna z unijnymi dyrektywami przeciwko unikaniu opodatkowania i wymaga precyzyjnej księgowości w celu zapewnienia pełnej zgodności. Przedsiębiorstwa muszą także stosować rygorystyczne standardy przechowywania dokumentacji; dokumentacja biznesowa musi być przechowywana przez 7 lat, natomiast dokumenty dotyczące nieruchomości wymagają 10-letniego okresu przechowywania.
Zmiany administracyjne w 2026 roku obejmują zmianę banku obsługującego Belastingdienst. Od 1 maja 2026 roku bankiem obsługującym Belastingdienst jest Rabobank. Zapewnienie, aby systemy księgowe oraz instrukcje płatnicze uwzględniały tę zmianę, ma kluczowe znaczenie dla terminowego wywiązywania się z obowiązków podatkowych. Utrzymanie tych wysokich standardów przejrzystości i zgodności pozwala zachować integralność holenderskiego środowiska biznesowego dla właścicieli zagranicznych.
Ostatni przegląd: wrzesień 2026
Zdalna rejestracja spółki: ścieżka prawna dla nierezydentów
Powszechnym błędnym przekonaniem wśród międzynarodowych założycieli jest to, że utworzenie holenderskiej spółki wymaga osobistej podróży do Holandii. Choć dawniej obecność na miejscu była wymagana, nowoczesne ramy prawne umożliwiają w pełni zdalną procedurę. Ta dostępność stanowi przekonujący powód, by założyć spółkę w Holandii, ponieważ pozwala przedsiębiorcom na rozpoczęcie działalności ze swojego kraju bez logistycznego ciężaru podróży międzynarodowych. Dla założycieli spoza UE sprawdzoną ścieżką jest procedura z wykorzystaniem zalegalizowanego pełnomocnictwa (Power of Attorney - PoA).
Zdalna rejestracja trwa zazwyczaj od 3 do 5 dni roboczych od momentu skompletowania niezbędnej dokumentacji. Udział holenderskiego notariusza jest obowiązkowy przy zakładaniu BV; odpowiada on za sporządzenie i podpisanie aktu założycielskiego. Korzystając ze ścieżki pełnomocnictwa (PoA), założyciel upoważnia notariusza lub przedstawiciela do podpisania aktu w jego imieniu. Zapewnia to pełną moc prawną procesu, gwarantując jednocześnie szybkość i elastyczność wymaganą przez międzynarodowe przedsiębiorstwa.
Kroki procedury zdalnego zakładania spółki
Zdalny proces rozpoczyna się od przedłożenia dokumentów i rygorystycznej weryfikacji tożsamości. Założyciele muszą dostarczyć zalegalizowane kopie dokumentów tożsamości oraz potwierdzenie adresu zamieszkania. Jeżeli wspólnikiem jest zagraniczna osoba prawna, wymagane są dodatkowe dokumenty korporacyjne, takie jak wyciąg z zagranicznego rejestru handlowego. Po zweryfikowaniu tych dokumentów notariusz przygotowuje projekt aktu założycielskiego. Następnie założyciel podpisuje pełnomocnictwo w kraju swojego zamieszkania, co w zależności od jurysdykcji często wymaga legalizacji lub klauzuli apostille. Możesz skorzystać ze specjalistycznych usług zakładania spółek Dutch BV, aby zarządzać tymi wymogami proceduralnymi i koordynować współpracę z notariuszem. Po podpisaniu aktu przez notariusza spółka zostaje zarejestrowana w Izbie Handlowej (KVK), po czym uiszczana jest jednorazowa opłata rejestracyjna KVK w wysokości 85,15 EUR.
Zgodność z przepisami po rejestracji spółki
Po formalnym utworzeniu BV uwaga skupia się na bieżącej zgodności operacyjnej. Handel międzynarodowy wymaga uzyskania zarówno numeru VAT, jak i numeru EORI. W przypadku podmiotów należących do kapitału zagranicznego uzyskanie numeru VAT trwa zazwyczaj od 6 do 8 tygodni. Konieczne będzie również otwarcie firmowego rachunku bankowego do zarządzania kapitałem i płatnościami podatkowymi. Chociaż banki tradycyjne są jedną z opcji, wielu założycieli wybiera rozwiązania cyfrowe, takie jak bunq, ze względu na procesy wdrożeniowe dostosowane do obsługi zdalnej. Pierwsze 12 miesięcy ma kluczowe znaczenie dla ustanowienia substratu majątkowo-osobowego (corporate substance), co obejmuje utrzymanie lokalnego adresu siedziby oraz terminowe składanie wszystkich deklaracji administracyjnych. Złożenie rocznego sprawozdania finansowego w KVK w terminie 12 miesięcy od zakończenia roku obrotowego jest wymogiem obowiązkowym pozwalającym uniknąć kar. Konsekwentna zgodność z przepisami w tym okresie wzmacnia wiarygodność holenderskiego podmiotu w oczach Belastingdienst oraz partnerów międzynarodowych.
Ostatni przegląd: wrzesień 2026
Zabezpieczenie strategicznego wejścia na rynek holenderski
Holandia pozostaje wiodącą gospodarką pod kątem ekspansji międzynarodowej, zapewniając stabilne środowisko podatkowe oraz wysoko wykształconą kadrę pracowniczą. Dzięki zrozumieniu stawki podatku dochodowego od osób prawnych (CIT) wynoszącej 19% dla zysków do 200 000 EUR oraz mocy prawnej rejestracji zdalnej, założyciele mogą odrzucić powszechne mity. Te fakty operacyjne dowodzą, dlaczego założenie spółki w Holandii jest racjonalną decyzją dla przedsiębiorstw celujących w jednolity rynek europejski w 2026 roku.
Intercompany Solutions ułatwia to przejście poprzez przyspieszony proces rejestracji trwający od 3 do 5 dni. Specjalizujemy się w złożonych sprawach założycieli spoza UE i zapewniamy kompleksowe wsparcie w zakresie VAT oraz księgowości, gwarantując pełną zgodność z wymogami holenderskich organów podatkowych. Nasz zespół zajmuje się formalnościami proceduralnymi związanymi ze ścieżką zalegalizowanego pełnomocnictwa, dzięki czemu możesz skupić się na skalowaniu swojej działalności.
Założenie Dutch BV to metodyczny proces wymagający precyzji. Jesteśmy gotowi dostarczyć wiedzę ekspercką niezbędną do zabezpieczenia przyszłości Twojej firmy w Holandii.
Ostatni przegląd: wrzesień 2026
Najczęściej zadawane pytania
Czy mogę założyć spółkę w Holandii, nie będąc rezydentem?
Tak, rezydentura nie jest wymogiem prawnym dla wspólników ani dyrektorów Dutch BV. Międzynarodowi przedsiębiorcy z ponad 50 krajów założyli podmioty bez konieczności mieszkania w Holandii. Nie musisz być rezydentem, aby zapewnić lokalny adres siedziby na potrzeby rejestracji w KVK. Ta elastyczność stanowi istotny powód, by założyć spółkę w Holandii, ponieważ umożliwia globalną strukturę własnościową przy jednoczesnym zachowaniu profesjonalnej europejskiej siedziby głównej.
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
W przypadku prywatnej spółki z ograniczoną odpowiedzialnością minimalny kapitał dla BV wynosi 0,01 EUR. Ten niski próg zastąpił dawny wymóg 18 000 EUR, czyniąc tę strukturę dostępną dla startupów i małych przedsiębiorstw. Możesz zdecydować się na wyemitowanie wyższego kapitału, jeśli wymaga tego Twoja strategia biznesowa, jednak ustawowe minimum pozostaje symboliczne. Kapitał ten musi zostać zadeklarowany podczas procesu zakładania spółki realizowanego przez notariusza w momencie sporządzenia aktu założycielskiego.
Jak długo trwa proces rejestracji spółki w Holandii dla cudzoziemców?
Dla zagranicznych przedsiębiorców rejestracja trwa zazwyczaj od 3 do 5 dni roboczych. Czas ten zależy od stopnia skomplikowania struktury udziałowej oraz terminowego dostarczenia zalegalizowanych dokumentów. Po sporządzeniu aktu założycielskiego przez notariusza rejestracja jest finalizowana poprzez uiszczenie opłaty rejestracyjnej KVK w wysokości 85,15 EUR (jednorazowa, 2026 rok). Kładziemy nacisk na efektywność, aby zapewnić, że Twoja firma rozpocznie działalność i będzie gotowa do rejestracji do VAT tak szybko, jak to możliwe.
Czy muszę mówić po niderlandzku, aby założyć firmę w Holandii?
Nie musisz mówić po niderlandzku, aby z powodzeniem założyć firmę w Holandii. Język angielski jest tutaj podstawowym językiem w handlu międzynarodowym, a 93% populacji posługuje się nim biegle. Większość instytucji państwowych, w tym administracja podatkowo-celna, udostępnia informacje w języku angielskim. Ta dostępność językowa upraszcza codzienne operacje i rekrutację, umożliwiając sprawną komunikację z lokalnymi pracownikami, partnerami oraz profesjonalnymi dostawcami usług bez barier językowych.
Jakie są stawki podatku dochodowego od osób prawnych w Holandii na 2026 rok?
Stawki podatku dochodowego od osób prawnych na 2026 rok wynoszą: CIT 19% do kwoty 200 000 EUR oraz 25,8% powyżej tej kwoty. Stawki te pozostają stabilne od 2023 roku, zapewniając przewidywalne otoczenie fiskalne. Zrozumienie tych przedziałów pozwala ocenić, dlaczego warto założyć spółkę w Holandii, gdyż początkowa stawka 19% jest konkurencyjna w porównaniu z wieloma innymi jurysdykcjami europejskimi. Od 1 maja 2026 roku bankiem obsługującym Belastingdienst jest Rabobank, który przyjmuje wszystkie płatności przychodzące.
Czy proces zakładania spółki może zostać przeprowadzony całkowicie zdalnie?
Założyciele mogą przeprowadzić proces tworzenia spółki w pełni zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa (PoA). Metoda ta pozwala notariuszowi podpisać akt założycielski w Twoim imieniu, dzięki czemu nie musisz przyjeżdżać do Holandii. Wymagane jest dostarczenie zalegalizowanego dokumentu tożsamości oraz podpisanie pełnomocnictwa w kraju zamieszkania. Taka dostępność zdalna stanowi standardową usługę dla międzynarodowych założycieli, gwarantując w pełni legalną procedurę bez ponoszenia kosztów podróży.
Czym jest ulga 30% (30% ruling) i jakie korzyści przynosi mojej holenderskiej firmie?
Kwalifikujący się pracownicy międzynarodowi mogą skorzystać z ulgi 30% (30% ruling), czyli podatkowego mechanizmu zwrotu kosztów, który umożliwia pracodawcom wypłatę części wynagrodzenia w formie wolnej od podatku. W 2026 roku limit tego świadczenia przypada na wynagrodzenie do wysokości 262 000 EUR. Rozwiązanie to ma na celu przyciągnięcie wysoko wykwalifikowanych migrantów poprzez obniżenie ich obciążenia podatkiem dochodowym od osób fizycznych. Dla Twojej holenderskiej spółki ulga ta stanowi potężne narzędzie rekrutacyjne, ułatwiające pozyskanie wyspecjalizowanych talentów międzynarodowych, których zatrudnienie na rynku lokalnym mogłoby być utrudnione.
Sources
- ICS Payroll - usługi kadrowo-płacowe w Holandii
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Prowadzenie działalności gospodarczej
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- BOIP - Rejestracja znaków towarowych w Beneluksie
- WIPO - System madrycki
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cło
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |