


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandia służy jako główny węzeł logistyczny dla europejskiej dystrybucji żywności, przetwarzając rocznie miliony ton produktów rolnych za pośrednictwem swojej zaawansowanej infrastruktury portowej. Utworzenie obecności w tym kraju wymaga czegoś więcej niż tylko planu logistycznego; wymaga rygorystycznego podejścia do norm bezpieczeństwa żywności Unii Europejskiej oraz holenderskiego prawa spółek. Zdajemy sobie sprawę, że zagraniczni założyciele często zmagają się ze złożonością przepisów NVWA oraz niuansami zarządzania holenderskim podmiotem z zagranicy. Aby odpowiedzieć na te wyzwania, opracowaliśmy niniejszy materiał w celu: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność, który koncentruje się na zgodności z przepisami prawa oraz gotowości operacyjnej.
Zyskają Państwo profesjonalne omówienie obowiązkowych ram prawnych i podatkowych, w tym procesu zdalnego tworzenia Dutch BV przy użyciu zalegalizowanego pełnomocnictwa. Metoda ta sprawia, że nie muszą Państwo podróżować do Holandii w celu podpisania aktu założycielskiego przed notariuszem. Szczegółowo opiszemy również wymogi dotyczące uzyskania numeru EORI do celów celnych oraz rejestracji w holenderskim Urzędzie ds. Bezpieczeństwa Żywności i Produktów Konsumenckich (NVWA). Podążając tą uporządkowaną ścieżką, mogą Państwo zabezpieczyć swój status podatnika VAT i upewnić się, że Państwa działalność spełnia wymogi progu 19% podatku dochodowego od osób prawnych, zachowując przy tym niezbędny siedmioletni okres przechowywania dokumentacji administracyjnej.
Kluczowe wnioski
- Dutch BV to standardowa struktura prawna w międzynarodowym handlu żywnością, oferująca ograniczoną odpowiedzialność, która chroni majątek osobisty przed ryzykiem, takim jak wycofanie produktów z rynku czy ich zepsucie.
- Przedsiębiorcy niebędący rezydentami mogą przeprowadzić proces założycielski zdalnie za pomocą zalegalizowanego pełnomocnictwa, co pozwala uniknąć konieczności podróży międzynarodowej w celu spotkania z notariuszem.
- Zgodność z wymogami holenderskiego Urzędu ds. Bezpieczeństwa Żywności i Produktów Konsumenckich (NVWA) jest obowiązkowa, aby zagwarantować, że wszystkie importowane towary spełniają europejskie normy bezpieczeństwa i etykietowania.
- Uzyskanie numeru EORI oraz zezwolenia na podstawie art. 23 jest niezbędne do sprawnej odprawy celnej i odroczenia płatności podatku VAT przy imporcie.
- Skorzystaj z tego materiału, aby Stworzyć: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność, zawierający szczegółowe informacje na temat stawki podatku dochodowego od osób prawnych wynoszącej 19% dla zysków do 200 000 EUR.
Wybór struktury Dutch BV do importu żywności
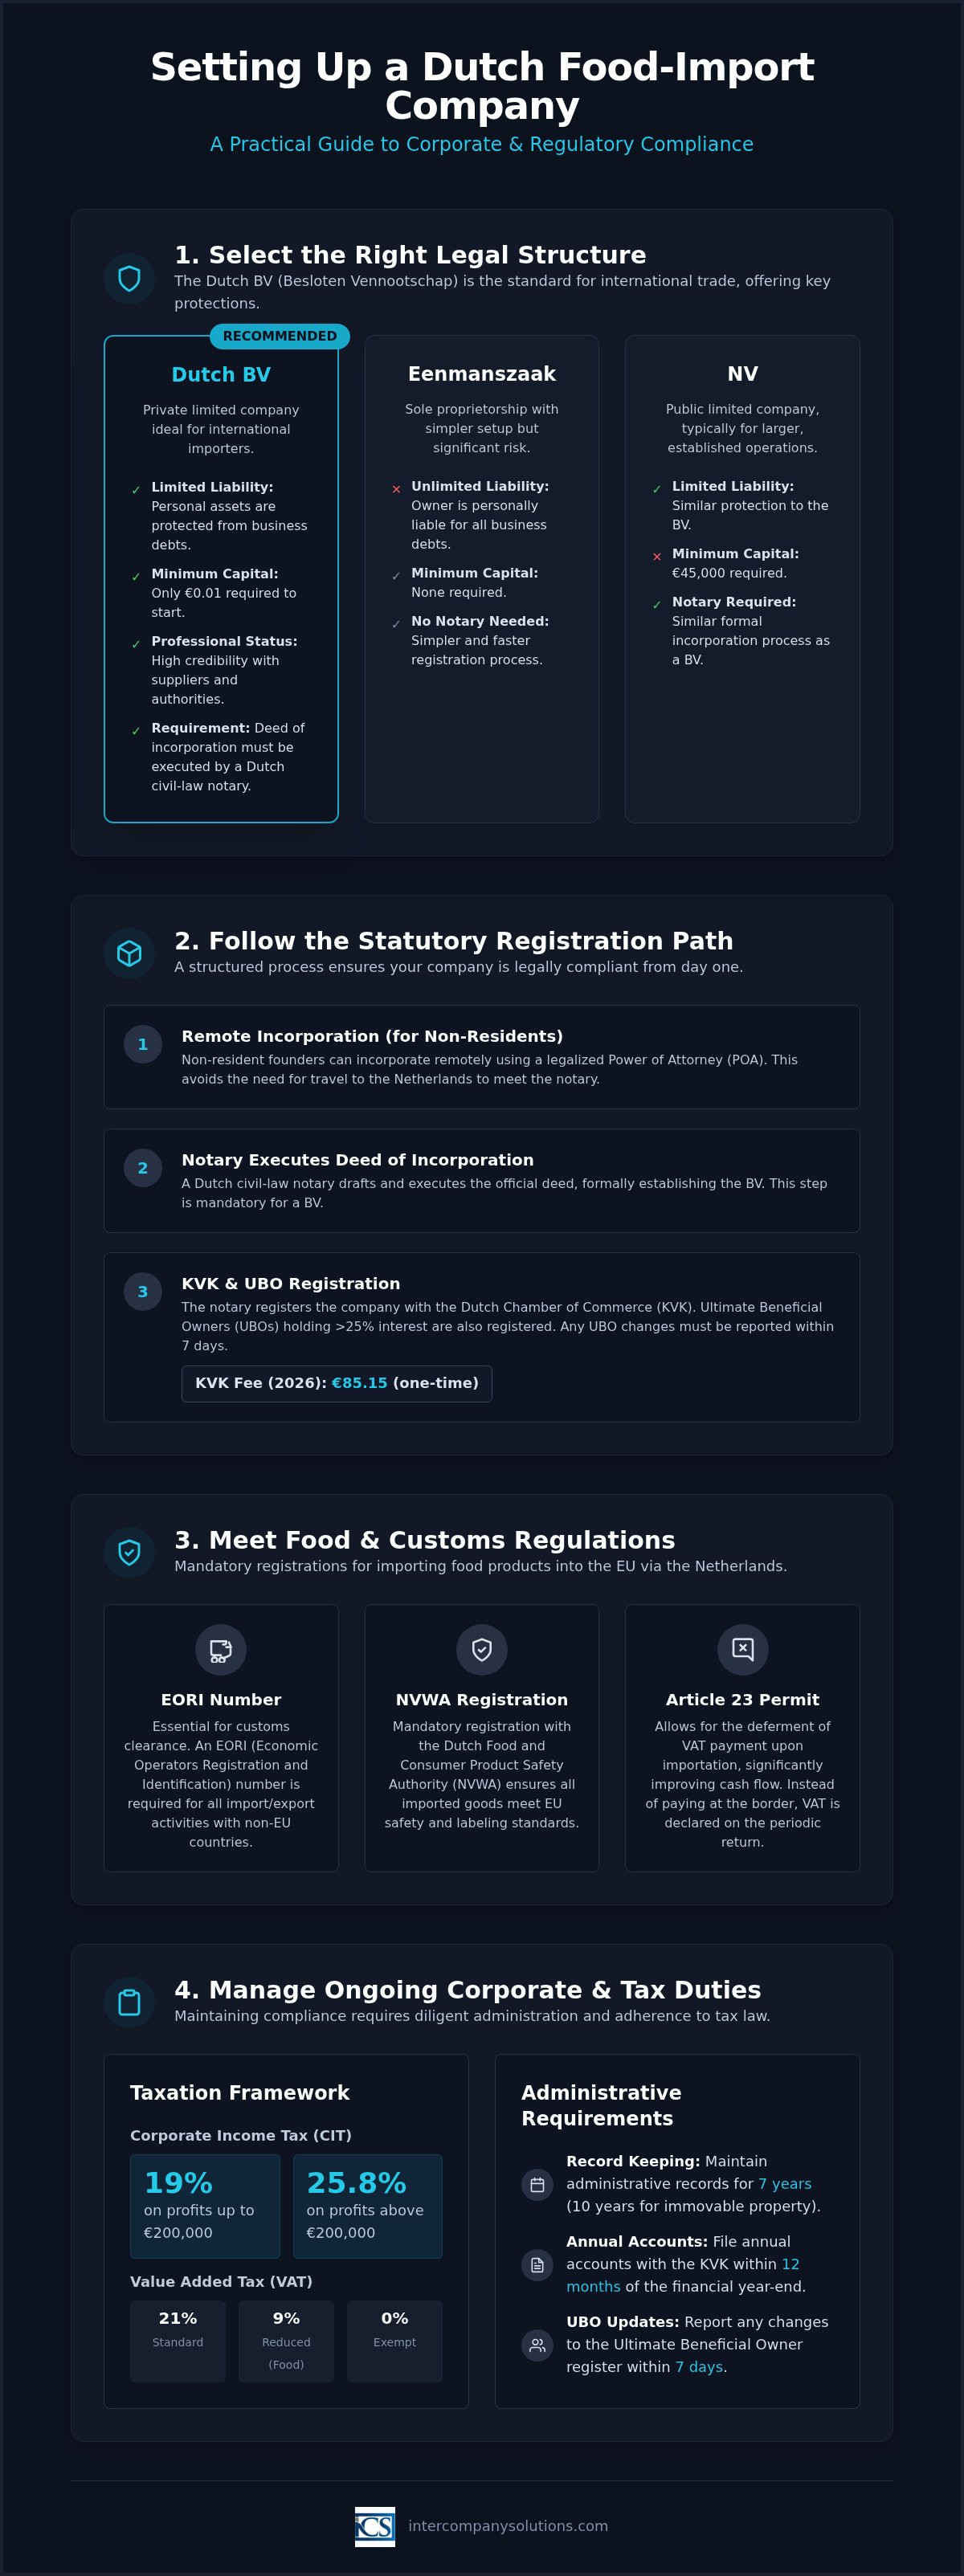
Besloten Vennootschap (BV) to najskuteczniejsza forma prawna dla handlu międzynarodowego w Holandii. Funkcjonuje jako prywatna spółka z ograniczoną odpowiedzialnością, w której kapitał zakładowy dzieli się na udziały. Dla osób, których celem jest Create: Practical guide for setting up a Dutch food-import company, wybór tej struktury stanowi pierwszy krok w kierunku stworzenia profesjonalnej obecności rynkowej. Holenderska spółka BV oferuje elastyczne ramy prawne, wymagając minimalnego kapitału zakładowego w wysokości zaledwie 0,01 EUR. W przeciwieństwie do jednoosobowej działalności gospodarczej, założenie BV wymaga sporządzenia aktu założycielskiego przez holenderskiego notariusza prawa cywilnego oraz posiadania zarejestrowanego adresu siedziby na terytorium kraju.
Jednym z głównych powodów, dla których importerzy żywności decydują się na BV, jest ochrona majątku osobistego. Branża spożywcza niesie ze sobą nieodłączne ryzyka, takie jak psucie się produktów, skażenia czy wycofywanie partii towaru na dużą skalę. W strukturze BV odpowiedzialność spółki jest ograniczona do jej własnego majątku. Oznacza to, że dyrektorzy i wspólnicy nie ponoszą osobistej odpowiedzialności za zobowiązania spółki, chyba że wykazane zostanie rażące naruszenie zasad zarządzania (mismanagement). Ta prawna rozdzielność jest kluczowa dla zachowania bezpieczeństwa finansowego podczas obrotu towarami łatwo psującymi się na arenie międzynarodowej.
Zalety spółki BV w handlu międzynarodowym
Dutch BV zapewnia istotne korzyści podatkowe, w szczególności za sprawą zwolnienia z tytułu udziału (participation exemption). Zasada ta gwarantuje, że dywidendy oraz zyski kapitałowe pochodzące z kwalifikowanych spółek zależnych nie podlegają opodatkowaniu na poziomie spółki matki, co jest idealnym rozwiązaniem dla struktur holdingowych o globalnym zasięgu. Ponadto rejestracja spółki BV w rejestrze handlowym KVK natychmiast buduje wiarygodność w relacjach z holenderskimi detalistami oraz europejskimi dostawcami. Zagraniczni przedsiębiorcy często zarządzają tymi podmiotami z zagranicy. Prawo holenderskie zezwala na zarządzanie zdalne, a sam proces powołania podmiotu może zostać przeprowadzony na podstawie zalegalizowanego pełnomocnictwa (POA). Dzięki temu dyrektorzy będący nierezydentami nie muszą podróżować do Holandii, aby osobiście stawić się u notariusza.
Porównanie z innymi formami prawnymi
Wybór właściwej formy prawnej to kwestia wyważenia ryzyka oraz wymogów administracyjnych. Eenmanszaak (jednoosobowa działalność gospodarcza) nie wymaga udziału notariusza ani wniesienia kapitału minimalnego, lecz pozostawia majątek osobisty właściciela w pełni wyeksponowany na roszczenia wierzycieli przedsiębiorstwa. Z kolei NV (spółka akcyjna) wymaga minimalnego kapitału zakładowego w wysokości 45 000 EUR; struktura ta jest na ogół zbyt skomplikowana na etapie rozpoczynania działalności importowej. Większość przedsiębiorców uważa, że usługi zakładania Dutch BV zapewniają najbardziej optymalną ścieżkę rozwoju. Chociaż spółka BV wymaga składania rocznych sprawozdań finansowych w terminie 12 miesięcy od zakończenia roku obrotowego oraz przechowywania dokumentacji przez siedem lat, to korzyści wynikające z ograniczonej odpowiedzialności oraz profesjonalnego statusu przewyższają te obowiązki administracyjne. Rozwiązanie to pozostaje fundamentem dla każdego przewodnika Create: Practical guide for setting up a Dutch food-import company.
Rejestracja statutowa w KVK oraz organach podatkowych
Formalna procedura rejestracyjna rozpoczyna się u holenderskiego notariusza prawa cywilnego po ostatecznym ustaleniu struktury spółki. Krok ten jest obligatoryjny, ponieważ notariusz musi sporządzić i podpisać akt założycielski. Dla przedsiębiorców międzynarodowych Holandia udostępnia uproszczoną ścieżkę rejestracji zdalnej. Założyciele spoza UE mogą skorzystać z zalegalizowanego pełnomocnictwa (POA), które upoważnia notariusza do podpisania aktu w ich imieniu. Eliminuje to konieczność osobistego przyjazdu do Holandii, ułatwiając realizację Create: Practical guide for setting up a Dutch food-import company bezpośrednio z kraju ojczystego.
W trakcie procedury założycielskiej należy zarejestrować spółkę w KVK. Opłata rejestracyjna w KVK w 2026 roku wynosi jednorazowo 85,15 EUR. Równolegle notariusz dokonuje zgłoszenia beneficjentów rzeczywistych spółki (UBO) do rejestru UBO. Za UBO uznaje się każdą osobę fizyczną posiadającą bezpośrednio lub pośrednio ponad 25% udziałów, praw głosu lub praw własności w spółce. Wszelkie późniejsze zmiany danych UBO należy zgłaszać w terminie 7 dni, aby zachować zgodność z holenderskimi przepisami o przeciwdziałaniu praniu pieniędzy (AML).
Procedura rejestracji krok po kroku
Proces przebiega według ściśle określonej kolejności, co gwarantuje jego ważność prawną. W pierwszej kolejności należy przedłożyć wybranemu notariuszowi ważne dokumenty tożsamości oraz zalegalizowane pełnomocnictwo (POA). Po sporządzeniu aktu notarialnego notariusz przeprowadza rejestrację podmiotu w rejestrze KVK. Następnie spółka otrzymuje odpis z KVK, stanowiący urzędowy dowód jej bytu prawnego. Dokument ten jest niezbędny do otwarcia firmowego rachunku bankowego oraz zawierania umów handlowych z dostawcami żywności. W celu uzyskania spersonalizowanej pomocy przy tych zgłoszeniach, zachęcamy do kontaktu z naszym zespołem specjalistów.
Wstępne rejestracje podatkowe
Po zakończeniu rejestracji w KVK spółka musi zostać zgłoszona do Belastingdienst (holenderskiego organu podatkowego). Chociaż KVK często powiadamia administrację skarbową automatycznie, podmioty należące do podmiotów zagranicznych muszą przedstawić dodatkowe informacje, aby uzyskać numer BTW (VAT). Belastingdienst weryfikuje spełnienie wymogów substance, co przeważnie oznacza konieczność wykazania fizycznej, operacyjnej obecności gospodarczej. W przypadku spółek BV z kapitałem zagranicznym wydanie numeru BTW trwa zazwyczaj od 6 do 8 tygodni. Uwzględnienie tego terminu jest kluczowe przy planowaniu pierwszej dostawy towarów łatwo psujących się. Spółce nadany zostanie również numer identyfikacji podatkowej dla celów podatku dochodowego od osób prawnych (CIT), którego stawka wynosi 19% dla dochodów do 200 000 EUR oraz 25,8% powyżej tego progu. Od 1 maja 2026 r. Belastingdienst korzysta z Rabobanku jako swojego banku rozliczeniowego do wszystkich transakcji podatkowych. Należy pamiętać, że roczne sprawozdania finansowe muszą zostać złożone w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego, a pełna dokumentacja spółki musi być przechowywana przez co najmniej 7 lat.
Zgodność regulacyjna z przepisami NVWA
Gdy Twoja Dutch BV zostanie zarejestrowana w KVK, musisz upewnić się, że Twoja działalność jest zgodna z wymogami Holenderskiego Urzędu ds. Bezpieczeństwa Żywności i Produktów Konsumenckich (NVWA). Organ ten nadzoruje bezpieczeństwo żywności i produktów konsumenckich na całym rynku holenderskim. Rejestracja w NVWA jest obowiązkowym wymogiem dla wszystkich importerów, ponieważ umożliwia państwu skuteczne monitorowanie łańcucha żywnościowego. Aby zrealizować cel: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność, należy zrozumieć, że zgodność z przepisami nie jest opcjonalna; stanowi ona warunek wstępny dokonania odprawy celnej.
Twoje przedsiębiorstwo musi przestrzegać rozporządzenia UE (WE) nr 178/2002. Rozporządzenie to ustanawia ogólne zasady prawa żywnościowego oraz nakłada obowiązek ścisłej identyfikowalności wszystkich produktów. Wymagane jest posiadanie pisemnego planu bezpieczeństwa żywności opartego na zasadach Analizy Zagrożeń i Krytycznych Punktów Kontroli (HACCP). Plan ten identyfikuje potencjalne zagrożenia biologiczne, chemiczne lub fizyczne w procesie importu oraz określa środki kontroli stosowane w celu zapobiegania im. Jest to dokument o charakterze fundamentalnym, który NVWA może skontrolować w dowolnym momencie.
Rejestracja w NVWA i zgłoszenia
Proces rejestracji różni się w zależności od charakteru towarów. W przypadku zamiaru importu produktów pochodzenia zwierzęcego (POAO), należy zarejestrować się jako importer konkretnie dla tych kategorii. Często wiąże się to z korzystaniem z systemu TRACES (Trade Control and Expert System) - elektronicznej platformy służącej do certyfikacji i śledzenia zwierząt oraz produktów pochodzenia zwierzęcego wprowadzanych na terytorium UE. W przypadku przesyłek docierających do portu w Rotterdamie należy zorganizować kontrole sanitarne i fitosanitarne (SPS). Kontrole te weryfikują, czy towary spełniają unijne normy zdrowotne, zanim zostaną dopuszczone do dystrybucji. Niedopełnienie obowiązku przesłania prawidłowych powiadomień elektronicznych za pośrednictwem systemu TRACES może prowadzić do znacznych opóźnień i kosztów magazynowania na terminalu.
Standardy etykietowania i identyfikowalności
Importowana żywność musi być zgodna z holenderską ustawą Warenwet (ustawa o artykułach spożywczych i towarach handlowych) oraz szerszymi przepisami UE dotyczącymi informacji dla konsumentów. Etykiety muszą być dokładne, czytelne i z reguły sporządzone w języku niderlandzkim, jeżeli produkt jest przeznaczony na rynek lokalny. Identyfikowalność jest zarządzana w oparciu o zasadę "krok w tył, krok w przód". Oznacza to, że musisz dokładnie wiedzieć, kto dostarczył towary i którzy odbiorcy je otrzymali. Zgodnie z prawem holenderskim należy przechowywać tę dokumentację administracyjną przez 7 lat. Taki poziom szczegółowości jest kluczowym elementem podczas procedury zakładania działalności gospodarczej w Holandii w sektorze spożywczym. Prowadzenie precyzyjnej dokumentacji gwarantuje, że w przypadku wystąpienia problemu z bezpieczeństwem można szybko przeprowadzić ukierunkowane wycofanie produktu z rynku, chroniąc zarówno zdrowie publiczne, jak i pozycję prawną spółki. To systematyczne podejście jest kluczowe dla każdego, kto realizuje zadanie: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność, która zachowuje długoterminową zgodność z przepisami.
Zarządzanie cłem, numerem EORI i zobowiązaniami z tytułu BTW
Każde przedsiębiorstwo zaangażowane w międzynarodowy obrót produktami spożywczymi musi uzyskać numer EORI (Wspólnotowy System Rejestracji i Identyfikacji Podmiotów Gospodarczych). Ten unikalny identyfikator jest obowiązkowy dla wszystkich zgłoszeń celnych na terytorium Unii Europejskiej. Bez niego przesyłki zostaną zatrzymane na granicy, co spowoduje znaczne opłaty magazynowe i potencjalne zepsucie się towarów łatwo psujących się. Aby zrealizować cel: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność, musisz potraktować tę rejestrację priorytetowo, równolegle ze zgłoszeniem do KVK. Konieczne będzie również sklasyfikowanie towarów przy użyciu właściwych kodów Zharmonizowanego Systemu (HS). Kody te stanowią międzynarodowy standard definiowania produktów; określają one stawki należności celnych przywozowych oraz to, czy towary wymagają dodatkowych kontroli sanitarnych.
Holandia stosuje obniżoną stawkę BTW w wysokości 9% w odniesieniu do większości produktów spożywczych, co stanowi istotny czynnik przy kształtowaniu strategii cenowej. Podczas gdy podstawowa stawka BTW wynosi 21%, niższa stawka ma zastosowanie do niemal wszystkich podstawowych artykułów spożywczych i składników. Prawidłowa klasyfikacja zapobiega nadpłatom na granicy oraz naliczeniu zbyt niskich opłat holenderskim klientom. Prowadzenie dokładnej ewidencji tych klasyfikacji wchodzi w zakres 7-letniego obowiązku przechowywania dokumentacji na gruncie holenderskiego prawa podatkowego.
Procedury odprawy celnej
Większość importerów korzysta z usług agencji celnej w celu zarządzania technicznymi aspektami zgłoszeń importowych. Specjaliści ci zapewniają, że cała wymagana dokumentacja, taka jak faktury handlowe, specyfikacje towarowe (packing lists) i świadectwa zdrowia, zostanie złożona za pośrednictwem właściwych kanałów cyfrowych. Holenderski urząd celny przechodzi obecnie proces pełnej cyfryzacji systemów na rok 2026, aby zwiększyć szybkość odpraw w porcie w Rotterdamie. Modernizacje te wymagają od importera wysokiej dokładności danych. Posiadanie przygotowanego numeru EORI i kodów HS przed nadejściem pierwszej przesyłki zapobiega wąskim gardłom logistycznym, które często dotykają nowe przedsiębiorstwa.
Odroczone rozliczanie BTW a płynność finansowa
Zezwolenie na mocy Artykułu 23 (Article 23 permit) jest prawdopodobnie najważniejszym narzędziem do zarządzania płynnością finansową w holenderskim przedsiębiorstwie importującym żywność. Zgodnie ze standardowymi przepisami UE, podatek BTW od importu jest płatny w momencie wprowadzenia towarów do kraju. Zezwolenie na mocy Artykułu 23 pozwala jednak na odroczenie tej płatności. Zamiast płacić BTW na granicy, wykazujesz tę kwotę w swojej okresowej deklaracji BTW. Ponieważ w tej samej deklaracji zazwyczaj możesz odliczyć tę samą kwotę jako podatek naliczony, wpływ netto na środki pieniężne wynosi zero. Zapobiega to zamrażaniu dużych kwot kapitału w płatnościach podatkowych podczas oczekiwania na zwrot z Belastingdienst.
Aby zakwalifikować się do tego odroczenia i efektywnie zarządzać swoimi sprawami podatkowymi, musisz posiadać holenderski firmowy rachunek bankowy. Od 1 maja 2026 r. Belastingdienst korzysta z Rabobank jako swojego banku obsługującego dla wszystkich transakcji podatkowych. Zabezpieczenie lokalnego konta jest również konieczne w procesie składania wniosku o BTW, który w przypadku spółek BV będących własnością zagraniczną trwa zazwyczaj od 6 do 8 tygodni. Taka konfiguracja gwarantuje, że Twoja firma zachowa zgodność ze stawką podatku dochodowego od osób prawnych (CIT) wynoszącą 19% dla zysków do 200 000 EUR i stawką 25,8% powyżej tej kwoty.
Bieżące wymogi administracyjne i księgowe
Założenie BV to pierwszy etap; jej utrzymanie wymaga ścisłego przestrzegania holenderskich terminów podatkowych i standardów rachunkowości. W 2026 roku podatek dochodowy od osób prawnych (CIT) wynosi 19% dla zysków do 200 000 EUR oraz 25,8% dla wszelkich kwot powyżej tego progu. Importerzy muszą również monitorować limit odliczenia odsetek, który na rok podatkowy 2026 został ustalony na poziomie 24,5% EBITDA. Dane te są kluczowe dla osób korzystających z tego źródła w celu Stwórz: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność. Wszystkie dokumenty administracyjne, w tym zgłoszenia celne i certyfikaty NVWA, muszą być przechowywane przez co najmniej 7 lat. Jeśli Twoja firma jest właścicielem nieruchomości, okres przechowywania wydłuża się do 10 lat.
Rok obrotowy Twojej firmy zazwyczaj pokrywa się z rokiem kalendarzowym, chociaż podczas zakładania spółki możesz zdecydować się na przesunięty rok podatkowy. Niezależnie od wybranego cyklu, masz obowiązek złożyć roczne sprawozdanie finansowe w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Niedotrzymanie tego terminu może skutkować administracyjnymi karami pieniężnymi i może wpłynąć na status ograniczonej odpowiedzialności dyrektora. Od 1 maja 2026 r. Belastingdienst korzysta z Rabobank jako swojego banku obsługującego dla wszystkich transakcji związanych z podatkami, dlatego upewnij się, że Twoje systemy płatności zostały odpowiednio zaktualizowane.
Zgodność z przepisami w zakresie podatku dochodowego od osób prawnych (CIT)
Obliczenie dochodu podlegającego opodatkowaniu wymaga czegoś więcej niż zwykłego odjęcia kosztów od przychodów. Należy uwzględnić zwolnienie z tytułu uczestnictwa (participation exemption), które zapewnia, że dywidendy i zyski kapitałowe z kwalifikujących się spółek zależnych nie są ponownie opodatkowane na poziomie holenderskiej spółki holdingowej BV. Jest to główny powód, dla którego międzynarodowi handlowcy żywnością wybierają Holandię na swoje regionalne siedziby. Aby zachować zgodność z przepisami, pomocne jest skorzystanie z profesjonalnej księgowości dla struktur Dutch BV. Specjaliści ci dbają o to, aby deklaracje CIT były dokładne, a wszelkie zmiany w rejestrze UBO były zgłaszane w obowiązkowym terminie 7 dni. Pamiętaj, że każda osoba fizyczna posiadająca ponad 25% udziałów jest uznawana za UBO i musi zostać zarejestrowana, aby zapobiec komplikacjom prawnym.
Płace i kadry dla importerów
Wraz z rozwojem działalności importowej może zajść potrzeba zatrudnienia lokalnego personelu do spraw logistyki lub kontroli jakości. Wymaga to zarejestrowania Twojej BV jako pracodawcy w Belastingdienst. Każdy pracownik musi posiadać pisemną umowę o pracę, która jasno określa składki na ubezpieczenie społeczne, wynagrodzenie urlopowe oraz godziny pracy. W przypadku wyspecjalizowanych stanowisk międzynarodowych można ubiegać się o 30% ulgę podatkową (30% tax reimbursement ruling). Pozwala to na wypłatę 30% wynagrodzenia kwalifikującego się pracownika bez podatku na pokrycie kosztów przeprowadzki do Holandii. Skorzystanie z holenderskich usług kadrowo-płacowych zapewnia prawidłowe przeprowadzanie tych złożonych obliczeń oraz comiesięczne sporządzanie pasków płacowych. Ten ostatni krok operacyjny kończy nasz materiał Stwórz: Praktyczny przewodnik po zakładaniu holenderskiej firmy importującej żywność, przekształcając Twoją firmę z formy zarejestrowanej prawnie w w pełni funkcjonujący podmiot handlowy.
Ostatnia weryfikacja: październik 2025
Ustanowienie obecności na holenderskim rynku spożywczym
Rozpoczęcie działalności w zakresie importu żywności w Holandii wymaga skrupulatnej uwagi zarówno w odniesieniu do prawa spółek, jak i norm bezpieczeństwa. Przekonali się Państwo, jak Dutch BV chroni Państwa aktywa, zapewniając jednocześnie ramy dla handlu w UE. Postępując zgodnie z krokami zawartymi w niniejszym Create: Praktycznym przewodniku po założeniu holenderskiej firmy importującej żywność, mogą Państwo dopełnić wymogów ustawowych z zagranicy przy użyciu zalegalizowanego pełnomocnictwa. Takie podejście pozwala skupić się na łańcuchu dostaw, zapewniając jednocześnie, że każdym detalem prawnym zajmą się specjaliści.
Sukces zależy od zsynchronizowania rejestracji w KVK z procedurami bezpieczeństwa NVWA oraz uzyskania zezwolenia na podstawie art. 23 na odroczenie podatku VAT. Te fundamenty administracyjne zapewniają, że Państwa przedsiębiorstwo pozostaje zgodne z holenderskimi progami podatkowymi, zachowując jednocześnie wymagany siedmioletni standard przechowywania dokumentacji. Ułatwiamy cały ten proces, oferując zdalną rejestrację spółki w ciągu 3-5 dni roboczych oraz pełne wsparcie przy wnioskach o VAT i EORI.
Jesteśmy tutaj, aby działać jako Państwa proaktywny partner, pomagając połączyć lokalne regulacje z Państwa globalnymi celami biznesowymi. Państwa ekspansja na europejski sektor spożywczy to istotny kamień milowy, a my dokładamy wszelkich starań, aby Państwa ścieżka wejścia na rynek była zarówno bezpieczna, jak i efektywna.
Ostatni przegląd: październik 2025
Często zadawane pytania
Czy potrzebuję specjalnej licencji na import żywności do Holandii?
Rejestracja w Niderlandzkim Urzędzie ds. Bezpieczeństwa Żywności i Produktów Konsumenckich (NVWA) jest obowiązkowa dla wszystkich importerów żywności. Chociaż nie istnieje jedna uniwersalna „licencja importowa”, określone kategorie, takie jak produkty pochodzenia zwierzęcego (POAO), wymagają rejestracji w systemie TRACES. Należy również posiadać spisany plan bezpieczeństwa żywności oparty na zasadach HACCP. Zapewnia to zgodność działalności z rozporządzeniem UE (WE) nr 178/2002 w zakresie identyfikowalności i ochrony zdrowia konsumentów.
Czy mogę zarejestrować holenderską firmę importującą żywność zdalnie, bez konieczności przyjazdu?
Możesz zarejestrować holenderską firmę importującą żywność zdalnie za pośrednictwem zalegalizowanego pełnomocnictwa (POA). Procedura ta pozwala holenderskiemu notariuszowi sporządzić akt założycielski w Twoim imieniu bez konieczności podróżowania do Holandii. Metoda ta stanowi standard dla założycieli niebędących rezydentami i jest kluczowym elementem przewodnika Create: Practical guide for setting up a Dutch food-import company. Wszystkie dokumenty pełnomocnictwa muszą zostać odpowiednio zalegalizowane.
Jaki jest minimalny kapitał zakładowy wymagany dla holenderskiej Dutch BV importującej żywność?
Minimalny kapitał dla Dutch BV w wysokości 0,01 EUR jest wymogiem prawnym do utworzenia spółki z ograniczoną odpowiedzialnością. Ten niski próg zapewnia przedsiębiorcom znaczną elastyczność na początkowym etapie finansowania. Mimo że wymóg kapitałowy jest minimalny, należy uwzględnić inne koszty początkowe, takie jak opłata rejestracyjna KVK w wysokości 85,15 EUR (2026, jednorazowo). Struktura ta jest idealna dla importerów żywności, którzy wolą przeznaczyć swój początkowy kapitał na zapasy towarowe lub logistykę zamiast na ustawowe depozyty.
Jak długo trwa uzyskanie numeru BTW i EORI dla nowej spółki?
Uzyskanie numeru BTW dla podmiotów należących do cudzoziemców trwa zazwyczaj od 6 do 8 tygodni. Holenderski urząd skarbowy (Belastingdienst) wymaga dowodu na posiadanie substance oraz fizycznej obecności operacyjnej przed nadaniem numeru. Po aktywacji rejestracji BTW wniosek o numer EORI jest przetwarzany znacznie szybciej, często w ciągu kilku dni roboczych. Uwzględnienie tego harmonogramu w biznesplanie jest kluczowe, aby uniknąć opóźnień przy pierwszej dostawie towarów łatwo psujących się.
Jakie są holenderskie stawki podatku dochodowego od osób prawnych dla firm importujących żywność w 2026 roku?
W roku podatkowym 2026 obowiązującą strukturą podatku dochodowego od osób prawnych jest stawka CIT 19% do 200 000 EUR oraz 25,8% powyżej tej kwoty. Importerzy powinni również pamiętać o limitach odliczenia odsetek, które wynoszą 24,5% EBITDA w 2025 roku i pozostają kluczowym elementem kalkulacji w 2026 roku. Na poparcie tych deklaracji wymagane jest prowadzenie dokładnej dokumentacji przechowywanej przez 7 lat. Od 1 maja 2026 r. wszystkie płatności podatkowe są realizowane za pośrednictwem Rabobank, banku obsługującego Belastingdienst.
Czy holenderskie konto bankowe jest obowiązkowe do importu żywności do Holandii?
Holenderskie firmowe konto bankowe nie jest bezwzględnie wymagane do samej czynności założenia spółki, lecz jest praktycznie obowiązkowe dla zachowania zgodności podatkowej. Belastingdienst zasadniczo wymaga konta lokalnego lub zgodnego ze standardem SEPA do wydania numeru BTW bądź pozwolenia na mocy artykułu 23 (Article 23 permit). Posiadanie lokalnego konta upraszcza również rozliczenia z holenderskimi organami celnymi i partnerami logistycznymi. Ponieważ od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank, korzystanie z holenderskiego rachunku zapewnia sprawne przetwarzanie transakcji podatkowych.
Jakie są wymagania dotyczące etykietowania produktów spożywczych sprzedawanych na rynku holenderskim?
Produkty spożywcze sprzedawane na rynku holenderskim muszą być zgodne z ustawą Warenwet (ustawa o towarach i żywności) oraz unijnymi przepisami dotyczącymi informacji dla konsumentów. Etykiety muszą być dokładne, czytelne i sporządzone w języku niderlandzkim dla lokalnych konsumentów. Obowiązkowe informacje obejmują nazwę produktu, wykaz składników, ostrzeżenia o alergenach, ilość netto oraz datę ważności. Należy również podać nazwę i adres importera lub producenta z siedzibą w UE, aby zapewnić pełną identyfikowalność w przypadku konieczności wycofania produktu z rynku.
Jak działa zezwolenie na odroczenie podatku BTW na podstawie artykułu 23 dla importerów?
Zezwolenie na podstawie artykułu 23 (Article 23 permit) pozwala importerom na odroczenie płatności BTW z momentu importu do okresowej deklaracji BTW. Zamiast płacić 9% lub 21% BTW na granicy, kwotę tę wykazuje się jednocześnie jako podatek naliczony i należny w deklaracji podatkowej. Tworzy to neutralny efekt dla przepływów pieniężnych (cash flow), co ma kluczowe znaczenie dla podmiotów realizujących obrót o dużej skali. Mechanizm ten jest główną korzyścią omawianą w materiale specjalistów Create: Practical guide for setting up a Dutch food-import company.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |