


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ekspansja na rynek holenderski często kończy się niepowodzeniem nie z powodu braku popytu, lecz z uwagi na fundamentalne niezrozumienie lokalnej zgodności z przepisami prawa pracy. Dla międzynarodowego przedsiębiorcy przejście od podmiotu zagranicznego do holenderskiego pracodawcy wiąże się z czymś więcej niż tylko sporządzaniem umów. Zapewne zdają sobie Państwo sprawę, że złożoność holenderskiego prawa pracy oraz niepewność dotycząca składek na ubezpieczenia społeczne mogą zahamować Państwa plany rozwoju. Zdalne zarządzanie personelem wymaga ustrukturyzowanego podejścia, aby zapewnić spełnienie wszelkich wymogów regulacyjnych bez konieczności fizycznej obecności na miejscu.
Niniejszy przewodnik na 2026 rok stanowi kompleksową mapę procedur dla międzynarodowych przedsiębiorców w zakresie tworzenia zgodnej z przepisami struktury zatrudnienia. Przedstawiamy dokładne kroki w celu efektywnego zarządzania płacami w Holandii w strukturach spółek zagranicznych, zapewniając zrozumienie Państwa obowiązków dotyczących podatków od wynagrodzeń i składek emerytalnych. Dowiedzą się Państwo, jak korzystać z 30% ruling, aby obniżyć obciążenia podatkowe dla wysoko wykwalifikowanych migrantów, oraz poznają szczegółowe wymogi dotyczące uzyskania statusu uznanego sponsora w IND. Artykuł ten szczegółowo opisuje proces od wstępnej rekrutacji do utrzymania zgodnego z przepisami systemu płacowego, w tym przejście na Rabobank jako bank obsługujący Belastingdienst z dniem 1 maja 2026 r.
Kluczowe wnioski
- Zidentyfikuj najodpowiedniejszą strukturę zatrudnienia, porównując bezpośrednie zatrudnienie za pośrednictwem Dutch BV z modelami Employer of Record oraz strukturami legalnego payrollingu.
- Zapewnij zgodność z holenderskim Kodeksem cywilnym poprzez uwzględnienie obowiązkowych elementów umowy o pracę oraz zobowiązań w zakresie ubezpieczeń społecznych na rok podatkowy 2026.
- Wykorzystaj 30% ruling oraz sponsoring IND do przyciągnięcia międzynarodowych talentów poprzez efektywne podatkowo struktury wynagrodzeń i przyspieszone procedury wizowe.
- Ustanów zgodny z przepisami system zarządzania płacami dla działalności zagranicznej spółki w Holandii poprzez rejestrację w Izbie Handlowej za opłatą w wysokości 85,15 EUR i uzyskanie numeru podatkowego pracodawcy.
- Wykorzystaj ścieżkę zalegalizowanego pełnomocnictwa (Power of Attorney), aby założyć Dutch BV i zdalnie zarządzać wymogami kadrowymi bez konieczności osobistej podróży.
Opcje strukturalne zatrudniania personelu w Holandii jako podmiot zagraniczny
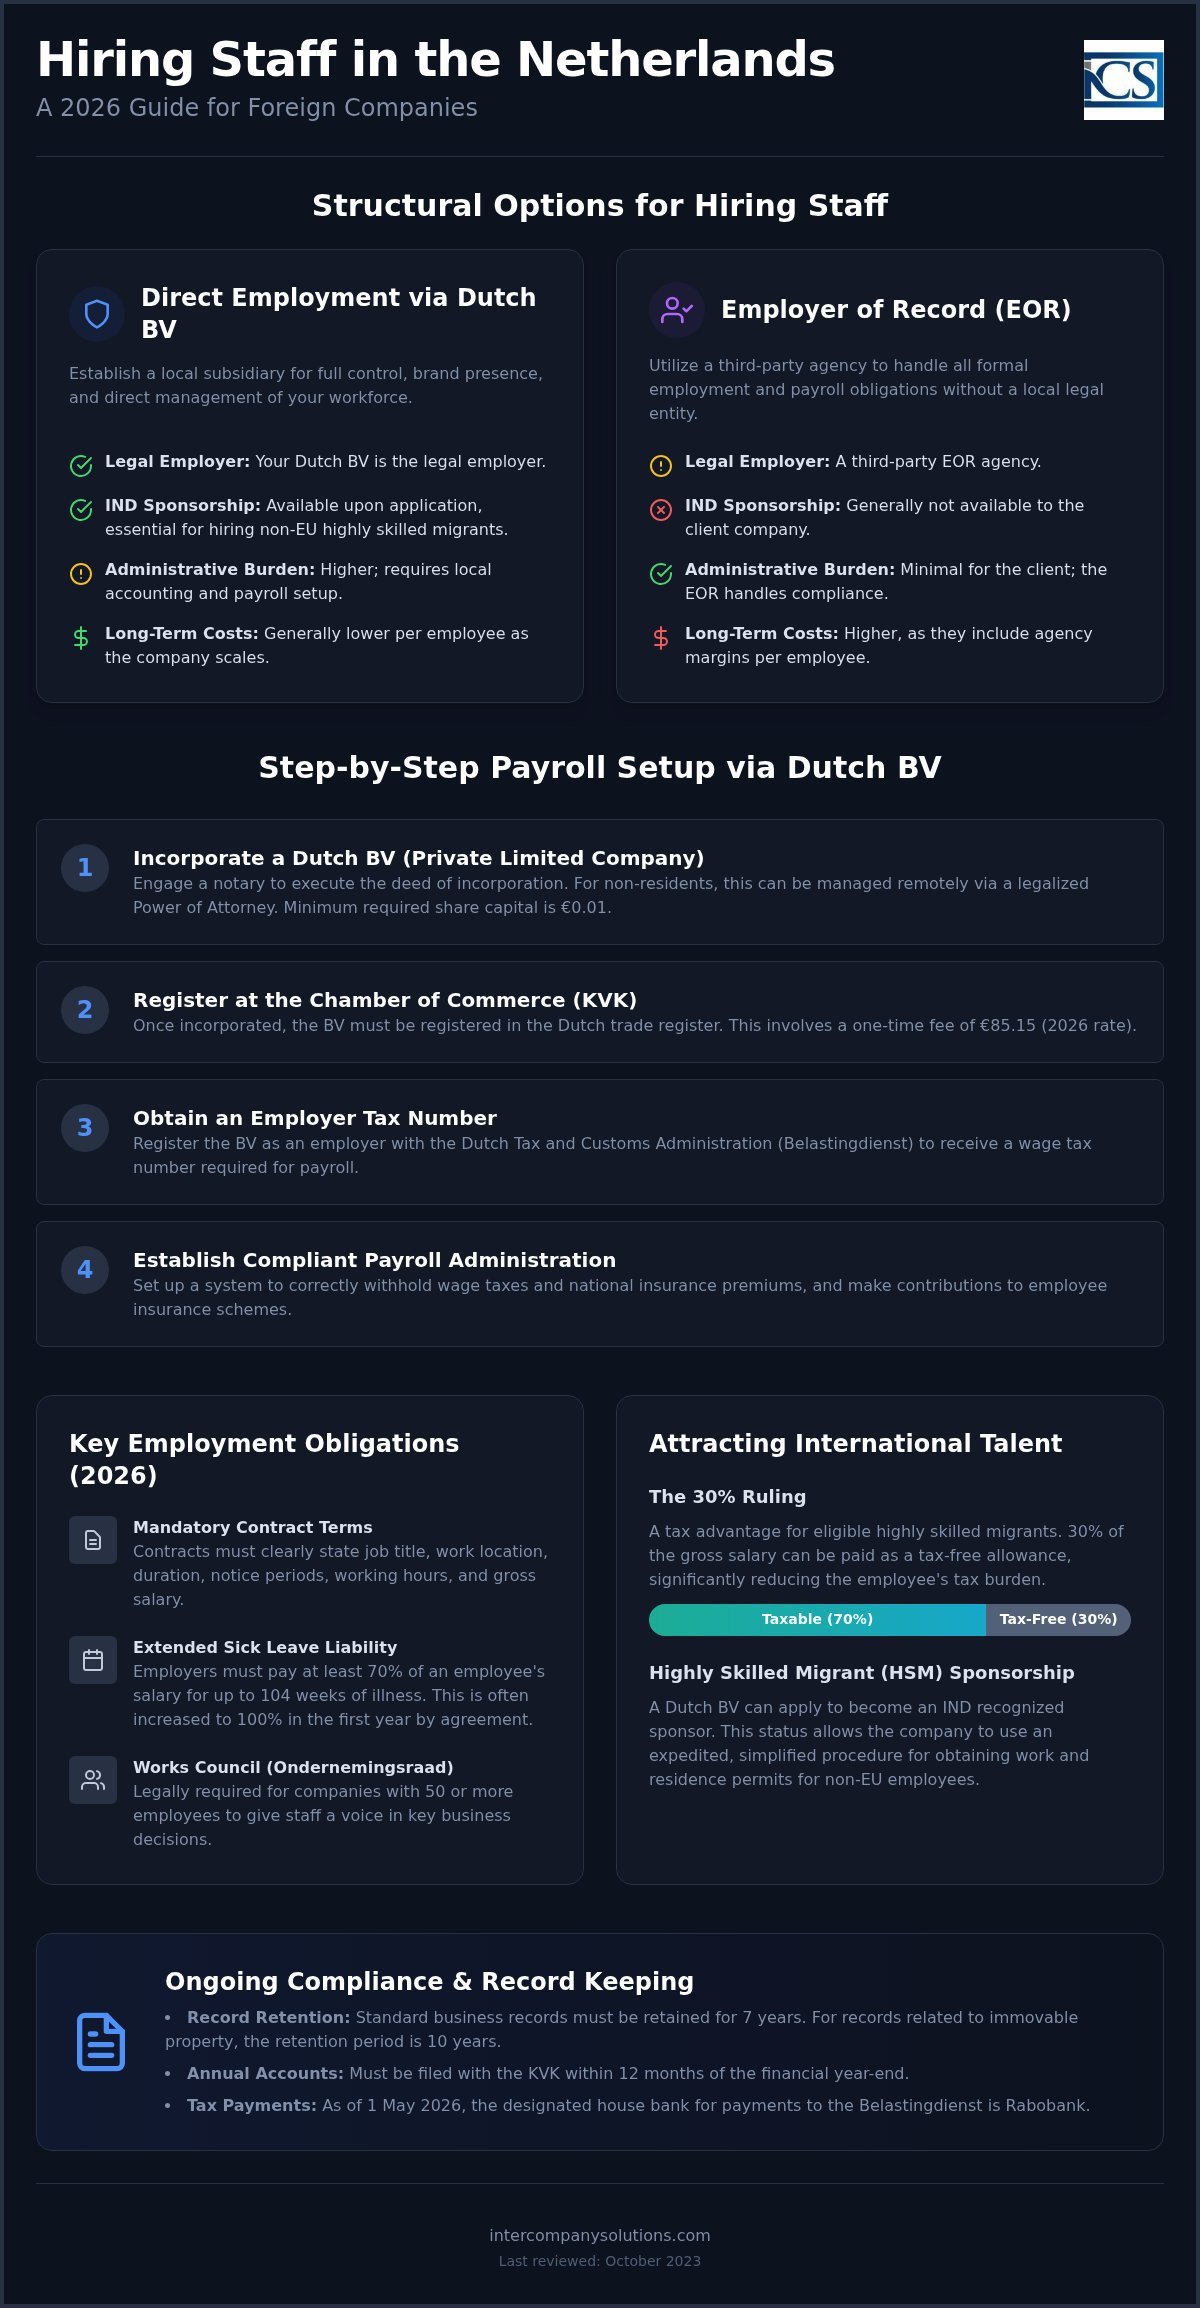
Zagraniczne przedsiębiorstwa wchodzące na rynek holenderski muszą dokonać wyboru między bezpośrednim zatrudnieniem za pośrednictwem lokalnej spółki zależnej a skorzystaniem z zewnętrznych rozwiązań kadrowych. Każdy z modeli niesie ze sobą odmienne konsekwencje prawne w zakresie odpowiedzialności wynikającej z prawa pracy oraz kontroli administracyjnej. W przypadku zrównoważonej strategii zarządzania płacami dla działalności zagranicznej spółki w Holandii wybór zależy zazwyczaj od planowanej liczby pracowników oraz potrzeby uzyskania statusu uznanego sponsora w IND. W Holandii stosuje się także specyficzny model payrollingu, będący prawną konstrukcją udostępnienia personelu, w której agencja zewnętrzna pełni funkcję formalnego pracodawcy, podczas gdy pracownik pozostaje pod Państwa kierownictwem operacyjnym.
| Cecha | Bezpośrednie zatrudnienie (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Pracodawca formalny | Państwa spółka zależna Dutch BV | Agencja zewnętrzna |
| Sponsoring IND | Dostępny po złożeniu wniosku | Co do zasady niedostępny dla klienta |
| Czas utworzenia | 2-5 dni roboczych | Natychmiastowy |
| Obciążenie administracyjne | Wyższe (wymaga lokalnej księgowości) | Minimalne dla klienta |
| Koszty długoterminowe | Niższe w przeliczeniu na pracownika | Wyższe (obejmują marże agencji) |
Bezpośrednie zatrudnienie za pośrednictwem spółki zależnej Dutch BV
Założenie Dutch BV jest standardową ścieżką dla spółek dążących do uzyskania pełnej autonomii nad swoim personelem. Struktura ta wymaga udziału notariusza w celu sporządzenia aktu założycielskiego oraz minimalnego kapitału zakładowego w wysokości 0,01 EUR. Po utworzeniu podmiot musi zarejestrować się w Izbie Handlowej (KVK) i uiścić jednorazową opłatę w wysokości 85,15 EUR. Model ten pozwala przedsiębiorstwu ubiegać się o status uznanego sponsora w IND, co stanowi warunek konieczny do zatrudniania wysoko wykwalifikowanych migrantów spoza UE. Integruje się bezpośrednio z utworzeniem spółki Dutch BV, zapewniając przejrzyste ramy zarządzania umowami o pracę, składkami na ubezpieczenia społeczne i lokalnymi zobowiązaniami podatkowymi pod własną tożsamością korporacyjną.
Modele Employer of Record (EOR) i usług kadrowo-płacowych
Model EOR służy jako rozwiązanie podstawowe do zatrudniania personelu bez konieczności posiadania lokalnego podmiotu prawnego. EOR realizuje wszystkie wymogi ustawowe, w tym pobór zaliczek na podatek od wynagrodzeń i składki na ubezpieczenia społeczne. Jednakże „użytkownik” pozostaje odpowiedzialny za określone standardy bezpieczeństwa w miejscu pracy i musi zapewnić pracownikowi warunki równe warunkom pracowników bezpośrednich na mocy przepisów ustawy Waadi. Choć ogranicza to początkowe formalności administracyjne, zawęża możliwości budowania lokalnej pozycji marki lub bezpośredniego sponsorowania wiz. Większość podmiotów zagranicznych przechodzi na strukturę BV, gdy osiągnie wielkość zatrudnienia, przy której opłaty EOR przypadające na jednego pracownika przewyższają koszty prowadzenia dedykowanego holenderskiego systemu kadrowo-płacowego i księgowego.
Ustawowe wymogi zatrudnienia i podatki od wynagrodzeń w 2026 roku
Zatrudnianie personelu w Holandii wymaga ścisłego przestrzegania holenderskiego kodeksu cywilnego, który określa obowiązkowe elementy każdej umowy o pracę. Umowy muszą określać co najmniej stanowisko, miejsce pracy, czas trwania umowy oraz obowiązujące okresy wypowiedzenia. Konieczne jest również określenie wymiaru czasu pracy i wynagrodzenia brutto, z uwzględnieniem wymogów dotyczących ustawowej płacy minimalnej. W przypadku przedsiębiorstw zatrudniających 50 lub więcej pracowników powołanie Rady Zakładowej (Ondernemingsraad lub OR) jest obowiązkiem prawnym; organ ten zapewnia personelowi wpływ na istotne decyzje spółki.
Jedną z najbardziej charakterystycznych cech holenderskiego prawa pracy jest obowiązek pracodawcy dotyczący zwolnień lekarskich. Jeżeli pracownik stanie się niezdolny do pracy z powodu choroby, pracodawca jest zasadniczo zobowiązany do wypłacania co najmniej 70% jego wynagrodzenia przez okres do 104 tygodni. W wielu przypadkach układy zbiorowe pracy (CAO) lub umowy indywidualne podnoszą tę stawkę do 100% w pierwszym roku. Ta długoterminowa odpowiedzialność sprawia, że solidny system obsługi kadrowo-płacowej w Holandii dla operacji spółek zagranicznych jest niezbędny do skutecznego ewidencjonowania urlopów i zarządzania ewentualnymi roszczeniami ubezpieczeniowymi.
Stawki podatku od wynagrodzeń i składek w Holandii
Holenderska administracja płacowa obejmuje kilka poziomów potrąceń i składek. Jako pracodawca jesteś odpowiedzialny za potrącanie podatku od wynagrodzeń (loonbelasting) oraz składek na ubezpieczenia powszechne (volksverzekeringen) z wynagrodzenia brutto pracownika. Ponadto musisz opłacać składki na ubezpieczenia pracownicze (werknemersverzekeringen), które pokrywają świadczenia z tytułu bezrobocia i niezdolności do pracy. Oprócz wynagrodzenia zasadniczego każdy pracownik ma prawo do ustawowego dodatku urlopowego w wysokości co najmniej 8% rocznego wynagrodzenia brutto, wypłacanego zazwyczaj jednorazowo w maju lub czerwcu.
Programy emerytalne często stanowią znaczną część całkowitych kosztów pracy. Choć nie istnieje powszechny wymóg ustawowy dotyczący prywatnych programów emerytalnych, wiele branż podlega CAO, który nakłada obowiązek uiszczania określonych składek na fundusze emerytalne. Jeżeli potrzebujesz szczegółowej oceny tych kosztów ustawowych dla swojej branży, możesz zamówić konsultację z naszymi specjalistami ds. podatków.
Zgodność z przepisami o podatku dochodowym od osób prawnych dla pracodawców
Utrzymywanie personelu w Holandii za pośrednictwem struktury BV wiąże się również z szerszymi obowiązkami w zakresie podatku dochodowego od osób prawnych. W roku podatkowym 2026 stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% dla dochodów do 200 000 EUR oraz 25,8% od wszelkich kwot przekraczających ten próg. Obliczając dochód podlegający opodatkowaniu, należy uwzględnić limit odliczenia odsetek, który wynosi 24,5% EBITDA. Zgodność z przepisami wymaga również skrupulatnego prowadzenia dokumentacji; wszystkie dokumenty płacowe i korporacyjne muszą być przechowywane przez co najmniej 7 lat lub 10 lat, jeśli dokumentacja dotyczy nieruchomości.
Od 1 maja 2026 r. wszystkie płatności podatkowe na rzecz holenderskich organów podatkowych (Belastingdienst) są realizowane za pośrednictwem ich banku obsługującego, Rabobank. Zapewnienie aktualizacji wewnętrznych systemów księgowych w celu uwzględnienia tych danych bankowych ma kluczowe znaczenie dla uniknięcia kar za zwłokę w płatnościach. Przejrzysty nadzór finansowy gwarantuje, że zarządzanie płacami w Holandii w przypadku działalności spółki zagranicznej pozostaje w pełni zgodne zarówno z przepisami prawa pracy, jak i prawa podatkowego.
Przyciąganie międzynarodowych talentów: ulga 30% ruling i sponsoring HSM
Ulga 30% ruling pozostaje główną zachętą dla międzynarodowych firm pragnących pozyskać specjalistów wysokiego szczebla do Holandii. Rozwiązanie to pozwala pracodawcom wypłacać 30% wynagrodzenia brutto pracownika jako wolny od podatku zwrot kosztów eksterytorialnych. Dla spółki zagranicznej włączenie tego rozwiązania do strategii obsługi kadrowo-płacowej w Holandii znacząco obniża całkowite koszty zatrudnienia, jednocześnie zwiększając wynagrodzenie netto pracownika. Aby się zakwalifikować, pracownik musi zostać zrekrutowany z zagranicy i mieszkać w odległości większej niż 150 kilometrów od granicy z Holandią przez co najmniej 16 z 24 miesięcy poprzedzających jego pierwszy dzień pracy.
Zatrudnianie talentów spoza UE wymaga ustrukturyzowanego podejścia do prawa imigracyjnego. Aby to ułatwić, Twój holenderski podmiot powinien wystąpić o status „uznanego sponsora” do IND. Status ten umożliwia przyspieszone procedowanie wiz, trwające często od dwóch do czterech tygodni. Bez niego rozpatrzenie wniosku o jednolite zezwolenie na pobyt i pracę (GVVA) może potrwać kilka miesięcy. Uznani sponsorzy muszą przestrzegać określonych obowiązków w zakresie należytej staranności oraz wymogów administracyjnych, w tym zgłaszać zmiany w statusie pracownika w ciągu czterech tygodni, aby zachować zgodność z przepisami.
Wnioskowanie o ulgę podatkową 30% ruling
Wniosek o ulgę 30% ruling jest składany wspólnie przez pracodawcę i pracownika. Należy go przesłać do Belastingdienst w ciągu czterech miesięcy od daty rozpoczęcia zatrudnienia, aby ulga działała z mocą wsteczną. W przypadku uchybienia temu terminowi ulga obowiązuje dopiero od miesiąca następującego po złożeniu wniosku. W 2026 roku okres obowiązywania ulgi wynosi pięć lat. Korzyść ta upraszcza również obliczenia składek na ubezpieczenia społeczne, ponieważ część wolna od podatku jest zazwyczaj wyłączona z podstawy wymiaru ubezpieczeń społecznych. Jeżeli pracownik zmieni pracę, ulgę można przenieść na nowego holenderskiego pracodawcę, pod warunkiem podpisania nowej umowy w ciągu trzech miesięcy od zakończenia poprzedniego stosunku pracy.
Wymogi wizowe dla wysoko wykwalifikowanych migrantów (HSM)
Program HSM opiera się na rygorystycznych progach wynagrodzeń, które są corocznie indeksowane przez rząd holenderski. W 2026 roku progi te obowiązują w zależności od wieku pracownika. Pracownicy w wieku 30 lat i starsi muszą spełnić wymóg wyższego miesięcznego wynagrodzenia brutto niż osoby poniżej 30 roku życia. Niedawni absolwenci wyznaczonych wiodących uniwersytetów, którzy znajdą zatrudnienie w ciągu trzech lat od ukończenia studiów, kwalifikują się do niższego progu w ramach „roku orientacyjnego”. Utrzymanie zgodności z tymi progami stanowi kluczowy wymóg Twojego systemu kadrowo-płacowego. Spadek poniżej limitu może skutkować natychmiastowym cofnięciem zezwolenia na pobyt migranta oraz nałożeniem znacznych kar finansowych na holenderski podmiot.
Przewodnik krok po kroku po wdrożeniu zarządzania płacami w Holandii
Proces tworzenia lokalnej kadry pracowniczej rozpoczyna się od formalnej rejestracji w holenderskiej Izbie Handlowej (KVK). W przypadku Dutch BV, która wymaga sporządzenia aktu założycielskiego przez notariusza, w 2026 roku należy uiścić jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR. Krok ten stanowi podstawę operacji zagranicznych spółek w zakresie obsługi płacowej w Holandii, ponieważ nadany numer KVK jest wymagany do uzyskania wszystkich kolejnych identyfikatorów podatkowych oraz do otwarcia lokalnego rachunku bankowego.
Zgodność z przepisami dotyczącymi przejrzystości to kluczowy, początkowy etap. Należy zarejestrować wszystkich beneficjentów rzeczywistych (UBO) w terminie 7 dni od dnia zawiązania spółki. UBO definiuje się jako każdą osobę fizyczną posiadającą ponad 25% udziałów, praw głosu lub praw własności. Wszelkie późniejsze zmiany w tej strukturze własnościowej również muszą zostać zgłoszone do KVK w tym samym 7-dniowym terminie, aby uniknąć kar administracyjnych.
Rejestracja pracodawcy i konfiguracja konta podatkowego
Po zakończeniu rejestracji w KVK holenderski podmiot musi uzyskać numer podatkowy pracodawcy od Belastingdienst. Uzyskuje się to poprzez złożenie wniosku „Request for Employer Risk Assessment” (Melding Loonheffingen). Wniosek ten umożliwia urzędowi skarbowemu sklasyfikowanie działalności i określenie obowiązujących składek na ubezpieczenia społeczne. Po zatwierdzeniu spółka uzyskuje dostęp do środowiska cyfrowego wymaganego do składania miesięcznych deklaracji z tytułu podatku od wynagrodzeń. Od 1 maja 2026 r. wszelkie płatności na rzecz organów podatkowych muszą być kierowane do banku Rabobank, będącego oficjalnym bankiem obsługującym Belastingdienst.
Bieżąca zgodność administracyjna i terminy
Skuteczne systemy zarządzania płacami dla zagranicznych spółek w Holandii zależą od rygorystycznego przestrzegania harmonogramów sprawozdawczych. Deklaracje z tytułu podatku od wynagrodzeń oraz należne płatności muszą zostać uregulowane do końca miesiąca następującego po danym okresie rozliczeniowym. Ponadto spółka musi złożyć roczne sprawozdanie finansowe w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. Proces ten jest powiązany ze zobowiązaniami z tytułu podatku dochodowego od osób prawnych (CIT), które w 2026 roku wynoszą 19% od dochodów do 200 000 EUR oraz 25,8% powyżej tego progu. Aby zachować pełną zgodność z prawem holenderskim, należy przechowywać całą dokumentację płacową i korporacyjną przez co najmniej 7 lat. Powierzenie tych zadań profesjonalnemu dostawcy usług płacowych w znacznym stopniu ogranicza ryzyko błędów administracyjnych i opóźnień w raportowaniu.
Zdalne zarządzanie holenderską listą płac na podstawie zalegalizowanego pełnomocnictwa
Zarządzanie personelem w Holandii nie wymaga fizycznej obecności w kraju. Dla założycieli spoza UE ścieżka wykorzystująca zalegalizowane pełnomocnictwo (PoA) stanowi podstawową metodę utworzenia lokalnego podmiotu i rozpoczęcia procesu rekrutacji. Ten instrument prawny pozwala holenderskiemu notariuszowi podpisać akt założycielski w Twoim imieniu, podczas gdy Ty przebywasz w kraju ojczystym. Jest to ustrukturyzowane podejście, które stawia na szybkość i bezpieczeństwo prawne, gwarantując, że przedsiębiorstwo jest gotowe do zatrudniania personelu bez konieczności zagranicznych podróży na etapie rejestracji.
Wykorzystanie pełnomocnictwa gwarantuje, że proces tworzenia spółki od początku pozostaje w pełni zgodny z holenderskim prawem cywilnym. Ta zdalna ścieżka jest kluczowa dla międzynarodowych przedsiębiorców, którzy chcą zaznaczyć swoją obecność w strefie euro, koncentrując się jednocześnie na działalności globalnej. Zlecając czynności lokalnemu notariuszowi, zyskujesz pewność, że wszystkie wymogi formalne wobec Twojej Dutch BV zostaną precyzyjnie spełnione. Obejmuje to obowiązkową rejestrację beneficjentów rzeczywistych (UBO) oraz rejestrację w Izbie Handlowej.
Procedura zdalnego założenia spółki i konfiguracji
Przedsiębiorcy międzynarodowi muszą zalegalizować dokumenty tożsamości oraz pełnomocnictwo (PoA) u notariusza lub w ambasadzie w kraju pochodzenia. Gdy holenderski notariusz otrzyma te oryginalne, zalegalizowane dokumenty, następuje założenie Dutch BV z minimalnym kapitałem zakładowym w wysokości 0,01 EUR. W przypadku podmiotów należących do podmiotów zagranicznych Belastingdienst potrzebuje zazwyczaj od 6 do 8 tygodni na nadanie numeru BTW. W tym okresie można również złożyć wniosek o numer EORI, jeśli działalność obejmuje import lub eksport towarów. Skorzystanie z profesjonalnego wsparcia administracyjnego na tym etapie gwarantuje, że wnioski o numery podatkowe oraz rachunki w banku Rabobank, oficjalnym banku podatkowym od maja 2026 r., zostaną rozpatrzone prawidłowo.
Zapewnienie długoterminowej zgodności z przepisami z zagranicy
Odległość geograficzna nie powinna wpływać na przestrzeganie holenderskiego prawa pracy ani terminów podatkowych. Lokalny partner zarządza technicznymi aspektami miesięcznych rozliczeń, od kalkulacji składek na ubezpieczenia społeczne po wdrożenie ulgi 30% ruling dla zagranicznego personelu. Partner dba o to, aby procesy kadrowo-płacowe zagranicznej spółki w Holandii były zawsze aktualizowane zgodnie z najnowszymi zmianami legislacyjnymi, takimi jak zmiany płacy minimalnej czy wymogi emerytalne. Każdego miesiąca otrzymujesz jedną, przejrzystą fakturę obejmującą wszystkie koszty pracownicze, co znacząco upraszcza międzynarodową księgowość.
Taki model działania na odległość jest kluczowym elementem podczas zakładania działalności gospodarczej w Holandii przez nierezydentów. Pozwala na budowę lokalnego zespołu przy zachowaniu pełnej zgodności z obowiązkami raportowania UBO oraz 7-letnią zasadą przechowywania dokumentacji. Przekazując ciężar administracyjny lokalnemu specjaliście, możesz skupić się na skalowaniu działalności na rynku holenderskim. System płacowy staje się stabilnym i zgodnym z prawem fundamentem wzrostu, wspieranym przez holenderską infrastrukturę finansową i prawną.
Ostatnia weryfikacja: październik 2024
Zatrudnianie pracowników w Holandii w pełnej zgodzie z przepisami
Zatrudnianie personelu w Holandii wymaga uporządkowanego podejścia do prawa pracy i procedur administracyjnych. Korzystając ze ścieżki zalegalizowanego pełnomocnictwa, można założyć Dutch BV i rozpocząć rekrutację bez konieczności osobistego przyjazdu. Sukces zależy od rzetelnego archiwizowania dokumentacji przez siedem lat oraz dopilnowania, aby wszelkie płatności podatkowe trafiały do banku Rabobank, zgodnie z wymogiem obowiązującym od 1 maja 2026 r. Wdrożenie profesjonalnego systemu obsługi płac dla zagranicznych przedsiębiorstw w Holandii chroni firmę przed ryzykiem prawnym, ułatwiając jednocześnie pozyskiwanie wykwalifikowanych kadr międzynarodowych dzięki uldze 30% ruling.
Pomogliśmy ponad 1000 zagranicznych przedsiębiorców w zdalnym założeniu spółki w czasie od 2 do 5 dni roboczych. Nasze usługi objęte są gwarancją 100% satysfakcji, co zapewnia precyzyjne zabezpieczenie Twoich interesów gospodarczych. To proaktywne podejście upraszcza wejście na rynek holenderski i tworzy fundament pod długoterminowy wzrost. Holandia pozostaje stabilnym i atrakcyjnym środowiskiem dla globalnej ekspansji firm, które stawiają na zgodność z regulacjami i profesjonalizm.
Ostatnia weryfikacja: październik 2024
Najczęściej zadawane pytania
Czy potrzebuję lokalnego podmiotu prawnego, aby zatrudniać pracowników w Holandii?
Zazwyczaj wymagany jest lokalny podmiot prawny, taki jak Dutch BV, aby bezpośrednio zatrudniać pracowników i zachować pełną kontrolę nad kadrą. Chociaż alternatywą może być pracodawca formalny (Employer of Record – EOR), własna Dutch BV umożliwia ubieganie się o status uznanego sponsora w IND. Założenie spółki wymaga sporządzenia aktu notarialnego oraz wniesienia minimalnego kapitału zakładowego w wysokości 0,01 EUR. Taka struktura zapewnia pełne spełnienie wymogów lokalnego prawa pracy i przepisów podatkowych.
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku wynosi 0,01 EUR. Sprawia to, że Dutch BV jest wysoce dostępną formą prawną dla międzynarodowych przedsiębiorców. Przy rejestracji spółki należy również uiścić jednorazową opłatę rejestracyjną w Izbie Handlowej (KVK) w wysokości 85,15 EUR. Mimo że wymogi kapitałowe są symboliczne, należy zapewnić spółce płynność finansową niezbędną do regulowania comiesięcznych zobowiązań płacowych oraz składek na ubezpieczenia społeczne za zatrudniony personel.
Ile wynoszą stawki podatku dochodowego od osób prawnych w Holandii w 2026 roku?
W roku podatkowym 2026 stawka podatku dochodowego od osób prawnych wynosi 19% dla zysków do kwoty 200 000 EUR. Zysk przewyższający tę kwotę podlega opodatkowaniu stawką 25,8%. Należy również uwzględnić limit odliczenia kosztów finansowania dłużnego wynoszący 24,5% EBITDA. Prawidłowe zarządzanie płacami w zagranicznej spółce w Holandii obejmuje właściwe ujmowanie kosztów pracowniczych jako kosztów uzyskania przychodów, co pozwala precyzyjnie ustalić dochód do opodatkowania. Od 1 maja 2026 r. wszelkie płatności podatkowe realizowane są za pośrednictwem banku Rabobank.
Czym jest ulga 30% ruling i jakie korzyści przynosi zagranicznym pracodawcom?
Ulga 30% ruling to mechanizm podatkowy, który umożliwia pracodawcom wypłacanie 30% wynagrodzenia brutto pracownika w formie wolnego od podatku zwrotu kosztów eksterytorialnych. Przywilej ten przysługuje wykwalifikowanym pracownikom pozyskanym z zagranicy, którzy spełniają określone ustawowo progi wynagrodzenia. Pozwala to obniżyć koszty ubezpieczeń społecznych po stronie pracodawcy i zwiększa dochód netto pracownika. W 2026 roku ulga przysługuje przez okres pięciu lat i stanowi kluczowy instrument przyciągania wysoko wykwalifikowanych specjalistów do podmiotu w Holandii.
Ile czasu trwa rejestracja holenderskiej spółki dla celów płacowych i BTW?
Zdalne założenie Dutch BV trwa od 2 do 5 dni roboczych od momentu dostarczenia notariuszowi zalegalizowanego pełnomocnictwa. Rejestracja dla celów BTW w przypadku spółek z zagranicznymi udziałowcami trwa jednak zazwyczaj od 6 do 8 tygodni. Po dokonaniu rejestracji w KVK i opłaceniu taksy w kwocie 85,15 EUR spółka może uzyskać numer podatkowy pracodawcy. Umożliwia to uruchomienie procesów płacowych oraz comiesięczne składanie deklaracji podatku od wynagrodzeń do Belastingdienst.
Czy mogę zdalnie zarządzać holenderską listą płac bez wizyty w kraju?
Wszystkie procesy związane z zarządzaniem płacami w zagranicznej spółce w Holandii można realizować całkowicie na odległość, bez konieczności wizyty na miejscu. Procedura oparta na zalegalizowanym pełnomocnictwie umożliwia holenderskiemu notariuszowi zdalną rejestrację Dutch BV. Następnie można ustanowić lokalnych specjalistów do prowadzenia miesięcznych rozliczeń podatkowych oraz składek na ubezpieczenia społeczne. Wszelkie kontakty z Belastingdienst odbywają się kanałami cyfrowymi, a płatności podatkowe są realizowane na rachunki w banku Rabobank, pełniącym funkcję banku rozliczeniowego organów podatkowych od 1 maja 2026 r.
Jakie są obowiązkowe składki na ubezpieczenia społeczne dla holenderskich pracodawców?
Holenderscy pracodawcy zobowiązani są do odprowadzania szeregu obligatoryjnych świadczeń. Należy opłacać składki na ubezpieczenia pracownicze oraz pobierać zaliczki na powszechne ubezpieczenia społeczne z wynagrodzenia brutto. Do najważniejszych obowiązków należą:
- Wypłata ustawowego dodatku urlopowego w minimalnej wysokości 8%.
- Wypłata wynagrodzenia chorobowego przez okres do 104 tygodni.
- Odprowadzanie składek na branżowy fundusz emerytalny, o ile ma zastosowanie branżowy układ zbiorowy pracy (CAO).
Wszystkie te koszty muszą być ściśle ewidencjonowane w systemie płacowym, aby zagwarantować pełną zgodność prawną i wyeliminować ryzyko kar ze strony Belastingdienst.
Sources
- ICS Payroll - holenderskie usługi płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek od towarów i usług (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Doing business internationally
- Belastingdienst Douane - Cło
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Prawo i regulacje ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |