


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Założenie holenderskiej spółki nie wymaga lokalnego zezwolenia na pobyt ani fizycznej obecności w Holandii, nawet jeśli pełnisz funkcję jedynego dyrektora. Podczas gdy wielu przedsiębiorców zakłada, że lokalna rezydentura jest warunkiem wstępnym sprawowania kontroli korporacyjnej, prawo holenderskie wyraźnie dopuszcza strukturę Dutch BV z zagranicznym dyrektorem niebędącym rezydentem. Zapewne postrzegasz Holandię jako strategiczny węzeł dla globalnej ekspansji, jednak niepewność dotycząca wymogów rezydencji lub obawa przed osobistą odpowiedzialnością często tworzą niepotrzebne bariery wejścia.
Niniejszy przewodnik stanowi miarodajne źródło wiedzy dla międzynarodowych właścicieli firm, dla których priorytetem jest precyzja proceduralna. Dowiesz się, jak sprostać wymogom prawnym na 2026 rok, od początkowej opłaty rejestracyjnej w KVK w wysokości €85.15 po szczególne wymogi dotyczące substratu majątkowo-osobowego stawiane przez Belastingdienst. Przedstawimy procedurę zalegalizowanego pełnomocnictwa (Power of Attorney) do zdalnego zakładania spółki Dutch BV i wyjaśnimy, jak zachować 100% kontroli, jednocześnie zapewniając, że Twoja spółka pozostanie w 19% przedziale podatku dochodowego od osób prawnych dla zysków do €200,000. Postępując zgodnie z tymi krokami w zakresie zgodności, możesz z powodzeniem uruchomić swoje przedsiębiorstwo i przygotować się do profesjonalnej relacji bankowej z Rabobankiem, który od 1 maja 2026 roku pełni funkcję banku obsługującego organy podatkowe.
Kluczowe wnioski
- Potwierdź, że holenderska rezydentura ani obywatelstwo nie są prawnym warunkiem wstępnym, aby zagraniczny dyrektor Dutch BV zachował pełną kontrolę korporacyjną i własność.
- Przeprowadź proces założenia spółki zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa, co zazwyczaj pozwala na utworzenie spółki w ciągu od 3 do 5 dni roboczych.
- Zastosuj stawki podatku dochodowego od osób prawnych na 2026 rok wynoszące 19% dla zysków do €200,000 oraz 25.8% od nadwyżki, aby zapewnić dokładne planowanie podatkowe.
- Utrzymuj zgodność ustawową, składając roczne sprawozdania finansowe w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego, aby ograniczyć ryzyko odpowiedzialności osobistej.
- Ustanów wystarczający lokalny substrat majątkowo-osobowy, aby spełnić kryteria rezydencji podatkowej i wesprzeć wnioski o korporacyjne usługi bankowe w instytucjach takich jak Rabobank.
Status prawny i wymogi wobec zagranicznego dyrektora Dutch BV
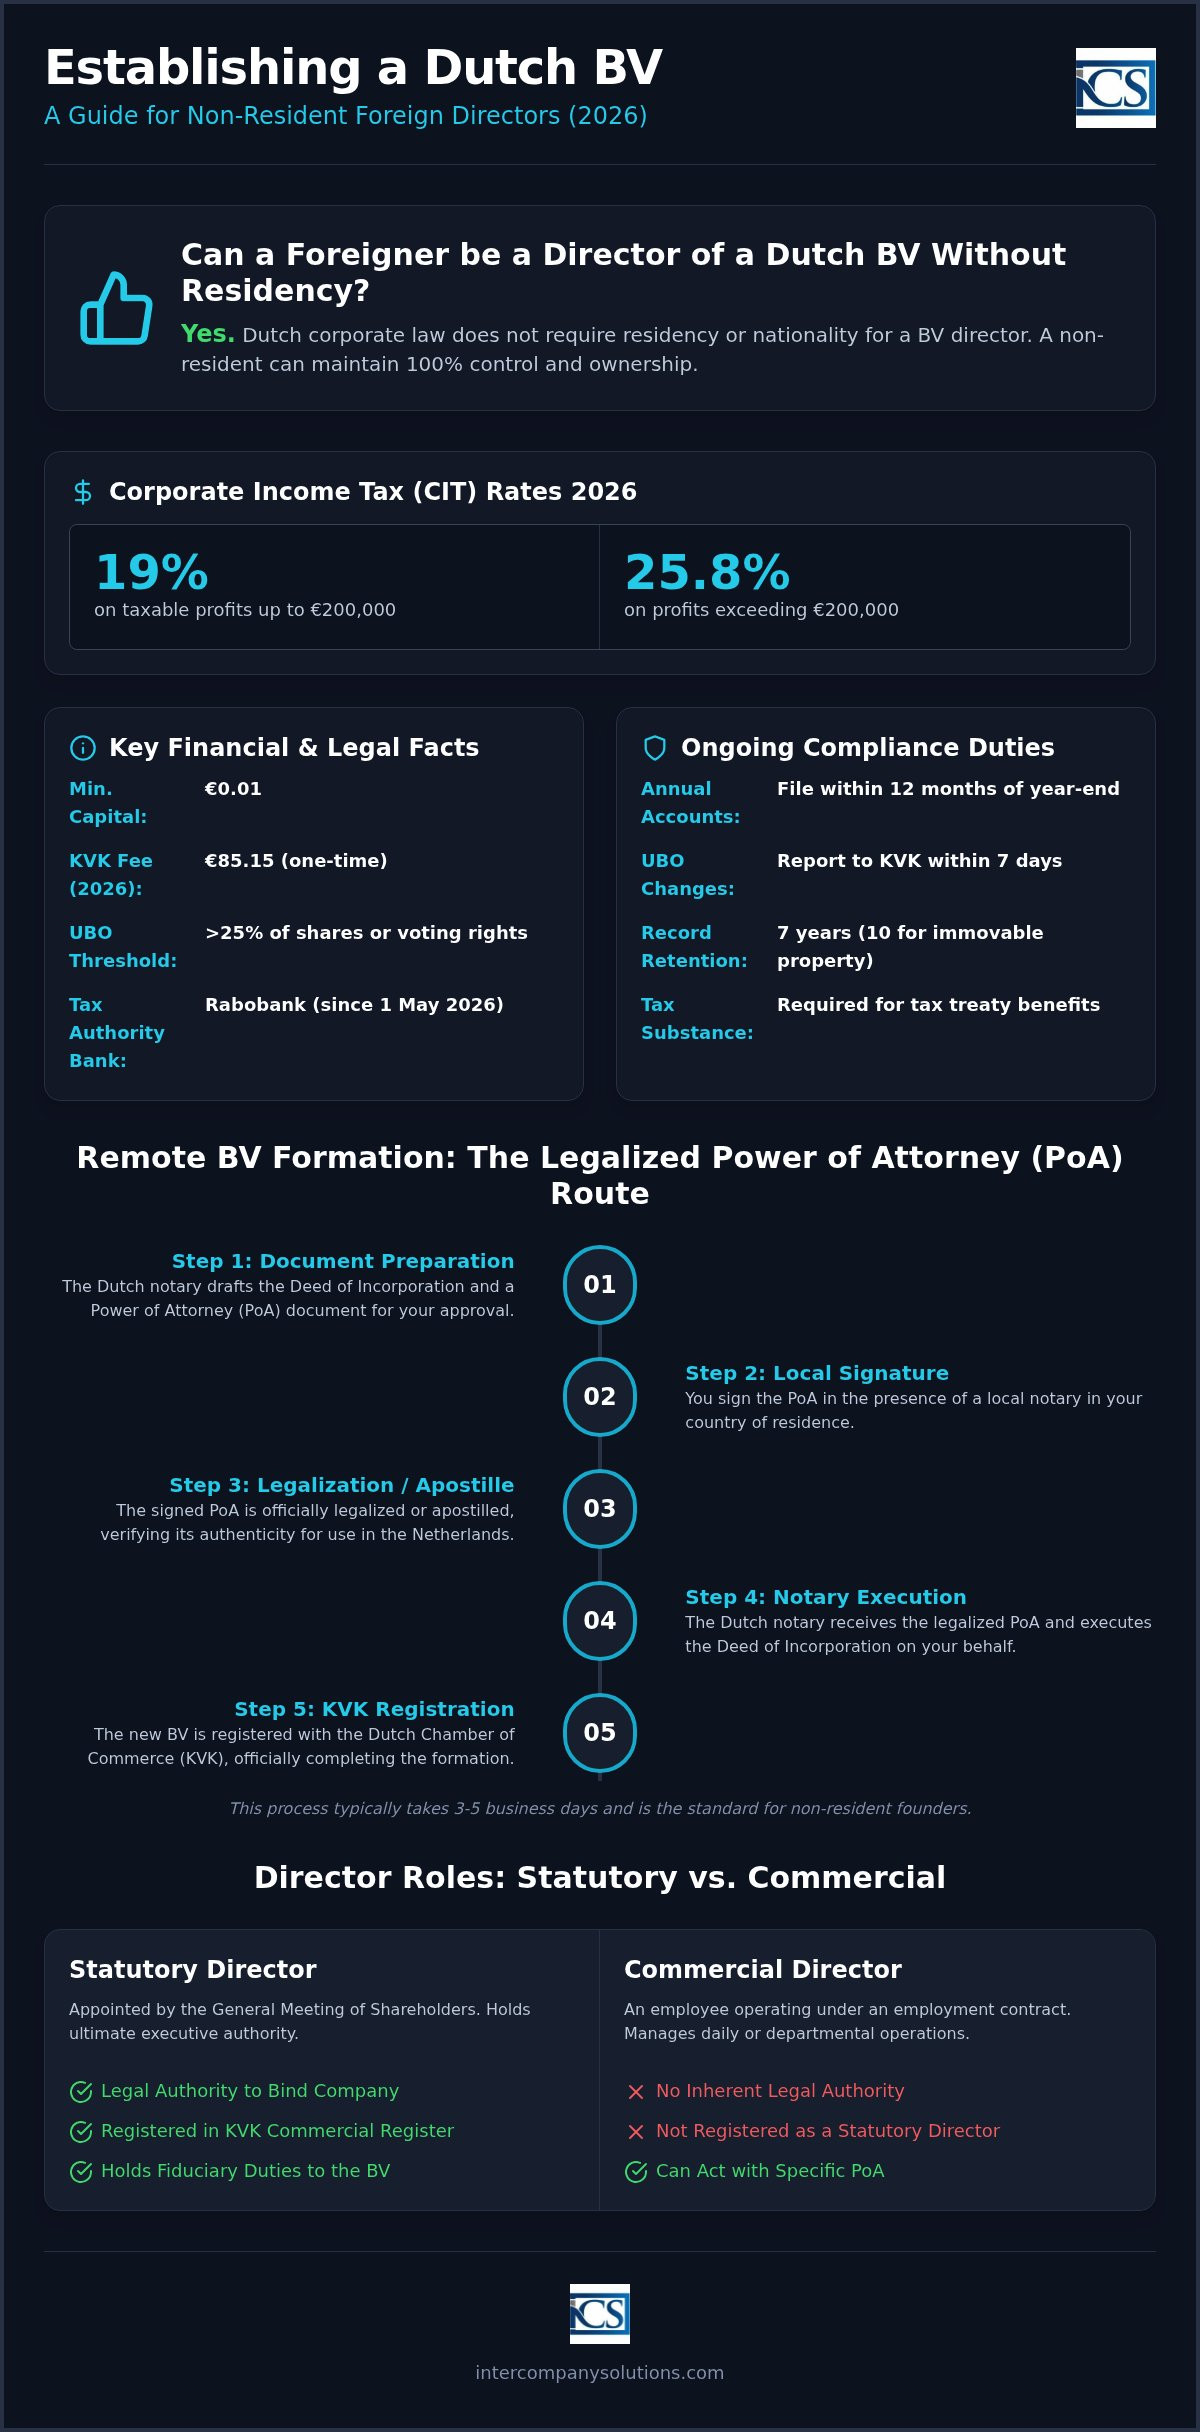
Zgodnie z Księgą 2 holenderskiego Kodeksu cywilnego (Burgerlijk Wetboek), dyrektor statutowy posiada najwyższą władzę wykonawczą w holenderskiej prywatnej spółce z ograniczoną odpowiedzialnością (BV). Stanowisko to różni się od stanowiska dyrektora handlowego czy zwykłego pracownika. Podczas gdy dyrektor handlowy działa na podstawie umowy o pracę, dyrektor statutowy jest powoływany przez Zgromadzenie Wspólników i łączy go ze spółką stosunek korporacyjny. Rola ta wiąże się ze szczególnymi obowiązkami powierniczymi i odpowiedzialnością prawną, które wykraczają poza bieżące operacje. Do założenia BV prawo wymaga co najmniej jednego wspólnika i jednego dyrektora. Jedna osoba fizyczna może pełnić obie role, co pozwala na 100% własności i kontroli przez jedną osobę. Taka struktura stanowi fundament procesu zakładania spółki Dutch BV dla międzynarodowych przedsiębiorców.
Zasady dotyczące rezydencji i obywatelstwa
Holenderskie prawo spółek nie stawia barier w kwestii obywatelstwa i miejsca zamieszkania członków zarządu. Nie musisz być obywatelem Holandii ani jej rezydentem, aby pełnić funkcję, jaką sprawuje zagraniczny dyrektor Dutch BV. Otwartość ta dotyczy zarówno obywateli UE, jak i osób spoza UE. Istnieje jednak wyraźne rozróżnienie między prawem do pełnienia funkcji dyrektora a prawem do pracy lub pobytu na terytorium tego kraju. Sprawowanie funkcji dyrektora nie przyznaje automatycznie zezwolenia na pobyt ani wizy pracowniczej.
Twój status rezydencji wpływa również na substrat podatkowy spółki. Aby spółka została uznana za holenderskiego rezydenta podatkowego i mogła korzystać z szerokiej sieci umów o unikaniu podwójnego opodatkowania, holenderski organ podatkowy (Belastingdienst) bada zazwyczaj miejsce faktycznego zarządu. Wiąże się to często z wymogiem, aby co najmniej 50% dyrektorów statutowych rezydowało w Holandii. Jeśli zarządzasz spółką całkowicie z zagranicy, podmiot może zostać uznany za rezydenta podatkowego w Twoim kraju zamieszkania, co może wpłynąć na możliwość zastosowania stawek podatku dochodowego od osób prawnych w wysokości 19% i 25.8%.
Dyrektor statutowy a dyrektor handlowy
Dyrektor statutowy posiada „tekenbevoegdheid”, czyli prawo do reprezentowania spółki i podpisywania wiążących umów. Uprawnienie to jest wpisane do rejestru handlowego Izby Handlowej (KVK). Dla odmiany dyrektor handlowy może zarządzać działem, lecz nie posiada umocowania prawnego do zaciągania zobowiązań w imieniu Dutch BV wobec podmiotów trzecich, chyba że zarząd statutowy udzieli mu szczególnego pełnomocnictwa.
Każdy zagraniczny dyrektor Dutch BV musi zostać zarejestrowany w KVK, co wiąże się z jednorazową opłatą rejestracyjną w wysokości €85.15 w 2026 roku. Ponadto dyrektorzy muszą spełniać wymogi dotyczące rejestru beneficjentów rzeczywistych (UBO). Każda osoba fizyczna posiadająca ponad 25% udziałów lub praw głosu jest klasyfikowana jako UBO. Wszelkie zmiany danych UBO należy zgłaszać w terminie 7 dni, aby uniknąć potencjalnych kar, które w przypadku braku zgodności mogą w 2026 roku zaczynać się od €2,750. Prowadzenie rzetelnej dokumentacji jest obowiązkiem ustawowym, a dokumenty te muszą być przechowywane przez co najmniej 7 lat.
Proces zdalnego zakładania spółki dla dyrektorów niebędących rezydentami
Założenie Dutch BV przez nierezydenta nie wymaga osobistej wizyty w Holandii. W przypadku zagranicznego dyrektora Dutch BV standardową procedurą jest ścieżka zalegalizowanego pełnomocnictwa (PoA). Metoda ta umożliwia holenderskiemu notariuszowi sporządzenie aktu założycielskiego, podczas gdy dyrektor przebywa w swoim kraju zamieszkania. Choć zmiany legislacyjne wprowadziły możliwość zakładania spółek w drodze wideokonferencji, procedura PoA pozostaje najbardziej niezawodnym i profesjonalnym standardem dla założycieli niebędących rezydentami, szczególnie tych z jurysdykcji spoza UE. Ścieżka ta gwarantuje spełnienie wszelkich wymogów identyfikacyjnych i weryfikacji umocowania zgodnie z holenderskim porządkiem prawnym.
Wyjaśnienie procedury zalegalizowanego pełnomocnictwa (PoA)
Proces rozpoczyna się od przygotowania projektu aktu założycielskiego. Po zatwierdzeniu projektu przez zarząd i wspólników notariusz wystawia pełnomocnictwo (Power of Attorney). Założyciel musi podpisać ten dokument w obecności lokalnego notariusza lub właściwego organu w kraju swojego zamieszkania. W zależności od jurysdykcji dokument ten wymaga następnie legalizacji lub klauzuli apostille, aby został uznany w świetle prawa holenderskiego. W przypadku powołania zagranicznej struktury prawnej na stanowisko dyrektora korporacyjnego wymagana będzie dodatkowa dokumentacja dotycząca rejestracji i umocowania podmiotu zagranicznego w celu potwierdzenia, kto jest upoważniony do składania podpisów w jego imieniu.
Wymagana dokumentacja dla dyrektorów zagranicznych
Aby spełnić holenderskie procedury należytej staranności wobec klienta (KYC), notariusz wymaga określonej dokumentacji. Obejmuje ona poświadczoną kopię ważnego paszportu oraz aktualne potwierdzenie adresu zamieszkania, takie jak rachunek za media lub wyciąg bankowy wystawiony nie wcześniej niż dwa miesiące wcześniej. Należy również przedstawić jednoznaczny opis planowanej działalności gospodarczej oraz kwestionariusz dotyczący wspólników. Środki te zapewniają zgodność z ustawą o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu (Wwft). Prawidłowo skompletowana dokumentacja jest głównym czynnikiem pozwalającym na zachowanie standardowego harmonogramu procesu rejestracji.
Gdy zalegalizowane pełnomocnictwo (PoA) oraz dokumenty uzupełniające trafią do notariusza w Holandii, podpisanie aktu zajmuje zazwyczaj od 3 do 5 dni roboczych. Bezpośrednio po sporządzeniu aktu spółka zostaje zarejestrowana w Izbie Handlowej (KVK). Rejestracja ta wiąże się z jednorazową opłatą w wysokości €85.15 w 2026 roku. Po tym etapie spółka Dutch BV jest formalnie utworzona, a dyrektor może przystąpić do rejestracji podatkowej oraz składania wniosków o otwarcie rachunków bankowych. W przypadku szczegółowych pytań dotyczących legalizacji dokumentów w danym kraju można zamówić analizę procedury u naszych specjalistów.
Zastosowanie procedury PoA gwarantuje precyzyjne spełnienie każdego wymogu prawnego wobec zagranicznego dyrektora Dutch BV, zapewniając stabilne fundamenty dla międzynarodowego rozwoju. Choć najczęstszym wyborem na stanowisko dyrektora jest osoba fizyczna, funkcję tę mogą pełnić również podmioty prawne. W takich przypadkach notariusz musi zweryfikować cały łańcuch powiązań właścicielskich aż do ostatecznego beneficjenta rzeczywistego (UBO) w celu spełnienia wymogów obowiązkowego rejestru UBO, w którym ujawniona musi zostać każda osoba posiadająca ponad 25% udziałów. Zastosowanie takiego metodycznego podejścia zapobiega opóźnieniom na późniejszych etapach rejestracji do celów podatku od towarów i usług oraz wnioskowania o rachunek bankowy.
Substance, odpowiedzialność i konsekwencje podatkowe dla zagranicznych zarządów
Zarządzanie holenderskim podmiotem jako zagraniczny dyrektor Dutch BV wiąże się nie tylko z nadzorem operacyjnym, lecz wymaga również dbałości o rezydencję podatkową. Holenderski organ podatkowy (Belastingdienst) określa rezydencję podatkową spółki w oparciu o jej miejsce faktycznego zarządu („Place of Effective Management”). Jeśli wszystkie decyzje zarządu zapadają poza granicami Holandii, zagraniczne organy podatkowe mogą uznać, że Dutch BV jest rezydentem podatkowym kraju zamieszkania dyrektora. Taka podwójna rezydencja może prowadzić do podwójnego opodatkowania lub utraty korzyści wynikających z holenderskich umów o unikaniu podwójnego opodatkowania. Utrzymanie jednoznacznej tożsamości podatkowej w Holandii jest niezbędne, aby skorzystać ze stawki podatku dochodowego od osób prawnych w wysokości 19% dla zysków do kwoty €200,000.
Tworzenie substratu podatkowego (substance) z zagranicy
Aby ograniczyć ryzyko związane z rezydencją podatkową, należy wykazać odpowiedni poziom lokalnej substancji ekonomicznej (substance). Zamieszkiwanie co najmniej 50% członków zarządu w Holandii stanowi podstawowy wskaźnik sprawowania zarządu na terytorium Holandii. Praktyczne kroki obejmują odbywanie posiedzeń zarządu na terytorium kraju oraz zapewnienie, że kluczowe decyzje zarządcze są dokumentowane na terytorium Holandii. Właściciele firm, którzy chcą udoskonalić swoje podejście do zarządzania w tym okresie przejściowym, mogą odwiedzić stronę Steven Stephania w celu skorzystania z coachingu dostosowanego do międzynarodowych liderów. Prowadzenie lokalnego rachunku bankowego, w szczególności w Rabobank od momentu, gdy stał się on bankiem obsługującym Belastingdienst w dniu 1 maja 2026 r., stanowi dodatkowe potwierdzenie rzeczywistej obecności gospodarczej. Bez tych powiązań spółka może mieć trudności z udowodnieniem, że nie jest jedynie podmiotem pośredniczącym („conduit”) dla działalności zagranicznej.
Zgodnie z prawem holenderskim członkowie zarządu z zasady nie ponoszą osobistej odpowiedzialności za zobowiązania spółki, jednak istnieją wyjątki w przypadku niewłaściwego zarządzania. Odpowiedzialność wobec podmiotów trzecich powstaje w sytuacji, gdy nie zgłosi się w terminie niemożności regulowania przez spółkę BV podatków lub składek na ubezpieczenia społeczne. Jeżeli spółka ogłosi upadłość, a syndyk (curator) udowodni, że w ciągu trzech poprzedzających lat miało miejsce „oczywiście niewłaściwe zarządzanie”, zarząd może zostać pociągnięty do odpowiedzialności za cały deficyt masy upadłości. Środki ochronne, takie jak ubezpieczenie odpowiedzialności cywilnej członków władz spółki (D&O), stanowią standard w przypadku zarządów międzynarodowych. Prawidłowa dokumentacja administracyjna stanowi najlepszą linię obrony, ponieważ dowodzi, że decyzje były podejmowane z należytą starannością.
Precyzja administracyjna jest ustawowym obowiązkiem, który chroni zarząd przed roszczeniami osobistymi. Należy przechowywać wszelką dokumentację spółki przez okres 7 lat, przy czym okres ten ulega wydłużeniu do 10 lat w przypadku dokumentacji dotyczącej nieruchomości. Ponadto dyrektorzy muszą kontrolować limity podatkowe spółki BV, takie jak ograniczenie możliwości odliczenia odsetek. W 2026 roku odliczenie kosztów odsetkowych netto jest ograniczone do 24,5% wskaźnika EBITDA spółki. Nasze usługi kadrowo-płacowe i podatkowe mogą pomóc w utrzymaniu tych złożonych standardów zgodności podczas zarządzania przedsiębiorstwem z zagranicy. Monitorowanie tych progów zapobiega nieoczekiwanym decyzjom podatkowym i pozwala zachować dobrą pozycję spółki wobec Belastingdienst.
Zgodność bankowa i finansowa dla spółek BV z zagranicznym zarządem
Uzyskanie firmowego rachunku bankowego jest często największą przeszkodą dla zagranicznego dyrektora Dutch BV. Choć formalne założenie spółki jest proste, holenderskie instytucje finansowe podlegają ścisłemu nadzorowi ze strony Holenderskiego Banku Centralnego (DNB). To otoczenie regulacyjne sprawia, że banki stosują wzmożone środki należytej staranności wobec podmiotów, których zarząd przebywa za granicą. Działy zgodności oceniają stopień ryzyka wniosku na podstawie kraju rezydencji dyrektora oraz planowanego rynku docelowego spółki. Jeżeli dany kraj pochodzenia znajduje się na liście jurysdykcji wysokiego ryzyka, proces wdrożenia klienta będzie bardziej rygorystyczny i będzie wymagać dodatkowej dokumentacji potwierdzającej legalność pochodzenia środków oraz modelu biznesowego.
Otwarcie holenderskiego firmowego rachunku bankowego
Tradycyjne banki, takie jak ING, ABN AMRO i Rabobank, pozostają preferowanym wyborem ze względu na długoterminową stabilność. Od 1 maja 2026 r. Rabobank pełni rolę banku obsługującego Belastingdienst, co czyni go kluczowym podmiotem w holenderskim systemie fiskalnym w zakresie płatności i zwrotów podatków. Tradycyjne banki te wymagają jednak często osobistego spotkania lub wykazania znacznej lokalnej substancji ekonomicznej przed otwarciem rachunku. Wielu międzynarodowych przedsiębiorców decyduje się obecnie w pierwszej kolejności na instytucje pieniądza elektronicznego (EMI) lub rozwiązania fintech. Platformy te zapewniają holenderski numer IBAN i umożliwiają natychmiastowe podjęcie działań operacyjnych w czasie, gdy toczy się dłuższa procedura wnioskowania o konto tradycyjne. W celu pomyślnego przejścia wewnętrznych weryfikacji zgodności nadal konieczne będzie wykazanie wyraźnego powiązania z rynkiem holenderskim.
Rejestr UBO i obowiązki w zakresie przejrzystości
Przejrzystość stanowi fundament holenderskiego ładu korporacyjnego. Wymagana jest rejestracja wszystkich beneficjentów rzeczywistych (UBO) w Izbie Handlowej. Za UBO uznaje się każdą osobę fizyczną, która posiada ponad 25% udziałów, praw głosu lub udziału własnościowego w spółce BV. Wymóg ten gwarantuje, że osoby sprawujące rzeczywistą kontrolę są znane organom publicznym. Oprócz rejestru publicznego każdy zagraniczny dyrektor Dutch BV musi prowadzić aktualny wewnętrzny rejestr udziałowców pod adresem siedziby spółki, zawierający imiona i nazwiska, adresy oraz stan posiadania udziałów wszystkich właścicieli.
Przepisy dotyczące rejestru UBO są w 2026 roku ściśle egzekwowane. Wszelkie zmiany danych UBO lub w składzie zarządu należy zgłaszać w terminie 7 dni od ich wystąpienia. Niedopełnienie tego obowiązku może skutkować administracyjnymi karami pieniężnymi, a nawet zarzutami karnymi wobec dyrektorów. Podobnie, po uruchomieniu rachunku bankowego należy sfinalizować rejestrację podatkową. W przypadku podmiotów z kapitałem zagranicznym proces rejestracji do celów podatku od towarów i usług (BTW) trwa zazwyczaj od 6 do 8 tygodni. W tym okresie Belastingdienst może wezwać do przedstawienia dodatkowych informacji dotyczących działalności spółki oraz jej lokalnych powiązań gospodarczych. Nasze usługi sekretariatu korporacyjnego zapewniają niezbędne wsparcie w celu sprawnego dotrzymania tych terminów oraz zagwarantowania, że cała dokumentacja spełnia szczegółowe wymogi organów podatkowych.
Bieżące obowiązki administracyjne dyrektora niebędącego rezydentem
Zarządzanie przedsiębiorstwem na odległość wymaga ścisłego przestrzegania holenderskiego kalendarza podatkowego. Jako zagraniczny dyrektor Dutch BV ponoszą Państwo odpowiedzialność prawną za rzetelność administracyjną spółki, bez względu na miejsce fizycznego pobytu. Obejmuje to zapewnienie kwartalnego składania deklaracji VAT oraz przechowywania dokumentacji spółki przez obowiązkowy okres 7 lat. Dokumentację dotyczącą nieruchomości należy przechowywać przez 10 lat. Stawki VAT w 2026 roku pozostają na poziomie 21% dla towarów opodatkowanych stawką podstawową, 9% dla pozycji objętych stawką obniżoną oraz 0% dla określonych transakcji międzynarodowych. Terminowe raportowanie VAT jest warunkiem koniecznym do utrzymania prawidłowego statusu w Belastingdienst i uniknięcia kar administracyjnych.
Roczna sprawozdawczość finansowa i CIT
Zarząd musi sporządzić roczne sprawozdanie finansowe spółki w ciągu pięciu miesięcy od zakończenia roku obrotowego. Chociaż udziałowcy mogą przyznać przedłużenie terminu na jego sporządzenie, ostateczny termin złożenia zatwierdzonego sprawozdania finansowego w KVK upływa 12 miesięcy po zakończeniu roku. Niedotrzymanie tego terminu jest uznawane za przestępstwo gospodarcze i w przypadku upadłości może prowadzić do osobistej odpowiedzialności członków zarządu. Dokładność w księgowości struktur Dutch BV ma kluczowe znaczenie przy obliczaniu podatku dochodowego od osób prawnych (CIT). W roku podatkowym 2026 stawka CIT wynosi 19% dla dochodów podlegających opodatkowaniu do kwoty €200,000 oraz 25,8% dla wszelkich kwot przekraczających ten próg. Każdy dyrektor musi upewnić się, że zeznania podatkowe zostaną złożone w terminie 5 miesięcy od zakończenia roku obrotowego, chyba że przyznano przedłużenie.
Kwestie płacowe i kadrowe
Jeśli Państwa BV zatrudnia pracowników, należy przestrzegać holenderskiego prawa pracy, które wymaga pisemnej umowy o pracę dla każdego członka personelu. Zagraniczny dyrektor Dutch BV może zarządzać listą płac lokalnie lub skorzystać z usług kadrowo-płacowych w Holandii, aby zapewnić zgodność w zakresie składek na ubezpieczenia społeczne i zaliczek na podatek od wynagrodzeń. W przypadku kwalifikujących się pracowników międzynarodowych istotną zachętą pozostaje program 30% tax ruling. Zasada ta umożliwia wypłatę części wynagrodzenia bez podatku, pod warunkiem spełnienia wymogu minimalnego wynagrodzenia podlegającego opodatkowaniu w wysokości €48,013 w 2026 roku. Ulga ma zastosowanie wyłącznie do dochodów do limitu wynagrodzenia wynoszącego €262,000 w 2026 roku.
Właściwe zarządzanie tymi obowiązkami zapobiega problemom administracyjnym i wspiera długoterminowy rozwój spółki. Podczas gdy stawka 19% CIT stanowi przewagę konkurencyjną dla MŚP, utrzymanie tej korzyści zależy od dokładnej księgowości i terminowego zgłaszania wszelkich zmian dotyczących UBO w obowiązkowym 7-dniowym terminie. Nasze usługi księgowe i podatkowe zapewniają specjalistyczne wsparcie niezbędne do obsługi tych powtarzających się obowiązków z profesjonalną precyzją. Dyrektorzy powinni również monitorować limit odliczenia odsetek, który na 2026 rok ustalono na poziomie 24,5% EBITDA, aby zapewnić efektywność podatkową oraz zgodność z obowiązującymi przepisami przeciwdziałającymi unikaniu opodatkowania.
Ostatni przegląd: wrzesień 2026
Ustanowienie holenderskiej obecności korporacyjnej z zagranicy
Zarządzanie holenderską spółką z ograniczoną odpowiedzialnością jako zagraniczny dyrektor Dutch BV zapewnia stabilną podstawę do międzynarodowego rozwoju bez konieczności posiadania lokalnej rezydencji. Zdalny proces rejestracji, a w szczególności ścieżka z wykorzystaniem zalegalizowanego pełnomocnictwa, pozwala na profesjonalne założenie podmiotu bez konieczności opuszczania kraju ojczystego. Utrzymanie tej struktury wymaga przestrzegania holenderskich wymogów formalnych, w tym terminowego zgłaszania zmian w rejestrze UBO w ciągu 7 dni oraz składania rocznych sprawozdań finansowych w KVK w terminie 12 miesięcy od zakończenia roku obrotowego.
Oferujemy specjalistyczne wsparcie dla założycieli niebędących rezydentami oraz 100% gwarancję satysfakcji z naszych usług rejestracyjnych. Nasz zespół umożliwia zdalne utworzenie spółki w ciągu 3 do 5 dni roboczych, zapewniając pełną zgodność Twojej działalności z wymogami prawnymi na 2026 rok od samego początku. Jesteśmy gotowi działać jako Twój proaktywny partner, łączący globalną przedsiębiorczość z holenderskim otoczeniem regulacyjnym. Z niecierpliwością czekamy na możliwość pomocy w uruchomieniu Twojego przedsiębiorstwa z zachowaniem pełnego bezpieczeństwa i profesjonalnej precyzji.
Ostatnia weryfikacja: wrzesień 2026
Najczęściej zadawane pytania
Czy zagraniczny dyrektor może posiadać 100% udziałów w Dutch BV?
Tak, można posiadać 100% udziałów i jednocześnie pełnić funkcję jedynego dyrektora zarządzającego. Prawo holenderskie nie wymaga lokalnego udziałowca ani wspólnika w przypadku prywatnej spółki z ograniczoną odpowiedzialnością. Jeśli analizujesz strategiczne różnice między jednoosobową strukturą właścicielską a wprowadzeniem współwłaściciela, możesz dowiedzieć się więcej o Founded Partners. Minimalny kapitał zakładowy wynosi €0,01, co pozwala na pełną własność i kontrolę sprawowaną przez jedną osobę. Struktura ta jest najczęstszym wyborem zagranicznych przedsiębiorców, zapewniając prostą ścieżkę do pełnej władzy wykonawczej bez udziału lokalnych podmiotów.
Czy muszę przyjechać do Holandii, aby zostać powołanym na stanowisko dyrektora?
Nie musisz podróżować do Holandii w celu powołania. Standardowy proces zdalnego tworzenia spółki wykorzystuje procedurę zalegalizowanego pełnomocnictwa. Podpisujesz niezbędne dokumenty i dostarczasz poświadczoną notarialnie oraz zalegalizowaną kopię paszportu ze swojego kraju zamieszkania. Następnie holenderski notariusz sporządza akt założycielski w Twoim imieniu. Pozwala to na kompleksowe założenie spółki bez konieczności osobistej wizyty, pod warunkiem że cała dokumentacja spełnia standardy zgodności notariusza.
Jakie są skutki podatkowe dla dyrektora niebędącego rezydentem?
Dyrektorzy zarządzający muszą zadbać o to, aby spółka stosowała odpowiednie stawki podatku dochodowego od osób prawnych (CIT): 19% dla zysków do €200 000 oraz 25,8% powyżej tej kwoty. Do rozliczeń podatkowych spółka powinna korzystać z Rabobanku, który od 1 maja 2026 roku pełni funkcję banku rozliczeniowego Belastingdienst. Utrzymanie lokalnego substratu majątkowo-osobowego (substance) jest niezbędne do korzystania z umów o unikaniu podwójnego opodatkowania, co obejmuje obowiązek przechowywania dokumentacji przez 7 lat oraz przestrzeganie limitu odliczenia kosztów odsetek na rok 2026 wynoszącego 24,5% EBITDA.
Czy do rejestracji do VAT wymagany jest lokalny holenderski dyrektor?
Lokalny dyrektor nie jest wymogiem prawnym przy rejestracji do VAT, jednak procedura ta jest bardziej wnikliwa w przypadku podmiotów zarządzanych z zagranicy. Belastingdienst zazwyczaj potrzebuje od 6 do 8 tygodni na nadanie numeru VAT spółkom z zarządem składającym się wyłącznie z nierezydentów. Konieczne jest wykazanie rzeczywistego związku gospodarczego z rynkiem holenderskim, na przykład poprzez umowy z lokalnymi dostawcami lub klientami, aby spełnić kryteria oceny planowanej działalności gospodarczej dokonywanej przez urząd skarbowy.
Jak długo trwa wpis zagranicznego dyrektora do KVK?
Rejestracja w Izbie Handlowej (KVK) następuje niezwłocznie po podpisaniu aktu założycielskiego przez notariusza. Łączny czas procedury wynosi zazwyczaj od 3 do 5 dni roboczych od momentu otrzymania wszystkich zalegalizowanych dokumentów. Obejmuje to uiszczenie jednorazowej opłaty rejestracyjnej w KVK w wysokości €85,15 według stawki na 2026 rok. Twoje dane pojawią się w rejestrze handlowym w charakterze upoważnionego przedstawiciela, co umożliwi natychmiastowe rozpoczęcie działalności operacyjnej.
Czy spółka zagraniczna może być dyrektorem Dutch BV?
Zagraniczna osoba prawna może pełnić funkcję dyrektora korporacyjnego w Dutch BV. W takiej sytuacji notariusz weryfikuje umocowanie osób fizycznych reprezentujących tę zagraniczną spółkę. Istnieje również obowiązek ujawnienia ostatecznych beneficjentów rzeczywistych (UBO), którzy posiadają ponad 25% praw lub udziałów. Wszelkie zmiany danych w strukturze UBO muszą zostać zgłoszone do KVK w ciągu 7 dni w celu spełnienia obligatoryjnych wymogów dotyczących przejrzystości i uniknięcia kar finansowych.
Co grozi zagranicznemu dyrektorowi za niezłożenie rocznego sprawozdania finansowego?
Niezłożenie rocznego sprawozdania finansowego w KVK w terminie 12 miesięcy od zakończenia roku obrotowego stanowi przestępstwo gospodarcze. Takie zaniedbanie może skutkować sankcjami administracyjnymi oraz utratą ochrony wynikającej z ograniczonej odpowiedzialności majątkowej. W przypadku ogłoszenia upadłości spółki członkowie zarządu mogą odpowiadać osobiście całym swoim majątkiem za wszystkie zobowiązania podmiotu, jeżeli niedopełnienie obowiązków sprawozdawczych zostanie uznane za przejaw nienależytego zarządzania. Prawidłowe prowadzenie i archiwizacja ksiąg przez okres co najmniej 7 lat pozostaje bezwzględnym obowiązkiem ustawowym.
Sources
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Wykwalifikowany pracownik migrujący (Highly skilled migrant)
- IND - Zezwolenie na pobyt dla startupów (Start-up residence permit)
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |