

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Przedsiębiorstwo e-commerce przetwarzające 5000 zamówień miesięcznie w czterech walutach generuje ślad danych, którego tradycyjna księgowość nie jest w stanie obsłużyć bez znacznego ryzyka. Skuteczna księgowość e-commerce w Holandii wymaga czegoś więcej niż tylko rejestrowania sprzedaży; wymaga ona integracji w czasie rzeczywistym pomiędzy Twoim sklepem internetowym a holenderskimi organami podatkowymi. Prawdopodobnie uważasz, że uzgadnianie wypłat od dostawców usług płatniczych z poszczególnymi zamówieniami w sklepie jest najbardziej czasochłonną częścią Twojego tygodnia administracyjnego, często prowadzącą do rozbieżności w raportowaniu VAT.
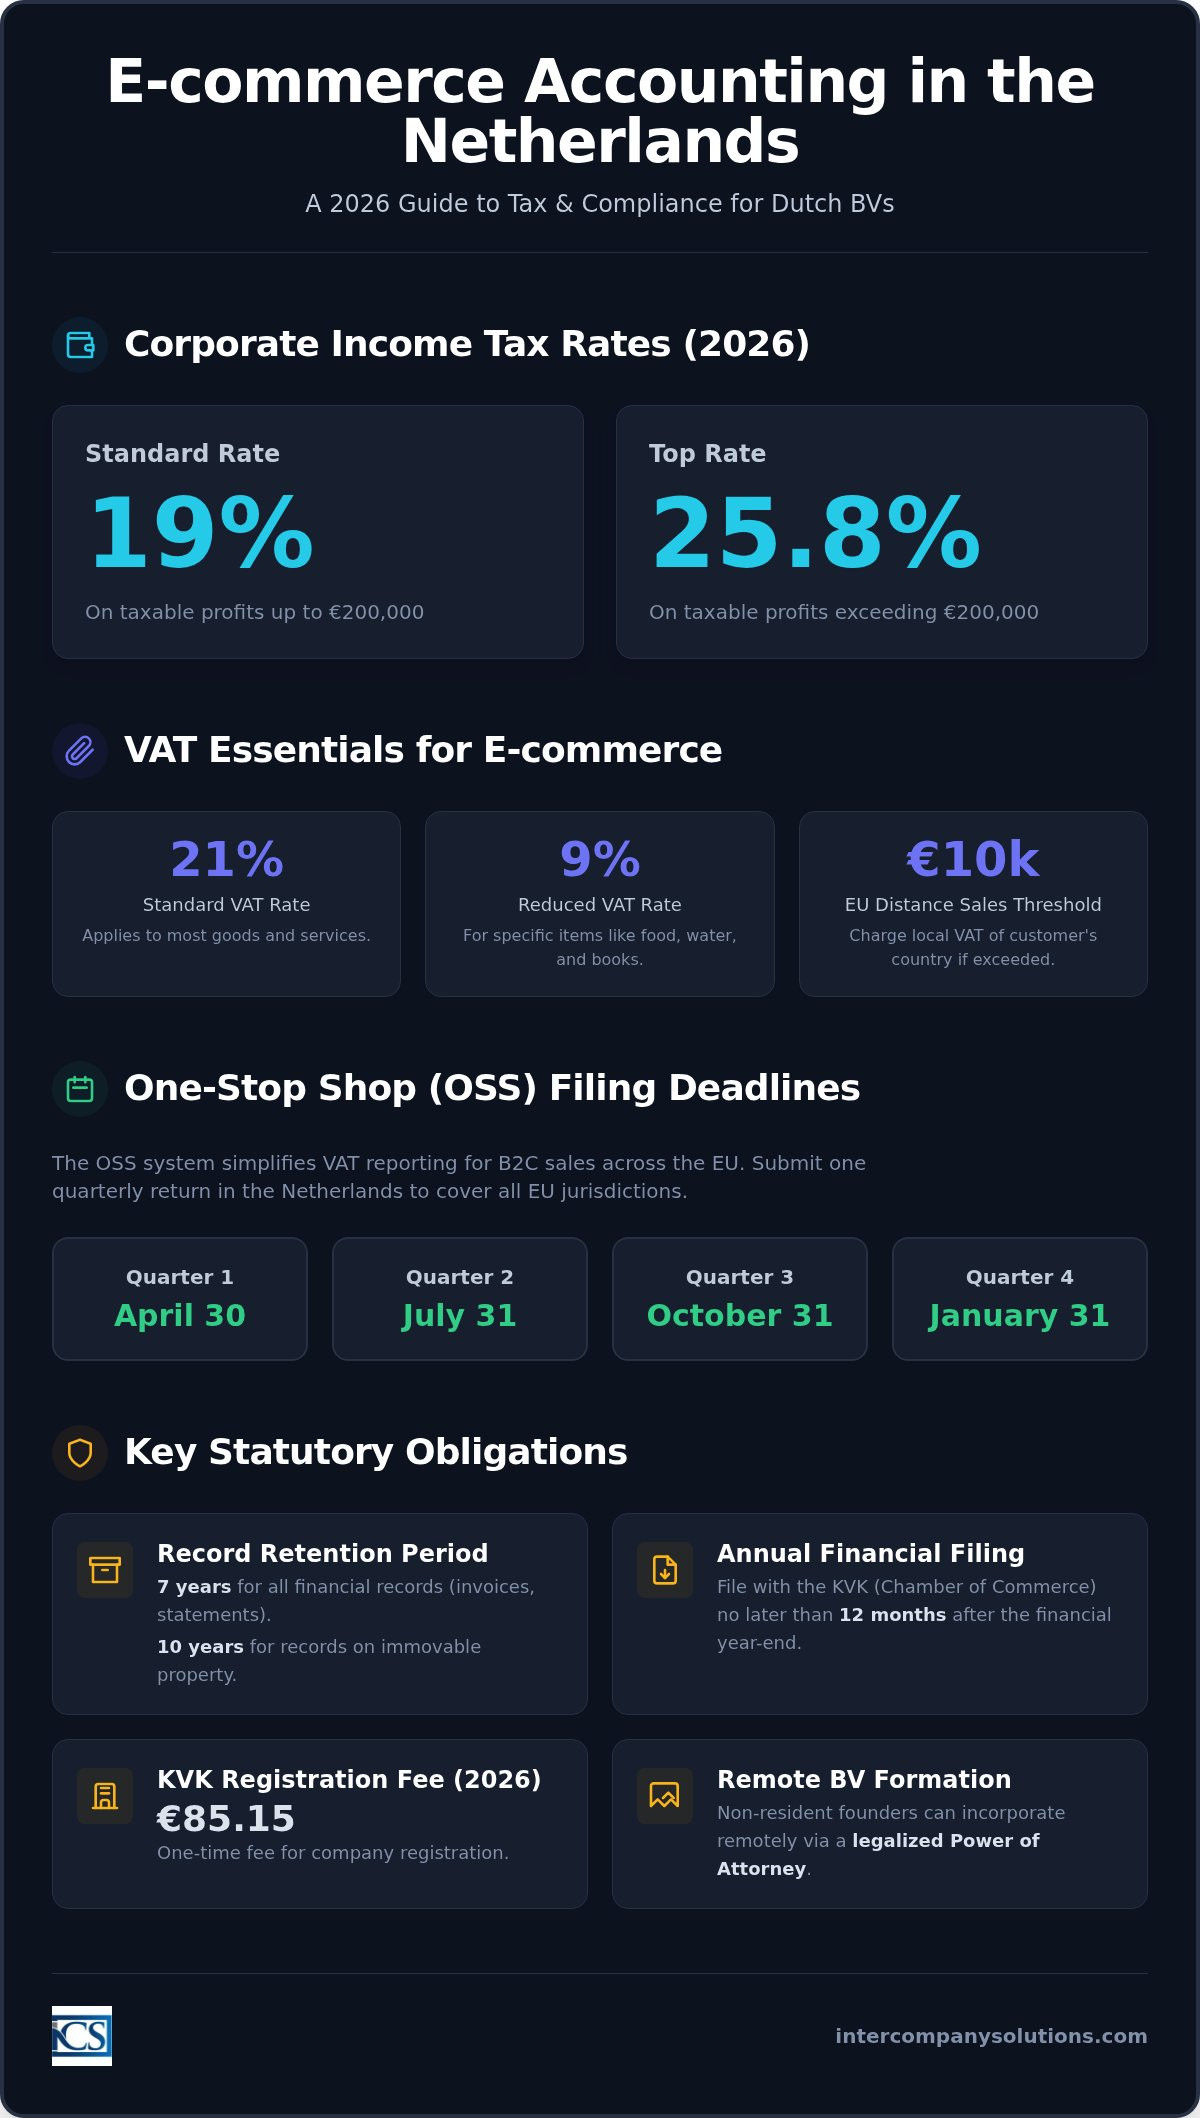
Zarządzanie dużą liczbą mikrotransakcji przy jednoczesnym zapewnieniu pełnej zgodności z Belastingdienst jest złożonym zadaniem dla każdego zagranicznego przedsiębiorcy. Niniejszy przewodnik zawiera zasoby techniczne niezbędne do zarządzania holenderskimi zobowiązaniami podatkowymi, integracjami VAT i sprawozdawczością korporacyjną w roku podatkowym 2026. Dowiesz się, jak zautomatyzować przepływ danych między sklepem internetowym a oprogramowaniem księgowym, zachowując jednocześnie obowiązkowy 7-letni okres przechowywania dokumentacji. Przedstawimy stawki podatku dochodowego od osób prawnych na rok 2026, które wynoszą 19% dla zysków do 200 000 EUR i 25,8% dla kwot powyżej tego progu. W artykule omówiono również deklaracje One-Stop Shop (OSS) dotyczące transgranicznej sprzedaży w UE oraz konkretne terminy składania sprawozdań do KVK, których należy dotrzymać, aby zachować dobrą opinię prawną.
Kluczowe wnioski
- Spółki Dutch BV podlegają dwupoziomowemu systemowi podatku dochodowego od osób prawnych w 2026 r., ze stawką 19% dla zysków do 200 000 EUR i 25,8% dla zysków przekraczających ten próg.
- Unijny system One-Stop Shop (OSS) umożliwia przedsiębiorcom scentralizowanie raportowania podatku VAT z tytułu sprzedaży B2C na terenie całej Unii Europejskiej po przekroczeniu ogólnounijnego progu 10 000 EUR.
- Zautomatyzowane integracje między platformami takimi jak Shopify a lokalnym oprogramowaniem są niezbędne dla skutecznej księgowości e-commerce w Holandii, aby uzgadniać wielowalutowe wypłaty i transakcje o dużym wolumenie.
- Roczne sprawozdania finansowe muszą zostać sporządzone i złożone w KVK nie później niż 12 miesięcy po zakończeniu roku obrotowego, aby zachować zgodność z przepisami.
- Holenderska administracja podatkowa wymaga obowiązkowego 7-letniego okresu przechowywania całej dokumentacji biznesowej i finansowej, w tym faktur oraz wyciągów bankowych.
Podstawy księgowości e-commerce dla Dutch BV
Księgowość e-commerce w Holandii różni się zasadniczo od tradycyjnej księgowości detalicznej ze względu na sam wolumen cyfrowych punktów danych. Podczas gdy sklep stacjonarny może przetwarzać kilkadziesiąt transakcji dziennie, platforma internetowa często obsługuje tysiące mikrotransakcji w różnych strefach czasowych i walutach. To środowisko o wysokiej częstotliwości operacji wymaga solidnych ram uzgadniania wielowalutowego. Należy upewnić się, że wypłaty od dostawców usług płatniczych zgadzają się z danymi sprzedaży brutto w księdze głównej, z uwzględnieniem prowizji transakcyjnych oraz wahań kursów walut w momencie sprzedaży. Efektywna księgowość e-commerce w Holandii opiera się na bezproblemowej integracji sklepu internetowego z księgą główną spełniającą wymogi prawa holenderskiego, co pozwala na zachowanie dokładności w czasie rzeczywistym.
Zarządzanie dużą liczbą transakcji
Przetwarzanie tysięcy zamówień bez błędów ręcznego wprowadzania danych jest możliwe wyłącznie dzięki zautomatyzowanej synchronizacji danych. Automatyczna kategoryzacja pozwala systemowi na natychmiastowe przypisywanie sprzedaży, kosztów wysyłki i rabatów do właściwych kont księgi głównej. Taka precyzja skraca czas wymagany na audyty na koniec roku i pomaga obniżyć koszty sprawozdawczości rocznej. Dokumentacja finansowa musi również zapewniać przejrzystą ścieżkę kontrolną dla zwrotów towarów, zwrotów środków oraz procedur chargeback. Zdarzenia te wymagają określonych korekt VAT, aby zapobiec nadpłacie podatku od przychodu, który ostatecznie został zwrócony klientowi. Prawidłowe zarządzanie tymi korektami jest podstawowym wymogiem utrzymania ksiąg gotowych do kontroli.
Zgodność ustawowa i prowadzenie dokumentacji
Każda Dutch BV musi posiadać zarejestrowany adres siedziby w Holandii oraz dopełnić rejestracji w Izbie Handlowej (KVK). W 2026 r. opłata rejestracyjna w KVK wynosi 85,15 €. Ta podstawa prawna jest niezbędna do zachowania zgodności z podstawami holenderskiego systemu podatkowego oraz uzyskania lokalnego numeru VAT. Przedsiębiorcy mogą sfinalizować utworzenie spółki Dutch BV zdalnie na podstawie zalegalizowanego pełnomocnictwa, co stanowi standardową procedurę dla założycieli będących nierezydentami, którzy nie mogą stawić się w Holandii osobiście.
Holenderska administracja podatkowa (Belastingdienst) wymaga przechowywania całej dokumentacji finansowej przez obowiązkowy 7-letni okres retencji. Obejmuje to faktury elektroniczne, wyciągi bankowe oraz dowody dostawy. Jeżeli podmiot e-commerce posiada prawa do nieruchomości, wymóg przechowywania dokumentacji wydłuża się do 10 lat. Kluczowe znaczenie ma rozdzielenie wydatków firmowych od osobistych. Zagraniczni dyrektorzy często podlegają weryfikacji w zakresie wydatków o charakterze mieszanym; prowadzenie przejrzystych, udokumentowanych ksiąg zapobiega przekwalifikowaniu przez organy podatkowe wydatków firmowych na podlegający opodatkowaniu dochód osobisty lub dywidendy.
Ramy VAT i OSS dla sprzedawców internetowych
Sprzedawcy internetowi w Holandii muszą stosować prawidłowy podatek od wartości dodanej (VAT), czyli Belasting over de Toegevoegde Waarde (BTW), do każdej transakcji. Stawka podstawowa wynosi 21% i obejmuje większość towarów konsumpcyjnych oraz usług. Stawka obniżona w wysokości 9% ma zastosowanie do określonych kategorii, w tym produktów spożywczych, wody i książek. Właściwa klasyfikacja stanowi kluczowy element księgowości e-commerce w Holandii, ponieważ błędne zastosowanie tych stawek może prowadzić do znacznych korekt w trakcie kontroli Belastingdienst. Jeżeli przedsiębiorstwo sprzedaje towary konsumentom prywatnym w całej Unii Europejskiej, musi monitorować ogólnounijny próg dla sprzedaży na odległość wynoszący 10 000 €. Po przekroczeniu tego limitu łącznej rocznej sprzedaży transgranicznej pojawia się obowiązek naliczania podatku VAT według kraju odbiorcy.
Objaśnienie systemów OSS i IOSS
Unijny system One-Stop Shop (OSS) upraszcza sprawozdawczość, umożliwiając deklarowanie i odprowadzanie podatku VAT od całej unijnej sprzedaży B2C za pośrednictwem pojedynczej holenderskiej deklaracji kwartalnej. Eliminuje to konieczność odrębnej rejestracji w każdym kraju, w którym znajdują się klienci. Deklaracje te należy składać do ostatniego dnia miesiąca następującego po zakończeniu kwartału:
- 30 kwietnia za pierwszy kwartał
- 31 lipca za drugi kwartał
- 31 października za trzeci kwartał
- 31 stycznia za czwarty kwartał
W przypadku przedsiębiorców wysyłających towary spoza UE bezpośrednio do klientów procedura Import One-Stop Shop (IOSS) dotyczy przesyłek o wartości nieprzekraczającej 150 €. Zastosowanie IOSS pozwala na sprawniejszą odprawę celną i chroni klientów przed nieoczekiwanymi opłatami importowymi. Niezbędne jest zrozumienie, jakie są obowiązki w zakresie podatku VAT dla holenderskich przedsiębiorstw, aby ustalić, czy dany łańcuch dostaw wymaga rejestracji w wielu państwach. Chociaż procedura OSS obejmuje sprzedaż na odległość, magazynowanie zapasów w zagranicznym centrum logistycznym standardowo rodzi obowiązek lokalnej rejestracji do celów VAT w tym konkretnym państwie.
Zgodność z przepisami VAT dla sprzedawców na platformach typu marketplace
Wiodące platformy, takie jak Amazon czy bol.com, działają zgodnie z zasadami dla tzw. uznanych dostawców (deemed supplier). Oznacza to, że marketplace może być odpowiedzialny za pobór podatku VAT od sprzedaży realizowanej przez przedsiębiorców spoza UE lub w przypadku określonych transakcji transgranicznych. Nawet jeśli platforma przejmuje odprowadzanie podatku, wewnętrzna księgowość musi pozostać w pełni przejrzysta. Wymagane jest uzgadnianie raportów z platformy z wypłatami na rachunek bankowy w celu zapewnienia rzetelności rachunku zysków i strat na potrzeby podatku dochodowego od osób prawnych. Założyciele będący nierezydentami często łączą procedurę rejestracji do VAT z procesem, jakim jest utworzenie spółki Dutch BV, aby zapewnić pełną zgodność od pierwszego dnia. Jeżeli model biznesowy opiera się na złożonym dropshippingu lub realizacji zamówień z wielu krajów, można skonsultować się z naszym zespołem księgowym w celu ustalenia właściwego schematu raportowania.
Zautomatyzowana księgowość i integracje oprogramowania
Nowoczesny e-commerce wymaga bezpośredniej cyfrowej integracji pomiędzy platformą sprzedażową a holenderską księgą finansową. Ręczne wprowadzanie danych ze środowisk takich jak Shopify, WooCommerce czy Magento jest nieefektywne i zwiększa ryzyko kar nakładanych przez Belastingdienst. Zautomatyzowane rozwiązania księgowe dla e-commerce w Holandii umożliwiają transfer zamówień, danych o wysyłkach oraz profili klientów w czasie rzeczywistym do systemu spełniającego lokalne wymogi. Gwarantuje to, że każda transakcja zostanie zaewidencjonowana z właściwą stawką VAT oraz przeliczeniem walutowym zastosowanym w momencie zakupu. Wyeliminowanie ręcznej obsługi pozwala utrzymać nienaganną ścieżkę audytu oraz zmniejsza obciążenie administracyjne wewnętrznego zespołu.
Bezproblemowa integracja z platformami marketplace
Sprzedaż w Amazon Seller Central lub bol.com stawia specyficzne wyzwania w zakresie przetwarzania danych. Zautomatyzowane narzędzia integracyjne pobierają raporty transakcyjne bezpośrednio, uwzględniając prowizje platform handlowych oraz koszty kampanii reklamowych. W przypadku korzystania z Fulfillment by Amazon (FBA) oprogramowanie musi precyzyjnie śledzić przesunięcia magazynowe pomiędzy różnymi centrami logistycznymi w UE. Magazynowanie towaru za granicą rodzi lokalne obowiązki w zakresie VAT, jak wskazano powyżej. System księgowy musi w związku z tym odróżniać sprzedaż realizowaną z zapasów w Holandii od wysyłek z zagranicznych hubów, aby zachować dokładną rentowność na poziomie pojedynczych pozycji SKU. Taka widoczność jest kluczowa dla zarządzania marżą oraz prawidłowej wyceny aktywów obrotowych w bilansie.
Uzgadnianie rozliczeń z operatorami płatności
Uzgadnianie wypłat od operatorów takich jak Stripe, PayPal czy Adyen to obszar, w którym księgowość ręczna najczęściej zawodzi. Podmioty te przekazują zazwyczaj kwoty netto, potrącając opłaty transakcyjne oraz koszty przewalutowania. Skuteczna księgowość e-commerce w Holandii wymaga parowania tych transferów netto z pierwotnymi kwotami sprzedaży brutto. System musi automatycznie wyliczać różnice kursowe pomiędzy kursem z momentu złożenia zamówienia a kursem z dnia wypłaty środków. Codzienna lub cotygodniowa synchronizacja automatyczna jest niezbędna do zachowania zgodności salda bankowego z zapisami w księdze głównej. Taki poziom precyzji jest krytyczny dla zagranicznych przedsiębiorców, którzy muszą przedkładać przejrzyste sprawozdania finansowe w ramach corocznych obowiązków sprawozdawczych w KVK. Brak zautomatyzowanego uzgadniania grozi zaniżeniem kosztów uzyskania przychodów lub zawyżeniem przychodu podlegającego opodatkowaniu.
Zarządzanie kosztem własnym sprzedaży (COGS) w wielu centrach realizacji zamówień wymaga w pełni zsynchronizowanej ewidencji magazynowej. Po zrealizowaniu transakcji system powinien automatycznie rozchodować towar z właściwej lokalizacji magazynowej i zaktualizować wartość aktywów w bilansie. Taka automatyzacja eliminuje rozbieżności inwentaryzacyjne oraz gwarantuje, że marże zysku bazują na rzeczywistych, bieżących kosztach nabycia, a nie na nieaktualnych szacunkach. Utrzymanie tych cyfrowych rejestrów stanowi fundamentalną część obowiązku 7-letniej retencji danych, gwarantując pełną identyfikowalność każdej transakcji od pierwotnego zamówienia aż po wpływ środków na rachunek bankowy.
Zobowiązania z tytułu podatku dochodowego od osób prawnych i sprawozdawczość roczna
Holenderskie spółki Dutch BV z branży e-commerce muszą obliczać dochód do opodatkowania po odliczeniu wszelkich kosztów związanych z prowadzoną działalnością gospodarczą. W roku podatkowym 2026 stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% dla dochodów do opodatkowania do kwoty 200 000 EUR. Dochody przekraczające ten próg są opodatkowane stawką 25,8%. Stawki te pozostają na niezmienionym poziomie w porównaniu z poprzednimi latami, zapewniając stabilne otoczenie fiskalne dla zagranicznych założycieli. Rzetelna księgowość e-commerce w Holandii gwarantuje minimalizację podstawy opodatkowania dzięki prawidłowemu zastosowaniu kosztów uzyskania przychodów oraz dostępnych ulg podatkowych.
Terminy dotyczące podatku dochodowego od osób prawnych (CIT)
Belastingdienst wymaga złożenia rocznej deklaracji CIT w terminie pięciu miesięcy od zakończenia roku obrotowego. W przypadku spółek, których rok obrotowy pokrywa się ze standardowym rokiem kalendarzowym, termin upływa 31 maja 2026 r. Można wystąpić o odroczenie terminu przygotowania deklaracji o maksymalnie pięć miesięcy, a następnie o dodatkowy okres na jej złożenie, jeśli sprawę prowadzi zarejestrowany doradca podatkowy. Podmioty z sektora e-commerce mogą odliczać różne koszty operacyjne, w tym wydatki na marketing cyfrowy na platformach takich jak Google Ads, opłaty za subskrypcje SaaS do zarządzania sklepem oraz koszty usług fulfillmentu świadczonych przez podmioty zewnętrzne. Jeżeli Twoja Dutch BV pełni funkcję spółki dominującej, zastosowanie może mieć zwolnienie z tytułu uczestnictwa (participation exemption). Zasada ta zwalnia dywidendy i zyski kapitałowe ze spółek zależnych z dalszego holenderskiego podatku dochodowego od osób prawnych, pod warunkiem posiadania co najmniej 5% udziałów.
Wymogi KVK i sprawozdawczości finansowej
Każdy nowy podmiot e-commerce musi wnieść jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR w 2026 roku. Poza wstępną rejestracją izba handlowa wymaga corocznego składania sprawozdań finansowych. Większość podmiotów e-commerce Dutch BV kwalifikuje się do kategorii mikroprzedsiębiorstw lub małych przedsiębiorstw na podstawie sumy bilansowej, przychodów netto ze sprzedaży oraz liczby pracowników. Mikroprzedsiębiorstwa muszą składać jedynie skrócony bilans i nie podlegają obowiązkowi audytu zewnętrznego. Małe przedsiębiorstwa muszą przedstawić bilans wraz ze zwięzłą informacją dodatkową. Te wymogi publikacyjne są obowiązkowe i należy je spełnić nie później niż 12 miesięcy po zakończeniu roku obrotowego. Więcej szczegółów można znaleźć w naszym przewodniku: Księgowość dla Dutch BV: zgodność z przepisami i zobowiązania podatkowe w 2026 r.
Należy również dbać o prawidłową i aktualną rejestrację beneficjentów rzeczywistych UBO (Ultimate Beneficial Owner). Osoba fizyczna kwalifikuje się jako UBO, jeżeli posiada ponad 25% udziałów, praw głosu lub prawa własności w Dutch BV. Dane te są przechowywane w rejestrze UBO i muszą być aktualizowane za każdym razem, gdy nastąpi zmiana w strukturze własnościowej spółki. Niedopełnienie obowiązku prowadzenia rzetelnej ewidencji UBO może skutkować nałożeniem kar administracyjnych lub sankcji karnych.
Profesjonalne wsparcie dla holenderskich podmiotów e-commerce
Ustanowienie obecności w Holandii wymaga skoordynowanego podejścia, które łączy proces formalnoprawny z realiami operacyjnymi. Intercompany Solutions zapewnia specjalistyczne wsparcie dla zagranicznych przedsiębiorców, dbając o to, aby początkowa struktura spółki była zgodna z długoterminowymi wymogami księgowości e-commerce w Holandii. To zintegrowane podejście zapobiega powstawaniu silosów informacyjnych, które często pojawiają się, gdy rejestracja spółki i księgowość są prowadzone przez odrębne podmioty. Dzięki centralizacji tych funkcji masz pewność, że dane finansowe przepływają prawidłowo już od pierwszej transakcji.
Kompleksowe usługi korporacyjne
Możesz połączyć utworzenie Dutch BV z bieżącą zgodnością podatkową oraz comiesięczną księgowością, aby zachować przejrzysty wgląd w finanse. W przypadku firm e-commerce zaangażowanych w handel międzynarodowy priorytetem w odprawie celnej jest uzyskanie numeru EORI (Economic Operators Registration and Identification). Identyfikator ten jest obowiązkowy dla wszelkich operacji importowych i eksportowych na terytorium Unii Europejskiej. Warto również zapoznać się z naszym przewodnikiem Rejestracja do celów VAT w Holandii: przewodnik dla firm zagranicznych na 2026 rok, aby dowiedzieć się, jaka dokumentacja jest wymagana, by podmioty niebędące rezydentami mogły sprawnie uzyskać numer VAT.
Zdalne zarządzanie dla zagranicznych założycieli
Założyciele spoza UE mogą skorzystać ze ścieżki poświadczonego pełnomocnictwa (Power of Attorney), aby zarejestrować spółkę bez konieczności osobistej podróży do Holandii. Ten zdalny proces umożliwia założenie osoby prawnej i zarządzanie holenderskimi zobowiązaniami podatkowymi z zagranicy. W miarę rozwoju działalności może pojawić się potrzeba zatrudnienia lokalnych pracowników lub zdalnego zespołu podlegającego holenderskiemu prawu pracy. Skorzystanie ze specjalistycznych usług kadrowo-płacowych gwarantuje, że umowy o pracę, składki na ubezpieczenia społeczne oraz deklaracje z tytułu podatku od wynagrodzeń będą spełniać rygorystyczne standardy wyznaczone przez Belastingdienst.
Wsparcie sekretariatu korporacyjnego klasy premium zapewnia dodatkową stabilność, pomagając w otwarciu holenderskiego firmowego rachunku bankowego i uzyskaniu niezbędnych rejestracji podatkowych. Te kroki administracyjne stanowią często najpoważniejszą barierę dla zagranicznych przedsiębiorców wchodzących na rynek europejski. Współpraca z jednym partnerem w tym zakresie gwarantuje, że struktura księgowości e-commerce w Holandii zostanie oparta na solidnych fundamentach prawnych. Ten kompleksowy model wsparcia pozwala skupić się na rozwoju sprzedaży na platformach marketplace, podczas gdy nasz zespół zajmuje się 7-letnim okresem przechowywania dokumentacji oraz corocznymi obowiązkami sprawozdawczymi wobec KVK, o których mowa w poprzednich częściach. Działamy jako Twój proaktywny partner na rynku holenderskim, dbając o każdy szczegół wynikający z przepisów prawa.
Ostatnia weryfikacja: sierpień 2026 r.
Budowa skalowalnej struktury e-commerce na 2026 rok
Prowadzenie holenderskiego podmiotu e-commerce wymaga rygorystycznego podejścia do zarządzania danymi i zgodności podatkowej. Bezpośrednia integracja platform sprzedażowych z oprogramowaniem księgowym eliminuje błędy manualne i gwarantuje, że każda transakcja spełnia standardy Belastingdienst. Jasność w kwestii stawek podatku dochodowego od osób prawnych na 2026 rok oraz unijnej procedury One-Stop Shop (OSS) ma kluczowe znaczenie dla ochrony marż zysku. Systemy te pozwalają na skalowanie działalności w całej Unii Europejskiej przy jednoczesnej centralizacji obowiązków sprawozdawczych w Holandii.
Profesjonalne usługi w zakresie księgowości e-commerce w Holandii zapewniają infrastrukturę techniczną niezbędną do obsługi mikrontransakcji o dużym wolumenie, przy jednoczesnym spełnieniu obowiązku 7-letniego okresu przechowywania dokumentacji. Umożliwiamy zdalne założenie Twojej Dutch BV w zaledwie 3 do 5 dni roboczych, zapewniając wejście na rynek bez konieczności podróży. Nasz zespół specjalizuje się w maksymalizacji holenderskich korzyści podatkowych, w tym ulgi 30% ruling dla uprawnionych pracowników. Oferujemy 100% gwarancję satysfakcji, dbając o precyzyjne zabezpieczenie Twoich interesów biznesowych.
Z niecierpliwością czekamy na możliwość pomocy w zbudowaniu stabilnych i zgodnych z przepisami fundamentów dla Twojego międzynarodowego rozwoju.
Często zadawane pytania
Jaka jest stawka podatku dochodowego od osób prawnych dla Dutch BV w branży e-commerce w 2026 roku?
Stawka podatku dochodowego od osób prawnych dla Dutch BV w branży e-commerce w 2026 roku opiera się na systemie dwóch progów. Zapłacisz 19% od pierwszych 200 000 EUR zysku podlegającego opodatkowaniu. Wszelki zysk przekraczający ten próg podlega stawce 25,8%. Stawki te mają zastosowanie zarówno do dyrektorów Dutch BV będących rezydentami, jak i nierezydentami. Precyzyjne planowanie podatkowe jest niezbędne, aby zapewnić zgodność podmiotu e-commerce z przepisami, przy jednoczesnej optymalizacji globalnej pozycji podatkowej na gruncie prawa holenderskiego.
Jak często muszę składać deklaracje VAT dla mojego holenderskiego sklepu internetowego?
Większość firm e-commerce w Holandii składa deklaracje VAT kwartalnie. Terminami składania tych deklaracji jest ostatni dzień miesiąca następującego po zakończeniu kwartału, a mianowicie 30 kwietnia, 31 lipca, 31 października i 31 stycznia. Jeżeli Twoja kwartalna płatność VAT stale przekracza 15 000 EUR, Belastingdienst może wymagać przejścia na rozliczenia miesięczne. Prowadzenie cyfrowej dokumentacji jest kluczowe dla dotrzymywania tych powtarzających się terminów bez błędów administracyjnych.
Czym jest procedura One-Stop Shop (OSS) i czy muszę się zarejestrować?
Unijna procedura One-Stop Shop (OSS) to system elektroniczny, który upraszcza obowiązki w zakresie VAT dotyczące wewnątrzwspólnotowej sprzedaży towarów na odległość konsumentom (B2C) na terenie Unii Europejskiej. Musisz zarejestrować się do OSS, jeśli łączna wartość Twojej transgranicznej sprzedaży na rzecz konsumentów w UE przekroczy roczny próg 10 000 EUR. Po rejestracji możesz deklarować i odprowadzać należny podatek VAT we wszystkich państwach członkowskich UE za pośrednictwem pojedynczej kwartalnej deklaracji w Holandii. System ten stanowi kluczowy element księgowości e-commerce w Holandii dla rozwijających się sklepów.
Czy jako nierezydent mogę zdalnie zarządzać księgowością holenderskiej firmy e-commerce?
Jako przedsiębiorca będący nierezydentem możesz zarządzać księgowością swojej holenderskiej firmy e-commerce całkowicie z zagranicy. Zdalne założenie BV jest możliwe za pośrednictwem zalegalizowanego pełnomocnictwa, a bieżąca księgowość jest prowadzona dzięki integracjom w chmurze z Twoim sklepem internetowym. Cyfrowe systemy księgowe pozwalają na monitorowanie sytuacji finansowej i zatwierdzanie deklaracji podatkowych bez konieczności posiadania fizycznego biura w Holandii. Ta elastyczność jest głównym powodem, dla którego wielu międzynarodowych założycieli wybiera jurysdykcję holenderską do prowadzenia działalności w Europie.
Jakie są wymogi dotyczące przechowywania dokumentacji dla faktur cyfrowych w Holandii?
Holenderskie prawo podatkowe wymaga przechowywania całej dokumentacji biznesowej i finansowej przez obowiązkowy okres 7 lat. Ten okres przechowywania dotyczy faktur cyfrowych, wyciągów bankowych oraz dowodów dostawy. Jeśli Twoja działalność e-commerce dotyczy nieruchomości, wymóg ten wzrasta do 10 lat. Dokumentacja musi być przechowywana w sposób zapewniający jej integralność w czasie, co oznacza, że pliki cyfrowe muszą pozostać dostępne i czytelne na potrzeby ewentualnych przyszłych kontroli przeprowadzanych przez holenderską administrację podatkową i celną.
Czy potrzebuję holenderskiego konta bankowego dla mojej Dutch BV w branży e-commerce?
Choć prawo nie wymaga bezwzględnie posiadania rachunku bankowego zlokalizowanego fizycznie w Holandii, posiadanie numeru IBAN jest niezbędne dla sprawnego funkcjonowania operacyjnego. Większość holenderskich dostawców usług płatniczych oraz organy podatkowe preferują konta lokalne do poleceń zapłaty SEPA i integracji z iDEAL. Lokalny rachunek ułatwia również uiszczenie opłaty rejestracyjnej w KVK oraz otrzymywanie zwrotów podatku VAT. Wiele banków cyfrowych oferuje odpowiednie rachunki firmowe dla założycieli Dutch BV będących nierezydentami.
Ile wynosi opłata rejestracyjna w KVK dla nowej firmy w 2026 roku?
Jednorazowa opłata rejestracyjna w Izbie Handlowej (KVK) wynosi 85,15 EUR w roku podatkowym 2026. Opłata ta jest płatna po formalnym wpisie Twojej nowej Dutch BV w branży e-commerce do holenderskiego rejestru handlowego. Fakturę na tę kwotę otrzymasz wkrótce po sfinalizowaniu dokumentów założycielskich przez notariusza. Rejestracja ta stanowi wymóg ustawowy, zanim możliwe będzie uzyskanie numeru VAT lub rozpoczęcie działalności handlowej na rynku holenderskim bądź europejskim.
Czy numer EORI jest wymagany dla mojej holenderskiej firmy e-commerce?
Numer rejestracyjny i identyfikacyjny przedsiębiorcy (EORI) jest obowiązkowy, jeśli Twoja holenderska firma e-commerce importuje lub eksportuje towary do krajów spoza Unii Europejskiej. Ten unikalny identyfikator jest wykorzystywany przez organy celne do śledzenia przesyłek i rozliczania podatku VAT z tytułu importu. Jeśli zajmujesz się głównie dropshippingiem od dostawców spoza UE lub utrzymujesz zapasy w międzynarodowych magazynach, posiadanie numeru EORI jest kluczowe dla księgowości e-commerce w Holandii. Wniosek o nadanie tego numeru można złożyć za pośrednictwem holenderskiego urzędu celnego.
Źródła
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- ICS Payroll - Holenderskie usługi płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |